- Market Value (2025): USD 115.3 Mn
- Estimated Value (2026): USD 426.2 Mn
- Forecast Value (2036): USD 129.9 Mn
- CAGR (2026-2036): 12.6%
¿Cuánto vale la previsión del mercado de nanorodas de carbono para 2036?
USD 129.9 millones en 2026 hasta USD 426.2 millones para 2036 en un 12.6% CAGR.
- La demanda de nanorodas de carbono llegó a USD 115.3 millones en 2025, siendo los compuestos automotrices y las piezas electrónicas conductoras la mayor parte del volumen.
- Los ingresos alcanzarán losUSD 426.2 millones para 2036, frente a losUSD 129.9 millones en 2026, a medida que los fabricantes de baterías y los proveedores de vehículos pasen de los lotes de prueba a los volúmenes de contratos.
- Una 12.6% CAGR llevará el mercado de 2026 a 2036, ya que cada nueva línea de celdas o plataforma de sistema de combustible que califica una cualificación se convierte en un pedido repetido.
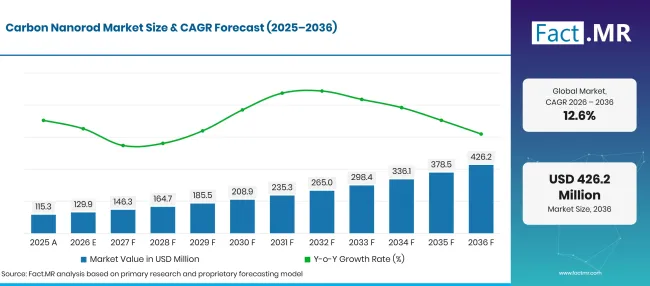
Factmr Carbon Nanorod Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 115.3 |
| 2026 | Estimación | 129.9 |
| 2036 | Previsión | 426.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 12.6% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de nanorods de carbono?
El mercado ganará USD 296.4 millones en nuevo valor entre 2026 y 2036, procedente principalmente de piezas de vehículos y electrodos de baterías.
- Motores de la demanda en el mercado
- Los desarrolladores de baterías están probando nanoestructuras de carbono en químicas más allá del ion de litio. En diciembre de 2025, la Junta de Desarrollo Tecnológico de la India respaldó un estudio de viabilidad de NOPO Nanotechnologies para añadir nanotubos de carbono de pared simple a baterías de ion de sodio [1]. Este tipo de trabajos ofrecen a los tipos de pared simple una vía temprana hacia las celdas de almacenamiento en red.
- Los fabricantes de celdas están firmando acuerdos de suministro a largo plazo para carbono de pared única. OCSiAl y Molicel anunciaron en mayo de 2025 una asociación bajo la cual OCSiAl suministra nanotubos tanto para el ánodo como para el cátodo de las celdas de alta potencia de Molichel [2]. Una posición de proveedor cualificado en una célula suele conducir a pedidos para la siguiente generación.
- La electrificación de vehículos aumenta el número de piezas que deben conducir corriente o eliminar estática. The International Agencia de Energía informó que los coches eléctricos alcanzaron una cuota 25% en las ventas globales de coches en 2025 [3]. Las carcasas de baterías, las carcasas de sensores y las líneas de combustible necesitan plásticos conductores que se mantengan ligeros.
- Los fabricantes de electrónica quieren piezas más finas que aún mueven calor y disipen carga. El carbono en forma de varilla llega a una red conductora a baja carga, por lo que las carcasas y bandejas mantienen su acabado superficial y resistencia.
- Los masterbatches y pastas listas para usar reducen la barrera para los nuevos compradores. Los compuestos, ahora, pueden encargar grados premezclados en lugar de manipular polvo de nanomaterial seco, lo que acorta la cualificación y reduce la exposición al polvo en el suelo de la planta.
- Segmentos clave analizados
- Por tipo de producto: Las nanovarillas de carbono de pared simple mantendrán 56.4% cuota en 2026, ya que los fabricantes de celdas pagarán un precio premium por conductividad a una fracción de la carga necesaria con otros carbonos.
- Por aplicación: La electrónica representará 34.1% cuota en 2026, reflejando un uso constante en envases antiestáticos, películas de blindaje y almohadillas térmicas.
- Por usuario final: El sector automotriz tendrá 57.2% cuota en 2026, dado que los sistemas de combustible, los paquetes de baterías y los paneles de plástico pintados requieren compuestos conductores.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los programas de vehículos ya compran nanovarillas de carbono por tonelada, y el trabajo con baterías añadirá una segunda salida grande dentro de este periodo de previsión. La diferencia entre un resultado de laboratorio y una pieza cualificada sigue siendo dispersión, por lo que los proveedores que envíen grados en forma premezclada ganarán más programas. El precio por kilogramo contará menos que la conductividad por gramo de aditivo."
- Implicaciones estratégicas
- Los fabricantes de nanorods deberían publicar datos de pureza y estructura de paredes a nivel de lote, ya que los compradores de automóviles y móviles ahora los solicitan antes de cualquier orden de prueba.
- Los fabricantes de compuestos deberían desarrollar masterbatches compatibles con las resinas utilizadas en las líneas de combustible y carcasas de baterías, para que los proveedores de vehículos puedan evitar la mezcla interna.
- Los desarrolladores de baterías deberían instalar grados de pared simple en electrodos piloto desde el principio, dado que un cambio tardío en el aditivo conductor reinicia la clasificación de la celda.
- Los fabricantes de piezas electrónicas deberían probar películas y almohadillas llenas de nanovarillas frente a sus propios objetivos de calor y estática antes de comprometerse con una sola calidad.
El Reino Unido lidera el conjunto de cinco países en 15.4% CAGR, ya que la financiación pública de materiales ayuda a que la investigación avance hacia la producción. Alemania sigue en 14.7% con una base profunda de exportación de vehículos y un nuevo plan de microelectrónica. Brasil llega a 12.6%, donde las plantas de almacenamiento de baterías abren una nueva salida. Japón crece a 10.5% a partir de una sólida base de investigación en nanocarbonos. Estados Unidos va por detrás en 9.1%, con programas de fabricación de baterías que moldean la demanda tras un año más frío para las ventas de coches eléctricos.
¿Cómo se desglosa el mercado de nanorodas de carbono por segmento?
Las nanovarillas de carbono de pared simple liderarán el tipo de producto en 56.4%; Electrónica liderará la aplicación en 34.1%; Automoción liderará al usuario final en 57.2%.
¿Qué tipo de producto lidera?
Las nanorodas de carbono de pared única representan 56.4% de los ingresos de 2026.
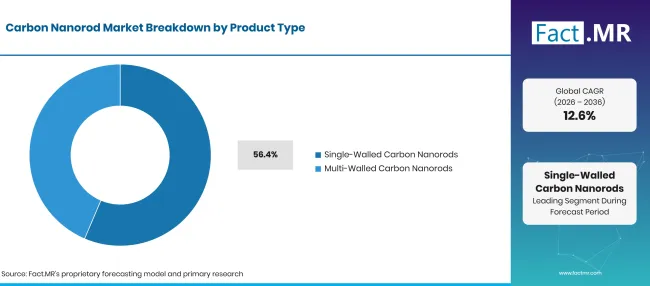
Carbon Nanorod Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Nanovarillas de carbono de pared simple (segmento líder) | 56.4% |
| Otros segmentos combinados | 43.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Los ingenieros de electrodos y los cineastas buscan la dosis aditiva más baja que siga proporcionando un camino conductor continuo. Las estructuras de pared simple alcanzan ese punto con cargas mínimas, lo que deja más espacio para material activo en una celda. Esa ventaja se traslada a las baterías de iones de sodio, donde la conductividad en ánodos de carbono duro es un punto débil conocido. Las variedades multipared cuestan menos por kilogramo y se cultivan a mayor escala, por lo que siguen siendo las predeterminadas en plásticos y caucho. También se mezclan bien con fibra de carbono picada en compuestos estructurales que necesitan cierta conductividad. Los compradores suelen tener ambos tipos en su lista aprobada y elegir por pieza.
¿Qué soporta la electrónica dentro de la aplicación?
La electrónica representa 34.1% del valor de 2026.
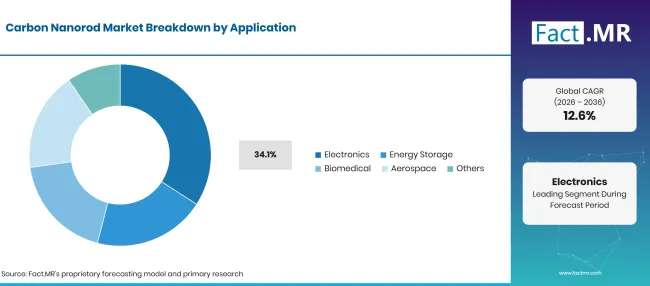
Carbon Nanorod Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Electrónica (segmento líder) | 34.1% |
| Otros segmentos combinados | 65.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
El manejo de chips, las pantallas y los sensores necesitan piezas que resistan la estática y dispersen el calor en un espacio reducido. Las películas y pastillas llenas de nanovarillas sirven como materiales de interfaz térmica en módulos densos, y las bandejas conductoras protegen las obleas en tránsito. La base de suministro para estas piezas está creciendo en Europa. Una respuesta del gobierno alemán al parlamento en octubre de 2025 situó el empleo en el clúster de microelectrónica de Silicon Saxony en unas 81,000 personas [4]. El almacenamiento de energía sigue como la siguiente aplicación, construida sobre aditivos conductores para electrodos y supercondensadores. El uso biomédico sigue siendo pequeño y lento, debido a las largas pruebas de seguridad para implantes y portadores de fármacos. Los compradores aeroespaciales prueban capas de nanovarillas para protección contra rayos y deshielo, aunque los ciclos de cualificación allí duran años.
¿Cómo exige la forma del usuario final?
Los compradores de automóviles representan 57.2% de las ventas de 2026.
| Usuario final | Compartir (2026) |
|---|---|
| Automoción (segmento líder) | 57.2% |
| Otros segmentos combinados | 42.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Los fabricantes de vehículos especifican plásticos conductores para las líneas de combustible, conectores y paneles de carrocería pintados, y todas las plataformas se encargan en grandes volumens. Los trenes motrizes eléctricos añaden carcasas de batería y protectores de sensores a esa lista. El IEA también contabilizó 441,000 camiones eléctricos vendidos en todo el mundo en 2025, más del doble que el año anterior [3]. Los vehículos pesados llevan paquetes más grandes y necesitan más electrónica apantallada por unidad. Los fabricantes de electrónica forman el segundo grupo de usuarios finales, seguidos por los de sanidad, aeroespacial y defensa. El contenido de chips por vehículo sigue aumentando, y los semiconductores automotrices necesitan envases más frescos y mejor protegidos. Los compradores de defensa pagan más por kilogramo pero piden en lotes pequeños.
¿Qué está acelerando la adopción del mercado de nanorods de carbono y qué la está frenando?
Los vehículos eléctricos, las nuevas químicas de baterías y la electrónica más densa están añadiendo usos que requieren conductividad a bajo peso. El alto coste de producción, la calidad desigual de lotes y la clasificación de piezas largas siguen manteniendo a muchos compradores en el negro de carbono.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Compuestos conductores para sistemas de combustible, carcasas de baterías y electrónica de vehículos | +3.9% | Global | A medio plazo (2-4 años) |
| Aditivos de pared simple en electrodos de iones de litio y de iones de sodio | +2.8% | Asia Oriental, Norteamérica, Europa Occidental | A largo plazo (>= 4 años) |
| Componentes antistáticos y térmicos para el manejo de chips y electrónica densa | +2.0% | Asia Oriental, Europa Occidental | A medio plazo (2-4 años) |
| Masterbatches y pastas listas para usar que acortan la clasificación | +1.4% | América del Norte, Asia Oriental | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Películas y pastillas de nanovarillas para el control de calor de envases semiconductores | +1.3% | Asia Oriental, Norteamérica | A largo plazo (>= 4 años) |
| Aditivos conductores para celdas de almacenamiento de iones de sodio y de rejilla | +1.1% | Global | A largo plazo (>= 4 años) |
| Masterbatches para polímeros conductores de automoción e industriales | +0.8% | Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| Películas conductoras transparentes impresas para paneles táctiles y electrodos solares | +0.4% | Asia Oriental | A medio plazo (2-4 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Alto coste de síntesis y purificación para grados de pared simple | -0.7% | Global | A corto plazo (<= 2 años) |
| Variación de lote a lote a medida que los productores escalan la producción | -0.4% | Global | A medio plazo (2-4 años) |
| Ciclos de cualificación largos en piezas de vehículos, aeroespacial y médicas | -0.3% | Norteamérica, Europa Occidental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Qué países están ampliando el mercado de nanorods de carbono hasta 2036?
| País | CAGR (2026 a 2036) |
|---|---|
| Reino Unido | 15.4% |
| Alemania | 14.7% |
| Brasil | 12.6% |
| Japón | 10.5% |
| Estados Unidos | 9.1% |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
¿Cómo está el Reino Unido escalando la demanda?
15.4% CAGR, impulsado por financiación pública que traslada nuevos materiales de la investigación a la producción.
En febrero de 2026, el gobierno británico anunció un Programa Nacional de Innovación en Materiales de80 millones de libras para ayudar a que las innovaciones británicas en materiales lleguen al mercado más rápido y mantengan la producción en casa [5]. La demanda de vehículos añade un segundo atractivo. El Departamento de Transporte informó que los vehículos de cero emisiones realizaron 19.9% de nuevas matrículas de uso de carretera en 2025 [6]. Las empresas derivadas universitarias en nanocarbono ahora pueden encontrar rutas financiadas para escalar a escala piloto.
¿Qué apoya la adopción por parte de Alemania?
14.7% CAGR, respaldado por una gran base de exportación de coches eléctricos y una estrategia nacional de microelectrónica.
Los fabricantes alemanes de automóviles envían modelos eléctricos por toda Europa y más allá, y cada uno lleva plásticos conductores en sus sistemas de baterías y combustible. Destatis informó que los coches eléctricos a batería recibieron 28.1% de las exportaciones alemanas de coches nuevos en cantidad entre enero y julio de 2026, aproximadamente 560,000 unidades [7]. En octubre de 2025, el gabinete federal adoptó una Estrategia de Microelectrónica que cubre el diseño de chips, la transferencia de investigación, las habilidades e incentivos a la inversión [8].
¿Cómo está desarrollando la demanda en Brasil?
12.6% CAGR, ayudado por nuevos proyectos de fabricación de almacenamiento de baterías y de red.
Brasil está construyendo una industria nacional de almacenamiento de baterías. En febrero de 2026, el Banco Brasileño de Desarrollo (BNDES) aprobó280 millones de R$ para la planta de almacenamiento de energía de la WEG en Itajaí, Santa Catarina [9]. La planta producirá hasta 2 GWh de sistemas de almacenamiento al año, o 400 unidades de 5 MWh [9]. Los fabricantes locales de celdas y envases necesitarán aditivos conductores a medida que escalen, y la gran industria del plástico de Brasil ofrece una segunda salida.
¿Cómo le va Japón?
10.5% CAGR, reflejando la investigación nacional en el procesamiento de nanotubos para electrónica impresa y baterías.
Los laboratorios públicos de Japón están resolviendo el problema de dispersión que limita el uso de nanocarbonos. En enero de 2026, el AIST informó de un proceso guiado por IA que dispersa nanotubos de carbono sin tratamiento ultrasónico [10]. Las películas impresas resultantes alcanzaron 90% transmitancia de luz con una resistencia en lámina de 35 ohmios por cuadrado, que el AIST describió como el mejor resultado impreso de su tipo [10]. Los blancos identificados son paneles táctiles, electrodos solares y materiales de batería.
¿Qué está apoyando la adopción de Estados Unidos?
9.1% CAGR, ya que los programas federales de fabricación de baterías compensan un ritmo más lento en las ventas de coches eléctricos.
En octubre de 2026, el Departamento de Energía de EE. UU. lanzó el Battery Manufacturing Accelerator, un consorcio liderado por el Laboratorio Nacional del Noroeste del Pacífico para trasladar nuevas tecnologías de baterías a la producción en EE. UU. [11]. La demanda de coches eléctricos se ha enfriado tras la expiración de los créditos fiscales federales. La Administración de Información Energética de EE. UU. informó que los vehículos eléctricos con batería alcanzaron un 12% récord en ventas de vehículos ligeros en septiembre de 2025, y luego cayeron a 6% en el tercer trimestre de 2026 [12].
¿Quién lidera el mercado de nanorodas de carbono?
Tres grupos de proveedores compiten por este mercado. Grandes empresas químicas como Arkema y Cabot Corporation venden grados multipared junto con aglutinantes y carbones conductores, por lo que ganan cuando un comprador quiere un socio para todo el electrodo o compuesto. Arkema mostró sus nanotubos Graphistrength para pastas conductoras de baterías en CIBF en mayo de 2025 [13].
Los especialistas en volumen, Nanocyl y Hyperion Catalysis, compiten en masterbatches listos para usar y concentrados específicos de resina para piezas de vehículos y electrónica. Los productores de pared única, OCSiAl, Thomas Swan y Raymor Industries, compiten en pureza y baja carga. OCSiAl se convirtió en proveedor aprobado de Molicel para celdas de alta potencia en mayo de 2025 [2]. Cheap Tubes sirve a laboratorios y líneas piloto que compran pequeños lotes de muchas calidades. Desde aquí hasta 2036, los contratos favorecerán a proveedores que mantengan estable la calidad de dispersión entre plantas y puedan calificar nuevas categorías con clientes de vehículos y células dentro de un mismo ciclo de programa.
¿Qué empresas son los proveedores clave?
Las compañías clave incluyen Arkema S.A.; Cabot Corporation; OCSiAl; Nanocyl S.A.; Hyperion Catalysis International Inc.; Thomas Swan & Co. Ltd.; Raymor Industries Inc.; y Cheap Tubes Inc.
- Arkema S.A.
- Cabot Corporation
- OCSiAl
- Nanocyl S.A.
- Hyperion Catalysis International Inc.
- Thomas Swan y Co. Ltd.
- Raymor Industries Inc.
- Cheap Tubes Inc.
¿Cuál es el alcance y la cobertura del informe?
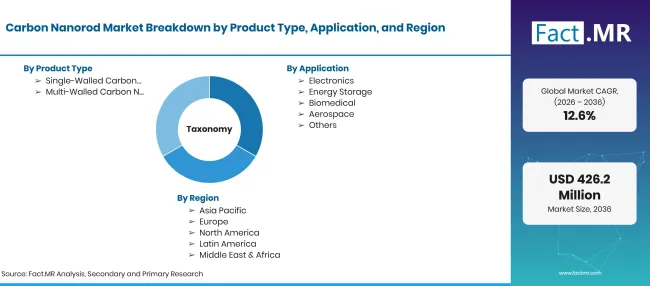
Carbon Nanorod Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD millones |
| Definición del mercado | Nanoestructuras tubulares de carbono en forma de varilla con paredes gráficas simples o múltiples, vendidas como polvos, masterbatches o pastas para usos conductores, térmicos y de refuerzo. Los ingresos se cuentan a nivel de material. |
| Tipo de producto | Nanovarillas de carbono de pared simple; Nanovarillas de carbono multipared |
| Aplicación | Electrónica; Almacenamiento de Energía; Biomédica; Aeroespacial; Otros |
| Usuario final | Electrónica; Automoción; Sanidad; Aeroespacial y Defensa; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Reino Unido; Alemania; Brasil; Japón; Estados Unidos |
| Empresas perfiladas | Arkema S.A.; Cabot Corporation; OCSiAl; Nanocyl S.A.; Hyperion Catalysis International Inc.; Thomas Swan & Co. Ltd.; Raymor Industries Inc.; Cheap Tubes Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo arriba construido según la capacidad del productor por tipo de muro, carga aditiva por pieza del vehículo y por GWh de celdas, volúmenes de piezas electrónicas y precios de calidad por pureza. |
Fuente: análisis de Fact.MR. Actualizado el 30 de octubre de 2026
Bibliografía
- [1] Junta de Desarrollo Tecnológico, Departamento de Ciencia y Tecnología, Gobierno de la India. (2025, diciembre 17). TDB-DST apoya M/s NOPO Nanotechnologies India Pvt. Ltd., Bengaluru para tecnología avanzada de baterías de sodio-ion bajo la convocatoria I4F.
- [2] OCSiAl. (2025, mayo 7). OCSiAl y Molicel anuncian una colaboración a largo plazo para mejorar las células de ultra alta potencia con nanotubos de carbono de pared simple.
- [3] Agencia Internacional de la Energía. (2026, mayo 20). Perspectivas globales de vehículos eléctricos 2026: diapositivas del seminario web de lanzamiento.
- [4] Deutscher Bundestag. (2025, octubre 28). Bedeutung der Halbleiterindustrie für Deutschlands wirtschaftliche und sicherheitspolitische Souveränität (Drucksache 21/2446) [Importancia de la industria de semiconductores para la soberanía económica y de seguridad de Alemania].
- [5] Departamento de Ciencia, Innovación y Tecnología. (2026, febrero 19). Experiencia británica en investigación para ofrecer un diagnóstico más rápido del cáncer y una energía más limpia.
- [6] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos, Reino Unido: 2025.
- [7] Statistisches Bundesamt (Destatis). (2026, septiembre 21). Exporte von neuen Pkw in den ersten sieben Monaten 2026 um 4,0 % zum Vorjahreszeitraum gesunken [Exportaciones de coches nuevos en los primeros siete meses de 2026, 4.0% menos que el periodo del año anterior].
- [8] Bundesministerium für Wirtschaft und Energie. (2025, octubre 15). Bundeskabinett beschließt Mikroelektronik-Strategie [Gabinete federal adopta la Estrategia de Microelectrónica].
- [9] Banco Nacional de Desenvolvimento Econômico e Social (BNDES). (2026, febrero 4). Com R$ 280 mi, BNDES apoya construção da maior e más moderna fábrica de sistemas de almacenagem de energía elétrica do Brasil [Con R$280 millones, BNDES respalda la construcción de una nueva planta de almacenamiento eléctrico en Brasil].
- [10] Instituto Nacional de Ciencia y Tecnología Industrial Avanzada (AIST). (2026, enero 21). IA [Optimización guiada por IA de procesos de dispersión de nanotubos de carbono].
- [11] Departamento de Energía de EE. UU. (octubre de 282026 ). El DOE lanza un acelerador de fabricación de baterías para fortalecer la competitividad de EE. UU.
- [12] Administración de Información Energética de EE. UU. (2026, octubre 19). Las ventas de híbridos aumentan mientras que las ventas de eléctricos de baterías siguen siendo más bajas tras la expiración del crédito fiscal.
- [13] Arkema. (2025, mayo 15). Arkema lanza soluciones integrales y vanguardistas de materiales para baterías en la CIBF 2025.
Este informe responde
- Cuánto valdrán las nanovarillas de carbono en 2026 y 2036, y qué ritmo vincula ambos años.
- Por qué las calzadas de pared simple mantienen el liderazgo del producto mientras que las de pared múltiple mantienen el comercio de plásticos y caucho.
- Donde las piezas del vehículo, la electrónica y los electrodos de la batería consumen cada uno el suministro de nanovarillas.
- ¿Qué señales de política e industria separan el Reino Unido, Alemania, Brasil, Japón y Estados Unidos?
- Qué grupos de proveedores ganan en escala, formatos de mezcla o pureza, y cuáles decidirán los contratos futuros.
¿Qué abarca el mercado de nanorodas de carbono?
Este estudio rastrea nanovarillas de carbono de pared simple y multipared vendidas a compradores industriales. El material se contabiliza ya sea que se envíe en polvo seco, como masterbatch de polímero o como pasta de agua o disolvente.
La demanda se sigue en electrónica, almacenamiento de energía, biomédica, aeroespacial y otras aplicaciones, así como en compradores de automoción, electrónica, sanidad, aeroespacial y defensa. El valor se toma al precio que cobra el productor o formulador, antes de que el material entre en una pieza terminada.
¿Qué incluye el alcance?
Los aditivos conductores vendidos a los fabricantes de células están en el ámbito de operación, junto con grados para sensores MEMS y electrónica flexible. Los masterbatches y concentrados se cuentan por el valor del producto portador de nanovarillas.
Se incluye material de grado para investigación vendido a universidades y líneas piloto. También se incluyen aditivos híbridos que combinan nanovarillas con grafeno o negro de carbono, donde las nanovarillas tienen la función conductora.
¿Qué se excluye del alcance?
Las baterías terminadas, piezas de vehículos, dispositivos electrónicos y estructuras aeroespaciales se omiten. Solo se valora el material de nanovarillas que contienen en su interior.
No se cuentan negros de carbono, grafito y grafeno vendidos sin nanovarillas. Los reactores de síntesis, equipos de mezcla y servicios de pruebas contratados también están fuera del estudio.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas al sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Nanovarillas de carbono de pared simple
- Nanorodas de carbono multipared
-
Por aplicación
- Electrónica
- Almacenamiento de energía
- Biomedicina
- Aeroespacial
- Otros
-
Por usuario final
- Electrónica
- Automoción
- Sanidad
- Aeroespacial y Defensa
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de nanovarillas de carbono en 2026?
¿Cuál es la CAGR del mercado de nanovarillas de carbono de 2026 a 2036?
¿Qué tipo de producto lidera el mercado de nanovarillas de carbono?
¿Qué aplicación lidera el mercado de nanovarillas de carbono?
¿Qué usuario final lidera el mercado de nanorodas de carbono?
¿Qué país crecerá más en el mercado de nanorodas de carbono?
¿Quiénes son las principales empresas en el mercado de nanovarillas de carbono?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF