- Market Value (2025): USD 1.73 Bn
- Estimated Value (2026): USD 4.38 Bn
- Forecast Value (2036): USD 1.88 Bn
- CAGR (2026-2036): 8.8%
¿Cuánto se prevé que valdrá el mercado de soluciones anti-interferencia y anti-suplantación del GNSS militar para 2036?
USD 1.88 mil millones en 2026 a USD 4.38 mil millones para 2036 en un 8.8% CAGR.
- El mercado militar de soluciones anti-interferencia y antisuplantación GNSS alcanzó un valor de USD 1.73 mil millones en 2025, con la mayor parte del gasto destinado a la electrónica de antenas instalada en aviones de combate y vehículos blindados.
- Para 2036 el mercado alcanzará losUSD 4.38 mil millones, frente a losUSD 1.88 mil millones en 2026, a medida que la protección se extiende desde aeronaves de alto valor hasta drones, municiones y vehículos de apoyo.
- Un 8.8% CAGR hasta 2036 refleja que las fuerzas armadas tratan la interferencia y la suplantación como amenazas cotidianas que todas las plataformas de navegación deben soportar.
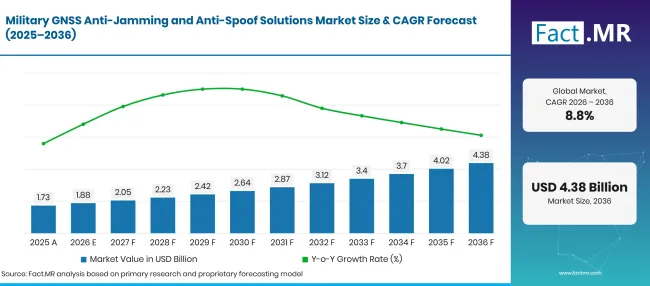
Military Gnss Anti Jamming And Anti Spoof Solutions Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 1.73 |
| 2026 | Estimación | 1.88 |
| 2036 | Previsión | 4.38 |
| CAGR 2026 a 2036 | Periodo de previsión | 8.8% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de soluciones militares GNSS Anti-Jamming y Anti-Spoof?
El periodo 2026-2036 añade USD 2.5 mil millones en nuevo valor, siendo la mayor parte el hardware anti-interferencia y las plataformas no tripuladas.
- Motores de la demanda en el mercado
- La interferencia es ahora un problema compartido entre civil y militar. En marzo de 2025, la UIT, la OACI y la OMI advirtieron conjuntamente que la interferencia y la suplantación de la navegación por satélite son cada vez más frecuentes y amenazan a barcos y aeronaves [1]. Los compradores de defensa interpretaron esa advertencia como prueba de que las señales hostiles ahora llegan mucho más allá de las líneas del frente.
- La suplantación se ha vuelto más sofisticada, por lo que se comprueba, no se asume la integridad de la posición. EASA emitió la cuarta revisión de su boletín de interrupciones y modificaciones GNSS en julio de 2026, describiendo incidentes que aumentan en gravedad y sofisticación [2]. Los receptores que señalan señales falsas se están convirtiendo en un requisito declarado en los tenders militares.
- Los retrasos en la modernización de la señal mantienen los receptores antiguos en servicio durante más tiempo. La GAO informó en octubre de 2026 que el Departamento de Defensa de EE. UU. aún está a años de desplegar el código M tras más de dos décadas y miles de millones de dólares de esfuerzo [3]. Antenas anti-interferencia adicionales proporcionan protección a esas flotas heredadas mientras tanto.
- Las flotas de drones necesitan protección de navegación lo suficientemente pequeña para sus límites de carga útil. Las oficinas de programa ahora solicitan posicionamiento resistente a interferencias en formatos ligeros que consumen poca energía, lo que abre la puerta a antenas compactas y receptores a escala de chip.
- Segmentos clave analizados
- Por tipo: Anti-Jam mantendrá 58.2% cuota en 2026, ya que las antenas de patrón de recepción controlado pueden anular varios interferidores a la vez y adaptar receptores existentes sin necesidad de recablear la plataforma.
- Por aplicación: La plataforma no tripulada representará 35.2% valor para 2026, dado que los drones carecen de un piloto que pueda recurrir a la navegación visual cuando fallan las señales satelitales.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "La guerra de navegación ha pasado de ser un escenario de planificación a una condición de operación diaria, y las oficinas de adquisiciones están respondiendo escribiendo el rendimiento anti-interferencia y anti-falsificación en las especificaciones base de la plataforma. Los proveedores que reduzcan una antena multielemento a un paquete del tamaño de un dron capturarán la mayor parte del nuevo volumen. Con el tiempo, los compradores recompensarán a los proveedores que combinen GNSS protegido con respaldos inerciales y de temporización en una sola caja cualificada."
- Implicaciones estratégicas
- Los fabricantes deberían reducir el tamaño, peso y potencia de la electrónica de sus antenas para que una familia de productos pueda servir tanto a un caza como a un pequeño cuadricóptero.
- Los desarrolladores de receptores deberían integrar la detección de suplantación y autenticación de señales en el firmware, ya que el lenguaje tender pide cada vez más alertas de integridad junto con la resistencia a interferencias.
- Los integradores de sistemas deberían ofrecer kits de retrofit que reemplacen las antenas GNSS existentes mediante interfaces RF estándar, proporcionando a las fuerzas aéreas y ejércitos una ruta rápida para proteger flotas más antiguas.
- Los ministerios de defensa deberían presupuestar para la navegación multifuente que combine receptores de satélites protegidos con unidades inerciales y relojes atómicos, reduciendo así la falla de un solo punto en el espacio aéreo disputado.
Estados Unidos encabeza el país fijado en 11.4%, porque los retrasos en el código M obligan a gastar en paralelo en antenas adicionales y navegación alternativa. Alemania sigue en 10.1%, con su vehículo de financiación del presupuesto de defensa y mejoras de drones en toda la Bundeswehr. El Reino Unido, en 8.8%, se beneficia de un gran programa de drones y de un impulso político nacional hacia la resiliencia. Japón registra 8.1%, estrechamente vinculado al gasto en defensa costera no tripulada. Brasil cierra en 7.2%, donde un presupuesto de defensa amplio pero más lento limita el ritmo de las actualizaciones.
¿Cómo se descompone el mercado de soluciones anti-interferencia y anti-suplantación del GNSS militar por segmento?
Anti-Jam liderará el Tipo en 58.2%; La Plataforma No Tripulada liderará la Aplicación en 35.2% en 2026.
¿Qué tipo lidera?
Anti-Jam se lleva 58.2% de las ventas de 2026.
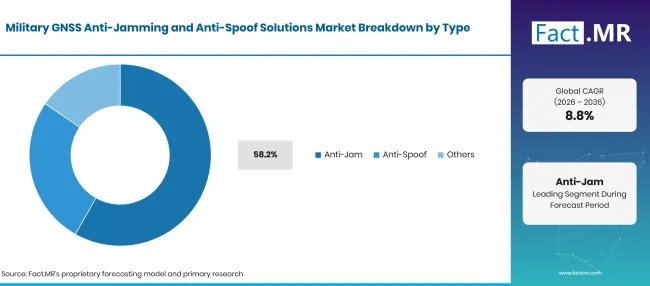
Military Gnss Anti Jamming And Anti Spoof Solutions Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Anti-Jam (segmento principal) | 58.2% |
| Otros segmentos combinados | 41.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
La interferencia es barata de producir y fácil de apuntar, por lo que suprimirla es la primera protección que cualquier fuerza puede adquirir. Las antenas de patrón de recepción controlada y la electrónica de anulación adaptativa dirigen la ganancia de recepción hacia los satélites y alejándose de emisores hostiles, lo que mantiene un arma o vehículo en curso en caso de fuerte interferencia. Muchas de estas unidades se montan en armas de aviones de combate, donde la antena también debe sobrevivir al choque de lanzamiento y al flujo de aire. La anti-suplantación es el grupo tecnológico más reciente y está creciendo a medida que los adversarios despliegan señales engañosas. El Ministerio de Defensa de la India firmó un contrato en junio de 2026 para 20 interferidores GNSS de mayor capacidad para su marina, sistemas capaces de realizar suplantación y interferencias engañosas, así como denegación [4]. Los ejércitos que ven esta capacidad extenderse entre las marinas están añadiendo autenticación de señales y monitorización de integridad a sus propios receptores. Otras cubren la protección temporal y los sensores de detección de interferencias.
¿Qué soporta la Plataforma No Tripulada dentro de la Aplicación?
Unmanned Platform capta 35.2% de los ingresos de 2026.
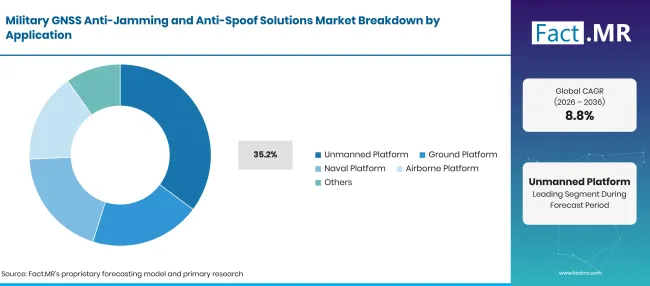
Military Gnss Anti Jamming And Anti Spoof Solutions Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Plataforma no tripulada (segmento líder) | 35.2% |
| Otros segmentos combinados | 64.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Los drones dependen de la posición de los satélites para el vuelo en puntos de referencia, la transferencia de objetivos y el regreso a la base, y un dron atascado suele ser un dron perdido. Los compradores de drones de vigilancia y aviones de ataque ahora especifican antenas anti-bloqueo compactas en la fase de diseño. El presupuesto de defensa de Japón para el año fiscal 2026 reserva 100.1 mil millones de yenes para la defensa costera en capas de SHIELD construida alrededor de activos no tripulados [5]. La demanda de Plataformas Terrestres proviene de vehículos blindados y puestos de mando, donde la protección suele ir acompañada de mejoras militares en vetrónica . Los compradores de Plataformas Navales enfrentan interferencias cerca de estrechos y puertos en disputa. Los programas de Plataformas Aerotransportadas cubren cazas tripulados, petroleros y helicópteros, mientras que Otros incluyen municiones y nodos de temporización.
¿Qué está acelerando la adopción en el mercado de soluciones militares GNSS Anti-Jamming y Anti-Spoof, y qué lo está frenando?
La interferencia diaria entre zonas de conflicto y rutas comerciales concurridas mantiene la navegación protegida en lo más alto de las listas de adquisiciones, y el aumento constante de flotas de drones multiplica el número de plataformas que la necesitan. El coste limita una mayor adopción. Las antenas multielemento y los receptores militares certificados siguen siendo caros, la integración con aviónica antigua requiere tiempo de ingeniería y los ciclos de cualificación pueden extenderse más allá de un solo año presupuestario, retrasando la adjudicación de contratos.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Interferencia rutinaria de GNSS en la guerra electrónica moderna | +1.3% | Global | A corto plazo (<=2 años) |
| Crecimiento de flotas militares no tripuladas que deben seguir navegando | +1.0% | Global | A medio plazo (2-4 años) |
| Detección de suplantación escrita en los tenders de receptores | +0.8% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Protección provisional para flotas heredadas durante retrasos en el código M | +0.6% | Norteamérica | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Antenas antibloqueo de bajo SWaP para drones pequeños | +0.7% | Global | A medio plazo (2-4 años) |
| Unidades GNSS y navegación inercial fuertemente acopladas | +0.6% | Norteamérica, Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Kits de adaptación para aeronaves antiguas y vehículos blindados | +0.5% | Global | A largo plazo (>=4 años) |
| Protección multiconstelación y multifrecuencia | +0.4% | Europa Occidental, Asia Oriental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Alto coste de antenas multielemento y receptores certificados | -0.6% | Global | A corto plazo (<=2 años) |
| Ciclos largos de cualificación y adquisición de defensa | -0.4% | Norteamérica, Europa Occidental | A medio plazo (2-4 años) |
| Esfuerzo de integración con avionica y sistemas de vehículos antiguos | -0.3% | Global | A medio plazo (2-4 años) |
| Controles de exportación en receptores de grado militar | -0.2% | Mercados emergentes | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué países están ampliando el mercado de soluciones militares GNSS Anti-Jamming y Anti-Suplantación hasta 2036?
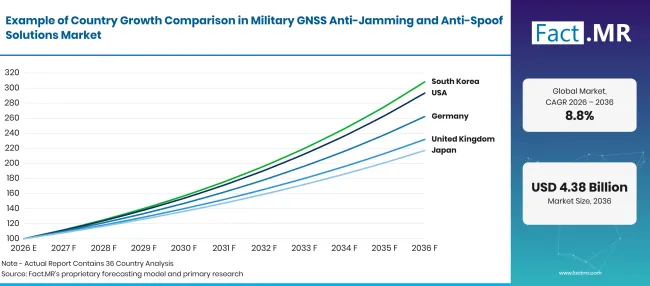
Military Gnss Anti Jamming And Anti Spoof Solutions Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 11.4% |
| Alemania | 10.1% |
| Reino Unido | 8.8% |
| Japón | 8.1% |
| Brasil | 7.2% |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Qué apoya la adopción en Estados Unidos?
11.4% CAGR, impulsado por el retraso en el despliegue del código M y la financiación paralela para navegación alternativa.
Las fuerzas estadounidenses deben proteger una flota heredada muy grande mientras la nueva señal madura. El GAO señala que el sistema ALTNAV de órbita terrestre baja del Ejército alcanzó su capacidad operativa inicial a finales de 2024, y la Fuerza Aérea lanzó su satélite de prueba de navegación NTS-3 en agosto de 2025 [3]. Cada nueva capa de navegación sigue necesitando antenas y receptores protegidos en el lado de la plataforma, lo que mantiene los pedidos estadounidenses de hardware anti-interferencia muy por delante de otros países.
¿Cómo está desarrollando Alemania la demanda?
10.1% CAGR, respaldado por un fuerte aumento en el gasto federal en defensa.
El presupuesto federal de 2026 eleva la asignación de defensa a 82.7 mil millones de euros desde 62.4 mil millones de euros, con otros 25.5 mil millones de euros procedentes del fondo especial de la Bundeswehr [6]. Gran parte de ese dinero se destina a vehículos blindados, helicópteros y drones que operan cerca del flanco oriental de la OTAN, donde la interferencia con la navegación por satélite se ha vuelto común. Los integradores alemanes están instalando antenas protegidas de serie en los nuevos lotes de vehículos.
¿Qué está moldeando la adopción del Reino Unido?
8.8% CAGR, ayudado por un gran programa de drones y una agenda nacional de resiliencia.
El Ministerio de Defensa anunció en junio de 2026 que más de 5 mil millones de libras esterlinas en cuatro años se destinarán a drones bajo el Plan de Inversión en Defensa [7]. Las directrices gubernamentales actualizadas en febrero de 2026 sitúan el coste de una interrupción del GNSS de 24horas en 1.42 mil millones de libras para la economía británica, lo que mantiene una posición resiliente en la agenda política [8]. Ambas señales favorecen unidades compactas anti-bloqueo para los sistemas no tripulados británicos.
¿Qué apoya la adopción en Japón?
8.1% CAGR, reflejando presupuestos récord de defensa y un cambio hacia la defensa costera no tripulada.
El gasto de defensa de Japón en el año fiscal 2026 asciende a unos 8.8 billones de yenes, un aumento de 3.9% respecto al año anterior, y las capacidades de defensa no tripulada reciben alrededor de 277.3 mil millones de yenes [5]. La defensa insular depende de drones, patrulleras y misiles que deben mantener posición en alta mar. La cartera de adquisición japonesa favorece los sistemas integrados a nivel nacional, dando a las empresas locales de electrónica un papel junto a proveedores extranjeros de antenas.
¿Cómo rinde Brasil?
7.2% CAGR, a medida que la modernización gradual extiende la protección a un amplio territorio.
La serie de ejecuciones presupuestarias del Ministerio de Defensa registra una asignación actualizada en 2026 de 140.29 mil millones de BRL para el ministerio [9]. Una gran parte de esa financiación paga al personal, por lo que los presupuestos de equipamiento avanzan lentamente. Aun así, la vigilancia fronteriza sobre el Amazonas y las patrullas en campos petrolíferos costeros requieren un posicionamiento fiable, y Brasil está añadiendo receptores protegidos principalmente durante las revisiones planificadas de aeronaves y navales.
¿Quién lidera el mercado de soluciones militares GNSS Anti-Jamming y Anti-Suplantación?
La competencia se divide en tres niveles. Grandes empresas principales de EE. UU. y Europa, BAE Systems, L3Harris, Collins Aerospace y Thales, organizan los programas certificados de receptores y antenas militares, donde la acreditación de seguridad y décadas de integración de plataformas impiden que nuevos participantes se entreguen. BAE Systems presentó una versión en código M de todos los receptores GPS que fabrica en junio de 2025, que abarca unidades de bajo consumo hasta receptores con electrónica integrada anti-interferencia [10]. L3Harris informaron en marzo de 2026 que sus entregas de receptores en código M bajo el programa MGUE Increment 1 habían superado 100,000 unidades [11].
Un segundo nivel de especialistas en navegación, Safran y Hexagon a través de NovAtel, gana en navegación fusionada y antenas exportables. Safran lanzó su sistema de navegación resistente BlackNaute en el Salón Aeronáutico de París 2025, combinando detección inercial, un receptor multiconstelación y un reloj atómico [12]. Un tercer grupo, que incluye a Chemring a Roke, apunta a antenas soberanas de bajo coste. Las licitaciones ganadoras hasta 2036 dependerán de reducir la protección de los drones manteniendo la acreditación.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de soluciones anti-interferencia y anti-suplantación de GNSS militares incluyen BAE Systems, L3Harris, Collins Aerospace, Thales, Safran, Hexagon (NovAtel) y Chemring.
- BAE Systems
- L3Harris
- Collins Aerospace
- Thales
- Safran
- Hexágono (NovAtel)
- Chemring
Bibliografía
- [1] Unión Internacional de Telecomunicaciones. (2025, marzo 26). Las agencias de la ONU advierten sobre interferencias y suplantaciones de navegación por satélite.
- [2] Agencia Europea de Seguridad Aérea. (2026, julio 3). Interrupciones y modificaciones del Sistema Global de Navegación por Satélite (GNSS).
- [3] Oficina de Responsabilidad del Gobierno de EE. UU. (2026, octubre 7). Sistemas de navegación de precisión: Persisten desafíos en el despliegue de nuevas capacidades (GAO-27-107676).
- [4] Oficina de Información de Prensa, Ministerio de Defensa, Gobierno de la India. (2026, junio 10). Aatmanirbhar Bharat: El Ministerio de Defensa firma un contrato de 449 millones de rupias para 20 interferidores del Sistema Global de Navegación por Satélite con Capacidad Mejorada para la Marina India.
- [5] Ministerio de Defensa de Japón. (2025, diciembre 26). Progreso y presupuesto en el refuerzo fundamental de las capacidades de defensa: Visión general del presupuesto para el año fiscal 2026.
- [6] Gobierno Federal de Alemania. (2025, diciembre 19). Bundeshaushalt 2026: Investitionen für die Zukunft.
- [7] Ministerio de Defensa del Reino Unido. (2026, junio 29). Transformación de drones en Reino Unido para reforzar las Fuerzas Armadas respaldadas por más de £5 mil millones.
- [8] Departamento de Ciencia, Innovación y Tecnología. (2026, febrero 2). Posicionamiento, navegación y tiempo: Visión general.
- [9] Ministério da Defesa. (2026, mayo 14).10_Serie_Historica_Global_da_Execucao Orçamentaria do MD ate abril 2026.
- [10] BAE Systems. (2025, junio 3). Línea completa de receptores GPS M-Code presentada en la Conferencia Conjunta de Navegación.
- [11] L3Harris. (2026, marzo 16). L 3Harris Las entregas de receptores GPS militares superan a 100,000 unidades.
- [12] Safran. (2025, junio 16). BlackNaute: la revolución resiliente del PNT frente a las amenazas a los Sistemas Globales de Navegación por Satélite (GNSS).
Este informe responde
- ¿Cuánto valor aportará la protección militar del GNSS entre 2026 y 2036, y dónde se concentrará?
- ¿Por qué las antenas anti-interferencia acaparan la mayor parte del gasto y qué tan rápido está alcanzando la tecnología anti-suplantación?
- ¿Qué plataformas no tripuladas, terrestres, navales y aerotransportadas generan mayor demanda de navegación protegida?
- ¿Cómo influyen los presupuestos de defensa en Estados Unidos, Alemania, Reino Unido, Japón y Brasil, las tasas de crecimiento nacional?
- ¿Qué proveedores tienen programas de receptores certificados y dónde pueden competir los fabricantes de antenas más recientes?
- ¿Qué costes, cualificaciones y barreras a la exportación ralentizan la adopción en los programas de defensa?
¿Qué cubre el mercado de soluciones militares GNSS Anti-Jamming y Anti-Spoof?
Este estudio rastrea equipos que mantienen la navegación por satélite militar funcionando cuando un adversario intenta bloquear o falsificar la señal. Antenas de patrón de recepción controlado, electrónica de anulación y formación de haz, receptores protegidos y módulos de detección de suplantación forman el conjunto básico de productos.
El valor se mide según el precio de venta del fabricante para nuevas instalaciones y adaptaciones. Los ingresos se dividen por tipo de protección y por clase de plataforma que transporta el equipo, desde vehículos aéreos de combate no tripulados hasta fragatas y vehículos blindados.
¿Qué incluye el alcance?
Se cuentan antenas anti-bloqueo multielemento, unidades electrónicas de antenas y tableros digitales de formación de haz diseñados para usuarios de defensa.
Los receptores militares con detección integrada de suplantación, autenticación de señales o procesamiento por código M se cuentan cuando se venden para navegación protegida. Se cuenta la protección instalada en efectos lanzados desde el aire, municiones guiadas y armas de merodeamiento.
Se cuentan las unidades GNSS e inerciales embebidas cuando la capacidad anti-interferencia o anti-suplantación forma parte del sistema entregado.
¿Qué se excluye del alcance?
Se excluyen los receptores de navegación civiles y de consumo, incluidos los de coches y smartphones.
Se excluye la navegación comercial utilizada en drones autónomos de entrega sin características de protección militar. Se excluyen los segmentos de construcción de satélites, servicios de lanzamiento y control en tierra. Se excluyen los interferidores ofensivos y los sistemas inerciales independientes sin función de protección GNSS.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
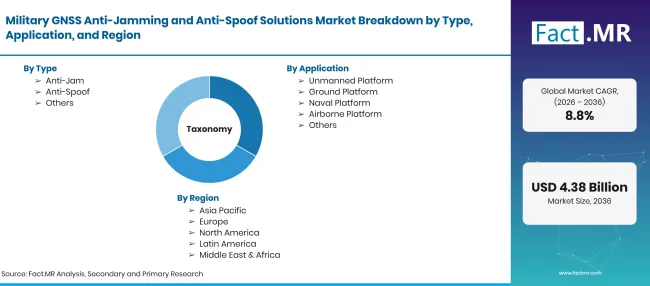
Military Gnss Anti Jamming And Anti Spoof Solutions Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Hardware y software embebido que protegen los receptores de navegación por satélite militar contra interferencias deliberadas y señales engañosas de suplantación. |
| Tipo | Anti-Jam; Anti-Spoof; Otros |
| Aplicación | Plataforma no tripulada; Plataforma terrestre; Plataforma Naval; Plataforma Aerotransportada; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Estados Unidos; Alemania; Reino Unido; Japón; Brasil |
| Empresas perfiladas | BAE Systems; L3Harris; Collins Aerospace; Thales; Safran; Hexagon (NovAtel); Chemring |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | El número de flotas de plataformas por país multiplicado por las tasas de ajuste de protección y los precios unitarios, se cruza con presupuestos de defensa y carteras de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 6 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo
- Anti-Jam
- Anti-Parodia
- Otros
-
Por aplicación
- Plataforma no tripulada
- Andén terrestre
- Plataforma Naval
- Plataforma Aerotransportada
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado militar de soluciones GNSS anti-interferencia y anti-suplantación en 2026?
¿Qué tasa de crecimiento registrará el mercado entre 2026 y 2036?
¿Qué tipo de leads tienen?
¿Qué aplicaciones lidera?
¿Qué país crecerá más rápido?
¿Quiénes son los principales proveedores?
¿Qué frena el mercado?
¿Cuánto valor nuevo aportará esta década?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF