- Market Value (2025): USD 74.2 Bn
- Estimated Value (2026): USD 77.1 Bn
- Forecast Value (2036): USD 113.2 Bn
- CAGR (2026-2036): 3.9%
¿Cuánto se prevé que valga el mercado de fosforita y productos químicos del fósforo para 2036?
USD 77.1 mil millones en 2026 a USD 113.2 mil millones para 2036 en un 3.9% CAGR.
- Según Fact.MR análisis, el mercado de fosforita y productos químicos del fósforo alcanzó losUSD 74.2 mil millones en 2025.
- Se prevé que las ventas pasen de USD 77.1 mil millones en 2026 a USD 113.2 mil millones para 2036.
- Se prevé que el mercado registre un 3.9% CAGR entre 2026 y 2036, ya que los fertilizantes fosfatados siguen siendo centrales para la nutrición de los cultivos.
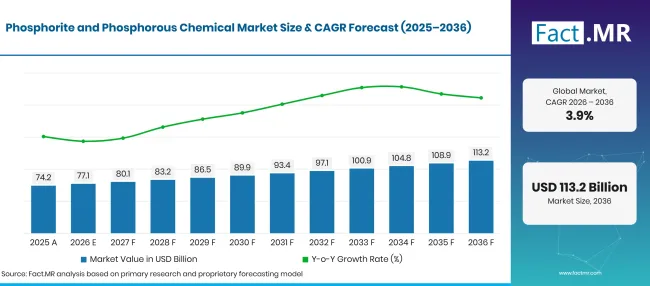
Factmr Phosphorite And Phosphorous Chemical Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 74.2 |
| 2026 | Estimación | 77.1 |
| 2036 | Previsión | 113.2 |
| CAGR 2026 a 2036 | Periodo de previsión | 3.9% |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
¿Cuáles son los números que definen el crecimiento del mercado de fosforita y productos químicos con fosforo?
Fact.MR estima que la oportunidad absoluta es de USD 36.1 mil millones entre 2026 y 2036.
- Motores de la demanda en el mercado
- Los fabricantes de fertilizantes fosfatados requieren entregas constantes de roca fosfórica y ácido fosfórico.
- Las mezcladoras de fertilizantes brasileñas compran grandes cantidades de nutrientes importados. Las estadísticas comerciales del Ministerio de Desarrollo de Brasil registraron 45.48 millones de toneladas métricas de importaciones de fertilizantes químicos en 2025 [2].
- Los proveedores agrícolas alemanes ajustan los pedidos de fertilizantes fosfatados según los planes de uso de cultivos y nutrientes.
- Segmentos clave analizados
- Por tipo de producto: Los fertilizantes representan 38.2% cuota en 2026, ya que los nutrientes fosfatados cubren las necesidades establecidas de producción agrícola.
- Por aplicación: La agricultura representa 42.1% cuota en 2026 porque el uso de nutrientes genera compras repetidas entre estaciones.
- Por canal de distribución: Las ventas directas capturan 44.3% cuota en 2026, ya que los grandes clientes industriales y de fertilizantes organizan volúmenes al por mayor con los fabricantes.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los productores integrados pueden coordinar el procesamiento de roca con la producción de ácido, ayudándoles a gestionar la calidad de las materias primas y los calendarios de plantas. Los compradores comparan los costes de nutrientes entregados, las especificaciones de lotes y la fiabilidad del suministro al elegir entre materiales nacionales e importados."
- Implicaciones estratégicas
- Los grupos mineros deben adaptar los planes de beneficiación de roca a la calidad requerida por las plantas de ácido fosfórico, ya que las impurezas afectan los costes de procesamiento aguas abajo.
- Los fabricantes de fertilizantes deben planificar la producción estacional en función de las necesidades de nutrientes de los cultivos y los calendarios de entrega en puertos, principalmente cuando se trata de roca importada o fosfatos terminados.
- Los compradores de productos químicos industriales deben calificar los grados alimentarios o técnicos por separado del ácido de grado fertilizante para mantener las especificaciones del producto claras.
Se prevé que Alemania alcance 4.7% CAGR donde la planificación de fertilizantes especializados afecte a la compra de fosfatos. Brasil sigue en 4.3% ya que el suministro de nutrientes de los cultivos depende tanto del procesamiento nacional como de las importaciones. Se estima que Estados Unidos está en 3.9% con la minería y la producción de ácidos ya consolidadas. Se proyecta que el Reino Unido alcance 3.5% en medio de opciones más estrictas de uso de nutrientes. Japón registra una previsión 3.1% ya que las materias primas de fertilizantes importadas siguen siendo centrales para el suministro.
¿Cómo se desglosa el mercado de productos químicos fosforosos y fosforosos por segmentos?
Fact.MR estima que los fertilizantes lideran el tipo de producto en 38.2%; Agricultura lidera la aplicación en 42.1%; Leads de ventas directas en el canal de distribución en 44.3%.
¿Qué tipo de producto domina?
Los fertilizantes representan 38.2% parte en 2026.
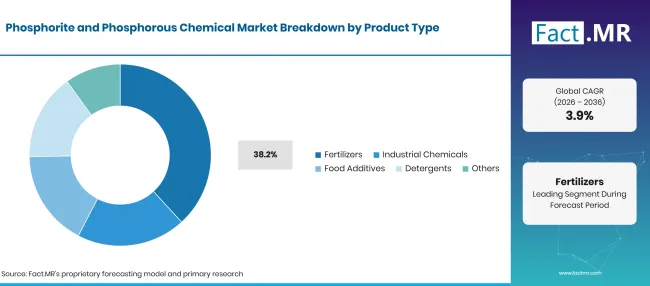
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Product Type | Source: Fact.MR
| Tipo de producto | Compartir (2026) |
|---|---|
| Fertilizantes (segmento líder) | 38.2% |
| Otros segmentos combinados | 61.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
El uso principal de la roca fosfática es la producción de fertilizantes, que se convierten en ácido fosfórico y nutrientes de cultivos. El fósforo es un nutriente importante para el crecimiento de las plantas y el desarrollo radicular. Los agricultores aplican fertilizantes fosfatos para proporcionar fósforo. La demanda está impulsada por la economía agrícola y las necesidades de los cultivos. Las empresas que operan tanto minas como plantas de procesamiento suelen tener un mayor control sobre el suministro de materias primas y la planificación de la producción.
¿Qué lidera el segmento de Aplicaciones?
La agricultura representa 42.1% cuota en 2026.
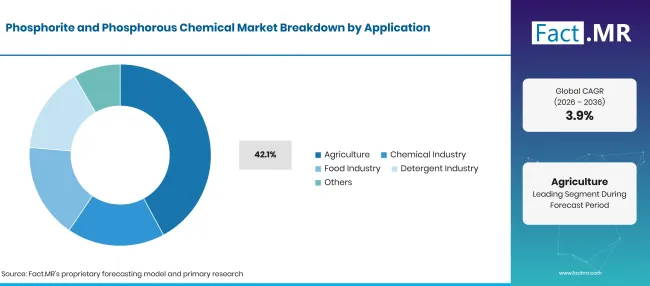
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Agricultura (segmento líder) | 42.1% |
| Otros segmentos combinados | 57.9%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
La agricultura absorbe nutrientes fosfatados en ciclos de compra repetidos ligados a la siembra y las condiciones del suelo. Las mezcladoras de fertilizantes eligen entre productos fosfatos terminados y materias insumas según la capacidad de la planta. Los asesores de cultivos también influyen en la elección del producto cuando los análisis del suelo muestran una necesidad de nutrientes.
¿Cómo influye el canal de distribución en las ventas?
Las ventas directas capturan 44.3% cuota en 2026.
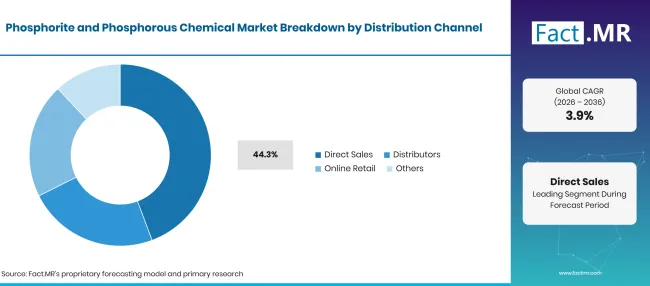
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribución | Compartir (2026) |
|---|---|
| Ventas Directas (Segmento líder) | 44.3% |
| Otros segmentos combinados | 55.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
Las ventas directas son comunes entre minas de fosfato y productores químicos integrados que envían volúmenes contratados a plantas de fertilizantes u otros grandes procesadores. Los clientes de larga trayectoria esperan una calidad uniforme del material, así como la entrega conforme al calendario acordado.
¿Qué está acelerando la adopción del mercado de fosforita y productos químicos del fósforo, y qué la está frenando?
Las compras de nutrientes de cultivos apoyan las ventas; los costes de procesamiento de minerales y la exposición al comercio limitan la flexibilidad.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Aplicación de fosfatos agrícolas | +0.8% | Global | A medio plazo (2–4 años) |
| Procesamiento integrado de roca a ácido | +0.7% | América del Norte, África | A largo plazo (>= 4 años) |
| Requisitos para la importación de fertilizantes a granel | +0.6% | América Latina, Asia Oriental | A corto plazo (<= 2 años) |
| Usos químicos de alta pureza | +0.5% | Europa, Asia Oriental | A medio plazo (2–4 años) |
| Pedidos de distribuidores estacionales | +0.4% | Global | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Procesamiento eficiente de ácidos | +0.7% | Global | A largo plazo (>= 4 años) |
| Corrientes de fósforo recuperadas | +0.6% | Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
| Grados especiales de alimentos y productos químicos | +0.5% | Global | A medio plazo (2–4 años) |
| Distribución agrícola más estrecha | +0.4% | América Latina | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Calidad del mineral y costes de beneficiación | -0.8% | Global | A largo plazo (>= 4 años) |
| Exposición a importaciones y mercancías | -0.6% | Brasil, Japón | A corto plazo (<= 2 años) |
| Límites de aplicación de nutrientes | -0.5% | Europa | A medio plazo (2–4 años) |
| Cualificación de grado químico | -0.4% | Global | A medio plazo (2–4 años) |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
¿Qué países están ampliando el mercado de fosforita y productos químicos del fósforo hasta 2036?
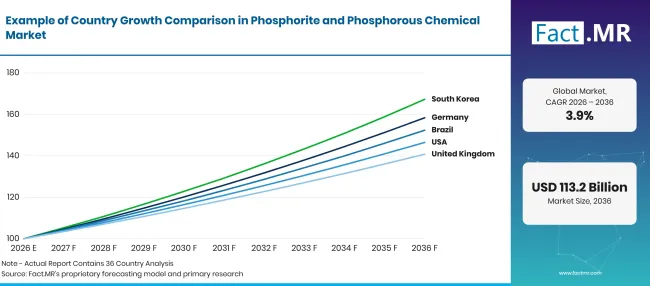
Factmr Phosphorite And Phosphorous Chemical Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemania | 4.7% |
| Brasil | 4.3% |
| Estados Unidos | 3.9% |
| Reino Unido | 3.5% |
| Japón | 3.1% |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
¿Por qué Alemania lidera el crecimiento de productos químicos de fosfato?
4.7% CAGR, respaldado por el uso regular de fertilizantes y aplicaciones industriales de fosfatos.
Alemania tiene demanda de productos fosfatados tanto por parte de usuarios agrícolas como industriales. Destatis informó de 50,856 toneladas métricas de P₂O₅ en ventas nacionales de fertilizantes fosfatos durante el primer trimestre de 2026 [3]. Los proveedores de fertilizantes planifican las entregas en función de los requisitos de cosechas estacionales. Los clientes industriales seleccionan los productos fosfatados en función de las necesidades de calidad y pureza.
¿Cómo está Brasil expandiendo las ventas de productos químicos fosfato?
4.3% CAGR, impulsado por grandes requerimientos de fertilizantes y el aumento de la capacidad de procesamiento local.
Brasil depende en gran medida de los nutrientes de los cultivos y continúa ampliando su capacidad de procesamiento de fosfatos. La Agencia Nacional de Minería informó de una producción anual prevista de 1.05 millones de toneladas métricas de fertilizantes fosfatados en el proyecto Santa Quitéria [5]. Las empresas de fertilizantes necesitan suministros fiables antes de las principales temporadas de siembra. Los movimientos del tipo de cambio y el coste de los materiales importados también influyen en las decisiones de compra.
¿Qué apoya la venta de productos químicos de fosfato en Estados Unidos?
3.9% CAGR, moldeada por la producción nacional de fosfato y roca y la conversión integrada de ácidos.
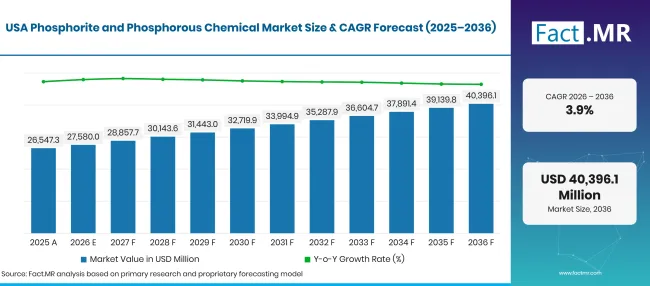
Factmr Phosphorite And Phosphorous Chemical Market Forecast Usa | Source: Fact.MR
Estados Unidos cuenta con una gran industria minera de fosfato que suministra fertilizantes y productos químicos. El Servicio Geológico de EE. UU. estimó 20 millones de toneladas métricas de producción de roca fosfosa comercializable en 2025 [1]. La producción local de fosfato ayuda a mantener un suministro constante de materias primas para las industrias aguas abajo. Los compradores especializados seleccionan productos fosfatados en función de la calidad, concentración y necesidades de rendimiento.
¿Cómo está gestionando el Reino Unido la demanda de productos químicos de fosfato?
3.5% CAGR, apoyado por la aplicación medida de fertilizantes y la distribución química especializada.
El Reino Unido utiliza fertilizantes fosfatados de forma más específica, con compras a menudo basadas en los requerimientos de cultivos y suelos. Defra informó de un uso medio de fertilizantes fosfatados de 10 kg por hectárea en cultivos y pastos en 2024 [4]. La demanda de fertilizantes está estrechamente vinculada a programas agrícolas anuales más que a grandes aumentos de volumen.
¿Por qué Japón depende más de la planificación de inventarios de fosfatos?
3.1% CAGR, influenciado por materias primas de fertilizantes importadas y stocks gestionados estrictamente.
Japón depende en gran medida de materiales fosfatados importados, lo que hace que los precios y los costes de envío sean factores importantes en las decisiones de compra. El Ministerio de Agricultura informó de 2.4 meses de cobertura de reservas de fosfato de amonio a finales de marzo de 2026 [6]. Las empresas de fertilizantes ajustan las compras para satisfacer las necesidades locales de cultivos y la demanda estacional.
¿Quién lidera el mercado de fosforita y productos químicos del fósforo?
El mercado del fosfato incluye empresas que extraen roca fosfática así como aquellas que producen productos fertilizantes. Mosaic y OCP Group operan tanto en la minería como en la producción de fertilizantes, lo que les da control sobre el suministro y procesamiento de materias primas. Nutrien, EuroChem y PhosAgro también están activos en la producción de fertilizantes fosfatados.
ICL Group y J.R. Simplot ofrecen fertilizantes y productos químicos a base de fosfato. Innophos se centra en ingredientes fosfatados especiales utilizados en aplicaciones alimentarias e industriales. Yara incluye productos fosfatados dentro de su gama más amplia de fertilizantes. CF Industries es principalmente conocida por sus fertilizantes nitrogenados, por lo que su implicación en productos fosfatados es menor que la de los productores integrados de fosfato.
¿Qué empresas son los proveedores clave?
Las empresas clave incluyen The Mosaic Company; OCP Group; Nutrien Ltd.; Yara International ASA; EuroChem Group AG; PhosAgro; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings; J.R. Simplot Company.
- La Compañía Mosaic
- Grupo OCP
- Nutrien Ltd.
- Yara International ASA
- EuroChem Group AG
- PhosAgro
- ICL Group Ltd.
- CF Industries Holdings
- Innophos Holdings
- Compañía J.R. Simplot
¿Cómo se segmenta el mercado?
-
Tipo de subproducto
- Fertilizantes
- Productos químicos industriales
- Aditivos alimentarios
- Detergentes
- Otros
-
Por aplicación
- Agricultura
- Industria química
- Industria alimentaria
- Industria de detergentes
- Otros
-
Por canal de distribución
- Ventas directas
- Distribuidores
- Venta online
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Bibliografía
- [1] BASF SE. (2025, noviembre 5). Hyundai Transys y BASF presentan asiento conceptual modular utilizando TPU Elastollan® con tecnología de espuma por inyección SCF.
- [2] Covestro AG. (2025, julio 16). Covestro lanza espuma de encapsulación retardante de llama avanzada para baterías de vehículos eléctricos.
- [3] Statistisches Bundesamt (Destatis). (2026, febrero 6). Producción en diciembre de 2025: -1.9% respecto al mes anterior.
- [4] Statistisches Bundesamt (Destatis). (2026, mayo 21). El superávit de exportación en el comercio con Estados Unidos bajó 30.5% en 1trimestre de 2026 en comparación con el mismo trimestre del año anterior.
- [5] Oficina del Censo de EE. UU. (2026, septiembre 1). Valor de la construcción puesta en marcha en un resumen: julio de 2026.
- [6] Oficina del Censo de EE. UU. (2026, septiembre 1). Gastos en construcción (Construcción en marcha): julio de 2026.
- [7] Ministerio de Economía, Comercio e Industria. (2025, junio 9). Estrategia de Transformación Digital de Movilidad (DX) actualizada.
- [8] Statistisches Bundesamt (Destatis). (2026, agosto 7). Exportaciones en junio de 2026: +0.9% en mayo de 2026.
- [9] Oficina de Estadísticas Laborales de EE. UU. (2026, octubre 2). Fabricación de plásticos y productos de caucho: NAICS 326.
- [10] Departamento de Transporte. (2026, abril 29). Estadísticas de licencia de vehículos: 2025.
- [11] Asociación Alemana de la Industria Automovilística. (2026, enero 5). Producción de turismos en 2025 ligeramente por encima del año anterior ' nivel S.
- [12] Asociación Alemana de la Industria Automovilística. (2026, febrero 16). Producción de automóviles.
Este informe aborda
- El informe examina la relación entre el suministro de roca y las ventas de fertilizantes fosfatados o productos químicos de fósforo terminados.
- El análisis de segmentos explica por qué fertilizantes y agricultura son los principales usos previstos para la prevision.
- El análisis de canales aborda contratos directos y el papel que desempeñan los distribuidores químicos.
- Las comparaciones por países examinan la exposición a las importaciones de fosfato y la producción nacional en cinco mercados.
- La visión competitiva separa a los fabricantes de fertilizantes integrados de los proveedores especializados en fosfatos.
- El análisis de costes considera la calidad de la roca, las plantas de conversión y las condiciones de transporte para materiales a granel.
¿Qué cubre el mercado de productos químicos fosforíticos y fosforosos?
El mercado abarca productos derivados de fosforita y fosfato extraídos vendidos para uso agrícola o industrial. Los fertilizantes terminados y el ácido fosfórico se incluyen cuando se encuentran dentro de la cadena de valor indicada. Los grados químicos se distinguen por su uso final y las especificaciones del producto.
¿Qué incluye el alcance?
Se incluyen la producción de minerales fosfatados, la conversión de ácido fosfórico y los fertilizantes fosfatados. Se cubren los alimentos aguas abajo y los fosfatos industriales cuando sus ventas reflejan el uso de productos químicos de fósforo.
¿Qué se excluye del alcance?
La evaluación excluye ventas no relacionadas de nitrógeno y potasa que no contienen componente fosfato. También excluye los servicios mineros independientes que no representan la venta de roca fosfatada o productos químicos fosfatados.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
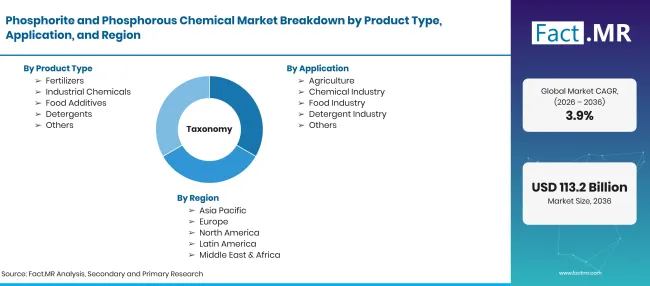
Factmr Phosphorite And Phosphorous Chemical Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones entre 2026 y 2036; 3.9% CAGR |
| Definición del mercado | Roca fosfática y productos químicos de fósforo aguas abajo utilizados en fertilizantes y aplicaciones industriales. |
| Tipo de producto | Fertilizantes; Productos químicos industriales; Aditivos alimentarios; Detergentes; Otros |
| Aplicación | Agricultura; Industria Química; Industria Alimentaria; Industria de Detergentes; Otros |
| Canal de distribución | Ventas directas; Distribuidores; Venta online; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | La Compañía Mosaic; Grupo OCP; Nutrien Ltd.; Yara International ASA; EuroChem Group AG; PhosAgro; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings; Compañía J.R. Simplot |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Previsiones de valor de mercado y segmentos con evidencia oficial de minerales, agricultura y comercio. |
Fuente: análisis de Fact.MR. Actualizado el 14 de octubre de 2026
Preguntas frecuentes
¿Qué tamaño tiene el mercado en 2026?
¿Cuál es la CAGR entre 2026 y 2036?
¿Qué tipo de producto tiene la mayor cuota de pronóstico?
¿Qué canal de distribución lidera?
¿Qué empresas participan?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF