- Market Value (2025): USD 803.7 Mn
- Estimated Value (2026): USD 902.8 Mn
- Forecast Value (2036): USD 2887.7 Mn
- CAGR (2026-2036): 12.3%
¿Cuánto se prevé que valdrá el mercado de soluciones de autoescaneo minorista para 2036?
USD 902.8 millones en 2026 hasta USD 2887.7 millones para 2036, en un 12.3% CAGR.
- El mercado minorista de soluciones de autoescaneo fue valorado en USD 803.7 millones en 2025.
- Se prevé que la demanda aumente de USD 902.8 millones en 2026 a USD 2887.7 millones en 2036.
- Se prevé que el mercado crezca a 12.3% CAGR durante 2026 y 2036, a medida que las redes de tiendas amplíen el autoescaneo e inviertan en una gestión de transacciones más fiable.
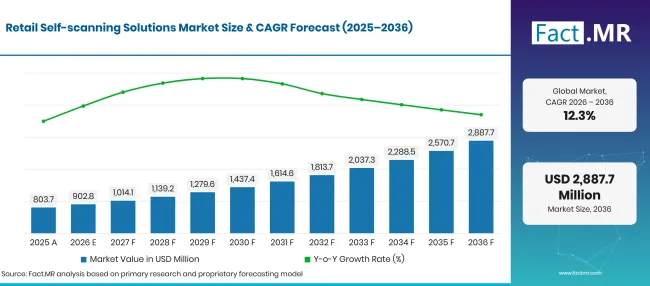
Retail Self Scanning Solutions Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD millones) |
|---|---|---|
| 2025 | Actualidad | 803.7 |
| 2026 | Estimación | 902.8 |
| 2036 | Previsión | 2887.7 |
| CAGR 2026 a 2036 | Periodo de previsión | 12.3% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cuáles son los datos definitorios detrás del crecimiento del mercado de soluciones de autoescaneo minorista?
La previsión añade USD 1984.9 millones en ingresos anuales entre 2026 y 2036. El equipo sigue siendo el componente más importante, pero la decisión de gasto más relevante es cómo operar ese equipo en cientos de transacciones ordinarias y múltiples tiendas. Las interfaces de precios, la recuperación de cestas y las intervenciones del personal generan demanda de servicios y software tras la instalación. Los minoristas que no logran controlar esos costes pueden ampliar su patrimonio de dispositivos sin mejorar la economía de la caja.
- Motores de la demanda en el mercado
- La transición del código de barras establece un calendario concreto para partes del mercado. GS1& #39; s Guía de diciembre de 2025 establece que los sistemas gestionen tanto identificadores lineales como 2D para finales de 2027. [3] Esta es una ambición de preparación para la industria más que un plazo legal, pero expone una brecha entre poseer un escáner de imágenes y procesar correctamente la información. La demanda de software de código de barras se extenderá a la interpretación de datos e integración en punto de venta, no solo al hardware de reemplazo.
- La pérdida de mercancía es otra barrera para el despliegue. ECR Retail Loss analizó la influencia del personal, el diseño y la tecnología en la precisión fija de las cajas de autoservicio en su estudio de 2026. [4] La investigación no cuantifica las pérdidas de todas las formas de autoescaneo móvil. Incluso dentro de ese límite, la implicación es clara: una mayor proporción de transacciones operadas por los clientes crea más ocasiones para escaneos perdidos, intervenciones y fallos de control. Esos costes operativos pertenecen al caso de inversión desde el principio.
- Las diferencias entre precios y promociones suelen hacerse visibles solo cuando el comprador llega al punto de pago. En ese momento, el cliente ya ha invertido tiempo en la cesta y es menos tolerante con un reinicio. Los proveedores que conectan el escaneo con el minorista ' las normas de precios en tiempo real y fidelidad abordan un fallo más costoso que una lectura lenta del código. En los quioscos de autoservicio, el acceso del personal y la ubicación de los controles de pago pueden determinar si un problema se resuelve rápidamente o se convierte en una cola.
- Un despliegue en varias tiendas añade otra capa de riesgo: un error de configuración puede repetirse en todo el patrimonio. La monitorización de dispositivos y las versiones controladas de software ayudan a los minoristas a distinguir un fallo aislado en el escáner de un problema sistémico de pago o precios. Las medidas más útiles son las transacciones incompletas, las solicitudes de asistencia repetidas y los errores de conciliación, no el recuento principal de instalaciones.
- Segmentos clave analizados
- Por componente: El hardware tendrá 42.3% de ingresos en 2026. Los ciclos de renovación y el mantenimiento de dispositivos siguen siendo relevantes incluso cuando el software se vuelve más importante para el rendimiento operativo.
- Por tecnología: Escaneo de códigos de barras con 44.0% en 2026. Su posición convierte en el soporte para identificadores de productos existentes y la transición a códigos D 2un problema centralizado de compras.
- Por aplicación: Los supermercados/hipermercados contribuyen con 45.0% de los ingresos de 2026. Sus variadas cestas y normas promocionales exponen más excepciones a transacciones que una tienda con poca disponibilidad.
- Por modo de despliegue: On-Premises representa 56.8% de ingresos en 2026. La continuidad de las transacciones en tienda sigue teniendo peso junto con el atractivo de la gestión central.
- Por usuario final: Los minoristas representan 65.0% de ingresos en 2026. Controlan la inversión y absorben las consecuencias operativas, aunque los compradores realizan los escaneos.
- Opinión de un analista en Fact.MR
- Shambhu Nath Jha, Consultor Principal, Fact.MR
- El mercado está pasando de una decisión de compra impulsada por el dispositivo a una basada en transacciones. Un escáner que lee rápidamente no crea valor si el cliente no puede pagar el precio mostrado en la estantería, corregir un artículo u obtener ayuda sin empezar de nuevo. Eso hace que las transacciones completadas, las intervenciones del personal y la precisión de conciliación sean indicadores más fuertes de la calidad del despliegue que el número de equipos. El hardware seguirá siendo una parte sustancial del gasto, pero la diferenciación reside cada vez más en la integración y el soporte. Los proveedores capaces de resolver los mismos problemas recurrentes en todo un parque minorista están mejor posicionados para la renovación y expansión. Hay poco argumento económico para un lector más rápido cuando las excepciones no resueltas a precios o pagos siguen siendo la limitante vinculante.
- Implicaciones estratégicas
- La economía de la tienda debería determinar el modelo de asistencia antes de añadir otro dispositivo. El coste de una intervención depende de la rapidez con la que se alerta al personal, de si pueden identificar el problema y de si la cesta sobrevive a la interrupción. Durante los periodos punta, varias excepciones simultáneas pueden convertir cajas nominalmente independientes de nuevo en un cuello de botella de servicio con personal.
- La inversión en lectores RFID fijos solo tiene sentido cuando el minorista cuenta con una cobertura de etiquetado adecuada y una forma fiable de resolver lecturas ambiguas. Una categoría de mercancía de alto valor o etiquetada de forma consistente puede soportar el caso; una variedad mixta con controles de etiquetas débiles puede no hacerlo. La comparación relevante es el coste por transacción precisa, incluyendo excepciones y mantenimiento.
- Cuando las etiquetas de estantería, las ofertas de fidelidad y los totales de cestas discrepan, los compradores tienden a descubrir el problema en el peor momento de la transacción. La integración con estanterías inteligentes solo importa si las identidades de los productos y las actualizaciones de precios se mantienen consistentes hasta el pago. Una estantería conectada no es una solución a la gobernanza inconsistente de precios en otras partes de la tienda.
- La responsabilidad del servicio suele subestimarse en los casos de pago con proveedores mixtos. Un reemplazo de escáner no repara un fallo en la interfaz de precios; una actualización de software puede no restaurar un pago interrumpido. Los contratos que asignan la responsabilidad a través de estos límites pueden acortar las interrupciones y evitar que el mismo defecto se repita en varias tiendas.
Brasil tiene la CAGR más rápida entre los cinco países perfilados, seguida de Japón y Alemania. Estados Unidos representa una oportunidad de despliegue relativamente madura. No se trata de una curva de adopción uniforme: las instalaciones más recientes afrontan costes de integración y soporte, mientras que los establecimientos consolidados necesitan cada vez más mejoras en las transacciones y controles completados. Las estrategias por país deberían reflejar dónde se sitúa realmente la limitación operativa.
¿Cómo se desglosa el mercado de soluciones de autoescaneo minorista por segmento?
42.3%de hardware ; 44.0%de escaneo de códigos de barras ; Supermercados/Hipermercados 45.0%; 56.8%Locales ; Minoristas 65.0% en 2026.
¿Por qué el hardware sigue siendo el componente más importante de los ingresos por autoescaneo?
El segmento de Hardware lidera Componentes con una 42.3% participación en ingresos en 2026.
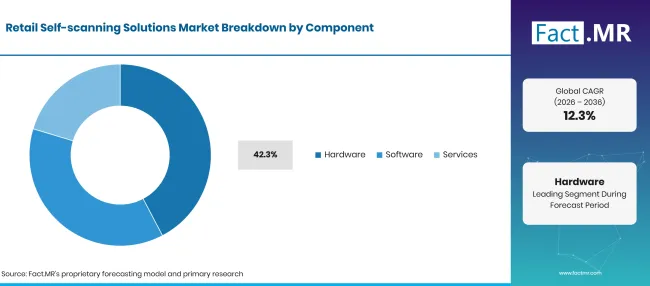
Retail Self Scanning Solutions Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Hardware (segmento principal) | 42.3% |
| Otros segmentos combinados | 57.7% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
El hardware genera 42.3% de ingresos, lo que hace que la fiabilidad y los ciclos de renovación de los dispositivos sean comercialmente importantes, incluso cuando el gasto en software crece. Para las unidades portátiles propiedad de tiendas, la carga, la prevención de pérdidas, las roturas y el tiempo de respuesta entre compras se convierten en costes operativos recurrentes. El equipo fijo enfrenta una carga diferente, incluyendo el acceso a pantallas, periféricos de pago y interrupciones del servicio durante las reparaciones. La capacidad citada de un lector' la capacidad citada por sí sola no describe ninguno de los dos perfiles de coste. El escaneo de llevar tu propio teléfono cambia el requisito de capital pero no la responsabilidad de una compra completada. El minorista sigue necesitando registros fiables de productos, pagos y soporte; la propiedad del dispositivo' s simplemente se traslada fuera de la tienda. Por tanto, la economía del hardware móvil y propiedad de la tienda debería compararse a lo largo de toda la transacción y no por el coste inicial del escáner.
¿Qué mantiene el escaneo de códigos de barras centralizado a medida que los códigos comerciales se vuelven más operativos?
El segmento de Escaneo de Códigos de Barras lidera la Tecnología con una 44.0% cuota de ingresos en 2026.
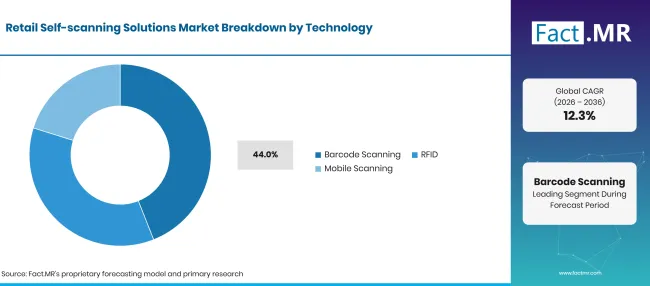
Retail Self Scanning Solutions Market Breakdown Technology | Source: Fact.MR
| Tecnología | Compartir (2026) |
|---|---|
| Escaneo de códigos de barras (segmento principal) | 44.0% |
| Otros segmentos combinados | 56.0% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
El escaneo de códigos de barras genera 44.0% de ingresos porque los minoristas ya operan en torno a identificadores de producto reconocidos. El problema a corto plazo es la compatibilidad. Un nuevo formato de código aporta poco valor si la cesta registra el artículo, cantidad o precio incorrectos. Los minoristas necesitan que los datos se interpreten de forma consistente en pagos, devoluciones y promociones de precios antes de que el código más rico sea útil operativamente. GS1 explícitamente prevén códigos de barras lineales y códigos D 2funcionando juntos; un escáner de imágenes por sí solo no establece la preparación. [3] Eso convierte la transición en un programa de integración y prueba. Las tiendas deben comprobar los códigos que los proveedores imprimen realmente, cómo los gestiona el software de punto de venta y qué ocurre cuando falta información o se duplica.
¿Por qué los supermercados y hipermercados presentan la mayor oportunidad de aplicación?
Los supermercados/hipermercados representan 45.0% de los ingresos por aplicaciones en 2026.
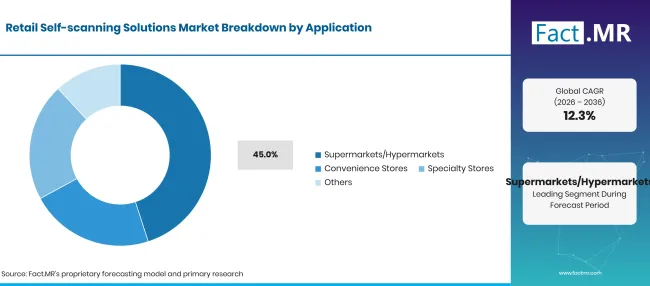
Retail Self Scanning Solutions Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Supermercados/Hipermercados (Segmento líder) | 45.0% |
| Otros segmentos combinados | 55.0% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Los supermercados y hipermercados representan 45.0% de los ingresos por solicitud, situando las cestas mixtas en el centro del mercado. Los productos sueltos, los múltiples, los productos pesados y las ofertas cambiantes crean más oportunidades de desajuste de cestas que un surtido reducido. Escanear durante la compra puede mejorar la experiencia de pago final, pero solo si estas excepciones se gestionan antes de que el comprador llegue a la caja. Un artículo no resuelto puede alterar toda una cesta. Una corrección de cantidad, una etiqueta ilegible o una compra con restricción de edad pueden requerir un empleado incluso cuando los productos restantes escanean normalmente. Por tanto, la economía depende de la frecuencia de intervenciones y el tiempo de respuesta, así como del rendimiento del cliente. La disposición de la tienda puede amplificar o reducir el coste de cada excepción.
¿Por qué el despliegue local mantiene una posición de liderazgo?
El segmento On-Premises lidera el Modo Despliegue con una 56.8% participación de ingresos en 2026.
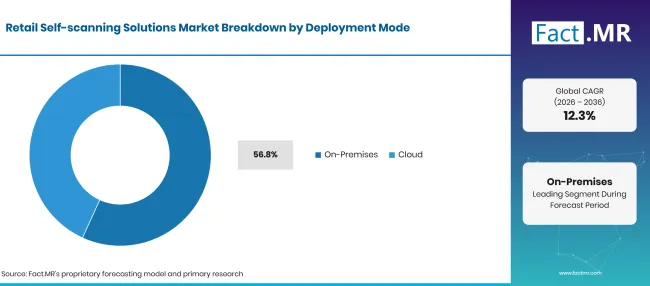
Retail Self Scanning Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Modo de despliegue | Compartir (2026) |
|---|---|
| En las instalaciones (segmento principal) | 56.8% |
| Otros segmentos combinados | 43.2% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Los sistemas locales conservan una 56.8% de share porque la continuidad de la compra es un requisito a nivel de tienda. El procesamiento local puede limitar la dependencia de una conexión externa, pero no si las funciones principales de precios o pago siguen requiriendo un servicio remoto. La distinción es operativa más que ideológica: el arreglo adecuado es aquel que completa las transacciones y las concilia de forma fiable durante fallos rutinarios. Las grandes cadenas necesitan supervisión central y actualizaciones constantes, mientras que las tiendas individuales necesitan una ejecución fiable. Esas necesidades pueden coexistir. Las preguntas de adquisiciones más útiles se refieren a procedimientos de recuperación, control de configuración y quién es el propietario de una caída, en lugar de tratar ' cloud' y ' local' como descripciones completas de la arquitectura operativa.
¿Cómo influyen las prioridades de los minoristas en un servicio operado por los compradores?
El segmento de Minoristas lidera el Usuario Final con una 65.0% cuota de ingresos en 2026.
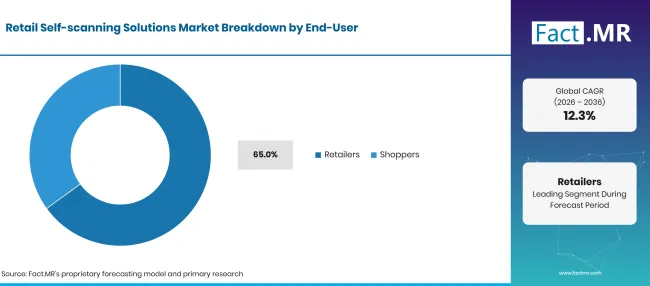
Retail Self Scanning Solutions Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Minoristas (Segmento líder) | 65.0% |
| Otros segmentos combinados | 35.0% |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Los minoristas representan 65.0% de ingresos porque compran y mantienen el servicio, establecen reglas de precios y asumen los costes de errores y reducción. Una experiencia favorable del cliente favorece la adopción, pero no puede compensar las transacciones que la tienda no puede conciliar. La decisión de inversión es, por tanto, un equilibrio entre ventas completadas, personal y costes de control, no simplemente un paso más rápido por la cola. Los compradores deciden si usar el servicio, pero normalmente no compran su infraestructura subyacente. Su tolerancia a la incertidumbre es baja: necesitan ver qué hay en la cesta, corregir un error y finalizar el pago. Los minoristas deben preservar esas acciones simples mientras aplican controles que impidan que los productos no registrados salgan de la tienda. La adopción es más duradera cuando ninguno de los objetivos domina al otro.
¿Qué hace sostenible un despliegue auto-escaneado tras el lanzamiento inicial?
Se pone a prueba un despliegue cuando una transacción falla en una hora punta. Los precios faltantes, los intentos de pago abandonados y las solicitudes de ayuda son eventos operativos rutinarios, no casos límite. Si resolverlos hace que los clientes se fijen en un carril con personal, la tienda pierde parte del beneficio de mano de obra y capacidad que justificaba el autoescaneo en primer lugar.
La próxima decisión de inversión debe seguir la evidencia operativa. Altos niveles de cestas incompletas pueden indicar una interfaz deficiente; disputas recurrentes sobre precios apuntan a problemas de datos de producto; aprobaciones frecuentes pueden indicar personal y políticas. Añadir dispositivos no resolverá las tres cosas. La integración, el soporte y la pérdida de mercancías son limitaciones importantes a escala, especialmente cuando los pilotos se copian en tiendas con diferentes distribuciones o combinaciones de productos.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Expansión del escaneo operado por el cliente en redes de tiendas | +1.3% | Alemania, Japón, Brasil, Estados Unidos | 2026 a 2032 |
| Integración del escaneo con precios, fidelización y pagos | +0.9% | Global | 2026 a 2031 |
| Preparación para la coexistencia de códigos de barras lineal y 2D | +0.6% | Europa, Norteamérica, Asia Pacífico | 2026 a 2029 |
| Reemplazo y renovación de hardware de escaneo muy utilizado | +0.7% | Alemania, Estados Unidos, Reino Unido, Japón | 2027 a 2034 |
| Software operativo que soporta un despliegue consistente en múltiples tiendas | +0.5% | Cadenas minoristas en todo el mundo | 2027 a 2036 |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Mejor gestión de excepciones y herramientas de asistencia al personal | +0.8% | Europa, Norteamérica, Japón | 2026 a 2031 |
| Escaneo móvil vinculado a una aplicación de tienda existente | +0.6% | Brasil, Europa, Estados Unidos | 2027 a 2034 |
| Compras habilitadas con RFID en categorías de mercancías etiquetadas adecuadas | +0.4% | Japón, Europa, Norteamérica | 2028 a 2036 |
| Monitorización gestionada y soporte para conjuntos de almacenes distribuidos | +0.7% | Global | 2027 a 2033 |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Pérdida de mercancía y captura inexacta de la cesta | -0.9% | Global | 2026 a 2036 |
| Integración con sistemas de precios y pagos fragmentados | -0.6% | Minoristas con urbanizaciones tecnológicas mixtas | 2026 a 2031 |
| Intervenciones frecuentes con los clientes y asistencia insuficiente | -0.5% | Supermercados y tiendas de conveniencia de gran tráfico | 2026 a 2032 |
| Equipamiento inicial y costes de despliegue | -0.4% | Brasil y los formatos minoristas sensibles a los costes en todo el mundo | 2026 a 2030 |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Qué países están ampliando el mercado de soluciones de autoescaneo minorista hasta 2036?
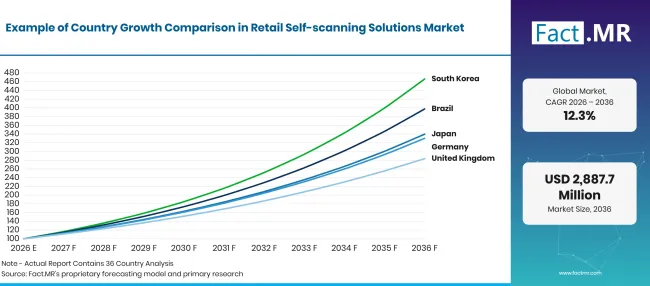
Retail Self Scanning Solutions Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 12.7% |
| Brasil | 14.8% |
| Estados Unidos | 9.6% |
| Reino Unido | 11.0% |
| Japón | 13.0% |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cómo cambia la base de escaneo móvil instalada Alemania y39# ; ¿cómo cambia la oportunidad la base de escaneo móvil instalada de Alemania?
Alemania: 12.7% CAGR de 2026 a 2036. Una presencia de servicio consolidada abre margen para la ampliación y la mejora.
EHI registró autoescaneo móvil en 3,646 tiendas alemanas en su recuento de 2025, incluyendo formatos de mano, montados en carritos y smartphones. [2] Alemania ha superado por tanto una etapa puramente experimental al menos en parte de su base minorista. La cobertura instalada crea un mercado considerable para el mantenimiento, actualizaciones de software constantes y mejoras que reducen la fricción entre varios formatos de escaneo.
El siguiente paso de crecimiento no tiene por qué ser otra instalación. Los operadores pueden comparar cestas abandonadas, el tiempo de espera y disputas de precios entre tiendas para identificar qué ubicaciones están rindiendo por debajo del esperado. Un proveedor capaz de eliminar un problema recurrente de un servicio ya establecido tiene un argumento medible de renovación sin depender de números de dispositivos más altos.
¿Qué apoya la expansión más rápida de la previsión de Brasil&39# ; ¿Y la previsión de expansión más rápida de S?
Brasil: 14.8% CAGR de 2026 a 2036. El crecimiento depende de hacer viable la inversión a nivel de tienda para desplegar y apoyar.
Brasil lidera la previsión de cinco países con 14.8%, pero la economía inicial de cada tienda importará más que la tasa de crecimiento nacional. La integración con el software de pago y retail existente puede convertir un lector asequible en un despliegue costoso. Un despliegue viable debe presupuestar soporte local y el tiempo del personal dedicado a superar las excepciones de transacciones, no solo la compra e instalación.
La escala favorecerá configuraciones que puedan repetirse sin tener que recrear el trabajo de integración en cada punto de venta. Donde los minoristas ya tienen aplicaciones de cliente ampliamente utilizadas, el escaneo móvil puede reducir los requisitos de dispositivos dedicados. Ese ahorro solo se mantiene si la aplicación mantiene los registros de cesta precisos y la recuperación de pagos sencilla.
¿Dónde pueden los minoristas de Estados Unidos mejorar el retorno de los despliegues ya establecidos?
Estados Unidos: 9.6% CAGR de 2026 a 2036. La finalización de transacciones ofrece una prueba de crecimiento más útil que el número de dispositivos por sí solo.
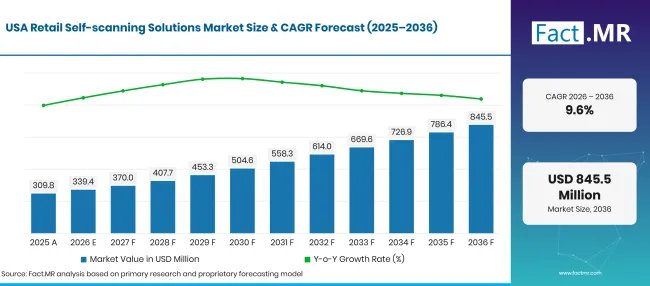
Retail Self Scanning Solutions Market Forecast Usa | Source: Fact.MR
Se proyecta que el mercado estadounidense alcance USD 339.4 millones en 2026. Dentro de esa importante oportunidad instalada, el gasto en renovación debe evaluarse en función de la causa real de los retrasos en las cajas. Algunas tiendas necesitan capacidad adicional; otras necesitan una mejor sincronización de precios o intervenciones más rápidas del personal. Tratar todo esto como escasez de hardware corre el riesgo de dirigir el capital hacia una restricción equivocada.
La oferta competitiva más fuerte es la que ayuda al minorista a cambiar la capacidad operativa sin comprometer el control de las transacciones. La fiabilidad del servicio, los acuerdos de asistencia flexibles y la coherencia de los datos en todo el parque pueden justificar la renovación incluso cuando añadir otra terminal apenas aporta mejoras. Esa es una propuesta diferente a la de la primera venta de despliegue.
¿Por qué los despliegues del Reino Unido deberían tratar la asistencia como parte del producto?
Reino Unido: 11.0% CAGR de 2026 a 2036. Rutinas de intervención claras ayudan a conectar la comodidad del cliente con el control de las transacciones.
ECR' la investigación de 2026 sobre cajas fijas incluyó respuestas de 39 minoristas y exploró la interacción entre tecnología, diseño e intervenciones del personal. [4] No es una estimación específica del Reino Unido sobre la pérdida por escaneo móvil, y no debe interpretarse como tal. Su relevancia para el mercado británico radica en el problema operativo que aísla: los clientes que necesitan ayuda deben poder completar la venta sin interrupciones excesivas.
El diseño de intervenciones afecta tanto al trabajo como a la satisfacción. Las alertas que llegan al empleado equivocado o pierden la cesta original generan trabajo repetido; reglas claras de escalada permiten al personal resolver las excepciones rápidamente. El objetivo no es eliminar la implicación humana a ningún precio, sino reservarla para eventos donde mejora la precisión o preserva una venta.
¿Cómo puede Japón convertir los servicios de escaneo compacto en una rutina de compra fiable?
Japón: 13.0% CAGR de 2026 a 2036. Interacción clara y recuperación rápida para el despliegue en diferentes distribuciones de tiendas.
Japón' la previsión de 13.0% apunta a un desafío de despliegue diferente: mantener un servicio utilizable en tiendas donde el espacio y el flujo de clientes pueden estar limitados. Añadir un punto de escaneo no mejorará el rendimiento si el área de asistencia obstruye la compra o si la interfaz deja a los clientes inseguros sobre el pago. El hardware compacto y el diseño de interacción claro tienen implicaciones operativas directas en ese entorno.
La elección tecnológica de un minorista #39; debe seguir los requisitos de mercancía y operación. Los arreglos de código de barras, RFID y móviles imponen diferentes exigencias en etiquetado, dispositivos y soporte, pero el cliente debe encontrar precios y comportamientos de pago consistentes. Los proveedores que pueden mantener esa coherencia en más de un formato tienen un caso más sólido para la extensión a través de un centro comercial.
¿Quién lidera el mercado de soluciones de autoescaneo minorista?
La brecha competitiva ya no es simplemente entre proveedores de equipos. Los minoristas también comparan quiénes pueden mantener correctos sus datos de cesta y pagos durante toda la transacción. NCR Voyix' el informe anual 2025 describe ofertas que combinan escaneo de códigos de barras, visión por ordenador y RFID, con gestión en la nube junto con la operación local. [5] Estas son capacidades informadas por proveedores, no resultados medidos de forma independiente; el rendimiento en el despliegue sigue siendo la prueba decisiva.
La continuidad corporativa también importa cuando se renuevan contratos de tienda de larga duración. NCR Corporation se convirtió en NCR Voyix Corporation en 2023. [5] Wincor Nixdorf fue adquirida en 2016 y ahora representa una identidad heredada dentro de Diebold Nixdorf, no un rival contemporáneo separado. [1] Los minoristas necesitan claridad sobre la parte actual responsable del servicio y soporte de software, especialmente cuando las integraciones de equipos y pagos cruzan los límites de los proveedores.
¿Qué empresas son los proveedores clave?
- Zebra Technologies
- Datalogic
- Honeywell International
- NCR Corporation
- Fujitsu Limited
- Diebold Nixdorf
- Toshiba Global Commerce Solutions
- Seiko Epson Corporation
- Panasonic
- Wincor Nixdorf
Bibliografía
- [1] Diebold, Incorporated. (2016, agosto 15). Diebold completa la adquisición de Wincor Nixdorf. [Nota de prensa].
- [2] Instituto de Comercio Minorista EHI. (2025, noviembre 5). Jede 18. Kasse ist eine SB-Kasse.
- [3] GS1. (2025, diciembre).2Códigos de barras D en la guía de implementación de puntos de venta al por menor (Versión 1.1.0).
- [4] Hopkins, M. (junio de 16de 2026). Informe de pérdidas en caja de autoservicio 2026. Pérdida en el comercio minorista ECR.
- [5] NCR Voyix Corporation. (2026). Informe anual 2025 (Formulario 10-K). Comisión de Bolsa y Valores de EE. UU.
Este informe responde
- ¿Por qué el hardware mantiene la mayor cuota de componentes?
- ¿Cómo afecta la transición a los códigos de barras 2D a la inversión en escaneo?
- ¿Qué hace que los despliegues de supermercados e hipermercados sean comercialmente distintos?
- ¿Cómo influyen el procesamiento local y la gestión en la nube en las decisiones de despliegue?
- ¿Qué requisitos de asistencia y reconciliación determinan la expansión entre países?
¿Qué abarca el mercado de soluciones de autoescaneo minorista?
El informe cubre las soluciones de autoescaneo minorista en cuanto a componentes, tecnologías, aplicaciones, modos de despliegue y usuarios finales. Examina la relación entre el escaneo operado por el cliente y la transacción en general, incluyendo registros de productos, precios, pagos y asistencia. La cobertura por país incluye Alemania, Brasil, Estados Unidos, Reino Unido y Japón. La evaluación competitiva considera proveedores de equipos y proveedores de plataformas de transacción, con identidades corporativas heredadas diferenciadas de las organizaciones actuales. Los estudios de pago fijo se utilizan con su alcance original y no se consideran mediciones directas de todos los formatos de escaneo móvil.
¿Qué incluye el alcance?
El ámbito incluido incluye Hardware, Software y Servicios que soportan el escaneo minorista operado por el cliente. Las categorías tecnológicas son Escaneo de Códigos de Barras, RFID y Escaneo Móvil, aplicados en Supermercados/Hipermercados, Tiendas de Conveniencia, Tiendas Especializadas y otros. La cobertura de despliegue incluye arreglos On-Premise y en la Nube, con Minoristas y Compradores tratados como relaciones distintas con el usuario final. Se consideran la gestión de cestas asociada, integración en cajas, gestión de dispositivos y soporte para la implementación cuando forman parte de la solución de autoescaneo.
¿Qué se excluye del alcance?
El mercado excluye el valor minorista de los bienes comprados mediante sistemas de autoescaneo, los ingresos generales del comercio online y los servicios de pago independientes sin función de autoescaneo. Los lectores de inventario de almacenes, los sistemas de seguimiento industrial y los equipos de escaneo exclusivos para el personal quedan fuera de su alcance a menos que se incorporen al servicio de atención al cliente cubierto. La infraestructura general de estanterías y el software de gestión de tiendas se discuten solo cuando sus interfaces afectan al autoescaneo, sin incluir sus ingresos no relacionados.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas a la industria.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
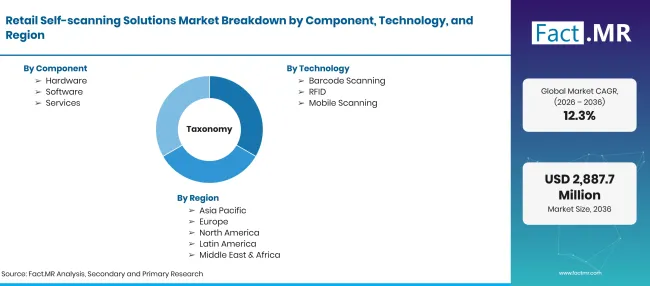
Retail Self Scanning Solutions Market Taxonomy 1 | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD 902.8 millones en 2026 hasta USD 2,887.7 millones para 2036 en 12.3% CAGR |
| Definición del mercado | Hardware, software y servicios relacionados que permiten a los clientes minoristas escanear productos y realizar compras utilizando escáneres portátiles, aplicaciones móviles y sistemas de pago de autoservicio. |
| Componente | Hardware; Software; Servicios |
| Tecnología | Escaneo de códigos de barras; RFID; Escaneo móvil; Otros |
| Aplicación | Supermercados/Hipermercados; Tiendas de conveniencia; Tiendas especializadas; Otros |
| Modo de despliegue | En las instalaciones; Nube |
| Usuario final | Minoristas; Consumidores; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Estados Unidos; Alemania; Reino Unido; Japón; Brasil |
| Empresas perfiladas | Zebra Technologies; Datalogic; Honeywell International; NCR Corporation; Fujitsu Limited; Diebold Nixdorf; Toshiba Global Commerce Solutions; Seiko Epson Corporation; Panasonic; Wincor Nixdorf |
| Periodo de previsión | 2026 a 2036 |
| Enfoque de Análisis de Mercado | Evaluación de arriba abajo y de abajo hacia arriba de las instalaciones minoristas, hardware de escaneo, integración de software, gestión de transacciones, servicios de mantenimiento y adopción a nivel de tienda. |
Fuente: análisis de Fact.MR. Actualizado el 27 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Hardware
- Software
- Servicios
-
Por tecnología
- Escaneo de códigos de barras
- RFID
- Escaneo móvil
-
Por aplicación
- Supermercados/Hipermercados
- Tiendas de conveniencia
- Tiendas especializadas
- Otros
-
Por modo de despliegue
- En las instalaciones
- Cloud
-
Por usuario final
- Comercios
- Compradores
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de soluciones de autoescaneo minorista?
¿Cuál es la tasa de crecimiento proyectada?
¿Qué categorías de componentes y tecnología lideran el mercado?
¿Qué categorías de aplicaciones y despliegue tienen las mayores cuotas de mercado?
¿Qué país crece más rápido entre los perfilados?
Quiénes elaboraron este informe

Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF