- Market Value (2025): USD 2.48 Bn
- Estimated Value (2026): USD 2.84 Bn
- Forecast Value (2036): USD 10.8 Bn
- CAGR (2026-2036): 14.3%
¿Cuánto vale la previsión del mercado de propulsores eléctricos inteligentes para 2036?
USD 2.8 mil millones en 2026 a USD 10.8 mil millones para 2036 en un 14.3% CAGR.
- El mercado de propulsiones eléctricas inteligentes estaba valorado en USD 2.48 mil millones en 2025, siendo los paquetes de baterías para plataformas de turismos la mayor parte de esos ingresos.
- Los ingresos aumentarán de USD 2.84 mil millones en 2026 a USD 10.8 mil millones en 2036 a medida que los fabricantes de automóviles consoliden más modelos en arquitecturas de transmisión eléctrica compartida.
- Un 14.3% CAGR de 2026 a 2036 seguirá a la baja de los precios de las células, lo que permite que los sistemas de tracción lleguen a coches más pequeños y a precios más bajos.
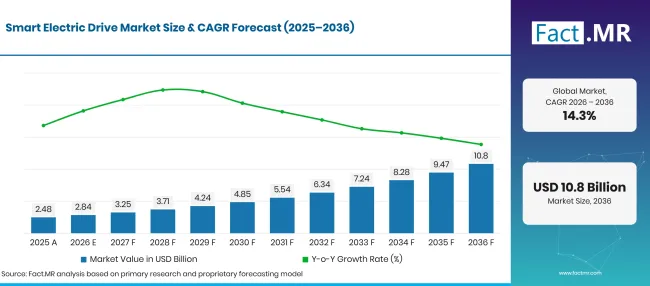
Smart Electric Drive Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 2.48 |
| 2026 | Estimación | 2.84 |
| 2036 | Previsión | 10.8 |
| CAGR 2026 a 2036 | Periodo de previsión | 14.3% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de Propulsores Eléctricos Inteligentes?
La década hasta 2036 añade USD 8.0 mil millones en nuevo valor, la mayoría de ellos procedentes de sistemas de transmisión impulsados por baterías en coches de pasajeros.
- Motores de la demanda en el mercado
- Los volúmenes de coches eléctricos siguen ampliando la base de los sistemas de propulsión. The International Agencia de Energía informó que las ventas de coches eléctricos crecieron 20% en 2025, superando los 20 millones de unidades, elevando su cuota del mercado global de automóviles a 25% [1]. Cada uno de esos vehículos necesita un motor de tracción, un inversor y un paquete de baterías adaptado a su plataforma.
- Celdas más baratas y presupuesto gratuito para mejores motores y electrónica de control. Los precios medios de las baterías disminuyeron 8% en 2025 debido a las ganancias en la fabricación, según la IEA [2]. Los fabricantes pueden utilizar ese margen para financiar inversores de carburo de silicio, motores refrigerados por aceite y software de conducción dentro del mismo precio del vehículo.
- Los compradores de flotas quieren datos de la conducción sobre los que puedan actuar. En junio de 2026, ZF anunció que su eje portal eléctrico AxTrax 2 LF para autobuses urbanos está disponible con un servicio opcional de revisión de salud que analiza los datos de la e-drive de forma remota para detectar fallos tempranos [3]. Los diagnósticos remotos convierten una unidad de transmisión en una fuente de disponibilidad y menor coste operativo para los operadores de transporte.
- Las unidades integradas tres en uno reducen el número de piezas. Combinar el motor, la caja de cambios y el inversor en una sola carcasa acorta los cables de los cables, reduce el peso y simplifica el montaje en la línea de vehículos.
- Segmentos clave analizados
- Por componente: La batería tendrá 38.4% participación en 2026, ya que el coste y la capacidad del paquete determinan la autonomía y gran parte de la lista de materiales del vehículo.
- Por aplicación: Los vehículos de pasajeros representarán 61.7% cuota en 2026 gracias a los lanzamientos de coches eléctricos en las categorías compacto, familiar y premium.
- Por tipo de transmisión: La tracción delantera captará 42.3% cuota en 2026, dado que una sola unidad de tracción delantera mantiene el empaquetado sencillo en plataformas pequeñas y medianas.
- Por tipo de carga: La carga enchufable mantendrá 87.4% cuota en 2026 gracias a su integración con los cargadores domésticos, laborales y públicos que ya utilizan los conductores.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los fabricantes de automóviles ahora juzgan la conducción eléctrica por eficiencia del sistema por kilovatio-hora, y eso favorece a los proveedores que ajustan el motor, el inversor y el software juntos. Celdas más baratas ampliarán la gama de vehículos que pueden transportar estos discos, pero los cambios de política en Estados Unidos y Europa seguirán siendo cautelosos en la búsqueda. Los proveedores con una familia de discos escalables en varias clases de potencia ganarán los programas más largos."
- Implicaciones estratégicas
- Los proveedores de sistemas de transmisión deberían construir familias modulares de motores e inversores que un fabricante pueda desplegar desde un coche urbano hasta un SUV grande sin necesidad de nueva validación para cada modelo.
- Los fabricantes de baterías deberían ampliar la oferta de fosfato de hierro litio, ya que las células LFP representaban más de 55% de las baterías de vehículos eléctricos desplegadas a nivel mundial en 2025 [2].
- Los fabricantes deberían planificar programas de impulsos que puedan absorber cambios en las políticas, ya que la Comisión Europea ha propuesto relajar el objetivo de2 de CO para coches y furgonetas nuevos de 100% a 90%, compensando las emisiones restantes [4].
- Los proveedores de vehículos comerciales deberían combinar unidades de transmisión con contratos de monitorización y servicio remotos, dado que los operadores de autobuses y furgonetas compran en tiempo de actividad y en costes de mantenimiento previsibles.
En 18.0% CAGR, Estados Unidos liderará el grupo mientras las ventas eléctricas se reconstruyen desde una base reducida tras el fin de los créditos federales para compras. El Reino Unido sigue en 16.9%, donde un mandato de vehículos de cero emisiones y una subvención para compradores mantienen a los fabricantes impulsando modelos eléctricos. Brasil publicará 16.0% sobre el aumento de las ventas de coches eléctricos y el impulso para el ensamblaje local de vehículos. Japón avanza a 13.8% mientras una subvención nacional mayor se opone a una cuota inicial muy baja. Alemania va por detrás en 11.9% porque su base de coches eléctricos ya es grande y los nuevos compradores dependen de una subvención vinculada a los ingresos.
¿Cómo se desglosa el mercado de Accionamientos Eléctricos Inteligentes por segmento?
La batería liderará el componente a 38.4%; los vehículos de pasajeros encabezarán la aplicación a 61.7%; la tracción delantera será la mejor en el tipo de tracción en 42.3%; La carga enchufable ocupará el primer puesto en tipo de carga en 87.4%.
¿Qué componente lidera?
Battery representa 38.4% de las ventas de 2026.
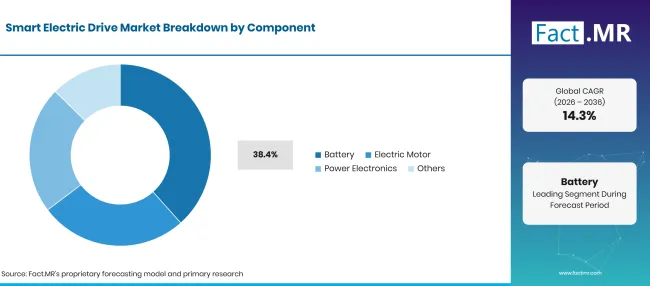
Smart Electric Drive Market Breakdown Component | Source: Fact.MR
| Componente | Compartir (2026) |
|---|---|
| Batería (segmento líder) | 38.4% |
| Otros segmentos combinados | 61.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
El pack de baterías establece autonomía, velocidad de carga y una gran parte del coste del vehículo, por lo que atrae la mayor atención en la compra. Los fabricantes ahora eligen la química de las celdas por modelo, usando LFP para los coches de entrada y celdas ricas en níquel para las versiones de larga distancia, y compran paquetes de baterías para vehículos eléctricos dimensionados para cada plataforma. El despliegue de baterías para vehículos eléctricos alcanzó 1.2 TWh en 2025, casi 30% más que en 2024, informó la IEA [2]. Los motores eléctricos y la electrónica de potencia automotriz tienen menos valor por vehículo, pero su eficiencia determina cuánta energía almacenada llega a las ruedas.
¿Qué soporta los vehículos de pasajeros dentro de la aplicación?
Los vehículos de pasajeros representan 61.7% de los ingresos de 2026.
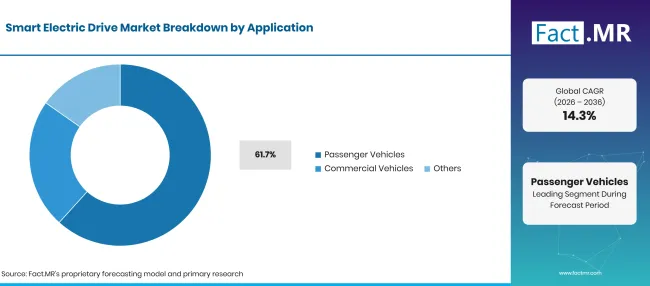
Smart Electric Drive Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Vehículos de pasajeros (segmento líder) | 61.7% |
| Otros segmentos combinados | 38.3%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Los compradores de coches constituyen la mayor parte de la demanda de vehículos eléctricos, y las líneas de turismos operan a volúmenes que justifican unidades de transmisión dedicadas por plataforma. La AIE indicó que el número de modelos de coches eléctricos disponibles podría superar los 1,100 en 2026 [1]. Cada nueva familia de modelos aporta su propio motor, inversor y especificación de pack. Los vehículos comerciales forman un grupo de compradores más pequeño pero más estable. Los autobuses urbanos, las furgonetas de reparto y los camiones de basura operan rutas diarias fijas, lo que facilita la planificación de la carga en depósito y los ejes eléctricos. Los operadores de flotas prestan más atención al tiempo de funcionamiento y al coste de mantenimiento que a la aceleración.
¿Qué lidera el segmento de Tipos de Unidad?
La tracción delantera representa 42.3% de la demanda de 2026.
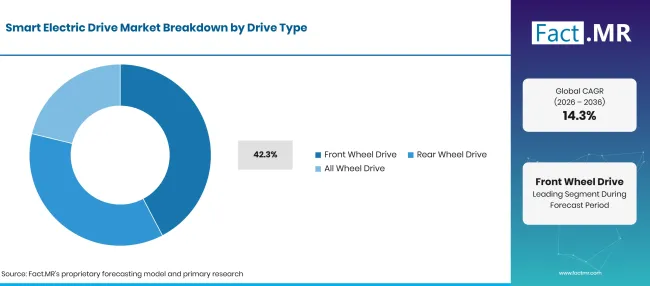
Smart Electric Drive Market Breakdown Drive Type | Source: Fact.MR
| Tipo de accionamiento | Compartir (2026) |
|---|---|
| Tracción delantera (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Una unidad de tracción en el eje delantero mantiene los coches eléctricos compactos y de tamaño medio fáciles de empaquetar y más baratos de construir. Los ingenieros pueden reutilizar estructuras de carrocería de plataformas existentes y dejar espacio trasero para la batería o la carga, lo que se adapta a los modelos de alto volumen. La tracción trasera es común en plataformas eléctricas dedicadas y coches premium que buscan mejor tracción bajo aceleraciones fuertes. La tracción total añade un segundo motor, a menudo con una unidad de desacoplamiento, y los proveedores de motores de tracción eléctrica venden más unidades por coche en esa configuración. Inversores y unidades de control integrados de eje eléctrico conectan ambos ejes mediante una única estrategia de control.
¿Cómo moldea el tipo de carga la demanda?
Cuentas de carga enchufable 87.4% del mercado de 2026.
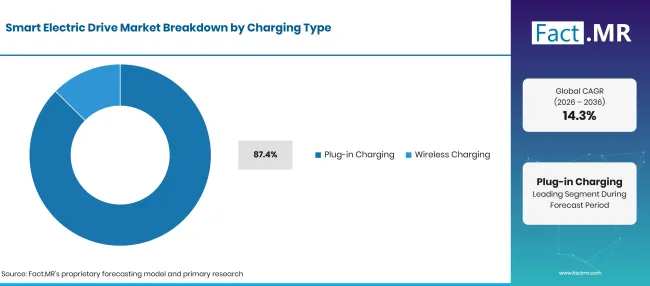
Smart Electric Drive Market Breakdown Charging Type | Source: Fact.MR
| Tipo de carga | Compartir (2026) |
|---|---|
| Carga enchufable (segmento líder) | 87.4% |
| Otros segmentos combinados | 12.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Los conductores ya tienen acceso por cable en casa, en el trabajo y en redes públicas, y todos los coches eléctricos a la venta se envían con una entrada de carga conductora. Estándares comunes de conectores y un cargador a bordo mantienen el coste bajo para el fabricante. Los sistemas inalámbricos colocan una base receptora bajo el vehículo y transfieren la energía a través de un espacio de aire desde una base de tierra. Los depósitos de autobuses y las paradas de taxis prueban la carga inalámbrica de coches porque los vehículos pueden recargar sin que el conductor maneje un cable. El mayor coste de la plataforma y la escasez de modelos de vehículos siguen limitando el uso.
¿Qué está acelerando la adopción del mercado de propulsores eléctricos inteligentes y qué la frena?
Las normas de emisiones, los precios más bajos de las celdas y las redes de carga más densas están atrayendo a los fabricantes de automóviles hacia unidades integradas con control por software. Los recortes en subsidios, los costosos imanes y chips de potencia, y los largos ciclos de validación de software ralentizan el cambio en los segmentos sensibles al precio.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Normas de emisiones para flotas e incentivos para la compra que favorecen los coches eléctricos | +4.2% | Global | A corto plazo (<= 2 años) |
| Precios más bajos para paquetes de baterías liberando presupuesto para motores e inversores | +3.6% | Global | A medio plazo (2-4 años) |
| Expansión de las redes públicas de carga rápida | +2.5% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| Control de par basado en software y diagnóstico remoto de la conducción | +1.8% | Europa Occidental, Norteamérica, Asia Oriental | A corto plazo (<= 2 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Cuentan módulos de accionamiento tres en uno y X en1 que reducen piezas | +1.3% | Global | A medio plazo (2-4 años) |
| Electrificación de autobuses, furgonetas y flotas de reparto | +1.1% | Europa Occidental, Norteamérica, Asia Oriental | A medio plazo (2-4 años) |
| La producción local de unidades de tracción fomentada por aranceles e incentivos de importación | +0.8% | América Latina, Norteamérica, Europa Occidental | A largo plazo (>= 4 años) |
| Carga inalámbrica en depósitos de flotas y paradas de taxis | +0.4% | Norteamérica, Europa Occidental, Asia Oriental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Retirada de las subvenciones a la compra y cambio de objetivos de emisiones | -1.2% | Norteamérica, Europa Occidental | A corto plazo (<= 2 años) |
| Altos costes de imanes permanentes, semiconductores de potencia y materiales para baterías | -0.9% | Global | A medio plazo (2-4 años) |
| Validación prolongada, integración de software y trabajo de ciberseguridad para nuevos discos | -0.5% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Qué países están ampliando el mercado de Propulsiones Eléctricas Inteligentes hasta 2036?
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 18.0% |
| Reino Unido | 16.9% |
| Brasil | 16.0% |
| Japón | 13.8% |
| Alemania | 11.9% |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Qué apoya la adopción en Estados Unidos?
18.0% CAGR, impulsado por una recuperación tras una base post-créditos baja.
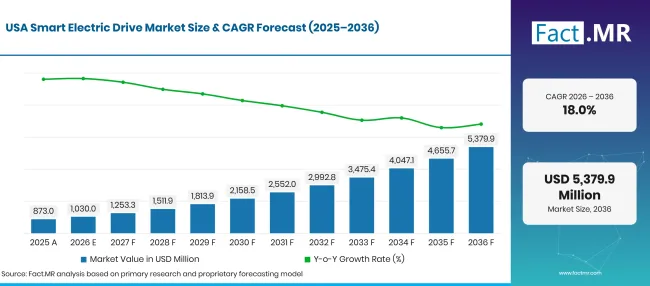
Smart Electric Drive Market Forecast Usa | Source: Fact.MR
Los dos créditos fiscales federales para vehículos eléctricos nuevos expiraron el 30de septiembre de 2025, señaló la Administración de Información Energética de EE. UU. [5]. Los vehículos eléctricos a batería representaron 6% de las ventas de nuevos vehículos ligeros en el segundo trimestre de 2026, frente a 7% del año anterior, mientras que los híbridos alcanzaron un récord de 16% [5]. El crecimiento desde esta base más baja dependerá de modelos y unidades motrices más baratas fabricadas en Norteamérica.
¿Cómo está desarrollando la demanda del Reino Unido?
16.9% CAGR, respaldado por un mandato de vehículos de cero emisiones y una subvención para compradores.
El Departamento de Transporte informó que 473,000 coches de cero emisiones se registraron por primera vez en 2025, lo que equivale a 23% de matrículas de coches nuevos, frente a 19% en 2024 [6]. Bajo la Subvención para Coches Eléctricos, el premio máximo es de £3,750 para coches con un precio igual o inferior a £37,000 que cumplan con las puntuaciones más bajas de emisiones de carbono [7]. Ese tope de precios orienta a los fabricantes hacia unidades de conducción eficientes y de menor coste.
¿Qué está apoyando la adopción en Brasil?
16.0% CAGR, ayudado por el aumento de las ventas de coches eléctricos y el montaje local.
Las ventas de coches eléctricos en Brasil alcanzaron 180,000 en 2025, o 9% de todas las ventas de coches nuevos, frente a 6.5% en 2024, según el IEA [1].
¿Qué apoya la adopción en Japón?
13.8% CAGR, gracias a mayores subvenciones a la compra y una baja cuota inicial.
El Ministerio de Economía, Comercio e Industria fijó su subvención para vehículos de energía limpia para el año fiscal 2026 en hasta 1.25 millones de yenes, más hasta 50,000 yenes más, para vehículos matriculados por primera vez desde el 1de abril de 2026 [8]. Los coches eléctricos representaron menos del 3% de las ventas de coches japoneses en 2025, informó la IEA [1]. Los fabricantes nacionales están ahora añadiendo modelos compactos eléctricos de batería.
¿Cómo se desempeña Alemania?
11.9% CAGR, reflejando una amplia base existente y una subvención vinculada a los ingresos.
El Kraftfahrt-Bundesamt contabilizó 545,142 nuevos coches eléctricos a batería en 2025, un aumento 43.2% que elevó su cuota de matriculaciones a 19.1% [9]. El gobierno federal ofrece subvenciones de hasta 6,000 euros para coches eléctricos matriculados por primera vez desde el 1de enero de 2026, y que reportaron unas 100,000 aprobaciones para octubre de 2026 [10]. El crecimiento porcentual se mantiene bajo porque la flota eléctrica ya es grande.
¿Quién lidera el mercado de Propulsión Eléctrica Inteligente?
El campo se divide en proveedores de sistema completo y especialistas en drives.
Bosch, ZF, Magna y BorgWarner venden ejes eléctricos completos que combinan motor, inversor y caja de cambios, y ganan contratos con plataformas al repartir un diseño en varias categorías de potencia. En julio de 2026, Magna anunció un premio eDrive de dos velocidades de 250 kW, 800 V junto con Chery, que se fabricará en su planta de Wuhu [11]. BorgWarner informó de un premio en agosto de 2026 para un módulo de transmisión integrado tres en uno con inversor GenIV, que comenzará su producción en 2027 [12]. ZF añadió revisiones remotas de salud a su eje bus AxTrax 2 LF en junio de 2026 [3]. Schaeffler y GKN Automotive aportan profundidad de ejes y transmisión, incluyendo ejes eléctricos, unidades eDrive y sistemas de tracción total. MAHLE y Astemo compiten con motores e inversores, mientras que MAHLE desarrolla un motor de tracción sin imán. La eficiencia por kilovatio-hora, el control por software y la producción local separarán a los ganadores.
¿Qué empresas son los proveedores clave?
Las principales empresas incluyen Robert Bosch GmbH; ZF Friedrichshafen AG; Magna International Inc.; BorgWarner Inc.; Schaeffler AG; GKN Automotive; MAHLE GmbH; y Astemo, Ltd.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Magna International Inc.
- BorgWarner Inc.
- Schaeffler AG
- GKN Automotive
- MAHLE GmbH
- Astemo, Ltd.
Este informe responde
- ¿Cómo se reparten los ingresos por baterías, motores y electrónica de potencia dentro de un sistema eléctrico inteligente?
- ¿Qué tipo de diseño, aplicación y tipo de cobro es el prospecto, y qué necesidades del comprador explica sus acciones de 2026?
- Se comparan cinco países en subvenciones de compra, mandatos de emisiones y aranceles de importación.
- ¿Dónde compiten los proveedores de sistemas completos y los especialistas en discos, y en qué condiciones?
- Se rastrean los precios de las celdas, el suministro de imanes y la validación de software para mostrar qué limita la adopción del sistema.
¿Qué cubre el mercado de Smart Electric Drive?
Este mercado rastrea sistemas de propulsión que convierten la energía eléctrica almacenada en par de ruedas, junto con la electrónica y el software que los regulan. Los paquetes de baterías, motores de tracción, inversores, convertidores DC-DC y conjuntos de transmisión integrados son el hardware principal.
La demanda se sigue en vehículos de pasajeros y comerciales, configuraciones de tracción delantera, trasera y total, y carga enchufable e inalámbrica. Las pilas de ion de litio, imanes permanentes, bobinados de cobre y semiconductores de potencia son las principales entradas materiales.
¿Qué incluye el alcance?
Se cuentan los paquetes de baterías, motores eléctricos, inversores, convertidores, cargadores a bordo y unidades de control de transmisión suministrados para vehículos eléctricos. Se incluyen módulos X-in1 y ejes eléctricos que combinan varias de estas piezas al valor del sistema, y los cargadores de baterías de coches eléctricos montados en el vehículo cuentan como electrónica de potencia.
El software de control se cuenta cuando se vende como parte del sistema de propulsión. Los receptores de carga inalámbrica del lado del vehículo se incluyen cuando se entregan con el disco.
¿Qué se excluye del alcance?
Motores de combustión interna, transmisiones convencionales, generadores de arranque híbridos suaves, pilas de pila de combustible y depósitos de hidrógeno quedan fuera. Las ventas completas de vehículos no aportan ingresos más allá del valor de sus sistemas de tracción eléctrica.
No se contabilizan las estaciones de carga públicas y domésticas, los cables de carga ni el equipo de red. Los metales de litio y refinados extraídos que se comercializan por separado también están fuera de este mercado.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas con el sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan prioridades de compra, adopción de productos, desafíos operativos, requisitos de aprobación, posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
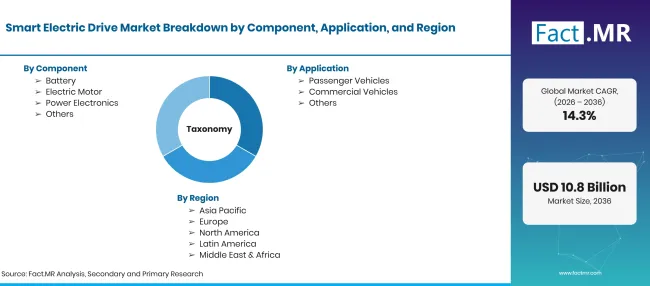
Smart Electric Drive Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Sistemas de tracción eléctrica para vehículos de carretera que combinan batería, motor eléctrico y electrónica de potencia con software de control para la gestión de par, térmica y energía. El alcance cubre sistemas suministrados para carga enchufable o inalámbrica. |
| Componente | Batería; Motor eléctrico; Electrónica de potencia |
| Aplicación | Vehículos de pasajeros; Vehículos comerciales |
| Tipo de accionamiento | Tracción delantera; Tracción trasera; Tracción total |
| Tipo de carga | Carga enchufable; Carga inalámbrica |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Estados Unidos; Reino Unido; Brasil; Japón; Alemania |
| Empresas perfiladas | Robert Bosch GmbH; ZF Friedrichshafen AG; Magna International Inc.; BorgWarner Inc.; Schaeffler AG; GKN Automotive; MAHLE GmbH; Astemo, Ltd. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Enfoque híbrido de arriba abajo y de abajo arriba utilizando la producción de vehículos eléctricos por país; contenido de baterías, motores e inversores por vehículo; disposición del motor y mezcla de carga; y revisión de cartera de proveedores. |
Fuente: análisis de Fact.MR. Actualizado el 23 de octubre de 2026
¿Cómo se segmenta el mercado?
-
Por componente
- Batería
- Motor eléctrico
- Electrónica de potencia
-
Por aplicación
- Vehículos de pasajeros
- Vehículos comerciales
-
Por tipo de propulsión
- Tracción delantera
- Tracción trasera
- Tracción total
-
Por tipo de carga
- Carga enchufable
- Carga inalámbrica
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Bibliografía
- [1] Agencia Internacional de la Energía. (2026, mayo 20). Perspectivas globales de vehículos eléctricos 2026: Tendencias en coches eléctricos.
- [2] Agencia Internacional de la Energía. (2026, mayo 20). Perspectivas globales de vehículos eléctricos 2026: baterías para vehículos eléctricos.
- [3] ZF Friedrichshafen AG. (2026, junio 17). Innovaciones que impulsan el éxito en el mercado: ZF con New Technologies en busworld Türkiye 2026.
- [4] Observatorio Legislativo del Parlamento Europeo. (2025, diciembre 16). Normas de rendimiento de emisiones de CO2 para nuevos vehículos ligeros y etiquetado de vehículos.
- [5] Administración de Información Energética de EE. UU. (2026, julio 27). Las ventas de híbridos aumentan mientras que las ventas de baterías eléctricas siguen siendo más bajas tras la expiración del crédito fiscal.
- [6] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos, Reino Unido: 2025.
- [7] Departamento de Transporte. (2026, abril 1). Cómo solicitar la elegibilidad de vehículo para la Subvención de Coche Eléctrico.
- [8] Ministerio de Economía, Comercio e Industria, Japón. (2026). 令和8年度におけるクリーンエネルギー自動車導入促進補助金について [Subvención para la Promoción de Introducción de Vehículos de Energía Limpia para el año fiscal 2026].
- [9] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025: Jahresbilanz [Matriculaciones de vehículos en diciembre de 2025: revisión anual].
- [10] Die Bundesregierung. (2026, octubre 8). E-Auto-Förderung 2026: Bereits 100.000 Bewilligungen [Subvención a vehículos eléctricos 2026: ya 100,000 aprobados].
- [11] Magna International Inc. (julio de 28de 2026 ). Magna consigue el premio al programa eDrive 800V con Chery.
- [12] BorgWarner Inc. (agosto de 4de 2026). BorgWarner gana un programa importante con tecnología de módulos de propulsión integrados de próxima generación.
Preguntas frecuentes
¿Qué tamaño tiene el mercado de propulsores eléctricos inteligentes en 2026?
¿Qué tasa de crecimiento registrará el mercado de los propulsores eléctricos inteligentes entre 2026 y 2036?
¿Qué componente lidera el mercado de propulsores eléctricos inteligentes?
¿Qué aplicación posee la mayor cuota del mercado de propulsores eléctricos inteligentes?
¿Qué tipo de unidad contribuye más al mercado de los propulsores eléctricos inteligentes?
¿Qué tipo de carga lidera el mercado de propulsores eléctricos inteligentes?
¿Qué país registrará el mayor crecimiento en el mercado de propulsores eléctricos inteligentes?
¿Quiénes son las principales empresas en el mercado de propulsores eléctricos inteligentes?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF