- Market Value (2025): USD 8.66 Bn
- Estimated Value (2026): USD 9.11 Bn
- Forecast Value (2036): USD 15.1 Bn
- CAGR (2026-2036): 5.1%
¿Cuánto se prevé que valdrá el mercado de generadores de gas estacionarios para 2036?
USD 9.11 mil millones en 2026 a USD 15.1 mil millones para 2036 en un 5.1% CAGR.
- Con USD 8.66 mil millones en 2025, el mercado de generadores de gas estacionarios se basaba en sistemas de respaldo de fábrica, unidades comerciales de reserva y una base creciente de proyectos energéticos de primer nivel.
- Los ingresos aumentarán de USD 9.11 mil millones en 2026 a USD 15.1 mil millones en 2036, a medida que más sitios pasen del suministro exclusivo a la red a una combinación de energía de la red y generación de gas in situ.
- Un CAGR 5.1% refleja la sustitución constante de flotas diésel envejecidas por unidades de gas, junto con nueva capacidad para centros de datos y plantas de proceso.
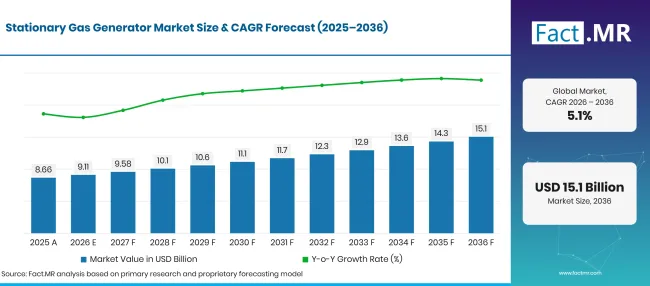
Stationary Gas Generator Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 8.66 |
| 2026 | Estimación | 9.11 |
| 2036 | Previsión | 15.1 |
| CAGR 2026 a 2036 | Periodo de previsión | 5.1% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cuáles son los datos que definen el crecimiento del mercado de generadores de gas estacionarios?
El periodo 2026-2036 añadirá USD 5.9 mil millones en nuevo valor, liderados por conjuntos de gas que protegen las cargas de fabricación y los edificios críticos.
- Motores de la demanda en el mercado
- El gas ya transporta el sistema eléctrico en Estados Unidos, donde el gas natural produjo aproximadamente 40% de la electricidad en 2025 [1]. Esta profundidad de suministro por oleoductos convierte el gas en el combustible predeterminado para muchas unidades de energía de reserva y de primaria nueva.
- El biogás crea un segundo flujo de combustible para la generación in situ. EPA AgSTAR contabilizó 400 proyectos operativos de digestores de estiércol a junio de 2024, con 82 produciendo solo electricidad y 109 funcionando con calor y energía combinados [2]. Cada uno de estos emplazamientos necesita un motor de gas capaz de manejar una calidad variable de combustible.
- Nuevos centros de datos y plantas de chips están aumentando la demanda de energía en Japón, una tendencia que la Agencia para los Recursos Naturales y la Energía vincula a la transformación digital [3]. Los operadores de estos sitios quieren respaldo que empiece rápido y dure largos periodos.
- Los operadores de redes en varios países ahora planean una mayor capacidad controlable a medida que crecen las participaciones solares y eólicas. Los conjuntos de gas que pueden arrancar en minutos cumplen mejor con este papel que las unidades térmicas lentas.
- Segmentos clave analizados
- Por tipo de combustible: El gas natural mantendrá 42.3% participación en 2026, ya que las unidades alimentadas por oleoductos evitarán el trabajo de almacenamiento, pruebas y repostaje que requieren los depósitos de diésel.
- Por potencia nominal: Menos de 100 kW representará 33.3% de los ingresos de 2026, ya que pequeños comercios, clínicas y hogares necesitan respaldo compacto para algunos circuitos esenciales.
- Por aplicación: Industrial captará 43.4% en 2026, dado que las líneas de proceso pierden producción y material cuando se corta la energía.
- Por usuario final: La fabricación representará 39.2% valor para 2026 porque las fábricas usan máquinas, controles y refrigeración que no pueden reiniciarse limpiamente tras un apagón.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "Los compradores tratarán los generadores de gas menos como un seguro de emergencia y más como activos operativos que se ganan su lugar mediante el ahorro de combustible y el soporte de la red. Los proveedores que puedan entregar conjuntos de gas de arranque rápido con papeleo limpio de emisiones obtendrán las especificaciones redactadas por los propietarios de fábricas y centros de datos. Las normas de acceso a gasoductos y permisos locales determinarán dónde se manifestará primero esa demanda."
- Implicaciones estratégicas
- Los fabricantes deberían construir conjuntos de gas que arrancen rápido y acepten grandes pasos de carga, ya que los compradores de centros de datos y fábricas ahora prueban ambos antes de aprobar un modelo.
- Los distribuidores deberían combinar la venta de equipos con el soporte de permisos y planes de servicio a largo plazo, ya que la documentación de emisiones suele retrasar la instalación más que los plazos de entrega.
- Los propietarios de las instalaciones deberían ajustar las unidades según las cargas que realmente necesitan protección y comprobar la presión de los ductos antes de elegir gasolina en lugar de diésel.
- Los inversores deberían seguir los proyectos de biogás y de energía por detrás del contador, donde las largas jornadas de funcionamiento convierten los generadores en activos de ingresos.
Alemania lidera el país en 6.1%, ya que su regulador pide nueva capacidad controlable para respaldar una red con una cuota creciente de energías renovables. Brasil sigue en 5.6%, con la autogeneración industrial y el biogás que proporcionan a las unidades de gas in situ una amplia base. Estados Unidos, en 5.0%, va por detrás de Brasil por 0.6 puntos porque una gran flota instalada significa que más demanda proviene de reemplazos. La fuerte fiabilidad de la red mantiene al Reino Unido a 4.5%, por lo que los compradores de respaldo allí se centran en sitios críticos. Japón cierra el grupo en 4.0%, donde un mercado maduro crece principalmente a través de proyectos de centros de datos y plantas de chips.
¿Cómo se desglosa el mercado de generadores de gas estacionarios por segmento?
El gas natural liderará el tipo de combustible en 42.3%; Por debajo de 100 kW superará la potencia nominal en 33.3%; El industrial tomará aplicación en 43.4%; La fabricación mantendrá al usuario final en 39.2% en 2026.
¿Qué tipo de combustible lidera?
El gas natural mantiene 42.3% de las ventas de 2026.
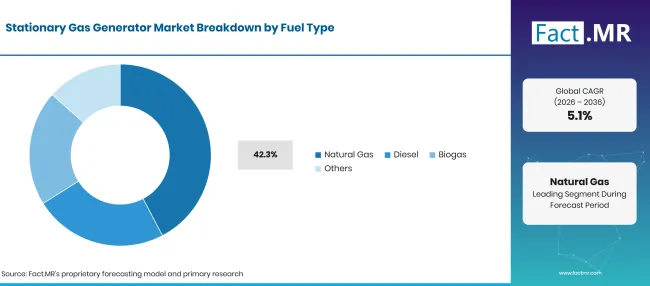
Stationary Gas Generator Market Breakdown Fuel Type | Source: Fact.MR
| Tipo de combustible | Compartir (2026) |
|---|---|
| Gas Natural (Segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Los responsables de instalaciones que ya tienen conexión por tubería pueden mantener un conjunto de gas durante días sin tener que organizar camiones cisterna. Los clientes industriales utilizaron 60% de los 864 TWh de gas natural consumidos en Alemania en 2025, lo que muestra hasta dónde llegan ya las redes de gas a las fábricas [4]. Los motores de gas también evitan la descomposición del combustible y las pruebas de depósitos que requieren el almacenamiento de diésel. El diésel sigue siendo relevante donde las líneas de gas no llegan o donde los códigos exigen almacenar combustible en el lugar. Las unidades de biogás sirven a granjas, plantas de aguas residuales y vertederos que convierten residuos en energía. Otras incluyen diseños de propano y bicombustible, y algunos compradores los comparan con grupos electrógenos tri-combustible para mayor flexibilidad.
¿Qué soporta menos de 100 kW dentro de la potencia nominal?
Menos de 100 kW representa 33.3% de los ingresos de 2026.
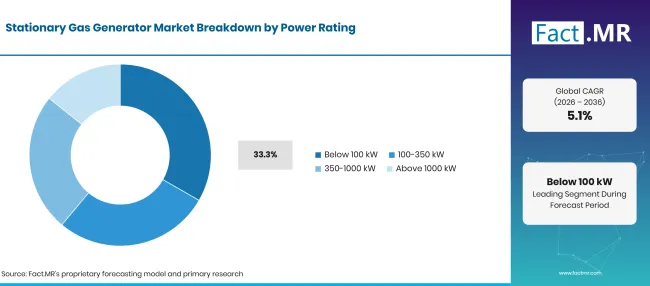
Stationary Gas Generator Market Breakdown Power Rating | Source: Fact.MR
| Potencia nominal | Compartir (2026) |
|---|---|
| Por debajo de 100 kW (segmento líder) | 33.3% |
| Otros segmentos combinados | 66.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Los edificios comerciales pequeños, clínicas y viviendas suelen proteger la iluminación, la refrigeración, los equipos de red y algunas bombas. Las unidades compactas se instalan en una plataforma fuera del edificio y se conectan al contador de gas existente. Los instaladores pueden completar estos trabajos en días, lo que mantiene bajos los costes del proyecto y amplía la base de compradores. La clase de 100 a 350 kW sirve a escuelas, centros comerciales y plantas medianas. Unidades de 350 a 1,000 kW y superiores a 1,000 kW van a hospitales, centros de datos y centros de proceso, a menudo en conjuntos paralelos. Los compradores de gama alta comparan los motores de gas frente a los grandes generadores utilizados en plantas centrales.
¿Cómo moldea la demanda la Solicitud?
Industrial representa 43.4% valor en 2026.
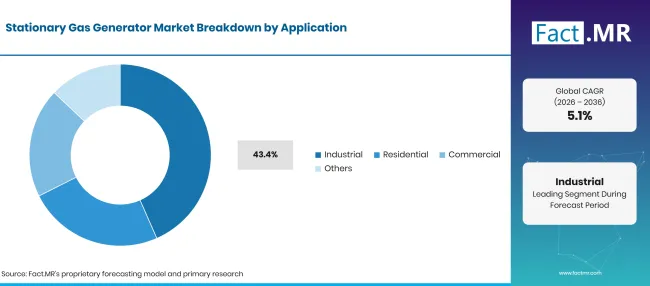
Stationary Gas Generator Market Breakdown Application | Source: Fact.MR
| Aplicación | Compartir (2026) |
|---|---|
| Industrial (Segmento líder) | 43.4% |
| Otros segmentos combinados | 56.6%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Un corte de energía en una línea de producción puede desechar material en proceso y dañar motores al reiniciar. Por ello, los ingenieros de planta especifican generadores que transportan cargas críticas hasta que la red vuelva o hasta que los operadores se apaguen de forma segura. Muchos centros ahora también operan conjuntos de gas durante los periodos de máxima tarifa, lo que reparte el coste en más horas de funcionamiento. Los compradores comerciales incluyen oficinas, comercios, hoteles y centros de datos que necesitan continuidad para inquilinos y servidores. La demanda residencial proviene de propietarios que buscan estar en espera automática, un espacio donde las unidades compiten con los generadores inversores portátiles que algunos hogares aún prefieren. Otros cubren sitios de telecomunicaciones y edificios públicos.
¿Qué lidera el segmento de Usuario Final?
La fabricación domina 39.2% de ventas de 2026.
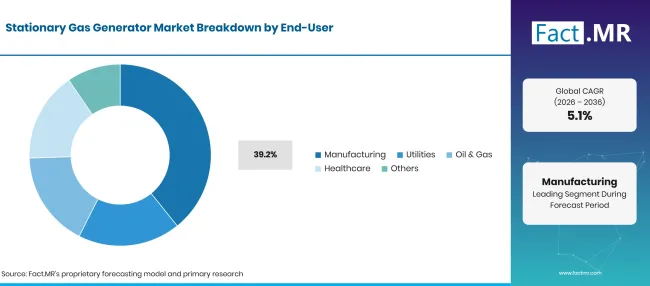
Stationary Gas Generator Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Fabricación (segmento líder) | 39.2% |
| Otros segmentos combinados | 60.8%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Las plantas alimentarias, químicas, metalúrgicas y de papel dependen de la energía constante para los motores, los controles térmicos de proceso y la refrigeración. Incluso los cortes cortos pueden forzar ciclos de limpieza o pérdidas por lotes que cuestan más que el propio generador. Por eso los compradores de fábricas suelen elegir conjuntos de gas de alta calidad que pueden funcionar durante largos periodos. Las compañías eléctricas utilizan unidades de gas para el soporte en horas punta y la estabilidad de la red a nivel de distribución. Los operadores de petróleo y gas alimentan compresores y sitios remotos, a menudo quemando gas de campo. Las instalaciones sanitarias necesitan suministro de emergencia para quirófanos y equipos de soporte vital bajo estrictos códigos. Otros incluyen propietarios de propiedades comerciales, operadores de telecomunicaciones y agencias públicas.
¿Qué está acelerando la adopción del mercado de generadores de gas estacionarios y qué la está frenando?
El acceso al gas por oleoductos, el aumento del consumo de energía en centros de datos y fábricas, y los operadores de red que buscan capacidad flexible están impulsando las ventas hacia arriba. Los proyectos de biogás añaden una fuente adicional de combustible. Por otro lado, los altos costes iniciales, las oscilaciones en el precio de la gasolina y las emisiones permiten decisiones lentas, mientras que el almacenamiento en baterías ahora compite por respaldo de corta duración.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Creciente necesidad de electricidad de respaldo en instalaciones industriales | +1.4% | Global | A corto plazo (<=2 años) |
| Expansión de la infraestructura manufacturera y comercial | +1.0% | Asia Pacífico, Europa, Norteamérica | A medio plazo (2-4 años) |
| Instalación más amplia de sistemas estacionarios de generación basados en gas natural | +0.8% | Norteamérica, Europa, Asia Pacífico | A medio plazo (2-4 años) |
| Mayor énfasis en la fiabilidad eléctrica y la generación in situ | +0.6% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Desarrollo de sistemas generadores de gas natural de alta eficiencia | +0.8% | Global | A corto plazo (<=2 años) |
| Expansión de las instalaciones de generadores en infraestructuras críticas | +0.7% | Norteamérica, Europa, Asia Pacífico | A medio plazo (2-4 años) |
| Integración del biogás con la generación de electricidad estacionaria | +0.5% | Europa, Sudamérica, Asia Pacífico | A medio plazo (2-4 años) |
| Desarrollo de tecnologías de generadores de bajas emisiones y controles avanzados | +0.4% | Europa, Norteamérica, Asia Oriental | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
| Altos costes iniciales de instalación y equipamiento | -0.6% | Global | A corto plazo (<=2 años) |
| Volatilidad en los precios del gas natural y limitaciones de infraestructuras | -0.5% | Global | A corto plazo (<=2 años) |
| Requisitos de emisiones atmosféricas para motores de combustión estacionarios | -0.4% | Norteamérica, Europa, Asia Pacífico | A medio plazo (2-4 años) |
| Competencia de los sistemas de almacenamiento en baterías y de respaldo alternativos | -0.3% | Global | A largo plazo (>=4 años) |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué países están ampliando el mercado de generadores de gas estacionarios hasta 2036?
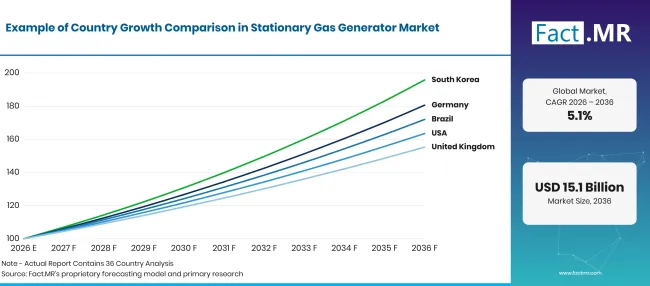
Stationary Gas Generator Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemania | 6.1% |
| Brasil | 5.6% |
| Estados Unidos | 5.0% |
| Reino Unido | 4.5% |
| Japón | 4.0% |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Qué apoya la adopción de generadores de gas estacionarios en Alemania?
6.1% CAGR, impulsado por un impulso nacional hacia una nueva capacidad de energía controlable.
La Agencia Federal de Redes determinó en septiembre de 2025 que Alemania necesitará alrededor de 22.4 GW de capacidad controlable adicional para 2035 para mantener el suministro seguro en su escenario objetivo [5]. La agencia también señaló que la inversión en dicha capacidad hasta ahora ha quedado corta. Las importaciones de gas alcanzaron 1,031 TWh en 2025 según cifras preliminares, lo que mantiene disponible combustible para oleoductos para las unidades in situ en los parques industriales [4].
¿Cómo está desarrollando la demanda en Brasil?
5.6% CAGR, respaldado por una fuerte autogeneración industrial.
Brasil generó 775.9 TWh de electricidad en 2025, un aumento de 3.3% respecto al año anterior, y los autoproductores generaron 22.7% de ese total [6]. El mismo balance energético muestra que 36.8% del gas natural consumido en 2025 se destinó a la generación eléctrica. Las azucareras, plantas de pulpa y granjas con residuos orgánicos proporcionan a las unidades de biogás una base adicional fuera de la red de gasoductos.
¿Qué es lo que apoya la adopción en Estados Unidos?
5.0% CAGR, reflejando la sustitución de flotas y la construcción de centros de datos.
La Agencia de Protección Ambiental sitúa los motores de gas natural en el grupo de encendido por chispa bajo sus normas de motores estacionarios, actualizadas en marzo de 2026 [7]. Los propietarios de la mayoría de los motores de gas más grandes pueden comprar una unidad certificada o demostrar el cumplimiento mediante pruebas. Estas normas empujan a los compradores a optar por modelos más nuevos con certificación de emisiones de fábrica. La energía de gas por detrás del contador para centros de datos en Texas y otros estados añade una nueva fuente de grandes pedidos.
¿Cómo está el Reino Unido escalando la demanda?
4.5% CAGR, ya que los sitios críticos aumentan la capacidad de espera.
El Departamento de Seguridad Energética y Cero Netos informó en diciembre de 2025 que la fiabilidad de la red eléctrica se mantuvo por encima de 99.9% en cada año desde 2021 hasta el periodo 2024-2025 [8]. El mismo informe citó un margen descomisionado en invierno de 6.1 GW para 2025 a 2026. La alta fiabilidad en la red limita la compra masiva de respaldos, por lo que la demanda se centra en hospitales, centros de datos y plantas de proceso.
¿Cómo le va Japón?
4.0% CAGR, ayudado por proyectos digitales y de chips que consumen mucha energía.
El Gabinete aprobó el Séptimo Plan Estratégico de Energía en febrero de 2025, estableciendo una reducción 73% en las emisiones de gases de efecto invernadero para el año fiscal 2040 respecto a los niveles del año fiscal 2013 [9]. Las fuentes térmicas siguieron produciendo 67.5% de la electricidad japonesa en el año fiscal 2024, y el plan tiene como objetivo 30 a 40% para el año fiscal 2040 [10]. Los generadores de gas que funcionen más limpios que las unidades térmicas más antiguas mantendrán su presencia en centros de datos y fábricas durante este cambio.
¿Quién lidera el mercado de generadores de gas estacionarios?
El campo se divide en tres grupos. Los especialistas en generadores basados en motores, Caterpillar, Cummins y Rolls-Royce Power Systems con su marca MTU, compiten en arranque rápido, flexibilidad de combustible y servicio de concesionario para grandes proyectos principales y de espera. En agosto de 2025, Caterpillar y Wheeler acordaron suministrar grupos electrógenos G3520K para un campus de centro de datos en Utah [11].
Rolls-Royce introdujo conjuntos generadores de gas MTU de arranque rápido para centros de datos en octubre de 2025 [12]. Cummins acordó en junio de 2026 suministrar conjuntos generadores de gas natural para una microrred de centro de datos en Texas [13]. Un segundo grupo, Generac y Rehlko, gana en alcance de concesionarios y unidades empaquetadas para compradores comerciales y de vivienda. GE Vernova y Mitsubishi Heavy Industries traen turbinas y grandes motores de gas a instalaciones eléctricas e industriales. Hasta 2036, los ganadores serán aquellos que combinen una entrega rápida con cumplimiento de emisiones y cobertura de servicio cerca del cliente.
¿Qué empresas son los proveedores clave?
Las principales empresas en el mercado de generadores de gas estacionarios incluyen Caterpillar, Cummins, Generac, Rehlko, Rolls-Royce Power Systems, GE Vernova y Mitsubishi Heavy Industries.
- Oruga
- Cummins
- Generac
- Rehlko
- Sistemas de Alimentación Rolls-Royce
- GE Vernova
- Mitsubishi Heavy Industries
Bibliografía
- [1] Administración de Información Energética de EE. UU. (2026, enero 16). La generación de energía solar impulsa el crecimiento de la generación eléctrica en los próximos dos años.
- [2] Agencia de Protección Ambiental de EE. UU. (2026, marzo 10). Datos y tendencias de AgSTAR.
- [3] Agencia para los Recursos Naturales y la Energía. (2025, agosto 22). Un esquema detallado del último plan estratégico energético: Perspectivas sobre la energía de Japón en un mundo drásticamente cambiante (Parte 1).
- [4] Bundesnetzagentur. (2026, enero 12). Bundesnetzagentur publica las cifras de suministro de gas para 2025.
- [5] Bundesnetzagentur. (2025, septiembre 3). Publicación de la seguridad del monitoreo del suministro.
- [6] Empresa de Pesquisa Energética. (2026, julio 2). Análise Energética e Dados Agregados: Balanço Energético Nacional 2026.
- [7] Agencia de Protección Ambiental de EE. UU. (2026, marzo 30). Requisitos de cumplimiento para motores estacionarios.
- [8] Departamento de Seguridad Energética y Cero Netos. (2025, diciembre 17). Informe de seguridad legal de suministro: 2025.
- [9] Ministerio de Economía, Comercio e Industria. (2025, febrero 18). Decisión del Gabinete sobre el Séptimo Plan Estratégico de Energía.
- [10] Agencia para los Recursos Naturales y la Energía. (febrero de 2026).10 Preguntas para entender la situación energética actual.
- [11] Caterpillar Inc. (agosto de 7de 2025 ). Joule, Caterpillar y Wheeler anuncian un acuerdo para abastecer las crecientes necesidades energéticas de centros de datos de Estados Unidos.
- [12] Rolls-Royce. (2025, octubre 2). Rolls-Royce introduce conjuntos generadores de gas MTU de arranque rápido para alimentar centros de datos.
- [13] Cummins Inc. (junio de 16de 2026 ). Generadores de gas natural Cummins para alimentar grandes centros de datos en el oeste de Texas
Este informe responde
- ¿Cómo se reparte los ingresos por tipo de combustible, potencia nominal, aplicación y usuario final?
- ¿Por qué las unidades de gas de gasoducto venden más que los equipos diésel y biogás en instalaciones fijas?
- ¿Dónde ganan las unidades compactas por debajo de 100 kW y dónde toman el control de los equipos más grandes?
- ¿Qué hace que las fábricas sean los mayores compradores de energía de gas in situ?
- ¿En qué difieren Alemania, Brasil, Estados Unidos, Reino Unido y Japón en cuanto a crecimiento?
- ¿Qué proveedores compiten en cada clase de potencia y qué decidirá los pedidos hasta 2036?
¿Qué cubre el mercado de generadores de gas estacionarios?
Este estudio valora grupos generadores fijos que queman gas natural, biogás, diésel u otros combustibles para suministrar energía de espera, primaria o continua en un mismo sitio. Los valores cubren el motor o turbina, alternador, carcasa y controles vendidos en un solo paquete.
Los ingresos se cuentan a nivel de fabricante en USD mil millones. Las acciones por combustible, calificación, aplicación y usuario final se basan en ventas de 2026, y las tasas de crecimiento van de 2026 a 2036.
¿Qué incluye el alcance?
Se incluyen conjuntos de generadores de gas natural y biogás para servicio de espera, prime y continuo en fábricas, oficinas, hospitales, viviendas y sitios de servicios públicos.
Las unidades de todas las clases de potencia cuentan, desde equipos compactos de reserva doméstico hasta motores de varios megavatios instalados en paralelo, incluyendo los que se comparan con las unidades generadoras de reserva convencionales.
Los conjuntos de combustible diésel y otros instalados sobre cimientos fijos se incluyen como opciones de combustible competidoras dentro de la misma decisión del comprador.
Los controles, carcasas y equipos de transferencia instalados de fábrica y enviados con el generador están incluidos en el valor del paquete.
¿Qué se excluye del alcance?
Se excluyen los generadores portátiles y remolcables, así como las flotas de alquiler.
Se excluyen las plantas de ciclo combinado a escala de servicios públicos y la electricidad que venden.
Se excluyen la producción de gas, la modernización a biometano de calidad para oleoductos y la distribución de combustible.
Se excluyen los almacenes independientes de baterías, los paneles solares y los equipos generales vendidos por separado de un generador.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cuál es el alcance y la cobertura del informe?
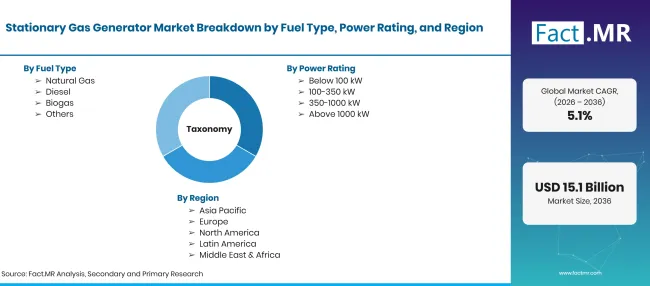
Stationary Gas Generator Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones |
| Definición del mercado | Conjuntos generadores de instalación fija que funcionan principalmente con gas natural, biogás u otros combustibles, utilizados para energía de emergencia, prim y continua in situ. |
| Tipo de combustible | Gas Natural; Diésel; Biogás; Otros |
| Potencia nominal | Por debajo de 100 kW; 100 a 350 kW; 350 a 1,000 kW; Por encima de 1,000 kW |
| Aplicación | Industrial; Residencial; Comercial; Otros |
| Usuario final | Manufactura; Servicios públicos; Petróleo y Gas; Sanidad; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Alemania; Brasil; Estados Unidos; Reino Unido; Japón |
| Empresas perfiladas | Caterpillar; Cummins; Generac; Rehlko; Rolls-Royce Power Systems; GE Vernova; Mitsubishi Heavy Industries |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Envíos de unidades por potencia nominal multiplicado por precios medios de venta, comparados con los libros de pedidos de los proveedores y las estadísticas energéticas de cada país. |
Fuente: análisis de Fact.MR. Actualizado el 4 de noviembre de 2026
¿Cómo se segmenta el mercado?
-
Por tipo de combustible
- Natural Gas
- Diésel
- Biogás
- Otros
-
Por potencia nominal
- Por debajo de 100 kW
- 100 a 350 kW
- 350 a 1,000 kW
- Por encima de 1,000 kW
-
Por aplicación
- Industrial
- Residencial
- Comercial
- Otros
-
Por usuario final
- Fabricación
- Servicios públicos
- Petróleo y Gas
- Sanidad
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de generadores de gas estacionarios en 2026?
¿Qué tasa de crecimiento registrará el mercado de generadores de gas estacionarios?
¿Qué tipo de combustible conduce?
¿Qué potencia conduce?
¿Qué aplicaciones lidera?
¿Qué clientes finales son los leads?
¿Qué país crecerá más rápido?
¿Quiénes son las principales empresas?
¿Qué frena el mercado?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF