- Market Value (2025): USD 4.25 Bn
- Estimated Value (2026): USD 8.3 Bn
- Forecast Value (2036): USD 4.5 Bn
- CAGR (2026-2036): 6.3%
¿Cuánto vale la previsión del mercado de transistores de película fina para 2036?
USD 4.5 mil millones en 2026 a USD 8.3 mil millones para 2036 en un 6.3% CAGR.
- El mercado de transistores de película fina fue valorado en USD 4.25 mil millones en 2025, según Fact.MR.
- Los coches, portátiles y dispositivos wearables consumirán más píxeles por dispositivo, elevando el valor del backplane a USD 8.3 mil millones en 2036 desde losUSD 4.52 mil millones en 2026.
- Se mantendrá una 6.3% CAGR durante los años previstos. Tasas de refresco más altas y matrices de óxidos aumentarán el valor de cada panel.
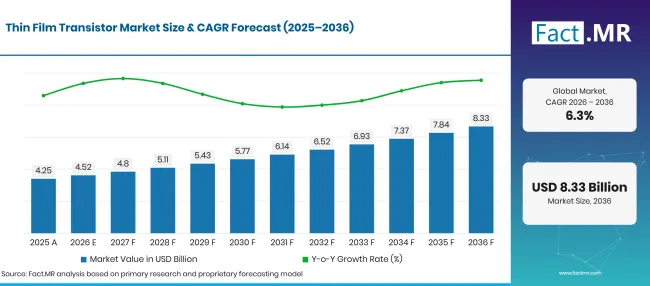
Factmr Thin Film Transistor Market Forecast Global | Source: Fact.MR
| Año | Base | Valor de mercado (USD mil millones) |
|---|---|---|
| 2025 | Actualidad | 4.25 |
| 2026 | Estimación | 4.5 |
| 2036 | Previsión | 8.3 |
| CAGR 2026 a 2036 | Periodo de previsión | 6.3% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Cuáles son los números definitorios detrás del crecimiento del mercado de transistores de película fina?
El periodo 2026-2036 añadirá USD 3.8 mil millones, principalmente procedentes de móviles, tecnologías de la información y backplanes automovilísticos.
- Motores de la demanda en el mercado
- La demanda de pantallas TFT sigue al número de pantallas conectadas en uso. La UIT informó que alrededor de 6 mil millones de personas estaban conectadas en 2025, un aumento de más de 240 millones en un año [1]. Casi todos estos usuarios acceden a internet a través de un teléfono, portátil o tableta construido sobre un panel de matriz activa.
- Los backplanes de exhibición automotrices están ganando terreno en cada nuevo modelo. El IEA descubrió que las ventas de coches eléctricos superaron los 20 millones en 2025, aproximadamente una cuarta parte de los coches nuevos vendidos en todo el mundo [2]. Los modelos eléctricos suelen llevar cuadros de instrumentos anchos y pantallas centrales, que utilizan grandes LTPS y matrices de óxidos.
- Los paneles OLED de TI para portátiles y tabletas están pasando a cristales más grandes. Las nuevas líneas de generación 8.6cortan paneles del tamaño de un portátil de cada sustrato, y cada uno de esos paneles necesita un backplane LTPS o LTPO con un control de umbral estricto.
- La tecnología de TFT de óxido se está extendiendo más allá de los monitores. Los canales de indio galio y óxido de zinc pierden poca corriente, por lo que un panel puede refrescarse lentamente cuando la imagen está estática y ahorrar batería en teléfonos, relojes y carteles de papel electrónico a color.
- La imagen médica se basa en el mismo proceso de vidrio. Los detectores de rayos X de pantalla plana utilizan matrices amorfas de silicio para leer cada píxel, y los hospitales que sustituyen la película y los detectores antiguos aportan pedidos constantes y de alto valor.
- Segmentos clave analizados
- Por tipo: Amorphous Silicon mantendrá 42.3% participación en 2026, ya que las grandes fábricas de vidrio depreciadas durante muchos años siguen fabricando televisores y monitores al menor coste por metro cuadrado.
- Por usuario final: Los fabricantes de pantallas representarán 72.3% cuota en 2026, dado que casi todas las matrices TFT se depositan dentro de una fábrica integrada de paneles y se venden únicamente como parte de un módulo terminado.
- Opinión de los analistas en Fact.MR
- Shambhu Nath Jha, consultor principal en Fact.MR, afirma: "El valor del backplane está pasando de metros cuadrados de vidrio a rendimiento por píxel. El silicio amorfo mantendrá la base de televisores y monitores, pero LTPS y matrices de óxidos se llevarán la mayor parte de los nuevos ingresos, ya que portátiles, coches y wearables requieren refrescos variables y menor consumo. Los fabricantes de paneles que puedan ejecutar matrices LTPO de óxidos o híbridos sobre grandes sustratos marcarán el ritmo hasta 2036."
- Implicaciones estratégicas
- Las fábricas de pantallas deberían convertir parte de su capacidad amorfa de silicio en matrices de óxidos, ya que los compradores de TI y automoción ahora exigen modos de baja fuga y de refresco lentos.
- Los proveedores de equipos y materiales deberían asegurar contratos de suministro de indio y galio, dado que los canales de óxido y los electrodos transparentes consumen fuentes de metales concentrados.
- Los proveedores de Tier 1 automotrices deberían calificar más de una tecnología de backplane por programa de cabina, lo que reparte el riesgo cuando un tipo de fábrica se queda corto.
- Los fabricantes de dispositivos médicos deberían tratar las matrices de detectores como componentes de larga duración, ya que los hospitales esperan una década de servicio de cada sistema de imagen.
Japón lidera el grupo en 7.3% CAGR, donde el know-how de óxidos y LTPS apoya nuevos trabajos de backplane fuera de los teléfonos. Alemania sigue con 6.4% mientras los interiores de los coches premium adoptan pantallas más anchas. El crecimiento de la 6.1% en Estados Unidos se basa en una densa propiedad de dispositivos y actualizaciones constantes de monitores. El Reino Unido avanzará a 5.6% mientras aumentan las matrículas de coches de cero emisiones. Brasil completa los cinco a 5.2%, respaldado por una posesión casi universal de televisores y un uso creciente de los teléfonos.
¿Cómo se desglosa el mercado de transistores de película fina por segmento?
El silicio amorfo liderará el Tipo en 42.3%; Los fabricantes de pantallas ocuparán el primer puesto en Usuario Final en 72.3%.
¿Qué tipo domina?
Amorphous Silicon se lleva 42.3% de las ventas de 2026.
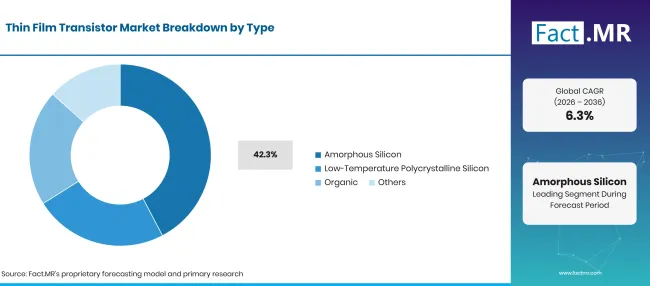
Factmr Thin Film Transistor Market Breakdown Type | Source: Fact.MR
| Tipo | Compartir (2026) |
|---|---|
| Silicio amorfo (segmento líder) | 42.3% |
| Otros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
El vidrio de televisores y monitores se corta en láminas muy grandes, y ese formato favorece un proceso simple y de bajo enmascaramiento. Las matrices de silicio amorfo requieren menos pasos de fotolitografía que el polisilicio, por lo que las fábricas de generación 8.5 y 10.5 pueden ejecutarlas a gran escala para pantallas LCD de gran área. El material también sirve para detectores de rayos X, donde se requiere una respuesta uniforme a lo largo de una placa ancha. El silicio policristalino a baja temperatura proporciona una movilidad electrónica mucho mayor, lo que permite construir circuitos de transmisión a lo largo del borde de cristal de las pantallas de teléfonos y relojes. Las matrices de óxidos basadas en IGZO cubren la brecha entre ambos y dependen del suministro de galio. USGS estimó que China representó 99% de la producción primaria de galio de baja pureza en 2025 [3]. Los transistores orgánicos siguen siendo un nicho para sensores flexibles y etiquetas impresas. Pueden imprimirse a baja temperatura sobre plástico, pero su movilidad y estabilidad siguen siguiendo canales inorgánicos.
¿Qué lidera el segmento de Usuario Final?
Los fabricantes de pantallas representan 72.3% de la demanda de 2026.
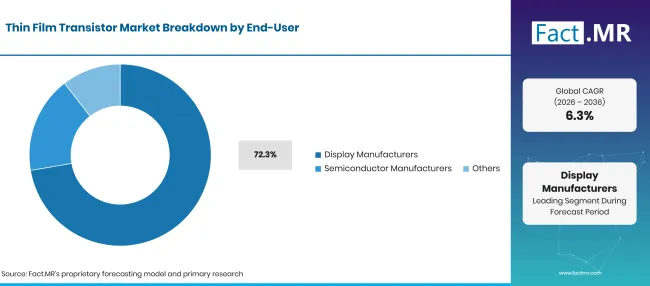
Factmr Thin Film Transistor Market Breakdown End User | Source: Fact.MR
| Usuario final | Compartir (2026) |
|---|---|
| Fabricantes de pantallas (segmento líder) | 72.3% |
| Otros segmentos combinados | 27.7%* |
| Total | 100.0% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Las fábricas de paneles construyen el conjunto de transistores y el plano frontal bajo un mismo techo, porque un conjunto no puede ser enviado ni almacenado una vez que sale de la sala limpia. Por tanto, los ingresos se registran dentro del panel LCD y el precio del módulo OLED que pagan las marcas. El rendimiento del array es la principal palanca de coste para estos compradores. Los electrodos transparentes de cada matriz utilizan óxido de indio-estaño. USGS informó que el óxido de indio-estaño representa la mayor parte del uso global de indio, principalmente en pantallas planas, y estimó la producción mundial de refinerías en 1,100 toneladas en 2025 [4]. Los fabricantes de semiconductores forman un grupo de compradores más pequeño, utilizando procesos TFT de vidrio para sensores, biochips y envases a nivel de panel.
¿Qué está acelerando la adopción del mercado de transistores de película fina y qué lo frena?
La adopción aumentará con el tiempo de pantalla, pantallas de coches más grandes y la transición a matrices de óxido y LTPO en portátiles y dispositivos portátiles. Los ciclos de precios de los paneles, los altos costes de fabricación y la dependencia del suministro concentrado de metales frenan el crecimiento.
Análisis de impacto de los conductores
| DRIVER | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Más pantallas conectadas por persona en teléfonos, portátiles y tabletas | +1.5% | Global | A corto plazo (<= 2 años) |
| Cuadros de instrumentos más anchos y pantallas centrales en coches eléctricos | +1.3% | Asia Oriental, Europa Occidental, Norteamérica | A medio plazo (2-4 años) |
| 8.6líneas OLED IT de generación que requieren backplanes LTPS y LTPO | +1.1% | Asia Oriental | A medio plazo (2-4 años) |
| Adopción de TFT de óxido para paneles de refresco variable y bajo consumo | +0.8% | Asia Oriental, Norteamérica | A medio plazo (2-4 años) |
| Sustitución del detector de rayos X de pantalla plana en hospitales | +0.6% | Norteamérica, Europa Occidental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de Impacto de Oportunidades
| OPORTUNIDAD | (~) % IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Cartelización y etiquetas de estantería en color con papel electrónico en matrices de óxidos | +0.8% | Europa Occidental, Asia Oriental | A medio plazo (2-4 años) |
| Micro pantallas LED accionadas por backplanes LTPS | +0.7% | Asia Oriental, Norteamérica | A largo plazo (>= 4 años) |
| Matrices TFT de vidrio para biochips y sensores | +0.4% | América del Norte, Asia Oriental | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Análisis de impacto de las restricciones
| CONTENCIÓN | (~) % DE IMPACTO EN CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA DEL IMPACTO |
|---|---|---|---|
| Ciclos de precios de paneles que retrasan las actualizaciones de la fábrica | -0.7% | Global | A corto plazo (<= 2 años) |
| Alto coste de capital de las líneas LTPS y de óxido | -0.5% | Asia Oriental | A medio plazo (2-4 años) |
| Suministro concentrado de indio y galio | -0.4% | Global | A largo plazo (>= 4 años) |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué países están ampliando el mercado de transistores de película fina hasta 2036?
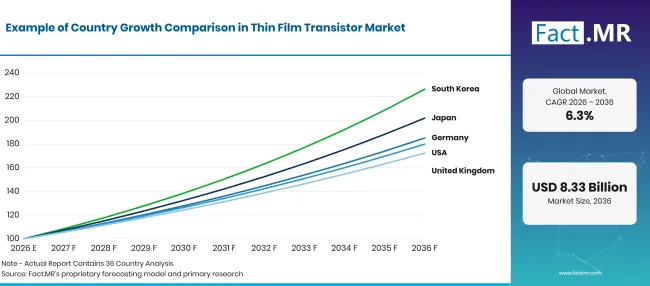
Factmr Thin Film Transistor Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Japón | 7.3% |
| Alemania | 6.4% |
| Estados Unidos | 6.1% |
| Reino Unido | 5.6% |
| Brasil | 5.2% |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
¿Qué apoya la adopción en Japón?
7.3% CAGR, impulsado por las habilidades de proceso de óxidos y LTPS que están pasando a nuevos usos en el backplane.
La demanda de transistores de película delgada en Japón se basa en un mercado doméstico donde las pantallas forman parte de la vida diaria. El Ministerio del Interior y Comunicaciones informó que 91.8% de hogares poseían un smartphone en su encuesta de 2025 [5]. Las fábricas japonesas fueron pioneras en los arreglos IGZO y LTPS, y ahora aplican ese conocimiento a cabinas de automoción, sensores médicos y papel electrónico a color.
¿Cómo está escalando Alemania la demanda?
6.4% CAGR, respaldado por cabinas de coche premium y una densa propiedad de dispositivos domésticos.
La demanda de paneles de pantalla en Alemania aumenta con el número de pantallas en cada hogar y coche. Destatis informó que 90.8% de los hogares poseían un smartphone en 2024, con 170.6 teléfonos por 100 hogares [6]. La Autoridad Federal de Transporte Motorizado contabilizó 545,142 nuevos coches eléctricos a batería en 2025, una cuota 19.1% de matriculaciones [7]. Muchos de estos coches llevan pantallas inteligentes para automóviles curvas o de ancho de pilar.
¿Qué apoya la adopción en Estados Unidos?
6.1% CAGR, ayudado por la propiedad casi universal de un ordenador y las actualizaciones de monitores.
El uso de pantallas LCD y OLED en Estados Unidos abarca hogares, oficinas y vehículos. La Oficina del Censo informó que 95.5% de hogares tuvieron un ordenador entre 2020 y 2024 [8]. Los datos de la EPA muestran que los vehículos eléctricos a batería representaron 7% de vehículos nuevos en el año modelo 2024 [9]. Aquí los compradores prefieren monitores de juego con alta refrescación y pantallas grandes para portátiles, que utilizan matrices de óxido y LTPS.
¿Cómo está desarrollando la demanda del Reino Unido?
5.6% CAGR, a raíz del aumento de las matriculaciones de vehículos de cero emisiones.
La demanda de exhibición de coches en el Reino Unido está ligada al cambio en las nuevas matriculaciones. El Departamento de Transporte informó que 528,000 vehículos de cero emisiones se registraron por primera vez en 2025, un aumento 24% respecto a 2024 [10]. Los vehículos con licencia de cero emisiones alcanzaron 2,012,000 a finales de 2025 [10]. Los operadores minoristas y de transporte también compran señalización digital y pantallas de papel electrónico para tiendas y estaciones. Las empresas británicas de diseño obtienen estos paneles de fábricas asiáticas, por lo que la demanda local se refleja en importaciones de módulos terminados.
¿Cómo rinde Brasil?
5.2% CAGR, ya que la propiedad de teléfonos y televisores mantiene estable el reemplazo de pantallas.
Las pantallas de smartphone y televisores en Brasil alcanzan a la mayoría de la población. IBGE informó que 167.4 millones de personas de 10 años o más tenían un teléfono móvil personal en 2025, o 89.8% de ese grupo [11]. La misma encuesta encontró un televisor en 93.9% de hogares [11]. La reunión local en la Zona de Libre Comercio de Manaús convierte paneles importados en televisores y teléfonos terminados.
¿Quién lidera el mercado de transistores de película fina?
Tres grupos compiten por los ingresos de backplanes. Las grandes fábricas coreanas y chinas, concretamente BOE, Samsung Display y LG Display, operan LTPS y matrices de óxidos en paneles de TV, TI y móviles, con BOE y LG Display también ejecutando silicio amorfo, y compiten en tamaño y rendimiento del sustrato.
AUO y otros fabricantes taiwaneses se centran en backplanes para automóviles, juegos y Micro LED. En enero de 2026, AUO dijo que Micro LED representaba la mayoría de las patentes de pantalla que se le otorgaron en 2025 [12]. Los especialistas japoneses Sharp y Japan Display compiten en profundidad de óxido y procesos LTPS. Sharp presentó una pantalla de papel electrónico en color en marzo de 2026 que utiliza una matriz TFT de óxido IGZO de Sharp Display Technology [13]. Japan Display acordó con CyteSi en junio de 2026 desarrollar y fabricar backplanes de vidrio TFT para un dispositivo de biomuestra basado en gotas [14]. El rendimiento de la matriz de óxidos en vidrio grande y nuevos usos fuera de teléfonos y televisores separarán a los productores más potentes.
¿Qué empresas son los proveedores clave?
Las compañías clave incluyen BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; y Japan Display Inc.
- BOE Technology Group Co., Ltd.
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- AUO Corporation
- Sharp Corporation
- Japan Display Inc.
¿Cuál es el alcance y la cobertura del informe?
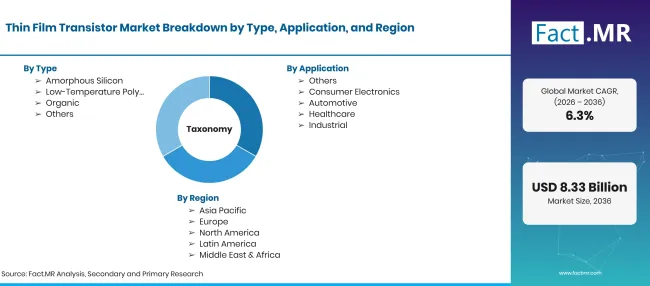
Factmr Thin Film Transistor Market Taxonomy | Source: Fact.MR
| Atributo | Detalles |
|---|---|
| Unidades cuantitativas | USD mil millones en 2026 hasta USD mil millones para 2036 a CAGR |
| Definición del mercado | Matrices de transistores de película fina depositados sobre vidrio, poliimida u otros sustratos para conmutar píxeles o celdas sensor. El valor se cuenta a nivel del backplane dentro de paneles, detectores y otros dispositivos de matriz activa. |
| Tipo | silicio amorfo; silicio policristalino a baja temperatura; orgánico; otros |
| Aplicación | Electrónica de consumo; Automoción; Sanidad; Industrial; Otros |
| Tecnología | LCD; OLED; E-Paper; Otros |
| Usuario final | Fabricantes de pantallas; Fabricantes de semiconductores; Otros |
| Regiones cubiertas | Norteamérica; América Latina; Europa Occidental; Europa del Este; Asia Oriental; Asia del Sur y Pacífico; Oriente Medio y África |
| Países cubiertos | Japón; Alemania; Estados Unidos; Reino Unido; Brasil |
| Empresas perfiladas | BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; Japan Display Inc. |
| Periodo de previsión | 2026 a 2036 |
| Enfoque | Modelo híbrido de arriba abajo y de abajo arriba usando envíos de paneles por tamaño y tecnología; reparto de costes de backplane por tipo de panel; capacidad de fabricación por generación y proceso de matriz; propiedad de dispositivos por país; y revisión de cartera de productores. |
Fuente: análisis de Fact.MR. Actualizado el 21 de octubre de 2026
Bibliografía
- [1] Unión Internacional de Telecomunicaciones. (2025, noviembre 17). El número global de usuarios de Internet aumenta, pero las disparidades profundizan las principales brechas digitales.
- [2] Agencia Internacional de la Energía. (2026). Perspectivas globales de vehículos eléctricos 2026: resumen ejecutivo.
- [3] Servicio Geológico de EE. UU. (febrero de 2026). Resúmenes de materias primas minerales 2026: Galio.
- [4] Servicio Geológico de EE. UU. (febrero de 2026). Resúmenes de materias primas minerales 2026: Indio.
- [5] Ministerio del Interior y Comunicaciones, Japón. (2026, mayo 29). [Resultados de la Encuesta de Tendencias de Uso de las Comunicaciones 2025].
- [6] Statistisches Bundesamt (Destatis). (2026, agosto 17). Ausstattung privater Haushalte mit Informations- und Kommunikationstechnik - Deutschland [Equipamiento doméstico con tecnología de la información y comunicación, Alemania].
- [7] Kraftfahrt-Bundesamt. (2026, enero 6). Fahrzeugzulassungen im Diciembre 2025 - Jahresbilanz [Registro de vehículos en diciembre de 2025, revisión anual].
- [8] Oficina del Censo de EE. UU. (2025). Datos rápidos: Estados Unidos, hogares con ordenador, porcentaje, 2020-2024.
- [9] Agencia de Protección Ambiental de EE. UU. (2026, febrero 19). Aspectos destacados del Informe de Tendencias Automovilísticas.
- [10] Departamento de Transporte. (2026, abril 29). Estadísticas de licencias de vehículos: 2025.
- [11] Instituto Brasileño de Geografía y Estatística (IBGE). (2026). Acesso à Internet e à televisão e posse de teléfono móvel celular para uso pessoal 2025 [Internet y televisión acceso y propiedad de teléfono móvil personal 2025].
- [12] AUO Corporation. (2026, enero 21). AUO nombrada por Clarivate como uno de los mejores innovadores globales 100 Clarivate.
- [13] Sharp Corporation. (2026, marzo 10). Pantalla electrónica de papel .
- [14] Japan Display Inc. (junio de 52026). JDIとCyteSi、Electro-Wetting on Dielectric(EWOD [JDI y CyteSi acuerdan desarrollar y fabricar backplanes para dispositivos de procesamiento de micro bio-muestras usando tecnología EWOD]
Este informe responde
- ¿Cuánto tendrán los ingresos por backplanes de TFT en 2026 y 2036, y qué ritmo vincula ambos años?
- ¿Qué tipo de transistor y qué grupo de compradores posee las mayores porciones, y qué los mantiene ahí?
- ¿En qué consiste la electrónica de consumo, el automóvil, la sanidad y los usos industriales en la demanda de los planos retroactivos, y en qué se diferencian los LCD, OLED y el e-paper?
- ¿Por qué Japón, Alemania, Estados Unidos, Reino Unido y Brasil crecen a ritmos diferentes?
- ¿Qué diferencia a los fabricantes de paneles que fabrican matrices de óxido y LTPS a gran escala del resto?
¿Qué cubre el mercado de transistores de película fina?
Los backplanes de matriz activa fabricados con silicio amorfo, polisilicio de baja temperatura, semiconductores orgánicos y canales de óxido forman el núcleo de este mercado. Cada matriz puede alimentar un LCD, una pila OLED o una película electrónica de papel.
La demanda se rastrea en electrónica de consumo, automoción, sanidad e usos industriales. Teléfonos, portátiles, monitores y televisores conforman la electrónica de consumo, mientras que el automóvil cubre clusters, pantallas centrales y pantallas de información centrales. Los usos sanitarios incluyen detectores de rayos X y monitores de diagnóstico, y los usos industriales abarcan paneles de control y portátiles resistentes.
¿Qué incluye el alcance?
Se incluyen backplanes para paneles LCD y para pantallas OLED , así como arreglos para carteles de papel electrónico y etiquetas de estantería. Los arrays construidos por fábricas de paneles para sus propios módulos cuentan en el valor del backplane dentro de cada panel.
También se cuentan las matrices TFT utilizadas en detectores de rayos X de panel plano, sensores de huellas dactilares y biochips. Los backplanes dentro de pantallas publicitarias y quioscos caen dentro del límite cuando utilizan vidrio de matriz activa.
¿Qué se excluye del alcance?
Los backplanes CMOS de obleas de silicio usados en micropantallas se omiten, al igual que los transistores discretos en chips de silicio. Las pantallas de matriz pasiva sin transistor en cada píxel no cuentan.
Se excluyen los filtros de color, polarizadores, retroiluminación, circuitos integrados driver y cristales de cubierta, incluso cuando se envían dentro del mismo módulo. Los televisores, teléfonos y monitores terminados solo cuentan por su valor en el backplane.
¿Cómo se construyó el análisis?
El análisis se basa en 120+ fuentes, 35+ carteras de empresas, 25+ países y más de 20 entrevistas del sector.
- Investigación primaria: La investigación primaria incluye conversaciones con fabricantes, proveedores de servicios, desarrolladores tecnológicos, distribuidores, usuarios finales y expertos en la materia. Estas conversaciones examinan las prioridades de compra, la adopción de productos, los desafíos operativos, los requisitos de aprobación, el posicionamiento competitivo y los factores que influyen en la aceptación más amplia del mercado.
- Investigación de escritorio: La investigación de escritorio abarca estadísticas gubernamentales, publicaciones regulatorias, documentos de empresas, datos comerciales, estudios técnicos, asociaciones industriales, estándares, políticas públicas y otras fuentes autorizadas. Cada fuente utilizada en el análisis está documentada en la bibliografía.
- Dimensionamiento y previsión del mercado: Las estimaciones de mercado combinan el rendimiento histórico, indicadores de demanda, tendencias de precios y volumen, cuotas de segmento, participación de empresas, crecimiento a nivel de país, patrones de adopción, actividad de inversión y barreras para la expansión del mercado.
- Ciclo de validación y actualización de datos: Los hallazgos se validan comparando entrevistas primarias con datos públicos, actividad de la empresa, cambios regulatorios, patrones comerciales y desarrollos del sector. Las actualizaciones periódicas revisan lanzamientos de nuevos productos, cambios de capacidad, asociaciones, aprobaciones y cambios en la adopción comercial.
Segmentación
¿Cómo se segmenta el mercado?
-
Por tipo
- Silicio amorfo
- Silicio policristalino a baja temperatura
- Orgánico
- Otros
-
Por aplicación
- Electrónica de consumo
- Automoción
- Sanidad
- Industrial
- Otros
-
Por tecnología
- LCD
- OLED
- E-Paper
- Otros
-
Por usuario final
- Fabricantes de pantallas
- Fabricantes de semiconductores
- Otros
-
Por región
- Norteamérica
- América Latina
- Europa Occidental
- Europa del Este
- Asia Oriental
- Asia del Sur y Pacífico
- Oriente Medio y África
Preguntas frecuentes
¿Qué tamaño tiene el mercado de transistores de película fina en 2026?
¿Cuál es la CAGR del mercado de transistores de película fina entre 2026 y 2036?
¿Qué tipo lidera el mercado de transistores de película fina?
¿Qué usuario final lidera el mercado de transistores de película fina?
¿Qué país crecerá más en el mercado de transistores de película fina?
¿Quiénes son las principales empresas en el mercado de transistores de película fina?
Quiénes elaboraron este informe


Conozca el informe de primera mano: solicite una muestra gratuita
Muestra gratuitaObtenga el folleto con precios y detalles de compra
Descargar PDF