- Market Value (2025): USD 10.8 Bn
- Estimated Value (2026): USD 11.5 Bn
- Forecast Value (2036): USD 21.0 Bn
- CAGR (2026-2036): 6.2%
Quelle est la valeur prévue du marché des médicaments antiarythmiques d’ici 2036 ?
USD 11.5 milliards en 2026 à USD 21.0 milliards d’ici 2036 à 6.2% CAGR.
- La demande de médicaments antiarythmiques s’est élevée àUSD 10.8 milliards en 2025, les médicaments de classe III représentant le plus grand nombre d’ordonnances dans les soins hospitaliers et communautaires.
- La valeur marchande passera de USD 11.5 milliards en 2026 à USD 21.0 milliards d’ici 2036, à mesure que davantage de patients atteints de fibrillation auriculaire seront diagnostiqués et maintenus sous contrôle du rythme à long terme.
- Un 6.2% CAGR entre 2026 et 2036 reflète un volume régulier de prescriptions pour les génériques établis, accompagné de nouveaux agents pour les arythmies épisodiques.
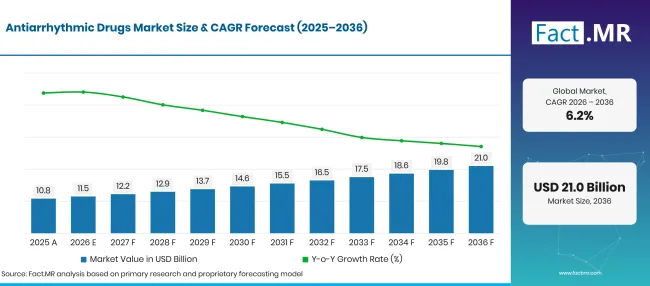
Antiarrhythmic Drugs Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 10.8 |
| 2026 | Estimation | 11.5 |
| 2036 | Prévisions | 21.0 |
| CAGR 2026 à 2036 | Période de prévision | 6.2% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des médicaments antiarythmiques ?
La période 2026-2036 ajoute USD 9.5 milliards de nouveaux éléments, principalement liés aux soins de fibrillation auriculaire dispensés par les hôpitaux.
- Moteurs de la demande sur le marché
- Les maladies cardiovasculaires maintiennent un large éventail de patients. La fiche d’information de juillet 2025 de l’Organisation mondiale de la santé estime qu' 19.8 millions de personnes sont décédées de maladies cardiovasculaires en 2022, soit environ 32% de tous les décès mondiaux [1]. Les troubles du rythme accompagnent souvent l’insuffisance cardiaque et les maladies coronariennes, ce qui alimente donc une demande constante de médicaments pour le contrôle du rythme et le contrôle du rythme.
- Une tension artérielle mal contrôlée augmente le risque de fibrillation auriculaire au fil du temps. La fiche d’information sur l’hypertension de l’OMS de septembre 2025 compte environ 1.4 milliards d’adultes âgés de 30 à 79 vivant avec l’hypertension en 2024, et seulement environ 23% la maîtrisent [2]. Beaucoup de ces adultes arriveront dans les cliniques de cardiologie avec de nouveaux problèmes de rythme au cours de la période de prévision.
- De nouvelles approbations élargissent la boîte à outils de traitement. La liste des approbations de nouveaux médicaments de la FDA pour 2025 inclut Cardamyst (etripamil), approuvé le 12décembre 2025 pour traiter les épisodes de tachycardie supraventriculaire paroxystique [3]. Un spray nasal auto-administré offre aux patients une option en dehors des urgences.
- Les mises à jour des étiquettes pour les injectables établis maintiennent la demande hospitalière active. Les informations de prescription de la FDA de juillet 2025 pour le sotalol intraveineux couvrent les arythmies ventriculaires potentiellement mortelles et le maintien du rythme sinusal lors de la fibrillation ou du battement des sinus très symptomatiques, avec des contrôles QTc toutes les 15 minutes pendant la perfusion de chargement [4]. Ce type de surveillance relie l’initiation du sotalol aux milieux hospitaliers.
- Segments clés analysés
- Par type de médicament : La classe III conservera 34.7% part en 2026, car l’amiodarone, le sotalol et le dofetilide traiteront à la fois les troubles du rythme auriculaire et ventriculaire.
- Par application : La fibrillation auriculaire représentera 52.3% valeur 2026, compte tenu de la nature récurrente des épisodes et des longs traitements dont les patients ont besoin.
- Par canal de distribution : Les pharmacies hospitalières enregistreront 44.1% en 2026, puisque les antiarythmiques injectables et les prises de traitement orales surveillées sont dispensés dans les établissements.
- Par utilisateur final : Les hôpitaux représenteront 57.3% des revenus de 2026, grâce aux soins cardiaques d’urgence, aux lits de télémétrie et aux équipes spécialisées en électrophysiologie.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La fibrillation auriculaire occupera la prescription d’antiarythmiques au cours de la prochaine décennie, même si l’ablation prend une part plus importante des décisions de contrôle du rythme. Les fournisseurs qui associent une fourniture fiable d’amiodarone générique et de sotalol à un étiquetage clair conserveront leur place dans les formulaires hospitaliers. Les agents qui déplacent les traitements hors des urgences, comme les thérapies administrées par les patients pour la tachycardie épisodique, ouvriront la valeur la plus nouvelle jusqu’en 2036. »
- Implications stratégiques
- Les fabricants devraient conserver ensemble les présentations orales et injectables de la même molécule, car les hôpitaux commencent de nombreux patients par intraveineuse et les placent vers des comprimés avant leur sortie.
- Les pharmaciens hospitaliers devraient intégrer les protocoles de dosage et de suivi QTc dans les ensembles d’ordonnances pour le sotalol, le dofétilide et l’amiodarone, qui éliminent les erreurs de dosage et favorisent une sortie plus rapide.
- Les prescripteurs et les payeurs devraient évaluer la thérapie médicamenteuse et l’ablation par cathéter au cas par cas, car de nombreux patients poursuivent les comprimés antiarythmiques après une ablation.
- Les investisseurs devraient envisager des entreprises proposant des thérapies épisodiques ou auto-administrées, où l’élargissement des étiquettes et de nouvelles indications peuvent encore ajouter des revenus à une catégorie largement générique.
L’Allemagne mène la comparaison des cinq pays à 7.1%, aidée par un taux élevé de décès par fibrillation auriculaire et des réseaux hospitaliers de cardiologie denses. Le Brésil suit en 6.5% car les programmes de soins primaires trouvent plus de patients hypertendus qui ont ensuite besoin de soins rythmiques. Les États-Unis croissent à 5.9% sur une large base installée où de nouveaux agents et des extensions de labels ajoutent de la valeur. Le Royaume-Uni accuse un retard à 5.3%, car les objectifs nationaux d’anticoagulation occupent une grande partie du budget de la FA. Le Japon termine la série à 4.7%, où une population vieillie maintient des volumes stables mais la tarification générique limite la croissance de la valeur.
Comment le marché des médicaments antiarythmiques se répartit-il par segment ?
La classe III sera en tête du type de médicament à 34.7%; La fibrillation auriculaire dirigera l’application à 52.3%; Les pharmacies hospitalières domineront le canal de distribution à 44.1%; Les hôpitaux tiendront l’utilisateur final à 57.3% en 2026.
Quel type de médicament mène ?
La classe III détient 34.7% des ventes de 2026.
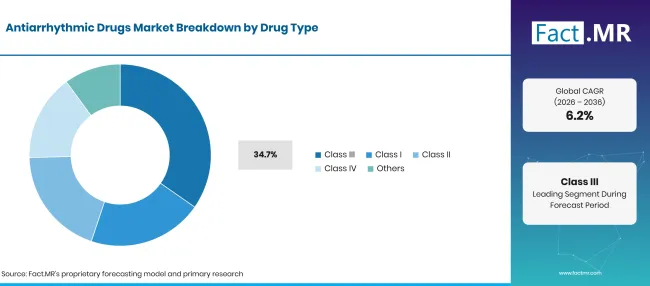
Antiarrhythmic Drugs Market Breakdown Drug Type | Source: Fact.MR
| Type de médicament | Partager (2026) |
|---|---|
| Classe III (segment de tête) | 34.7% |
| D’autres segments combinés | 65.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les cliniciens se tournent vers des agents de classe III lorsqu’ils ont besoin d’un médicament efficace à la fois sur les oreilles et les ventricules. L’amiodarone, le sotalol et le dofétilide prolongent la repolarisation, ce qui convient aux patients atteints de maladies cardiaques structurelles où les médicaments de classe I présentent plus de risques. Le catalogue injectable américain 2025 de Hikma liste l’injection d’amiodarone parmi ses produits, rappelant combien de cette classe passe par les contrats de fournitures hospitalières [5]. Les médicaments de classe I tels que la flecaïne et la propafenone servent les patients avec un cœur structurellement normal. Les bêta-bloquants de classe II et les bloqueurs des canaux calciques de classe IV agissent principalement sur le contrôle des fréquences, et les agents plus récents pour la tachycardie supraventriculaire s’ajoutent à la classe IV. D’autres médicaments, dont la digoxine et l’adénoine, couvrent des usages de niche ou aigus. De nombreux patients prennent également des médicaments de la catégorie anticoagulants en parallèle de leur traitement du rythme.
Qu’est-ce qui soutient la fibrillation auriculaire dans l’application ?
La fibrillation auriculaire représente 52.3% des revenus de 2026.
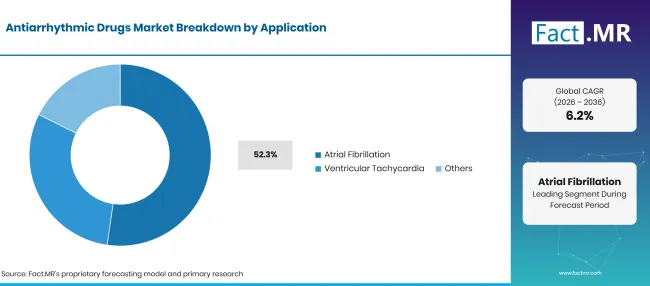
Antiarrhythmic Drugs Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Fibrillation auriculaire (segment principal) | 52.3% |
| D’autres segments combinés | 47.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les épisodes reviennent chez de nombreux patients, si bien que le traitement de contrôle du rythme dure souvent des années. Les recommandations du NHS England sur le cadre de qualité et de résultats 2025/26 décrivent la fibrillation auriculaire comme le trouble du rythme cardiaque le plus courant, touchant environ 2% adultes [6]. Le champ plus large du traitement de la fibrillation auriculaire comprend les médicaments, l’ablation et la prévention des AVC, et les antiarythmiques couvrent la part médicale du contrôle du rythme. La tachycardie ventriculaire nécessite moins de patients mais des soins intensifs plus intensifs, souvent avec amiodarone ou sotalol intraveineux et un défibrillateur implanté en secours. D’autres applications incluent la tachycardie supraventriculaire et le flutter auriculaire. Le choix du médicament dans chaque cas dépend de la fraction d’éjection, de la fonction rénale et du risque de prolongation du QT.
Comment le canal de distribution façonne-t-il la demande ?
Les pharmacies hospitalières capturent 44.1% valeur de 2026.
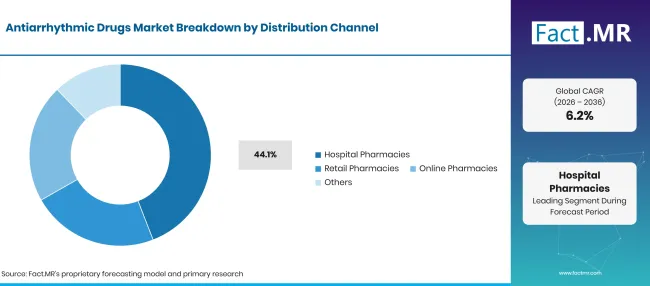
Antiarrhythmic Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Pharmacies hospitalières (segment principal) | 44.1% |
| D’autres segments combinés | 55.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
De nombreux traitements antiarythmiques ont lieu dans un service surveillé, et la pharmacie de l’hôpital contrôle cette première réserve. L’amiodarone, le sotalol et l’adénosine par voie intraveineuse sont stockés pour une utilisation d’urgence. Les pharmaciens vérifient également la fonction rénale et les électrolytes avant la délivrance orale de dofétilide ou sotalol, ce qui permet de conserver les premières doses à l’intérieur de l’établissement. Les pharmacies de détail prennent le relais une fois que le patient est stable et sous comprimés d’entretien. Les pharmacies en ligne prescrivent des médicaments répétés pour la flecainide, l’amiodarone et les bêta-bloquants. D’autres canaux incluent les distributeurs spécialisés et l’approvisionnement par appel d’offres gouvernemental dans les systèmes de santé publique.
Comment la forme de l’utilisateur final demande-t-elle ?
Les hôpitaux représentent 57.3% des revenus de 2026.
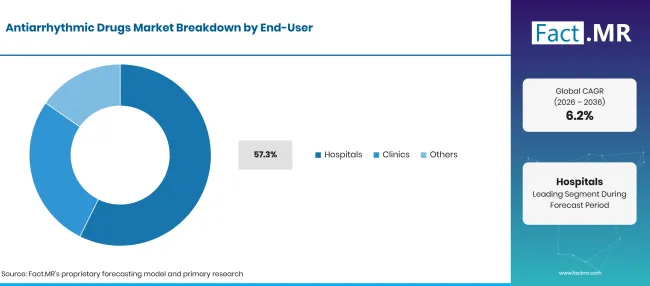
Antiarrhythmic Drugs Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 57.3% |
| D’autres segments combinés | 42.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les services de cardiologie, les services d’urgence et les laboratoires d’électrophysiologie partagent un même bâtiment dans un hôpital, donc la plupart des cas de rythme aigu y sont affectés. Les équipes y installent des dispositifs d’électrophysiologie pour la cartographie et utilisent des antiarythmiques avant et après les interventions pour maintenir le rythme sinusal. Les lits de télémétrie permettent de charger en toute sécurité les médicaments nécessitant des contrôles ECG. Les cliniques assurent le suivi ambulatoire, les revues des doses et les contrôles ECG pour les patients en traitement de longue durée. D’autres utilisateurs finaux incluent des centres cardiaques spécialisés et des sites chirurgicaux ambulatoires. Leur achat dépend du volume de patients et de leur capacité à surveiller les intervalles QT sur place.
Qu’est-ce qui accélère l’adoption du marché des médicaments antiarythmiques, et qu’est-ce qui la freine ?
Une fibrillation auriculaire plus diagnostiquée, le vieillissement des populations et de nouveaux agents pour la tachycardie épisodique maintiennent l’augmentation des prescriptions dans les hôpitaux et les cliniques. Le risque de proarrythmie et le coût de l’ECG et de la surveillance en laboratoire évaluent la croissance. L’utilisation plus large de l’ablation par cathéter réduit également le besoin médicamenteux à long terme pour certains patients. La tarification des génériques plafonne également la valeur des molécules à grand volume comme l’amiodarone.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Diagnostic croissant de la fibrillation auriculaire chez les populations vieillissantes | +1.5% | Mondial | À court terme (<= 2 ans) |
| Utilisation continue des antiarythmiques dans les soins des arythmies ventriculaires | +1.0% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Accès élargi au diagnostic cardiaque et au traitement spécialisé | +0.8% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
| Demande constante pour les formulations génériques orales et injectables | +0.6% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Thérapies administrées par des patients pour la tachycardie épisodique | +0.8% | Amérique du Nord | À court terme (<= 2 ans) |
| Expansion des infrastructures de soins cardiaques dans les économies émergentes | +0.6% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
| Élargissement des étiquettes dans les soins des arythmies pédiatriques | +0.5% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Présentations prêtes à l’emploi sur les injectables pour les hôpitaux | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Proarrythmie et risques de toxicité des organes | -0.6% | Mondial | À court terme (<= 2 ans) |
| ECG, fonctions rénales et surveillance électrolytique | -0.4% | Mondial | À court terme (<= 2 ans) |
| Concurrence des procédures d’ablation par cathéter | -0.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Pression des prix génériques | -0.2% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels pays développent le marché des médicaments antiarythmiques jusqu’en 2036 ?
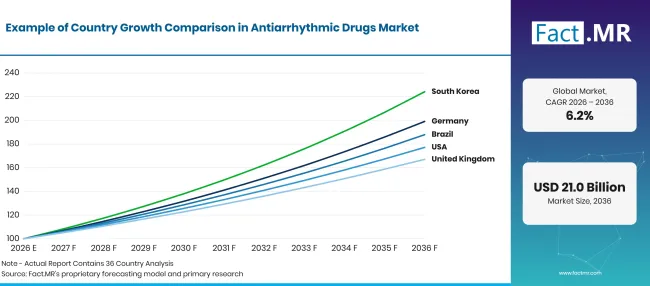
Antiarrhythmic Drugs Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 7.1% |
| Brésil | 6.5% |
| États-Unis | 5.9% |
| Royaume-Uni | 5.3% |
| Japon | 4.7% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qu’est-ce qui donne à l’Allemagne une position forte sur ce marché ?
7.1% CAGR, stimulé par une forte charge de fibrillation auriculaire et une capacité hospitalière dense en cardiologie.
La fibrillation auriculaire est une cause visible de décès en Allemagne. Les données de l’Office fédéral de statistique pour 2025 recensent 23,514 décès dus à la fibrillation auriculaire et au battement palpitant, soit environ 7.04% de tous les décès dus aux maladies circulatoires [7]. Les hôpitaux disposant d’unités d’électrophysiologie traitent nombre de ces patients, et les cardiologues allemands utilisent l’amiodarone, la flecainide et la dronedarone dans les soins hospitaliers et ambulatoires. L’assurance publique couvre à la fois la thérapie médicamenteuse et l’ablation, ce qui maintient un volume total élevé de soins du rythme.
Comment le Brésil développe-t-il la demande ?
6.5% CAGR, soutenu par des programmes de soins primaires qui identifient davantage de patients à risque cardiaque.
Le système de santé publique brésilien consacre davantage d’efforts au contrôle du risque cardiovasculaire. En août 2026, l’Organisation panaméricaine de la santé a rencontré des partenaires du SUS sur le cadre de HEARTS 2.0, qui vise à ce qu’au moins 80% unités de soins primaires appliquent le modèle HEARTS [8]. Une deuxième réunion de l’OPS le même mois a fait progresser HEARTS et une prise en charge plus large des maladies chroniques à São Paulo et Rio de Janeiro [9]. Une meilleure détection au niveau primaire enverra davantage de patients présentant des problèmes de rythme vers des soins spécialisés.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
5.9% CAGR, aidée par de nouvelles approbations et des extensions d’étiquettes sur une grande base traitée.
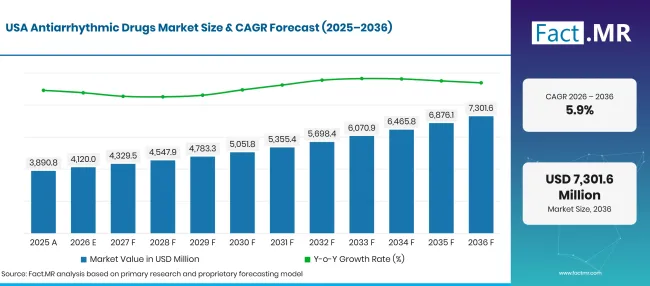
Antiarrhythmic Drugs Market Forecast Usa | Source: Fact.MR
Les États-Unis combinent un important marché des génériques avec un développement actif de produits. En juillet 2025, la FDA a approuvé de nouvelles indications pédiatriques pour le sotalol intraveineux d’AltaThera, couvrant les arythmies ventriculaires potentiellement mortelles et le maintien du rythme sinusal lors de la fibrillation et du flutter auriculaire [10]. L’approbation en décembre 2025 du spray nasal à l’etripamil a ajouté une option à usage domestique pour la tachycardie supraventriculaire. Les hôpitaux continuent d’acheter de l’amiodarone et du sotalol par voie intraveineuse pour les soins d’urgence et de télémétrie.
Comment le Royaume-Uni développe-t-il la demande ?
5.3% CAGR, reflétant des soins structurés de la FA menés par un médecin généraliste.
NHS England gère les soins de la fibrillation auriculaire via les registres de médecins généralistes et les revues annuelles. Les directives QOF 2025/26 notent qu’environ 9% des patients atteints de fibrillation auriculaire à risque d’AVC ne prennent aucun anticoagulant [6]. Cette attention portée à la prévention de l’AVC permet aux patients de rester sous contrôle régulier, où les médicaments de taux et de rythme sont également ajustés. Les centres spécialisés s’occupent de la charge des médicaments et des orientations pour l’ablation.
Qu’est-ce qui soutient l’adoption par le Japon ?
4.7% CAGR, alors qu’une population vieillissante maintient un volume de traitement stable.
Le Japon compte l’une des populations les plus âgées au monde. Le rapport annuel 2025 du Cabinet Office sur la société vieillissante rapporte 36.24 millions de personnes âgées de 65 ans ou plus au 1octobre 2024, soit 29.3% de la population [11]. La fibrillation auriculaire devient plus fréquente avec l’âge, donc la demande pour les médicaments oraux pour le contrôle du rythme reste stable. Les règles gouvernementales de tarification des génériques limitent la croissance de la valeur même si le nombre de patients se maintient.
Qui dirige le marché des médicaments antiarythmiques ?
Le marché se divise en trois groupes. Des entreprises originaires telles que Pfizer et Sanofi présentent des agents oraux de marque Tikosyn (dofétilide) et Multaq (dronedarone), devant les cardiologues qui traitent la fibrillation auriculaire à long terme.
Les fournisseurs hospitaliers d’injections tels que Baxter et Hikma sont en concurrence sur des formats fiables et prêts à l’emploi. Le catalogue américain 2025 de Hikma liste les injections d’amiodarone, diltiazem et lidocaïne [5], tandis que Baxter propose Nexterone amiodarone prémélangée. Les entreprises spécialisées forment le troisième groupe. AltaThera a obtenu l’approbation de la FDA pour de nouvelles indications pédiatriques de sotalol intraveineux en juillet 2025 [10] et a nommé un médecin en chef pédiatrique en mars 2026 [12]. Milestone Pharmaceuticals a apporté le spray nasal Cardamyst (etripamil) aux États-Unis pour la tachycardie épisodique. La concurrence jusqu’en 2036 portera sur l’étiquetage de sécurité, la sécurité des fournitures hospitalières et la possibilité de nouveaux agents de déplacer les soins des urgences.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des médicaments antiarythmiques incluent Pfizer Inc., Sanofi, Baxter International Inc., Hikma Pharmaceuticals PLC, AltaThera Pharmaceuticals et Milestone Pharmaceuticals Inc.
- Pfizer Inc.
- Sanofi
- Baxter International Inc.
- Hikma Pharmaceuticals PLC
- AltaThera Pharmaceuticals
- Milestone Pharmaceuticals Inc.
Bibliographie
- [1] Organisation mondiale de la santé. (juillet 312025 ). Maladies cardiovasculaires (MCV).
- [2] Organisation mondiale de la santé. (2025, septembre 25). Hypertension.
- [3] Food and Drug Administration des États-Unis. (juillet 82026 ). Autorisations de nouveaux médicaments pour 2025.
- [4] Food and Drug Administration des États-Unis. (juillet 2025). Injection d’hydrochlorure de sotalol : informations sur la prescription.
- [5] Hikma Pharmaceuticals USA Inc. (juin 2025). Catalogue des produits injectables 2025.
- [6] NHS England. (2025, avril 1). Orientation du cadre qualité et résultats pour 2025/26.
- [7] Statistisches Bundesamt. (2026, octobre 9). Häufigste Todesfälle durch Herz-Kreislauf-Erkrankungen 2025.
- [8] Organisation panaméricaine de la santé. (août 142026). HEARTS 2.0 reúne atores do SUS pour renforcer l’attention cardiovasculaire no Brasil.
- [9] Organisation panaméricaine de la santé. (août 112026 ). OPAS e parceiros avançam na implementação das iniciativas HEARTS e Melhor Attention às DCNTs no Brasil.
- [10] AltaThera Pharmaceuticals. (juillet 292025 ). Sotalol IV d’AltaThera Pharmaceuticals reçoit l’approbation de la FDA pour de nouvelles indications pédiatriques.
- [11] Bureau du Cabinet, gouvernement du Japon. (juin 2025). Rapport annuel sur la société vieillissante [Résumé] exercice 2025.
- [12] AltaThera Pharmaceuticals. (2026, mars 24). AltaThera Pharmaceuticals nomme le Dr Jim Perry comme médecin-chef pédiatrique.
Ce rapport répond
- Comment les revenus des médicaments antiarythmiques sont-ils répartis selon le type de médicament, l’application, le canal de distribution et l’utilisateur final ?
- Pourquoi les agents de classe III mènent-ils, et où les médicaments de classe I, II et IV s’inscrivent-ils dans la pratique ?
- Quelle part de la demande provient de la fibrillation auriculaire, et en quoi les soins de la tachycardie ventriculaire diffèrent-ils ?
- Quelle est la position de l’Allemagne, du Brésil, des États-Unis, du Royaume-Uni et du Japon concernant la croissance, et qu’est-ce qui explique ces écarts ?
- Quelles entreprises originaires, injectables et spécialisées sont en concurrence, et qu’est-ce qui les distingue ?
- Comment l’étiquetage de sécurité, la tarification des génériques et l’ablation par cathéter affecteront-ils la demande jusqu’en 2036 ?
Que couvre le marché des médicaments antiarythmiques ?
Cette étude suit les médicaments sur ordonnance qui agissent sur l’activité électrique cardiaque pour restaurer ou contrôler le rythme cardiaque. Elle couvre les classes I à IV sous le système Vaughan Williams et d’autres agents tels que la digoxine, l’adénosine et des médicaments plus récents pour la tachycardie épisodique.
Les valeurs sont mesurées à des prix de vente de USD milliards de fabricants. Les formes orales et injectables sont toutes deux prises en compte, qu’elles soient délivrées par des hôpitaux, des pharmacies de détail ou en ligne.
Qu’est-ce qui est inclus dans le périmètre ?
Comprimés, capsules et injections antiarythmiques de marque et génériques utilisés dans la fibrillation auriculaire, la tachycardie ventriculaire et d’autres troubles du rythme.
Présentations intraveineuses prémélangées et prêtes à l’emploi, vendues aux hôpitaux pour le contrôle aigu du rythme.
Thérapies auto-administrées approuvées pour les arythmies épisodiques, comme les sprays nasaux pour la tachycardie supraventriculaire.
L’utilisation de ces médicaments en parallèle des procédures dans le domaine de l’ablation électrophysiologique , où ils maintiennent le rythme avant et après une intervention.
Qu’est-ce qui est exclu de la portée ?
Anticoagulants et antiplaquettes, même prescrits aux mêmes patients pour prévenir les AVC.
Pacemakers, défibrillateurs implantables, cathéters d’ablation et autres dispositifs cardiaques, comme ceux de la catégorie des dispositifs de traitement de l’insuffisance cardiaque .
Des tests diagnostiques tels que les services ECG et les tests de biomarqueurs cardiaques sont utilisés pour évaluer les patients atteints d’arythmie.
Médicaments antihypertenseurs généraux sans indication antiarythmique approuvée.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
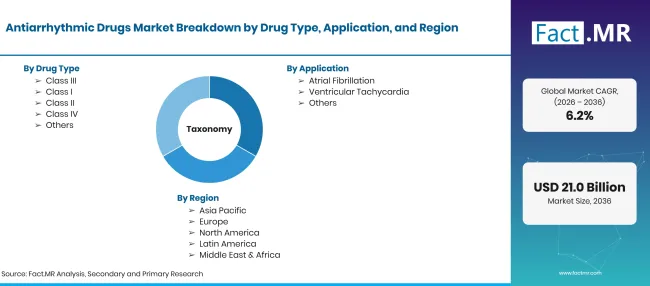
Antiarrhythmic Drugs Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Médicaments sur ordonnance utilisés pour prévenir, convertir ou contrôler les rythmes cardiaques anormaux, y compris la fibrillation auriculaire et la tachycardie ventriculaire, dans les classes I à IV de Vaughan Williams et d’autres agents antiarythmiques. |
| Type de médicament | Classe III ; Classe I ; Classe II ; Classe IV ; Autres |
| Application | Fibrillation auriculaire ; Tachycardie ventriculaire ; Autres |
| Canal de distribution | Pharmacies hospitalières ; Pharmacies de détail ; Pharmacies en ligne ; Autres |
| Utilisateur final | Hôpitaux ; Cliniques ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Pfizer Inc.; Sanofi ; Baxter International Inc.; Hikma Pharmaceuticals PLC; AltaThera Pharmaceuticals ; Milestone Pharmaceuticals Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Les revenus des classes de médicaments sont constitués à partir des volumes d’ordonnances, du mélange de formulations et des tarifs des canaux, comparés aux achats hospitaliers et à la pratique cardiologique. |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de médicament
- Classe III
- Classe I
- Classe II
- Classe IV
- Autres
-
Par application
- Fibrillation auriculaire
- Tachycardie ventriculaire
- Autres
-
Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Autres
-
Par utilisateur final
- Hôpitaux
- Cliniques
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des médicaments antiarythmiques en 2026 ?
Quel taux de croissance le marché des médicaments antiarythmiques enregistrera-t-il ?
Quel type de médicament mène ?
Quelles applications mènent ?
Quel canal de distribution mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF