- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 2.95 Bn
- Forecast Value (2036): USD 5.06 Bn
- CAGR (2026-2036): 5.5%
Quelle est la valeur prévue du marché des ceintures de sécurité automatiques automobiles d’ici 2036 ?
USD 3.0 milliards en 2026 à USD 5.1 milliards d’ici 2036 à 5.5% CAGR.
- La valorisation du marché des ceintures de sécurité automatiques automobiles était deUSD 2.8 milliards en 2025, selon Fact.MR.
- D’ici 2036, le marché vaudra USD 5.06 milliards, contre USD 2.95 milliards en 2026, les sièges arrière bénéficiant de prétensionneurs et de limiteurs de charge adaptatifs.
- Chaque amélioration de crash test ajoute des capteurs et des moteurs à une pièce autrefois purement mécanique, ce qui maintiendra la croissance d’un5.5% CAGR jusqu’en 2036.
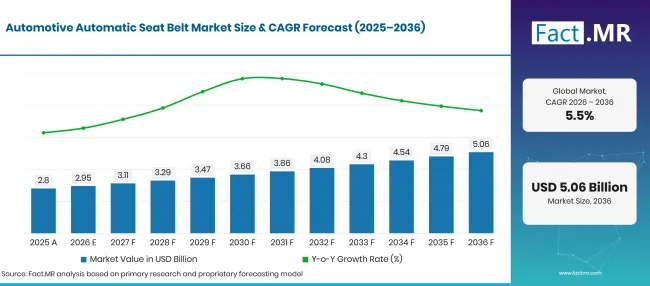
Automotive Automatic Seat Belt Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.8 |
| 2026 | Estimation | 2.95 |
| 2036 | Prévisions | 5.06 |
| CAGR 2026 à 2036 | Période de prévision | 5.5% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des ceintures de sécurité automatiques automobiles ?
La période 2026-2036 ajoute USD 2.1 milliards de nouvelles valeurs, principalement tirées de OEM installation dans les voitures particulières.
- Moteurs de la demande sur le marché
- Les preuves de blessures liées aux accidents maintiennent les régulateurs concentrés sur le matériel de contention. L’Organisation mondiale de la santé affirme que le port de la ceinture de sécurité peut réduire le risque de décès chez les occupants du véhicule jusqu’à 50% [1]. Chaque règle de collision plus stricte augmente la teneur en prétensionneurs et limiteurs par voiture.
- Les cibles de décès sur la route en Europe maintiennent la pression sur la protection des occupants. La Commission européenne a rapporté qu’environ 19,400 personnes sont mortes sur les routes de l’UE en 2025, une baisse 3% par rapport à 2024 [2]. Des progrès aussi lents poussent les autorités et les organismes d’examen à demander davantage de ceintures sur les sièges arrière et dans les accidents obliques.
- Les voitures électriques et définies par logiciel changent le fonctionnement des ceintures. Les batteries ajoutent de la masse, donc les impulsions de collision deviennent plus fortes et les limiteurs de charge doivent être réglés avec plus de soin. Les caméras de l’habitacle et les capteurs de siège transmettent désormais les données aux contrôleurs de ceinture.
- Les sièges inclinables et les nouvelles configurations de cabine nécessitent des ceintures qui se déplacent avec l’occupant. Les modèles à ceinture intégrée maintiennent la sangle d’épaule en place lorsque le siège glisse ou s’incline.
- Le remplacement après un accident crée une demande de réparation constante. Un prétensionneur pyrotechnique allumé ne peut pas être réinitialisé, c’est pourquoi les ateliers de carrosserie commandent un nouvel écarteur ou un nouvel ensemble de boucle à chaque demande de qualification.
- Segments clés analysés
- Par technologie : Les prétensions de rétracteurs occuperont 42.3% part en 2026, car presque tous les sièges avant utilisent un rétracteur pyrotechnique qui tire le jeu en quelques millisecondes.
- Par type de véhicule : Les voitures particulières représentent 67.8% part de marché en 2026, étant donné que les voitures se vendent bien plus que les camions et les bus dans tous les pays listés.
- Par canal de vente : Le fabricant d’équipement original (OEM) captera 79.3% part en 2026 sur le dos des ceintures validées et installées avec le siège sur la chaîne de montage.
- Par utilisateur final : Le secteur privé représentera 64.2% part en 2026, reflétant la taille de la flotte de voitures ménagères à côté des véhicules professionnels et de la flotte.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Une ceinture de sécurité était autrefois une sangle et un ressort, et aujourd’hui c’est un dispositif relié par un capteur qui communique avec le contrôleur d’airbag. Les fournisseurs capables d’ajuster la charge en fonction de la taille et de la posture de chaque occupant remporteront la prochaine série de prix de plateforme. Le marché de rechange restera modeste, car une ceinture n’est remplacée qu’après un accident ou un rappel. »
- Implications stratégiques
- Les fournisseurs de contention devraient associer les prétensionneurs aux données des occupants provenant des caméras et des capteurs de siège, car la limitation adaptative de charge passe des modèles haut de gamme aux plateformes de volume.
- Les constructeurs devraient planifier les mises à niveau des ceintures arrière dès le début de chaque cycle de plateforme, étant donné que les modifications des points d’ancrage et des cadres de sièges sont coûteuses une fois les outillages réparés.
- Les réseaux de réparation de collision doivent stocker des rétracteurs certifiés et des ensembles de boucles par modèle, car les unités pyrotechniques allumées doivent être échangées avant qu’une voiture ne quitte l’atelier.
- Les exploitants de flotte devraient auditer l’utilisation des courroies dans les fourgonnettes et les camions via la télématique, car les conducteurs commerciaux évitent souvent la courroie lors des courtes livraisons.
L’Allemagne mène les cinq à 6.7% CAGR, soutenue par une production de voitures haut de gamme et des tests de collision stricts. Le Brésil suit à 6.1% alors que les règles fédérales commencent à noter les rappels de ceinture sur les nouveaux véhicules légers. Un taux 5.5% pour les États-Unis reflète une grande flotte de pick-ups et SUV avec des programmes actifs de ceintures. Le Royaume-Uni croît à 4.9%, où l’utilisation de la ceinture arrière reste un point faible. Le Japon complète la liste à 4.4% avec un équipement mature et une base de conducteurs vieillissante.
Comment le marché des ceintures de sécurité automatiques automobiles se répartit-il par segment ?
Les prétensionneurs rétracteurs mèneront la technologie à 42.3%; Les voitures particulières devanceront le type de véhicule à 67.8%; OEM dirigeront le canal de vente à 79.3%; Private occupera la première place chez l’utilisateur final à 64.2%.
Quelle technologie domine ?
Les prétensionneurs à rétracteur représentent 42.3% des ventes de 2026.
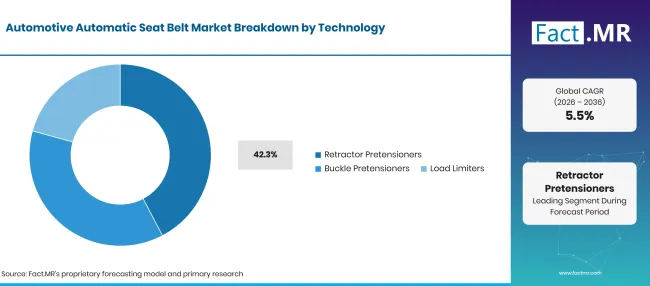
Automotive Automatic Seat Belt Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Prétensionneurs rétracteurs (segment de tête) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
La technologie des prétensionneurs de ceinture commence au rétracteur car c’est là que la bobine de sangle est montée. Une petite charge de gaz fait tourner la bobine en arrière lors d’un accident, éliminant le jeu avant que le corps ne se déplace. De nombreux fournisseurs ajoutent désormais un moteur électrique qui pré-serre la ceinture lors du freinage brusque et la libère en cas d’accident, comme décrit dans la couverture des prétensionneurs et rétracteurs de Fact.MR. Les prétensionneurs de boucle tirent la boucle vers le bas pour serrer la ceinture abdominale et maintenir le bassin en place. Les limiteurs de charge permettent à la sangle de payer sous une force fixe, ce qui réduit le risque de blessure aux côtes et à la poitrine pour les occupants plus âgés. Les limiteurs adaptatifs alternent entre les niveaux de force une fois que les systèmes de détection des occupants ont classé la personne dans le siège.
Qu’est-ce qui mène le segment des types de véhicules ?
Les voitures particulières représentent 67.8% des ventes de 2026.
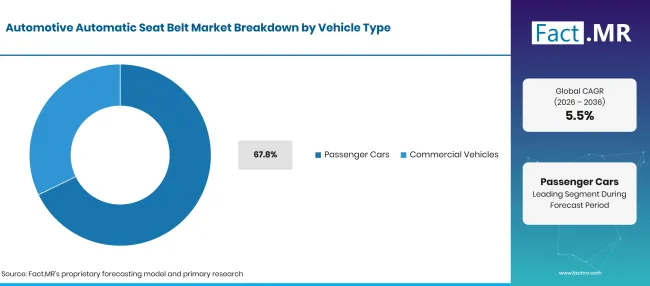
Automotive Automatic Seat Belt Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Voitures voyageurs (segment de tête) | 67.8% |
| D’autres segments combinés | 32.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les ceintures de sécurité pour voitures particulières sont équipées de cinq sièges ou plus par véhicule, et le volume de voitures dépasse largement celui des camions et des bus. L’électrification transforme également le segment automobile. The International 'Energy Agency a rapporté que les ventes de voitures électriques ont dépassé 20 millions en 2025, soit un quart de toutes les voitures neuves vendues [3]. Les modèles à batteries plus lourdes nécessitent des ceintures réglées sur une impulsion de collision différente. Les ceintures de sécurité pour véhicules commerciaux sont utilisées quotidiennement de manière intensive dans les fourgonnettes, camions et autocars. Les ceintures des fourgons cargo subissent fréquemment des boucles lors des rondes de livraison. Les conducteurs de cars ont besoin d’écarteurs à chaque siège passager, et les cabines de camions utilisent des ceintures fixées sur des sièges suspendus.
Comment le canal de vente façonne-t-il la demande ?
OEM acheteurs représentent 79.3% des ventes de 2026.
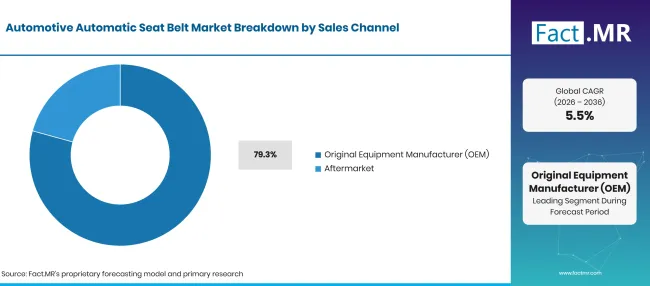
Automotive Automatic Seat Belt Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| Fabricant d’équipement d’origine (OEM) (Segment de tête) | 79.3% |
| D’autres segments combinés | 20.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les ceintures d’origine sont conçues avec le siège, l’airbag et la structure de la carrosserie, puis testées comme un seul système lors d’accidents de luge et de véhicules complets. Ces tests conjoints relient chaque numéro de pièce de ceinture à une plateforme spécifique pendant six à huit ans. Les fournisseurs de niveau 1 livrent les ceintures en séquence à la chaîne de montage des sièges. Le remplacement de ceintures de sécurité en aftermarket couvre les réparations en cas d’accident, les rappels et les sangles usés. Les assureurs exigent généralement des pièces approuvées OEMpour les échanges de prétensionneurs. Les flottes de camions et de bus s’approvisionnent en ceintures via le marché secondaire lourd qui gère déjà leurs pièces de cabine et de châssis.
Qu’est-ce qui prend en charge le mode privé dans l’utilisateur final ?
Les propriétaires privés représentent 64.2% des ventes de 2026.
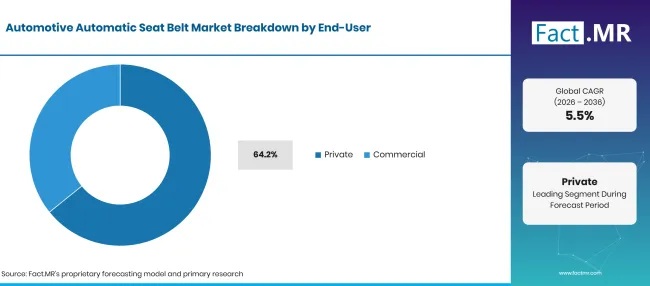
Automotive Automatic Seat Belt Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Privé (segment principal) | 64.2% |
| D’autres segments combinés | 35.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les acheteurs familiaux comparent les étoiles de crash test et la protection des sièges arrière lorsqu’ils choisissent une voiture. Cette habitude d’achat donne aux constructeurs une raison d’installer des prétensionneurs dans les sièges de la deuxième rangée, où les enfants et les parents plus âgés circulent souvent. Les ceintures arrière ancrent également de nombreux sièges auto pour bébé qui n’ont pas de points ISOFIX. Les flottes d’entreprises, les chauffeurs de covoiturage, les sociétés de livraison et les opérateurs de bus constituent la demande commerciale. Au Royaume-Uni, 4.88 millions de véhicules légers ont été autorisés pour une utilisation routière fin 2025 [4]. Les acheteurs de flottes spécifient des ceintures avec des alertes de rappel et des sangles durables pour les conducteurs qui se bouclent et débouclent plusieurs fois par jour.
Qu’est-ce qui accélère l’adoption du marché des ceintures de sécurité automatiques automobiles, et qu’est-ce qui le freine ?
L’adoption s’accélérera avec des tests de collision plus stricts, des prétensionneurs pour les sièges arrière et des limiteurs de charge liés aux capteurs. La pression sur les coûts des véhicules, les courroies à faible coût dans les modèles d’entrée et la longue durée de vie d’une courroie qui ne démarre jamais freineront la croissance.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Des tests de collision plus stricts et des règles de rappel de ceinture pour toutes les positions de siège | +1.3% | Europe de l’Ouest, Amérique latine, Amérique du Nord | À court terme (<= 2 ans) |
| Prétensionneurs et limiteurs de charge ajoutés aux sièges arrière | +1.1% | Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Ceintures adaptatives reliées aux caméras de l’habitacle et aux capteurs de siège | +0.9% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Les véhicules électriques plus lourds nécessitant une limitation de charge recalibrée | +0.7% | Asie de l’Est, Europe de l’Ouest | À long terme (>= 4 ans) |
| Remplacement post-accident des unités pyrotechniques allumées | +0.5% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Systèmes de ceinture dans le siège pour sièges inclinables et rotatifs | +0.8% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
| Prétensionneurs motorisés réversibles dans les modèles en volume | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Modernisations de ceinture pour les voitures et les flottes commerciales légères | +0.5% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Pression sur les coûts sur les plateformes de véhicules d’entrée de gamme | -0.6% | Amérique latine, Asie du Sud et Pacifique | À court terme (<= 2 ans) |
| Longue durée de service des ceintures qui ne se déploient jamais | -0.5% | Mondial | À long terme (>= 4 ans) |
| Rappel et coûts de qualité liés aux pièces pyrotechniques | -0.3% | Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays étendent le marché des ceintures de sécurité automatiques automobiles jusqu’en 2036 ?
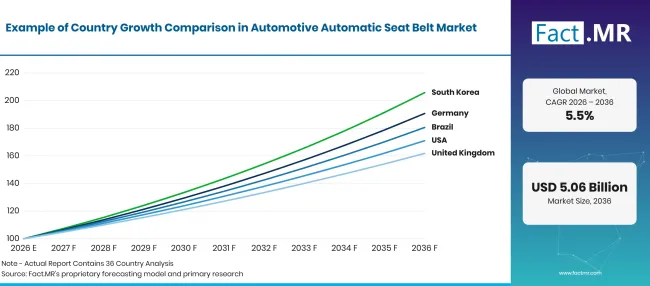
Automotive Automatic Seat Belt Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 6.7% |
| Brésil | 6.1% |
| États-Unis | 5.5% |
| Royaume-Uni | 4.9% |
| Japon | 4.4% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
6.7% CAGR, porté par la puissance des véhicules haut de gamme et des programmes de tests de collision exigeants.
La demande de ceintures de sécurité automobile en Allemagne commence avec une flotte dense. Destatis a rapporté que l’Allemagne comptait environ 49.5 millions de voitures au 1 janvier 2026, soit 593 par 1,000 habitants [5]. La sécurité routière a également décliné. Destatis a recensé 2,814 décès sur la route en 2025, en hausse 44 par rapport à 2024 [6]. Les marques allemandes haut de gamme lancent souvent des dispositifs adaptatifs de contention avant d’atteindre les modèles grand public.
Comment le Brésil est-il en train de développer la demande ?
6.1% CAGR, soutenu par un score de sécurité fédéral dans le cadre du programme Mover.
Les règles de sécurité automobile au Brésil incluent désormais les rappels de ceinture dans un indice fédéral de conformité. Le décret n° 12,435 de 15 avril 2025 liste un rappel de ceinture de sécurité pour le conducteur parmi les éléments de sécurité généraux pour les véhicules légers et exige le respect total de ces exigences d’ici 1 octobre 2027 [7]. Les groupes ultérieurs étendent les rappels au passager avant puis à tous les sièges [7]. L’assemblage local de voitures compactes et de SUV maintient OEM ordres en circulation.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
5.5% CAGR, aidé par une forte utilisation des ceintures et une flotte de pick-ups lourds et de SUV.
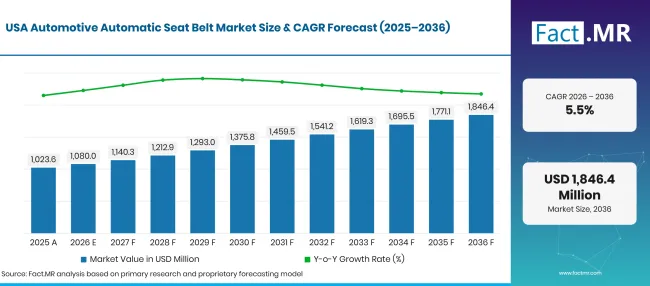
Automotive Automatic Seat Belt Market Forecast Usa | Source: Fact.MR
Les taux d’utilisation de la ceinture de sécurité aux États-Unis sont élevés mais pas universels. La NHTSA a rapporté que 91.3% des occupants adultes des sièges avant portaient la ceinture en 2025, tandis que les occupants des pick-ups étaient ceinturés à 85.6% [8]. Une estimation anticipée distincte de la NHTSA plaçait les décès de la route en 2025 à 36,640, soit une baisse d’environ 6.7% par rapport à 2024 [9]. Les constructeurs automobiles continuent d’ajouter des rappels de ceinture pour les sièges arrière.
Comment le Royaume-Uni développe-t-il la demande ?
4.9% CAGR, en réfléchissant à l’attention portée à la ceinture arrière.
Les statistiques britanniques sur la ceinture de sécurité pointent la place arrière comme l’écart. La fiche d’information 2025 du Département des Transports sur les ceintures de sécurité a révélé que les passagers arrière avaient la plus grande part de décès des occupants sans ceinture, à 40%, en utilisant les données de 2021 à 2025 [10]. Le Royaume-Uni comptait 42.3 millions de véhicules immatriculés fin 2025, soit une hausse de 1% [4]. Les ceintures de remplacement suivent les réparations après accident sous l’approbation de l’assureur.
Comment le Japon se comporte-t-il ?
4.4% CAGR, car les taux d’ajustement mature limitent les gains de nouveaux contenus.
L’Agence nationale de police du Japon a rapporté 2,547 décès sur la route en 2025, en baisse de 116 ou 4.4% par rapport à 2024 [11]. Les fabricants japonais de ceintures expédient des écarteurs et des boucles aux constructeurs automobiles nationaux et internationaux. Les kei cars et les modèles compacts utilisent des systèmes de ceinture plus simples, bien que de nouvelles mesures de sécurité soient en train de s’étendre dans ces segments. La croissance provient principalement des plateformes d’exportation et des améliorations des sièges arrière.
Qui dirige le marché des ceintures de sécurité automatiques automobiles ?
Trois groupes façonnent l’offre.
Les fournisseurs mondiaux de retenue Autoliv, ZF Friedrichshafen AG et Joyson Safety Systems vendent des ensembles complets de ceintures, airbags et volants aux constructeurs de véhicules sur tous les continents. En avril 2025, Autoliv a présenté son concept Omni Safety au Salon de l’auto de Shanghai, combinant des systèmes avancés de ceinture de sécurité et d’airbags pour les occupants allongés [12]. L’unité de sécurité passive de ZF, ZF LIFETEC, a décrit en octobre 2025 sa famille 8 des écarteurs avec limiteurs de force variables adaptés à la carrure et à la posture de chaque occupant [13]. En juillet 2026, ZF LIFETEC a annoncé une sangle de ceinture visible en infrarouge que les caméras d’habitacle peuvent suivre, avec une production en série à partir d’août 2026 [14]. Les spécialistes japonais Tokai Rika et Ashimori Industry fournissent principalement des ceintures de sécurité aux constructeurs automobiles nationaux, Tokai Rika proposant des écarteurs avec prétensionneurs, limiteurs de force et rétraction motorisée. Securon dessert le secteur des véhicules de remplacement et spécialisés avec des ceintures statiques et rétractables. L’intégration avec la détection de cabine et le coût par siège fixera la commande des fournisseurs jusqu’en 2036.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Autoliv, Inc. ; ZF Friedrichshafen AG; Joyson Safety Systems ; Tokai Rika Co., Ltd.; Ashimori Industry Co., Ltd.; et Securon (Amersham) Ltd.
- Autoliv, Inc.
- ZF Friedrichshafen AG
- Systèmes de sécurité Joyson
- Tokai Rika Co., Ltd.
- Ashimori Industry Co., Ltd.
- Securon (Amersham) Ltd.
Bibliographie
- [1] Organisation mondiale de la santé. (2026, juillet 20). Blessures de la route.
- [2] Commission européenne. (2026, mars 24). Les décès sur la route dans l’UE diminuent de 3% en 2025.
- [3] Agence internationale de l’énergie. (mai 2026). Perspectives mondiales des véhicules électriques 2026 : résumé exécutif.
- [4] Département des Transports, Royaume-Uni. (2026, avril 29). Statistiques de permis de conduire : 2025.
- [5] Statistisches Bundesamt (Destatis). (2026, juillet 22). Pkw-Dichte 2026 erneut gestiegen [La densité de voitures a de nouveau augmenté en 2026].
- [6] Statistisches Bundesamt (Destatis). (2026, février 25). Unfallbilanz 2025 : 44 Verkehrstote mehr als im Vorjahr [Rapport d’accident 2025 : 44 plus de décès sur la route que l’année précédente].
- [7] Présidence de la République du Brésil. (2025, avril 15). Décret n° 12.435, de 15 d’avril 2025 [Décret n° 12,435 du 15 avril 2025].
- [8] Administration nationale de la sécurité routière. (mai 2026). Utilisation de la ceinture de sécurité en 2025 : résultats globaux (DOT HS 813 799).
- [9] Administration nationale de la sécurité routière. (avril 2026). Estimation préliminaire des décès et taux de mortalité dans la circulation automobile en 2025 (DOT HS 813 800)).
- [10] Département des Transports, Royaume-Uni. (2026, septembre 24). Sinistres signalés sur la route Grande-Bretagne : 4 mortels - fiche d’information sur les ceintures de sécurité, 2025.
- [11] Agence nationale de police, Japon. (2026, février 26). 令和7年における交通事故の発生状況について [Situation d’accident de la route en 2025].
- [12] Autoliv. (2025, avril 25). Autoliv présente Omni Safety au Salon de l’Auto de Shanghai 2025.
- [13] ZF Friedrichshafen AG. (octobre 62025 ). Systèmes de retenue adaptatifs grâce à la surveillance intelligente des occupants.
- [14] ZF Friedrichshafen AG. (2026, juillet 23). Sauveteur avec signature infrarouge : ZF LIFETEC rend la ceinture de sécurité visible aux caméras de l’habitacle.
Ce rapport répond
- Quelle sera la croissance des revenus de la ceinture automatique d’ici 2036, et quelle technologie a le plus de valeur ?
- Pourquoi les prétensionneurs à rétracteurs, les voitures particulières, l’installation OEM et les particuliers mènent chacun leur segment en 2026.
- Comment les règles de crash, l’utilisation des ceintures et la taille de la flotte diffèrent entre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- Quels fournisseurs de contention se disputent les prix de plateforme, et sur les points forts des produits.
- Où la détection des occupants et la nouvelle disposition des sièges vont modifier la conception des ceintures au fil de la décennie.
Que couvre le marché des ceintures de sécurité automatiques automobiles ?
Les systèmes automatiques de ceinture de sécurité dans cette étude se serrent et se verrouillent sans aucune action de la part de l’occupant. Ils comprennent des prétensionneurs pyrotechniques et motorisés pour rétracteurs, des prétensionneurs de boucle et des limiteurs de charge fixes ou adaptatifs, ainsi que les sangles, les ancrages et les boucles vendus dans l’ensemble.
Les ventes sont suivies pour les voitures particulières et les véhicules commerciaux, via les canaux OEM et le marché secondaire, ainsi que pour les propriétaires privés et commerciaux. Les valeurs sont mesurées au prix de vente du fournisseur.
Qu’est-ce qui est inclus dans le périmètre ?
Des ensembles complets de ceintures installés sur la gamme de véhicules sont inclus, tout comme les écarteurs et boucles vendus pour la réparation en cas d’accident. La lunette s’appuie sur la base plus large de ceintures de sécurité automobile pour les sangles et le matériel vendus dans ces ensembles.
Les capteurs de rappel de courroie et les pièces de classification des occupants ne sont comptés que lorsqu’ils sont livrés à l’intérieur de l’ensemble de la courroie. Les courroies pour les bus, autocars et cabines de camions font partie du chiffre d’affaires des véhicules commerciaux.
Qu’est-ce qui est exclu de la portée ?
Les ceintures purement manuelles sans prétensionneur ou limiteur de charge se situent hors de la limite. Les airbags, les unités de contrôle des airbags et les sièges de sécurité pour enfants sont exclus, même lorsqu’ils sont vendus dans un seul pack de sécurité.
Les courroies pour avions, harnais de course et équipements tout-terrain sont également exclus. La main-d’œuvre d’installation dans les ateliers de réparation n’est pas prise en compte.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
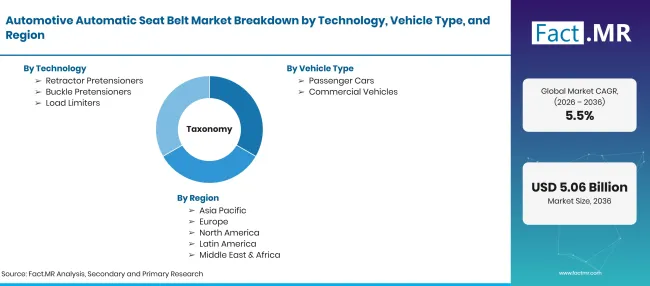
Automotive Automatic Seat Belt Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Des systèmes automatiques de ceinture de sécurité qui se tendent, verrouillent et limitent la charge sans intervention des occupants, incluant les prétensionneurs de rétracteur, les prétensionneurs de boucle et les limiteurs de charge. Les revenus couvrent les unités vendues aux constructeurs de véhicules et au marché de remplacement. |
| Technologie | Prétensionneurs de rétracteurs ; Prétensionneurs de boucle ; Limiteurs de charge |
| Type de véhicule | voitures particulières ; véhicules utilitaires |
| Canal de vente | Fabricant d’équipement d’origine (OEM) ; Marché secondaire |
| Utilisateur final | Privé ; Commercial |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Autoliv, Inc. ; ZF Friedrichshafen AG; Joyson Safety Systems ; Tokai Rika Co., Ltd.; Ashimori Industry Co., Ltd.; Securon (Amersham) Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la production de véhicules par type ; les positions des sièges par véhicule ; les taux d’installation des prétensionneurs et limiteurs de charge ; les volumes de réparation en cas de crash et de remplacement de rappels ; et la revue du portefeuille des fournisseurs. |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Par technologie
- Prétensionneurs à rétracteur
- Prétensionneurs de boucle
- Limiteurs de charge
-
Par type de véhicule
- Voitures voyageurs
- Véhicules commerciaux
-
Par canal de vente
- Fabricant d’équipement d’origine (OEM)
- Marché secondaire
-
Par utilisateur final
- Privé
- Commercial
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des ceintures de sécurité automatiques automobiles en 2026 ?
Quel est le CAGR du marché des ceintures de sécurité automatiques automobiles de 2026 à 2036 ?
Quelle technologie domine le marché de la ceinture de sécurité automatique automobile ?
Quel type de véhicule domine le marché des ceintures de sécurité automatiques automobiles ?
Quel canal de vente domine le marché des ceintures de sécurité automatiques automobiles ?
Quel utilisateur final domine le marché des ceintures de sécurité automatiques automobiles ?
Quel pays connaîtra le plus de succès sur le marché des ceintures de sécurité automatiques automobiles ?
Quelles sont les principales entreprises du marché des ceintures de sécurité automatiques automobiles ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF