- Market Value (2025): USD 9.5 Bn
- Estimated Value (2026): USD 10.5 Bn
- Forecast Value (2036): USD 31.9 Bn
- CAGR (2026-2036): 11.6%
Quelle est la valeur prévue du marché des plastiques biodégradables d’ici 2036 ?
USD 10.5 milliards en 2026 pour USD 31.9 milliards d’ici 2036 à un 11.6% CAGR.
- Le marché du plastique biodégradable a été évalué à USD 9.5 milliards en 2025.
- Selon Fact.MR analyse, les ventes devraient atteindre de USD 10.5 milliards en 2026 à USD 31.9 milliards en 2036, alors que les convertisseurs d’emballages et les fabricants spécialisés ajouteront des résines biodégradables qualifiées.
- Les prévisions CAGR 11.6% pour 2026 à 2036 reflètent des opportunités dans la conversion des emballages et certains produits à usage unique.
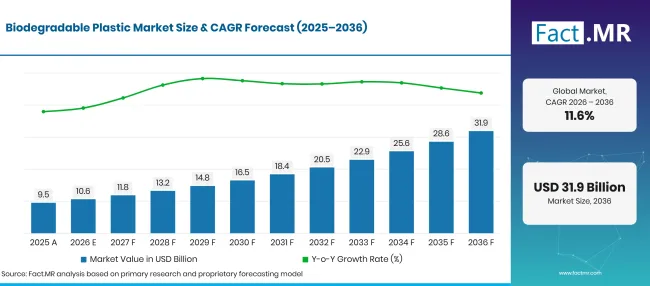
Biodegradable Plastic Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Estimation calculée | 9.5 |
| 2026 | Estimation | 10.6 |
| 2036 | Prévisions | 31.9 |
| CAGR 2026 à 2036 | Période de prévision | 11.6% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des plastiques biodégradables ?
La prévision ajoute USD 21.3 milliards de chiffre d’affaires annuel entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les convertisseurs d’emballages alimentaires valorisent les formats compostables certifiés lorsque les clients ont accès à une collection de produits biologiques adaptée.
- Les déchets d’emballage restent un enjeu de sélection des matériaux. Eurostat a rapporté en octobre 2025 que chaque résident de l’UE avait généré 35.3 kg de déchets plastiques d’emballage en 2023 [2]. Les fabricants de résine doivent démontrer où les produits biodégradables offrent une voie d’élimination viable.
- Les producteurs de films agricoles considèrent des catégories biodégradables pour les applications où la collecte de films contaminés est difficile. La biodégradation des sols nécessite des tests séparés car la certification du compostage industriel seule ne décrit pas la performance sur le terrain.
- Les fabricants de produits demandent de plus en plus aux fournisseurs de résine des conseils d’extrusion et des spécifications de livraison cohérentes. Le support technique réduit les essais de conversion et aide les producteurs à gérer le comportement d’étanchéité et la résistance du produit fini.
- Segments clés analysés
- Par type de produit : L’acide polylactique (PLA) devrait représenter 30.8% des ventes de 2026, soutenue par des usages établis de films et de traitement de produits rigides.
- Par utilisateur final : L’emballage devrait représenter 42.3% de la valeur de 2026, alors que les convertisseurs développent des formats compostables, flexibles et de service alimentaire .
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les plastiques biodégradables se font concurrence en premier sur leur efficacité dans le produit fini et dans son système d’élimination réel. Les producteurs qui associent les affirmations de fin de vie vérifiées à une résine stable sont mieux placés pour obtenir des commandes répétées. L’adoption commerciale dépend de la qualité de chaque formulation dans son application et son environnement d’élimination. »
- Implications stratégiques
- Les producteurs de résine doivent publier des preuves spécifiques au compostage ou à la biodégradation selon la qualité en plus des instructions de traitement.
- Les convertisseurs d’emballage doivent tester la résistance de l’étanchéité et la durée de vie avant de remplacer un matériau en place.
- Les fabricants de produits agricoles doivent distinguer les films biodégradables du sol des produits destinés uniquement au compostage industriel.
- Les marques de détail et de restauration devraient coordonner les déclarations d’emballage avec les services de collecte disponibles pour les clients.
Parmi les cinq pays évalués, l’Allemagne est prévue à 14.1% CAGR, suivie du Royaume-Uni à 12.3%. Le Brésil atteint 11.0%, le Japon affiche 10.4%, et les États-Unis enregistrent 9.3% jusqu’en 2036. Ces parcours reflètent différents mélanges de règles d’emballage, de capacité de conversion de résine et de gestion des déchets en aval.
Comment le marché des plastiques biodégradables se répartit-il par segment ?
Le PLA représente 30.8% de la valeur du type de produit en 2026 ; l’emballage représente 42.3% des ventes aux utilisateurs finaux.
Quel type de produit domine ?
L’acide polylactique (PLA) est en tête avec 30.8% part en 2026.
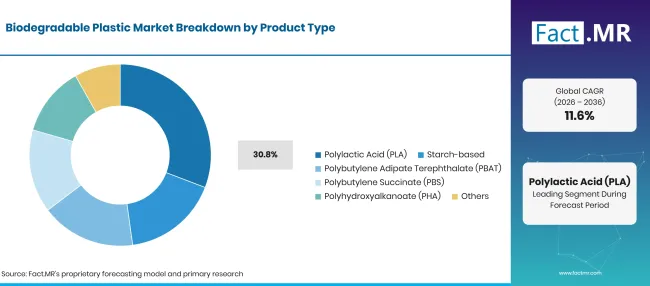
Biodegradable Plastic Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Acide polylactique (PLA) | 30.8% |
| Autres types de produits combinés | 69.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Le PLA est transformé en articles rigides de service alimentaire et en produits flexibles sélectionnés. Sa phase de fabrication commence avec des sucres fermentés et convertit l’acide lactique en résine polymère. Les convertisseurs évaluent la clarté et la rigidité ainsi que la performance thermique, car une affirmation valable de fin de vie ne supprime pas les spécifications d’emballage habituelles. Les résines à base d’amidon servent les sacs et produits flexibles, souvent sous forme de mélanges. Le PBAT apporte une flexibilité dans les composés compostables, tandis que le PBS propose une autre voie polyester. Les grades PHA suscitent l’intérêt lorsqu’un profil de biodégradation différent est nécessaire. Kaneka décrit Green Planet comme un polymère PHBH produit par fermentation microbienne à partir d’huiles végétales [3].
Qu’est-ce qui motive le segment des utilisateurs finaux ?
L’emballage devrait capter 42.3% part de marché en 2026.
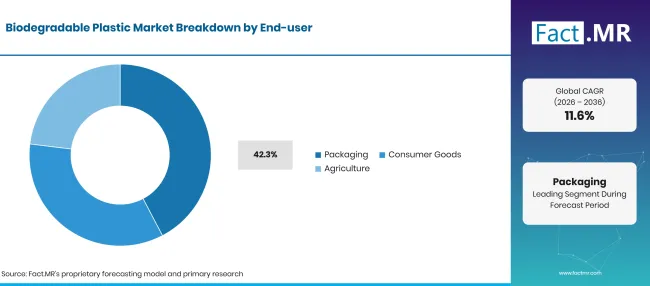
Biodegradable Plastic Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Emballage | 42.3% |
| D’autres utilisateurs finaux combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
L’emballage détient la plus grande part car les convertisseurs achètent des films biodégradables et des produits moulés pour la production répétée. Les applications contaminées par les aliments peuvent avoir un lien pratique avec le compostage, à condition que les installations de collecte et de traitement acceptent les produits. Le cadre d’emballage de l’UE a rendu les critères d’élimination spécifiques aux produits plus importants pour les équipes de développement. Les biens de consommation comprennent des articles plus petits, durables et jetables dont l’apparence et le traitement sont importants. L’agriculture couvre le paillis et les produits associés dont la durée de vie utile et les conditions de terrain diffèrent de celles des emballages domestiques.
Qu’est-ce qui accélère l’adoption du marché du plastique biodégradable, et qu’est-ce qui la freine ?
La conversion de l’emballage et la disponibilité de la qualité soutiennent l’adoption. Le coût de la résine, l’infrastructure d’élimination et la confusion autour des revendications de dégradation limitent les applications adressables.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Emballages compostables spécifiques à chaque usage | +1.0% | Europe, Amérique du Nord | À court et moyen terme |
| Nouvelle capacité de production en PLA | +0.8% | Asie et marchés d’exportation | Moyen terme (2–4 ans) |
| Applications agricoles spécialisées | +0.6% | Brésil, Japon, Europe | Moyen terme (2–4 ans) |
| Qualification des matériaux par les convertisseurs | +0.5% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Produits de restauration compostables | +0.8% | Europe, États-Unis | Moyen terme (2–4 ans) |
| Mélange de résine pour produits flexibles | +0.6% | Mondial | À court et moyen terme |
| Films agricoles testés sur le terrain | +0.4% | Brésil, Japon | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Options limitées de traitement et de collecte | -0.6% | Mondial | À court et long terme |
| Coût par rapport aux résines établies | -0.5% | Mondial | À court terme (<= 2 ans) |
| Certification et complexité d’étiquetage | -0.4% | Europe, Japon, États-Unis | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Quels pays étendent le marché des plastiques biodégradables jusqu’en 2036 ?
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 14.1% |
| Royaume-Uni | 12.3% |
| Brésil | 11.0% |
| Japon | 10.4% |
| États-Unis | 9.3% |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
14.1% CAGR, lié à la conception d’emballages et aux qualités compostables certifiées.
Les convertisseurs d’emballage allemands devraient tester les résines biodégradables dont les produits finis ont une voie de compostage claire. Destatis a publié des chiffres en février 2026 montrant que les systèmes de collecte allemands ont récupéré environ 8.83 millions de tonnes d’emballages en 2024 [8]. Pour les fabricants de films, ce réseau de collecte établi encourage le choix des matériaux en fonction des conditions réelles de traitement. Les règles européennes d’emballage publiées en janvier 2025 accordent une attention accrue à la compostabilité pour certains usages [1].
Comment le Royaume-Uni développe-t-il l’adoption ?
12.3% CAGR, liée aux frais d’emballage et aux produits compostables soigneusement sélectionnés.
Au Royaume-Uni, les producteurs d’emballages comparent les grades biodégradables avec les plastiques à contenu recyclé avant de modifier les gammes de films ou de contenants établies. Le Department for Environment, Food & Rural Affairs a publié en juin 2025 une redevance de base de423£ par tonne pour les emballages plastiques dans le cadre du cadre étendu de responsabilité du producteur 2025–2026 [9]. Cela crée une raison financière claire d’examiner la conception des emballages, bien que la biodégradabilité elle-même soit une propriété différente de la recyclabilité.
Qu’est-ce qui soutient le marché du plastique biodégradable au Brésil ?
11.0% CAGR, façonné par les matières premières en résine et les besoins de récupération des emballages.
Les fabricants brésiliens de résine ont accès à des matières premières agricoles pertinentes pour les polymères à base de fermentation, tandis que les producteurs d’emballages continuent d’évaluer le coût de conversion de ces matières premières en matières premières de qualité commerciale. Un communiqué du gouvernement fédéral en novembre 2025 a fixé un objectif national de récupération des emballages plastiques de 32% pour 2026 [4]. Le décret d’octobre 2025 a également fixé un objectif distinct de contenu recyclé de 22% pour 2026 [5]. Ces exigences influencent la conception et les plans de récupération des emballages, mais un produit biodégradable doit avoir sa propre voie d’élimination appropriée.
Comment le Japon développe-t-il l’utilisation du plastique biodégradable ?
10.4% CAGR, lié à la qualité des matériaux et aux applications ciblées.
Les fabricants japonais ont tendance à évaluer les performances de chaque polymère biodégradable avant de l’introduire en production régulière. Le ministère de l’Environnement a rapporté en mars 2026 que le Japon avait généré 38.11 millions de tonnes de déchets municipaux au cours de l’exercice 2024 [6]. Les exigences de gestion des déchets encouragent les entreprises d’emballage à déterminer la destination des films usagés et des produits moulés lors de la conception.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
9.3% CAGR, influencé par les matériaux certifiés et la collecte locale des déchets organiques.
Aux États-Unis, les opérateurs de services alimentaires devraient envisager des plastiques biodégradables et compostables lorsque les systèmes de collecte acceptent les articles finis. Les producteurs de PLA fournissent des grades pour certains gobelets et contenants, tandis que les compositeurs proposent des emballages flexibles avec des besoins de performance plus spécifiques. En juin 2025, le Département de l’Agriculture des États-Unis a mis à jour ses règles du programme BioPreferred pour l’étiquetage et le test des produits biodactés éligibles [10].
Qui dirige le marché du plastique biodégradable ?
La concurrence commerciale couvre les producteurs de polymères et les compositeurs spécialisés. NatureWorks fournit Ingeo PLA, tandis que TotalEnergies Corbion propose Luminy PLA. BASF commercialise des polymères compostables Ecovio, et Novamont développe des formulations Mater-Bi pour films et sacs. Kaneka fournit Green Planet PHBH, tandis que CJ CheilJedang opère dans les matériaux PHA. Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd., Kingfa et Biome Bioplastics participent via des portefeuilles pertinents de résine ou de composés. L’activité de matériaux biodégradables de Teknor Apex (Danimer Scientific) a été rachetée par Teknor Apex en juin 2025 après que Danimer ait entamé une procédure de faillite [7].
Ce qui distingue ces fournisseurs n’est pas simplement une affirmation biodégradable. Les clients comparent les grades individuelles pour leur comportement de conversion et le test de décomposition correspondant. La disponibilité de la résine, la consistance des lots et l’assistance technique déterminent souvent si un matériau pilote prometteur atteint une production complète. Les entreprises disposant de capacités de fabrication de matières premières ou de polymères diffèrent également des compositeurs qui se concentrent sur le mélange et le support d’application.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent NatureWorks LLC; BASF SE; Novamont SpA; TotalEnergies Corbyon ; Teknor Apex (Danimer Scientific) ; CJ CheilJedang ; Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.; Kingfa Sci. and Tech ; Kaneka Corporation; Biome Bioplastics.
- NatureWorks LLC
- BASF SE
- Novamont SpA
- TotalEnergies Corbion
- Teknor Apex (Danimer Scientific)
- CJ CheilJedang
- Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.
- Kingfa Sci. et Tech
- Kaneka Corporation
- Biotomes Bioplastiques
Bibliographie
- [1] Commission européenne. (2026, mars 30). La Commission publie des directives pour soutenir la mise en œuvre de nouvelles règles sur l’emballage, afin d’un secteur européen de l’emballage plus durable et compétitif.
- [2] Eurostat. (2025, octobre 22). Déchets d’emballage plastique dans l’UE : 35.3 kg par personne.
- [3] Kaneka Corporation. (2025, mai 20). KANEKA Polymère biodégradable Green Planet™ adopté dans une première de l’industrie par Shionogi Pharma pour les films de ligature d’emballage pharmaceutique.
- [4] Departamento Nacional de Infraestrutura de Transportes. (novembre 192025 ). Nova regulamentação nacional incentiva a logística reversa de embalagens plásticas.
- [5] Presidência da República. (2025, octobre 21). Décret nº 12.688, de 21 d’octobre de 2025.
- [6] Ministère de l’Environnement, gouvernement du Japon. (2026, mars 27). Production et élimination des déchets solides municipaux en exercice 2024.
- [7] Teknor Apex. (juin 102025 ). Teknor Apex acquiert Danimer Scientific afin de diversifier davantage le portefeuille de matériaux durables.
- [8] Statistisches Bundesamt (Destatis). (2026, février 23). Abfallentsorgung 2024 : Art und Menge der gesammelten oder zurückgenommenen Verpackungen.
- [9] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (juin 302025 ). Responsabilité élargie du producteur pour l’emballage : frais de base 2025.
- [10] Département de l’Agriculture des États-Unis, Développement rural. (juin 262025). Programme BioPreferred pour mettre en œuvre une nouvelle règle de « rationalisation ».
Ce rapport répond
- Quelle valeur les ventes de plastiques biodégradables devraient atteindre en 2026 et 2036 ?
- Quels types de polymères représentent la plus grande part des ventes de 2026 ?
- Comment l’emballage utilise les tests de forme des produits et la certification des matériaux.
- Pourquoi certaines politiques nationales d’emballage et de déchets affectent l’adoption commerciale.
- Comment la disponibilité au niveau fournisseur et les coûts de conversion influencent la concurrence sur le marché.
Que couvre le marché du plastique biodégradable ?
Le marché couvre les résines plastiques biodégradables et les composés commerciaux vendus pour l’emballage et les produits finis associés. Les matériaux inclus présentent des voies de biodégradation qui doivent être évaluées selon les conditions prévues. Un plastique issu de matière première renouvelable n’est pas automatiquement biodégradable, et une qualité biodégradable n’est pas toujours compostable à domicile.
Qu’est-ce qui est inclus dans le périmètre ?
Le PLA et les résines à base d’amidon sont inclus aux côtés des matériaux PBAT, PBS et PHA qui répondent aux critères de biodégradation applicables. Les mélanges commerciaux sont inclus lorsqu’ils sont vendus comme composés plastiques biodégradables. Les affirmations de performance du produit sont interprétées en fonction des conditions exactes de test et de la formulation finale.
Qu’est-ce qui est exclu de la portée ?
Le polyéthylène et le polypropylène conventionnels non biodégradables sont exclus. Les polymères bio-d’origine biologique sans biodégradation démontrée dans des conditions pertinentes sont également hors des limites. Les emballages compostables uniquement en papier, les marges de vente au détail des produits finis et les services de recyclage ne sont pas comptabilisés comme ventes de polymères biodégradables.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
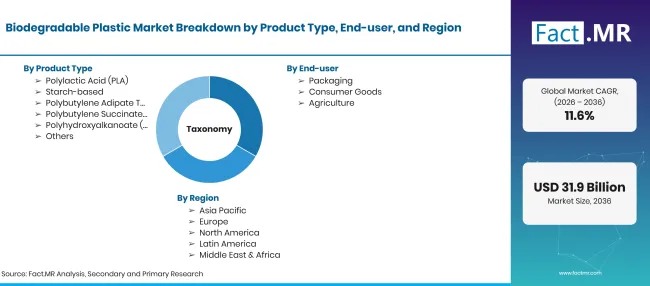
Biodegradable Plastic Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards, de 2026 à 2036 ; CAGR |
| Définition du marché | Vente de polymères plastiques biodégradables et de composés destinés à la conversion en produits commerciaux |
| Type de produit | PLA ; À base d’amidon ; PBAT ; PBS ; PHA ; Autres |
| Utilisateur final | Emballage ; Biens de consommation ; Agriculture |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Royaume-Uni; Brésil ; Japon ; États-Unis |
| Entreprises profilées | NatureWorks LLC; BASF SE; Novamont SpA; TotalEnergies Corbon ; Teknor Apex (Danimer Scientific) ; CJ CheilJedang ; Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.; Kingfa Sci. et Technologie ; Kaneka Corporation; Biome Bioplastics. |
| Période de prévision | 2026 à 2036 |
| Approche | Cartographie par catégorie produit, revue des cas d’usage, réglementation et statistiques sur les déchets publics, ainsi que preuves sur la capacité des producteurs |
Source : analyse Fact.MR. Mis à jour le 24 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Acide polylactique (PLA)
- À base d’amidon
- Polybutylène adipate térephtalate (PBAT)
- Polybutylène Succinate (PBS)
- Polyhydroxyalkanoate (PHA)
- Autres
-
Par utilisateur final
- Emballage
- Biens de consommation
- Agriculture
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des plastiques biodégradables en 2026 ?
Quelle est la CAGR du marché du plastique biodégradable de 2026 à 2036 ?
Quel type de produit domine le marché du plastique biodégradable ?
Quel utilisateur final dirige le marché des plastiques biodégradables ?
Quelles sont les principales entreprises sur le marché du plastique biodégradable ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF