- Market Value (2025): USD 115.3 Mn
- Estimated Value (2026): USD 426.2 Mn
- Forecast Value (2036): USD 129.9 Mn
- CAGR (2026-2036): 12.6%
Quelle est la prévision du marché des nanobâtons de carbone d’ici 2036 ?
USD 129.9 millions en 2026 pour USD 426.2 millions d’ici 2036 à 12.6% CAGR.
- La demande de nanobâtons de carbone a atteint USD 115.3 millions en 2025, les composés automobiles et les composants électroniques conducteurs occupant la majeure partie du volume.
- Le chiffre d’affaires atteindra USD 426.2 millions d’ici 2036, contre USD 129.9 millions en 2026, alors que les fabricants de batteries et les fournisseurs de véhicules passent des terrains d’essai aux volumes de contrats.
- Un CAGR 12.6% portera le marché de 2026 à 2036, puisque chaque nouvelle gamme de cellules ou plateforme de système de carburant qui qualifie une grade devient une commande répétée.
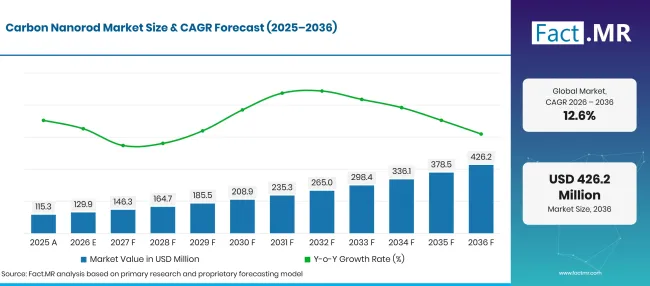
Factmr Carbon Nanorod Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 115.3 |
| 2026 | Estimation | 129.9 |
| 2036 | Prévisions | 426.2 |
| CAGR 2026 à 2036 | Période de prévision | 12.6% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des nanobâtons de carbone ?
Le marché gagnera USD 296.4 millions de nouveaux éléments entre 2026 et 2036, principalement à partir de pièces de véhicules et d’électrodes de batterie.
- Moteurs de la demande sur le marché
- Les développeurs de batteries testent des nanostructures de carbone dans des chimies au-delà du lithium-ion. En décembre 2025, le Technology Development Board indien a soutenu une étude de faisabilité NOPO Nanotechnologies visant à ajouter des nanotubes de carbone à paroi simple aux batteries sodium-ion [1]. Ce type de travaux offre aux grades à paroi unique une voie précoce vers les cellules de stockage du réseau.
- Les fabricants de cellules signent des accords de fourniture à long terme pour le carbone à paroi unique. OCSiAl et Molicel ont annoncé en mai 2025 un partenariat dans le cadre duquel OCSiAl fournit des nanotubes pour l’anode et la cathode des cellules haute puissance de Molikel [2]. Une position de fournisseur qualifié sur une cellule conduit souvent à des commandes pour la génération suivante.
- L’électrification des véhicules augmente le nombre de pièces qui doivent conduire le courant ou éliminer la statique. The International 'Agence de l’énergie a rapporté que les voitures électriques ont atteint une part 25% des ventes mondiales en 2025 [3]. Les boîtiers de batterie, les boîtiers de capteurs et les conduites de carburant ont tous besoin de plastiques conducteurs qui restent légers.
- Les fabricants d’électronique veulent des pièces plus fines qui continuent de déplacer la chaleur et de dissiper la charge. Le carbone en forme de tige atteint un réseau conducteur à faible charge, donc les boîtiers et les plateaux conservent leur finition et leur solidité de surface.
- Les masterbatch et pâtes prêtes à l’emploi abattent la barrière pour les nouveaux acheteurs. Les compositeurs peuvent désormais commander des qualités prémélangées au lieu de manipuler de la poudre de nanomatériaux secs, ce qui raccourcit la qualification et réduit l’exposition à la poussière sur le sol de l’usine.
- Segments clés analysés
- Par type de produit : Les nanobarres de carbone à paroi simple détiendront 56.4% part en 2026, car les fabricants de cellules paient une prime pour la conductivité à une fraction de la charge nécessaire avec d’autres carbones.
- Par application : L’électronique représentera 34.1% part en 2026, reflétant une utilisation régulière dans les emballages antistatiques, les films de blindage et les coussinets thermiques.
- Par utilisateur final : L’automobile détiendra 57.2% part en 2026, étant donné que les systèmes de carburant, les batteries et les panneaux en plastique peint nécessitent tous des composés conducteurs.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les programmes de véhicules achètent déjà des nanobâtonnets de carbone par tonne, et le travail sur batterie ajoutera un second grand débouché au cours de cette période de prévision. L’écart entre un résultat de laboratoire et une pièce qualifiée reste la dispersion, donc les fournisseurs qui expédient des qualités sous forme pré-mixée gagneront plus de programmes. Le prix par kilogramme comptera moins que la conductivité par gramme d’additif. »
- Implications stratégiques
- Les fabricants de nanorods devraient publier des données de pureté et de structure des murs au niveau des lots, puisque les acheteurs automobiles et cellulaires les demandent désormais avant toute commande d’essai.
- Les compositeurs devraient développer des masterbatches adaptés aux résines utilisées dans les conduites de carburant et les boîtiers de batteries, afin que les fournisseurs de véhicules puissent éviter le mélange interne.
- Les développeurs de batteries devraient appliquer les grades à paroi simple dans des électrodes pilotes tôt, à condition qu’un changement tardif de l’additif conducteur redémarre la qualification de la cellule.
- Les fabricants de pièces électroniques devraient tester les films et les tampons remplis de nanotige contre leurs propres cibles thermiques et statiques avant de s’engager sur une seule qualité.
Le Royaume-Uni mène le groupe de cinq pays à 15.4% CAGR, le financement public des matériaux aidant la recherche à se lancer dans la production. L’Allemagne suit en 14.7% avec une base d’exportation de véhicules importante et un nouveau plan de microélectronique. Le Brésil atteint 12.6%, où les usines de stockage par batteries ouvrent une nouvelle sortie. Le Japon croît à 10.5% grâce à une base solide de recherche sur les nanocarbones. Les États-Unis sont en retard à 9.1%, les programmes de fabrication de batteries façonnant la demande après une année plus froide pour les ventes de voitures électriques.
Comment le marché des nanobâtons de carbone se répartit-il par segment ?
Les nanobarres carbone mono-paroi mèneront le type de produit à 56.4%; L’électronique dirigera l’application à 34.1%; L’automobile devancera l’utilisateur final à 57.2%.
Quel type de produit mène ?
Les nanorods de carbone à paroi unique représentent 56.4% des revenus de 2026.
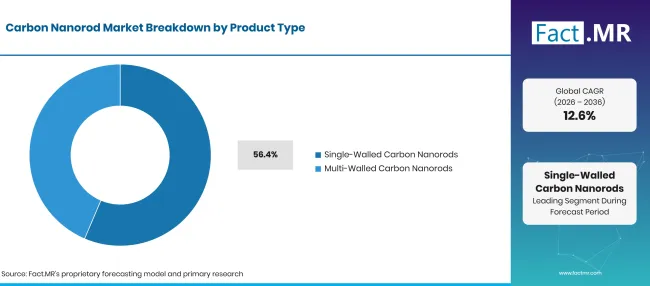
Carbon Nanorod Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Nanobâtons de carbone à paroi simple (segment de tête) | 56.4% |
| D’autres segments combinés | 43.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les ingénieurs électrodes et les cinéastes recherchent la dose additive la plus faible qui offre tout de même un chemin conducteur continu. Les structures à paroi simple atteignent ce point avec des charges minimales, ce qui laisse plus de place pour les matériaux actifs dans une cellule. Cet avantage se retrouve aussi dans les batteries sodium-ion, où la conductivité dans les anodes de carbone dur est un point faible connu. Les qualités multi-parois coûtent moins cher le kilogramme et sont cultivées à plus grande échelle, elles restent donc les valeurs de référence dans les plastiques et le caoutchouc. Elles se mélangent également bien avec la fibre de carbone découpée dans les composites structurels nécessitant une certaine conductivité. Les acheteurs tiennent souvent les deux types sur leur liste approuvée et choisissent par pièce.
Qu’est-ce qui prend en compte l’électronique dans l’application ?
L’électronique représente 34.1% de la valeur de 2026.
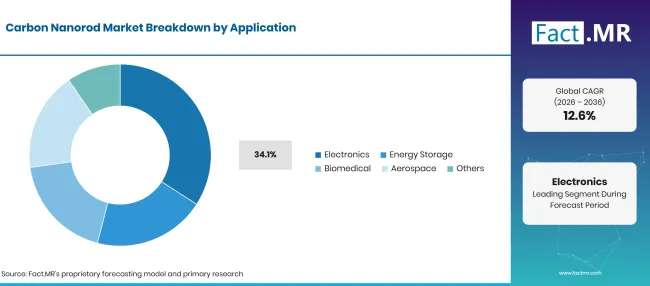
Carbon Nanorod Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Électronique (segment de tête) | 34.1% |
| D’autres segments combinés | 65.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
La manipulation des puces, les écrans et les capteurs nécessitent tous des pièces résistantes à l’électricité statique et répartissent la chaleur dans un espace restreint. Les films et tampons remplis de nanobâtons servent de matériaux d’interface thermique dans les modules denses, et les plateaux conducteurs protègent les wafers en transit. La base d’approvisionnement de ces pièces est en croissance en Europe. Une réponse du gouvernement allemand au parlement en octobre 2025 a permis à environ 81,000 emplois dans le cluster microélectronique Silicon Saxe [4]. Le stockage d’énergie suit comme application suivante, construite sur des additifs conducteurs pour électrodes et surcondensateurs. L’utilisation biomédicale reste faible et lente, grâce à de longs tests de sécurité pour les implants et les transporteurs de médicaments. Les acheteurs aérospatiaux testent les couches de nanobâtons pour la protection contre la foudre et le dégivrage, bien que les cycles de qualification y soient longs.
Comment la forme de l’utilisateur final demande-t-elle ?
Les acheteurs automobiles représentent 57.2% des ventes de 2026.
| Utilisateur final | Partager (2026) |
|---|---|
| Automobile (segment principal) | 57.2% |
| D’autres segments combinés | 42.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les constructeurs de véhicules spécifient des plastiques conducteurs pour les conduites de carburant, les connecteurs et les panneaux de carrosserie peints, et chaque plateforme est commandée en grand volume. Les groupes motopropulseurs électriques ajoutent des boîtiers de batterie et des protections de capteurs à cette liste. L’AIE a également compté 441,000 camions électriques vendus dans le monde en 2025, soit plus du double de l’année précédente [3]. Les véhicules lourds transportent des ensembles plus grands et nécessitent plus d’électronique blindée par unité. Les fabricants d’électronique constituent le deuxième groupe d’utilisateurs finaux, suivis par la santé, l’aérospatiale et la défense. La teneur en puces par véhicule continue d’augmenter, et les semi-conducteurs automobiles ont besoin d’emballages plus frais et mieux protégés. Les acheteurs de la défense paient plus cher par kilogramme mais commandent en petits lots.
Qu’est-ce qui accélère l’adoption du marché des nanobâtons de carbone, et qu’est-ce qui la freine ?
Les véhicules électriques, les nouvelles chimies de batteries et l’électronique plus dense ajoutent des usages nécessitant de la conductivité à faible poids. Le coût de production élevé, la qualité inégale des lots et la qualification des pièces longues maintiennent encore de nombreux acheteurs sur le noir de carbone.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Composés conducteurs pour les systèmes de carburant, les boîtiers de batteries et l’électronique des véhicules | +3.9% | Mondial | Moyen terme (2-4 ans) |
| Additifs à paroi simple dans les électrodes lithium-ion et sodium-ion | +2.8% | Asie de l’Est, Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
| Pièces antistatiques et thermiques pour la manipulation de puces et l’électronique dense | +2.0% | Asie de l’Est, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Masterbatches prêts à l’emploi et des pâtes qui raccourcissent la qualification | +1.4% | Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Films et tampons nanorods pour le contrôle thermique des semi-conducteurs | +1.3% | Asie de l’Est, Amérique du Nord | À long terme (>= 4 ans) |
| Additifs conducteurs pour les cellules de stockage sodium-ion et de type grille | +1.1% | Mondial | À long terme (>= 4 ans) |
| Masterbatches pour des polymères conducteurs automobiles et industriels | +0.8% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Films conducteurs transparents imprimés pour panneaux tactiles et électrodes solaires | +0.4% | Asie de l’Est | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût élevé de synthèse et de purification pour les pentes à paroi simple | -0.7% | Mondial | À court terme (<= 2 ans) |
| Variation de lot en lot à mesure que les producteurs évaluent la production | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Cycles de qualification longs dans les pièces de véhicules, aérospatiales et médicales | -0.3% | Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Quels pays étendent le marché des nanorods de carbone jusqu’en 2036 ?
| Pays | CAGR (2026 à 2036) |
|---|---|
| Royaume-Uni | 15.4% |
| Allemagne | 14.7% |
| Brésil | 12.6% |
| Japon | 10.5% |
| États-Unis | 9.1% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
15.4% CAGR, portée par des financements publics qui déplacent les nouveaux matériaux de la recherche vers la production.
En février 2026, le gouvernement britannique a annoncé un programme national d’innovation des matériaux d’une valeur de80 millions de livres sterling pour aider les innovations britanniques sur les matériaux à atteindre plus rapidement le marché et à maintenir la production chez nous [5]. La demande de véhicules ajoute une seconde attirance. Le Département des Transports a rapporté que les véhicules zéro émission ont 19.9% de nouvelles immatriculations sur la route en 2025 [6]. Les filiales universitaires dans le domaine du nanocarbone peuvent désormais trouver des itinéraires financés pour piloter l’échelle.
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
14.7% CAGR, soutenue par une importante base d’exportation de voitures électriques et une stratégie nationale de microélectronique.
Les constructeurs automobiles allemands commercialisent des modèles électriques à travers l’Europe et au-delà, et chacun transporte des plastiques conducteurs dans ses systèmes de batteries et de carburant. Destatis a rapporté que les voitures électriques à batterie ont représenté 28.1% des exportations allemandes de voitures neuves en quantité entre janvier et juillet 2026, soit environ 560,000 unités [7]. En octobre 2025, le cabinet fédéral a adopté une stratégie de microélectronique couvrant la conception de puces, le transfert de recherche, les compétences et les incitations à l’investissement [8].
Comment le Brésil développe-t-il la demande ?
12.6% CAGR, aidée par de nouveaux projets de fabrication de stockage par batterie et de réseau.
Le Brésil construit une industrie nationale de stockage par batteries. En février 2026, la Banque brésilienne de développement (BNDES) a approuvé280 millions de R$ pour l’usine de stockage d’énergie de la WEG à Itajaí, Santa Catarina [9]. L’usine produira jusqu’à 2 GWh de systèmes de stockage par an, soit 400 unités de 5 MWh [9]. Les fabricants locaux de cellules et de packs auront besoin d’additifs conducteurs à mesure qu’ils se développent, et la grande industrie brésilienne du plastique offre une seconde sortie.
Comment le Japon se comporte-t-il ?
10.5% CAGR, reflétant la recherche nationale sur le traitement des nanotubes pour l’électronique imprimée et les batteries.
Les laboratoires publics japonais résolvent le problème de dispersion qui limite l’utilisation des nanocarbones. En janvier 2026, l’AIST a rapporté un procédé guidé par IA qui disperse les nanotubes de carbone sans traitement ultrasonique [10]. Les films imprimés obtenus ont atteint 90% transmission de la lumière avec une résistance en feuilles de 35 ohms par carré, que l’AIST a décrit comme le meilleur résultat imprimé de son type [10]. Les panneaux tactiles, les électrodes solaires et les matériaux de batterie sont les cibles nommées.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
9.1% CAGR, alors que les programmes fédéraux de fabrication de batteries compensent un rythme plus lent des ventes de voitures électriques.
En octobre 2026, le département américain de l’Énergie a lancé le Battery Manufacturing Accelerator, un consortium dirigé par le Pacific Northwest National Laboratory visant à introduire de nouvelles technologies de batteries dans la production américaine [11]. La demande de voitures électriques s’est refroidie après l’expiration des crédits d’impôt fédéraux. L’Administration américaine de l’information sur l’énergie a rapporté que les véhicules électriques à batterie avaient atteint un record de 12% de ventes de véhicules légers en septembre 2025, puis étaient tombés à 6% au troisième trimestre 2026 [12].
Qui dirige le marché des nanobâtons de carbone ?
Trois groupes de fournisseurs se disputent ce marché. Des grands groupes chimistes comme Arkema et Cabot Corporation vendent des qualités multi-murs aux côtés de liants et de carbones conducteurs, ils gagnent donc lorsqu’un acheteur souhaite un partenaire pour l’ensemble de l’électrode ou du composé. Arkema a présenté ses nanotubes Graphistrength pour pâtes conductrices de batteries au CIBF en mai 2025 [13].
Les spécialistes du volume, Nanocyl et Hyperion Catalysis, se disputent des masterbatch prêts à l’emploi et des concentrés spécifiques à la résine pour les pièces de véhicules et d’électronique. Les producteurs à paroi unique, OCSiAl, Thomas Swan et Raymor Industries, se disputent sur la pureté et la faible charge. OCSiAl est devenu un fournisseur agréé de Molicel pour les cellules haute puissance en mai 2025 [2]. Cheap Tubes dessert des laboratoires et des lignes pilotes qui achètent de petits lots de nombreuses qualités. À partir de là jusqu’en 2036, les contrats favoriseront des fournisseurs qui maintiennent la qualité de dispersion stable entre les usines et peuvent qualifier de nouvelles qualités auprès des clients de véhicules et de cellules dans un même cycle de programme.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Arkema S.A.; Cabot Corporation; OCSial ; Nanocyl S.A.; Hyperion Catalysis International Inc.; Thomas Swan & Co. Ltd.; Raymor Industries Inc.; et Cheap Tubes Inc.
- Arkema S.A.
- Cabot Corporation
- OCSiAl
- Nanocyl S.A.
- Hyperion Catalysis International Inc.
- Thomas Swan et Co. Ltd.
- Raymor Industries Inc.
- Cheap Tubes Inc.
Quel est le champ d’application et la couverture du rapport ?
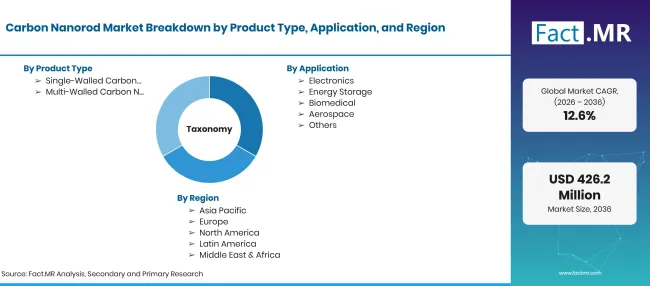
Carbon Nanorod Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions |
| Définition du marché | Des nanostructures tubulaires en forme de tige en carbone avec parois graphitiques simples ou multiples, vendues sous forme de poudres, masterbatch ou pâtes pour des usages conducteurs, thermiques et de renfort. Les revenus sont comptabilisés au niveau du matériau. |
| Type de produit | Nanobâtons de carbone à paroi simple ; Nanobâtons de carbone à paroi multiple |
| Application | Électronique ; Stockage d’énergie ; Biomédical ; Aérospatial ; Autres |
| Utilisateur final | Électronique ; Automobile ; Santé ; Aérospatiale et Défense ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Royaume-Uni; Allemagne; Brésil ; Japon ; États-Unis |
| Entreprises profilées | Arkema S.A.; Cabot Corporation; OCSial ; Nanocyl S.A.; Hyperion Catalysis International Inc.; Thomas Swan & Co. Ltd.; Raymor Industries Inc.; Cheap Tubes Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant, construit sur la capacité de production par type de mur, la charge additive par pièce de véhicule et par GWh de cellules, le volume des pièces électroniques et la tarification de la qualité selon la pureté. |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Bibliographie
- [1] Conseil de développement technologique, Département des sciences et technologies, gouvernement de l’Inde. (2025, décembre 17). TDB-DST soutient M/s NOPO Nanotechnologies India Pvt. Ltd., Bengaluru pour la technologie avancée de batteries sodium-ion dans le cadre de l’appel I4F.
- [2] OCSiAl. (2025, mai 7). OCSiAl et Molicel annoncent un partenariat à long terme pour améliorer les cellules ultra-haute puissance avec des nanotubes de carbone à paroi simple.
- [3] Agence internationale de l’énergie. (2026, mai 20). Perspectives mondiales des véhicules électriques 2026 : diapositives du webinaire de lancement.
- [4] Deutscher Bundestag. (Octobre 282025 ). Bedeutung der Halbleiterindustrie für Deutschlands wirtschaftliche und sicherheitspolitische Souveränität (Drucksache 21/2446) [Importance de l’industrie des semi-conducteurs pour la souveraineté économique et sécuritaire de l’Allemagne].
- [5] Département de la science, de l’innovation et de la technologie. (2026, février 19). Expertise britannique en recherche pour offrir un diagnostic plus rapide du cancer et une énergie plus propre.
- [6] Département des Transports. (2026, avril 29). Statistiques sur les permis de véhicule, Royaume-Uni : 2025.
- [7] Statistisches Bundesamt (Destatis). (2026, septembre 21). Exporte von neuen Pkw in den ersten sieben Monaten 2026 um 4,0 % zum Vorjahreszeitraum gesunken [Exportations de voitures neuves au cours des sept premiers mois de 2026 en baisse 4.0% par rapport à la période précédente].
- [8] Bundesministerium für Wirtschaft und Energie. (2025, octobre 15). Bundeskabinett beschließt Mikroelektronik-Strategie [Cabinet fédéral adopte la Stratégie de Microélectronique].
- [9] Banco Nacional de Desenvolvimento Econômico e Social (BNDES). (2026, février 4). Com R$ 280 mi, BNDES soutiena construction da maior e mais moderna fábrica de sistemas de almacenagem de energia elétrica do Brasil [Avec280 millions de R$, BNDES soutient la construction d’une nouvelle centrale de stockage d’électricité au Brésil].
- [10] Institut national des sciences industrielles avancées et technologies (AIST). (janvier 212026). IA [optimisation guidée par IA des processus de dispersion des nanotubes de carbone].
- [11] Département de l’Énergie des États-Unis. (octobre 282026 ). Le DOE lance un accélérateur de fabrication de batteries pour renforcer la compétitivité américaine.
- [12] Administration américaine de l’information sur l’énergie. (2026, octobre 19). Les ventes d’hybrides augmentent tandis que les ventes d’électricité par batterie restent plus faibles après l’expiration du crédit d’impôt.
- [13] Arkema. (2025, mai 15). Arkema lance des solutions de matériaux de batterie de pointe à guichet unique lors du CIBF 2025.
Ce rapport répond
- Quelle valeur auront les nanobâtons de carbone en 2026 et 2036, et quel rythme relie ces deux années.
- Pourquoi les grades à paroi simple détiennent le plomb produit tandis que les classes à murs multiples conservent le commerce des plastiques et du caoutchouc.
- Où les pièces de véhicules, l’électronique et les électrodes de batterie puisent chacune dans l’alimentation des nanotiges.
- Quels signaux de politique et d’industrie séparent le Royaume-Uni, l’Allemagne, le Brésil, le Japon et les États-Unis.
- Quels groupes de fournisseurs l’emportent en termes d’ampleur, de formats prêts à l’emploi ou de pureté, et lesquels détermineront les futurs contrats.
Que couvre le marché des nanobâtons de carbone ?
Cette étude suit les nanotiges de carbone à paroi simple et multi-paroi vendus aux acheteurs industriels. Le matériau est pris en compte, qu’il soit expédié sous forme de poudre sèche, de masterbatch polymère ou sous forme de pâte d’eau ou de solvant.
La demande est suivie dans les domaines de l’électronique, du stockage d’énergie, du biomédical, de l’aérospatiale et d’autres applications, ainsi que des acheteurs dans l’automobile, l’électronique, la santé, l’aérospatiale et la défense. La valeur est prise au prix facturé par le producteur ou le formulateur, avant que le matériau n’entre dans une pièce finie.
Qu’est-ce qui est inclus dans le périmètre ?
Les additifs conducteurs vendus aux fabricants de cellules sont dans le champ d’application, ainsi que les grades pour les capteurs MEMS et l’électronique flexible. Les masterbatch et concentrés sont comptabilisés à la valeur du produit contenant des nanotiges.
Des matériaux de qualité scientifique vendus aux universités et aux lignes pilotes sont inclus. Il en va de même pour les additifs hybrides associant les nanobâtonnets au graphène ou au noir de carbone, où les nanobâtons ont la fonction conductrice.
Qu’est-ce qui est exclu de la portée ?
Les batteries finies, les pièces de véhicules, les dispositifs électroniques et les structures aérospatiales sont laissés de côté. Seul le matériau nanorod à l’intérieur est valorisé.
Le noir de carbone, le graphite et le graphène vendus sans nanobarres ne sont pas comptabilisés. Les réacteurs de synthèse, les équipements de mélange et les services de test sous contrat sont également en dehors de l’étude.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Nanobâtons de carbone à paroi simple
- Nanobarres de carbone multi-parois
-
Par application
- Électronique
- Stockage d’énergie
- Biomédical
- Aérospatiale
- Autres
-
Par utilisateur final
- Électronique
- Automobile
- Soins de santé
- Aérospatiale et Défense
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des nanobastonets de carbone en 2026 ?
Quel est le CAGR du marché des nanotige de carbone de 2026 à 2036 ?
Quel type de produit est en tête du marché des nanobâtonnets de carbone ?
Quelle application est la tête du marché des nanobâtonnets de carbone ?
Quel utilisateur final domine le marché des nanobaguettes de carbone ?
Quel pays connaîtra le plus de croissance sur le marché des nanobâtonnets de carbone ?
Quelles sont les principales entreprises du marché des nanobâtons de carbone ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF