- Market Value (2025): USD 1.11 Bn
- Estimated Value (2026): USD 1.16 Bn
- Forecast Value (2036): USD 1.86 Bn
- CAGR (2026-2036): 4.8%
Quelle est la valeur prévue du marché des plaques de revêtement d’ici 2036 ?
Fact.MR estime USD 1.16 milliards en 2026 et prévoit USD 1.86 milliards d’ici 2036, avec une 4.8% CAGR sur la période de prévision.
- Le marché a été évalué à USD 1.11 milliards en 2025.
- L’estimation pour 2026 est deUSD 1.16 milliards, atteignant une prévision deUSD 1.86 milliards en 2036.
- Une croissance annuelle de4.8% est attendue, les fabricants et propriétaires d’équipements spécifiant des surfaces protectrices et fonctionnelles pour les composants industriels des plaques.
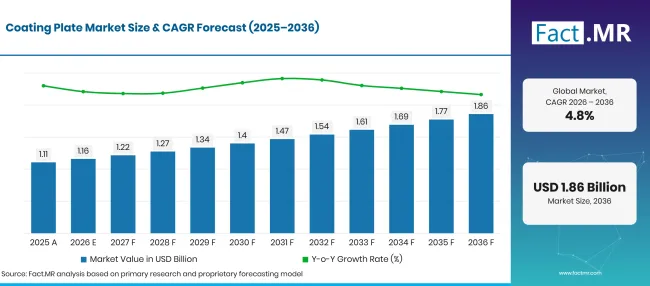
Coating Plate Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.11 |
| 2026 | Estimation | 1.16 |
| 2036 | Prévisions | 1.86 |
| CAGR 2026 à 2036 | Période de prévision | 4.8% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des plaques de revêtement ?
La valeur marchande annuelle augmente de USD 0.7 milliard entre 2026 et 2036. Les matériaux céramiques représentent 41.9% de la demande en 2026, tandis que la pulvérisation thermique détient 45.2% du mélange de type revêtement. Les applications automobiles représentent 38.2%.
- Moteurs de la demande sur le marché
- La protection contre l’usure confère à une plaque revêtue une fonction opérationnelle directe. Un propriétaire d’usine peut comparer le traitement au remplacement d’un composant fréquemment usé et à la planification d’un nouvel arrêt. LSU' s 2025 travaux sur la pulvérisation de plasma atmosphérique traitent la corrosion et l’usure des composants en acier destinés à un usage pétrochimique. [5] L’opportunité commerciale est la plus forte lorsque le revêtement traite une cause identifiable de maintenance.
- Une surface peut avoir besoin de conduire l’électricité tout en résistant à l’environnement chimique qui l’entoure. Fraunhofer FEP a rapporté en 2026 des films fins de titane sur des plaques bipolaires polymère-composites, avec un dépôt adapté pour éviter la surchauffe du substrat. [6] Cela soulève une question d’application pour les enduiseurs : s’ils peuvent fournir la fonction de surface requise sans sacrifier les avantages du matériau sous-jacent de la plaque.
- Des tests d’acceptation comparables aident les acheteurs à distinguer un traitement répétable d’une démonstration attrayante. ASTM C633-24 couvre les tests d’adhésion ou de cohésion des revêtements thermopulvérisés et identifie le contrôle qualité et les tests d’acceptation parmi ses utilisations. [2] Des critères d’acceptation clairs peuvent faciliter la réorganisation d’un traitement qualifié. Ils ne suppriment pas le besoin d’évaluer la plaque dans ses conditions réelles de fonctionnement.
- Une commande de revêtement comprend plus que la poudre ou le liquide sélectionné. La préparation de surface, l’accès à la pièce et toute exigence de finition influencent le résultat final et le coût de livraison. Bodycote' le portefeuille publié de technologies de surface couvre plusieurs parcours de revêtements thermiques et céramiques. [3] Les acheteurs peuvent utiliser cette gamme pour rechercher un procédé approprié plutôt que de supposer qu’une seule méthode de dépôt convient à chaque plaque.
- Segments clés analysés
- Par type de matériau : la céramique représente 41.9% en 2026 ; le métal, le polymère et d’autres matériaux complètent la classification.
- Par application : L’automobile représente 38.2%, en avance sur les autres usages individuels dans la prévision.
- Par type de revêtement : Le spray thermique conserve 45.2%, avec également couvert le dépôt physique de vapeur, le dépôt chimique en vapeur, l’électrodéposition et d’autres procédés.
- Par secteur utilisateur final : l’automobile représente 38.2%. Cela identifie l’industrie d’achats, tandis que la classification d’application identifie l’utilisation de la plaque revêtue.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal, Fact.MR
- Un revêtement gagne sa prime lorsque la plaque finie résout un problème de fonctionnement mesurable. Les seules valeurs de dureté ou d’adhérence ne suffisent que rarement à trancher cette décision. L’acheteur a également besoin de la finition correcte, de dimensions stables et d’une voie pratique pour remplacer ou remettre à neuf la pièce. Les fournisseurs doivent construire leur offre autour du mécanisme de défaillance qu’ils peuvent résoudre et des conditions d’acceptation qu’ils peuvent respecter de manière cohérente. Les plaques électrochimiques émergentes offrent une opportunité différente, mais les résultats du revêtement pilote doivent encore devenir des routines de production fiables avant de soutenir des commandes soutenues.
- Implications stratégiques
- Les propriétaires d’équipements doivent noter pourquoi une plaque est remplacée avant de choisir un autre traitement de surface. L’usure abrasive, la corrosion et les problèmes de contact électrique nécessitent des comparaisons différentes. Un problème de fonctionnement défini de manière étroite aide à déterminer si un revêtement plus coûteux mérite d’être évalué.
- Les revêteurs doivent inclure les exigences de préparation et de finition dans le devis. Laisser ces étapes non résolues peut revenir au coût ou au risque dimensionnel sur l’acheteur. La comparaison commerciale la plus utile est la pièce finie acceptée et son calendrier de livraison.
- Les fournisseurs de matériaux peuvent renforcer les relations clients en décrivant les conditions de procédé et les limites d’application d’une catégorie. Les données produit doivent aider l’applicateur à choisir une voie viable, sans transformer une propriété de laboratoire en une promesse concernant chaque environnement de service.
- Les développeurs de plaques électrochimiques doivent évaluer le dépôt physique de vapeur en parallèle avec la température du substrat, la résistance de contact et les exigences de corrosion. Une couche techniquement réussie doit également survivre à la séquence de fabrication et correspondre au coût de la plaque terminée.
L’Allemagne a le plus grand CAGR pays à 6.1%, avec le Japon à 5.8% et le Royaume-Uni à 5.1%. Les États-Unis suivent à 3.9% et le Brésil à 3.4%. Les opportunités de croissance couvrent les travaux de maintenance établis et les nouvelles conceptions de plaques fonctionnelles. L’attrait relatif de chacun dépend de l’expertise applicative disponible et de la capacité à reproduire un traitement.
Comment le marché des plaques de revêtement se répartit-il par segment ?
Les matériaux des plombs céramiques à 41.9% et les types de revêtements pour les plombs thermiques à 45.2% en 2026. L’automobile représente 38.2% tant dans les catégories d’applications que d’utilisateurs finaux. Ce sont des visions distinctes du marché et ne sont pas additionnées.
Qu’est-ce qui fait de la céramique le principal choix de matériau ?
Les matériaux céramiques représentent 41.9% du marché en 2026.
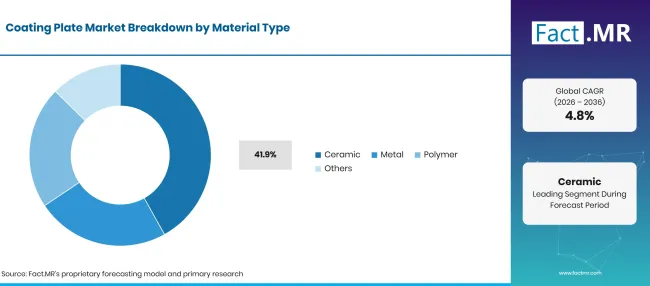
Coating Plate Market Breakdown Material Type | Source: Fact.MR
| Type de matériau | Partager (2026) |
|---|---|
| Céramique | 41.9% |
| D’autres segments combinés | 58.1% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
L’attrait des revêtements céramiques réside dans la propriété de surface requise par la pièce.39La documentation des matériaux alumine-titania distingue les grades selon le comportement du revêtement et les exigences d’application, et inclut une protection contre l’usure entre les usages. [10] Cela illustre pourquoi un achat céramique ne peut pas être réduit au nom du matériau de base. L’applicateur et le client doivent s’accorder sur la fonction de la couche déposée.
Les revêtements métalliques et polymères restent pertinents lorsque la tâche nécessite une autre combinaison de protection, de comportement électrique ou de finition. La part de leader de la céramique &39# ; ne fait pas de cette catégorie la meilleure solution pour chaque spécification de plaques. Une équipe d’achat doit comparer le système de surface complet et le composant sous-jacent.
Pourquoi les applications automobiles prennent-elles en compte 38.2%?
L’automobile est le principal groupe d’applications avec une part 38.2% en 2026.
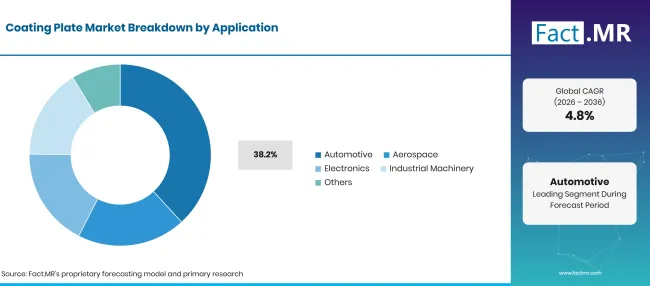
Coating Plate Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Automobile | 38.2% |
| D’autres segments combinés | 61.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Le groupe d’applications automobiles comprend les composants en forme de plaque qui nécessitent une surface fonctionnelle dans les systèmes du véhicule. La question d’achat pertinente est de savoir quelle fonction de surface le composant doit effectuer. Les travaux impliquant des revêtements à faible friction, par exemple, nécessitent une compréhension des conditions de contact ; ils ne peuvent être justifiés uniquement par la taille de l’industrie automobile. Fact.MR voit une valeur dans des offres qui relient un traitement à une pièce et à une exigence opérationnelle spécifiques.
L’aérospatiale, l’électronique et la machinerie industrielle présentent des conditions d’acceptation différentes. Certains acheteurs privilégient une interface électrique contrôlée, tandis que d’autres ont besoin d’une protection lors de contacts mécaniques répétés. Ces usages méritent d’être évalués commercialement séparés même lorsque l’équipement de revêtement est partagé.
Comment la pulvérisation thermique maintient-elle sa position parmi les types de revêtements ?
Le spray thermique représente 45.2% du mélange de type revêtement en 2026.
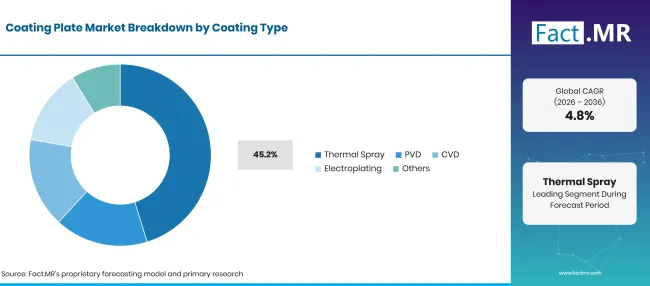
Coating Plate Market Breakdown Coating Type | Source: Fact.MR
| Type de revêtement | Partager (2026) |
|---|---|
| Pulvérisation thermique | 45.2% |
| D’autres segments combinés | 54.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
La catégorie des revêtements thermiques couvre plusieurs matériaux et voies d’application. Bodycote liste les pulvérisations plasma, le combustible d’oxygène à haute vitesse et la pulvérisation à combustion dans ses services. [3] Cette gamme offre à un atelier de revêtement plusieurs façons d’aborder une tâche de plaque. La sélection dépend toujours de la surface prévue, de la géométrie des pièces et du travail de finition qui suit le dépôt.
Le PVD, la CVD et l’électrodéposie sont des options de procédé distinctes, chacune devant être évaluée par rapport au revêtement et au substrat requis. La part de pulvérisation thermique & #39; s mesure sa position commerciale sur ce marché ; ce n’est pas un classement universel de performance. Pour un propriétaire d’équipement, la comparaison utile est de savoir si le traitement achevé répond à la spécification du composant à un coût et un délai de traitement applicables.
Qu’est-ce qui distingue l’achat pour les utilisateurs finaux automobiles ?
Les acheteurs automobiles représentent 38.2% de la classification des utilisateurs finaux en 2026.
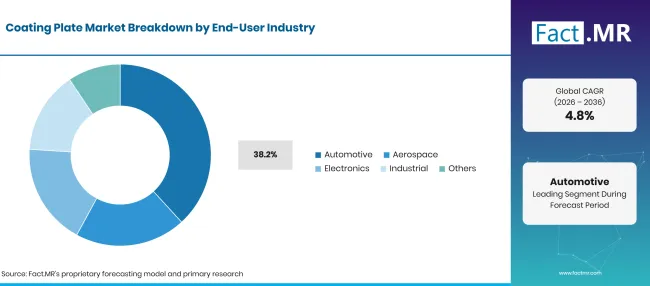
Coating Plate Market Breakdown End User Industry | Source: Fact.MR
| Industrie des utilisateurs finaux | Partager (2026) |
|---|---|
| Automobile | 38.2% |
| D’autres segments combinés | 61.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Cette vue identifie l’organisation qui achète le composant ou le traitement revêtu. Un compte automobile peut passer des commandes de production répétées, commander un essai pour un nouveau design de plaque ou acheter des travaux de maintenance pour des équipements d’usine. Ces transactions comportent des tailles de commande et des besoins de service différents. Les coaters doivent déterminer quel budget et quelle voie d’approbation s’appliquent avant de proposer un prix basé sur des séries de production longues supposées.
Les acheteurs de maintenance industrielle peuvent accorder plus d’importance aux options de remise à neuf et de rotation. Les clients en électronique et en aérospatiale peuvent nécessiter un package d’inspection différent. Fact.MR s’attend à ce que les fournisseurs bénéficient de l’organisation de leur service autour des besoins réels d’acceptation et de livraison de l’acheteur ' s.
Qu’est-ce qui accélère l’adoption du marché des plaques de revêtement, et qu’est-ce qui la freine ?
La pression pour réduire les travaux de remplacement évitables soutient la demande pour des surfaces mieux spécifiées. Les nouveaux modèles de plaques créent des ouvertures supplémentaires lorsque la surface fournit une fonction que le substrat seul ne peut pas fournir. La difficulté est de prouver qu’un traitement attrayant peut être reproduit sur la pièce réelle du client39. Un revêtement peut réussir sur un échantillon d’essai tout en présentant des problèmes non résolus lors de la finition, de la manipulation ou de l’inspection.
ASTM C633-24 limite explicitement l’utilisation de son résultat d’adhérence ou de cohésion comme prédiction directe de la résistance aux contraintes de service. [2] Cela est important commercialement : un vendeur doit faire correspondre la revendication au test, et un acheteur doit réserver une partie de l’évaluation pour la charge prévue. De meilleures preuves peuvent prolonger l’examen initial, mais elles donnent aussi aux deux parties une base plus claire pour des commandes répétées et des discussions sur la garantie.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Remplacement des surfaces de plaques sujettes à l’usure dans les équipements d’exploitation | +0.6% | États-Unis, Allemagne et Brésil | 2026–2031 |
| Exigences fonctionnelles de surface dans les conceptions de plaques électrochimiques | +0.4% | Allemagne, Japon et Royaume-Uni | 2027–2035 |
| Demande automobile pour un revêtement et une qualité de finition reproductibles | +0.3% | Allemagne, Japon et États-Unis | 2026–2036 |
| Achats de spécifications incluant des tests de revêtement comparables | +0.2% | Royaume-Uni, Allemagne et chaînes d’approvisionnement à l’exportation | 2026–2029 |
| Protection des composants exposés à la corrosion et à l’usure combinées | +0.5% | États-Unis, Brésil et Europe industrielle | 2026–2033 |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Revêtement de production des plaques bipolaires conductrices | +0.6% | Allemagne et Japon | 2028–2036 |
| Couches à température contrôlée sur des substrats de plaques composites | +0.3% | Allemagne, Japon et Royaume-Uni | 2027–2034 |
| Services de rénovation combinant revêtement et finition finale | +0.4% | États-Unis, Brésil et Europe de l’Ouest | 2026–2031 |
| Services d’inspection intégrés à des commandes répétées de revêtement | +0.2% | Royaume-Uni, Allemagne et chaînes d’approvisionnement aérospatiales | 2026–2030 |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Transfert incertain des résultats des coupons vers les conditions réelles du service | -0.5% | Tous les pays profilés | 2026–2036 |
| Coûts de préparation et de finition sur les petits lots ou les plus variés | -0.3% | Brésil, Royaume-Uni et États-Unis | 2026–2032 |
| Conversion lente des procédés de revêtement pilote en production en série | -0.4% | Fournisseurs de composants en Allemagne, au Japon et à l’hydrogène | 2027–2035 |
| Dommages au substrat ou rejet lorsque la fenêtre de dépôt n’est pas adaptée | -0.2% | Applications des plaques composites et de précision à l’échelle mondiale | 2026–2033 |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays développent la demande sur le marché des plaques de revêtement jusqu’en 2036 ?
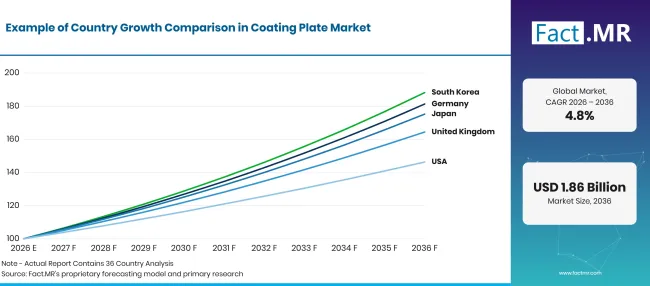
Coating Plate Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.1% |
| Brésil | 3.4% |
| États-Unis | 3.9% |
| Royaume-Uni | 5.1% |
| Japon | 5.8% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
L’Allemagne peut-elle transformer les pilotes de plaques bipolaires en reproductions ?
Allemagne' les perspectives de 6.1% CAGR de S lui donnent le taux de croissance le plus élevé parmi les cinq profils de pays.
Fraunhofer IWS a mis en service un projet pilote de revêtement bipolaire à plaques à Dortmund et a décrit le développement en mars 2025. Sa méthode à vide roll-to-roll était destinée à recouvrir la bande métallique à plusieurs mètres par minute une fois pleinement mise en œuvre. [7] La distinction entre un pilote fonctionnel et une ligne de production établie est centrale pour l’opportunité allemande. L’intégration des équipements et une production constante doivent encore justifier l’investissement client39; s.
Les entreprises de revêtement peuvent participer grâce à leur expertise en procédé, aux essais d’application ou à des services de production éventuels. L’offre commercialement utile permettra d’identifier comment le revêtement s’ajuste au formage et au reste de la séquence de fabrication des plaques. Les commandes doivent être faites en là où un développeur peut relier le procédé à une exigence définie de composants et à un coût de fabrication viable.
Où le Brésil a-t-il une ouverture spécifique au-delà de la protection habituelle ?
Fact.MR prévoit un 3.4% CAGR pour le Brésil jusqu’en 2036.
Brésil' s la recherche sur les matériaux inclut un thème directement pertinent sur le revêtement de plaques. La sélection Granioter-MCTI publiée par le CDTN en juin 2024 comprenait un projet de l’Université de São Paulo sur les revêtements à base de niobium pour les plaques bipolaires à piles à combustible à hydrogène. [4] Cela constitue la preuve d’un effort de développement sélectionné, plutôt que d’un déploiement commercial achevé. Cela identifie une voie potentielle pour l’expertise locale des matériaux afin d’entrer sur un marché spécialisé des composants.
Les ventes à court terme nécessitent encore un cas d’opération convaincant. Pour un propriétaire d’équipement brésilien, comparer traitement et remplacement, prix, distance de livraison et accès aux services de finition peut déterminer si une plaque revêtue est pratique. Un fournisseur peut améliorer l’offre en prenant la responsabilité de la surface finie et en fournissant un dossier d’inspection que le client peut utiliser.
Pourquoi les acheteurs américains se concentrent-ils sur la surface endommagée ?
Le marché américain devrait augmenter à un 3.9% CAGR.
LSU' Son compte de décembre 2025 de son laboratoire EPIC décrit la recherche sur les revêtements pour les composants en acier utilisés dans les applications pétrochimiques. Le travail inclut la fabrication et les essais sur plaques plates ainsi que sur d’autres formes. [5] Cela rapproche le problème de surface de l’environnement de fonctionnement : la corrosion et l’usure sont prises en compte en lien avec les pièces dont les utilisateurs industriels ont besoin pour continuer à travailler.
La décision d’achat doit commencer par les dommages observés et les conséquences d’un nouvel arrêt. Un traitement plus coûteux peut valoir la peine d’être testé lorsque le remplacement perturbe, mais une promesse large de plus longue durée de vie est insuffisante. Fact.MR attend des propositions plus fortes qu’elles précisent l’état de la pièce qu’elles peuvent accepter, la surface finale qu’elles livreront et l’inspection utilisée pour la libérer.
Quels changements d’inspection peuvent mieux apporter aux acheteurs britanniques ?
La demande du Royaume-Uni devrait croître à un 5.1% CAGR.
Le Laboratoire National de Physique ' le guide de février 2025 traite de l’évaluation non destructive de l’adhérence du revêtement pour l’assurance qualité de fabrication et l’inspection sur site. [8] L’accent mis sur le choix d’une technique pour l’application est commercialement pertinent. Les acheteurs ont besoin de preuves qui s’ajustent au revêtement et à la pièce, surtout lorsqu’ils souhaitent inspecter sans sacrifier le composant.
Un revêtement capable d’expliquer la voie d’inspection peut aider un client britannique à rédiger une spécification d’achat plus claire. Cela peut réduire les litiges sur ce qu’un résultat d’essai établit ou non. Les travaux de remise à neuf bénéficient de la même discipline car le support arrive avec un historique d’entretien. L’opportunité réside dans la combinaison d’un traitement approprié avec une décision d’acceptation défendable, tout en maintenant le coût des tests proportionnel au composant et à sa responsabilité.
Comment le Japon équilibre-t-il la performance électrique avec la durabilité des revêtements ?
Le Japon prévoit 5.8% CAGR pour 2026–2036.
Une étude de 2025 impliquant l’Université d’Iwate et des chercheurs industriels japonais a examiné un revêtement en nitrure de titane et polymère sur des plaques bipolaires de titane pour l’électrolyse hydrique. Les travaux ont rapporté une résistance de contact réduite, tandis que l’analyse de surface a également identifié une dégradation locale des polymères après des tests de durabilité. [9] Ces deux résultats comptent pour l’évaluation commerciale. L’amélioration électrique initiale et le comportement à long terme de la surface doivent être pris en compte ensemble.
Pour les développeurs japonais de plaques fonctionnelles, cela crée une place pour des travaux spécialisés de revêtement et de caractérisation avant l’achat en grande quantité. Un fournisseur doit déterminer quelle exigence son traitement répond et ce qui reste à démontrer sur le composant terminé. La recherche est une avancée prometteuse pour l’application, et non la preuve d’un changement industriel des matériaux. Fact.MR prévoit une adoption progressive où performance, cohérence de fabrication et économie des composants pourront être conciliées.
Quels fournisseurs desservent le marché des plaques de revêtement ?
La concurrence s’étend à différents postes dans la chaîne de traitement de surface. Oerlikon Metco fournit des matériaux de pulvérisation thermique et une expertise appliquée associée. Bodycote propose des services de traitement de surface, incluant la pulvérisation plasma, le HVOF et les filets de revêtement céramique. [3] [10] Un acheteur qui approche ces entreprises n’achète pas nécessairement le même article : une transaction peut concerner une matière première de revêtement, une autre le traitement d’un composant existant.
PPG' le portefeuille industriel général comprend des technologies de poudre, liquide, électro-revêtement et prétraitement pour les équipements industriels. AkzoNobel fournit des systèmes de revêtement à bobine et d’extrusion pour des applications métalliques. [1] [11] Leur pertinence est la plus forte dans les segments de finition protectrice du marché.
Les producteurs de matériaux, les applicateurs et les fabricants de plaques peuvent travailler ensemble sur la même commande. Fact.MR s’attend à ce que des connaissances spécialisées en préparation, dépôt et finition influencent le choix du fournisseur, le lieu de service devenant plus important lorsque le client envoie une plaque existante pour traitement ou recondition.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés profilées incluent Oerlikon Metco (matériaux de pulvérisation thermique et support d’application) ; Bodycote plc (services de traitement de surface industrielle) ; PPG Industries, Inc. (systèmes de revêtements de protection industrielle) ; et Akzo Nobel N.V. (systèmes de revêtement à bobine et finition métallique).
- Oerlikon Metco, pour les matériaux de pulvérisation thermique et le support d’application
- Bodycote plc, pour les services de traitement de surface industriels
- PPG Industries, Inc., pour les systèmes de revêtements de protection industrielle pertinents
- Akzo Nobel N.V., pour les systèmes de revêtement à bobines et finitions métalliques pertinents
Bibliographie
- [1] Akzo Nobel N.V. (s.d.). Revêtements industriels.
- [2] ASTM International (2024). Méthode d’essai standard pour l’adhérence ou la résistance à la cohésion des revêtements thermiques pulvérisés (ASTM C633-24).
- [3] Bodycote plc (s.d.). Technologie de surface.
- [4] Centro de Desenvolvimento da Tecnologia Nuclear (juin 2024, 13). Projets sélectionnés Desafio Nacional Granioter-MCTI.
- [5] Duhé, K. (2025, décembre 8). Chercheurs de LSU renforçant l’industrie de Louisiane avec des métaux et des céramiques résistant à la chaleur et à la pression. Université d’État de Louisiane
- [6] Institut Fraunhofer pour la technologie des faisceaux d’électrons et du plasma FEP (mars 272026). Revêtement innovant pour composants à hydrogène : Fraunhofer FEP présente un développement supplémentaire du revêtement en titane pour plaques bipolaires composites. https://www.fep.fraunhofer.de/en/press_media/03-2026.html
- [7] Institut Fraunhofer pour la technologie des matériaux et des faisceaux IWS (2025, mars 13). Techniques de fabrication efficaces pour plaques bipolaires : avancées dans la production de piles à combustible.
- [8] Maxwell, A., & Rudlin, J. (2025). Évaluation non destructive de l’adhérence du revêtement. Guide de bonnes pratiques de mesure n° 100, numéro 2. Laboratoire national de physique.
- [9] Minoura, A., Kumagai, M., Yashiro, H., Okabe, H., Michibata, H., & Murase, M. (2025). Modification de surface des plaques bipolaires en titane avec revêtement TiN/SBR pour l’électrolyse de l’eau PEM. Électrochimie, 93(7), Article 077002.
- [10] Oerlikon, Metco (2025). Poudres d’alumine 13% de titania. Fiche technique des produits matériels DSM-0258.2.
- [11] PPG Industries, Inc. (s.d.). Industrie générale.
Ce rapport répond
- Quel matériau de revêtement et la voie de dépôt mènent le marché 2026 ?
- Comment la fonction de plaque prévue modifie le choix du traitement de surface.
- Où la rénovation et l’émergence des plaques électrochimiques créent des opportunités commerciales distinctes.
- Quelles exigences de test et de finition influencent l’acceptation par les clients ?
- Comment les producteurs de matériaux, les applicateurs de revêtements et les acheteurs industriels participent à la chaîne de valeur.
Que couvre le marché des plaques de revêtement ?
Les fonctions de surface incluent la protection contre l’usure et la corrosion, ainsi que les fonctions électriques et thermiques pertinentes. L’analyse distingue le matériau de revêtement du processus de dépôt, du composant' de l’application et de l’industrie effectuant l’achat. Le terme ne désigne pas les plaques d’impression ni les carreaux céramiques décoratifs.
Qu’est-ce qui est inclus dans le périmètre ?
Sont inclus les systèmes de revêtement céramiques, métalliques, polymères et autres revêtements pertinents appliqués aux composants de plaque spécifiés. La pulvérisation thermique, le PVD, le CVD et l’électrodéposition sont envisagés parallèlement à d’autres voies de dépôt appropriées. La couverture s’étend aux composants industriels d’origine ainsi qu’aux travaux de revêtement ou de remise à neuf pertinents dans les applications automobiles, aérospatiales, électroniques et mécaniques.
Qu’est-ce qui est exclu de la portée ?
Les plaques d’impression et lithographiques, les carreaux décoratifs muraux et de sol, les plaques non revêtues et la peinture architecturale générale sont exclus. La vente d’équipements de revêtement et le traitement non lié des composants non plaqués sont hors des limites du marché. L’analyse ne prend pas en compte l’ensemble de l’industrie mondiale des revêtements, ni les véhicules complets ni la valeur des machines industrielles contenant une plaque revêtue.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
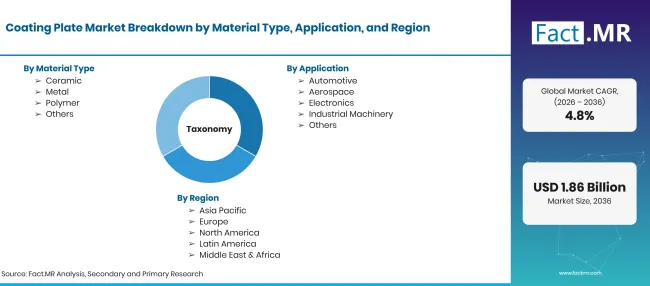
Coating Plate Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD 1.2 milliards en 2026 à USD 1.9 milliards d’ici 2036 d’un 4.8% CAGR |
| Définition du marché | Revêtements industriels fonctionnels appliqués sur les plaques et les composants en forme de plaque |
| Type de matériau | Céramique ; Métal ; Polymère ; Autres |
| Application | Automobile ; Aérospatiale ; Électronique ; Machines industrielles ; Autres |
| Type de revêtement | Pulvérisation thermique ; PVD ; CVD ; Électrodéposition ; Autres |
| Industrie des utilisateurs finaux | Automobile ; Aérospatiale ; Électronique ; Industrie ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Oerlikon Metco ; Bodycote ; PPG Industries; Akzo Nobel |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation des matériaux de revêtement, des itinéraires de dépôt, des droits sur les plaques, des acheteurs industriels, de la demande nationale et des capacités des fournisseurs |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de matériau
- Céramique
- Métal
- Polymère
- Autres
-
Par application
- Automobile
- Aérospatiale
- Électronique
- Machines industrielles
- Autres
-
Par type de revêtement
- Pulvérisation thermique
- Déposition physique en vapeur (PVD)
- Dépôt chimique en phase vapeur (CVD)
- Égalvanoplastie
- Autres
-
Par secteur utilisateur final
- Automobile
- Aérospatiale
- Électronique
- Industriel
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Combien vaut le marché des plaques de revêtement en 2026 ?
Quelles sont les perspectives pour 2036 ?
Quel matériau et quel procédé sont les principaux ?
Que représente la part automobile ?
Ce rapport couvre-t-il les plaques d’impression ou les carreaux en céramique ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF