- Market Value (2025): USD 7.8 Bn
- Estimated Value (2026): USD 8.21 Bn
- Forecast Value (2036): USD 13.6 Bn
- CAGR (2026-2036): 5.2%
Quelle est la valeur prévue du marché du traitement de la dermatophytose d’ici 2036 ?
USD 8.2 milliards en 2026 à USD 13.6 milliards d’ici 2036 à 5.2% CAGR.
- Le marché des traitements contre la dermatophytose était évalué àUSD 7.8 milliards en 2025, les crèmes en vente libre pour le pied d’athlète, la démangeaison du sportif et la teigne corporelle occupant la majeure partie du volume unitaire.
- Les revenus passeront de USD 8.21 milliards en 2026 à USD 13.6 milliards d’ici 2036, à mesure que l’autosoins topiques reste courant et que les cas d’ongles et de cuir chevelu maintiennent une utilisation régulière des antifongiques oraux sur ordonnance.
- Un 5.2% CAGR reflète une classe de médicaments mature, hors brevet, dont la valeur croît grâce au nombre de patients traités et aux nouvelles formulations d’ongles, et non au prix du prix.
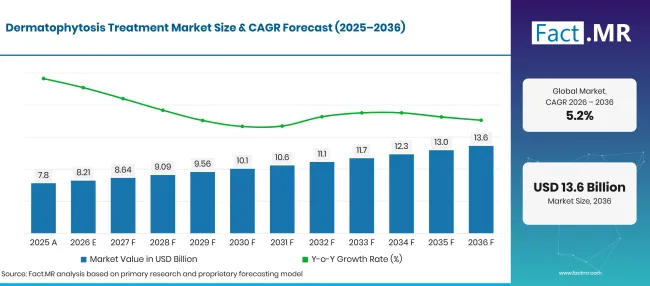
Dermatophytosis Treatment Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 7.8 |
| 2026 | Estimation | 8.21 |
| 2036 | Prévisions | 13.6 |
| CAGR 2026 à 2036 | Période de prévision | 5.2% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du traitement de la dermatophytose ?
La période 2026-2036 ajoute USD 5.4 milliards de nouveaux éléments, portés par les antifongiques topiques vendus en pharmacie utilisés à domicile.
- Moteurs de la demande sur le marché
- L’infection fongique cutanée est l’une des affections les plus répandues en soins primaires. La fiche d’information de l’OMS de juin 2025 indique que les infections fongiques touchent plus de 650 millions de personnes à tout moment, et que dans certains pays, plus de 25% des enfants de moins de 10 personnes souffrent de teigne du cuir chevelu [1].
- L’infection des ongles entraîne un besoin long et répété de traitement. L’aperçu clinique du CDC, mis à jour en avril 2026, estime que l’onychomycose touche environ 14% de la population générale et est particulièrement fréquente chez les personnes âgées [2].
- Les règles de traitement répartissent la demande de manière propre entre les voies. Les directives du CDC mises à jour en février 2026 indiquent que la teigne cutanée disparaît généralement avec des crèmes, lotions ou poudres non ordonnance utilisées pendant 2 à 4 semaines, tandis que la teigne du cuir chevelu nécessite un antifongique oral sur ordonnance pendant 1 à 3 mois [3].
- Les souches émergentes augmentent la demande diagnostique et de seconde ligne. Le CDC a rapporté en octobre 2026 que Trichophyton indotineae est l’un des trois types émergents de teigne observés aux États-Unis et pourrait ne pas répondre aux antifongiques typiques [4]. Son mémoire clinicien ajoute que les cas de Trichophyton rubrum résistants à la terbinafine sont de plus en plus rapportés [5].
- Segments clés analysés
- Par type de médicament : Les crèmes antifongiques capteront 38.5% des revenus de 2026, puisqu’un seul tube traite la plupart des infections des pieds, de l’aine et du corps sans ordonnance.
- Par voie d’administration : Topical prendra en compte 62.3% de la valeur 2026, à condition que les recommandations privilégient les crèmes, sprays et poudres en premier pour la teigne cutanée.
- Par canal de distribution : Les pharmacies de détail réaliseront 41.2% des ventes de 2026, car la plupart des patients achètent leur premier traitement à un comptoir local.
- Par utilisateur final : Les réglages de soins à domicile représenteront 64.5% de la demande de 2026, en raison de la nature auto-appliquée de la plupart des traitements de la peau.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La teigne est suffisamment courante pour que la plupart des traitements continuent par une crème de pharmacie et quelques semaines d’utilisation à domicile. Le changement commercial d’ici 2036 interviendra dans le plus dur, où les maladies des ongles et les souches résistantes à la terbinafine pousseront les patients vers des tests, des traitements plus longs et des solutions topiques plus récentes. Les fournisseurs qui combinent des marques d’autosoins fiables avec des options sur ordonnance pour les ongles et le cuir chevelu seront mieux placés lorsque les cliniciens demanderont une preuve de guérison, et pas seulement de soulagement des symptômes. »
- Implications stratégiques
- Les fabricants devraient investir dans des formulations pour ongles et cuir chevelu avec un dosage plus simple, car ces infections nécessitent des mois de traitement et une mauvaise adhésion est la cause courante des rechutes.
- Les chaînes de pharmacies devraient former le personnel de comptoir pour repérer le cuir chevelu, les ongles et les cas répandus nécessitant une orientation, car les produits d’auto-soin n’atteignent pas le cuir chevelu et les crèmes stéroïdes peuvent aggraver la teigne.
- Les cliniciens et les systèmes de santé devraient élargir l’accès aux tests de culture et de sensibilité, afin que les infections défaillantes à la terbinafine soient détectées tôt et passées à des agents appropriés.
- Les investisseurs devraient s’intéresser aux entreprises détenant à la fois des marques antifongiques grand public et des produits d’ongles sur ordonnance, où la confiance en la marque et les approbations réglementaires protègent les marges dans une catégorie non brevetée.
L’Allemagne mènera la vision des cinq pays à 6.0%, où une population plus âgée et une forte couverture dermatologique apportent davantage de cas d’ongles au traitement. Le Brésil suit en 5.5% avec un climat chaud et humide et l’accès croissant des pharmacies augmentant l’achat de produits topiques. Les États-Unis connaîtront une croissance à 4.9%, un rythme freiné par des prix élevés des génériques et des marques de magasin, même si les souches résistantes ajoutent des bilans spécialisés. Le Royaume-Uni, à 4.4%, mise sur l’auto-soin des pharmacies communautaires avec des recommandations croissantes en laboratoire pour les cas durs. Le Japon clôture le groupe à 3.9%, où un marché mature des produits pour ongles et pieds se développe principalement avec le vieillissement de sa population.
Comment le marché du traitement de la dermatophytose se répartit-il par segment ?
Les crèmes antifongiques seront en tête du type de médicament à 38.5%; Les topiques dirigeront la voie d’administration à 62.3%; Les pharmacies de détail domineront le canal de distribution à 41.2%; Les Paramètres de soins à domicile conserveront l’utilisateur final à 64.5% en 2026.
Quel type de médicament mène ?
Les crèmes antifongiques détiennent 38.5% des ventes de 2026.
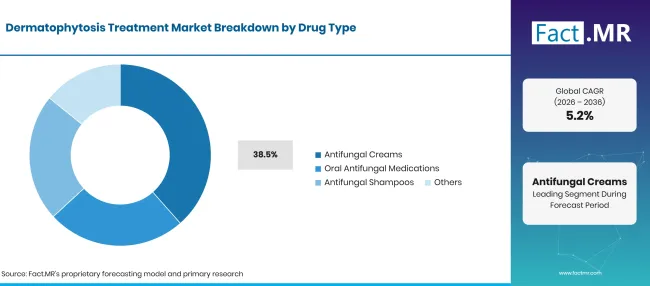
Dermatophytosis Treatment Market Breakdown Drug Type | Source: Fact.MR
| Type de médicament | Partager (2026) |
|---|---|
| Crèmes antifongiques (segment principal) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
La teigne du pied, de l’aine et du corps est généralement traitée en premier avec une crème à la terbinafine ou à l’azole. Ces produits sont bon marché, largement disponibles et familiers aux patients, ils remportent donc la première vente dans la plupart des épisodes. Les gammes de marque partagent l’étagère avec les marques du magasin, ce qui maintient les prix unitaires bas. Les médicaments antifongiques oraux tels que les comprimés de terbinafine et d’itraconazole servent les infections du cuir chevelu, des ongles et des infections étendues, et ont une valeur plus élevée par traitement. Les shampoings antifongiques soutiennent le traitement du cuir chevelu et aident à limiter la propagation dans les foyers. D’autres formats incluent les vernis à ongles, les sprays et les poudres. Beaucoup d’entre eux recoupent la catégorie plus large des antifongiques , qui couvre également les infections invasives et vaginales.
Qu’est-ce qui soutient le Topical dans le cadre de la voie d’administration ?
L’actualité représente 62.3% du chiffre d’affaires de 2026.
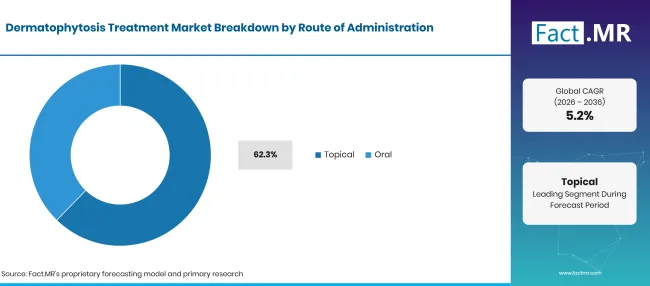
Dermatophytosis Treatment Market Breakdown Route Of Administration | Source: Fact.MR
| Itinéraire d’administration | Partager (2026) |
|---|---|
| Thématique (segment principal) | 62.3% |
| D’autres segments combinés | 37.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les recommandations de traitement placent fermement la teigne dans le groupe topique, et la plupart des patients terminent la thérapie sans consulter un médecin. Les crèmes et sprays agissent là où l’infection est présente et évitent la surveillance hépatique dont certains comprimés ont besoin. Les solutions et vernis pour ongles prolongent la voie topique vers l’onychomycose, où de longues périodes d’application augmentent la valeur de chaque patient. La voie orale couvre des infections que les produits topiques ne peuvent pas atteindre, y compris le cuir chevelu et les ongles épais ou nombreux affectés. Les nouvelles options pour les cas durs restent peu nombreuses. L’examen d’avril 2025 de l’OMS sur les antifongiques dans le développement clinique et préclinique a analysé la chaîne et a appelé à de nouveaux traitements pour les maladies fongiques résistantes aux médicaments [6]. Jusqu’à l’arrivée de tels agents, la terbinafine orale et l’itraconazole conserveront leur rôle dans les soins de seconde ligne.
Qu’est-ce qui motive le segment des canaux de distribution ?
Les pharmacies de détail représentent 41.2% des ventes de 2026.
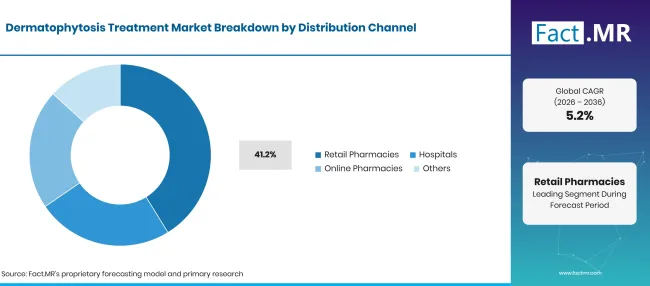
Dermatophytosis Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Pharmacies de détail (segment de premier plan) | 41.2% |
| D’autres segments combinés | 58.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Un patient typique remarque une zone qui démange et se détarde, se rend dans une pharmacie voisine et repart le jour même avec une crème ou une poudre. Les pharmaciens guident le choix des produits, expliquent la nécessité de continuer à appliquer après la disparition des symptômes et orientent les cas impliquant le cuir chevelu ou les ongles. Ce rôle de contre-emploi offre aux pharmacies communautaires et des chaînes le premier contact avec la plupart des patients. Les hôpitaux dispensent une thérapie orale pour les infections compliquées ou résistantes ainsi qu’aux patients en suivi spécialisé. Les pharmacies en ligne se développent grâce à la livraison à domicile et à la commande répétée de produits d’autosoins, tandis que les règles sur ordonnance s’appliquent toujours aux comprimés. D’autres canaux incluent les supermarchés et les pharmacies qui vendent des crèmes azoles de marque de magasin.
Comment la forme de l’utilisateur final demande-t-elle ?
Les Paramètres de soins à domicile représentent 64.5% de la valeur 2026.
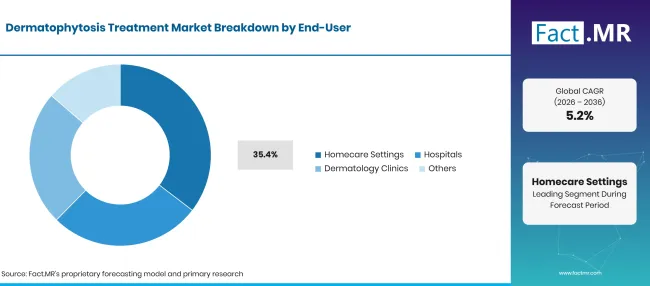
Dermatophytosis Treatment Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Paramètres de soins à domicile (segment principal) | 64.5% |
| D’autres segments combinés | 35.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
La plupart des teignes sont traitées eux-mêmes, qui appliquent une crème ou un spray pendant plusieurs semaines et lavent la literie et les serviettes pour éviter une réinfection. Le CDC conseille de poursuivre le traitement topique même après l’amélioration des symptômes [3], et cet avis transforme un seul épisode en plusieurs semaines d’utilisation du produit à domicile. Les cliniques dermatologiques prennent le relais lorsque les infections persistent, réapparaissent ou touchent les ongles et le cuir chevelu, et elles prescrivent les tests nécessaires pour confirmer le champignon. Les hôpitaux gèrent des maladies étendues, des patients immunodéprimés et des cas nécessitant une surveillance étroite d’un traitement systémique. Les spécialistes observent également des chevauchements avec le traitement des maladies inflammatoires de la peau, car l’eczéma et le psoriasis sont des diagnostics erronés fréquents pour le tinea.
Qu’est-ce qui accélère l’adoption du marché du traitement de la dermatophytose, et qu’est-ce qui la freine ?
Taux d’infection élevés, un accès facile à la pharmacie et de longues périodes de soins aux ongles augmentent la demande. Face à cela, les patients arrêtent souvent le traitement tôt, les plafonds de prix génériques se valorisent et les souches résistantes ralentissent certains cas. Le plan directeur de juin 2026 de l’OMS sur les maladies fongiques et la résistance aux antifongiques souligne des lacunes dans le diagnostic, l’accès au traitement et la surveillance que les pays doivent encore combler [7].
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Flux constant de patients atteints de pied d’athlète, de démangeaisons de l’invétique et de teigne corporelle | +1.5% | Mondial | À court terme (<=2 ans) |
| Traitements longs sur ordonnance et topiques pour l’infection fongique des ongles chez les personnes âgées | +1.1% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Large accès en vente libre aux crèmes, sprays et poudres | +0.8% | Mondial | À court terme (<=2 ans) |
| Demande secondaire de souches de Trichophyton résistantes aux terbinafines | +0.5% | Asie du Sud et Pacifique, Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Versions génériques de solutions topiques plus récentes pour ongles | +0.7% | Amérique du Nord | Moyen terme (2-4 ans) |
| Accès en pharmacie en ligne pour des achats répétés d’autosoins | +0.5% | Mondial | À court terme (<=2 ans) |
| Shampoings et traitements combinés pour la teigne du cuir chevelu chez les enfants | +0.3% | Moyen-Orient & Afrique, Asie du Sud et Pacifique | À long terme (>=4 ans) |
| Réseaux de pharmacies plus larges dans les marchés émergents | +0.3% | Amérique latine, Asie du Sud et Pacifique | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Arrêt précoce du traitement et réinfection dans les foyers | -0.6% | Mondial | À court terme (<=2 ans) |
| Prix bas des produits à azole et terbinafine non brevetés | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Problèmes d’interactions hépatiques et médicamenteuses avec les antifongiques systémiques | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Accès limité à la culture fongique et aux tests de sensibilité | -0.2% | Marchés émergents | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels pays étendent le marché du traitement de la dermatophytose jusqu’en 2036 ?
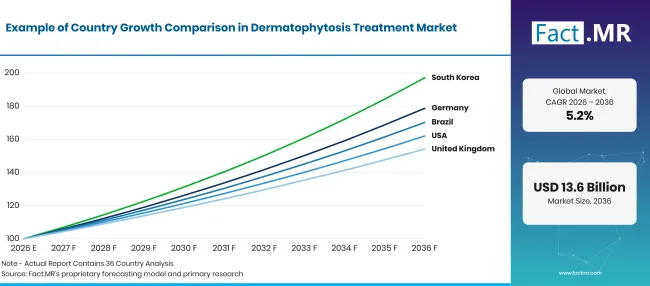
Dermatophytosis Treatment Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 6.0% |
| Brésil | 5.5% |
| États-Unis | 4.9% |
| Royaume-Uni | 4.4% |
| Japon | 3.9% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
6.0% CAGR, soutenue par une population vieillissante et un suivi dermatologique étroit des infections des ongles.
L’Allemagne combine un solide soin personnel en pharmacie avec un accès facile à des dermatologues en cabinet, qui traitent une grande part des infections récurrentes des ongles et des pieds. Sa population vieillit, ce qui augmente le nombre de personnes ayant des ongles épaissis et des infections des pieds à cicatrisation lente. Destatis a rapporté en juin 2026 que les personnes âgées de 60 ans et plus atteignaient 31% de la population fin 2025, sur 83.5 million d’habitants [8].
Comment le Brésil développe-t-il la demande ?
5.5% CAGR, dans un climat humide et un accès plus large aux pharmacies, les achats topiques sont favorables.
La chaleur et l’humidité favorisent les infections du pied et de l’aine dans une grande partie du Brésil, et la plupart des patients commencent leur traitement par une crème achetée en pharmacie. L’accès public aux pharmacies est large. Le ministère de la Santé a rapporté en février 2025 que son programme Farmácia Popular a servi plus de 24 millions de personnes en 2024, un record pour le programme depuis 2006 [9]. Cette portée pharmaceutique favorise un contact régulier avec des produits antifongiques d’autosoins vendus en parallèle des médicaments du programme.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
4.9% CAGR, aidée par un approvisionnement en vente libre approfondi et des soins spécialisés pour les cas résistants.
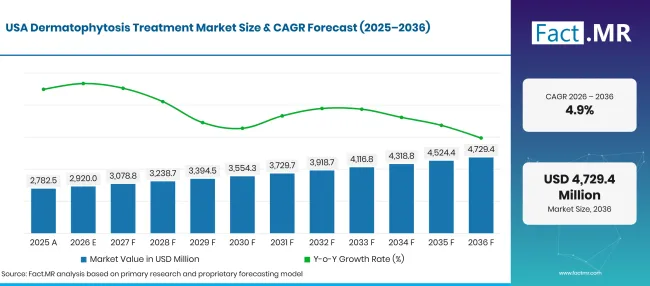
Dermatophytosis Treatment Market Forecast Usa | Source: Fact.MR
Les patients américains peuvent choisir parmi de nombreuses crèmes et sprays antifongiques de marque et de marque de magasin. L’étiquette de la crème Lamisil AT publiée sur DailyMed en novembre 2025 indique qu’elle guérit la plupart des pieds d’athlète, des démangeaisons de l’athlète et de la teigne [10]. La concurrence sur les prix entre ces produits limite la croissance de la valeur. La demande de spécialistes augmente, cependant, car le CDC indique que la plupart des laboratoires cliniques ne peuvent pas distinguer les souches émergentes sans séquençage génomique [5].
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
4.4% CAGR, reflétant l’auto-soin en pharmacie et l’augmentation des références en laboratoire pour les infections résistantes.
Les pharmacies communautaires gèrent la plupart des premiers épisodes de la teigne du pied d’athlète et du corps au Royaume-Uni, avec une orientation du médecin généraliste pour les maladies du cuir chevelu et des ongles. Les données de laboratoire montrent un groupe difficile à traiter en croissance. Un briefing de l’UKHSA partagé par NHS North East London en mai 2025 a révélé que Trichophyton indotineae a expliqué 40% des isolats de dermatophytes référencés au laboratoire national de mycologie en 2024 [11]. Ces cas ajoutent des tests et des traitements de seconde ligne plus longs.
Comment le Japon se comporte-t-il ?
3.9% CAGR, grâce à un marché mature de l’auto-soin qui croît avec sa population âgée.
Le Japon possède des gammes de pharmacie bien établies pour le pied d’athlète et les champignons des ongles, donc la croissance provient du nombre accru de patients, et non de nouvelles classes de produits. L’âge est le facteur principal. Le rapport sur le vieillissement du Cabinet Office pour l’exercice 2025 a estimé la population âgée de 65 ans et plus à 36.24 millions le 1octobre 2024, soit 29.3% du total [12]. Les patients âgés ont souvent besoin d’un traitement des ongles plus long et d’un choix soigneux des médicaments oraux en raison des autres médicaments qu’ils prennent.
Qui dirige le marché du traitement de la dermatophytose ?
La concurrence se divise en trois groupes. Les propriétaires de marques de santé grand public telles que Bayer avec Canesten et Karo Healthcare avec Lamisil AT remportent la place des pharmacies grâce à la reconnaissance de la marque et à la confiance des pharmaciens.
Les spécialistes en dermatologie sur ordonnance forment le second groupe : Bausch Health commercialise la solution Jublia efinaconazole pour l’onychomycose des ongles, et son label DailyMed a été renouvelé en août 2025 [13], tandis que Galderma fournit le vernis à ongles Loceryl amorolfine. Ces entreprises sont en concurrence sur les données de cure des ongles et les relations avec les dermatologues. Un troisième groupe de fabricants de génériques, dont Glenmark et Alembic Pharmaceuticals, insiste sur le prix et la fourniture. Alembic a reçu l’approbation finale de la FDA en février 2026 pour la solution topique d’efinaconazole 10% [14], ce qui ouvre la nouvelle catégorie d’ongles à la concurrence des génériques. D’ici 2036, le succès dépendra de la fidélité à la marque de soins personnels tout en offrant des options efficaces pour les infections d’ongles, de cuir chevelu et résistantes qui renvoient les patients en clinique.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché du traitement de la dermatophytose incluent Bayer, Karo Healthcare, Bausch Health, Galderma, Glenmark Pharmaceuticals et Alembic Pharmaceuticals.
- Bayer
- Karo Healthcare
- Bausch Health
- Galderma
- Glenmark Pharmaceuticals
- Alembic Pharmaceuticals
Bibliographie
- [1] Organisation mondiale de la santé. (2025, juin 19). Teigne (tinea).
- [2] Centres pour le contrôle et la prévention des maladies. (2026, avril 29). Aperçu clinique de la teigne.
- [3] Centres pour le contrôle et la prévention des maladies. (2026, février 9). Traitement de la teigne.
- [4] Centres pour le contrôle et la prévention des maladies. (2026, octobre 13). Nouveaux types de teigne.
- [5] Centres pour le contrôle et la prévention des maladies. (2026, octobre 13). Résumé du clinicien : Émergence de la teigne.
- [6] Organisation mondiale de la santé. (2025, avril 1). Les agents antifongiques dans le développement clinique et préclinique : vue d’ensemble et analyse.
- [7] Organisation mondiale de la santé. (juin 302026 ). Plan directeur pour renforcer les réponses aux maladies fongiques et à la résistance aux antifongiques.
- [8] Statistisches Bundesamt (Destatis). (2026, juin 16). Bevölkerung Deutschlands sinkt im Jahr 2025 um 0,1 %.
- [9] Agência Gov, Ministério da Saúde. (2025, février 14). Farmácia Popular beneficiou mais de 24 milhões de brasileiros en 2024, maior número da série histórica.
- [10] Bibliothèque nationale de médecine des États-Unis, DailyMed. (novembre 172025 ). LAMISIL À CREAM (chlorhydrate de terbinafine) : Karo Healthcare Inc..
- [11] NHS North East London. (2025, mai 28). Briefing UKHSA : Augmentation de la détection de Trichophyton indotineae résistantes aux antifongiques en Angleterre.
- [12] Bureau du Cabinet, gouvernement du Japon. (juin 2025). Rapport annuel sur la société vieillissante [Résumé] exercice 2025.
- [13] Bibliothèque nationale de médecine des États-Unis, DailyMed. (août 182025 ). JUBLIA (efinaconazole) solution : Bausch Health US LLC.
- [14] Alembic Pharmaceuticals Limited. (2026, février 24).Alembic Pharmaceuticals Limited annonce l’approbation finale de la USFDA pour la solution topique à l’efinaconazole, 10%.
Ce rapport répond
- Comment le chiffre d’affaires est-il réparti entre les crèmes antifongiques, les médicaments antifongiques oraux et les shampoings ?
- Pourquoi les produits topiques ont-ils la plus grande valeur d’administration, et où la thérapie orale l’emporte-t-elle encore ?
- Quel rôle jouent les pharmacies de détail, les hôpitaux et les pharmacies en ligne pour faire soigner les patients ?
- Combien de traitements ont lieu à domicile, et quand les cliniques et hôpitaux de dermatologie prennent-ils le relais ?
- Quels propriétaires de marques, spécialistes des ordonnances et fabricants de génériques sont en concurrence dans ce domaine ?
- Qu’est-ce qui explique l’écart de croissance entre l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon ?
Que couvre le marché du traitement de la dermatophytose ?
Cette étude valorise les médicaments antifongiques utilisés contre les dermatophytes, les champignons qui infectent la kératine de la peau, des cheveux et des ongles. Les affections couvertes incluent la tinea pedis, la tinea cruris, la tinea corporis, la tinea capitis et l’onychomycose dermatophyte.
La valeur est mesurée en USD milliards de prix de vente des fabricants répartis dans quatre groupes de segments. Les estimations par pays couvrent l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, avec des totaux pour sept régions du monde.
Qu’est-ce qui est inclus dans le périmètre ?
Crèmes, gels, sprays, poudres et lotions topiques contenant de la terbinafine, clotrimazole, miconazole, éconazole, kétoconazole et agents apparentés.
Terbinafine, itraconazole, griseofulvine et fluconazole oraux lorsqu’ils sont prescrits pour une infection dermatophyte.
Solutions et vernis pour ongles utilisés dans les thérapies dermatophytiques de l’onychomycose, notamment l’efinaconazole et l’amorolfine.
Des shampoings antifongiques utilisés avec une thérapie orale pour la teigne du cuir chevelu.
Qu’est-ce qui est exclu de la portée ?
Médicaments contre l’infection vaginale à levures, couverts par le traitement de la candidose vulvo-vaginale.
Les antifongiques systémiques utilisés pour les infections fongiques invasives et hospitalières, qui appartiennent au domaine plus large des agents anti-infectieux .
Tests diagnostiques, services de laboratoire et frais de consultation dermatologique.
Soins cosmétiques des pieds, poudres déodorantes et shampoings antipelliculaires sans indication antifongique.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
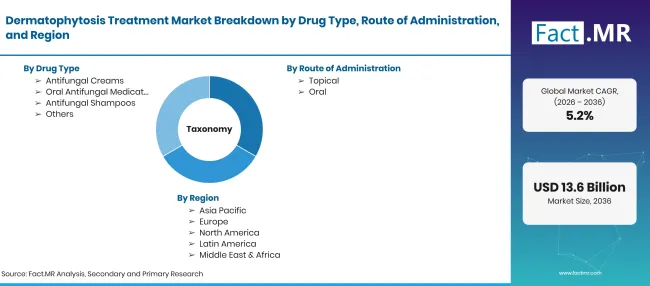
Dermatophytosis Treatment Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Médicaments antifongiques sur ordonnance et en vente libre utilisés pour traiter les infections dermatophytes de la peau, du cuir chevelu et des ongles, sous forme topique et orale. |
| Type de médicament | Crèmes antifongiques ; Médicaments antifongiques oraux ; Shampoings antifongiques ; Autres |
| Itinéraire d’administration | Topique ; Oral |
| Canal de distribution | Pharmacies de détail ; Hôpitaux ; Pharmacies en ligne ; Autres |
| Utilisateur final | Établissements de soins à domicile ; Hôpitaux ; Cliniques de dermatologie ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Bayer ; Karo Healthcare ; Bausch Health ; Galderma ; Glenmark Pharmaceuticals ; Alembic Pharmaceuticals |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant construit à partir de cas traités de tinea et d’onychomycose, de mélange de produits topiques et oraux, de ventes de chaînes en pharmacie et de profils d’âge par pays. |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de médicament
- Crèmes antifongiques
- Médicaments antifongiques oraux
- Shampoings antifongiques
- Autres
-
Par voie d’administration
- Thématique
- Oral
-
Par canal de distribution
- Pharmacies de détail
- Hôpitaux
- Pharmacies en ligne
- Autres
-
Par utilisateur final
- Paramètres de soins à domicile
- Hôpitaux
- Cliniques de dermatologie
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du traitement de la dermatophytose en 2026 ?
Quel taux de croissance le marché du traitement de la dermatophytose enregistrera-t-il ?
Quel type de médicament mène ?
Quelle voie d’administration mène ?
Quel canal de distribution mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF