- Market Value (2025): USD 89.6 Bn
- Estimated Value (2026): USD 96.9 Bn
- Forecast Value (2036): USD 213.5 Bn
- CAGR (2026-2036): 8.2%
Quelle est la valeur prévue du marché des solutions de paiement numériques d’ici 2036 ?
USD 96.9 milliards en 2026 pour USD 213.5 milliards d’ici 2036 à un 8.2% CAGR.
- Selon Fact.MR estimations, le marché des solutions de paiement numériques était évalué àUSD 89.6 milliards en 2025.
- La valeur du marché devrait passer de USD 96.9 milliards en 2026 à USD 213.5 milliards d’ici 2036.
- Le marché devrait croître à un8.2% CAGR de 2026 à 2036, car les commerçants et les consommateurs utilisent des méthodes de paiement électroniques.
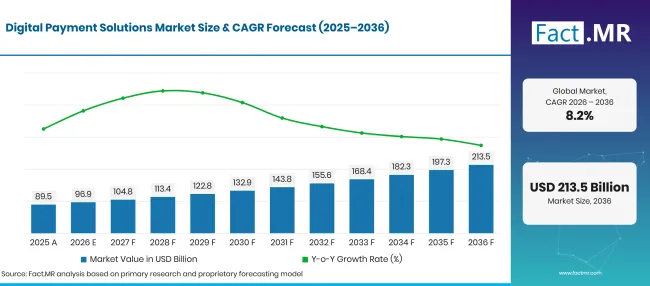
Digital Payment Solutions Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 89.5 |
| 2026 | Estimation | 96.9 |
| 2036 | Prévisions | 213.5 |
| CAGR 2026 à 2036 | Période de prévision | 8.2% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des solutions de paiement numériques ?
USD 116.6 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les commerçants étendent l’acceptation des paiements sans espèces alors que les consommateurs utilisent des cartes et des méthodes de paiement mobile. La Deutsche Bundesbank a rapporté le 17juin 2026 que les méthodes sans espèces ont représenté 55% des achats enregistrés en Allemagne en 2025. Les méthodes de paiement mobile ont représenté 10% des achats [1].
- L’infrastructure de paiement instantané élargit l’accès aux virements électroniques. La Banque centrale du Brésil a déclaré plus de 170 millions d’utilisateurs individuels de Pix et plus de 7 milliards de transactions en janvier 2026. Cela crée des opportunités pour les fournisseurs de paiement proposant l’acceptation par les commerçants et des services de paiement compte à compte [2].
- Les commerçants en ligne et physiques ont besoin de plateformes de paiement capables de traiter les transactions sur plusieurs canaux. Les fournisseurs de paiement renforcent les capacités d’autorisation, de surveillance de la fraude et d’authentification pour répondre à ces exigences.
- Les entreprises recherchent également une infrastructure de paiement évolutive capable de connecter les systèmes de paiement aux applications de facturation, de comptabilité et de gestion client. Les plateformes cloud peuvent soutenir des opérations de paiement centralisées sur plusieurs sites.[1][2]
- Segments clés analysés
- Par composant, les logiciels couvriront 61.2% du marché en 2026, reflétant le rôle des passerelles de paiement et des plateformes de gestion des transactions.
- Par mode paiement, la carte de crédit mène avec 35.9% du marché en 2026, soutenue par l’acceptation établie des cartes dans le commerce de détail et en ligne.
- Par utilisateurs finaux, le commerce de détail représente 31.7% du marché en 2026, les commerçants intégrant l’acceptation des paiements numériques entre boutiques physiques et en ligne.
- Par mode de déploiement, le Cloud représente une part 58.2% en 2026 grâce à sa scalabilité et ses capacités de gestion centralisée.
- Par taille d’entreprise, les grandes entreprises détiennent 56.2% du marché en 2026, ce qui reflète leurs volumes de transactions et leurs besoins en intégration.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les fournisseurs de paiement numérique sont en concurrence sur bien plus que le traitement des transactions. Les commerçants ont de plus en plus besoin de plateformes de paiement qui connectent l’acceptation en ligne et en magasin avec une authentification sécurisée et un règlement efficace. Les prestataires qui simplifient l’intégration tout en maintenant des contrôles fiables des transactions peuvent renforcer leur position à mesure que les entreprises développent le commerce numérique. »
- Implications stratégiques
- Les fournisseurs de logiciels de paiement devraient améliorer l’intégration des passerelles et la gestion des transactions à travers les paiements par carte, les portefeuilles numériques et les virements bancaires.
- Les réseaux de paiement doivent renforcer l’authentification et la prévention de la fraude afin de protéger les transactions sur les canaux en ligne et physiques.
- Les prestataires de services commerçants peuvent proposer des tarifs flexibles et une intégration plus simple pour soutenir les petites et moyennes entreprises.
- Les fournisseurs de paiement cloud doivent maintenir des contrôles de sécurité solides et une infrastructure fiable pour les entreprises gérant les transactions sur plusieurs sites.
- Les institutions financières doivent améliorer l’interopérabilité entre portefeuilles numériques, réseaux de cartes et systèmes de paiement instantané.
L’Allemagne devrait enregistrer un 10.0% CAGR jusqu’en 2036. Le Brésil devrait enregistrer 9.1%, suivi des États-Unis à 8.3%. Le Royaume-Uni devrait progresser à 7.4%, tandis que le Japon est prévu à 6.5%. Les habitudes nationales de paiement et le développement d’infrastructures de transactions numériques créent des voies différentes pour l’expansion du marché.
Comment le marché des solutions de paiement numérique se répartit-il par segment ?
Dans la segmentation de Fact.MR, le logiciel dirige le composant à 61.2%; le mode paiement par carte de crédit à 35.9%; Le commerce de détail dirige l’utilisateur final à 31.7%; Le cloud dirige le mode déploiement à 58.2%; et les grandes entreprises mènent la taille de l’entreprise à 56.2%.
Quel composant domine ?
Les logiciels devraient représenter 61.2% du marché en 2026.
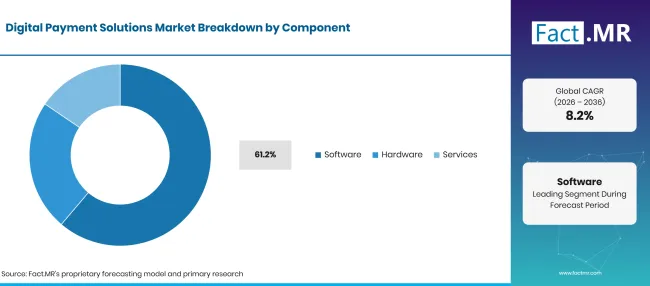
Digital Payment Solutions Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Logiciel (segment principal) | 61.2% |
| D’autres segments combinés | 38.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les logiciels représentent la plus grande part de composantes car les plateformes de paiement dépendent d’applications qui autorisent les transactions et connectent les commerçants aux réseaux de paiement. Les passerelles de paiement, les tableaux de bord des commerçants et les systèmes de gestion des transactions aident les entreprises à accepter et surveiller les paiements électroniques. Le matériel et les services restent importants pour l’acceptation des paiements physiques et le support continu des plateformes.
Qu’est-ce qui motive le segment du mode de paiement ?
La carte de crédit devrait représenter 35.9% du marché en 2026.
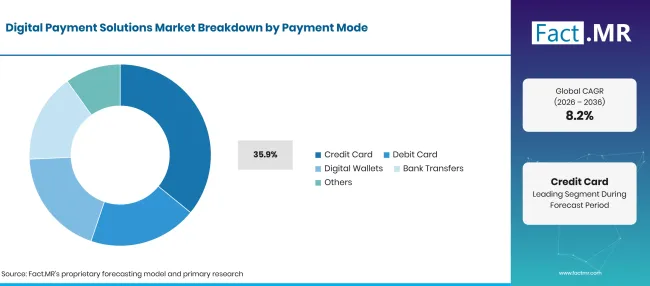
Digital Payment Solutions Market Breakdown Payment Mode | Source: Fact.MR
| Mode de paiement | Partager (2026) |
|---|---|
| Carte de crédit (segment principal) | 35.9% |
| D’autres segments combinés | 64.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les cartes de crédit représentent la plus grande part individuelle des modes de paiement dans la segmentation. Leur acceptation sur les places de marché en ligne et les magasins physiques soutient leur utilisation continue. Les cartes de débit et les portefeuilles numériques offrent des options de paiement supplémentaires, tandis que les virements bancaires servent les transactions compte à compte et les paiements professionnels. Les fournisseurs de paiement prennent de plus en plus en charge plusieurs méthodes via une interface de paiement unique.
Quelle catégorie d’utilisateur final dirige la demande ?
Le secteur de la vente au détail devrait représenter une part 31.7% en 2026.
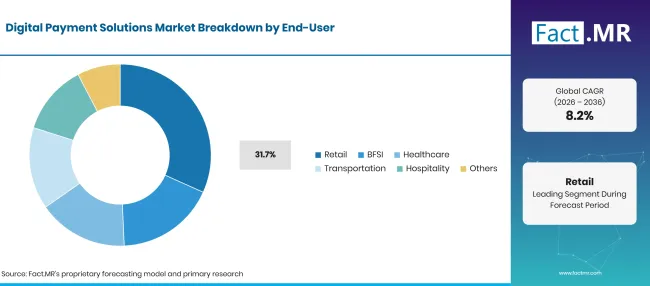
Digital Payment Solutions Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Vente au détail (segment de premier plan) | 31.7% |
| D’autres segments combinés | 68.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les détaillants ont besoin de solutions de paiement pour les achats en magasin et le paiement en ligne. Les plateformes de paiement intégrées peuvent connecter les terminaux de carte aux systèmes de commerce électronique et aux relevés de transactions. BFSI reste un utilisateur important car les banques et les prestataires de services financiers nécessitent une infrastructure de transaction numérique. La santé, le transport et l’hôtellerie utilisent également des systèmes de paiement électronique pour collecter les paiements des clients dans différents environnements de service.
Quel mode de déploiement mène ?
Le cloud devrait représenter 58.2% du marché en 2026.
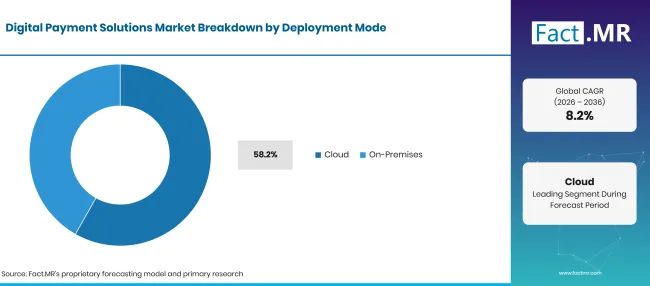
Digital Payment Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Mode de déploiement | Partager (2026) |
|---|---|
| Cloud (segment principal) | 58.2% |
| Sur site | 41.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les responsables de déploiement cloud alors que les entreprises recherchent des plateformes de paiement capables de prendre en charge plusieurs emplacements et canaux de vente. Les systèmes basés sur le cloud peuvent simplifier les mises à jour logicielles et la surveillance centralisée des transactions. Le déploiement sur site reste pertinent pour les organisations qui nécessitent un contrôle accru sur l’infrastructure interne ou doivent maintenir des arrangements d’intégration spécifiques.
Quelle catégorie de taille d’entreprise domine ?
Les grandes entreprises devraient représenter une part de 56.2% en 2026.
| Taille de l’entreprise | Partager (2026) |
|---|---|
| Grandes entreprises (segment leader) | 56.2% |
| Petites et moyennes entreprises | 43.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les grandes entreprises représentent la part dominante car elles traitent souvent de grands volumes de transactions à travers plusieurs unités d’affaires et marchés géographiques. Ces organisations ont besoin de systèmes de paiement capables de s’intégrer à des applications de planification des ressources d’entreprise et de gestion financière. Les PME représentent également une clientèle importante, car les passerelles de paiement simplifiées et les solutions de point de vente réduisent la complexité de l’acceptation des paiements numériques.
Qu’est-ce qui accélère l’adoption du marché des solutions de paiement numériques et qu’est-ce qui la freine ?
La croissance des transactions sans espèces et du commerce numérique favorisent l’adoption, tandis que l’exposition à la fraude et la complexité de l’intégration créent des défis.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expansion des transactions de commerce électronique | +1.0% | Mondial | Courte durée (≤ 2 ans) |
| Utilisation accrue des portefeuilles numériques | +0.9% | Mondial | À court à moyen terme (2–4 ans) |
| Croissance de l’infrastructure de paiement instantané | +0.8% | Brésil, Europe, Asie | Moyen terme (2–4 ans) |
| Adoption par les commerçants des plateformes de paiement cloud | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Demande d’authentification sécurisée des transactions | +0.5% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Traitement des paiements transfrontaliers | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Numérisation des paiements par les PME | +0.7% | Marchés émergents, Europe | À court et moyen terme (2–4 ans) |
| Intégration des paiements compte à compte | +0.6% | Europe, Brésil, Asie | Moyen terme (2–4 ans) |
| Interopérabilité des portefeuilles numériques | +0.5% | Mondial | Moyen terme (2–4 ans) |
| Paiements automatisés et dirigés par un agent | +0.4% | Amérique du Nord, Europe | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Fraude aux paiements et cyberattaques | -0.8% | Mondial | Courte durée (≤ 2 ans) |
| Exigences réglementaires et de conformité | -0.6% | Mondial | À court et moyen terme (2–4 ans) |
| Intégration avec les systèmes hérités | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Coûts de traitement des transactions | -0.4% | Mondial | Courte durée (≤ 2 ans) |
| Accès inégal au paiement numérique | -0.3% | Marchés émergents | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels pays développent le marché des solutions de paiement numérique jusqu’en 2036 ?
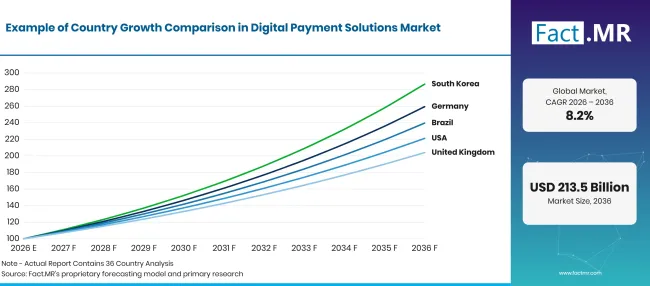
Digital Payment Solutions Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 10.0% |
| Brésil | 9.1% |
| USA | 8.3% |
| Royaume-Uni | 7.4% |
| Japon | 6.5% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
10.0% CAGR, soutenu par l’utilisation croissante des méthodes de paiement sans espèces et des transactions mobiles.
Le paysage des paiements en Allemagne connaît une évolution progressive vers les transactions sans espèces. Selon la Deutsche Bundesbank, les méthodes sans espèces ont représenté 55% des achats enregistrés en 2025, tandis que les cartes de débit représentaient 26% et les méthodes de paiement mobile en ont 10%. Le nombre de paiements par carte a atteint environ 14.5 milliards en 2025, enregistrant 11% croissance annuelle. Les virements instantanés de crédit SEPA ont également connu un fort momentum, avec un volume de transactions augmentant de 102% pour atteindre environ 680 millions. [12]
Comment le Brésil développe-t-il l’adoption des paiements numériques ?
9.1% CAGR, porté par l’utilisation intensive de Pix et un accès plus large au paiement électronique.
Brésil' l’écosystème des paiements numériques bénéficie de l’adoption rapide de Pix. Cette utilisation généralisée des virements instantanés soutient la demande de passerelles de paiement et de solutions pour commerçants capables de connecter les comptes bancaires au commerce numérique. Les prestataires peuvent également répondre à la demande de services de rapprochement et de gestion des paiements entre entreprises.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
8.3% CAGR, soutenu par un volume élevé de transactions non monîtaires et une infrastructure de paiement par carte bien établie.
Les États-Unis disposent d’un vaste écosystème de paiements électroniques pour les transactions consommateurs et commerciales. La Réserve fédérale a rapporté que les paiements non liquides ont atteint 236.6 milliards en 2024, les cartes représentant plus des trois quarts des paiements par nombre [3]. Cela crée un environnement opérationnel important pour les réseaux de paiement et les prestataires de traitement. La demande pour des paiements en ligne sécurisés et des services intégrés de paiement par les commerçants soutient également le développement de la plateforme.
Comment le Royaume-Uni construit-il l’adoption ?
7.4% CAGR, façonné par l’utilisation des cartes sans contact et l’adoption croissante des portefeuilles mobiles.
Le Royaume-Uni dispose d’un environnement établi de paiement sans espèces. UK Finance a rapporté que les volumes totaux de paiement ont atteint 49.7 milliards en 2025, tandis que les paiements par carte représentaient 64% de tous les paiements. Près des deux tiers de la population étaient inscrits à un portefeuille mobile [4]. Ces tendances soutiennent la demande de terminaux de paiement sans contact et de plateformes de paiement intégrées pour commerçants. Les fournisseurs de paiement peuvent également répondre à la demande de paiements récurrents et de services de paiement numérique.
Qu’est-ce qui soutient l’adoption par le Japon ?
6.5% CAGR, soutenue par la hausse de la valeur des transactions sans espèces et des initiatives gouvernementales.
Japon ' l’écosystème des paiements sans espèces continue de s’étendre grâce aux paiements par carte et aux méthodes de paiement numériques. Le ministère de l’Économie, du Commerce et de l’Industrie a rapporté que le ratio de paiement sans espèces a atteint 58.0% en 2025, équivalent à 162.7 trillion de yens en valeur de transaction [5]. Les cartes de crédit représentaient la plus grande part de la valeur des paiements sans espèces. Des progrès continus vers le gouvernement' S pour l’objectif de paiement sans espèces en 2030 devrait soutenir l’investissement dans les infrastructures de paiement et l’adoption par les commerçants.
Qui dirige le marché des solutions de paiement numérique ?
Fact.MR identifie Visa, Mastercard, PayPal, Block, Adyen et Stripe comme des entreprises clés participant au marché des solutions de paiement numérique.
Visa et Mastercard exploitent des réseaux de paiement mondiaux et fournissent une infrastructure de transaction pour les institutions financières et les commerçants. PayPal propose des services de portefeuille numérique et de paiement pour commerçants. Block participe via son écosystème d’acceptation et de commerce Square. Adyen et Stripe proposent des plateformes intégrées de traitement des paiements pour les entreprises opérant sur des canaux en ligne et physiques.
Visa Inc. exploite un réseau mondial de paiements. Ses divulgations de l’exercice 2025 ont rapporté USD 14.2 trillion de volumes de paiements et 257.5 milliards de transactions traitées sur Visa' s networks [6]. Mastercard Incorporated exploite une infrastructure mondiale de paiement par carte et continue de développer ses capacités de transactions numériques. L’annonce de juin 2026 sur Agent Pay for Machines portait sur les paiements automatisés et programmatiques [7]. PayPal Holdings, Inc. fournit des services de portefeuille numérique et de paiement aux commerçants. Son dépôt de 2025 a rapporté USD 1.79 trillion de volumes de paiements totaux et 439 millions de comptes actifs [8]. Block, Inc. fournit des services d’acceptation et de commerce des paiements via Square. Son dépôt annuel 2025 a rapporté USD 259.6 milliards de dollars de volume brut de paiements Square [9]. Adyen N.V. propose une plateforme de paiement intégrée pour les transactions en ligne et en magasin. Ses résultats 2025 ont rapporté un volume de traitement de 1,394.3 milliards d’euros [10]. Stripe, Inc. fournit des infrastructures de traitement des paiements et financières pour les entreprises. Sa mise à jour annuelle de février 2026 a rapporté USD 1.9 trillion de volumes de paiements générés par les entreprises utilisant Stripe durant 2025 [11].
La concurrence commerciale dépend de la couverture d’acceptation des paiements, de la sécurité des transactions, de la fiabilité du traitement et des capacités d’intégration. Les réseaux de paiement se font concurrence grâce à leur portée et à leurs services d’authentification. Les plateformes de paiement des commerçants rivalisent grâce à la performance des paiements et à l’intégration logicielle. Les fournisseurs de portefeuilles numériques cherchent à rendre les paiements électroniques pratiques sur tous les appareils et canaux de vente.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Visa Inc.; Mastercard Incorporated; PayPal Holdings, Inc. ; Block, Inc. (Square) ; Adyen N.V.; et Stripe, Inc.
- Visa Inc.
- Mastercard Incorporated
- PayPal Holdings, Inc.
- Block, Inc. (Square)
- Adyen N.V.
- Stripe, Inc.
Bibliographie
- [1] Deutsche Bundesbank. (juin 172026 ). Comportement de paiement en Allemagne en 2025.
- [2] Banco Central do Brasil. (s.d.). Pix en chiffres.
- [3] Conseil des gouverneurs du système de la Réserve fédérale. (2026, juillet 1). La Réserve fédérale publie les premières conclusions de son étude triennale sur les paiements 2025.
- [4] Finance britannique. (août 192026 ). Les paiements numériques continuent de croître à mesure que les portefeuilles mobiles gagnent en popularité à travers le Royaume-Uni.
- [5] Ministère de l’Économie, du Commerce et de l’Industrie. (2026, mars 31). Ratio 2025 du paiement sans espèces par rapport au montant total payé par les consommateurs calculé
- [6] Visa Inc. (2025). Rapport annuel 2025.
- [7] Mastercard. (juin 102026 ). Mastercard lance Agent Pay for Machines pour débloquer des paiements ultra-rapides et toujours actifs
- [8] PayPal Holdings, Inc. (février 32026). Rapport annuel pour l’exercice clos le 31décembre 2025 [Formulaire 10-K]. Commission des valeurs mobilières des États-Unis.
- [9] Block, Inc. (février 262026). Rapport annuel pour l’exercice clos le 31décembre 2025 [Formulaire 10-K]. Commission des valeurs mobilières des États-Unis.
- [10] Adyen N.V. (mars 52026). Adyen publie le rapport annuel 2025.
- [11] Stripe. (2026, février 24). Stripe publie la lettre annuelle 2025 et annonce une offre publique d’achat pour fournir des liquidités aux employés actuels et anciens
- [12] Deutsche Bundesbank. (2026, juillet 22). Les paiements par carte restent en hausse.
Ce rapport répond
- Le rapport décrit comment les solutions de paiement numérique supportent les transactions électroniques dans les environnements grand public et professionnel.
- L’analyse des composants compare logiciels, matériels et services.
- L’analyse des modes de paiement couvre les cartes de crédit, cartes de débit, portefeuilles numériques et virements bancaires.
- L’analyse des utilisateurs finaux porte sur le commerce de détail, le BFSI, la santé, les transports et l’hôtellerie.
- L’analyse de déploiement compare l’infrastructure de paiement cloud et sur site.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, parallèlement aux statistiques officielles de paiement.
- L’aperçu compétitif présente Visa, Mastercard, PayPal, Block, Adyen et Stripe.
Que couvre le marché des solutions de paiement numériques ?
Le marché couvre les logiciels, le matériel et les services utilisés pour faciliter les paiements électroniques. Il comprend les passerelles de paiement, les plateformes de traitement des transactions, l’infrastructure d’acceptation de cartes, les services de portefeuille numérique et les capacités de paiement associées aux commerçants. L’analyse examine l’utilisation des paiements dans les secteurs de la distribution et autres secteurs commerciaux. Elle examine également le déploiement et l’adoption cloud et sur site par les grandes entreprises et PME.
Qu’est-ce qui est inclus dans le périmètre ?
Les solutions incluses supportent l’acceptation des paiements électroniques, l’autorisation des transactions et le traitement des paiements.
Le champ d’application couvre les paiements par carte, les portefeuilles numériques et les méthodes de virement bancaire. Il inclut également les logiciels et matériels de paiement utilisés par les commerçants et les institutions financières, ainsi que des services qui soutiennent l’intégration des paiements et la gestion des transactions.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les transactions en espèces et les services financiers qui ne facilitent pas directement l’acceptation ou le traitement des paiements numériques.
Les produits bancaires généraux tels que les prêts et les dépôts sont en dehors des limites définies du marché. Les logiciels d’entreprise autonomes sans fonctionnalité de traitement des paiements sont également exclus. La valeur totale des transactions traitées par les réseaux de paiement n’est pas considérée comme un revenu de marché.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire inclut des discussions avec les fournisseurs de solutions de paiement, les processeurs de paiement, les institutions financières, les commerçants, les développeurs technologiques, les utilisateurs finaux et les experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des plateformes de paiement, les exigences d’intégration, la sécurité des transactions et le positionnement concurrentiel.
- Recherche de bureau : La recherche de bureau couvre les statistiques de paiement gouvernementales, les publications réglementaires, les dépôts d’entreprises, les rapports annuels, les divulgations des réseaux de paiement, les associations industrielles et les publications techniques. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les tendances des transactions, l’investissement dans les infrastructures de paiement, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux évolutions réglementaires et aux tendances d’adoption des paiements. Des mises à jour régulières passent en revue les nouvelles capacités de paiement, les lancements de produits, les partenariats, l’expansion des plateformes et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
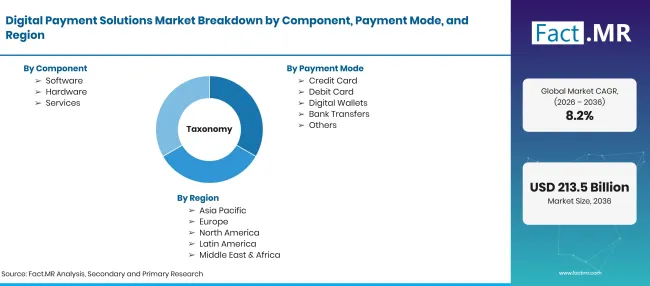
Digital Payment Solutions Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Le marché des solutions de paiement numérique comprend des logiciels, du matériel et des services qui permettent l’initiation, l’autorisation, le traitement et le règlement de transactions financières électroniques entre consommateurs, commerçants et entreprises. |
| Composant | Logiciels ; Matériel ; Services |
| Mode de paiement | Carte de crédit ; Carte de débit ; Portefeuilles numériques ; Virements bancaires ; Autres |
| Utilisateur final | Commerce de détail ; BFSI ; Santé ; Transports ; Hôtellerie ; Autres |
| Mode de déploiement | Cloud ; Sur site ; |
| Taille de l’entreprise | Grandes entreprises ; Petites et moyennes entreprises |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Visa ; Mastercard ; PayPal ; Block (Square) ; Adyen ; Stripe |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et analyses basées sur des scénarios soutenues par les divulgations des entreprises et les statistiques officielles de paiement |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Logiciels
- Matériel
- Services
-
Par mode de paiement
- Carte de crédit
- Carte de débit
- Portefeuilles numériques
- Virements bancaires
- Autres
-
Par utilisateur final
- Vente au détail
- BFSI
- Soins de santé
- Transport
- Hospitalité
- Autres
-
Par mode de déploiement
- Cloud
- Sur site
-
Par taille d’entreprise
- Grandes entreprises
- Petites et moyennes entreprises
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est l’ampleur du marché des solutions de paiement numérique en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel composant a la plus grande part ?
Quel mode de paiement mène ?
Quelle catégorie d’utilisateurs finaux détient la plus grande part ?
Quel mode de déploiement mène ?
Quelle catégorie de taille d’entreprise détient la plus grande part ?
Quel pays devrait croître le plus rapidement parmi les marchés cotés ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF