- Market Value (2025): USD 37.7 Bn
- Estimated Value (2026): USD 40.4 Bn
- Forecast Value (2036): USD 82.3 Bn
- CAGR (2026-2036): 7.4%
Quelle est la valeur prévue du marché de l’imagerie numérique d’ici 2036 ?
USD 40.4 milliards en 2026 pour USD 82.3 milliards d’ici 2036, à un 7.4% CAGR.
- Selon Fact.MR analyse, le marché de l’imagerie numérique a atteint USD 37.7 milliard en 2025.
- La demande passera de USD 40.4 milliards en 2026 à USD 82.3 milliards en 2036.
- Le marché devrait enregistrer un CAGR 7.4% entre 2026 et 2036, grâce à l’adoption généralisée de la vision par ordinateur pilotée par l’IA dans les ateliers automatisés, l’augmentation des volumes de procédures de radiologie diagnostique dans le secteur moderne, le déploiement accru de drones aériens autonomes et la demande croissante pour l’inspection volumétrique 3D dans la fabrication de semi-conducteurs.
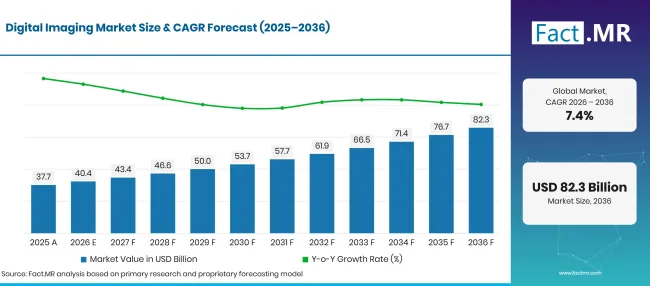
Digital Imaging Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 37.7 |
| 2026 | Estimation | 40.4 |
| 2036 | Prévisions | 82.3 |
| CAGR 2026 à 2036 | Période de prévision | 7.4% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’imagerie numérique ?
USD 41.9 Milliards de chances absolues entre 2026 et 2036, avec des composants matériels, des applications de santé et des technologies 2D/3D générant la principale dynamique du marché.
- Moteurs de la demande sur le marché
- Les règles de la FDA sur les dispositifs de radiologie listent les systèmes de mammographie numérique à champ complet sous 21 CFR § 892.1715 et les systèmes de tomodensitométrie à rayons X sous le § 892.1750, créant des classifications fédérales définies pour deux modalités principales d’imagerie numérique [1]. Ce cadre soutient la demande de conformité pour les détecteurs, les systèmes de reconstruction, les instruments d’assurance qualité et les plateformes de gestion d’images cliniques.
- La Partie 15 de la FCC fixe des limites d’émission conductive pour les radiateurs non intentionnels alimentés en courant alternatif sur 0.15 MHz à 30 MHz selon le § 15.107 et des limites d’émission rayonnée à partir de 30 MHz dans le § 15.109 [2]. Les caméras industrielles, processeurs embarqués et interfaces d’imagerie haute vitesse nécessitent donc une ingénierie de compatibilité électromagnétique à mesure que la densité de traitement en périphérie et les débits de données augmentent.
- Un benchmark indexé par PubMed en 2026 a évalué 24 modèles automatisés de génération de rapports de radiographie pulmonaire sur 10,000 études collectées sur 67 sites ; même les systèmes de pointe ont produit des rapports sans erreur pour moins de 45% d’examens anormaux [3]. L’écart de performance renforce la demande d’acquisition d’images de meilleure qualité, de métadonnées standardisées, de jeux de données de validation rigoureux et de flux de travail d’imagerie IA cliniquement contrôlés.
- The International Fédération de la Robotique a rapporté 542,000 robots industriels installés dans le monde entier en 2024, tandis que le stock opérationnel mondial a atteint 4.664 millions d’unités [4]. Cette base d’équipements automatisés en expansion augmente le besoin adressable d’appareils photo numériques, de capteurs de profondeur, d’optiques de métrologie et d’inspection visuelle en temps réel sur les chaînes de production.
- Segments clés analysés
- Par composant : Le matériel (capteurs, lentilles, caméras CMOS) détient 58.3% part en 2026, grâce à des investissements à forte valeur ajoutée dans des réseaux de plans focaux CMOS empilés, des optiques de précision télécentriques, des caméras à vision par ordinateur à haut débit et des stroboscopes d’éclairage intégrés.
- Par application : Le secteur de la santé représente 37.0% part en 2026, soutenue par l’adoption clinique croissante de la radiographie numérique, de l’imagerie par résonance magnétique, de la tomographie par cohérence optique et de la visualisation chirurgicale intraopératoire.
- Par technologie : 2D Imaging détient 48.1% part en 2026, maintenant une domination fondamentale dans l’inspection optique à haute vitesse, la lecture de codes-barres, la numérisation de documents et la photographie diagnostique générale grâce à des architectures de capteurs matures et à un déploiement rentable.
- Par utilisateur final : La production représentera 23.4% part de part en 2026, portée par des obligations de fabrication zéro défaut sur les chaînes de montage des semi-conducteurs, de l’automobile, de l’aérospatiale et de l’électronique grand public.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « L’écosystème de l’imagerie numérique connaît une convergence architecturale portée par des architectures de capteurs empilés, l’accélération IA en périphérie et la métrologie optique volumétrique 3D. Les fabricants industriels et les institutions cliniques passent de l’acquisition passive d’images à la cognition visuelle active, où les caméras exécutent des inférences d’apprentissage profond directement à la périphérie. Les fabricants de composants qui co-emballent avec succès la mémoire à haute bande passante avec des réseaux de détection CMOS empilés et des API de vision par ordinateur open source capteront des contrats lucratifs à long terme dans les domaines de la fabrication automatisée et de la robotique chirurgicale. »
- Implications stratégiques
- Une étude d’utilisation d’imagerie de 2025 a modélisé 348,214,053 années-personnes assurées et a projeté que l’utilisation d’imagerie aux États-Unis en 2055 pourrait 16.9% à 26.9% au-dessus des niveaux de 2023 si l’utilisation actuelle par personne persiste [5]. La croissance démographique a expliqué 73% à 88% de l’augmentation projetée à travers les modalités, renforçant la demande à long terme de matériel d’acquisition efficace, de logiciels de reconstruction et d’infrastructures de gestion d’image évolutives.
- Les fabricants d’appareils photo standardisent les kits de développement logiciel unifiés (SDK) et les architectures de vision par ordinateur ouvertes compatibles avec GenICam, OpenCV et les principales plateformes d’analyse cloud. Fournir des bibliothèques API indépendantes du matériel simplifie l’intégration logicielle tierce, accélérant les cycles de développement d’applications pour les constructeurs de machines et les équipements médicaux OEMs.
- Les fabricants de lentilles étendent la production de lentilles liquides et d’optiques autofocus motorisées équipées de micro-actionneurs piézoélectriques. Les responsables de l’approvisionnement concluent des accords d’approvisionnement anticipés pour des polymères de qualité optique et des revêtements diélectriques antiréfléchis spécialisés afin de répondre à la demande croissante de lecteurs industriels de codes-barres à mise au point rapide et de vérificateurs automatisés d’emballage pharmaceutique.
- Les intégrateurs de systèmes développent des plateformes d’imagerie hybrides combinant la détection du spectre RGB visible avec des canaux infrarouges à courte longueur d’onde (SWIR) et thermiques. Les réseaux d’imagerie multispectrale permettent aux transformateurs alimentaires industriels et aux installations d’emballage de semi-conducteurs de détecter l’humidité sous-marine, les fissures internes en silicium et la contamination par des matériaux étrangers invisibles aux caméras monochromes standards.
L’Allemagne devrait enregistrer un 8.3% CAGRde pointe dans l’industrie, porté par une automatisation industrielle de classe mondiale, un leadership en vision par ordinateur et des investissements industriels 4.0 d’investissement lourds. Le Brésil progresse à un 7.6% CAGR, porté par la modernisation de la surveillance des drones agricoles, l’expansion des réseaux de soins de diagnostic et l’automatisation des usines industrielles. Les États-Unis enregistrent un 6.8% CAGR, ancré par d’importantes dépenses en recherche biomédicale, une imagerie avancée de défense aérospatiale et une construction florissante de semi-conducteurs. Le Royaume-Uni enregistre un 6.1% CAGR, soutenu par des améliorations en imagerie sanitaire publique et des pôles de recherche en intelligence artificielle. Le Japon enregistre un 5.4% CAGR, ancré dans la fabrication optique de précision de premier plan, la domination de la robotique et l’innovation des caméras haute résolution.
Comment le marché de l’imagerie numérique se répartit-il par segment ?
Matériel 58.3%; 37.0%de santé ; 2D Imaging 48.1%; 23.4% de fabrication en 2026.
Quel composant domine ?
Le matériel détient 58.3% part en 2026.
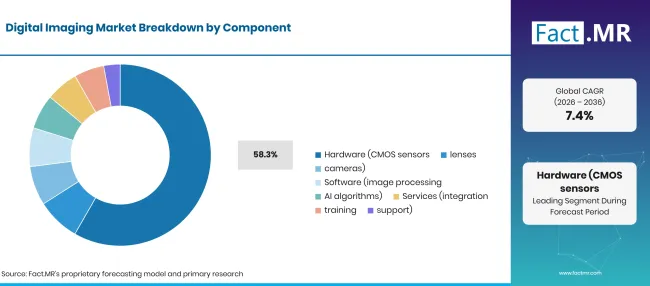
Digital Imaging Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Matériel (capteurs CMOS, objectifs, caméras) (segment principal) | 58.3% |
| Autres segments combinés (Logiciels, Services) | 41.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les composants matériels représentent près de six dixièmes de la valeur totale du marché de l’imagerie numérique, reflétant des besoins importants en investissement pour des optiques physiques de précision, capteurs d’image, boîtiers de caméras et contrôleurs d’éclairage. Les directeurs de sourcing allouent la plus grande part des budgets matériels aux capteurs CMOS haute performance dotés de volets globaux empilés qui éliminent le flou de mouvement sur les tapis roulants rapides. Les constructeurs de systèmes de vision automatique associent ces capteurs à des lentilles télécentriques spécialisées qui maintiennent un grossissement constant sur différentes profondeurs d’objet, garantissant des mesures dimensionnelles précises en métrologie des semi-conducteurs. Dans les environnements médicaux, les suites d’endoscopie investissent dans des têtes de capteurs CMOS miniatures intégrées à des embouts de cathéter flexibles pour une visualisation minimement invasive. À mesure que les demandes d’inspection automatisée augmentent, les équipes d’ingénierie combinent la capture matérielle avec des capteurs d’imagerie volumétrique 3D pour générer des nuages de points denses d’assemblages mécaniques complexes. Les responsables des approvisionnements achètent également des capteurs optiques de précision à haute linéarité pour réguler l’éclairage stroboscopique automatisé et les lignes de profilage laser.
Qu’est-ce qui mène le segment Application ?
Le secteur de la santé représente 37.0% part en 2026.
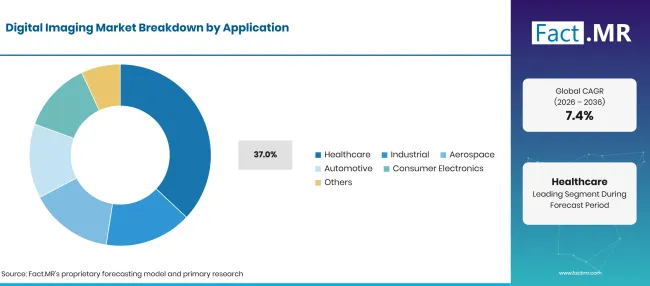
Digital Imaging Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Soins de santé (segment principal) | 37.0% |
| D’autres segments combinés | 63.0%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
La santé représente le plus grand domaine d’application, détenant 37.0% du chiffre d’affaires total de l’industrie grâce à l’utilisation extensive de l’imagerie numérique en radiologie, cardiologie, oncologie, pathologie et navigation chirurgicale. Les hôpitaux modernes utilisent des systèmes d’imagerie numérique pour remplacer les lames en verre de pathologie physique par le balayage numérique complet, permettant aux pathologistes mondiaux de collaborer via des plateformes de télépathologie basées sur le cloud. Dans les blocs opératoires, l’imagerie à fluorescence numérique et les traceurs optiques multicaméras guident les bras robotiques orthopédiques et neurochirurgicaux avec une précision submillimétrique. Les installations industrielles suivent de près, déployant des plateformes d’essais non destructifs et des systèmes d’imagerie hyperspectrale pour analyser la composition chimique et la teneur en humidité dans les produits alimentaires et pharmaceutiques. Les usines de fabrication automobile intègrent des caméras intelligentes industrielles robustes sur des stations de soudure robotisée pour vérifier l’intégrité des articulations structurelles en temps réel. Les spécialistes de l’automatisation industrielle mettent également en œuvre des cellules de vision automatique automatisées 3D pour guider les robots de collecte de bacs manipulant des pièces moulées métalliques orientées aléatoirement.
Quelle technologie détient la plus grande part de marché ?
2D Imaging détient 48.1% part en 2026.
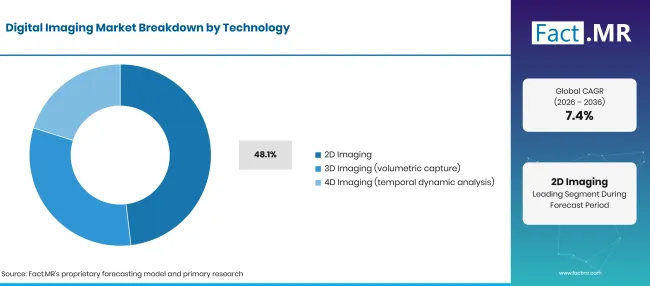
Digital Imaging Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| 2D Imaging (Segment principal) | 48.1% |
| Autres segments combinés (3D Image, 4D Imagerie) | 51.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
L’imagerie bidimensionnelle conserve la part de première part technologique à 48.1%, servant de véritable instrument pour l’inspection industrielle à haute vitesse, la reconnaissance optique de caractères (OCR), l’inspection web et la radiographie clinique standard. Les caméras à balayage et balayage en zone D 2délivrent des fréquences d’images ultra-élevées dépassant 500 images par seconde à des prix compétitifs, les rendant indispensables pour les lignes d’emballage à grand volume et les centres de tri postal. Parallèlement, les technologies d’imagerie 3D — incluant la triangulation laser des lignes, la lumière structurée et la vision stéréoscopique — gagnent rapidement des parts de marché alors que les systèmes de guidage robotisé nécessitent des données complètes de profondeur spatiale pour manipuler des pièces géométriques complexes. Les intégrateurs robots déploient des systèmes de vision par guidage robotisé pour permettre une automatisation intelligente de pick-and-place dans des environnements d’entrepôt dynamiques. Les architectes de vision embarquée utilisent des processeurs à vision de périphérie compacts pour exécuter des réseaux neuronaux convolutionnels directement à l’intérieur des boîtiers de caméras sans latence cloud. Les studios commerciaux et les installations scientifiques déploient également des caméras numériques haute résolution pour la documentation scientifique et la photogrammétrie de haute précision. Les équipes de défense et de sécurité intègrent des composants d’imagerie thermique dans des pods de surveillance multi-capteurs pour une surveillance périmétrique 24h/24.
Qu’est-ce qui accélère l’adoption du marché de l’imagerie numérique, et qu’est-ce qui la freine ?
La prolifération de l’automatisation industrielle 4.0 , les avancées en imagerie computationnelle en IA de pointe et l’expansion des diagnostics numériques en santé accélèrent l’élan du marché. Les coûts élevés de mise en œuvre de la métrologie multi-caméra 3D, la fragmentation des interfaces propriétaires et la pénurie d’ingénieurs qualifiés en vision par ordinateur limitent une adoption sans friction.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Adoption rapide de l’inspection optique automatisée habilitée par IA dans la fabrication de semi-conducteurs | +1.6% | Asie de l’Est, Amérique du Nord | À court terme (<= 2 ans) |
| Expansion de la radiologie numérique et de la visualisation robotique chirurgicale dans les soins aigus | +1.4% | Amérique du Nord, Europe | À court terme (<= 2 ans) |
| Prolifération des robots mobiles autonomes (AMR) nécessitant un guidage de vision en profondeur 3D | +1.2% | Mondial | Moyen terme (2–4 ans) |
| Intégration de capteurs d’image CMOS empilés avec des unités de traitement neuronale embarquées | +1.0% | Europe, Asie de l’Est | Moyen terme (2–4 ans) |
| Surveillance commerciale par drones et surveillance agricole multispectrale des cultures | +0.8% | Amérique latine, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Co-emballage des capteurs infrarouges à courte longueur d’onde (SWIR) et visibles dans des puces monolithiques | +1.5% | Allemagne, États-Unis, Japon | À court terme (<= 2 ans) |
| Scanners de pathologie numériques connectés au cloud permettant un diagnostic en oncologie assisté par IA | +1.3% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Protocoles d’interface standardisés à haute vitesse (10GigE, CoaXPress 2.1) en vision artificielle | +1.1% | Mondial | Moyen terme (2–4 ans) |
| Déploiement de l’imagerie hyperspectrale dans l’inspection automatisée pharmaceutique et de sécurité alimentaire | +0.9% | Europe, Amérique du Nord | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Besoins importants en investissement en capital pour l’intégration multi-capteurs 3de la métrologie D | -1.3% | Marchés émergents | À court terme (<= 2 ans) |
| Goulots d’étranglement extrêmes en traitement computationnel lors de la gestion de flux vidéo multi-mégapixels non compressés | -1.0% | Mondial | Moyen terme (2–4 ans) |
| Défis de dissipation thermique dans les caméras à vision en périphérie compactes fonctionnant avec des modèles neuronaux continus | -0.8% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Rareté des développeurs spécialisés en vision par ordinateur et des talents en intégration de systèmes | -0.6% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays étendent le marché de l’imagerie numérique jusqu’en 2036 ?
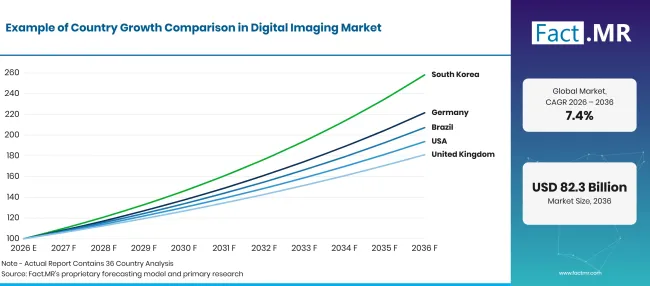
Factmr Digital Imaging Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 8.3% |
| Brésil | 7.6% |
| USA | 6.8% |
| Royaume-Uni | 6.1% |
| Japon | 5.4% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Qu’est-ce qui soutient le leadership en ingénierie en Allemagne ?
8.3% CAGR, ancrée dans les principaux clusters d’automatisation industrielle d’Allemagne, des institutions d’ingénierie optique de renommée mondiale et le déploiement de capitaux industriels lourds 4.0 .
L’Allemagne reste un centre majeur de la demande en automatisation et vision artificielle. The International Fédération de robotique a rapporté que l’Europe a installé 85,000 robots industriels en 2024, le deuxième total annuel le plus élevé de la région, tandis que l’Allemagne reste le plus grand marché national de robots européens avec environ 27,000 installations [6]. La base allemande dans l’automobile, la machinerie, l’électronique et l’ingénierie de précision soutient la demande récurrente de caméras à grande vitesse, d’optiques de métrologie, d’éclairage et de logiciels d’inspection dans les grandes usines et les fournisseurs Mittelstand.
Quelles opportunités se créent à travers le Brésil ?
7.6% CAGR, soutenue par des relevés agricoles par drones, l’expansion des réseaux de radiologie diagnostique et la modernisation des usines industrielles dans les principaux pôles de fabrication.
Le dossier d’approvisionnement fédéral du Brésil de 2025 spécifiait une solution clé en main de tomodensitométrie avec 64 canaux et au moins 128 tranches reconstruites, incluant l’installation, l’équipement complémentaire, les logiciels, la formation et les exigences de maintenance [7]. La spécification démontre une modernisation active de l’infrastructure publique d’imagerie diagnostique et soutient la demande de détecteurs, de postes de travail de reconstruction, d’étalonnage, d’intégration et de services au cycle de vie.
Pourquoi les États-Unis sont-ils en tête de la valorisation globale du marché ?
6.8% CAGR, stimulé par d’énormes dépenses en recherche biomédicale, des programmes d’imagerie aérospatiale de défense et des investissements nationaux dans la fabrication de semi-conducteurs.
Les États-Unis représentent une vaste base de demande en imagerie numérique dans les secteurs de la santé et de la fabrication avancée. Une étude de 2025 a estimé qu' 61.51 millions de patients américains avaient subi 93 millions d’examens CT en 2023 [8]. Cette échelle de procédure crée des besoins en remplacement durable, optimisation des doses, reconstruction, stockage et analyse dans les écosystèmes matériels et logiciels CT.
Comment le Royaume-Uni modernise-t-il l’infrastructure d’imagerie numérique ?
6.1% CAGR, soutenu par des programmes de modernisation d’imagerie diagnostique numérique du NHS, des spinouts universitaires prospères de vision IA, et des clusters de fabrication aérospatiale.
Le jeu de données d’imagerie diagnostique 2025-26 du NHS England est une collecte mensuelle au niveau des patients, extraite des systèmes d’information radiologique locaux, incluant les comptages de modalités, les intervalles de demande de test, les intervalles test-to-rapport, l’activité sur le site corporel et les mesures de réponse des rapports [9]. Cette base nationale de preuves récurrente soutient la planification des capacités en radiologie, la modernisation des flux de travail, l’échange d’images et l’investissement dans les infrastructures de reporting à travers l’Angleterre.
Pourquoi le Japon maintient-il une consommation de marché stable ?
5.4% CAGR, ancrée par une domination mondiale incontestée dans les composants optiques de précision, la fabrication avancée d’appareils photo numériques et l’automatisation robotique.
Le Japon combine une base profonde de composants d’imagerie avec une automatisation intensive des usines. The International Fédération de robotique a rapporté 44,500 installations de robots industriels au Japon en 2024 et un stock opérationnel de 450,500 unités, en hausse 3% par rapport à l’année précédente [10]. L’ampleur de la production d’électronique automatisée, automobile et de machines de précision soutient la demande de caméras à vision artificielle, de capteurs optiques, de logiciels d’inspection et de composants d’imagerie à haute fiabilité.
Qui dirige le marché de l’imagerie numérique ?
DJI détient un leadership incontesté sur le marché des plateformes d’imagerie aérienne commerciales et industrielles, fournissant des drones équipés de caméras et des charges utiles d’imagerie stabilisées par cardan, utilisées à l’échelle mondiale dans la cinématographie, l’inspection industrielle et la cartographie agricole. Canon Inc.
apporte une expertise redoutable en ingénierie dans les appareils photo reflex numériques, les objectifs de diffusion, les systèmes de radiographie numérique médicale et les photolithographie à pas à pas à semi-conducteurs. Sony Corporation est le fabricant mondial de premier plan de capteurs d’image CMOS, fournissant des capteurs empilés Exmor et Pregius qui alimentent les smartphones de pointe, les caméras automobiles ADAS et les systèmes de vision automatique industrielle haute performance.
Nikon Corporation et Fujifilm Holdings occupent des positions dominantes dans les systèmes optiques de précision, les caméras numériques grand public et les diagnostics d’imagerie médicale, Nikon excellant en métrologie industrielle et inspection des semi-conducteurs, tandis que Fujifilm est en tête en radiographie numérique, endoscopie et logiciels d’IA médicale. Panasonic Holdings Corporation et Olympus Corporation apportent des technologies optiques d’élite, Panasonic se spécialisant dans les caméras vidéo de diffusion robustes et la détection industrielle, tandis qu’Olympus domine le marché mondial de l’endoscopie médicale gastro-intestinale. Teledyne Technologies Incorporated, Basler AGet Cognex Corporation représentent les géants de la vision par machine industrielle, fabriquant des caméras à balayage industriel à grande vitesse, des capteurs de vision intelligents et des bibliothèques de logiciels d’apprentissage profond qui alimentent les usines automatisées dans le monde entier.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent DJI ; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; et Cognex Corporation.
- DJI
- Canon Inc.
- Sony Corporation
- Nikon Corporation
- Fujifilm Holdings
- Panasonic Holdings Corporation
- Olympus Corporation
- Teledyne Technologies Incorporated
- Basler AG
- Cognex Corporation
Bibliographie
- [1]Code électronique des règlements fédéraux. (2026). 21 C.F.R. pt. 892, Dispositifs de radiologie. Bureau d’édition du gouvernement des États-Unis.
- [2]Code électronique des règlements fédéraux. (2026). 47 C.F.R. §§ 15.107, 15.109, Limites d’émission conduites et rayonnées. Bureau d’édition du gouvernement des États-Unis.
- [3]Zhang, X., Acosta, J. N., Yang, X., et al. (2026). La génération automatisée de rapports de radiographie thoracique reste non résolue. Symposium du Pacifique sur la bioinformatique, 31, 236–250. https://doi.org/10.1142/9789819824755_0017
- [4]Fédération internationale de robotique. (2025, septembre 25). Rapport World Robotics 2025 : La demande mondiale de robots dans les usines double sur 10 ans.
- [5]Christensen, E. W., Drake, A. R., Parikh, J. R., Rubin, E. M., & Rula, E. Y. (2025). Utilisation projetée de l’imagerie américaine, 2025 à 2055. Journal of the American College of Radiology, 22(2), 151–158. https://doi.org/10.1016/j.jacr.2024.10.017
- [6]Fédération internationale de robotique. (2025, septembre 25). Rapport World Robotics 2025 : L’Europe a installé 85,000 robots industriels en 2024.
- [7]Portal Nacional de Contratações Públicas. (2025). Édital n° 90072/2025 : Solution clé en main pour un système de tomodensitométrie 64à canaux /128tranche. Gouvernement du Brésil.
- [8]Smith-Bindman, R., Chu, P. W., Firdaus, H. A., et al. (2025). Risques projetés de cancer à vie à partir de la tomodensitométrie actuelle. JAMA Internal Medicine, 185(6), 710–719. https://doi.org/10.1001/jamainternmed.2025.0505
- [9]NHS England. (juillet 232026). Données d’imagerie diagnostique 2025 -26 données.
- [10]Fédération Internationale de Robotique. (2025, septembre 25). Rapport World Robotics 2025 : Le Japon a installé 44,500 robots industriels en 2024.
Ce rapport répond
- Comment le marché mondial de l’imagerie numérique passe-t-il de USD 40.4 milliards en 2026 à USD 82.3 milliards d’ici 2036 ?
- Quelles innovations technologiques dans les capteurs d’image CMOS empilés à rétroéclairage (BSI) alimentent l’inférence de l’IA en périphérie intégrée ?
- Pourquoi le matériel commande-t-il 58.3% du chiffre d’affaires total de l’industrie en 2026 ?
- Comment les systèmes automatisés 3D de vision artificielle et de guidage robotique transforment-ils la fabrication sans défaut ?
- Quels facteurs permettent à l’Allemagne d’atteindre un 8.3% CAGR leader sur les marchés européens ?
- Comment la radiologie numérique et la télépathologie à lames complètes modernisent-elles les flux de travail de diagnostic clinique sur les réseaux de santé ?
- Quel rôle jouent les protocoles d’interface haute vitesse (10GigE, CoaXPress 2.1) pour éliminer les goulots d’étranglement multi-mégapixels non compressés ?
Que couvre le marché des antennes 5G ?
Les antennes conçues pour transmettre et recevoir des signaux à travers 5réseaux G constituent le cœur de ce marché. Cela inclut les antennes omnidirectionnelles, les réseaux directionnels et les antennes à petites cellules utilisées dans les télécommunications, les véhicules et les systèmes industriels connectés.
Les ventes sont gérées sur les technologies Sub-6 GHz et ondes millimétriques. Les installations de réseaux extérieurs et les systèmes de connectivité intérieure sont couverts dans les applications commerciales et industrielles.
Qu’est-ce qui est inclus dans le périmètre ?
5éléments d’antenne G, d’antennes actives massives MIMO et des réseaux d’antennes de formation de faisceau sont comptabilisés. Les antennes à petites cellules, les systèmes d’antennes distribuées intérieures et les antennes de stations de base extérieures sont incluses.
Des antennes 5G montées sur véhicule, des antennes réseau industriel privé et des modules d’antenne intégrés conçus pour 5G New Radio sont couverts. Des produits prenant en charge à la fois les opérations Sub-6 GHz et mmWave sont également inclus.
Qu’est-ce qui est exclu de la portée ?
Les antennes conçues exclusivement pour les réseaux 2G, 3G et 4G sont en dehors des limites de revenus. Les antennes Wi-Fi, Bluetooth, GPS et satellite autonomes sans fonctionnalité 5G sont exclues.
Les serveurs réseau central, les câbles à fibre optique et les logiciels de gestion réseau séparés ne sont pas pris en compte. Les smartphones, véhicules connectés et machines industrielles complètes sont exclus comme produits finis, à l’exception des composants d’antenne 5G éligibles.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
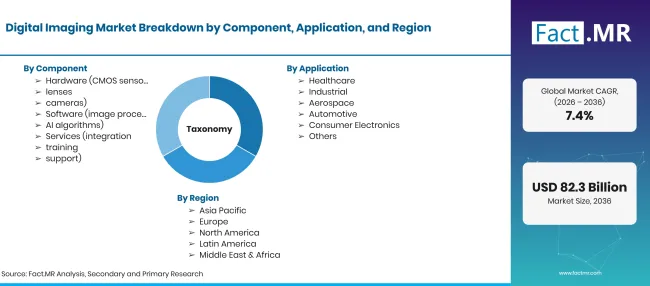
Digital Imaging Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD 82.3 milliards d’ici 2036 d’un 7.4% CAGR |
| Définition du marché | Ventes commerciales de matériel d’acquisition d’images numériques, de logiciels de traitement d’image et de services d’intégration de systèmes dans la vision par ordinateur industrielle, la radiologie diagnostique médicale et l’électronique grand public. |
| Composant | Matériel (capteurs CMOS, objectifs, caméras) ; Logiciels (traitement d’images, algorithmes IA) ; Services (intégration, formation, support) |
| Application | Santé ; Industriel ; Aérospatial ; Automobile ; Électronique grand public ; Autres |
| Technologie | 2D Imagerie ; 3D Imagerie ; 4D Imagerie |
| Utilisateur final | Fabrication ; BFSI ; Établissements de santé ; Commerce de détail ; Informatique et télécommunications ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | DJI ; Canon Inc.; Sony Corporation; Nikon Corporation; Fujifilm Holdings; Panasonic Holdings Corporation; Olympus Corporation; Teledyne Technologies Incorporated; Basler AG; Cognex Corporation |
| Période de prévision | 2026 à 2036 |
| Approche | Des entretiens de recherche primaire avec des ingénieurs en capteurs optiques, des intégrateurs de systèmes de vision artificielle et des administrateurs en radiologie clinique, combinés à des vérifications d’expédition de plaquettes de fonderie de semi-conducteurs. |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Matériel (capteurs CMOS, objectifs, appareils photo)
- Logiciels (traitement d’images, algorithmes d’IA)
- Services (intégration, formation, soutien)
-
Par application
- Soins de santé
- Industriel
- Aérospatiale
- Automobile
- Électronique grand public
- Autres
-
Par technologie
- 2D Imaging
- 3D Imaging
- 4D Imaging
-
Par utilisateur final
- Fabrication
- BFSI
- Établissements de santé
- Vente au détail
- Informatique et télécommunications
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la valorisation projetée du marché de l’imagerie numérique d’ici 2036 ?
Quel composant représente la plus grande part de revenus sur le marché ?
Quelle est l’application principale qui motive l’adoption de l’imagerie numérique ?
Quel pays devrait enregistrer le taux de croissance le plus élevé durant la période de prévision ?
Qui est le principal acteur du marché mondial de l’imagerie numérique ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF