- Market Value (2025): USD 19.0 Bn
- Estimated Value (2026): USD 20.3 Bn
- Forecast Value (2036): USD 37.9 Bn
- CAGR (2026-2036): 6.5%
Quelle est la valeur prévue du marché des dispositifs de gastroentérologie d’ici 2036 ?
USD 20.3 milliards en 2026 à USD 37.9 milliards d’ici 2036 à 6.5% CAGR.
- Selon Fact.MR analyse, le marché des dispositifs de gastroentérologie était évalué àUSD 19.0 milliards en 2025.
- La demande passera de USD 20.3 milliards en 2026 à USD 37.9 milliards d’ici 2036.
- Les prévisions projetent une 6.5% CAGR de 2026 à 2036, portée par une demande croissante pour des diagnostics gastro-intestinaux avancés, des procédures mini-invasives et un traitement efficace des troubles digestifs.
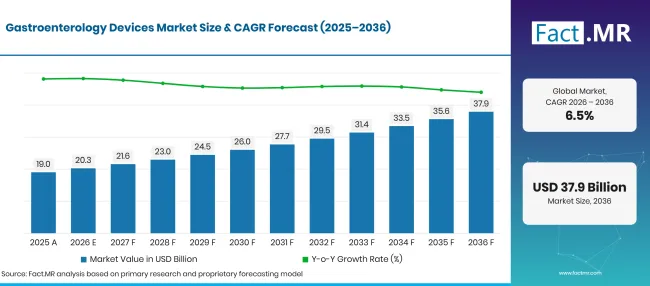
Factmr Gastroenterology Devices Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 19.0 |
| 2026 | Estimation | 20.3 |
| 2036 | Prévisions | 37.9 |
| CAGR 2026 à 2036 | Période de prévision | 6.5% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des dispositifs de gastroentérologie ?
USD 17.6 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- La demande croissante pour des procédures diagnostiques mini-invasives soutient l’adoption de dispositifs de gastroentérologie. L’Institut national du diabète et des maladies digestives et rénales (NIDDK), dans sa revue historique de l’endoscopie gastro-intestinale, a estimé que plus de 20 millions d’endoscopies gastro-intestinales étaient réalisées chaque année aux États-Unis [2].
- La charge croissante des troubles gastro-intestinaux augmente le besoin d’un diagnostic précis et d’un traitement rapide. Les hôpitaux et centres de diagnostic nécessitent des systèmes d’imagerie avancés, des dispositifs de biopsie et du matériel endoscopique pour soutenir la détection et l’évaluation des affections du tube digestif. Les statistiques historiques du NIDDK sur les maladies digestives estiment que 60–70 millions de personnes aux États-Unis ont été touchées par des maladies digestives. Cette charge importante de la maladie soutient le besoin d’équipements de diagnostic, y compris des endoscopes, des systèmes d’imagerie et des dispositifs de biopsie. [1].
- Les professionnels de santé adoptent de plus en plus des procédures endoscopiques thérapeutiques pour gérer les affections gastro-intestinales tout en réduisant le besoin de chirurgie conventionnelle dans les cas appropriés. Les dispositifs d’hémostase et d’autres instruments spécialisés soutiennent des interventions telles que le contrôle des saignements gastro-intestinaux et le traitement de certaines anomalies du tube digestif.
- L’élargissement de l’accès aux établissements de santé et l’utilisation croissante des centres chirurgicaux ambulatoires créent des opportunités pour les fabricants de dispositifs de gastroentérologie. La Commission consultative de paiement Medicare des États-Unis (MedPAC), dans son rapport de mars 2026 au Congrès, a rapporté qu’environ 6,400 centres chirurgicaux ambulatoires ont traité 3.4 millions de bénéficiaires Medicare à l’acte en 2024. Elle a également indiqué que le nombre de centres a augmenté de plus de 2% en moyenne annuellement entre 2019 et 2024 [3].
- Segments clés analysés
- Par type de produit : Les endoscopes représenteront 42.3% part en 2026, reflétant leur rôle central dans les examens gastro-intestinaux, la détection des maladies, l’échantillonnage tissulaire et les interventions mini-invasives.
- Par candidature : Les diagnostics représentent 58.7% part en 2026, soutenue par la demande pour la détection précoce des maladies, le dépistage et l’évaluation des affections gastro-intestinales.
- Par utilisateur final : Les hôpitaux détiendront 52.1% part en 2026, ce qui reflète leur accès à des services spécialisés en gastroentérologie, à des professionnels de santé formés et à des infrastructures diagnostiques et thérapeutiques avancées.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les dispositifs de gastroentérologie susciteront probablement de l’intérêt à mesure que les professionnels de santé cherchent des outils efficaces pour diagnostiquer et traiter les troubles du système digestif. Les hôpitaux et cliniques ont encore besoin de conseils spécifiques à chaque procédure et d’un plan de mise en œuvre pratique avant de choisir des dispositifs adaptés. »
- Implications stratégiques
- Les fabricants peuvent mettre l’accent sur les capacités des dispositifs, les applications cliniques et l’efficacité opérationnelle afin de soutenir des décisions d’achat éclairées.
- Les distributeurs jouent un rôle clé dans la mise en relation des dispositifs de gastroentérologie avec les besoins diagnostiques et thérapeutiques dans les milieux de santé.
- Les professionnels de santé peuvent prioriser les conditions des patients et les objectifs de procédure lors du choix des dispositifs pour le diagnostic et le traitement.
- Les établissements de santé peuvent équilibrer les coûts d’équipement avec les résultats cliniques attendus, les améliorations du flux de travail et les besoins en soins à long terme aux patients.
L’Allemagne devrait enregistrer un 4.9%CAGR jusqu’en 2036. Le Brésil devrait enregistrer 5.7%, suivi des États-Unis à 5.2%. Le Royaume-Uni devrait progresser à 8.0%, tandis que le Japon est prévu à 6.3%. Les différences d’infrastructures de santé, de capacités diagnostiques et de demande clinique créent des voies distinctes pour l’adoption de dispositifs gastroentérologiques sur ces marchés.
Comment le marché des dispositifs de gastroentérologie se répartit-il par segment ?
Fact.MR constate que les endoscopes dirigent le type de produit à 42.3%; Le diagnostic dirige l’application à 58.7%; Les hôpitaux dirigent l’utilisateur final à 52.1%.
Quel type de produit domine ?
Les endoscopes détiennent 42.3% part de marché des dispositifs de gastroentérologie en 2026.
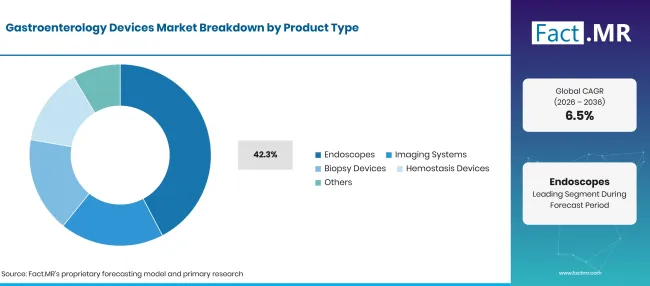
Factmr Gastroenterology Devices Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Endoscopes (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Les endoscopes représentent la part indiquée par type de produit sur le marché des dispositifs de gastroentérologie, soutenue par leur rôle dans la visualisation du tube digestif et la possibilité d’examens mini-invasifs. Les systèmes d’imagerie permettent l’identification et l’évaluation des affections gastro-entérines, tandis que les dispositifs de biopsie facilitent l’échantillonnage tissulaire pour une évaluation diagnostique. Les dispositifs d’hémostasie aident à contrôler les saignements gastro-intestinaux, et d’autres dispositifs répondent à des besoins spécifiques de procédures. Le CDC a mis à jour ses directives de dépistage du cancer colorectal le 17juin 2026, expliquant que le groupe de travail américain sur les services préventifs recommande un dépistage de routine pour les adultes âgés de 45à75 [4].
Qu’est-ce qui mène le segment Application ?
Le département de diagnostic a été leader avec 58.7% part de marché des dispositifs de gastroentérologie en 2026.
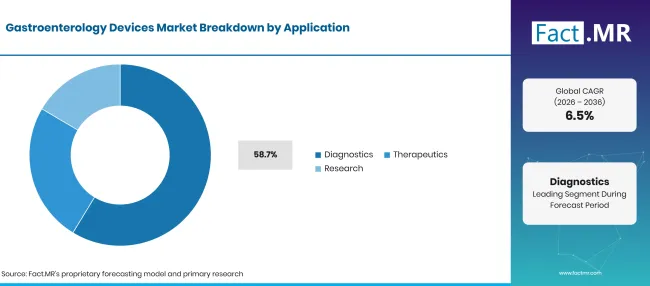
Factmr Gastroenterology Devices Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Diagnostic (segment principal) | 58.7% |
| D’autres segments combinés | 41.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Le diagnostic représente une part d’application dominante, les dispositifs de gastroentérologie étant largement utilisés pour examiner le tube digestif, identifier des anomalies et soutenir l’évaluation des maladies. La visualisation endoscopique, les systèmes d’imagerie et les procédures de biopsie contribuent aux évaluations diagnostiques dans toutes les affections gastro-intestinales. Les applications thérapeutiques utilisent ces dispositifs pour des interventions telles que le contrôle des hémorragies et d’autres procédures mini-invasives, tandis que les applications de recherche soutiennent les investigations cliniques et le développement d’approches diagnostiques et thérapeutiques.
Quel utilisateur final domine ?
Les hôpitaux représentent 52.1% part du marché des dispositifs de gastroentérologie en 2026.
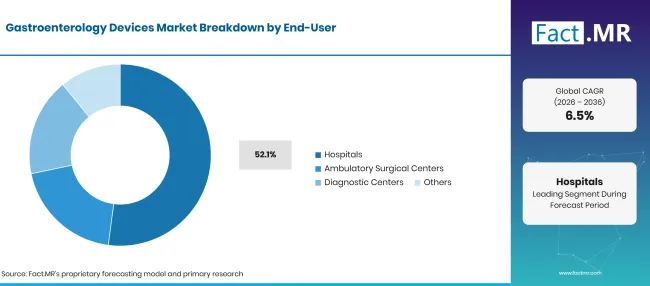
Factmr Gastroenterology Devices Market Breakdown End User | Source: Fact.MR
| Utilisateurfinal | Share (2026) |
|---|---|
| Hôpitaux (segment principal) | 52.1% |
| D’autres segments combinés | 47.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Les hôpitaux détiennent la part la plus importante des utilisateurs finaux grâce à leur capacité à fournir des services gastroentérologiques complets, incluant des examens diagnostiques, des interventions endoscopiques et des procédures gastro-intestinales complexes. Les centres chirurgicaux ambulatoires soutiennent les interventions et procédures ambulatoires qui ne nécessitent pas de séjours hospitaliers prolongés. Les centres de diagnostic contribuent par des services spécialisés d’examen et de test, tandis que les autres utilisateurs finaux répondent à des besoins cliniques et procéduraux supplémentaires.
Qu’est-ce qui accélère l’adoption du marché des dispositifs de gastroentérologie, et qu’est-ce qui la freine ?
La demande croissante pour des soins digestifs avancés stimule le marché des dispositifs de gastroentérologie, mais les coûts élevés des équipements et l’accès limité à des établissements de santé spécialisés ralentissent l’adoption.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Prévalence croissante des troubles gastro-intestinaux | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Demande croissante pour les interventions mini-invasives | +0.9% | Mondial | Courte durée (≤ 2 ans) |
| Avancées dans les technologies d’imagerie endoscopique | +0.7% | Europe, Amériques, Asie | Moyen terme (2–4 ans) |
| Expansion des capacités de diagnostic hospitalier | +0.5% | Mondial | À court terme (≤ 2 ans) |
| Adoption croissante de l’endoscopie thérapeutique avancée | +0.4% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Développement de systèmes endoscopiques assistés par IA | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Expansion des centres chirurgicaux ambulatoires | +0.6% | Amériques, Europe | Moyen terme (2–4 ans) |
| Intégration des technologies d’imagerie haute résolution | +0.5% | Europe, Asie | À long terme (≥ 4 ans) |
| Demande croissante pour les dispositifs endoscopiques à usage unique | +0.4% | Mondial | Courte durée (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés d’acquisition et de maintenance des dispositifs avancés | -0.8% | Mondial | À court terme (≤ 2 ans) |
| Risque d’infection et de contamination croisée | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Pénurie de professionnels formés en endoscopie | -0.5% | Asie, marchés émergents | Courte durée (≤ 2 ans) |
| Exigences réglementaires complexes et limitations de remboursement | -0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Quels pays développent le marché des dispositifs de gastroentérologie jusqu’en 2036 ?
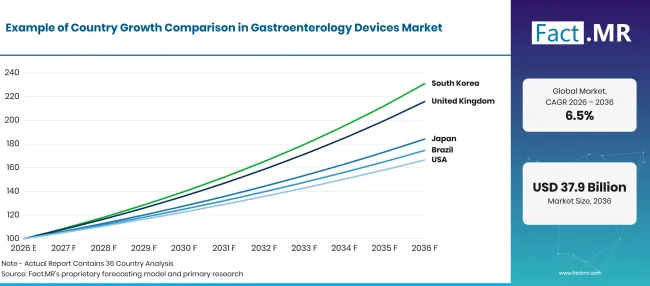
Factmr Gastroenterology Devices Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026-2036) |
|---|---|
| Allemagne | 4.9% |
| Brésil | 5.7% |
| USA | 5.2% |
| Royaume-Uni | 8.0% |
| Japon | 6.3% |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
4.9% CAGR, soutenue par une infrastructure de santé avancée et des services d’endoscopie établis.
Le marché allemand des dispositifs de gastroentérologie bénéficie de son réseau hospitalier développé, de ses capacités diagnostiques et de la demande pour des procédures mini-invasives. Les hôpitaux et cliniques spécialisées utilisent des endoscopes, des systèmes d’imagerie, des dispositifs de biopsie et des équipements d’hémostasie pour le diagnostic et le traitement gastro-intestinaux. Un investissement continu dans la technologie clinique et la détection précoce des maladies peut soutenir la demande de dispositifs avancés.
Comment le Brésil développe-t-il l’adoption ?
5.7% CAGR, stimulé par l’expansion des capacités diagnostiques et l’accès croissant aux soins gastro-intestinaux.
Le marché brésilien est soutenu par la demande de procédures diagnostiques et thérapeutiques dans les établissements de santé publics et privés. Les équipements d’endoscopie peuvent aider les professionnels de santé à étudier les troubles digestifs, détecter des anomalies et réaliser des interventions mini-invasives. L’investissement dans les infrastructures médicales et un accès accru aux services spécialisés peuvent soutenir l’adoption dans les hôpitaux, les centres chirurgicaux ambulatoires et les centres de diagnostic.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
5.2% CAGR, soutenu par le dépistage établi du cancer colorectal et la demande de procédures diagnostiques avancées.
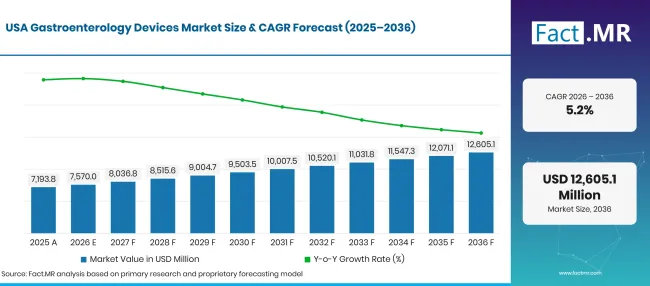
Factmr Gastroenterology Devices Market Forecast Usa | Source: Fact.MR
Le marché américain bénéficie des pratiques établies de dépistage gastro-intestinal et de l’utilisation de l’endoscopie pour diagnostiquer les troubles digestifs et détecter les anomalies colorectales. Le CDC a rapporté en juin 2025 qu’environ sept adultes sur dix âgés de 50à75 étaient à jour avec le dépistage du cancer colorectal. La coloscopie peut identifier et retirer les polypes précancéreux, répondant ainsi à la demande d’endoscopes, de systèmes d’imagerie et de dispositifs de biopsie. [5]
Comment le Royaume-Uni construit-il l’adoption ?
8.0% CAGR, stimulé par l’expansion du dépistage du cancer du côlon et la demande d’endoscopie diagnostique.
Le marché britannique est soutenu par l’expansion du dépistage du cancer du côlon et la nécessité de procédures diagnostiques de suivi. NHS England a rapporté que près de 7 millions de personnes ont participé au dépistage intestinal en 2024/25, contre environ 4.7 millions en 2014/15. Des résultats de dépistage positifs et des exigences de surveillance peuvent répondre à la demande de coloscopes, de dispositifs de biopsie et de technologies d’imagerie associées. [6]
Qu’est-ce qui soutient l’adoption par le Japon ?
6.3% CAGR, façonné par la détection du cancer gastro-intestinal et la nécessité de procédures endoscopiques précises.
Le marché japonais des dispositifs de gastroentérologie bénéficie de l’importance d’une détection précoce du cancer gastro-intestinal et des pratiques endoscopiques établies. Les hôpitaux et centres spécialisés peuvent utiliser des endoscopes avancés, des systèmes d’imagerie et des dispositifs de biopsie pour examiner les anomalies gastro-intestinales et guider les décisions cliniques. Un accent continu sur le diagnostic précoce et le traitement mini-invasif pourrait répondre à la demande d’équipements de gastroentérologie technologiquement avancés.
Qui dirige le marché des dispositifs de gastroentérologie ?
Fact.MR présente FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED et PENTAX Medical (HOYA Group) sur le marché des dispositifs de gastroentérologie.
Olympus et FUJIFILM sont des acteurs de premier plan dans les technologies d’endoscopie et d’imagerie gastro-entérale. Boston Scientific et Medtronic proposent des technologies utilisées dans les procédures thérapeutiques et mini-invasives, tandis que Cook Medical et CONMED fournissent des dispositifs médicaux spécialisés et des solutions procédurales. PENTAX Medical, faisant partie du groupe HOYA, se concentre sur les systèmes d’endoscopie et les technologies associées pour les examens gastro-intestinaux.
La concurrence sur le marché des dispositifs de gastroentérologie dépend de la performance du produit, des capacités de visualisation, de l’efficacité des procédures, de l’utilisabilité clinique et de la compatibilité avec les établissements de santé ' équipements existants. Les hôpitaux et centres chirurgicaux ambulatoires évaluent la fiabilité des dispositifs et les besoins en maintenance.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des dispositifs gastroentérologiques incluent FUJIFILM ; Boston Scientific Corporation; Medtronic plc ; Olympus Corporation; Cook Medical ; CONMED Corporation; et PENTAX Medical (Groupe HOYA).
- FUJIFILM
- Boston Scientific Corporation
- PLC Medtronic
- Olympus Corporation
- Cook Medical
- CONMED Corporation
- PENTAX Medical (Groupe HOYA)
Bibliographie
- [1] Institut national du diabète et des maladies digestives et rénales. (novembre 2014). Statistiques sur les maladies digestives des États-Unis. Instituts nationaux de la santé.
- [2] Ruhl, C. E., & Everhart, J. E. (2008). Chapitre 24: Indications et conséquences de l’endoscopie gastro-intestinale. Dans Le fardeau des maladies digestives aux États-Unis. Institut national du diabète et des maladies digestives et rénales.
- [3] Commission consultative sur les paiements Medicare. (2026, mars 12). Chapitre 11: Services des centres chirurgicaux ambulatoires : rapport d’état. En mars 2026, rapport au Congrès : politique de paiement Medicare.
- [4] Centres pour le contrôle et la prévention des maladies. (2026, juin 17). Discussion avec votre médecin sur le dépistage du cancer colorectal. https://www.cdc.gov/colorectal-cancer/talking-to-doctor/
- [5] Centres pour le contrôle et la prévention des maladies. (juin 112025). Utilisation de tests de dépistage du cancer colorectal.
- [6] NHS England. (2026, avril 20). Le NHS détecte des dizaines de milliers de cancers du colon grâce à un programme de dépistage.
Ce rapport répond
- Le rapport décrit comment les dispositifs de gastroentérologie sont utilisés pour diagnostiquer, visualiser, enquêter et traiter les troubles gastro-intestinaux.
- L’analyse par segment compare les catégories de produits spécifiées, y compris la part indiquée en 2026 des endoscopes.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, ainsi que les statistiques officielles pertinentes sur la santé.
- L’aperçu compétitif présente FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED et PENTAX Medical (HOYA Group).
- L’analyse d’application distingue les procédures diagnostiques des interventions thérapeutiques et des activités de recherche.
Que couvre le marché des dispositifs de gastroentérologie ?
Le marché couvre les dispositifs médicaux utilisés pour examiner, diagnostiquer et traiter des affections affectant le tube digestif. Il suit l’utilisation des endoscopes, des systèmes d’imagerie, des dispositifs de biopsie, des dispositifs d’hémostase et d’autres instruments spécialisés. La couverture des applications distingue le diagnostic, la thérapie et la recherche, tandis que la segmentation par utilisateurs finaux inclut les hôpitaux, les centres chirurgicaux ambulatoires, les centres de diagnostic et d’autres établissements de santé. Les décisions d’achat des dispositifs dépendent des exigences cliniques, des capacités procédurales, de la sécurité des patients et des coûts des équipements.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus comprennent des dispositifs médicaux destinés à la visualisation gastro-intestinale, à l’investigation diagnostique, à l’échantillonnage de tissus, au contrôle des hémorragies et aux procédures thérapeutiques. La limite de valeur marchande couvre les catégories de produits spécifiées utilisées dans les applications et la recherche diagnostiques et thérapeutiques. L’analyse inclut également l’adoption de dispositifs dans les hôpitaux, centres chirurgicaux ambulatoires, centres de diagnostic et autres milieux de santé pertinents.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les dispositifs médicaux utilisés uniquement pour des spécialités médicales non liées sans application gastroentérologique pertinente. Les produits pharmaceutiques, les médicaments diagnostiques et les traitements qui ne constituent pas des dispositifs de gastroentérologie sont en dehors des limites définies des revenus des dispositifs. Les équipements hospitaliers généraux sans application spécifique en gastroentérologie sont également exclus. Les revenus provenant de services médicaux non liés et de procédures cliniques autonomes ne sont pas inclus dans la valeur marchande à moins d’être explicitement couverts par la méthodologie de recherche de marché sous-jacente.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
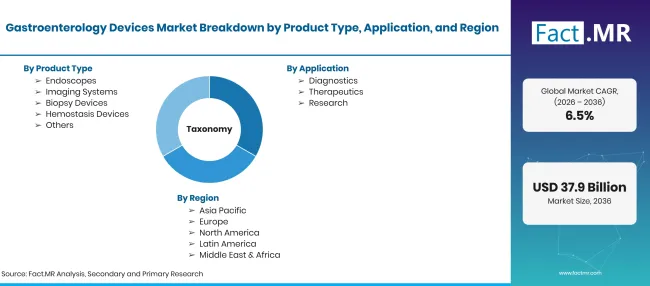
Factmr Gastroenterology Devices Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards : valorisation 2026, prévisions 2036 et CAGR |
| Définition du marché | Dispositifs médicaux utilisés pour diagnostiquer, visualiser, enquêter et traiter les troubles gastro-intestinaux par endoscopie, imagerie, biopsie, hémostasie et autres procédures spécialisées. |
| Type de produit | Endoscopes ; Systèmes d’imagerie ; Dispositifs de biopsie ; Dispositifs d’hémostasie ; Autres |
| Application | Diagnostic ; Thérapie ; Recherche |
| Utilisateur final | Hôpitaux ; Centres chirurgicaux ambulatoires ; Centres de diagnostic ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | FUJIFILM ; Boston Scientific ; Medtronic ; Olympus ; Cook Medical ; CONMED ; PENTAX Medical (Groupe HOYA) |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et analyse basée sur des scénarios soutenues par des statistiques officielles de santé, des informations réglementaires, des données sur la charge des maladies et des sources de l’industrie des dispositifs médicaux. |
Source : analyse Fact.MR. Mis à jour le 17 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Endoscopes
- Systèmes d’imagerie
- Dispositifs de biopsie
- Hémostasie
- Autres
-
Par application
- Diagnostic
- Thérapies
- Recherche
-
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Centres de diagnostic
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des dispositifs de gastroentérologie en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit détient la plus grande part déclarée ?
Quelles applications mènent ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF