- Market Value (2025): USD 60.2 Bn
- Estimated Value (2026): USD 62.7 Bn
- Forecast Value (2036): USD 94.9 Bn
- CAGR (2026-2036): 4.2%
Quelle est la prévision du marché des tracteurs à haute puissance d’ici 2036 ?
USD 62.7 milliards en 2026 à USD 94.9 milliards d’ici 2036 à 4.2% CAGR.
- La valorisation du marché des tracteurs à haute puissance était de USD 60.2 milliards en 2025, les grandes exploitations de cultures en rangs et de céréales représentant la majorité des achats.
- D’ici 2036, les revenus atteindront USD 94.9 milliards, contre USD 62.7 milliards en 2026, alors que les fermes commerciales passent vers des machines qui tirent des planteuses et des outils de labour plus larges.
- Un 4.2% CAGR tiendra de 2026 à 2036, car le remplacement des anciennes flottes s’accompagne d’investissements constants dans la traction et les contrôles de précision.
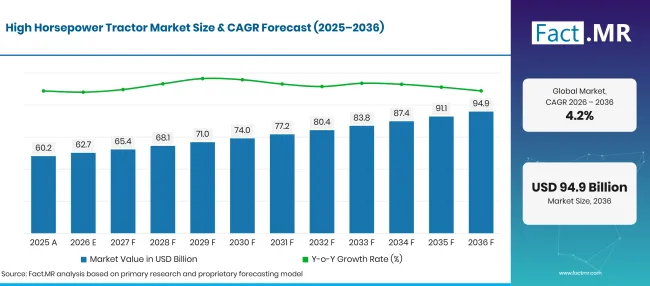
High Horsepower Tractor Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 60.2 |
| 2026 | Estimation | 62.7 |
| 2036 | Prévisions | 94.9 |
| CAGR 2026 à 2036 | Période de prévision | 4.2% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des tracteurs à haute puissance ?
La période 2026-2036 ajoute USD 32.2 milliards de nouvelles valeurs, concentrées sur les grandes exploitations commerciales.
- Moteurs de la demande sur le marché
- La consolidation des exploitations continue de lever la superficie que chaque exploitant doit couvrir. Le département de l’Agriculture des États-Unis a compté 115,030 exploitations avec des ventes de USD 1 millions ou plus en 2025, exploitant environ 36.0% de toutes les terres agricoles américaines [1]. Les exploitations de cette ampleur ont besoin de tracteurs capables de tirer des outils larges pendant de longues heures.
- Les fabricants continuent de faire monter les puissances pour les fermes qui souhaitent une plus grande capacité de traction par passage. En septembre 2025, Case IH a présenté au Steiger 785 Quadtrac une puissance maximale de 853 HP et une augmentation de couple 40% [2]. Les machines de cette catégorie permettent à un seul opérateur de manipuler un grand outil à une vitesse au sol plus élevée.
- La croissance de la production dans l’agriculture mondiale maintient la hausse des volumes de travail aux champs. En juillet 2025, l’OCDE et la FAO ont estimé que la production agricole et halieutique mondiale augmenterait de 14% au cours des dix prochaines années, principalement grâce à des gains de productivité [3]. Des rendements plus élevés par hectare augmentent la charge de travail lors de la plantation et de la récolte, ce qui favorise les machines à haute capacité.
- Les coûts de main-d’œuvre donnent aux fermes une raison de parcourir plus de terrain avec moins de conducteurs. USDUne donnée montre un salaire horaire moyen de USD 19.10 pour toutes les professions agricoles en 2024, en hausse 3.09% par rapport à 2023 [4]. Un outil plus large derrière un tracteur plus puissant répartit ce salaire sur plus d’acres.
- La préparation à l’automatisation devient un critère d’achat. En août 2025, Fendt a lancé sa gamme 1000 Vario Gen4 , allant de 426 HP à 550 HP, avec une préparation en usine pour le PTx OutRun des chariots de grains et l’automatisation du travail du sol [5]. Les prix d’achat et la rentabilité agricole influencent encore le calendrier de chaque remplacement.
- Segments clés analysés
- Par puissance moteur : 201-300 HP détiendra 38.5% part en 2026, puisque cette bande offre suffisamment de traction pour des outils de taille moyenne sans le prix des classes de puissance supérieures.
- Par demande : L’agriculture représentera 64.8% part en 2026, étant donné que la culture du sol, la plantation et le transport des céréales absorbent la plupart des heures d’exploitation annuelles.
- Par type de transmission : 4WD captera 62.3% part en 2026, car la traction sur les sols humides ou lourds déterminera la largeur d’équipement qu’un tracteur peut supporter.
- Par canal de vente : OEM atteindra 71.8% part en 2026 via des réseaux de concessionnaires qui regroupent la configuration, la garantie et le financement pour chaque nouvelle unité.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les décisions d’achat dans cette catégorie commencent par un calcul simple : combien d’hectares une équipe doit terminer avant que le temps ne change. Les modèles à quatre roues motrices avec une préparation à la guidance et à l’automatisation gagneront du terrain car ils raccourcissent ce calcul. Les fournisseurs qui associent des transmissions fiables à des pièces et un support de service rapides remporteront des commandes répétées de grandes exploitations. »
- Implications stratégiques
- Les fabricants de tracteurs devraient publier des données sur le terrain sur la consommation de carburant par hectare et les intervalles de service, car les acheteurs comparent les coûts d’exploitation avec la puissance nominale.
- Les concessionnaires devraient garder le stock de pièces critiques et les techniciens formés près des grappes de grandes exploitations, étant donné qu’un tracteur en panne pendant la plantation coûte plus cher que la réparation elle-même.
- Les fournisseurs de technologies de précision devraient élaborer des packs de guidage et de contrôle d’implantations qui couvrent les marques et les catégories de puissance de tracteurs.
- Les prêteurs d’équipements devraient lier les calendriers de remboursement à la récolte des flux de trésorerie, ce qui facilite le coût initial d’une machine à forte valeur.
Le Brésil mène le groupe à 5.1% CAGR, avec des récoltes record de céréales attirant des machines plus grandes sur des terres cultivées en expansion. Les États-Unis suivent à 4.7%, où les grandes exploitations en branles remplacent les flottes vieillissantes. Le Japon progressera à 4.0% alors que les terres agricoles se déplaceront vers des exploitations plus petites et plus grandes. L’Allemagne affiche 3.6%, avec des exploitations arables qui se modernisent après une année d’enregistrement faible. Le Royaume-Uni clôture à 3.1%, alors que les producteurs de céréales évaluent les nouveaux achats contre des marges serrées des cultures.
Comment le marché des tracteurs à haute puissance se répartit-il par segment ?
201-300 HP mènera la puissance moteur à 38.5%; L’agriculture sera en tête de l’application à 64.8%; 4WD sera chef du Type de Traction à 62.3%; OEM occupera la première place du canal de vente à 71.8%.
Quelle catégorie de puissance moteur mène ?
201-300 HP représente 39.1% des ventes de 2026.
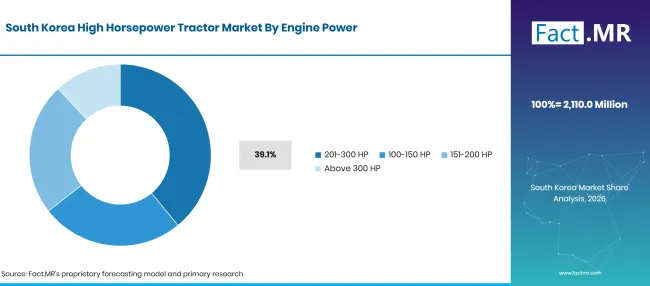
Factmr High Horsepower Tractor Market South Korea By Engine Power | Source: Fact.MR
| Puissance du moteur | Partager (2026) |
|---|---|
| 201-300 HP (Segment de tête) | 39.1% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les fermes commerciales en rangs ont besoin d’une traction suffisante pour les planteurs en rangées et les cultivateurs lourds 12, mais la plupart n’ont pas besoin d’une machine articulée pour chaque tâche. Les tracteurs entre 201 et 300 HP gèrent le travail, la plantation et le transport avec une seule unité, et leurs coûts de carburant et d’achat restent inférieurs à ceux des classes supérieures à 300 HP. La part des terres exploitées par les grandes exploitations façonne ce mélange. Les fermes américaines avec des ventes de USD 1 millions ou plus ont en moyenne 2,733 acres chacune en 2025 [1]. Les exploitations de cette taille font souvent fonctionner une machine au-dessus de 300 HP pour le travail du sol primaire et plusieurs unités de puissance moyenne pour la plantation et la pulvérisation, tandis que le marché des tracteurs agricoles en dessous de 100 HP dessert des exploitations plus petites.
Qu’est-ce qui soutient l’agriculture dans l’application ?
L’agriculture représente 64.8% des recettes de 2026.
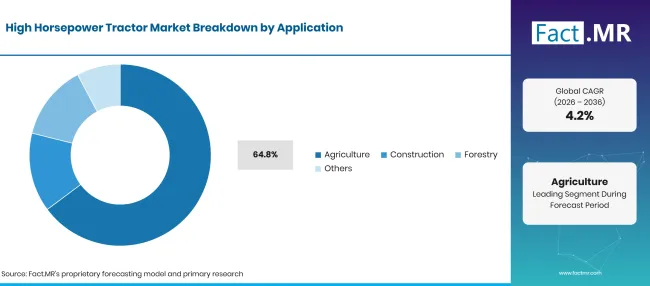
High Horsepower Tractor Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Agriculture (segment principal) | 64.8% |
| D’autres segments combinés | 35.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Les producteurs de céréales, d’oléagineux et de fourrages consacrent le plus d’heures chaque année à ces machines. Le travail en terre, la plantation, la culture et le travail sur chariots de grains nécessitent tous une force de traction soutenue sur des milliers d’hectares, et des fenêtres saisonnières étroites récompensent les machines qui terminent un champ en moins de passages. Les courses de protection des cultures ajoutent des heures supplémentaires, avec des pulvérisateurs agricoles montés et à traînés adaptés à l’hydraulique et au guidage des tracteurs. Les entrepreneurs en construction utilisent des tracteurs à haute puissance pour le terrassement et le transport. Les exploitants forestiers les déploient aux côtés de machines forestières dédiées là où des machines à chenilles ou articulées ne sont pas nécessaires.
Quelles sont les exigences de la forme du type Drive ?
4WD affirme 62.3% du marché 2026.
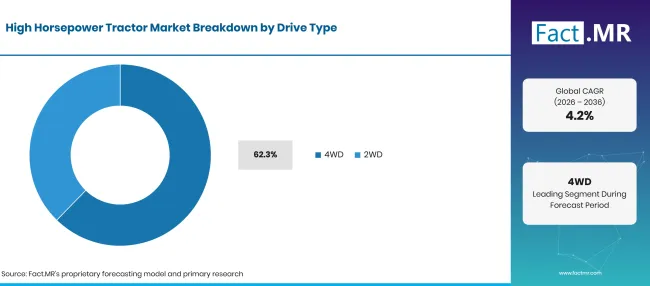
High Horsepower Tractor Market Breakdown Drive Type | Source: Fact.MR
| Type de transmission | Partager (2026) |
|---|---|
| 4WD (segment principal) | 62.3% |
| D’autres segments combinés | 37.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Le glissement des roues gaspille du carburant et du temps lorsqu’un tracteur tire un disque large ou un déchireur à travers de l’argile lourde. Faire rouler les quatre roues répartit la puissance sur une plus grande surface de contact, ce qui maintient l’outil à la profondeur de travail et réduit la compactation due aux passages répétés. Les modèles à deux roues motrices conviennent toujours aux transports légers et aux travaux de garage, où un prix d’achat plus bas et un entretien plus simple l’emportent sur une adhérence supplémentaire. Les modèles 4WD à chenilles et articulés servent au sommet de la gamme de puissance, et les acheteurs de tracteurs agricoles en général considèrent désormais la traction avant comme de série au-dessus de 150 CV.
Comment le canal de vente façonne-t-il la demande ?
OEM chaînes assurent 71.8% des ventes de 2026.
| Canal de vente | Partager (2026) |
|---|---|
| OEM (Segment principal) | 71.8% |
| D’autres segments combinés | 28.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Un tracteur de cette catégorie représente un achat en capital important, et les acheteurs souhaitent la garantie d’usine, le choix des spécifications et le support du concessionnaire en une seule transaction. Les concessionnaires fabricants organisent également des échanges et des financements, ce qui aide les grandes fermes à faire tourner les machines selon un cycle fixe. Le marché secondaire fournit des pièces de rechange, des kits de réparation et de guidage pour la rétrofitation sur une durée de vie qui dépasse souvent une décennie. L’entretien des équipements existants est une ligne de coûts stable : les fermes britanniques ont enregistré une consommation d’équipements de capital fixe de 2,712 millions de GBP en 2025, en hausse par rapport à 2,637 millions de GBP en 2024 [6].
Qu’est-ce qui accélère l’adoption du marché des tracteurs à haute puissance, et qu’est-ce qui la freine ?
Des exploitations plus importantes, des outils plus larges et des coûts de main-d’œuvre incitent les grandes exploitations à acheter plus d’électricité par exploitant. Les prix d’achat élevés, les coûts de financement et les fluctuations des revenus agricoles retardent souvent les décisions de remplacement d’une saison ou plus.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Utilisation croissante de grands outils et de machines à haute capacité dans les fermes commerciales | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Demande pour une traction à quatre roues motrices et des opérations lourdes efficaces sur le terrain | +1.1% | Amérique du Nord, Amérique latine, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Intégration du guidage de précision, de la télémétrie et des commandes automatisées de la machine | +0.9% | Mondial | À long terme (>= 4 ans) |
| Remplacement des tracteurs vieillissants pour réduire les temps d’arrêt et les besoins d’entretien | +0.7% | Mondial | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Packages d’agriculture de précision combinant guidage, télémétrie et contrôle des implants | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Tracteurs à plus grande capacité pour les grandes exploitations agricoles et la production agricole intensive | +0.4% | Amérique du Nord, Amérique latine | Moyen terme (2-4 ans) |
| Plateformes de service connectées et maintenance prédictive pour équipements de grande valeur | +0.3% | Mondial | À long terme (>= 4 ans) |
| Programmes flexibles de financement et de remplacement d’équipements pour les exploitations commerciales | +0.2% | Amérique latine, Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Des prix d’achat initiaux élevés et un financement coûteux | -0.3% | Mondial | À court terme (<= 2 ans) |
| Volatilité des prix des cultures et marges d’exploitation agricoles | -0.2% | Mondial | Moyen terme (2-4 ans) |
| Augmentation des coûts de réparation et accès limité à des services spécialisés dans les zones isolées | -0.1% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Quels pays développent le marché des tracteurs à haute puissance jusqu’en 2036 ?
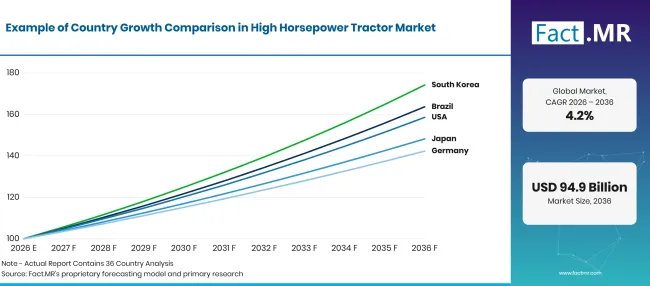
High Horsepower Tractor Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Brésil | 5.1% |
| États-Unis | 4.7% |
| Japon | 4.0% |
| Allemagne | 3.6% |
| Royaume-Uni | 3.1% |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Comment le Brésil développe-t-il la demande ?
5.1% CAGR, porté par une production record de céréales et la diffusion de grandes fermes de soja et de maïs.
La base agricole du Brésil ne cesse de s’élargir, et chaque nouvel hectare nécessite une forte capacité de travail du sol, de semis et de transport. Conab a estimé la récolte céréalière de 2025/26 à un record de 361.7 millions de tonnes, en hausse 2.6% par rapport à la saison précédente, sur 83.5 million d’hectares de surface plantée [7]. La production de soja a atteint 180.4 million de tonnes dans la même estimation [7]. Le crédit agricole et les prix des matières premières ont toujours fixé le rythme des achats de tracteurs d’une saison à l’autre.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
4.7% CAGR, soutenue par de grandes exploitations agricoles en rangs et un remplacement régulier de la flotte.
Les exploitations américaines de maïs et de soja utilisent de puissants tracteurs pour la préparation et la plantation des sols lors de courtes fenêtres printanières. Les statistiques agricoles nationales ont comptabilisé 1,865,000 fermes en 2025 avec une taille moyenne de 469 acres [1]. Les achats restent sensibles aux finances agricoles : la prévision de septembre 2026 plaçait le revenu net agricole en 2026 à USD 158.4 milliards, soit 2.6% en termes nominaux par rapport à 2025 [8]. Les modèles articulés à roues et chenilles occupent le dessus de la gamme de surfaces.
Comment le Japon se comporte-t-il ?
4.0% CAGR, facilité par la consolidation des terres agricoles en exploitations plus grandes et corporatives.
Le Japon a longtemps utilisé des machines compactes, mais la structure de ses exploitations agricoles évolue rapidement. Le recensement de l’agriculture et des forêts de 2025 comptait environ 836,000 entités de gestion agricole, 22.3% moins que cinq ans plus tôt, tandis que la superficie cultivée moyenne par entité était montée à 3.6 hectares [9]. Les entités corporatives ont augmenté 10.1% à environ 34,000 [9]. Les grands exploitants de riz et de cultures de campagne à Hokkaido forment le principal groupe d’acheteurs pour les tracteurs au-delà de 100 HP.
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
3.6% CAGR, en témoignant des fermes arables qui modernisent leurs machines après une année d’enregistrement faible.
Les fermes agricoles allemandes exploitent largement des outils sur les céréales, colza et maïs, en particulier dans les États de l’est. Le gouvernement fédéral a rapporté une récolte de céréales en 2025 d’environ 44.7 millions de tonnes, soit près de 15% de plus qu’en 2024 [10]. Les achats de tracteurs ont pris du retard sur cette reprise : Fendt, citant les données de la Federal Motor Transport Authority, a rapporté 24,440 nouvelles immatriculations de tracteurs en Allemagne en 2025, en baisse 12.4% par rapport à 2024 [11]. Les fabricants de machines nationaux maintiennent le pays comme marché de référence pour les conceptions à haute puissance.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
3.1% CAGR, alors que les producteurs de céréales équilibrent les besoins des machines contre des marges de récolte serrées.
La demande britannique provient principalement des grandes exploitations arables, où les automnes pluvieux peuvent réduire la fenêtre de semaillage. Defra a rapporté que le revenu moyen des entreprises agricoles sur les plantations céréalières anglaises a augmenté de 20% à 49,700 GBP en 2024/25, bien que les revenus agro-environnementaux et de diversification compensent les pertes sur les entreprises agricoles [12]. La production de blé récolté a atteint un peu moins de 12 million de tonnes en 2025, 7.3% plus qu’en 2024 [6]. Les achats de tracteurs à haute puissance ont tendance à ralentir lorsque la confiance des fermes faiblit.
Qui dirige le marché des tracteurs à haute puissance ?
La concurrence se divise en deux niveaux. Les groupes de gamme complète, à savoir John Deere, CNH (via Case IH et New Holland) et AGCO (via Fendt, Massey Ferguson et Valtra), couvrent toutes les catégories de puissance, des tracteurs de rangée de milieu de gamme aux machines articulées et chenillées, et ils l’emportent sur la densité des concessionnaires, la logistique des pièces et les logiciels de guidage internes.
Case IH a démontré cette approche en septembre 2025 avec le Steiger 785 Quadtrac, qui associe la puissance de pointe supplémentaire à des packs d’automatisation groupés [2]. Fendt a suivi une voie similaire en août 2025, préparant son 1000 Vario Gen4 pour le travail autonome de charrettes à grains et de travail du sol [5]. CLAAS, Kubota, SDF (jusqu’à Deutz-Fahr), JCB et Versatile forment le second niveau et concourent dans des gammes plus étroites avec une identité claire, telles que le CLAAS Xerion, le JCB Fastrac à grande vitesse ou les modèles articulés 4WD de Versatile. Sur la période de prévision, la couverture du service au moment de la récolte et l’automatisation fonctionnant sur des flottes mixtes distingueront les gagnants des autres.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent John Deere ; CNH (Case IH, New Holland) ; AGCO Corporation (Fendt, Massey Ferguson, Valtra) ; CLAAS ; Kubota Corporation; SDF (Deutz-Fahr) ; JCB ; et Versatile.
- John Deere
- CNH (Case IH, Nouvelle-Hollande)
- AGCO Corporation (Fendt, Massey Ferguson, Valtra)
- CLAAS
- Kubota Corporation
- SDF (Deutz-Fahr)
- JCB
- Polyvalent
Bibliographie
- [1] Département de l’Agriculture des États-Unis, Service national des statistiques agricoles. (février 2026). Résumé 2025 des fermes et des terres dans les fermes.
- [2] Case IH. (2025, septembre 23). Case IH dévoile son tracteur le plus puissant à ce jour avec Steiger 785 Quadtrac.
- [3] OCDE et FAO. (2025, juillet 15). Perspectives agricoles OCDE-FAO 2025-2034.
- [4] Département de l’Agriculture des États-Unis, Service de recherche économique. (2025, novembre 18). Travail agricole.
- [5] AGCO Corporation. (août 2025, 26). Fendt lance 1000 tracteur Vario Gen4 et le tout nouveau pot Optimum lors du Farm Progress Show 2025.
- [6] Département de l’Environnement, de l’Alimentation et des Affaires Rurales. (2026, juillet 9). L’agriculture au Royaume-Uni 2025.
- [7] Agência Gov, Gouvernement du Brésil. (septembre 152026). Conab estima produção recorde na safra 2025/26 com 361,7 milhões de toneladas de grãos [Conab estime la récolte de 361.7 million de tonnes de céréales en 2025/26.
- [8] Département de l’Agriculture des États-Unis, Service de recherche économique. (2026, septembre 3). Prévisions du revenu du secteur agricole.
- [9] Ministère de l’Agriculture, des Forêts et des Pêches, Japon. (2026, mars 31). [Publication du résumé des résultats finaux du Recensement de l’agriculture et des forêts 2025].
- [10] Gouvernement fédéral d’Allemagne. (2025, septembre 3). Landwirtschaft sichert stabile Ernte trotz Wetterextremen [L’agriculture assure une récolte stable malgré les conditions météorologiques extrêmes].
- [11] Fendt. (2026, janvier 16). Un agriculteur allemand sur quatre a acheté un tracteur Fendt en 2025.
- [12] Département de l’Environnement, de l’Alimentation et des Affaires Rurales. (2025, novembre 20). Revenus des entreprises agricoles par type de ferme en Angleterre 2024/25.
Ce rapport répond
- Les revenus des tracteurs à haute puissance sont répartis selon la puissance du moteur, l’application, le type de transmission et le canal de vente.
- Chaque segment montre son leader 2026 ainsi que les conditions du terrain qui soutiennent cette position.
- La taille des exploitations, la production agricole et le revenu des exploitations constituent la comparaison entre le Brésil, les États-Unis, le Japon, l’Allemagne et le Royaume-Uni.
- Les profils des fabricants regroupent les groupes de gamme complète et les constructeurs spécialisés selon les catégories de puissance et les groupes motopropulseurs qu’ils proposent.
- Les tableaux d’impact classent les moteurs, opportunités et contraintes qui influencent les cycles de remplacement et les coûts de possession.
Que couvre le marché des tracteurs à haute puissance ?
Les tracteurs à haute puissance sont des machines conçues pour fournir une force de traction soutenue pour le travail du sol intense, la plantation à grande échelle, la préparation du sol et l’utilisation d’outils larges. Ils existent en configurations à roues, articulées et chenillées avec différentes configurations de transmission.
Le chiffre d’affaires est suivi sur quatre bandes de puissance moteur, quatre groupes d’applications, deux types de propulseurs et deux canaux de vente. La demande régionale et la position des fabricants actifs dans cette gamme complètent le tableau.
Qu’est-ce qui est inclus dans le périmètre ?
Les nouveaux tracteurs évalués à 100 CV et plus entrent en évaluation lorsqu’ils sont vendus pour l’agriculture, la construction, la sylviculture ou d’autres usages couverts. Les machines à châssis rigide et articulées comptent, tout comme les versions à roues et chenilles.
Les fonctions de guidage, de télématique et d’automatisation installées en usine sont valorisées dans le prix du tracteur. Les kits de rétrofit achetés plus tard via le canal aftermarket sont couverts dans ce canal, tandis que les plateformes sans conducteur suivies dans l’étude des tracteurs autonomes ne sont pas comptées deux fois ici.
Qu’est-ce qui est exclu de la portée ?
Les tracteurs compacts et utilitaires inférieurs à 100 HP ne comptent pas dans la valeur marchande. Les outils autonomes tels que les cultivateurs, les jardinières et les remorques sont également laissés de côté, tout comme les moissonneuses-batteuses et les pulvérisateurs automoteurs.
Les produits de financement et les contrats de service autonomes sont exclus. Les modèles à batterie couverts par l’analyse des tracteurs électriques ne sont comptabilisés que lorsqu’ils atteignent le seuil de 100 HP.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
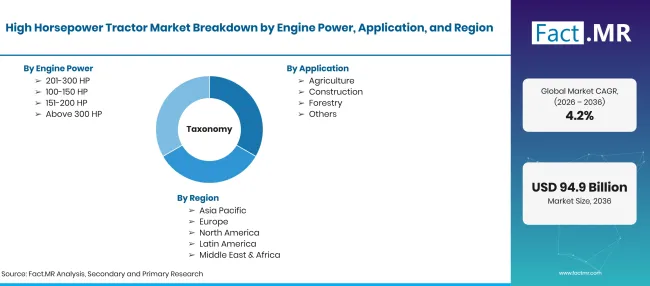
High Horsepower Tractor Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Nouveaux tracteurs à roues et chenilles évalués à 100 HP et plus, vendus pour l’agriculture, la construction, la sylviculture et d’autres travaux lourds. La valeur est mesurée au niveau de la machine complète. |
| Puissance du moteur | 100-150 PV ; 151-200 PV ; 201-300 PV ; Au-dessus de 300 PV |
| Application | Agriculture ; Construction ; Foresterie ; Autres |
| Type de transmission | 4WD ; 2WD |
| Canal de vente | OEM; Après-vente |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; États-Unis; le Japon ; Allemagne; Royaume-Uni |
| Entreprises profilées | John Deere ; CNH (Case IH, Nouvelle-Hollande) ; AGCO Corporation (Fendt, Massey Ferguson, Valtra) ; CLAAS ; Kubota Corporation; SDF (Deutz-Fahr) ; JCB ; Polyvalent |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant des indicateurs d’enregistrement et d’expédition des tracteurs, des données sur la structure agricole, les divisions par classe de puissance et par moteur, la répartition des canaux de vente et la revue du portefeuille des fabricants. |
Source : analyse Fact.MR. Mis à jour le 30 octobre 2026
Comment le marché est-il segmenté ?
-
Par puissance moteur
- 100-150 PV
- 151-200 PV
- 201-300 PV
- Au-dessus de 300 PV
-
Par application
- Agriculture
- Construction
- Foresterie
- Autres
-
Par type de propulsion
- 4WD
- 2WD
-
Par canal de vente
- OEM
- Marché secondaire
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des tracteurs à haute puissance en 2026 ?
Quel taux de croissance le marché des tracteurs à haute puissance enregistrera-t-il de 2026 à 2036 ?
Quelle catégorie de puissance moteur domine le marché des tracteurs à haute puissance ?
Quelle application domine le marché des tracteurs à haute puissance ?
Quel type d’entraînement domine le marché des tracteurs à haute puissance ?
Quel canal de vente domine le marché des tracteurs à haute puissance ?
Quel pays connaîtra le plus de succès sur le marché des tracteurs à haute puissance ?
Quelles sont les principales entreprises du marché des tracteurs à haute puissance ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF