- Market Value (2025): USD 1.73 Bn
- Estimated Value (2026): USD 4.38 Bn
- Forecast Value (2036): USD 1.88 Bn
- CAGR (2026-2036): 8.8%
Quelle est la valeur prévue du marché des solutions anti-brouillage et anti-usurpation du GNSS militaire d’ici 2036 ?
USD 1.88 milliards en 2026 pour USD 4.38 milliards d’ici 2036 à un 8.8% CAGR.
- Le marché militaire des solutions GNSS anti-brouillage et anti-usurpation a atteint une valeur de USD 1.73 milliards en 2025, la majeure partie des dépenses étant consacrée à l’électronique des antennes installées sur les avions de combat et véhicules blindés.
- D’ici 2036, le marché atteindra USD 4.38 milliards, contre USD 1.88 milliards en 2026, alors que la protection s’étend des avions de grande valeur aux drones, munitions et véhicules de soutien.
- Une 8.8% CAGR jusqu’en 2036 reflète les forces armées traitant le brouillage et l’usurpation de caractère comme des menaces quotidiennes que chaque plateforme de navigation doit surmonter.
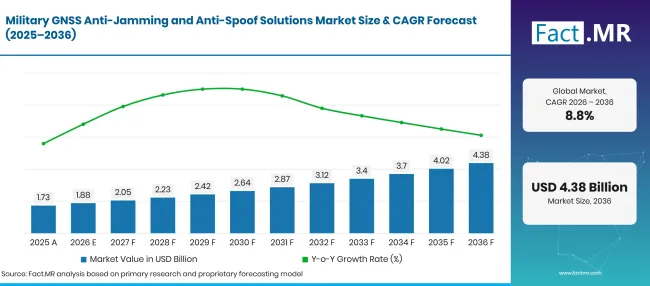
Military Gnss Anti Jamming And Anti Spoof Solutions Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 1.73 |
| 2026 | Estimation | 1.88 |
| 2036 | Prévisions | 4.38 |
| CAGR 2026 à 2036 | Période de prévision | 8.8% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des solutions anti-brouillage et anti-usurpation du GNSS militaire ?
La période 2026-2036 ajoute USD 2.5 milliards de nouvelles valeurs, le matériel anti-brouillage et les plateformes sans pilote en représentant la majeure partie.
- Moteurs de la demande sur le marché
- Les interférences sont désormais un problème commun entre civils et militaires. En mars 2025, l’UIT, l’OACI et l’OMI ont conjointement averti que le brouillage et l’usurpation de la navigation par satellite sont de plus en plus fréquents et menacent les navires et les avions [1]. Les acheteurs de défense ont interprété cet avertissement comme la preuve que les signaux hostiles atteignent désormais bien au-delà des lignes de front.
- L’usurpation est devenue plus sophistiquée, donc l’intégrité de la position est vérifiée, et non supposée. L’EASA a publié la quatrième révision de son bulletin sur les pannes et modifications du GNSS en juillet 2026, décrivant des incidents en gravité et en sophistication croissants [2]. Les récepteurs signalant de faux signaux deviennent une exigence déclarée dans les appels d’offres militaires.
- Les retards dans la modernisation du signal maintiennent les anciens récepteurs en service plus longtemps. Le GAO a rapporté en octobre 2026 que le Département de la Défense des États-Unis est encore à plusieurs années de déployer le code M après plus de deux décennies et des milliards de dollars d’efforts [3]. Des antennes anti-brouillage supplémentaires offrent une protection à ces flottes anciennes en attendant.
- Les flottes de drones ont besoin d’une protection de navigation suffisamment petite pour leurs limites de charge utile. Les bureaux du programme demandent désormais un positionnement résistant aux brouillages dans des formats légers consommant peu d’énergie, ce qui ouvre la porte à des antennes compactes et à des récepteurs à l’échelle de la puce.
- Segments clés analysés
- Par type : Anti-Jam détiendra 58.2% part en 2026, car les antennes à motif de réception contrôlé peuvent neutraliser plusieurs brouilleurs simultanément et installer les récepteurs existants sans recâbler la plateforme.
- Par application : La plateforme sans pilote représentera 35.2% de la valeur 2026, étant donné que les drones ne disposent pas d’un pilote capable de recourir à la navigation visuelle lorsque les signaux satellites tombent en panne.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La guerre de navigation est passée d’un scénario de planification à une condition d’exploitation quotidienne, et les bureaux d’approvisionnement réagissent en inscrivant les performances anti-brouillage et anti-usurpation dans les spécifications de base de la plateforme. Les fournisseurs qui rétrécissent une antenne multi-éléments en un boîtier de la taille d’un drone captureront la majeure partie du nouveau volume. Au fil du temps, les acheteurs récompenseront les fournisseurs qui combinent GNSS protégé avec des sauvegardes inertielles et temporelles dans une seule boîte qualifiée. »
- Implications stratégiques
- Les fabricants devraient réduire la taille, le poids et la puissance de l’électronique de leurs antennes afin qu’une famille de produits puisse servir à la fois un avion de chasse et un petit quadricoptère.
- Les développeurs de récepteurs devraient intégrer la détection d’usurpation et l’authentification des signaux dans le firmware, car le langage tender demande de plus en plus des alertes d’intégrité en plus de la résistance au brouillage.
- Les intégrateurs de systèmes devraient proposer des kits de rétrofit remplaçant les antennes GNSS existantes via des interfaces RF standard, offrant ainsi aux forces aériennes et aux armées une voie rapide pour protéger les flottes plus anciennes.
- Les ministères de la Défense devraient prévoir un budget pour une navigation multi-sources associant des récepteurs satellites protégés à des unités inertielles et des horloges atomiques, réduisant ainsi la défaillance en point unique dans l’espace aérien contesté.
Les États-Unis dirigent le pays fixé à 11.4%, car les retards du code M imposent des dépenses parallèles pour des antennes supplémentaires et une navigation alternative. L’Allemagne suit à 10.1%, avec son budget de défense fortement plus élevé pour le véhicule de financement et les mises à niveau des drones à travers la Bundeswehr. Le Royaume-Uni, à 8.8%, bénéficie d’un important programme de drones et d’une politique nationale visant à un positionnement résilient. Le Japon enregistre 8.1%, étroitement lié aux dépenses de défense côtière sans pilote. Le Brésil termine à 7.2%, où un budget de défense large mais plus lent limite le rythme des modernisations.
Comment se répartit le marché des solutions anti-brouillage et anti-usurpation du GNSS militaire par segment ?
Anti-Blocage dirigera le Type à 58.2%; La plateforme sans pilote dirigera l’application à 35.2% en 2026.
Quel type mène ?
Anti-Jam représente 58.2% des ventes de 2026.
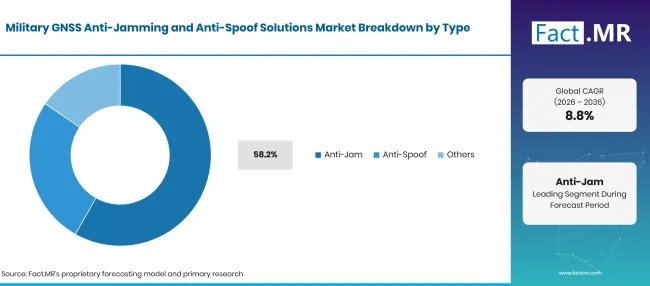
Military Gnss Anti Jamming And Anti Spoof Solutions Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Anti-Blocage (segment principal) | 58.2% |
| D’autres segments combinés | 41.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Le brouillage est peu coûteux à produire et facile à viser, donc le supprimer est la première protection que toute force peut offrir. Des antennes à motif de réception contrôlé et des électroniques à annulation adaptative dirigent le gain de réception vers les satellites et les éloignant des émetteurs hostiles, ce qui maintient une arme ou un véhicule sur la trajectoire en cas d’interférences importantes. Beaucoup de ces unités sont montées sur des armes d’avions de combat, où l’antenne doit également survivre au choc et au flux d’air du lancement. L’anti-spoof est le plus récent des deux groupes technologiques et se développe à mesure que les adversaires dépagent des signaux trompeurs. Le ministère indien de la Défense a signé un contrat en juin 2026 pour 20 des brouilleurs GNSS à capacité améliorée pour sa marine, des systèmes capables de pratiquer l’usurpation, le brouillage trompeur ainsi que le déni [4]. Les armées qui voient cette capacité se propager parmi les marines ajoutent l’authentification du signal et la surveillance de l’intégrité à leurs propres récepteurs. D’autres couvrent la protection temporelle et les capteurs de détection d’interférences.
Qu’est-ce qui prend en charge la plateforme sans pilote dans l’application ?
Unmanned Platform capte 35.2% du chiffre d’affaires de 2026.
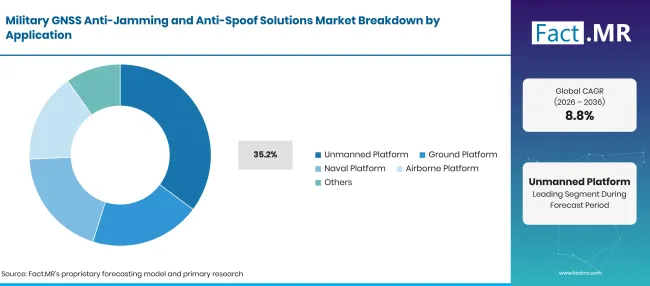
Military Gnss Anti Jamming And Anti Spoof Solutions Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Plateforme sans pilote (segment de tête) | 35.2% |
| D’autres segments combinés | 64.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les drones dépendent du positionnement des satellites pour le vol au point de passage, le transfert de cible et le retour à la base, et un drone brouillé est souvent un drone perdu. Les acheteurs de drones de surveillance et d’avions d’attaque spécifient désormais des antennes compactes anti-brouillage dès la phase de conception. Le budget de défense japonais pour l’exercice 2026 réserve 100.1 milliards de yens pour la défense côtière stratifiée du SHIELD construite autour d’actifs sans pilote [5]. La demande de plateformes terrestres provient des véhicules blindés et des postes de commandement, où la protection est souvent combinée avec des améliorations vétroniques militaires . Les acheteurs de plateformes navales font face à des interférences près des détroits et ports contestés. Les programmes de plateformes aéroportées couvrent les chasseurs habités, les ravitailleurs et les hélicoptères, tandis que Autres incluent les munitions et les nœuds de synchronisation.
Qu’est-ce qui accélère l’adoption du marché des solutions anti-brouillage et anti-usurpation des GNSS militaires, et qu’est-ce qui la freine ?
Les interférences quotidiennes entre les zones de conflit et les routes commerciales fréquentées maintiennent la navigation protégée en tête des listes d’achats, et l’augmentation constante des flottes de drones multiplie le nombre de plateformes nécessitant cette activité. Le coût freine une adoption plus large. Les antennes multi-éléments et les récepteurs militaires certifiés restent coûteux, l’intégration avec l’avionique plus ancienne prend du temps d’ingénierie, et les cycles de qualification peuvent dépasser une année budgétaire, retardant l’attribution des contrats.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Brouillage GNSS de routine dans la guerre électronique moderne | +1.3% | Mondial | À court terme (<=2 ans) |
| Croissance des flottes militaires sans pilote qui doivent continuer à naviguer | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Détection de l’usurpation écrite dans les tenders du récepteur | +0.8% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Protection provisoire pour les flottes anciennes lors de retards liés au code M | +0.6% | Amérique du Nord | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Antennes anti-brouillage à faible SWaP pour petits drones | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Unités GNSS et navigation inertielle fortement couplées | +0.6% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Kits de rétrofit pour avions anciens et véhicules blindés | +0.5% | Mondial | À long terme (>=4 ans) |
| Protection multi-constellation, multifréquence | +0.4% | Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Coût élevé des antennes multi-éléments et des récepteurs certifiés | -0.6% | Mondial | À court terme (<=2 ans) |
| Cycles longs de qualification et d’approvisionnement en défense | -0.4% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Effort d’intégration avec les systèmes avioniques et véhicules plus anciens | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Contrôles à l’exportation sur les récepteurs de qualité militaire | -0.2% | Marchés émergents | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché des solutions anti-brouillage et anti-usurpation du GNSS militaire jusqu’en 2036 ?
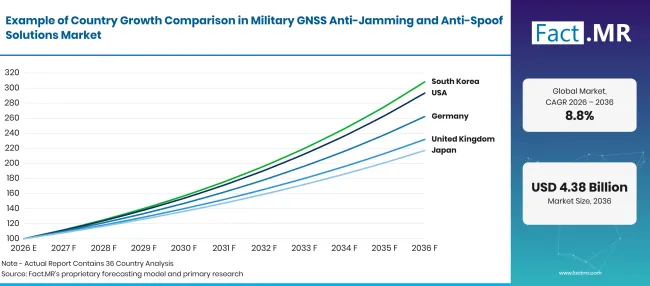
Military Gnss Anti Jamming And Anti Spoof Solutions Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| États-Unis | 11.4% |
| Allemagne | 10.1% |
| Royaume-Uni | 8.8% |
| Japon | 8.1% |
| Brésil | 7.2% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption par les États-Unis ?
11.4% CAGR, motivé par un délai de mise en place du code M et un financement parallèle pour la navigation alternative.
Les forces américaines doivent protéger une très grande flotte héritée pendant que le nouveau signal mûrit. Le GAO note que le système ALTNAV en orbite terrestre basse de l’Armée a atteint sa capacité opérationnelle initiale fin 2024, et que l’Armée de l’air a lancé son satellite de test de navigation NTS-3 en août 2025 [3]. Chaque nouvelle couche de navigation nécessite encore des antennes et récepteurs protégés côté plateforme, ce qui maintient les commandes américaines pour du matériel anti-brouillage bien en avance sur celles des autres pays.
Comment l’Allemagne développe-t-elle la demande ?
10.1% CAGR, soutenue par une forte augmentation des dépenses fédérales de défense.
Le budget fédéral 2026 porte l’allocation de défense à 82.7 milliards d’euros contre 62.4 milliards d’euros, avec 25.5 milliards supplémentaires provenant du fonds spécial de la Bundeswehr [6]. Une grande partie de cet argent est destinée aux véhicules blindés, hélicoptères et drones opérant près du flanc est de l’OTAN, où les interférences avec la navigation par satellite sont devenues fréquentes. Les intégrateurs allemands installent des antennes protégées de série sur les nouveaux lots de véhicules.
Qu’est-ce qui façonne l’adoption par le Royaume-Uni ?
8.8% CAGR, aidée par un important programme de drones et un programme national de résilience.
Le ministère de la Défense a annoncé en juin 2026 que plus de 5 milliards de livres sterling sur quatre ans iraient aux drones dans le cadre du Plan d’investissement de la défense [7]. Les directives gouvernementales mises à jour en février 2026 fixent le coût d’une panne GNSS de 24heures à 1.42 milliards de livres sterling pour l’économie britannique, ce qui maintient une position résiliente à l’agenda politique [8]. Les deux signaux favorisent des unités compactes anti-brouillage pour les systèmes sans pilote britanniques.
Qu’est-ce qui soutient l’adoption par le Japon ?
8.1% CAGR, reflétant des budgets de défense records et un passage à la défense côtière sans personnel.
Les dépenses de défense du Japon pour l’exercice 2026 s’élèvent à environ 8.8 000 milliards de yens, soit 3.9% de plus que l’année précédente, et les capacités de défense sans pilote reçoivent environ 277.3 milliards de yens [5]. La défense insulaire repose sur des drones, des patrouilleurs et des missiles qui doivent tenir position en haute mer. Le pipeline d’approvisionnement japonais favorise les systèmes intégrés au niveau national, donnant aux entreprises locales d’électronique un rôle aux côtés des fournisseurs étrangers d’antennes.
Comment le Brésil se produit-il ?
7.2% CAGR, alors que la modernisation progressive étend la protection sur un large territoire.
La série d’exécution budgétaire du ministère de la Défense rapporte une allocation mise à jour de 2026 de 140.29 milliards de BRL pour le ministère [9]. Une grande partie de ce financement paie le personnel, donc les budgets d’équipement avancent lentement. Malgré tout, la surveillance frontalière de l’Amazonie et les patrouilles des champs pétrolifères offshore nécessitent un positionnement fiable, et le Brésil ajoute des récepteurs protégés principalement lors des refontes prévues d’avions et de la marine.
Qui dirige le marché des solutions anti-brouillage et anti-usurpation du GNSS militaire ?
La concurrence se divise en trois niveaux. Les grands grands groupes américains et européens, BAE Systems, L3Harris, Collins Aerospace et Thales, détiennent les programmes certifiés de récepteurs et d’antennes militaires, où l’accréditation en sécurité et des décennies d’intégration de plateformes empêchent les nouveaux entrants entrer. BAE Systems a dévoilé en juin 2025 une version en code M de chaque récepteur GPS qu’elle fabrique, allant des unités à faible puissance aux récepteurs équipés d’une électronique anti-brouillage intégrée [10]. L3Harris ont rapporté en mars 2026 que ses livraisons de récepteurs à code M dans le cadre du programme MGUE Increment 1 avaient dépassé 100,000 unités [11].
Un second niveau de spécialistes de la navigation, Safran et Hexagon via NovAtel, remporte sur la navigation fusionnée et les antennes exportables. Safran a lancé son système de navigation résiliente BlackNaute au Salon aéronautique de Paris 2025, combinant détection inertielle, un récepteur multi-constellations et une horloge atomique [12]. Un troisième groupe, incluant Chemring à Roke, cible les antennes souveraines à faible coût. Les offres gagnantes jusqu’en 2036 dépendront de la réduction de la protection des drones tout en maintenant l’accréditation.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des solutions anti-brouillage et anti-usurpation GNSS militaires incluent BAE Systems, L3Harris, Collins Aerospace, Thales, Safran, Hexagon (NovAtel) et Chemring.
- Systèmes BAE
- L3Harris
- Collins Aerospace
- Thales
- Safran
- Hexagone (NovAtel)
- Chemring
Bibliographie
- [1] Union internationale des télécommunications. (2025, mars 26). Les agences de l’ONU mettent en garde contre le brouillage et l’usurpation de navigation par satellite.
- [2] Agence européenne de la sécurité aérienne. (2026, juillet 3). Pannes et modifications du Système mondial de navigation par satellite (GNSS).
- [3] Bureau de la responsabilité du gouvernement des États-Unis. (2026, octobre 7). Systèmes de navigation de précision : des défis subsistent pour déployer de nouvelles capacités (GAO-27-107676).
- [4] Bureau d’information de la presse, ministère de la Défense, gouvernement indien. (juin 102026). Aatmanirbhar Bharat : Le ministère de la Défense signe un contrat de 449 crores de roupies pour 20 brouilleurs du système mondial de navigation satellite à capacité améliorée pour la marine indienne.
- [5] Ministère de la Défense du Japon. (2025, décembre 26). Progrès et budget dans le renforcement fondamental des capacités de défense : aperçu du budget de l’exercice 2026.
- [6] Gouvernement fédéral d’Allemagne. (2025, décembre 19). Bundeshaushalt 2026 : Investitionen für die Zukunft.
- [7] Ministère britannique de la Défense. (2026, juin 29). Transformation des drones au Royaume-Uni pour renforcer les forces armées soutenues par plus de5 milliards de livres sterling.
- [8] Département des Sciences, de l’Innovation et de la Technologie. (2026, février 2). Positionnement, navigation et synchronisation : Vue d’ensemble.
- [9] Ministério da Defesa. (2026, mai 14).10_Serie_Historica_Global_da_Execucao Orçamentaria do MD ate avril 2026.
- [10] BAE Systems. (juin 32025 ). Gamme complète de récepteurs GPS M-Code dévoilée lors de la Conférence conjointe sur la navigation.
- [11] L3Harris. (2026, mars 16). L3Harris Les livraisons de récepteurs GPS militaires dépassent 100,000 unités.
- [12] Safran. (juin 162025 ). BlackNaute : la révolution résistante du PNT contre les menaces pesant sur les Systèmes Globaux de Navigation par Satellite (GNSS).
Ce rapport répond
- Quelle valeur la protection militaire du GNSS apportera-t-elle entre 2026 et 2036, et où se concentrera-t-elle ?
- Pourquoi les antennes anti-brouillage occupent-elles la plus grande part des dépenses, et à quelle vitesse la technologie anti-fraude rattrape-t-elle son retard ?
- Quelles plateformes sans pilote, terrestres, navales et aéroportées créent la plus grande demande pour la navigation protégée ?
- Comment les budgets de la défense aux États-Unis, en Allemagne, au Royaume-Uni, au Japon et au Brésil influencent-ils les taux de croissance nationaux ?
- Quels fournisseurs détiennent des programmes de récepteurs certifiés, et où les nouveaux fabricants d’antennes peuvent-ils rivaliser ?
- Quels coûts, qualifications et obstacles à l’exportation freinent l’adoption dans les programmes de défense ?
Que couvre le marché des solutions anti-brouillage et anti-usurpation du GNSS militaire ?
Cette étude suit les équipements qui maintiennent la navigation par satellite militaire en fonctionnement lorsqu’un adversaire tente de bloquer ou de falsifier le signal. Les antennes de patrons de réception contrôlées, l’électronique de nullation et de formation de faisceaux, les récepteurs protégés et les modules de détection de l’usurpation forment l’ensemble de produits de base.
La valeur est mesurée au prix de vente du fabricant pour les nouvelles installations et les rénovations. Les revenus sont répartis selon le type de protection et la classe de plateforme qui transporte l’équipement, des véhicules aériens de combat sans pilote aux frégates et véhicules blindés.
Qu’est-ce qui est inclus dans le périmètre ?
Des antennes anti-brouillage multi-éléments, des unités électroniques d’antennes et des panneaux de formation de faisceau numériques conçus pour les utilisateurs de la défense sont comptabilisés.
Les récepteurs militaires avec détection intégrée de l’usurpation d’identité, authentification des signaux ou traitement par code M sont comptabilisés lorsqu’ils sont vendus pour la navigation protégée. La protection installée sur les effets aériens, les munitions guidées et les armes de stationnement est comptée.
Les unités GNSS embarquées et inertielles sont comptabilisées lorsque la capacité anti-brouillage ou anti-usurpation fait partie du système fourni.
Qu’est-ce qui est exclu de la portée ?
Les récepteurs de navigation civils et grand public, y compris les unités automobiles et smartphones, sont exclus.
La navigation commerciale utilisée dans les drones autonomes sans dispositifs de protection militaire est exclue. La construction de satellites, les services de lancement et les segments de contrôle au sol sont exclus. Les brouilleurs offensifs et les systèmes inertiels autonomes sans fonction de protection GNSS sont exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
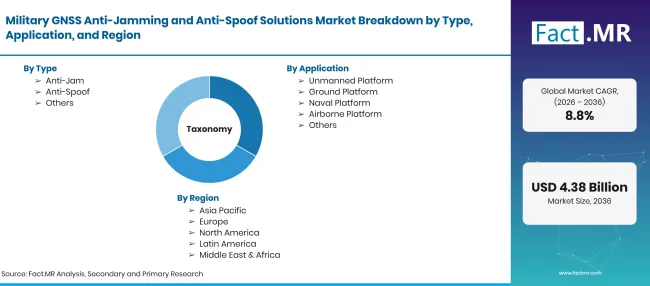
Military Gnss Anti Jamming And Anti Spoof Solutions Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Matériel et logiciel embarqué qui protègent les récepteurs de navigation satellite militaire contre le brouillage délibéré et les signaux trompeurs d’usurpe. |
| Type | Anti-Jam ; Anti-Spoof ; Autres |
| Application | Plateforme sans pilote ; Plateforme au sol ; Plateforme navale ; Plateforme aéroportée ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis; Allemagne; Royaume-Uni; Japon ; Brésil |
| Entreprises profilées | BAE Systèmes ; L3Harris ; Collins Aérospatiale ; Thales ; Safran ; Hexagon (NovAtel) ; Chemring |
| Période de prévision | 2026 à 2036 |
| Approche | Le nombre de flottes de plateformes par pays multiplié par les taux d’ajustement de protection et les prix unitaires, vérifié avec les budgets de la défense et les portefeuilles de fournisseurs. |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Par type
- Anti-Jam
- Anti-Parodie
- Autres
-
Par application
- Plateforme sans pilote
- Quai au sol
- Plateforme navale
- Plateforme aéroportée
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché militaire des solutions GNSS anti-brouillage et anti-usurpation en 2026 ?
Quel taux de croissance le marché enregistrera-t-il de 2026 à 2036 ?
Quel type de conduit ?
Quelles applications mènent ?
Quel pays croîtra le plus rapidement ?
Qui sont les principaux fournisseurs ?
Qu’est-ce qui freine le marché ?
Quelle nouvelle valeur cette décennie apportera-t-elle ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF