- Market Value (2025): USD 803.7 Mn
- Estimated Value (2026): USD 902.8 Mn
- Forecast Value (2036): USD 2887.7 Mn
- CAGR (2026-2036): 12.3%
Quelle est la valeur prévue du marché des solutions d’auto-scan au détail d’ici 2036 ?
USD 902.8 millions en 2026 pour USD 2887.7 millions d’ici 2036, à un 12.3% CAGR.
- Le marché des solutions d’auto-balayage au détail était évalué à USD 803.7 millions en 2025.
- La demande devrait passer de USD 902.8 millions en 2026 à USD 2887.7 millions en 2036.
- Le marché devrait se développer à un12.3% CAGR de 2026 à 2036, à mesure que les réseaux de magasins étendent l’auto-analyse et investissent dans une gestion des transactions plus fiable.
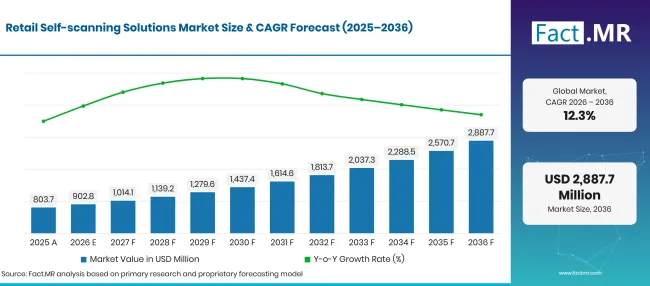
Retail Self Scanning Solutions Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 803.7 |
| 2026 | Estimation | 902.8 |
| 2036 | Prévisions | 2887.7 |
| CAGR 2026 à 2036 | Période de prévision | 12.3% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des solutions d’auto-analyse au détail ?
La prévision ajoute USD 1984.9 millions de revenus annuels entre 2026 et 2036. Les équipements restent le plus important composant, mais la décision de dépense la plus importante concerne la manière d’exploiter cet équipement sur des centaines de transactions ordinaires et plusieurs magasins. Les interfaces de tarification, la récupération des paniers et les interventions du personnel créent une demande de services et de logiciels après l’installation. Les détaillants qui ne contrôlent pas ces coûts peuvent élargir leur parc d’appareils sans améliorer l’économie de la caisse.
- Moteurs de la demande sur le marché
- La transition du code-barres fixe un calendrier concret pour certaines parties du marché. GS1& #39; s Directives de décembre 2025 prévoit que les systèmes traitent à la fois les identifiants de produit linéaires et 2D d’ici la fin 2027. [3] Il s’agit d’une ambition de préparation à l’industrie plutôt qu’une échéance légale, mais cela met en lumière un écart entre posséder un scanner d’imagerie et traiter correctement les informations. La demande pour des logiciels de codes-barres s’étendra à l’interprétation des données et à l’intégration au point de vente, et non seulement au matériel de remplacement.
- La perte de marchandises constitue un autre obstacle au déploiement. ECR Retail Loss a examiné l’influence du personnel, du design et de la technologie sur la précision fixe des caisses libre-service dans son étude de 2026. [4] La recherche ne quantifie pas les pertes dues à toutes les formes d’auto-analyse mobile. Même dans cette limite, l’implication est claire : une proportion plus élevée de transactions gérées par les clients crée davantage d’occasions de scans manqués, d’interventions et d’échecs de contrôle. Ces coûts d’exploitation appartiennent dès le départ au cas d’investissement.
- Les incompatibilités entre prix et promotion deviennent souvent visibles seulement lorsque l’acheteur atteint le paiement. À ce stade, le client a déjà investi du temps dans le panier et est moins tolérant à un redémarrage. Les fournisseurs qui connectent la lecture au détaillant' règles de tarification en direct et de fidélité traitent un échec plus coûteux qu’une lecture lente du code. Dans les bornes libre-service, l’accès du personnel et l’emplacement des contrôles de paiement peuvent déterminer si un problème est rapidement résolu ou devient une file d’attente.
- Un déploiement multi-magasins ajoute une couche supplémentaire de risque : une erreur de configuration peut se répéter sur tout le domaine. La surveillance des appareils et les versions logicielles contrôlées aident les détaillants à distinguer une défaillance isolée du scanner d’un problème systémique de paiement ou de tarification. Les mesures les plus utiles sont les transactions incomplètes, les demandes d’assistance répétées et les erreurs de rapprochement, et non le nombre principal d’installations.
- Segments clés analysés
- Par composant : Le matériel détient 42.3% de revenus en 2026. Les cycles de renouvellement et l’entretien des appareils restent essentiels même si les logiciels deviennent plus importants pour la performance opérationnelle.
- Par technologie : Lecture de codes-barres 44.0% en 2026. Sa position fait de la prise en charge des identifiants de produits existants et de la transition vers 2codes D un problème central d’achats.
- Par application : Les supermarchés/hypermarchés contribuent 45.0% du chiffre d’affaires de 2026. Leurs paniers variés et leurs règles promotionnelles exposent plus d’exceptions aux transactions qu’un magasin peu approvisionné.
- Par mode de déploiement : On-Premises représente 56.8% du chiffre d’affaires en 2026. La continuité des transactions en magasin reste importante, tout comme l’attrait de la direction centrale.
- Par utilisateur final : Les détaillants représentent 65.0% du chiffre d’affaires en 2026. Ils contrôlent l’investissement et absorbent les conséquences opérationnelles, bien que les acheteurs effectuent les scans.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal, Fact.MR
- Le marché passe d’une décision d’achat basée sur l’appareil à une décision basée sur les transactions. Un scanner qui lit rapidement ne crée pas de valeur si le client ne peut pas payer le prix affiché sur l’étagère, corriger un article ou obtenir de l’aide sans recommencer. Cela rend les transactions terminées, les interventions du personnel et la précision de la rapprochement des indicateurs plus forts de la qualité de déploiement que le nombre d’équipements. Le matériel restera une part importante des dépenses, mais la différenciation réside de plus en plus dans l’intégration et le support. Les fournisseurs capables de résoudre les mêmes problèmes récurrents sur l’ensemble d’un parc commercial sont mieux placés pour le renouvellement et l’expansion. Il y a peu de raisons économiques pour un lecteur plus rapide lorsque les exceptions non résolues pour les prix ou paiements restent la contrainte contraignante.
- Implications stratégiques
- L’économie du magasin doit déterminer le modèle d’assistance avant qu’un autre appareil ne soit ajouté. Le coût d’une intervention dépend de la rapidité avec laquelle le personnel est alerté, de sa capacité à identifier le problème et de la survie du panier à l’interruption. Pendant les périodes de pointe, plusieurs exceptions simultanées peuvent transformer des caisses nominalement indépendantes en un goulot d’étranglement de service avec personnel.
- L’investissement dans des lecteurs RFID fixes n’a de sens que lorsque le détaillant dispose d’une couverture d’étiquetage appropriée et d’un moyen fiable de résoudre les lectures ambiguës. Une catégorie de marchandises de grande valeur ou à étiquetage constant peut soutenir ce cas ; un assortiment mixte avec des contrôles d’étiquettes faibles peut ne pas l’être. La comparaison pertinente est le coût par transaction précise, incluant les exceptions et la maintenance.
- Lorsque les labels d’étagères, les offres de fidélité et les totaux de panier s’opposent, les acheteurs ont tendance à découvrir le problème au pire moment de la transaction. L’intégration avec des étagères intelligentes n’a d’importance que si l’identité des produits et les mises à jour des prix restent cohérentes jusqu’au paiement. Une étagère connectée n’est pas une solution à une gouvernance tarifaire incohérente ailleurs dans le magasin.
- La responsabilité du service est souvent sous-estimée dans les domaines de paiement à fournisseurs mixtes. Un remplacement de scanner ne répare pas une erreur d’interface tarifaire ; une mise à jour logicielle peut ne pas restaurer un paiement interrompu. Les contrats qui attribuent la responsabilité à travers ces limites peuvent raccourcir les pannes et empêcher que le même défaut ne se répète dans plusieurs magasins.
Le Brésil a le CAGR le plus rapide parmi les cinq pays profilés, suivi du Japon et de l’Allemagne. Les États-Unis représentent une opportunité de déploiement relativement mature. Ce n’est pas une courbe d’adoption uniforme : les installations récentes doivent faire face à des coûts d’intégration et de soutien, tandis que les ensembles établis ont de plus en plus besoin d’améliorations des transactions et des contrôles finalisés. Les stratégies par pays devraient refléter la situation réelle de la contrainte opérationnelle.
Comment le marché des solutions d’auto-analyse au détail se répartit-il par segment ?
42.3%matériel ; 44.0%de numérisation de codes-barres ; Supermarchés/hypermarchés 45.0%; 56.8%sur site ; Les détaillants 65.0% en 2026.
Pourquoi le matériel reste-t-il la principale part des revenus de l’auto-balayage ?
Le segment Matériel est en tête du Composant avec une 42.3% part de revenus en 2026.
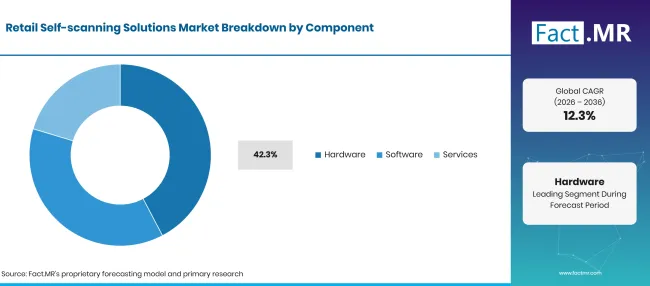
Retail Self Scanning Solutions Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Matériel (segment principal) | 42.3% |
| D’autres segments combinés | 57.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Le matériel détient 42.3% de revenus, rendant la fiabilité et les cycles de renouvellement des appareils commercialement importants même si les dépenses logicielles augmentent. Pour les appareils portables appartenant au magasin, la recharge, la prévention des pertes, les casses et le délai entre les courses deviennent des coûts récurrents. Les équipements fixes font face à un fardeau différent, incluant l’accès à l’écran, les périphériques de paiement et les interruptions de service lors des réparations. La capacité citée d’un lecteur ' ne décrit pas uniquement les deux profils de coût. Le balayage par apport votre propre téléphone modifie l’exigence en capital mais pas la responsabilité d’un achat finalisé. Le détaillant a toujours besoin de registres de produits fiables, de paiements et de support ; la propriété de l’appareil' se déplace simplement hors du magasin. L’économie du matériel mobile et du matériel appartenant au magasin doit donc être comparée sur l’ensemble de la transaction plutôt que par le coût initial du scanner.
Qu’est-ce qui maintient la numérisation des codes-barres centrale alors que les codes de détail deviennent plus performants ?
Le segment Scan de codes-barres mène la Technologie avec une 44.0% part de revenus en 2026.
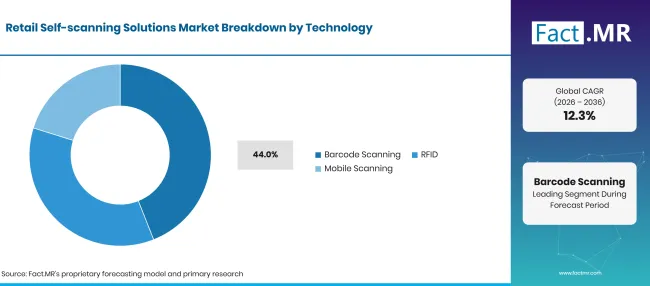
Retail Self Scanning Solutions Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Numérisation du code-barres (segment principal) | 44.0% |
| D’autres segments combinés | 56.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Le scan de codes-barres mène 44.0% de revenus car les détaillants fonctionnent déjà autour d’identifiants de produits reconnus. Le problème à court terme est la compatibilité. Un nouveau format de code crée peu de valeur si le panier enregistre le mauvais article, quantité ou prix. Les détaillants ont besoin que les données soient interprétées de manière cohérente lors des paiements, retours et promotions de prix avant que le code plus riche ne devienne utile opérationnellement. GS1 explicitement envisage que les codes-barres linéaires et les codes D 2fonctionnent ensemble ; un scanner d’imagerie seul ne garantit pas la préparation. [3] Cela transforme la transition en un programme d’intégration et de test. Les magasins doivent vérifier les codes que les fournisseurs impriment réellement, comment le logiciel de point de vente les gère et ce qui se passe lorsque des informations manquent ou sont dupliquées.
Pourquoi les supermarchés et hypermarchés présentent-ils la plus grande opportunité d’application ?
Les supermarchés/hypermarchés représentent 45.0% des revenus des applications en 2026.
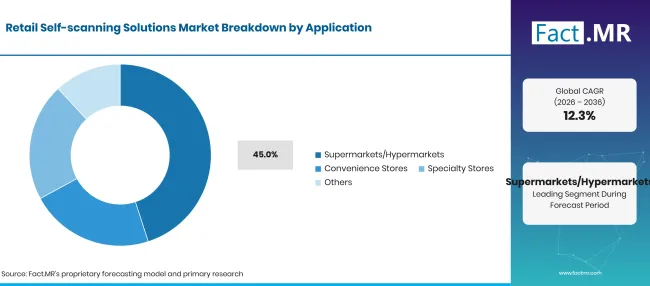
Retail Self Scanning Solutions Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Supermarchés/Hypermarchés (Segment principal) | 45.0% |
| D’autres segments combinés | 55.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les supermarchés et hypermarchés représentent 45.0% des revenus d’application, plaçant les paniers mixtes au centre du marché. Les produits en vrac (grans), les multiples, les produits pesés et les offres changeantes créent plus de risques de désaccord entre paniers qu’un assortiment restreint. Scanner pendant la course peut améliorer l’expérience de paiement final, mais seulement si ces exceptions sont gérées avant que l’acheteur n’atteigne la caisse. Un article non résolu peut perturber un panier entier. Une correction de quantité, une étiquette illisible ou un achat à restriction d’âge peut nécessiter un employé même lorsque les produits restants sont scannés normalement. L’économie dépend donc de la fréquence des interventions, du temps de réponse ainsi que du débit client. La disposition des magasins peut amplifier ou réduire le coût de chaque exception.
Pourquoi le déploiement sur site conserve-t-il une position de leader ?
Le segment On-Premises est en tête du mode déploiement avec une 56.8% part des revenus en 2026.
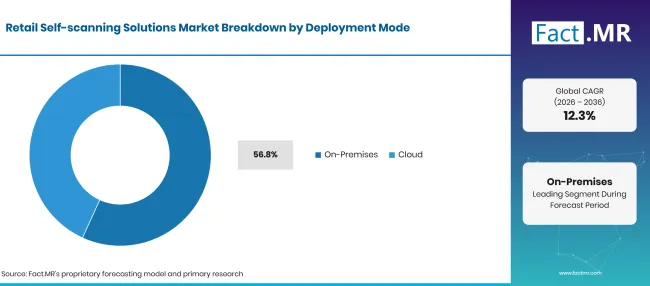
Retail Self Scanning Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Mode de déploiement | Partager (2026) |
|---|---|
| Sur site (segment principal) | 56.8% |
| D’autres segments combinés | 43.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les systèmes sur site conservent un 56.8% de part car la continuité des paiements est une exigence au niveau du magasin. Le traitement local peut limiter la dépendance à une connexion externe, mais pas si les fonctions de tarification ou de paiement de base nécessitent toujours un service distant. La distinction est opérationnelle plutôt qu’idéologique : la bonne organisation est celle qui complète les transactions et les rapproche de manière fiable lors des pannes de routine. Les grandes chaînes ont besoin d’une supervision centrale et de mises à jour régulières, tandis que les magasins individuels ont besoin d’une exécution fiable. Ces besoins peuvent coexister. Les questions d’approvisionnement les plus utiles concernent les procédures de récupération, le contrôle de configuration et la propriété d’une panne, plutôt que de traiter ' cloud' et ' local' comme des descriptions complètes de l’architecture opérationnelle.
Comment les priorités des détaillants influencent-elles un service exploité par les acheteurs ?
Le segment Retail est en tête de l’Utilisateur Final avec une 65.0% part de revenus en 2026.
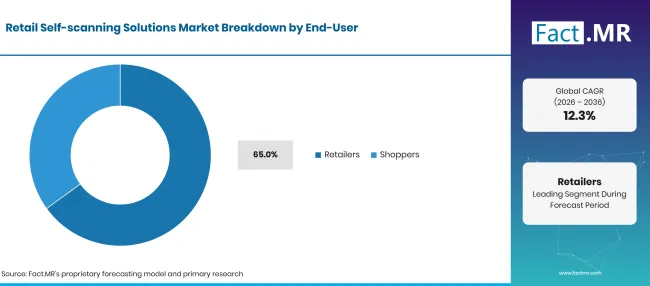
Retail Self Scanning Solutions Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Détaillants (segment leader) | 65.0% |
| D’autres segments combinés | 35.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Les détaillants représentent 65.0% de revenus car ils achètent et entretiennent le service, fixent des règles de prix et supportent les coûts des erreurs et de la réduction. Une expérience client favorable favorise l’adoption, mais elle ne peut pas compenser les transactions que le magasin ne peut pas concilier. La décision d’investissement est donc un équilibre entre les ventes terminées, le personnel et les coûts de contrôle, et non simplement un passage plus rapide dans la file d’attente. Les acheteurs décident d’utiliser le service mais n’achètent généralement pas son infrastructure sous-jacente. Leur tolérance à l’incertitude est faible : ils doivent voir ce qu’il y a dans le panier, corriger une erreur et finaliser le paiement. Les détaillants doivent préserver ces actions simples tout en appliquant des contrôles qui empêchent les produits non enregistrés de quitter le magasin. L’adoption est plus durable lorsqu’aucun des objectifs ne domine l’autre.
Qu’est-ce qui rend un déploiement auto-scanné durable après le lancement initial ?
Un déploiement est testé lorsqu’une transaction tourne mal à une heure de pointe. Les prix manquants, les tentatives de paiement abandonnées et les demandes d’aide sont des événements opérationnels courants, pas des cas limites. Si résoudre ces problèmes envoie les clients vers une voie avec personnel, le magasin perd une partie de l’avantage en main-d’œuvre et capacité qui justifiait l’auto-analyse dès le départ.
La prochaine décision d’investissement doit suivre les preuves opérationnelles. Des niveaux élevés de paniers incomplets peuvent indiquer une mauvaise interface ; des litiges récurrents sur les prix indiquent des problèmes de données produit ; des approbations fréquentes peuvent indiquer un manque de personnel et de politique. Ajouter des dispositifs ne résoudra pas les trois points. L’intégration, le support et la perte de marchandises sont des contraintes majeures à l’échelle, en particulier lorsque des pilotes sont copiés dans des magasins avec des agencements ou des compositions de produits différents.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Expansion du balayage opéré par les clients sur les réseaux de magasins | +1.3% | Allemagne, Japon, Brésil, États-Unis | 2026 à 2032 |
| Intégration du scan avec la tarification, la fidélité et le paiement | +0.9% | Mondial | 2026 à 2031 |
| Préparation à la coexistence linéaire et 2D | +0.6% | Europe, Amérique du Nord, Asie-Pacifique | 2026 à 2029 |
| Remplacement et renouvellement du matériel de balayage très utilisé | +0.7% | Allemagne, États-Unis, Royaume-Uni, Japon | 2027 à 2034 |
| Logiciel opérationnel supportant un déploiement multi-magasin cohérent | +0.5% | Chaînes de distribution dans le monde entier | 2027 à 2036 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Meilleure gestion des interventions et outils d’assistance au personnel | +0.8% | Europe, Amérique du Nord, Japon | 2026 à 2031 |
| Le scan mobile est lié à une application de détaillant existante | +0.6% | Brésil, Europe, États-Unis | 2027 à 2034 |
| Achats compatibles RFID dans des catégories de marchandises balisées appropriées | +0.4% | Japon, Europe, Amérique du Nord | 2028 à 2036 |
| Surveillance gérée et support des domaines de stockage distribués | +0.7% | Mondial | 2027 à 2033 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Perte de marchandises et capture imprécise du panier | -0.9% | Mondial | 2026 à 2036 |
| Intégration avec des systèmes de tarification et de paiement fragmentés | -0.6% | Détaillants avec des domaines technologiques mixtes | 2026 à 2031 |
| Interventions fréquentes des clients et assistance insuffisante | -0.5% | Épiceries et supérettes à forte fréquentation | 2026 à 2032 |
| Équipement initial et coûts de déploiement | -0.4% | Brésil et les formats de vente au détail sensibles aux coûts dans le monde entier | 2026 à 2030 |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Quels pays étendent le marché des solutions d’auto-scan au détail jusqu’en 2036 ?
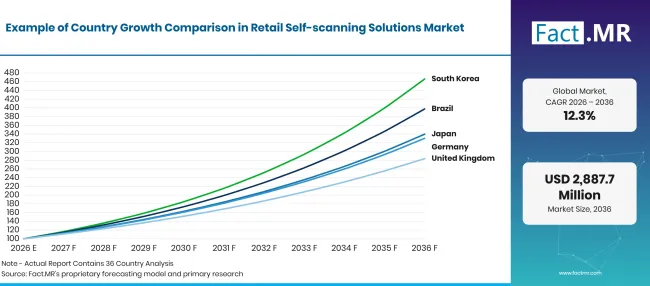
Retail Self Scanning Solutions Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 12.7% |
| Brésil | 14.8% |
| États-Unis | 9.6% |
| Royaume-Uni | 11.0% |
| Japon | 13.0% |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Comment la base de scan mobile installée de l’Allemagne et de la39change cette opportunité ?
Allemagne : 12.7% CAGR de 2026 à 2036. Une présence de service établie ouvre des possibilités d’extension et d’amélioration.
EHI a enregistré l’auto-numérisation mobile dans 3,646 magasins allemands lors de son recensement de 2025, incluant les formats portables, montés sur chariot et smartphones. [2] L’Allemagne est donc passée au-delà d’une phase purement expérimentale dans au moins une partie de sa base de détails. La couverture installée crée un marché important pour la maintenance, les mises à jour logicielles régulières et les améliorations qui réduisent les frictions entre plusieurs formats de numérisation.
La prochaine étape de croissance n’a pas besoin d’être une installation supplémentaire. Les opérateurs peuvent comparer les paniers abandonnés, le temps passé à attendre de l’aide et les différends sur les prix entre magasins pour identifier quels emplacements ne performent pas bien. Un fournisseur capable de supprimer un problème récurrent d’un service établi a un argument mesurable de renouvellement sans dépendre d’un nombre d’appareils plus élevé.
Qu’est-ce qui soutient l’expansion des prévisions plus rapides du Brésil39 ; S ?
Brésil : 14.8% CAGR de 2026 à 2036. La croissance dépend de la mise en œuvre et du soutien de l’investissement au niveau des magasins.
Le Brésil mène la prévision à cinq pays à 14.8%, mais l’économie de départ de chaque magasin comptera plus qu’un taux de croissance national. L’intégration avec les logiciels de paiement et de vente au détail existants peut transformer un lecteur abordable en un déploiement coûteux. Un déploiement viable doit prévoir le support local et le temps de personnel consacré à la résolution des exceptions de transaction, pas seulement à l’achat et à l’installation.
L’échelle favorisera des configurations pouvant être répétées sans recréer le travail d’intégration dans chaque magasin. Lorsque les détaillants disposent déjà d’applications client largement utilisées, le scan mobile peut réduire les besoins en appareils dédiés. Cette économie ne tient que si l’application maintient des registres de panier précis et une simple récupération des paiements.
Où les détaillants américains peuvent-ils améliorer le retour sur les déploiements établis ?
États-Unis : 9.6% CAGR de 2026 à 2036. La complétion des transactions constitue un test de croissance plus utile que le simple nombre d’appareils.
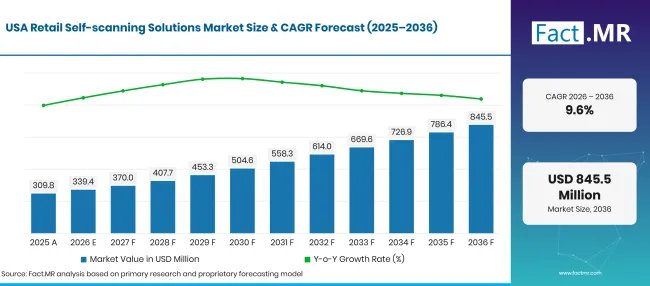
Retail Self Scanning Solutions Market Forecast Usa | Source: Fact.MR
Le marché américain est projeté à USD 339.4 millions en 2026. Dans le cadre de cette opportunité installée substantielle, les dépenses de renouvellement doivent être évaluées en fonction de la cause réelle des retards de paiement. Certains magasins ont besoin d’une capacité supplémentaire ; d’autres ont besoin d’une meilleure synchronisation des prix ou d’interventions plus rapides du personnel. Considérer tout cela comme des pénuries de matériel risque de diriger le capital vers une mauvaise contrainte.
L’offre concurrentielle la plus forte est celle qui aide un détaillant à changer sa capacité d’exploitation sans compromettre le contrôle des transactions. La fiabilité du service, des modalités d’assistance flexibles et des données cohérentes à travers le parc peuvent justifier un renouvellement même lorsque l’ajout d’un autre terminal apporte peu d’améliorations. C’est une proposition différente de la vente du premier déploiement.
Pourquoi les déploiements au Royaume-Uni devraient-ils considérer l’aide comme faisant partie du produit ?
Royaume-Uni : 11.0% CAGR de 2026 à 2036. Des routines d’intervention claires permettent de relier la commodité du client au contrôle des transactions.
ECR' la recherche 2026 sur le paiement fixe a inclus des réponses de 39 détaillants et a exploré l’interaction entre technologie, design et interventions du personnel. [4] Ce n’est pas une estimation spécifique au Royaume-Uni de la perte liée au balayage mobile, et ne doit pas être interprétée comme telle. Sa pertinence pour le marché britannique réside dans le problème opérationnel qu’elle isole : les clients qui ont besoin d’aide doivent pouvoir finaliser la vente sans interruption excessive.
La conception de l’intervention affecte à la fois le travail et la satisfaction. Les alertes qui atteignent le mauvais employé ou perdent le panier initial créent un travail répété ; des règles claires d’escalade permettent au personnel de résoudre rapidement les exceptions. L’objectif n’est pas de supprimer l’implication humaine à n’importe quel prix, mais de la réserver aux événements où elle améliore la précision ou préserve une vente.
Comment le Japon peut-il transformer les services de scan compact en une routine d’achat fiable ?
Japon : 13.0% CAGR de 2026 à 2036. Interaction claire et déploiement rapide de soutien à la récupération sur différents agencements de magasins.
Japon' les prévisions de 13.0% pointent vers un défi de déploiement différent : maintenir un service utilisable dans les magasins où l’espace et le flux client peuvent être limités. Ajouter un point de balayage n’améliorera pas le débit si la zone d’assistance entrave la caisse ou si l’interface laisse les clients incertains quant au paiement. Un matériel compact et une conception claire de l’interaction ont des implications opérationnelles directes dans ce contexte.
Un distributeur ' le choix technologique doit suivre les exigences de marchandises et d’exploitation. Les configurations de code-barres, RFID et mobiles imposent des exigences différentes en matière de tagage, d’appareils et de support, mais le client doit rencontrer des prix et un comportement de paiement cohérents. Les fournisseurs capables de maintenir cette cohérence sur plusieurs formats ont un argument plus solide pour l’extension à travers un secteur commercial.
Qui dirige le marché des solutions d’auto-analyse au détail ?
La division concurrentielle ne concerne plus uniquement les fournisseurs d’équipements. Les détaillants comparent également qui peut garder leurs données de panier et de paiement correctes tout au long de la transaction. NCR Voyix' le rapport annuel 2025 décrit des offres combinant la lecture de codes-barres, la vision par ordinateur et la RFID, avec la gestion cloud en parallèle de l’exploitation locale. [5] Ce sont des capacités rapportées par les fournisseurs, et non des résultats de magasin mesurés indépendamment ; la performance en déploiement reste le test décisif.
La continuité de l’entreprise est également importante lorsque des contrats de magasins de longue date sont renouvelés. NCR Corporation est devenu NCR Voyix Corporation en 2023. [5] Wincor Nixdorf a été acquis en 2016 et représente désormais une identité héritée au sein de Diebold Nixdorf, et non un concurrent contemporain distinct. [1] Les détaillants ont besoin de clarté sur la partie responsable du service et du support logiciel, surtout lorsque les intégrations d’équipements et de paiement franchissent les frontières des fournisseurs.
Quelles entreprises sont les principaux fournisseurs ?
- Zebra Technologies
- Datalogic
- Honeywell International
- NCR Corporation
- Fujitsu Limited
- Diebold Nixdorf
- Toshiba Solutions Mondiales de Commerce
- Seiko Epson Corporation
- Panasonic
- Wincor Nixdorf
Bibliographie
- [1] Diebold, Incorporated. (2016, août 15). Diebold finalise l’acquisition de Wincor Nixdorf. [Communiqué de presse].
- [2] Institut de la vente au détail EHI. (2025, novembre 5). Jede 18. Kasse ist eine SB-Kasse.
- [3] GS1. (décembre 2025).2Codes à barres D dans les directives d’implémentation du point de vente au détail (Version 1.1.0).
- [4] Hopkins, M. (juin 162026). Rapport de perte en caisse automatique 2026. Perte en magasin ECR.
- [5] NCR Voyix Corporation. (2026). Rapport annuel 2025 (formulaire 10-K). Commission américaine des valeurs mobilières (Securities and Exchange Commission).
Ce rapport répond
- Pourquoi le matériel conserve-t-il la plus grande part de composants ?
- Comment la transition vers les codes-barres D 2affecte-t-elle l’investissement en scanner ?
- Qu’est-ce qui rend les déploiements de supermarchés et d’hypermarchés commercialement distincts ?
- Comment le traitement local et la gestion cloud influencent-ils les choix de déploiement ?
- Quelles exigences d’aide et de réconciliation influencent l’expansion entre les pays ?
Que couvre le marché des solutions d’auto-analyse au détail ?
Le rapport couvre les solutions d’auto-numérisation en détail à travers les composants, technologies, applications, modes de déploiement et utilisateurs finaux. Il examine la relation entre le scan opéré par le client et la transaction plus large, incluant les enregistrements produits, les prix, les paiements et l’assistance. La couverture par pays inclut l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon. L’évaluation concurrentielle prend en compte les fournisseurs d’équipements et les fournisseurs de plateformes de transaction, dont les identités d’entreprise héritées se distinguent des organisations actuelles. Les études à caisse fixe sont utilisées dans leur champ d’application d’origine et ne sont pas considérées comme des mesures directes de tous les formats de numérisation mobile.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application inclus comprend le matériel, les logiciels et les services supportant le scan de détail géré par le client. Les catégories technologiques sont le scannage de codes-barres, la RFID et le scan mobile, appliqués dans les supermarchés/hypermarchés, les supérettes, les magasins spécialisés et autres. La couverture du déploiement inclut des arrangements sur site et dans le cloud, les détaillants et les clients étant traités comme des relations distinctes avec les utilisateurs finaux. La gestion du panier, l’intégration des caisses, la gestion des appareils et le support en implémentation sont pris en compte lorsqu’ils font partie de la solution d’auto-numérisation.
Qu’est-ce qui est exclu de la portée ?
Le marché exclut la valeur au détail des biens achetés via des systèmes d’auto-numérisation, les revenus généraux du commerce en ligne et les services de paiement autonomes sans fonction d’auto-scan. Les lecteurs d’inventaire d’entrepôt, les systèmes de suivi industriels et les équipements de scan réservés au personnel ne sont pas intégrés au service client couvert. L’infrastructure générale des rayons et les logiciels de gestion des magasins ne sont discutés que lorsque leurs interfaces affectent l’auto-numérisation, sans inclure leurs revenus non liés.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
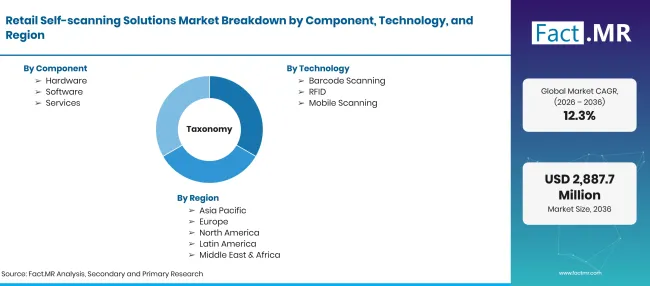
Retail Self Scanning Solutions Market Taxonomy 1 | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD 902.8 millions en 2026 pour USD 2,887.7 millions d’ici 2036 à 12.3% CAGR |
| Définition du marché | Matériel, logiciels et services associés permettant aux clients de détail de scanner des produits et de réaliser des achats à l’aide de scanners portables, d’applications mobiles et de systèmes de paiement en libre-service. |
| Composant | Matériel ; Logiciels ; Services |
| Technologie | Numérisation de codes-barres ; RFID ; Numérisation mobile ; Autres |
| Application | Supermarchés/hypermarchés ; Supérettes ; Magasins spécialisés ; Autres |
| Mode de déploiement | Sur site ; Cloud |
| Utilisateur final | Distributeurs ; Consommateurs ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis; Allemagne; Royaume-Uni; Japon ; Brésil |
| Entreprises profilées | Zebra Technologies; Datalogic ; Honeywell International; NCR Corporation; Fujitsu Limited; Diebold Nixdorf ; Toshiba Solutions Globales de Commerce ; Seiko Epson Corporation; Panasonic ; Wincor Nixdorf |
| Période de prévision | 2026 à 2036 |
| Approche d’analyse de marché | Évaluation descendante et ascendante des installations commerciales, matériel de numérisation, intégration logicielle, gestion des transactions, services de maintenance et adoption au niveau des magasins. |
Source : analyse Fact.MR. Mis à jour le 27 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Matériel
- Logiciels
- Services
-
Par technologie
- Numérisation du code-barres
- RFID
- Numérisation mobile
-
Par application
- Supermarchés/Hypermarchés
- Épiceries
- Magasins spécialisés
- Autres
-
Par mode de déploiement
- Sur site
- Cloud
-
Par utilisateur final
- Commerçants
- Acheteurs
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des solutions d’auto-scan au détail ?
Quel est le taux de croissance prévu ?
Quelles catégories de composants et de technologies dominent le marché ?
Quelles catégories d’applications et de déploiement détiennent les plus grandes parts ?
Quel pays croît le plus rapidement parmi ceux décrits ?
Qui a travaillé sur ce rapport

Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF