- Market Value (2025): USD 287.4 Bn
- Estimated Value (2026): USD 299.5 Bn
- Forecast Value (2036): USD 449.9 Bn
- CAGR (2026-2036): 4.2%
Quelle est la valeur prévue du marché des emballages rigides pour l’alimentation et les boissons d’ici 2036 ?
USD 299.5 milliards en 2026 pour USD 449.9 milliards d’ici 2036, à un 4.2% CAGR.
- Le marché des emballages rigides pour les aliments et boissons a atteint USD 287.4 milliards en 2025.
- Selon Fact.MR analyse, les ventes devraient passer de USD 299.5 milliards en 2026 à USD 449.9 milliards d’ici 2036.
- Le marché devrait croître à un 4.2% CAGR de 2026 à 2036, alors que les transformateurs alimentaires et les agents de ravitaillement continueront d’acheter des emballages rigides protecteurs.
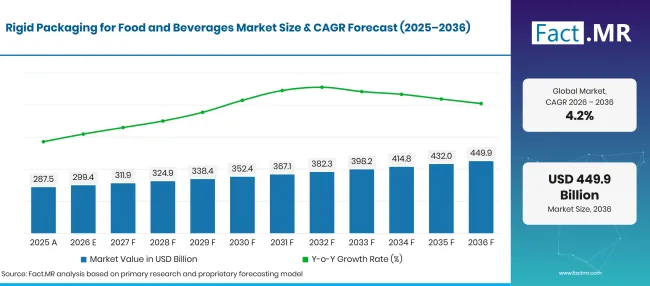
Factmr Rigid Packaging For Food And Beverages Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 287.4 |
| 2026 | Estimation | 299.5 |
| 2036 | Prévisions | 449.9 |
| CAGR 2026 à 2036 | Période de prévision | 4.2% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des emballages rigides pour l’alimentation et les boissons ?
USD 150.4 des opportunités absolues de entre 2026 et 2036, avec des paquets plastiques et des clients de l’industrie alimentaire constituant la base principale de ventes.
- Moteurs de la demande sur le marché
- Les embouteilleurs de boissons ont besoin de contenants légers qui gardent leur forme sur des lignes de remplissage rapides. Les bouteilles en plastique offrent une flexibilité de conception, tandis que les canettes métalliques permettent un empilement efficace et des portions contrôlées. Les fabricants de contenants rivalisent sur la fiabilité des scellements et la compatibilité des lignes.
- L’emballage des aliments frais repose sur des plateaux et des contenants scellés pour protéger les aliments frais ou préparés lors de la livraison. La profondeur de l’emballage et la rigidité du matériau influencent la quantité de produit qu’un détaillant peut charger dans les présentoirs réfrigérés.
- Les propriétaires de marques comparent les formats d’emballage en examinant ensemble les coûts de remplissage et de transport. Un conteneur plus léger peut réduire les coûts d’expédition, à condition qu’il reste suffisamment solide pour une manipulation automatisée.
- Les équipes de conformité des emballages examinent les choix des matériaux à mesure que les obligations de recyclage deviennent plus détaillées. Eurostat a rapporté que l’UE avait généré 79.7 millions de tonnes de déchets d’emballage en 2023 dans sa publication d’octobre 2025 [1].
- Segments clés analysés
- Par type de matériau : Le plastique représente 42.3% part en 2026, reflétant une utilisation généralisée dans les bouteilles de boissons et les contenants alimentaires.
- Par type de produit : Les bouteilles et bocaux représentent 40.8% part en 2026 car les usines de remplissage utilisent des formes de contenants standardisées.
- Par application : Les boissons détiennent 43.7% part en 2026, menées par des achats répétés de contenants par les fabricants de boissons.
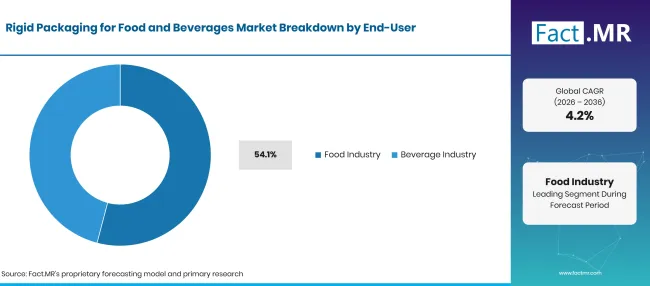
- Par utilisateur final : l’industrie alimentaire représente 54.1% part de part en 2026, en tenant compte des emballages pour les aliments transformés et durables.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les contrats rigides pour des contenants dépendent de la qualité de fonctionnement d’un paquet sur la gamme existante du client. Le prix du contenant vide n’est qu’une partie de ce choix. Les fabricants qui combinent des fermetures fiables avec un approvisionnement fiable en matériaux sont susceptibles de recevoir des commandes répétées, surtout lorsque les marques de boissons modifient le poids du paquet ou les spécifications du contenu recyclé. »
- Implications stratégiques
- Les fabricants de contenants doivent tester les poids des nouvelles bouteilles en fonction de la résistance aux chutes et des performances de remplissage avant de passer à la production régulière des conceptions. Une utilisation réduite de résine a une valeur limitée si les emballages échouent lors de la distribution.
- Les transformateurs alimentaires doivent évaluer les exigences de scellement et d’empilage des plateaux dès le début de la conception du produit. Les modifications après la mise en service d’une ligne de remplissage augmentent les coûts de conversion.
- Les propriétaires de marques ont besoin de spécifications claires des matériaux pour le recyclage des enregistrements et des emballages. Un traitement séparé du verre, du plastique et du métal peut modifier le business case pour chaque format.
- Les distributeurs d’emballages aident les petites entreprises alimentaires à gérer les quantités minimales de commande et les délais de livraison. Un approvisionnement fiable en couvercles et contenants identiques réduit également les changements évitables de ligne.
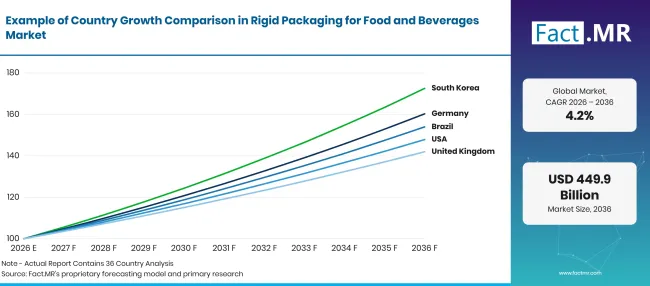
L’Allemagne devrait enregistrer un 4.8% CAGR jusqu’en 2036, suivie du Brésil à 4.4%. Les États-Unis sont prévus à 4.0%, tandis que le Royaume-Uni atteindra 3.6%. Le Japon suit à 3.2%, avec des équipements de remplissage et des systèmes de collecte établis influençant les décisions de remplacement des conteneurs.
Comment le marché des emballages rigides pour l’alimentation et les boissons se répartit-il par segment ?
Les Plastiques sont les 42.3%; Les bouteilles et bocaux détiennent 40.8% part en 2026.
Quel type de matériau domine ?
Le plastique détient 42.3% part en 2026.
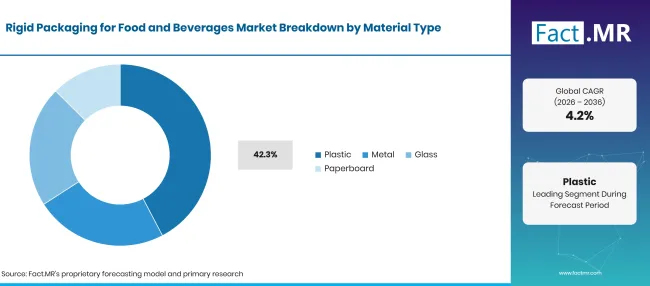
Factmr Rigid Packaging For Food And Beverages Market Breakdown Material Type | Source: Fact.MR
| Type de matériau | Partager (2026) |
|---|---|
| Plastique (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Le plastique a dominé le segment des types de matériaux en 2026. Les remplisseurs à boissons nécessitent souvent des contenants transparents qui rendent le produit visible, tandis que les emballeurs laitiers ont besoin d’une rigidité près du joint. Les boîtes métalliques protègent les produits nécessitant une barrière fermée tout au long du stockage. Les bocaux en verre offrent une apparence différente et tolèrent les procédés de remplissage à chaud établis lorsque le design est adapté.
Qu’est-ce qui dirige le segment des types de produits ?
Bottles & Jars représentent 40.8% part de part en 2026.
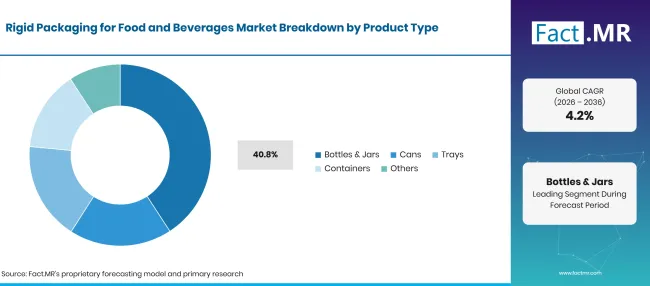
Factmr Rigid Packaging For Food And Beverages Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Bouteilles & Bocaux (Segment principal) | 40.8% |
| D’autres segments combinés | 59.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les bouteilles et bocaux conviennent aux opérations répétées de remplissage car les dimensions du col et de la fermeture peuvent être standardisées. Les marques alimentaires utilisent des bocaux pour les tartinables et les sauces, tandis que les entreprises de boissons achètent des bouteilles en grandes quantités. Les boîtes sont attrayantes lorsqu’un paquet compact et une fermeture complète sont précieux. Les plateaux aident les transformateurs à exposer les plats préparés ou les produits carnés.
Quelle application représente la part principale ?
Les boissons représentent 43.7% part en 2026.
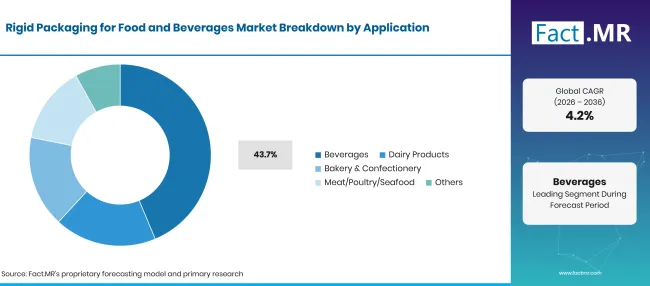
Factmr Rigid Packaging For Food And Beverages Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Boissons (Segment principal) | 43.7% |
| D’autres segments combinés | 56.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les boissons détiennent la 43.7% part en 2026. Les produits laitiers reposent également sur des contenants rigides où la manipulation et le re-scellement sont utiles. Les produits de boulangerie et de confiserie utilisent des plateaux et des bacs pour la séparation et la protection contre l’écrasement. La viande, la volaille et les fruits de mer ont besoin de packs adaptés au stockage à froid et au contrôle de l’étanchéité.
Comment l’achat par l’utilisateur final influence-t-il les ventes ?
L’industrie alimentaire représente 54.1% part en 2026.
Factmr Rigid Packaging For Food And Beverages Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Industrie alimentaire (Segment de premier plan) | 54.1% |
| D’autres segments combinés | 45.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Les usines alimentaires sélectionnent les plateaux d’emballage des produits et autres contenants pour correspondre au matériel de remplissage, à la taille des portions et à la manière dont les marchandises circulent dans les entrepôts. Elles examinent également le coût des emballages par rapport à la valeur de détail du produit. Les entreprises de boissons travaillent avec les fournisseurs de canettes et bouteilles selon des spécifications qui préserver le temps d’attente en ligne. Les deux groupes recherchent des livraisons fiables car changer un contenant peut aussi signifier changer les étiquettes et les fermetures.
Qu’est-ce qui accélère l’adoption des emballages rigides pour les boissons et emballages alimentaires, et qu’est-ce qui la freine ?
Le remplissage répété des aliments et boissons soutient les achats, tandis que les frais de recyclage et les coûts de conversion des emballages influencent le choix des matériaux.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Compatibilité des lignes de remplissage | +0.9% | Mondial | Moyen terme (2–4 ans) |
| Réapprovisionnement des récipients de boissons | +0.7% | Mondial | Courte durée (≤2 ans) |
| Exigences de durée de conservation alimentaire | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Variété de paquet au détail | +0.4% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Conception des contenants recyclables | +0.3% | Europe, Japon | À long terme (≥4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Bouteilles légères | +0.7% | Mondial | Moyen terme (2–4 ans) |
| Réseaux de fourniture de carburant | +0.5% | Amériques | À court terme (≤2 ans) |
| Classements pour matériaux recyclés | +0.4% | Europe | Moyen terme (2–4 ans) |
| Fermetures standardisées | +0.3% | Mondial | À long terme (≥4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts d’entrée en résine et métal | -0.7% | Mondial | À court terme (≤2 ans) |
| Exposition aux frais de recyclage | -0.6% | Europe | Moyen terme (2–4 ans) |
| Frais de remplacement de la ligne de remplissage | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Limites de récupération des matériaux | -0.3% | Mondial | À long terme (≥4 ans) |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Quels pays étendent le marché des emballages rigides pour les aliments et boissons jusqu’en 2036 ?
Factmr Rigid Packaging For Food And Beverages Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 4.8% |
| Brésil | 4.4% |
| États-Unis | 4.0% |
| Royaume-Uni | 3.6% |
| Japon | 3.2% |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Pourquoi l’Allemagne étend-elle l’utilisation des emballages alimentaires rigides ?
4.8% CAGR, lié à des systèmes de récupération de matériaux et à des spécifications fiables pour les emballages alimentaires.
Allemagne' les systèmes de bouteilles et contenants réutilisables façonnent le design d’emballage pour les producteurs de boissons et d’aliments. En février 2026, Destatis a rapporté qu' 1.883 millions de tonnes d’emballages en verre avaient été collectées ou ramenées en 2024 [4]. Les verriers locaux et les transformateurs d’emballages alimentaires travaillent avec des remplissages sur des dimensions de bouteilles répétables.
Comment le Brésil développe-t-il les ventes d’emballages rigides ?
4.4% CAGR, façonné par les besoins de remplissage des canettes de boisson et de transformation alimentaire.
Les remplisseurs brésiliens de boissons travaillent avec les producteurs de canettes métalliques pour gérer les longs trajets d’emballage et les délais de livraison fréquents. Ball' l’annonce de novembre 2025 décrivait ses opérations d’emballage de boissons en Amérique du Sud [2]. Les entreprises de boissons choisissent des tailles de canettes en fonction de la production de leurs usines de remplissage. Les transformateurs alimentaires utilisent des bacs et des contenants scellés pour protéger les produits transformés sur les longues routes nationales.
Qu’est-ce qui soutient les achats d’emballages rigides aux États-Unis ?
4.0% CAGR, lié à l’échelle de remplissage des boissons et aux commandes répétées d’aliments emballés pour les consommateurs.
Les embouteilleurs américains achètent des bouteilles et des canettes en volumes alignés avec les opérations de remplissage à grande vitesse. En août 2026, le Bureau du recensement des États-Unis a rapporté que le commerce électronique représentait 17.1% des ventes au détail totales désaisonnières au deuxième trimestre 2026 [5]. Les marques alimentaires évaluent l’étanchéité à la fermeture car les emballages scellés doivent résister au transport et à la manipulation en entrepôt.
Comment le Royaume-Uni ajuste-t-il les choix de conteneurs rigides ?
3.6% CAGR, influencé par les frais des producteurs et la récupération documentée des matériaux.
Les marques britanniques de produits alimentaires et de boissons examinent les emballages rigides à la lumière des charges de responsabilité accrue des producteurs. En septembre 2026, Defra a annoncé un taux provisoire de recyclage des emballages en verre de 75.1% pour 2025 [3]. Les usines de boissons continuent d’utiliser des bouteilles et des canettes adaptées à des vitesses de gamme éprouvées. Les entreprises alimentaires exigent des plateaux avec des joints fiables pour les produits réfrigérés.
Pourquoi le Japon continue-t-il d’acheter des récipients alimentaires rigides ?
3.2% CAGR, soutenu par la fabrication de conteneurs établie et des dimensions précises des emballages.
Les entreprises alimentaires japonaises collaborent avec les fournisseurs de contenants pour maintenir des dimensions de sachet cohérentes lors de la remplissage et de la manipulation au détail. Les fournisseurs d’emballages au Japon continuent de travailler avec les remplisseurs alimentaires et de boissons sur la compatibilité des contenants et les spécifications des matériaux. Les producteurs de boissons se concentrent sur l’ajustement des fermetures et le contrôle des formes des bouteilles.
Qui dirige le marché des emballages rigides pour l’alimentation et les boissons ?
Amcor, Ardagh, Crown et Ball couvrent différents matériaux d’emballage rigides, aux côtés de Sonoco et d’autres fabricants de contenants.
Amcor sert des clients de l’alimentation et des boissons avec des formats d’emballage plastique et a hérité des opérations Berry suite à la fusion de 2025. Ardagh Group fournit des contenants en verre et en métal via ses activités opérationnelles. Crown Holdings et Ball se concentrent sur les emballages métalliques, y compris les canettes de boisson. L’adéquation de chaque entreprise dépend du choix des matériaux et de l’opération de remplissage du client, plutôt que d’un classement unique tous formats.
Sonoco Products Company fournit des emballages grand public et des contenants en papier. Sealed Air Corporation est active dans l’emballage alimentaire, y compris dans les solutions rigides et semi-rigides au sein d’une activité plus large d’emballages protecteurs. Tetra Pak International S.A. est associée aux cartons alimentaires et de boissons à base de papier, dont beaucoup sont des emballages composites et se situent à la limite d’une définition strictement rigide uniquement.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation; Sonoco Products Company ; Ball Corporation; Crown Holdings, Inc. ; Tetra Pak International S.A.
- Ardagh Group S.A.
- Amcor Plc
- Sealed Air Corporation
- Société Sonoco Products
- Ball Corporation
- Crown Holdings, Inc.
- Tetra Pak International S.A.
Bibliographie
- [1] Eurostat. (2025, octobre 22). Déchets d’emballage plastique dans l’UE : 35.3 kg par personne.
- [2] Ball Corporation. (2025, novembre 4). Ball rapporte les résultats du troisième trimestre 2025.
- [3] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (2026, septembre 23). Statistiques britanniques sur les déchets. GOV.UK.
- [4] Statistisches Bundesamt (Destatis). (2026, février 23). Abfallentsorgung 2024 : Art und Menge der im Berichtsjahr 2024 gesammelten/zurückgenommenen Verpackungen.
- [5] Bureau du recensement des États-Unis. (août 182026 ). Ventes trimestrielles en ligne au détail : deuxième trimestre 2026.
- [6] Institut japonais de l’emballage. (2026, juillet 1). 2025[Aperçu des statistiques d’expédition de l’industrie japonaise de l’emballage en 2025].
Ce rapport répond
- Le rapport examine comment les bouteilles en plastique et les canettes métalliques rivalisent pour les commandes d’emballages alimentaires et de boissons.
- Les comparaisons de matériaux couvrent le poids du contenant, la conception de la fermeture et l’adéquation aux méthodes de remplissage courantes.
- L’analyse par pays suit l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- Les applications de boissons et les achats dans l’industrie alimentaire sont évalués selon leurs positions du segment 2026.
- L’examen concurrentiel distingue les fournisseurs directs de conteneurs rigides des entreprises adjacentes de cartons en papier.
Que couvre le marché des emballages rigides pour l’alimentation et les boissons ?
Le marché couvre les emballages en plastique, métal, verre et carton rigide qualifié vendus aux producteurs alimentaires et de boissons. Il comprend les bouteilles, canettes et récipients dont la forme reste stable lors d’une manipulation normale. Les films d’emballage vendus seuls ne sont pas dans cette limite. Des évaluations des matériaux d’emballage associées sont disponibles pour les emballages en plastique rigide et les canettes métalliques.
Qu’est-ce qui est inclus dans le périmètre ?
Les contenants alimentaires et de boissons entrent dans le champ d’application lorsque l’article est vendu sous forme de paquet rigide de protection.
Les bouteilles et bocaux servent les boissons et produits alimentaires nécessitant une forme définie lors du remplissage. Les boîtes sont incluses pour les boissons et les usages alimentaires appropriés. Les plateaux et bacs rigides comptent également lorsqu’ils font partie de l’emballage fini fourni aux transformateurs.
Qu’est-ce qui est exclu de la portée ?
Les films et sacs flexibles et lâches ne sont pas définis dans cette définition de conteneur rigide.
Les machines à remplir et les équipements de recyclage sont également exclus car leurs ventes concernent des ventes d’équipements plutôt que des revenus de conteneurs. Les ventes secondaires de plastique ou de verre usagé ne comptent pas comme des achats en emballage fini neuf.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
Factmr Rigid Packaging For Food And Beverages Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 et 2036 ; CAGR 2026 à 2036 |
| Définition du marché | Contenants rigides vendus pour la protection et la distribution de produits alimentaires et de boissons. |
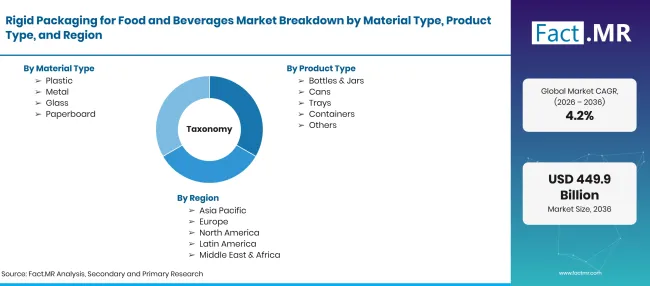
| Type de matériau | Plastique ; Métal ; Verre ; Carton |
| Type de produit | Bouteilles et bocaux ; Canettes ; Plateaux ; Contenants ; Autres |
| Application | Boissons ; Produits laitiers ; Boulangerie et confiserie ; Viande/Volaille/Fruits de mer ; Autres |
| Utilisateur final | Industrie alimentaire ; Industrie des boissons |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Ardagh Group S.A.; Amcor Plc; Sealed Air Corporation; Société de produits Sonoco ; Ball Corporation; Crown Holdings, Inc. ; Tetra Pak International S.A. |
| Période de prévision | 2026 à 2036 |
| Approche | Comparaison des applications d’emballage, des propriétés des matériaux, des réglementations, des statistiques officielles et de l’activité des fabricants |
Source : analyse Fact.MR. Mis à jour le 19 octobre 2026
Comment le marché est-il segmenté ?
-
Par type de matériau
- Plastique
- Métal
- Verre
- Carton
-
Type de sous-produit
- Bouteilles & Bocaux
- Des boîtes
- Plateaux
- Conteneurs
- Autres
-
Par application
- Boissons
- Produits laitiers
- Boulangerie et confiserie
- Viande/Volaille/Fruits de mer
- Autres
-
Par utilisateur final
- Industrie alimentaire
- Industrie des boissons
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des emballages rigides pour l’alimentation et les boissons en 2026 ?
Quelle est la CAGR du marché des emballages rigides pour l’alimentation et les boissons de 2026 à 2036 ?
Quel type de matériau domine le marché des emballages rigides pour l’alimentation et les boissons ?
Quel type de produit domine le marché des emballages rigides pour l’alimentation et les boissons ?
Quelles sont les principales entreprises sur le marché des emballages rigides pour l’alimentation et les boissons ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF