- Market Value (2025): USD 2.48 Bn
- Estimated Value (2026): USD 2.84 Bn
- Forecast Value (2036): USD 10.8 Bn
- CAGR (2026-2036): 14.3%
Quelle est la valeur prévue du marché des propulseurs électriques intelligents d’ici 2036 ?
USD 2.8 milliards en 2026 à USD 10.8 milliards d’ici 2036 à 14.3% CAGR.
- Le marché des propulseurs électriques intelligents était évalué àUSD 2.48 milliards en 2025, les batteries pour plateformes de voitures particulières représentant la majeure partie de ces revenus.
- Les revenus passeront de USD 2.84 milliards en 2026 à USD 10.8 milliards d’ici 2036, alors que les constructeurs automobiles consolideront davantage de modèles sur des architectures partagées de transmission électrique.
- Un 14.3% CAGR de 2026 à 2036 suivra la baisse des prix des cellules, permettant aux systèmes de transmission d’atteindre des voitures plus petites et des prix plus bas.
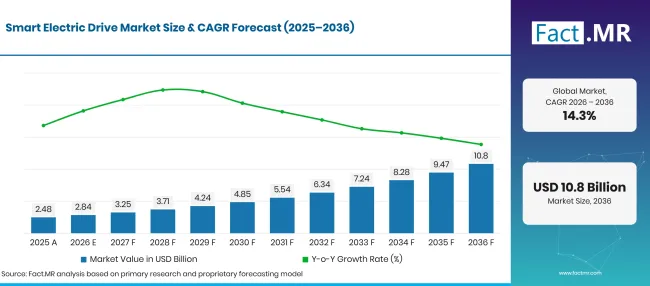
Smart Electric Drive Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.48 |
| 2026 | Estimation | 2.84 |
| 2036 | Prévisions | 10.8 |
| CAGR 2026 à 2036 | Période de prévision | 14.3% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des propulseurs électriques intelligents ?
La décennie jusqu’en 2036 ajoute USD 8.0 milliards de nouvelles valeurs, principalement grâce aux systèmes de transmission à batterie des voitures particulières.
- Moteurs de la demande sur le marché
- Le volume des voitures électriques élargit sans cesse la base des systèmes de transmission. The International 'Energy Agency a rapporté que les ventes de voitures électriques ont augmenté de 20% en 2025, dépassant 20 million d’unités, portant leur part du marché mondial automobile à 25% [1]. Chacun de ces véhicules nécessite un moteur de traction, un onduleur et un pack batterie adapté à sa plateforme.
- Budget gratuit de cellules moins chères pour de meilleurs moteurs et électroniques de contrôle. Les prix moyens des batteries ont diminué de 8% en 2025 grâce aux gains de fabrication, selon l’IEA [2]. Les constructeurs automobiles peuvent utiliser cette marge pour financer des onduleurs en carbure de silicium, des moteurs refroidis à l’huile et des logiciels de transmission au même prix du véhicule.
- Les acheteurs de flotte souhaitent des données de conduite sur lesquelles ils peuvent agir. En juin 2026, ZF a déclaré que son essieu portail électrique AxTrax 2 LF pour bus urbains était disponible avec un service optionnel de contrôle de santé qui analyse à distance les données de l’e-drive pour détecter rapidement les pannes [3]. Les diagnostics à distance transforment une unité de transmission en une source de disponibilité et de réduction des coûts d’exploitation pour les opérateurs de transport.
- Les unités intégrées trois en un réduisent le nombre de pièces. Combiner le moteur, la boîte de vitesses et l’onduleur dans un seul boîtier raccourcit les fils de câbles, réduit le poids et simplifie l’assemblage sur la gamme du véhicule.
- Segments clés analysés
- Par composant : La batterie occupera 38.4% part en 2026, car le coût et la capacité du pack déterminent l’autonomie et une grande partie de la facture du véhicule.
- Par application : Les véhicules particuliers représentent 61.7% part en 2026 grâce aux lancements de voitures électriques dans les catégories compactes, familiales et premium.
- Par type de transmission : La traction avant conquiert 42.3% part de part en 2026, étant donné qu’une seule unité à traction avant maintient un emballage simple sur les plateformes petites et moyennes.
- Par type de charge : La recharge rechargeable conservera 87.4% part en 2026 grâce à son intégration avec les bornes domestiques, professionnelles et publiques déjà utilisées par les conducteurs.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les constructeurs automobiles évaluent désormais une transmission électrique selon l’efficacité du système par kilowattheure, et cela favorise les fournisseurs qui accordent ensemble le moteur, l’onduleur et le logiciel. Des cellules moins chères élargiront la gamme de véhicules pouvant transporter ces disques, mais les fluctuations de politique aux États-Unis et en Europe continueront à se procurer avec prudence. Les fournisseurs disposant d’une seule famille de propulseurs évolutives dans plusieurs catégories de puissance gagneront les programmes plus longs. »
- Implications stratégiques
- Les fournisseurs de systèmes de transmission devraient construire des familles modulaires de moteurs et d’onduleurs qu’un constructeur peut déployer d’une voiture urbaine à un grand SUV sans nouvelle validation pour chaque modèle.
- Les fabricants de batteries devraient élargir leur offre de phosphate de lithium-fer, puisque les cellules LFP représentent plus de 55% des batteries de VE déployées dans le monde en 2025 [2].
- Les constructeurs automobiles devraient planifier des programmes de conduite capables d’absorber les changements de politique, car la Commission européenne a proposé d’assouplir l’objectif de2 de CO pour 2035 pour les voitures et fourgonnettes neuves de 100% à 90%, avec une compensation des émissions restantes [4].
- Les fournisseurs de véhicules utilitaires devraient associer les unités motrices à des contrats de surveillance et de service à distance, à condition que les exploitants de bus et de fourgonnettes achètent sur les temps de disponibilité et les coûts d’entretien prévisibles.
À 18.0% CAGR, les États-Unis dirigeront le groupe alors que les ventes d’électricité se reconstruisent à partir d’une base réduite après la fin des crédits d’achat fédéraux. Le Royaume-Uni suit à 16.9%, où un mandat de véhicules zéro émission et une subvention aux acheteurs incitent les constructeurs à pousser les modèles électriques. Le Brésil affichera 16.0% sur la hausse des ventes de voitures électriques et une poussée pour l’assemblage local des véhicules. Le Japon progresse à 13.8% alors qu’une subvention nationale plus importante nuit à une part de départ très faible. L’Allemagne est en retard à 11.9% car sa base de voitures électriques est déjà importante et les nouveaux acheteurs dépendent d’une subvention liée au revenu.
Comment le marché des propulseurs électriques intelligents se répartit-il par segment ?
La batterie mènera le composant à 38.4%; Les véhicules de tourisme mèneront l’application à 61.7%; La traction avant sera la première du type de traction à 42.3%; La recharge rechargeable prendra la première place en type de recharge à 87.4%.
Quel composant mène ?
La batterie représente 38.4% des ventes de 2026.
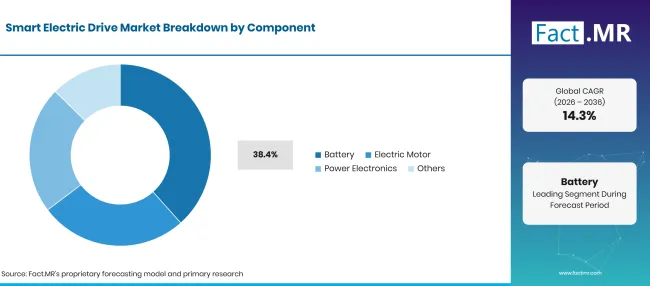
Smart Electric Drive Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Batterie (segment principal) | 38.4% |
| D’autres segments combinés | 61.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Le pack batterie fixe l’autonomie, la vitesse de charge et une grande part du coût du véhicule, ce qui attire le plus d’attention sur les achats. Les constructeurs automobiles choisissent désormais la chimie des cellules par modèle, utilisant le LFP pour les voitures d’entrée et les cellules riches en cinq cents pour les versions longue autonomie, et achètent des packs de batteries pour véhicules électriques adaptés à chaque plateforme. Le déploiement des batteries pour véhicules électriques a atteint 1.2 TWh en 2025, soit près de 30% de plus qu’en 2024, a rapporté l’IEA [2]. Les moteurs électriques et l’électronique de puissance automobile ont moins de valeur par véhicule, mais leur efficacité détermine combien de cette énergie stockée atteint les roues.
Qu’est-ce qui prend en charge les véhicules de tourisme dans l’application ?
Les véhicules particuliers représentent 61.7% des revenus de 2026.
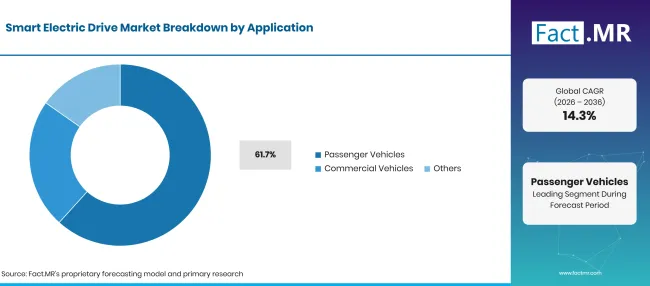
Smart Electric Drive Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Véhicules particuliers (segment de tête) | 61.7% |
| D’autres segments combinés | 38.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les acheteurs de voitures représentent la majeure partie de la demande pour véhicules électriques, et les gammes de voitures particulières fonctionnent à des volumes qui justifient des unités de transmission dédiées par plateforme. L’AIE a indiqué que le nombre de modèles de voitures électriques proposés pourrait dépasser 1,100 en 2026 [1]. Chaque nouvelle famille de modèles apporte sa propre spécification moteur, onduleur et pack. Les véhicules commerciaux forment un groupe d’acheteurs plus petit mais plus stable. Les bus urbains, les fourgonnettes de livraison et les camions de collecte de déchets assurent des trajets quotidiens fixes, ce qui facilite la planification de la recharge en dépôt et des essieux électriques. Les exploitants de flottes accordent plus d’attention à la disponibilité et au coût d’entretien qu’à l’accélération.
Qu’est-ce qui motive le segment des types de disques ?
La traction avant représente 42.3% de la demande en 2026.
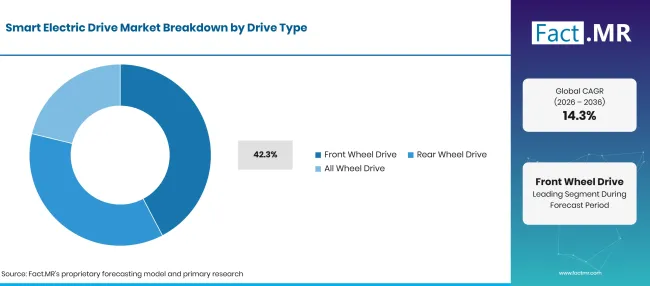
Smart Electric Drive Market Breakdown Drive Type | Source: Fact.MR
| Type de transmission | Partager (2026) |
|---|---|
| Traction avant (segment de tête) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Une unité de traction à l’essieu avant permet de rendre les voitures électriques compactes et de taille moyenne simples à empaqueter et moins coûteuses à construire. Les ingénieurs peuvent réutiliser des structures de carrosserie à partir de plateformes existantes et laisser de l’espace arrière pour la batterie ou le cargo, ce qui convient aux modèles à grand volume. La traction arrière est courante sur les plateformes électriques dédiées et les voitures haut de gamme qui recherchent une meilleure traction en accélération forte. La transmission intégrale ajoute un second moteur, souvent avec une unité de découplage, et les fournisseurs de moteurs de traction électrique vendent plus d’unités par voiture dans cette configuration. Des onduleurs et des unités de contrôle intégrés à essieu électrique relient les deux essieux grâce à une seule stratégie de contrôle.
Comment le type de charge façonne-t-il la demande ?
La recharge rechargeable représente 87.4% du marché 2026.
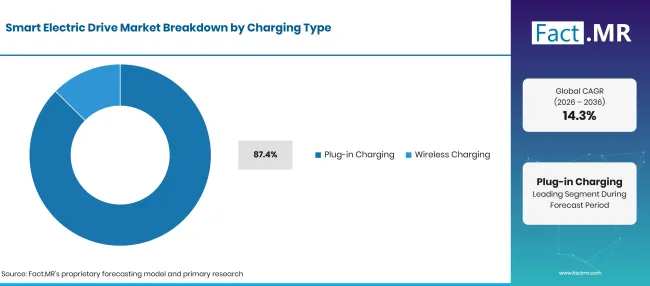
Smart Electric Drive Market Breakdown Charging Type | Source: Fact.MR
| Type de charge | Partager (2026) |
|---|---|
| Charge rechargeable (segment principal) | 87.4% |
| D’autres segments combinés | 12.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les conducteurs ont déjà accès au câble chez eux, au travail et sur les réseaux publics, et chaque voiture électrique en vente est livrée avec une entrée de recharge conductrice. Les standards de connecteurs communs et un chargeur embarqué maintiennent le coût bas pour le constructeur. Les systèmes sans fil placent un récepteur sous le véhicule et transfèrent l’énergie à travers un espace d’air depuis un plateau de sol. Les dépôts de bus et les stations de taxi testent la recharge sans fil car les véhicules peuvent se recharger sans que le conducteur manipule un câble. Le coût plus élevé des plateformes et le faible nombre de modèles de véhicules limitent encore l’utilisation.
Qu’est-ce qui accélère l’adoption du marché des propulseurs électriques intelligents, et qu’est-ce qui la freine ?
Les règles d’émission, la baisse des prix des cellules et la densité des réseaux de recharge attirent les constructeurs automobiles vers des lecteurs intégrés avec contrôle logiciel. Les coupes de subvention, les aimants et puces d’alimentation coûteux, ainsi que les longs cycles de validation logicielle ralentissent la transition des segments sensibles au prix.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Normes d’émissions pour flottes et incitations à l’achat en faveur des voitures électriques | +4.2% | Mondial | À court terme (<= 2 ans) |
| Prix plus bas des packs de batteries, libérant ainsi le budget pour les moteurs et onduleurs | +3.6% | Mondial | Moyen terme (2-4 ans) |
| Expansion des réseaux publics de recharge rapide | +2.5% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Contrôle logiciel du couple et diagnostic de la conduite à distance | +1.8% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Les modules d’entraînement trois-en-un et X-en-1 qui réduisent les pièces comptent | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Électrification des bus, fourgonnettes et flottes de livraison | +1.1% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| La production locale d’unités motrices encouragée par les droits d’importation et les incitations | +0.8% | Amérique latine, Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
| Recharge sans fil dans les dépôts de flotte et les stations de taxi | +0.4% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Retrait des subventions d’achat et modification des objectifs d’émissions | -1.2% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
| Coûts élevés des aimants permanents, des semi-conducteurs de puissance et des matériaux pour batteries | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Validation prolongée, intégration logicielle et travail de cybersécurité pour de nouveaux disques | -0.5% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays étendent le marché des propulseurs électriques intelligents jusqu’en 2036 ?
| Pays | CAGR (2026 à 2036) |
|---|---|
| États-Unis | 18.0% |
| Royaume-Uni | 16.9% |
| Brésil | 16.0% |
| Japon | 13.8% |
| Allemagne | 11.9% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Qu’est-ce qui soutient l’adoption aux États-Unis ?
18.0% CAGR, stimulé par un rebond après une base post-crédit basse.
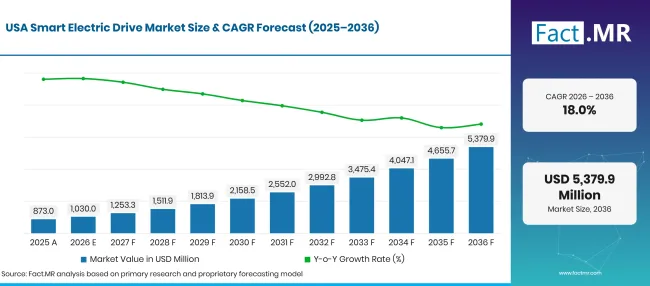
Smart Electric Drive Market Forecast Usa | Source: Fact.MR
Les deux crédits d’impôt fédéraux pour les nouveaux véhicules électriques ont expiré le 30septembre 2025, a noté l’Administration américaine de l’information sur l’énergie [5]. Les véhicules électriques à batterie ont représenté 6% des ventes de nouveaux véhicules légers au deuxième trimestre 2026, en baisse par rapport à 7% un an plus tôt, tandis que les hybrides ont atteint un record de 16% [5]. La croissance à partir de cette base plus faible dépendra de modèles moins chers et de moteurs fabriqués en Amérique du Nord.
Comment le Royaume-Uni développe-t-il la demande ?
16.9% CAGR, soutenu par un mandat de véhicules zéro émission et une subvention aux acheteurs.
Le Département des Transports a rapporté que 473,000 voitures zéro émission ont été immatriculées pour la première fois en 2025, soit 23% de nouvelles immatriculations, en hausse par rapport à 19% en 2024 [6]. Dans le cadre de la subvention pour voitures électriques, la récompense maximale est de £3,750 pour les voitures à un prix égal ou inférieur à £37,000 qui atteignent les scores d’émissions de carbone les plus bas [7]. Ce plafond de prix oriente les constructeurs automobiles vers des unités de conduite efficaces et moins coûteuses.
Qu’est-ce qui soutient l’adoption par le Brésil ?
16.0% CAGR, aidée par la hausse des ventes de voitures électriques et de l’assemblage local.
Les ventes de voitures électriques au Brésil ont atteint 180,000 en 2025, soit 9% de toutes les ventes de voitures neuves, en hausse par rapport à 6.5% en 2024, selon l’IEA [1].
Qu’est-ce qui soutient l’adoption au Japon ?
13.8% CAGR, grâce à des subventions d’achat plus importantes et à une faible part de départ.
Le ministère de l’Économie, du Commerce et de l’Industrie a fixé sa subvention pour véhicules à énergie propre pour l’exercice 2026 à 1.25 millions de yens, plus jusqu’à 50,000 yens supplémentaires, pour les véhicules immatriculés pour la première fois à partir du 1avril 2026 [8]. Les voitures électriques représentaient moins de 3% des ventes de voitures japonaises en 2025, a rapporté l’AIE [1]. Les constructeurs automobiles nationaux ajoutent désormais des modèles électriques compacts à batterie.
Comment l’Allemagne se produit-elle ?
11.9% CAGR, reflétant une base existante importante et une subvention liée au revenu.
Le Kraftfahrt-Bundesamt a compté 545,142 nouvelles voitures électriques à batterie en 2025, une augmentation 43.2% qui a porté leur part d’immatriculations à 19.1% [9]. Le gouvernement fédéral offre des subventions allant jusqu’à 6,000 euros pour les voitures électriques enregistrées pour la première fois depuis le 1janvier 2026, et a rapporté environ 100,000 approbations d’ici octobre 2026 [10]. La croissance en pourcentage reste faible car la flotte électrique est déjà importante.
Qui dirige le marché des propulseurs électriques intelligents ?
Le secteur se divise en fournisseurs complets et spécialistes du drive.
Bosch, ZF, Magna et BorgWarner vendent des essieux électriques complets fusionnant moteur, onduleur et boîte de vitesses, et ils remportent des contrats de plateforme en répartissant un seul design sur de nombreuses catégories de puissance. En juillet 2026, Magna a annoncé un prix eDrive à deux vitesses 250 kW, 800 V avec Chery, à fabriquer dans son usine de Wuhu [11]. BorgWarner a annoncé un prix en août 2026 pour un module d’entraînement intégré trois en un avec un onduleur GenIV, début de production en 2027 [12]. ZF a ajouté des contrôles de santé à distance sur son essieu bus AxTrax 2 LF en juin 2026 [3]. Schaeffler et GKN Automotive apportent la profondeur des essieux et de la transmission, incluant les essieux électriques, les unités eDrive et les systèmes de transmission intégrale. MAHLE et Astemo s’affrontent sur des moteurs et des onduleurs, MAHLE développant un moteur de traction sans aimant. L’efficacité par kilowattheure, le contrôle logiciel et la production locale distingueront les gagnants.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Robert Bosch GmbH; ZF Friedrichshafen AG; Magna International Inc.; BorgWarner Inc.; Schaeffler AG; GKN Automotive ; MAHLE GmbH; et Astemo, Ltd.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Magna International Inc.
- BorgWarner Inc.
- Schaeffler AG
- GKN Automotive
- MAHLE GmbH
- Astemo, Ltd.
Ce rapport répond
- Comment les revenus des batteries, moteurs et électroniques de puissance sont-ils répartis au sein d’un lecteur électrique intelligent ?
- Quel type de mise en page, d’application et de type de facturation correspondent-ils, et quels besoins de l’acheteur expliquent pour leurs actions de 2026 ?
- Cinq pays sont comparés sur les subventions d’achat, les obligations d’émission et les droits d’importation.
- Où les fournisseurs de systèmes complets et les spécialistes des disques se présentent-ils, et selon quelles conditions ?
- Les prix des cellules, l’alimentation des aimants et la validation logicielle sont tracés pour montrer ce qui limite l’adoption du système.
Que couvre le marché des propulseurs électriques intelligents ?
Ce marché suit les systèmes de propulsion qui transforment l’énergie électrique stockée en couple de roue, ainsi que l’électronique et les logiciels qui les régissent. Les packs de batteries, moteurs de traction, onduleurs, convertisseurs DC-DC et ensembles d’entraînement intégrés constituent le matériel principal.
La demande est suivie dans les véhicules particuliers et commerciaux, les configurations à traction avant, arrière et intégrale, ainsi que la recharge rechargeable et sans fil. Les cellules lithium-ion, aimants permanents, enroulements en cuivre et semi-conducteurs de puissance sont les principaux intrants matériels.
Qu’est-ce qui est inclus dans le périmètre ?
Les packs de batteries, moteurs électriques, onduleurs, convertisseurs, chargeurs embarqués et unités de commande de transmission fournis pour les véhicules électriques sont comptabilisés. Les modules X-in-1 et les essieux électriques combinant plusieurs de ces pièces sont inclus à la valeur système, et les chargeurs de batteries de voitures électriques montés sur le véhicule sont considérés comme de l’électronique de puissance.
Le logiciel de contrôle est pris en compte lorsqu’il est vendu dans le système de transmission. Les récepteurs de recharge sans fil côté véhicule sont inclus lorsqu’ils sont livrés avec le lecteur.
Qu’est-ce qui est exclu de la portée ?
Les moteurs à combustion interne, les transmissions conventionnelles, les générateurs de démarrage hybrides légers, les piles à piles à combustible et les réservoirs à hydrogène sont laissés de côté. Les ventes complètes de véhicules n’apportent aucun chiffre d’affaires au-delà de la valeur de leurs systèmes de transmission électrique.
Les stations de recharge publiques et domestiques, les câbles de recharge et les équipements de réseau ne sont pas comptabilisés. Le lithium extrait et les métaux raffinés négociés seuls sont également hors de ce marché.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
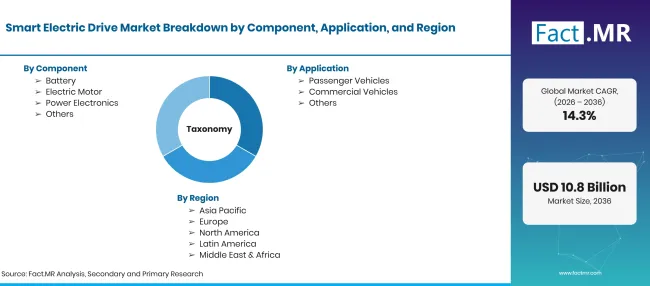
Smart Electric Drive Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Systèmes de transmission électriques pour véhicules routiers combinant batterie, moteur électrique et électronique de puissance avec un logiciel de contrôle pour la gestion du couple, thermique et énergétique. La lunette couvre les systèmes fournis pour la recharge branchable ou sans fil. |
| Composant | Batterie ; Moteur électrique ; Électronique de puissance |
| Application | Véhicules particuliers ; Véhicules commerciaux |
| Type de transmission | Traction avant ; Propulsion arrière ; Transmission intégrale |
| Type de charge | Charge branchable ; Charge sans fil |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis; Royaume-Uni; Brésil ; Japon ; Allemagne |
| Entreprises profilées | Robert Bosch GmbH; ZF Friedrichshafen AG; Magna International Inc.; BorgWarner Inc.; Schaeffler AG; GKN Automotive ; MAHLE GmbH; Astemo, Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant la production des véhicules électriques par pays ; le contenu des batteries, moteurs et onduleurs par véhicule ; la disposition des moteurs et la répartition des charges ; et l’examen du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Batterie
- Moteur électrique
- Électronique de puissance
-
Par application
- Véhicules de tourisme
- Véhicules commerciaux
-
Par type de propulsion
- Traction avant
- Propulsion arrière
- Transmission intégrale
-
Par type de charge
- Recharge à branche
- Recharge sans fil
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Bibliographie
- [1] Agence internationale de l’énergie. (2026, mai 20). Perspectives mondiales des véhicules électriques 2026 : tendances des voitures électriques.
- [2] Agence internationale de l’énergie. (2026, mai 20). Perspectives mondiales des véhicules électriques 2026 : batteries pour véhicules électriques.
- [3] ZF Friedrichshafen AG. (juin 172026 ). Innovations qui stimulent le succès sur le marché : ZF avec New Technologies à busworld Türkiye 2026.
- [4] Observatoire législatif du Parlement européen. (2025, décembre 16). Normes de performance des émissions de2 de CO pour les nouveaux véhicules légers et l’étiquetage des véhicules.
- [5] Administration américaine de l’information sur l’énergie. (2026, juillet 27). Les ventes d’hybrides augmentent tandis que les ventes d’électricité à batterie restent en baisse après l’expiration du crédit d’impôt.
- [6] Département des Transports. (2026, avril 29). Statistiques sur les licences de véhicules, Royaume-Uni : 2025.
- [7] Département des Transports. (2026, avril 1). Comment demander l’éligibilité aux véhicules pour la subvention Electric Car.
- [8] Ministère de l’Économie, du Commerce et de l’Industrie, Japon. (2026). 令和8年度におけるクリーンエネルギー自動車導入促進補助金について [Subvention promotionnelle pour l’introduction des véhicules à énergie propre pour l’exercice 2026].
- [9] Kraftfahrt-Bundesamt. (2026, janvier 6). Fahrzeugzulassungen im Decembr 2025 : Jahresbilanz [Immatriculations des véhicules en décembre 2025 : bilan annuel].
- [10] Die Bundesregierung. (2026, octobre 8). E-Auto-Förderung 2026 : Bereits 100.000 Bewilligungen [Subvention EV 2026 : déjà 100,000 approbations].
- [11] Magna International Inc. (juillet 282026 ). Magna remporte le prix du programme eDrive 800V avec Chery.
- [12] BorgWarner Inc. (août 42026). BorgWarner remporte un programme majeur avec la technologie de module de propulsion intégré de nouvelle génération.
Questions fréquentes
Quelle est la taille du marché des propulseurs électriques intelligents en 2026 ?
Quel taux de croissance le marché des propulseurs électriques intelligents enregistrera-t-il de 2026 à 2036 ?
Quel composant est le leader du marché des propulseurs électriques intelligents ?
Quelle application détient la plus grande part du marché des propulseurs électriques intelligents ?
Quel type de lecteur contribue le plus au marché des propulseurs électriques intelligents ?
Quel type de recharge domine le marché des propulseurs électriques intelligents ?
Quel pays enregistrera la plus forte croissance sur le marché des propulseurs électriques intelligents ?
Quelles sont les principales entreprises du marché des propulseurs électriques intelligents ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF