- Market Value (2025): USD 8.66 Bn
- Estimated Value (2026): USD 9.11 Bn
- Forecast Value (2036): USD 15.1 Bn
- CAGR (2026-2036): 5.1%
Quelle est la valeur prévue du marché des générateurs à gaz stationnaires d’ici 2036 ?
USD 9.11 milliards en 2026 à USD 15.1 milliards d’ici 2036 à 5.1% CAGR.
- Avec USD 8.66 milliards en 2025, le marché des générateurs à gaz stationnaires reposait sur des systèmes de secours en usine, des unités de secours commerciales et une base croissante de projets d’énergie de premier ordre.
- Les revenus passeront de USD 9.11 milliards en 2026 à USD 15.1 milliards d’ici 2036, à mesure que de plus en plus de sites passent de l’alimentation uniquement au réseau à un mélange d’électricité et de production de gaz sur site.
- Un CAGR 5.1% reflète le remplacement progressif des flottes diesel vieillissantes par des unités à essence, ainsi que de nouvelles capacités pour les centres de données et les usines de procédé.
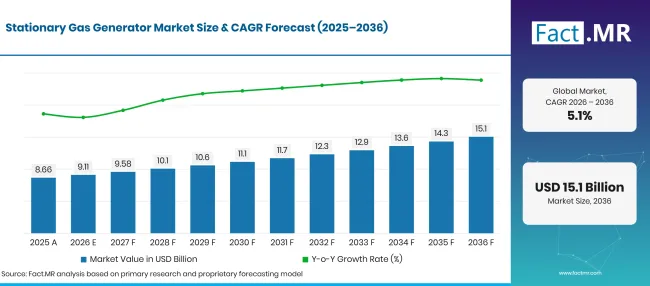
Stationary Gas Generator Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 8.66 |
| 2026 | Estimation | 9.11 |
| 2036 | Prévisions | 15.1 |
| CAGR 2026 à 2036 | Période de prévision | 5.1% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des générateurs à gaz stationnaires ?
La période 2026-2036 ajoutera USD 5.9 milliards de nouveaux éléments, portés par des ensembles à gaz qui protègent les charges de fabrication et les bâtiments critiques.
- Moteurs de la demande sur le marché
- Le gaz transporte déjà le système électrique aux États-Unis, où le gaz naturel a produit environ 40% d’électricité en 2025 [1]. Cette profondeur d’approvisionnement en pipeline fait du gaz le carburant par défaut pour de nombreuses nouvelles unités de secours et de type prime.
- Le biogaz crée un second flux de combustible pour la production sur site. EPA AgSTAR comptait 400 projets de digesteur de fumier en activité en juin 2024, 82 ne produisant que de l’électricité et 109 fonctionnant en combinaison de chaleur et d’électricité [2]. Chacun de ces sites nécessite un moteur à gaz capable de supporter une qualité variable du carburant.
- De nouveaux centres de données et centrales de puces augmentent la demande d’énergie au Japon, une tendance que l’Agence des ressources naturelles et de l’énergie relie à la transformation numérique [3]. Les exploitants de ces sites veulent une sauvegarde qui démarre rapidement et dure longtemps.
- Les exploitants de réseau dans plusieurs pays prévoient désormais une capacité plus contrôlable à mesure que les parts solaires et éoliennes augmentent. Les ensembles à gaz pouvant démarrer en quelques minutes remplissent mieux ce rôle que les unités thermiques lentes.
- Segments clés analysés
- Par type de carburant : Le gaz naturel détiendra 42.3% part en 2026, car les unités alimentées par pipeline éviteront les travaux de stockage, de test et de ravitaillement que nécessitent les réservoirs diesel.
- Par cote de puissance : Moins de 100 kW représentera 33.3% du chiffre d’affaires 2026, car les petits commerces, cliniques et foyers ont besoin d’un secours compact pour quelques circuits essentiels.
- Par application : L’industrie captera 43.4% en 2026, étant donné que les lignes de procédé perdent la production et les matériaux lors de la baisse de puissance.
- Par utilisateur final : La fabrication représentera 39.2% de la valeur de 2026 car les usines font fonctionner des machines, des contrôles et des systèmes de refroidissement qui ne peuvent pas redémarrer proprement après une panne.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les acheteurs considéreront les générateurs de gaz moins comme une assurance d’urgence que comme des actifs actifs actifs qui gagnent leur place grâce à des économies de carburant et au soutien du réseau. Les fournisseurs capables de livrer des ensembles à gaz à démarrage rapide avec des documents d’émissions propres obtiendront les spécifications rédigées par les propriétaires d’usines et de centres de données. L’accès aux pipelines et les règles locales de permis détermineront où cette demande apparaîtra en premier. »
- Implications stratégiques
- Les fabricants devraient construire des ensembles à gaz qui démarrent rapidement et acceptent de grandes étapes de charge, car les acheteurs de centres de données et d’usine testent désormais les deux avant d’approuver un modèle.
- Les distributeurs devraient associer la vente d’équipements au support des permis et aux plans de service à long terme, car la paperasse sur les émissions retarde souvent l’installation plus que les délais de livraison.
- Les propriétaires d’installations doivent mesurer les unités en fonction des charges qui ont réellement besoin de protection et vérifier la pression des pipelines avant de choisir le gaz plutôt que le diesel.
- Les investisseurs devraient suivre les projets de biogaz et d’électricité en retard, où de longues heures d’exploitation transforment les générateurs en actifs de revenus.
L’Allemagne mène le pays fixé à 6.1%, son régulateur appelant à une nouvelle capacité contrôlable pour soutenir un réseau avec une part croissante des énergies renouvelables. Le Brésil suit à 5.6%, avec l’auto-production industrielle et le biogaz offrant aux unités de gaz sur site une large base. Les États-Unis, à 5.0%, accusent un retard de 0.6 points car une grande flotte installée signifie qu’une plus grande part de leur demande provient du remplacement. La forte fiabilité du réseau maintient le Royaume-Uni à 4.5%, donc les acheteurs de secours se concentrent sur les sites critiques. Le Japon clôture le groupe à 4.0%, où un marché mature se développe principalement grâce à des projets de centres de données et d’usines de puces.
Comment le marché des générateurs à gaz stationnaires se répartit-il par segment ?
Le gaz naturel mènera le type de combustible à 42.3%; En dessous de 100 kW, la puissance nominale à 33.3%; L’industriel prendra l’application à 43.4%; La fabrication maintiendra l’utilisateur final à 39.2% en 2026.
Quels types de carburant mènent ?
Natural Gas détient 42.3% des ventes de 2026.
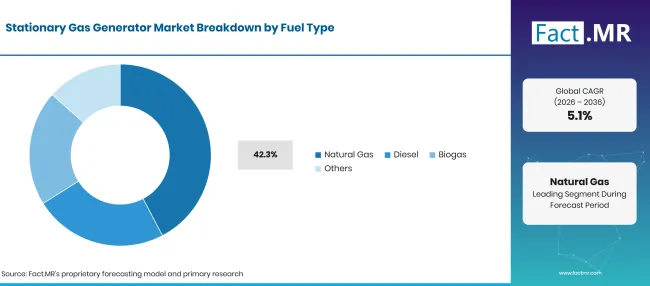
Stationary Gas Generator Market Breakdown Fuel Type | Source: Fact.MR
| Type de carburant | Partager (2026) |
|---|---|
| Gaz naturel (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les responsables d’installation qui disposent déjà d’une connexion de pipeline peuvent faire fonctionner un service de gaz pendant plusieurs jours sans avoir à organiser de camions-citernes. Les clients industriels ont utilisé 60% des 864 TWh de gaz naturel consommés en Allemagne en 2025, ce qui montre jusqu’où les réseaux de gaz atteignent déjà les sites d’usine [4]. Les moteurs à gaz évitent également la dégradation du carburant et les tests de réservoir que le stockage diesel exige. Le diesel reste pertinent là où les conduites de gaz n’atteignent pas ou lorsque les codes exigent le stockage du carburant sur place. Les unités de biogaz desservent les fermes, les stations d’épuration et les sites de décharge qui transforment les déchets en énergie. D’autres incluent des conceptions au propane et bi-combustible, et certains acheteurs les comparent à des groupes électrogènes tri-carburant pour leur flexibilité.
Qu’est-ce qui supporte les capacités inférieures à 100 kW dans la puissance nominale ?
Moins de 100 kW représente 33.3% du chiffre d’affaires 2026.
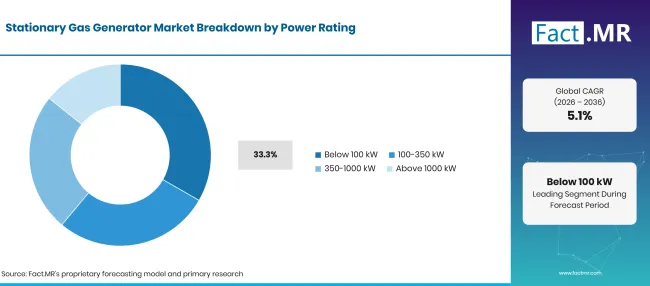
Stationary Gas Generator Market Breakdown Power Rating | Source: Fact.MR
| Puissance nominale | Partager (2026) |
|---|---|
| En dessous de 100 kW (segment de tête) | 33.3% |
| D’autres segments combinés | 66.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les petits bâtiments commerciaux, cliniques et habitations protègent généralement l’éclairage, la réfrigération, les équipements réseau et quelques pompes. Les unités compactes s’installent sur une plateforme à l’extérieur du bâtiment et se connectent au compteur de gaz existant. Les installateurs peuvent effectuer ces travaux en quelques jours, ce qui maintient les coûts du projet bas et élargit la base d’acheteurs. La classe 100 à 350 kW dessert les écoles, les centres commerciaux et les usines de taille moyenne. Les unités de 350 à 1,000 kW et plus de 1,000 kW sont destinées aux hôpitaux, centres de données et sites de traitement, souvent en ensembles parallèles. Les acheteurs haut de gamme évaluent les moteurs à gaz par rapport aux grands générateurs utilisés dans les centrales centrales.
Comment Application façonne-t-elle la demande ?
L’industrie représente 43.4% de la valeur de 2026.
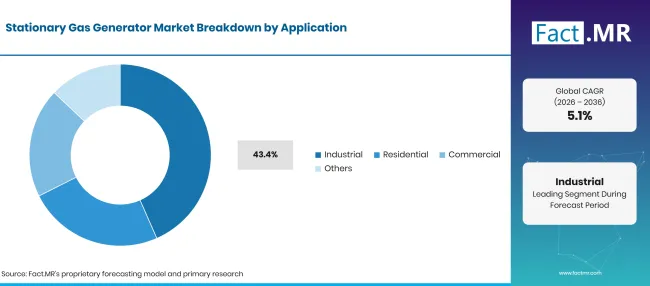
Stationary Gas Generator Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Industriel (segment de tête) | 43.4% |
| D’autres segments combinés | 56.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Une coupure de courant sur une chaîne de production peut détruire du matériel en cours de traitement et endommager les moteurs au redémarrage. Les ingénieurs de l’usine spécifient donc des générateurs qui transportent des charges critiques jusqu’au retour du réseau ou jusqu’à ce que les opérateurs arrêtent en toute sécurité. De nombreux sites font désormais fonctionner des ensembles à gaz pendant les périodes de pointe, ce qui répartit le coût sur plus d’heures d’exploitation. Les acheteurs commerciaux incluent les bureaux, les commerces, les hôtels et les centres de données qui ont besoin de continuité pour les locataires et les serveurs. La demande résidentielle provient des propriétaires cherchant une veille automatique, un espace où les unités rivalisent avec les générateurs à onduleur portable que certains foyers préfèrent encore. D’autres couvrent les sites télécoms et les bâtiments publics.
Qu’est-ce qui guide le segment Utilisateur Final ?
La fabrication 39.2% des ventes de 2026.
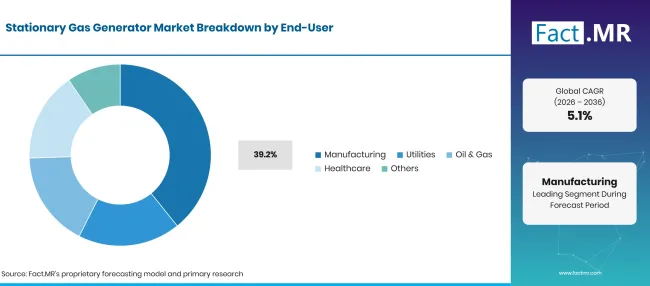
Stationary Gas Generator Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Fabrication (segment de premier plan) | 39.2% |
| D’autres segments combinés | 60.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les usines alimentaires, chimiques, métallurgiques et papetières dépendent d’une alimentation constante pour les moteurs, les contrôles de la chaleur des procédés et le refroidissement. Même de courtes coupures peuvent entraîner des cycles de nettoyage ou des pertes de lots qui coûtent plus cher que le générateur lui-même. C’est pourquoi les acheteurs d’usines choisissent souvent des ensembles à gaz de qualité primaire qui peuvent fonctionner longtemps. Les compagnies d’électricité utilisent des unités à gaz pour le support de pointe et la stabilité du réseau au niveau de la distribution. Les opérateurs pétroliers et gaziers alimentent les compresseurs et les sites éloignés, souvent brûlant du gaz de champ. Les établissements de santé ont besoin d’un approvisionnement en veille pour les salles d’opération et les équipements de survie selon des codes stricts. D’autres incluent les propriétaires de biens commerciaux, les opérateurs de télécommunications et les agences publiques.
Qu’est-ce qui accélère l’adoption du marché des générateurs à gaz stationnaires, et qu’est-ce qui la freine ?
L’accès au gaz par pipeline, la consommation croissante d’électricité dans les centres de données et les usines, ainsi que les opérateurs de réseau recherchant une capacité flexible font grimper les ventes. Les projets de biogaz ajoutent une source de carburant supplémentaire. D’un autre côté, les coûts initiaux élevés, les fluctuations du prix du gaz et les émissions permettent de prendre des décisions lentes, tandis que le stockage par batterie est désormais en concurrence pour la sauvegarde à courte durée.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Augmentation des besoins en électricité de secours dans les installations industrielles | +1.4% | Mondial | À court terme (<=2 ans) |
| Expansion des infrastructures manufacturières et commerciales | +1.0% | Asie-Pacifique, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Installation plus large de systèmes de production stationnaire à base de gaz naturel | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Un plus grand accent sur la fiabilité de l’électricité et la production sur site | +0.6% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Développement de systèmes de générateurs de gaz naturel à haute efficacité | +0.8% | Mondial | À court terme (<=2 ans) |
| Expansion des installations de générateurs dans les infrastructures critiques | +0.7% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration du biogaz à la production d’électricité stationnaire | +0.5% | Europe, Amérique du Sud, Asie-Pacifique | Moyen terme (2-4 ans) |
| Développement de technologies de générateurs à faibles émissions et de contrôles avancés | +0.4% | Europe, Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Coûts initiaux élevés d’installation et d’équipement | -0.6% | Mondial | À court terme (<=2 ans) |
| Volatilité des prix du gaz naturel et limitations des infrastructures | -0.5% | Mondial | À court terme (<=2 ans) |
| Exigences d’émissions atmosphériques pour les moteurs à combustion stationnaires | -0.4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Concurrence du stockage par batteries et des systèmes alternatifs de secours | -0.3% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays étendent le marché des générateurs à gaz stationnaires jusqu’en 2036 ?
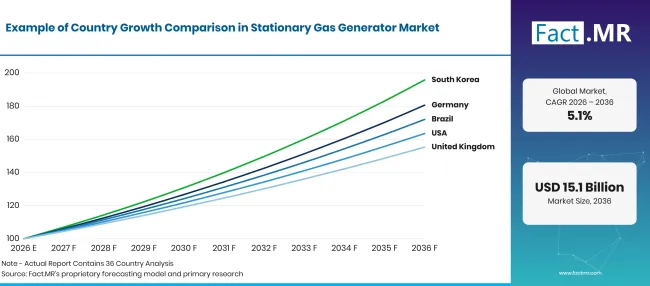
Stationary Gas Generator Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 6.1% |
| Brésil | 5.6% |
| États-Unis | 5.0% |
| Royaume-Uni | 4.5% |
| Japon | 4.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Qu’est-ce qui soutient l’adoption des générateurs à gaz stationnaires en Allemagne ?
6.1% CAGR, portée par une poussée nationale pour une nouvelle capacité énergétique contrôlable.
La Federal Network Agency a constaté en septembre 2025 que l’Allemagne aura besoin d’environ 22.4 GW de capacité contrôlable supplémentaire d’ici 2035 pour assurer la sécurité de l’approvisionnement dans son scénario cible [5]. L’agence a également noté que les investissements dans cette capacité ont jusqu’à présent été insuffisants. Les importations de gaz ont atteint 1,031 TWh en 2025 selon des chiffres préliminaires, ce qui permet de maintenir le carburant pour pipelines disponible pour les unités sur site des parcs industriels [4].
Comment le Brésil développe-t-il la demande ?
5.6% CAGR, soutenue par une forte auto-génération industrielle.
Le Brésil a produit 775.9 TWh d’électricité en 2025, soit 3.3% de plus que l’année précédente, et les autoproducteurs ont généré 22.7% de ce total [6]. Le même bilan énergétique montre que 36.8% du gaz naturel consommé en 2025 a été consacré à la production d’électricité. Les sucreries, les usines de pâte à papier et les fermes contenant des déchets organiques offrent aux unités de biogaz une base supplémentaire en dehors du réseau de pipelines.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
5.0% CAGR, reflète le remplacement de flottes et la construction de centres de données.
L’Agence de protection de l’environnement place les moteurs au gaz naturel dans le groupe d’allumage par étincelle selon ses règles sur les moteurs stationnaires, mises à jour en mars 2026 [7]. Les propriétaires de la plupart des moteurs à gaz plus grands peuvent soit acheter une unité certifiée, soit prouver leur conformité par des tests. Ces règles poussent les acheteurs vers des modèles plus récents avec certification d’émissions d’usine. L’alimentation à gaz en retard pour les centres de données au Texas et dans d’autres États ajoute une nouvelle source de commandes importantes.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
4.5% CAGR, car les sites critiques augmentent la capacité de veille.
Le Département de la sécurité énergétique et de la neutralité carbone a rapporté en décembre 2025 que la fiabilité du réseau électrique est restée supérieure à 99.9% chaque année de 2021 à la période 2024-2025 [8]. Le même rapport a cité une marge hivernale déclassée de 6.1 GW pour 2025 à 2026. La fiabilité élevée du réseau limite les achats de secours de masse, la demande se concentrant donc sur les hôpitaux, centres de données et usines de traitement.
Comment le Japon se comporte-t-il ?
4.0% CAGR, aidé par des projets numériques et de puces gourmands en énergie.
Le Cabinet a approuvé le Septième Plan Stratégique Énergétique en février 2025, fixant une réduction 73% des émissions de gaz à effet de serre d’ici l’exercice 2040 par rapport aux niveaux de l’exercice 2013 [9]. Les sources thermiques ont toujours produit 67.5% de l’électricité japonaise en 2024, et le plan vise environ 30 à 40% d’ici l’exercice 2040 [10]. Les générateurs à gaz qui fonctionnent plus propres que les anciennes unités thermiques conserveront leur place dans les centres de données et les usines pendant ce changement.
Qui dirige le marché des générateurs à gaz stationnaires ?
Le secteur se divise en trois groupes. Les spécialistes des générateurs motorisés, Caterpillar, Cummins et Rolls-Royce Power Systems avec leur marque MTU, rivalisent sur le démarrage rapide, la flexibilité du carburant et le service des concessionnaires pour les grands projets principaux et de secours. En août 2025, Caterpillar et Wheeler ont convenu de fournir des groupes électrogènes G3520K pour un campus de centre de données dans l’Utah [11].
Rolls-Royce a introduit des groupes électrogènes à démarrage rapide à gaz MTU pour centres de données en octobre 2025 [12]. Cummins a accepté en juin 2026 de fournir des groupes électrogènes au gaz naturel pour un microréseau de centre de données texan [13]. Un second groupe, Generac et Rehlko, s’impose grâce à la portée des concessionnaires et aux unités emballées pour les acheteurs commerciaux et immobiliers. GE Vernova et Mitsubishi Heavy Industries apportent des turbines et de grands moteurs à gaz sur les sites de services publics et industriels. Jusqu’en 2036, les gagnants seront ceux qui associeront une livraison rapide à une conformité aux émissions et une couverture de service proche du client.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises sur le marché des générateurs à gaz stationnaires incluent Caterpillar, Cummins, Generac, Rehlko, Rolls-Royce Power Systems, GE Vernova et Mitsubishi Heavy Industries.
- Chenille
- Cummins
- Generac
- Rehlko
- Systèmes d’alimentation Rolls-Royce
- GE Vernova
- Mitsubishi Heavy Industries
Bibliographie
- [1] Administration américaine de l’information sur l’énergie. (2026, janvier 16). La production d’énergie solaire stimule la croissance de la production d’électricité au cours des deux prochaines années.
- [2] Agence américaine de protection de l’environnement. (2026, mars 10). Données et tendances d’AgSTAR.
- [3] Agence des ressources naturelles et de l’énergie. (août 222025). Un aperçu détaillé du dernier plan stratégique énergétique : Perspectives sur l’énergie du Japon dans un monde en radicalement changement (Partie 1).
- [4] Bundesnetzagentur. (2026, janvier 12). La Bundesnetzagentur publie les chiffres de l’approvisionnement en gaz pour 2025.
- [5] Bundesnetzagentur. (2025, septembre 3). Publication de la surveillance de la sécurité de l’approvisionnement.
- [6] Empresa de Pesquisa Energética. (2026, juillet 2). Análise Energética e Dados Agregados : Balanço Energético Nacional 2026.
- [7] Agence américaine de protection de l’environnement. (2026, mars 30). Exigences de conformité pour les moteurs stationnaires.
- [8] Département de la sécurité énergétique et de la neutralité carbone. (2025, décembre 17). Rapport sur la sécurité légale de l’approvisionnement : 2025.
- [9] Ministère de l’Économie, du Commerce et de l’Industrie. (2025, février 18). Décision du Cabinet sur le septième plan stratégique énergétique.
- [10] Agence des ressources naturelles et de l’énergie. (février 2026).10 questions pour comprendre la situation énergétique actuelle.
- [11] Caterpillar Inc. (août 72025). Joule, Caterpillar et Wheeler annoncent un accord pour alimenter les besoins énergétiques croissants des centres de données américains.
- [12] Rolls-Royce. (2025, octobre 2). Rolls-Royce lance des groupes électrogènes à démarrage rapide à gaz MTU pour alimenter les centres de données.
- [13] Cummins Inc. (juin 162026 ). Générateurs au gaz naturel Cummins pour alimenter les grands centres de données dans l’ouest du Texas
Ce rapport répond
- Comment le chiffre d’affaires est-il réparti selon le type de carburant, la puissance nominale, l’application et l’utilisateur final ?
- Pourquoi les unités de gaz de pipeline se vendent-elles plus que les unités diesel et biogazière dans les installations fixes ?
- Où les unités compactes de moins de 100 kW gagnent-elles, et où les ensembles plus grands prennent le dessus ?
- Qu’est-ce qui fait des usines les plus grands acheteurs d’énergie gazeuse sur site ?
- En quoi l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon diffèrent-ils en termes de croissance ?
- Quels fournisseurs s’affrontent dans chaque catégorie de puissance, et qu’est-ce qui décidera des commandes jusqu’en 2036 ?
Que couvre le marché des générateurs à gaz stationnaires ?
Cette étude évalue les groupes électrogènes fixes qui brûlent du gaz naturel, du biogaz, du diesel ou d’autres carburants pour fournir une alimentation en secours, en continu ou en continu sur un seul site. Les valeurs couvrent le moteur ou la turbine, l’alternateur, l’enceinte et les commandes vendus en un seul ensemble.
Le chiffre d’affaires est comptabilisé au niveau du fabricant en USD milliards. Les parts par carburant, notation, application et utilisateur final sont basées sur les ventes de 2026, et les taux de croissance s’étendent de 2026 à 2036.
Qu’est-ce qui est inclus dans le périmètre ?
Les groupes électrogènes au gaz naturel et au biogaz pour des services de veille, de premier et en continu dans les usines, bureaux, hôpitaux, habitations et sites de services publics sont inclus.
Les unités de toutes les catégories de puissance comptent, des ensembles de veille compacts aux moteurs de plusieurs mégawatts installés en parallèle, y compris ceux comparés aux groupes électrogènes de secours classiques.
Les ensembles de carburant diesel et autres installés sur des fondations fixes sont inclus comme options de carburant concurrentes dans la même décision d’acheteur.
Les commandes, enceintes et équipements de transfert montés en usine, livrés avec le générateur, sont inclus dans la valeur du paquet.
Qu’est-ce qui est exclu de la portée ?
Les générateurs portables et remorquables, ainsi que les flottes de location, sont exclus.
Les centrales à cycle combiné à l’échelle des services publics et l’électricité qu’elles vendent sont exclues.
La production de gaz, la modernisation vers le biométhane de qualité pipeline et la distribution de carburant sont exclues.
Le stockage autonome par batteries, les panneaux solaires et les équipements de commutation vendus séparément d’un générateur sont exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
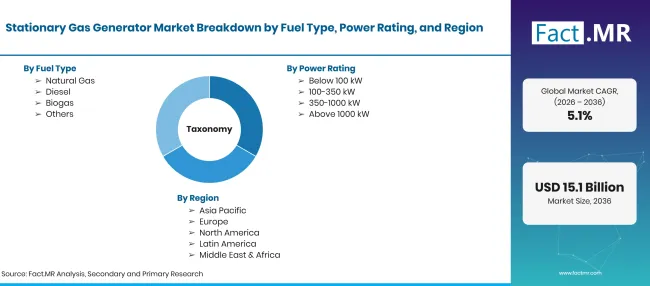
Stationary Gas Generator Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Groupes électrogènes à installation fixe fonctionnant principalement au gaz naturel, au biogaz ou à d’autres combustibles, utilisés pour l’alimentation en veille, en prime et continue sur site. |
| Type de carburant | Gaz naturel ; Diesel ; Biogaz ; Autres |
| Puissance nominale | En dessous de 100 kW ; 100 à 350 kW ; 350 à 1,000 kW ; Au-dessus de 1,000 kW |
| Application | Industriel ; Résidentiel ; Commercial ; Autres |
| Utilisateur final | Industrie manufacturière ; Services publics ; Pétrole et gaz ; Santé ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Chenille ; Cummins ; Generac ; Rehlko ; Rolls-Royce Power Systems ; GE Vernova ; Mitsubishi Heavy Industries |
| Période de prévision | 2026 à 2036 |
| Approche | Les expéditions d’unités par puissance nominale multipliées par les prix moyens de vente, vérifiées par rapport aux carnets de commandes des fournisseurs et aux statistiques énergétiques de chaque pays. |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de carburant
- Gaz naturel
- Diesel
- Biogaz
- Autres
-
Par puissance nominale
- Moins de 100 kW
- 100 à 350 kW
- 350 à 1,000 kW
- Au-dessus de 1,000 kW
-
Par application
- Industriel
- Résidentiel
- Commercial
- Autres
-
Par utilisateur final
- Fabrication
- Services publics
- Pétrole et gaz
- Soins de santé
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des groupes électrogènes à gaz stationnaires en 2026 ?
Quel taux de croissance le marché des générateurs à gaz stationnaires enregistrera-t-il ?
Quel type de carburant conduit ?
Quelle puissance évalue ?
Quelles applications mènent ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF