- Market Value (2025): USD 4.25 Bn
- Estimated Value (2026): USD 8.3 Bn
- Forecast Value (2036): USD 4.5 Bn
- CAGR (2026-2036): 6.3%
Quelle est la valeur prévue du marché des transistors de film mince d’ici 2036 ?
USD 4.5 milliards en 2026 à USD 8.3 milliards d’ici 2036 à 6.3% CAGR.
- Le marché des transistors à couches minces était évalué à USD 4.25 milliards en 2025, selon Fact.MR.
- Les voitures, ordinateurs portables et portables consommeront plus de pixels par appareil, portant la valeur du backplane à USD 8.3 milliards en 2036 contre USD 4.52 milliards en 2026.
- Un 6.3% CAGR tiendra sur les années de prévision. Des taux de rafraîchissement plus élevés et des réseaux d’oxydes augmenteront la valeur de chaque panneau.
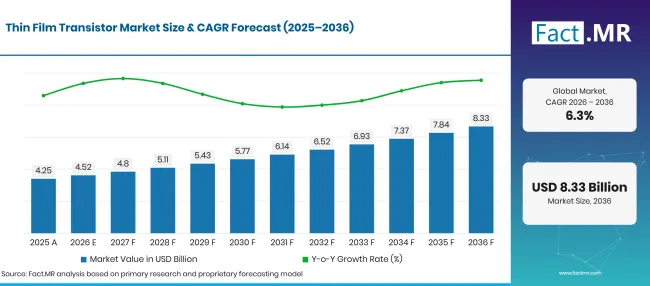
Factmr Thin Film Transistor Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 4.25 |
| 2026 | Estimation | 4.5 |
| 2036 | Prévisions | 8.3 |
| CAGR 2026 à 2036 | Période de prévision | 6.3% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des transistors à film mince ?
La période 2026-2036 ajoutera USD 3.8 milliards, principalement grâce au mobile, à l’informatique et à l’automobile.
- Moteurs de la demande sur le marché
- La demande d’affichage TFT suit le nombre d’écrans connectés en service. L’UIT a rapporté qu’environ 6 milliards de personnes étaient en ligne en 2025, soit une augmentation de plus de 240 millions en un an [1]. Presque tous ces utilisateurs accèdent à Internet via un téléphone, un ordinateur portable ou une tablette construit sur un panneau à matrice active.
- Les backplanes d’affichage automobile gagnent en popularité dans chaque nouveau modèle. L’IEA a constaté que les ventes de voitures électriques ont dépassé 20 millions en 2025, soit environ un quart des voitures neuves vendues dans le monde [2]. Les modèles électriques ont tendance à être équipés de larges combinés d’instruments et d’écrans centraux, qui utilisent de grands réseaux LTPS et oxydes.
- Les panneaux OLED IT pour ordinateurs portables et tablettes passent à des verres plus grands. Les nouvelles gammes de 8.6génération découpent plus de panneaux de la taille d’un ordinateur portable à partir de chaque substrat, et chacun de ces panneaux nécessite un backplane LTPS ou LTPO avec un contrôle strict des seuils.
- La technologie TFT à l’oxyde s’étend au-delà des moniteurs. Les canaux d’oxyde d’indium-gallium et d’oxyde de zinc fuient peu de courant, ce qui permet à un panneau de se rafraîchir lentement lorsque l’image est statique et d’économiser de l’énergie dans les téléphones, montres et panneaux en papier électronique coloré.
- L’imagerie médicale repose sur le même procédé de verre. Les détecteurs à rayons X à écran plat utilisent des réseaux amorphes en silicium pour lire chaque pixel, et le remplacement des films et des détecteurs plus anciens dans les hôpitaux ajoute des commandes constantes et de grande valeur.
- Segments clés analysés
- Par type : Amorphous Silicon détiendra 42.3% part en 2026, car les grandes usines de verre dépréciées au fil des années produisent encore des réseaux de télévision et de moniteurs au coût le plus bas par mètre carré.
- Par utilisateur final : Les fabricants d’écrans compteront 72.3% part en 2026, étant donné que presque chaque réseau TFT est déposé dans une usine de panneaux intégrée et vendu uniquement dans un module fini.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La valeur du backplane passe de mètres carrés de verre à la performance par pixel. Le silicium amorphe conservera la base de la télévision et des moniteurs, mais les LTPS et les réseaux d’oxydes prendront la majeure partie des nouveaux revenus, car les ordinateurs portables, les voitures et les appareils portables nécessitent un rafraîchissement variable et une consommation moindre. Les fabricants de panneaux capables d’utiliser des réseaux LTPO à oxydes ou hybrides sur de grands substrats donneront le rythme jusqu’en 2036. »
- Implications stratégiques
- Les usines d’écrans devraient convertir une partie de leur capacité de silicium amorphe en réseaux d’oxydes, car les acheteurs informatiques et automobiles exigent désormais des modes de rafraîchissement lent et à faible fuite.
- Les fournisseurs d’équipements et de matériaux devraient conclure des contrats d’approvisionnement en indium et en gallium, étant donné que les canaux d’oxyde et les électrodes transparentes consomment tous deux des sources métalliques concentrées.
- Les fournisseurs automobiles de niveau 1 devraient qualifier plus d’une technologie de backplane par programme de cockpit, ce qui répartit le risque lorsqu’un type de fabrication manque.
- Les fabricants de dispositifs médicaux devraient considérer les réseaux de détecteurs comme des composants à longue durée de vie, car les hôpitaux s’attendent à une décennie de service de chaque système d’imagerie.
Le Japon est à la tête du groupe à 7.3% CAGR, où la technologie oxyde et LTPS soutient de nouveaux travaux sur backplane en dehors des téléphones. L’Allemagne suit avec 6.4% alors que les intérieurs haut de gamme adoptent des écrans plus larges. La croissance de la 6.1% aux États-Unis repose sur une possession dense d’appareils et des mises à jour régulières des écrans. Le Royaume-Uni évoluera à 5.6% tandis que les immatriculations de voitures zéro émission augmenteront. Le Brésil complète les cinq à 5.2%, soutenu par une possession quasi universelle de téléviseurs et une utilisation croissante des téléphones.
Comment le marché des transistors de film mince se répartit-il par segment ?
Le silicium amorphe mènera le Type à 42.3%; Les fabricants d’écrans occuperont la première place en Utilisateur Final à 72.3%.
Quel type domine ?
Amorphous Silicon représente 42.3% des ventes de 2026.
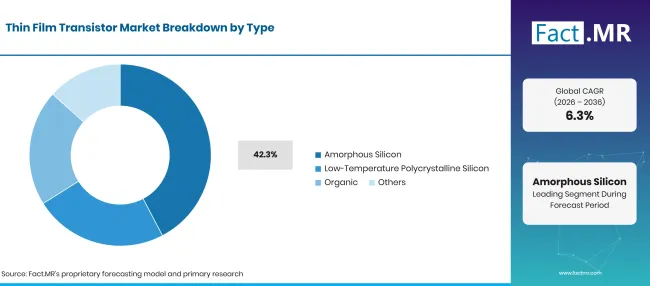
Factmr Thin Film Transistor Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Silicium amorphe (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Le verre de télévision et de moniteurs est découpé en très grandes feuilles, ce qui favorise un procédé simple et à faible masque. Les réseaux de silicium amorphe nécessitent moins d’étapes de photolithographie que le polysilicium, ce qui permet aux usines de génération 8.5 et 10.5 de les faire fonctionner à grande échelle pour des écrans LCD de grande surface. Le matériau sert également aux détecteurs de rayons X, où une réponse uniforme sur une large plaque est requise. Le silicium polycristallin à basse température offre une mobilité électronique bien supérieure, ce qui permet de construire des circuits de pilotage le long du bord en verre des écrans de téléphone et de montre. Les réseaux d’oxydes basés sur IGZO comblent l’écart entre les deux et dépendent de l’approvisionnement en gallium. L’USGS a estimé que la Chine a 99% de la production primaire de gallium à basse pureté en 2025 [3]. Les transistors organiques restent une niche pour les capteurs flexibles et les labels imprimés. Ils peuvent être imprimés à basse température sur du plastique, mais leur mobilité et stabilité traînent toujours des canaux inorganiques.
Qu’est-ce qui guide le segment Utilisateur Final ?
Les fabricants d’écrans représentent 72.3% de la demande en 2026.
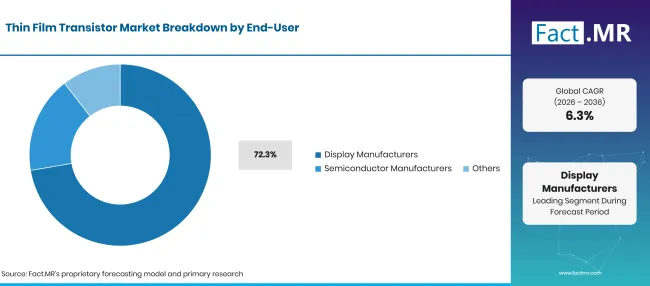
Factmr Thin Film Transistor Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Fabricants d’écrans (segment de pointe) | 72.3% |
| D’autres segments combinés | 27.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les usines de panneaux construisent le réseau de transistors et le plan avant sous un même toit, car un réseau ne peut pas être expédié ou stocké une fois sorti de la salle blanche. Les revenus sont donc enregistrés à l’intérieur du panneau LCD et du prix du module OLED que paient les marques. Le rendement du réseau est le principal levier de coût pour ces acheteurs. Les électrodes transparentes de chaque réseau utilisent de l’oxyde d’indium-étain. L’USGS a rapporté que l’oxyde d’indium-étain représente la majorité de l’utilisation mondiale de l’indium, principalement dans les écrans plats, et a estimé la production mondiale de raffinerie à 1,100 tonnes en 2025 [4]. Les fabricants de semi-conducteurs forment un groupe d’acheteurs plus restreint, utilisant des procédés TFT en verre pour les capteurs, biopuces et emballages au niveau des panneaux.
Qu’est-ce qui accélère l’adoption du marché des transistors à film mince, et qu’est-ce qui la freine ?
L’adoption augmentera avec le temps d’écran, les écrans de voiture plus grands et le passage aux réseaux oxyde et LTPO dans les ordinateurs portables et les appareils portables. Les cycles de prix des panneaux, les coûts élevés de fabrication et la dépendance à l’approvisionnement concentré en métal freinent la croissance.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Plus d’écrans connectés par personne sur téléphones, ordinateurs portables et tablettes | +1.5% | Mondial | À court terme (<= 2 ans) |
| Combinés d’instruments plus larges et écrans centraux dans les voitures électriques | +1.3% | Asie de l’Est, Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| 8.6lignes OLED IT de génération nécessitant des backplanes LTPS et LTPO | +1.1% | Asie de l’Est | Moyen terme (2-4 ans) |
| Adoption de la TFT à oxyde pour les panneaux à rafraîchissement variable à faible consommation | +0.8% | Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Remplacement du détecteur à rayons X à écran plat dans les hôpitaux | +0.6% | Amérique du Nord, Europe de l’Ouest | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Panneaux colorés en papier électronique et étiquettes d’étagère sur les réseaux d’oxydes | +0.8% | Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Écrans micro LED pilotés par des backplanes LTPS | +0.7% | Asie de l’Est, Amérique du Nord | À long terme (>= 4 ans) |
| Réseaux TFT en verre pour biopuces et capteurs | +0.4% | Amérique du Nord, Asie de l’Est | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Cycles de prix des panneaux qui retardent les mises à niveau de l’usine | -0.7% | Mondial | À court terme (<= 2 ans) |
| Coût capital élevé des LTPS et des conduites d’oxyde | -0.5% | Asie de l’Est | Moyen terme (2-4 ans) |
| Apport concentré d’indium et de gallium | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché des transistors à film mince jusqu’en 2036 ?
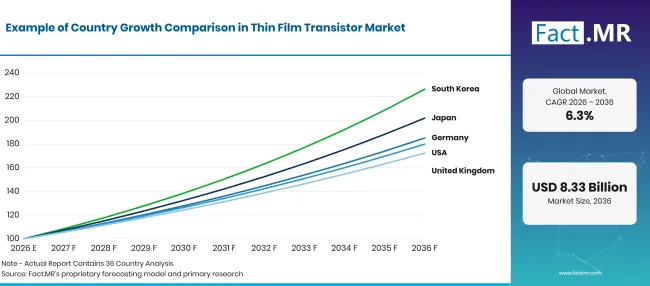
Factmr Thin Film Transistor Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Japon | 7.3% |
| Allemagne | 6.4% |
| États-Unis | 6.1% |
| Royaume-Uni | 5.6% |
| Brésil | 5.2% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Qu’est-ce qui soutient l’adoption par le Japon ?
7.3% CAGR, motivé par les compétences en procédés d’oxyde et de LTPS qui passent à de nouveaux usages du backplane.
La demande de transistors à pellicules minces au Japon s’appuie sur un marché domestique où les écrans font partie de la vie quotidienne. Le ministère de l’Intérieur et des Communications a rapporté que 91.8% des foyers possédaient un smartphone dans son enquête de 2025 [5]. Les usines japonaises ont été pionnières dans les réseaux IGZO et LTPS, et appliquent désormais cette expertise aux cockpits automobiles, aux capteurs médicaux et au papier électronique couleur.
Comment l’Allemagne est-elle en mesure de la croissance de la demande ?
6.4% CAGR, soutenu par des cockpits haut de gamme et une dense possession d’appareils domestiques.
La demande en plaques d’affichage en Allemagne augmente avec le nombre d’écrans dans chaque maison et chaque voiture. Destatis a rapporté qu' 90.8% des foyers possédaient un smartphone en 2024, avec 170.6 téléphones par 100 foyers [6]. L’Autorité fédérale des transports motorisés a compté 545,142 nouvelles voitures électriques à batterie en 2025, soit une part 19.1% des immatriculations [7]. Beaucoup de ces voitures sont équipées d’écrans intelligents automobiles courbés ou larges sur des piliers.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.1% CAGR, facilité par la possession quasi universelle d’un ordinateur et les mises à jour des moniteurs.
L’utilisation des écrans LCD et OLED aux États-Unis couvre la maison, le bureau et le véhicule. Le Bureau du recensement a indiqué que 95.5% des ménages avaient un ordinateur entre 2020 et 2024 [8]. Les données de l’EPA montrent que les véhicules électriques à batterie constituaient 7% des véhicules neufs en 2024 [9]. Les acheteurs ici préfèrent les moniteurs de jeu à haute fréquence de rafraîchissement et les grands écrans d’ordinateurs portables, qui utilisent des réseaux à oxyde et LTPS.
Comment le Royaume-Uni développe-t-il la demande ?
5.6% CAGR, sur la poussée des immatriculations zéro émission.
La demande d’exposition automobile au Royaume-Uni est liée au changement des nouvelles immatriculations. Le Département des Transports a rapporté que 528,000 véhicules zéro émission ont été immatriculés pour la première fois en 2025, soit 24% par rapport à 2024 [10]. Les véhicules sous licence zéro émission ont atteint 2,012,000 d’ici la fin 2025 [10]. Les opérateurs de vente au détail et de transport achètent également des panneaux numériques et des présentoirs en papier électronique pour les magasins et stations. Les maisons de design britanniques s’approvisionnent en ces panneaux dans des usines asiatiques, donc la demande locale se manifeste par des importations de modules finis.
Comment le Brésil se produit-il ?
5.2% CAGR, car la possession de téléphones et de téléviseurs maintient un remplacement stable de l’écran.
Les smartphones et écrans de télévision au Brésil touchent la majorité de la population. L’IBGE a rapporté qu’en 2025, 167.4 millions de personnes âgées de 10 ans et plus, possédaient un téléphone mobile personnel, soit 89.8% de ce groupe [11]. La même enquête a révélé une télévision dans 93.9% de foyers [11]. L’assemblage local dans la zone franche de Manaus transforme des panneaux importés en téléviseurs et téléphones terminés.
Qui dirige le marché des transistors de films minces ?
Trois groupes se disputent les revenus des backplanes. Les grandes usines coréennes et chinoises, à savoir BOE, Samsung Display et LG Display, exploitent des réseaux LTPS et d’oxydes sur les écrans TV, IT et mobiles, BOE et LG Display utilisant également du silicium amorphe, et ils se disputent sur la taille et le rendement du substrat.
AUO et d’autres fabricants taïwanais se concentrent sur les backplanes automobiles, gaming et Micro LED. En janvier 2026, AUO a déclaré que Micro LED constituait la plupart des brevets d’affichage délivrés en 2025 [12]. Les spécialistes japonais Sharp et Japan Display se disputent sur la profondeur des procédés oxyde et LTPS. Sharp a présenté un écran en papier électronique couleur en mars 2026 utilisant un réseau TFT à oxyde IGZO de Sharp Display Technology [13]. Japan Display a convenu avec CyteSi en juin 2026 de développer et fabriquer des backplanes en verre TFT pour un dispositif bio-échantillon à base de gouttelettes [14]. Le rendement des réseaux d’oxydes sur les grands vitraux et de nouveaux usages en dehors des téléphones et téléviseurs distingueront les producteurs les plus puissants.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; et Japan Display Inc.
- BOE Technology Group Co., Ltd.
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- AUO Corporation
- Sharp Corporation
- Japan Display Inc.
Quel est le champ d’application et la couverture du rapport ?
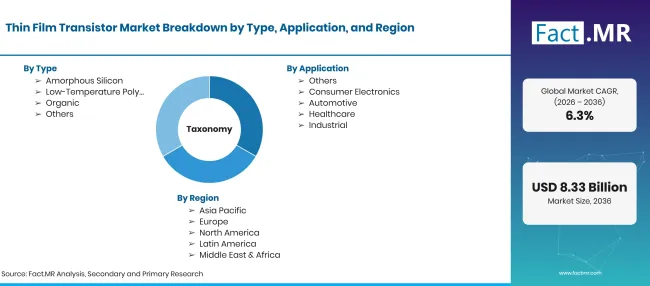
Factmr Thin Film Transistor Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Des réseaux de transistors à couches minces déposés sur du verre, du polyimide ou d’autres substrats pour commuter les pixels ou les cellules capteurs. La valeur est comptabilisée au niveau du backplane dans les panneaux, détecteurs et autres dispositifs à matrice active. |
| Type | Silicium amorphe ; Silicium polycristallin à basse température ; Organique ; Autres |
| Application | Électronique grand public ; Automobile ; Santé ; Industrie ; Autres |
| Technologie | LCD ; OLED ; E-Paper ; Autres |
| Utilisateur final | Fabricants d’écrans ; Fabricants de semi-conducteurs ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | le Japon ; Allemagne; États-Unis; Royaume-Uni; Brésil |
| Entreprises profilées | BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; Japan Display Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant utilisant les livraisons de panneaux par taille et technologie ; partage des coûts de backplane par type de panneau ; capacité de fabrication par génération et processus de réseau ; propriété des dispositifs par pays ; et revue du portefeuille des producteurs. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Bibliographie
- [1] Union internationale des télécommunications. (2025, novembre 17). Le nombre mondial d’utilisateurs d’Internet augmente, mais les disparités accentuent les principales fractures numériques.
- [2] Agence internationale de l’énergie. (2026). Perspectives mondiales des véhicules électriques 2026 : résumé exécutif.
- [3] Service géologique des États-Unis. (février 2026). Résumés des matières premières minérales 2026 : Gallium.
- [4] Service géologique des États-Unis. (février 2026). Résumés des matières premières minérales 2026 : Indium.
- [5] Ministère de l’Intérieur et des Communications, Japon. (Mai 292026). [Résultats de l’Enquête 2025 sur les tendances d’utilisation des communications].
- [6] Statistisches Bundesamt (Destatis). (août 172026). Ausstattung privater Haushalte mit Informations- und Kommunikationstechnik - Deutschland [Équipements domestiques en technologies de l’information et de la communication, Allemagne].
- [7] Kraftfahrt-Bundesamt. (2026, janvier 6). Fahrzeugzulassungen im Decembr 2025 - Jahresbilanz [Immatriculations des véhicules en décembre 2025, bilan annuel].
- [8] Bureau du recensement des États-Unis. (2025). Faits rapides : États-Unis, ménages avec un ordinateur, pourcentage, 2020-2024.
- [9] Agence américaine de protection de l’environnement. (2026, février 19). Points forts du rapport sur les tendances automobiles.
- [10] Département des Transports. (2026, avril 29). Statistiques de permis de conduire : 2025.
- [11] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026). Acesso à Internet e à televisão e posse de telefone móvel celular para uso pessoal 2025 [Internet et télévision accès et possession de téléphone mobile personnel 2025].
- [12] AUO Corporation. (2026, janvier 21). AUO nommé Top 100 Global Innovators par Clarivate pour la cinquième année consécutive.
- [13] Sharp Corporation. (2026, mars 10). Affichage électronique du papier .
- [14] Japan Display Inc. (juin 52026). JDIとCyteSi、Electro-Wetting on Dielectric(EWOD [JDI et CyteSi acceptent de développer et fabriquer des backplanes pour des dispositifs de traitement de micro-bio-échantillons utilisant la technologie EWOD]
Ce rapport répond
- Quelle sera la valeur des revenus des backplanes TFT en 2026 et 2036, et quel rythme relie ces deux années ?
- Quel type de transistor et quel groupe d’acheteurs détiennent les plus grandes parts, et qu’est-ce qui les maintient ?
- Où l’électronique grand public, l’automobile, la santé et les usages industriels réduisent-ils la demande en backplane, et en quoi les LCD, OLED et e-paper diffèrent-ils ?
- Pourquoi le Japon, l’Allemagne, les États-Unis, le Royaume-Uni et le Brésil croissent-ils à des vitesses différentes ?
- Qu’est-ce qui distingue les fabricants de panneaux qui fabriquent des réseaux oxyde et LTPS à grande échelle des autres ?
Que couvre le marché des transistors à film mince ?
Des backplanes à matrice active fabriqués avec du silicium amorphe, du polysilicium basse température, des semi-conducteurs organiques et des canaux oxydés constituent le cœur de ce marché. Chaque réseau peut piloter un écran LCD, une pile OLED ou un film papier électronique.
La demande est suivie dans les secteurs de l’électronique grand public, de l’automobile, de la santé et des usages industriels. Les téléphones, ordinateurs portables, moniteurs et téléviseurs composent l’électronique grand public, tandis que l’automobile couvre les clusters, écrans centraux et affichages d’informations centraux. Les usages en santé incluent les détecteurs à rayons X et les moniteurs de diagnostic, tandis que les usages industriels incluent les panneaux de contrôle et les appareils portables robustes.
Qu’est-ce qui est inclus dans le périmètre ?
Des backplanes pour les panneaux LCD et les écrans OLED sont inclus, tout comme les réseaux pour les panneaux en papier électronique et les étiquettes d’étagères. Les réseaux construits par les usines de panneaux pour leurs propres modules comptent à la valeur du backplane dans chaque panneau.
Les réseaux TFT utilisés dans les détecteurs à rayons X à écran plat, les capteurs d’empreintes digitales et les biopuces sont également comptabilisés. Les backplanes à l’intérieur des affichages publicitaires et des kiosques se situent à l’intérieur de la limite lorsqu’ils utilisent du verre à matrice active.
Qu’est-ce qui est exclu de la portée ?
Les backplanes CMOS en plaquettes en silicium utilisés dans les micro-écrans sont laissés de côté, tout comme les transistors discrets sur les puces en silicium. Les écrans à matrice passive sans transistor à chaque pixel ne comptent pas.
Les filtres de couleur, polariseurs, rétroéclairages, circuits intégrés pilotes et vitres de couverture sont exclus, même lorsqu’ils sont livrés à l’intérieur du même module. Les téléviseurs, téléphones et moniteurs terminés ne comptent qu’à leur valeur de backplane.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Comment le marché est-il segmenté ?
-
Par type
- Silicium amorphe
- Silicium polycristallin à basse température
- Biologique
- Autres
-
Par application
- Électronique grand public
- Automobile
- Soins de santé
- Industriel
- Autres
-
Par technologie
- LCD
- OLED
- E-Paper
- Autres
-
Par utilisateur final
- Fabricants d’écrans
- Fabricants de semi-conducteurs
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des transistors à film mince en 2026 ?
Quelle est la CAGR du marché des transistors à film mince de 2026 à 2036 ?
Quel type domine le marché des transistors à film mince ?
Quel utilisateur final domine le marché des transistors à pellicule fine ?
Quel pays connaîtra le plus de croissance sur le marché des transistors à couches minces ?
Quelles sont les principales entreprises du marché des transistors à couches minces ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF