- Market Value (2025): USD 5.86 Bn
- Estimated Value (2026): USD 6.17 Bn
- Forecast Value (2036): USD 10.4 Bn
- CAGR (2026-2036): 5.3%
潜水艦市場向けのエアインディペンデント推進システムの価値は、2036年までにどのくらいになると予測されていますか?
2026年にはUSD 6.2億人、2036年にはUSD 10.4億人に5.3% CAGR。
- 2025年には空気独立推進システムの需要が USD 5.86 億 に達し、ヨーロッパやアジアで新造された通常型潜水艦が支出の大部分を占めています。
- 2036年までに市場は USD 10.4 億に達し、2026年の USD 6.17 億 から増加します。2025年と2026年の注文は設計から船体構造およびAIP設置へと移行するためです。
- 5.3% CAGRは、単一の潜水艦契約で推進を解放し、5年から8年かかる長い海軍建造サイクルを反映しています。
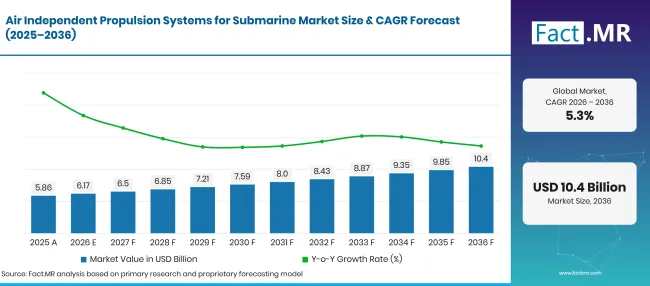
Air Independent Propulsion Systems For Submarine Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 5.86 |
| 2026 | 推定 | 6.17 |
| 2036 | 予報 | 10.4 |
| CAGR 2026年から2036年 | 予測期間 | 5.3% |
出典: Fact.MRの分析。2026年11月9日 更新
潜水艦市場の成長におけるエア・インディペンデント・プロパルション・システムの決定的な数字は何ですか?
2026年から2036年の期間は USD 4.2 億の新たな価値を加え、その多くは現在ヨーロッパ、アジア、カナダで発注中の通常攻撃型潜水艦に関連しています。
- 市場の需要要因
- 老朽化した通常艦隊は、代替艦の建造が進む間、引き続き運用されています。オーストラリアは2026年5月に、今後10年間で最大 11 0億オーストラリアドルを拠出し、6隻のコリンズ級潜水艦の維持を約束しました。これにはHMASファーンコムから始まる型式延長も含まれています [1]。このような延長工事により、2040年代まで運用される艦艇の動力・エネルギーアップグレードの余地が開かれます。
- ヨーロッパ海軍は冷戦時代の設計を新型の通常型潜水艦に置き換えています。オランダ国防省は2025年6月にウォルラス級の代替となるオルカ級潜水艦4隻の建造に関する合意を確認しました [2]。各新型潜水艦は新しい推進およびエネルギー仕様をもたらし、AIPとバッテリー需要を支えています。
- 国産AIPプログラムは海上サービスへと移行しています。インドは2026年10月にハジラでDRDO開発のAIPエネルギーモジュールのSetting to Workフェーズ 2 を開始し、2027年初頭にはカルヴァリ級潜水艦への統合が計画されています[3]。自国製モジュールは既存艦の改修作業に対する新たな需要層を加えています。
- 潜航時の耐久は海軍が支払う主な戦術的利益です。シュノーケル期間が短くなるとレーダーや目視探知の可能性も減るため、密集監視に直面する沿岸国ではAIPに補給艦の重みが置かれます。
- 燃料電池、スターリング、バッテリー技術は進化を続けています。エネルギー密度が高く、補助装置の静音化により、設計者は船体を拡大せずに哨戒を延長できるため、AIPは中型輸出設計にとって魅力的な存在となっています。
- 分析された主要セグメント
- 推進技術タイプ別:スターリングエンジンは2026年にシェアを 38.5% 保持します。なぜなら、スウェーデンや日本の船舶で数十年の経験があり、燃料と酸素の供給がシンプルなためです。
- 潜水艦の種類別:SSKは2026年価値の 54.9% を占めます。なぜなら、ディーゼル電気攻撃艇はAIPが頻繁なシュノーケリングの必要性を置き換える唯一のプラットフォームクラスだからです。
- コンポーネント別:発電機は2026年の収益の 40.0% を回収します。なぜなら、すべてのAIPアーキテクチャは、水中で蓄えられた燃料を電力に変換する発電ユニットに依存しているからです。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「海軍はもはや通常型潜水艦にAIPが必要かどうかではなく、どのタイプでどれくらい早く装備できるかを問うのではない。勝つサプライヤーは、自社のAIPプラントで海上実績を示し、バッテリーと電力管理システムをすでに統合した状態で納品できるサプライヤーである。ポーランド、カナダ、オランダのプログラムは、2036年までに小規模海軍が模倣する基準設計を決定するだろう。」
- 戦略的意味
- 潜水艦建造者は、AIP、リチウムイオンバッテリー、電力管理を一つのテストパッケージとして提示すべきです。なぜなら、買い手は耐久性だけでなく統合リスクも重視しているからです。
- 部品サプライヤーは、発電機、改革業者、燃料電池スタックを複数の造船所と認定すべきです。なぜなら輸出プログラムはますます国内生産パートナーを必要としているからです。
- 海軍は、船体がすでに開放されていて推進部の追加コストが最も低い段階で、AIPの改造を中期改修と併せて予算を組み込むべきです。
- 投資家は契約締結日を注意深く追跡すべきです。なぜなら、AIP機器の収益は政府が潜水艦設計を選定してから数年後に入ってくるからです。
ドイツは 6.8%で国をリードしており、これは燃料電池AIP輸出とカナダに拡大する 212CD受注を反映しています。ブラジルは 6.2%年に続き、国内の潜水艦プログラムのもとで従来型潜水艦を建造しています。アメリカは 5.6%で、自国のAIP潜水艦ではなく、同盟国の技術供給や部品開発から成長しています。イギリスも同様の論理で 5.0% を記録しており、輸出顧客にサービスを提供するエンジニアリング企業が運営されています。日本は 4.4%年に1隻の安定した建造ペースで需要を予測可能に保つが上昇幅を制限しています。
潜水艦市場向けのエアインディペンデント推進システムはセグメントごとにどのように分布していますか?
スターリングエンジンは推進技術タイプを 38.5%でリードし、SSKは潜水艦タイプを率い、 54.9%年で、発電機はコンポーネントを2026年に保持 40.0% 。
どの推進技術タイプがリードするのか?
スターリングエンジンは2026年の販売の 38.5% を占めています。
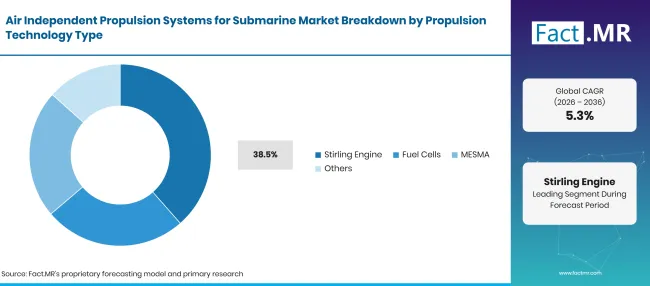
Air Independent Propulsion Systems For Submarine Market Breakdown Propulsion Technology Type | Source: Fact.MR
| 推進技術タイプ | シェア(2026年) |
|---|---|
| スターリング機関(先導セグメント) | 38.5% |
| 他のセグメントを合わせた | 61.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
クローズドサイクルのスターリング艦はディーゼル燃料と液体酸素を燃焼するため、海軍は既に理解した物流で運用可能です。この設計はスウェーデンの艦艇で長期就役を経験し、日本にとって初のAIP経験をもたらし、初めての購入者にとって技術リスクを低減しています。ポーランドは2026年6月29日に3隻のA26潜水艦の契約を締結し、サーブがスウェーデンの産業開発を主導しています[4]。燃料電池は水素貯蔵と非常に低騒音が優先される地域で激しく競争し、MESMAや改革装置ベースのシステムは特定のフランスまたはスペイン設計に縛られた海軍にサービスを提供しています。燃料電池プラントは船上水素生成や金属水素貯蔵に依存しており、これが燃料補給や安全手順を形成しています。スウェーデンでは、サーブが2025年10月にブレキンゲ級(A26)2隻の最終生産段階の受注を受け、ほとんどの納入は2026年から2032年まで予定されています[5]。
潜水艦タイプ内でSSKをサポートするものは何ですか?
SSKは2026年の収益の 54.9% を占めています。
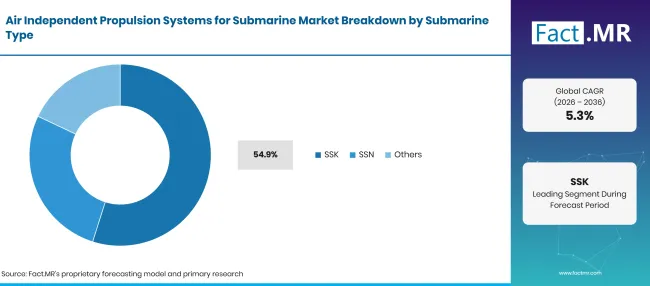
Air Independent Propulsion Systems For Submarine Market Breakdown Submarine Type | Source: Fact.MR
| 潜水艦の種類 | シェア(2026年) |
|---|---|
| SSK(リードセグメント) | 54.9% |
| 他のセグメントを合わせた | 45.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
ディーゼル電気攻撃艇は、原子力潜水艦が高価すぎるか許可されていない浅海や沿岸海域を哨戒しており、AIPは原子力設計でその耐久性の差を縮小しています。カナダの哨戒潜水艦プロジェクトは2025年8月にTKMSとHanwha Oceanを最終候補に選び、最大 12 隻の通常型潜水艦を対象とし、最初の潜水艦は2035年までに必要とされます[6]。SSNプラットフォームはセグメント化の一部ですが原子炉を使用するため、AIPの支出は補助エネルギーシステムに限定されています。その他グループは小型潜水艦や大型無人水中船を対象とし、コンパクト燃料電池と リチウムイオン電池 がスノーケルマストなしで任務時間を延長します。
コンポーネントセグメントをリードしているのは何でしょうか?
発電機は2026年の価値の 40.0% を占めています。
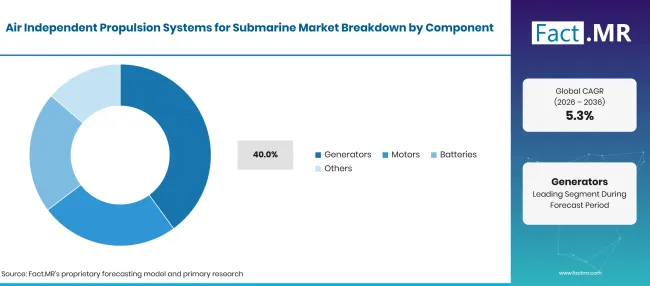
Air Independent Propulsion Systems For Submarine Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| ジェネレーター(リードセグメント) | 40.0% |
| 他のセグメントを合わせた | 60.0%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
AIPプラントは実質的に水中発電所であり、発電機は燃料と酸素をボートの動力に変換する装置です。例えばナバンティアのBESTシステムは、バイオエタノールを水素に変換し、燃料電池に燃料を供給します。製造元は水中での持続時間を最大3週間延長すると述べています。 大型発電機 の供給業者は、このニッチに海洋グレードの巻線・冷却技術をもたらしています。モーターは蓄えられた電力を推力に変換し、永久磁石設計はノイズを抑えるために古い直流ユニットに代わりつつあります。バッテリーはAIPとディーゼルの間を充電するため、セルの化学反応と バッテリー管理システム がボートの最長走行を決定しています。その他にも酸素タンク、燃料貯蔵、スイッチギアなどがあります。
潜水艦市場の採用におけるエア・インディペンデント推進システムの加速要因と、それを妨げている要因は何でしょうか?
ポーランド、オランダ、カナダでの新規従来型潜水艦契約に加え、オーストラリアやインドでの寿命延長が実績のあるAIPプラントの需要を押し上げています。成長は、単価の高い単価、酸素や水素の貯蔵に関する厳格な安全規則、そして需要から海上試験まで10年かかる調達サイクルによって制限されています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ヨーロッパとカナダにおける新しい通常型潜水艦プログラム | +1.2% | 西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| 沿岸水域での長期潜航哨戒の必要性 | +1.0% | グローバル | 中期(2年から4 年) |
| 低音響シグネチャの優先性と検出の低減 | +0.9% | ヨーロッパ、東アジア | 長期的(>=4 年) |
| 燃料電池、スターリング、バッテリー技術の進歩 | +0.8% | 西ヨーロッパ、東アジア | 長期(>=4 年) |
| 既存艦隊の寿命延長と中期改修 | +0.6% | 南アジア・太平洋 | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高効率燃料電池AIPモジュール | +0.4% | ヨーロッパ、東アジア | 中期(2年から4 年) |
| 現役潜水艦用のAIP改造プラグ | +0.3% | 南アジア・太平洋、ラテンアメリカ | 長期(>=4 年) |
| 小型かつ無人プラットフォーム向けのコンパクトAIPユニット | +0.3% | グローバル | 長期(>=4 年) |
| 統合リチウムイオンおよびエネルギー管理パッケージ | +0.3% | 東アジア、西ヨーロッパ | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| AIPプラントの高額な開発および購入コスト | -0.2% | グローバル | 短期(<=2 年) |
| 船体および電気システムとの複雑統合 | -0.1% | グローバル | 中期(2年から4 年) |
| 貯蔵酸素と水素の安全規則 | -0.1% | グローバル | 中期(2〜4 年) |
| 長期間の試験と海軍調達サイクル | -0.1% | グローバル | 長期的(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
2036年までに潜水艦市場向けの空気独立推進システムを拡大している国はどこですか?
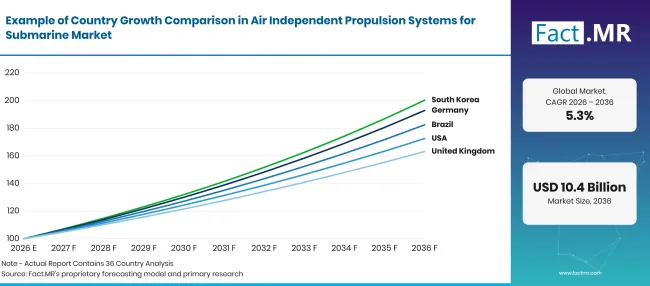
Air Independent Propulsion Systems For Submarine Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 6.8% |
| ブラジル | 6.2% |
| 米国 | 5.6% |
| 英国 | 5.0% |
| 日本 | 4.4% |
出典: Fact.MRの分析。2026年11月9日 更新
ドイツでの養子縁組を支えるものは何ですか?
6.8% CAGR、燃料電池AIPの輸出と拡大するCDパートナーシップ 212牽引されています。
ドイツの潜水艦工学は、ノルウェーと開発したType 212Aおよびその 212CD後継機で使用された水素燃料電池AIPを中心に構築されています。このパートナーシップは2026年7月に拡大し、ドイツ、ノルウェー、カナダの指導者がカナダのType 212CD協力への参加決定を歓迎しました[7]。ドイツのサプライヤーにとって、第三のパートナー国は燃料電池モジュール、酸素貯蔵、パワーエレクトロニクスの生産期間が延びることを意味します。
ブラジルはどのように需要を発展させているのでしょうか?
6.2% CAGR、PROSUBのもとで成熟する地元造船が進む中で。
ブラジルはフランスとの技術移転プログラムであるPROSUBのもと、イタグアイ海軍複合施設で従来型リアシュエロ級潜水艦を建造しています。現在、通常型艦にはAIPは搭載されていませんが、造船所、労働力、供給基盤により、ブラジルは後の船体や改装にAIPセクションを追加できる選択肢を提供しています。需要の増加は、プログラムが進むにつれて、動力、バッテリー、推進装置の現地供給から生まれています。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
5.6% CAGR、部品輸出や関連プログラムの支援を受けています。
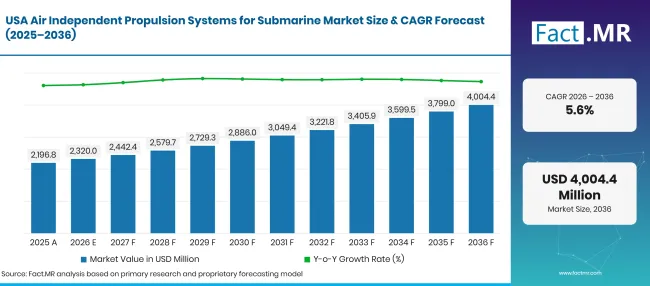
Air Independent Propulsion Systems For Submarine Market Forecast Usa | Source: Fact.MR
米海軍は全原子力潜水艦艦隊を運用し、投資を続けています。2025年4月には、さらに2隻のバージニア級攻撃型潜水艦が契約されました[8]。したがって、国内のAIP需要は、燃料電池、バッテリー、電力変換装置、試験装置の供給者に依存しており、これらは同盟国の通常プログラムや無人潜水艦に供給されています。米国企業はまた、北米のサプライチェーンを利用するカナダおよびオーストラリアの潜水艦支出からも利益を得ています。
イギリスは需要をどのように発展させているのでしょうか?
5.0% CAGR、海軍工学の輸出を反映しています。
イギリス海軍潜水艦サービスは2026年4月 1 時点で9隻の潜水艦、4隻の弾道ミサイル、5隻の攻撃潜水艦を数えており、すべて原子力で[9]。英国の需要は、国内に通常艦隊がないため、モーター、配電盤、ソナー関連の電力システムを外国の造船会社に供給するエンジニアリング企業から来ています。 海洋配電盤 や電力変換装置の製造業者は、欧州の従来型プログラムで仕事を見つけています。
日本の採用を支持するものは何でしょうか?
4.4% CAGR、安定した国内建設率が見込めば。
日本の2026会計年度防衛予算は、新造潜水艦1隻の建造資金として 120.8 円10。日本は蒼龍級でスターリングAIPの経験を積み、その後リチウムイオン電池搭載に移行しました。 Kawasaki Heavy Industries 2025年10月 14 日に神戸造船所で2022会計年度に予定されていた潜水艦の命名式と進水式が行われました[11]。この造船所の歩調は推進およびバッテリー供給者を継続的に稼働させるものでした。
潜水艦市場におけるエア・インディペンデント推進システムのリーダーは誰ですか?
競争は2つのグループに分かれます。AIP技術を所有するフルシステム設計者、すなわち燃料電池を用いたTKMS、スターリングエンジンを持つサーブ、MESMAの伝統を持つNaval Group、バイオエタノールBESTシステムを持つNavantiaが、海上実証済みの耐久性と、AIPがバッテリーおよび戦闘システムとどれだけうまく統合されているかを競います。
サーブは2025年10月にスウェーデンが2隻のA26 艇の最終生産段階の発注を行ったことで地位を強化しました[5]。ネイバルグループのオランダ向けオルカ計画は、2025年6月にロイヤルIHCが4隻すべての船にモジュールと鉄骨構造物を供給することに署名し、オランダの産業パートナーを獲得しました[12]。ハンファオーシャンと Kawasaki Heavy Industriesが率いる大手アジアのビルダーグループは、建造速度、価格、リチウムイオンバッテリーの専門知識で競合しており、ハンファオーシャンはカナダの2社サプライヤー候補にTKMSとともに入り込みました[6]。2036年までに、信頼できるAIPまたはバッテリーソリューションと買い手国での現地産業参加を組み合わせた入札者に契約が行われます。
主要な提供者はどの企業ですか?
潜水艦向け航空独立推進システムの主要企業には、TKMS、サーブ、ネイバルグループ、ナバンティア、ハンファオーシャン、 Kawasaki Heavy Industriesがあります。
- TKMS
- サーブ
- 海軍グループ
- ナヴァンティア
- ハンファ海洋
- Kawasaki Heavy Industries
参考文献
- [1] オーストラリア政府、国防省。(2026年5月 19日) アルバニーズ政府は型式延長のコリンズ級生命を開始する。
- [2] オランダ、Ministerie van Defensie。(2025年6月 17日)。 Overeenkomst houdt Nederland maximaal betrokken bij bouw Orka's.
- [3]インド政府国防省報道局。(2026年10月 24日)。 インド海軍のディーゼル電気潜水艦向けの国産AIPシステムは、Setting to Work Phase-2 活動の開始という重要な節目を達成しました。
- [4]ポーランド共和国国防省。(2026年6月 29日)。 Umowa na zakup okrętów podwodnych A26 dla Marynarki Wojennej RP podpisana!.
- [5]サーブ。(2025年10月 13日) サーブはスウェーデンのA26 潜水艦に関する追加注文を受けました。
- [6]カナダ公共サービス調達省。(2025年8月 26日) カナダ政府はカナダパトロール潜水艦プロジェクトの調達において次の段階へ進む。
- [7]ドイツ連邦政府報道情報局。(2026年7月 7日)。マル ク・カーニー首相、フリードリヒ・メルツ首相、ヨナス・ガー・シュトーレ首相による声明。
- [8]ゼネラル・ダイナミクス。(2025年4月 30日) ジェネラル・ダイナミクス・エレクトリック・ボートがバージニア級潜水艦の契約変更12 獲得。
- [9]イギリス国防省。(2026年8月 20日)。英国 軍装備・編成 2026年。
- [10]日本防衛省。(2025年12月 26日)防 衛能力の基礎強化における進捗と予算:2026会計年度予算の概要。
- [11]海上自衛隊。(2025年10月 7日)。 2022会計年度に予定されている潜水艦の命名および進水式。
- [12]ロイヤルIHC。(2025年6月 16日)。 ロイヤルIHC海軍グループ戦略契約 voor boouw Orka-klasse onderzeeboten voor Nederlandse Defensie.
この報告書が答えます
- 2036年までに、AIPの収益はスターリングエンジン、燃料電池、MESMAおよびその他のシステム間でどのように分配されていますか?
- なぜ海軍は今でも初回のAIP採用にスターリングエンジンを好むのでしょうか?
- ヨーロッパ、アジア、カナダのどの潜水艦プログラムが最初にAIP支出を解放するのでしょうか?
- 発電機、モーター、バッテリーはAIP設置の価値にどのような役割を果たしますか?
- アメリカやイギリスのように従来型のフリートを持たない国々は、どこでAIPの収益を得ているのでしょうか?
- フルシステム設計者と大手アジア造船所は競争の仕方でどのように異なるのでしょうか?
潜水艦市場向けのエア・インディペンデント推進システム(Air Independent Propulsion Systems)は何をカバーしていますか?
この市場は、潜水艦が長時間水中で電力を生産または供給し、シュノーケルマストを通じて空気を取り込むことなく電力を供給できる推進システムを追跡しています。価値はAIPプラントおよびその直接連結された発電機、モーター、バッテリー、補助機器のレベルでカウントされます。
収益は新造船体用の設備が造船所に納品される際や改装時に記録されるため、単一の契約で予測数年にわたって価値が分散されます。
スコープには何が含まれているのでしょうか?
新型通常型潜水艦用のスターリングエンジン、燃料電池、MESMAおよび改革型AIPプラントも含まれています。
発電機、推進モーター、バッテリーシステムは、AIP電力アーキテクチャの一部を構成する場合にカウントされます。これには海軍用認証中の 固体電池 も含まれます。
AIPのレトロフィットセクション、プラグイン船体セグメント、そして現役艦艇への搭載に必要な統合作業もカバーしています。
AIPプラントに連動した酸素・燃料貯蔵、電力変換、エネルギー管理設備も含まれています。
範囲から除外されるものは何ですか?
原子炉やSSN、SSBNの蒸気機関は除外されています。
AIP能力を持たないディーゼル電気潜水艦およびその単独のディーゼル発電機はカウントされません。
船体構造、兵器、ソナー、戦闘管理システムはAIP装備の一部でない限りカウントされません。
乗組員訓練、港湾サービス、AIP装備に関連しない一般艦隊整備は除外されます。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
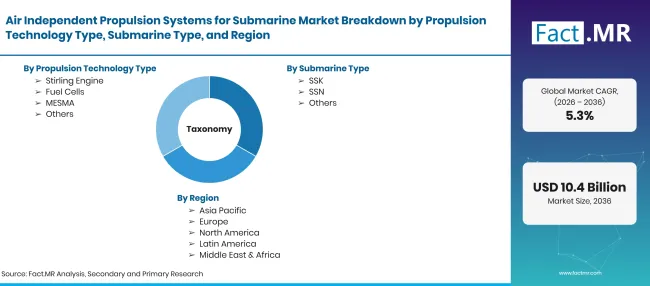
Air Independent Propulsion Systems For Submarine Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 空気に依存しない推進システムとその動力、エネルギー貯蔵、推進部品により、従来の潜水艦が大気中の酸素なしで水中で電力を発生または供給できる。 |
| 推進技術タイプ | スターリングエンジン、燃料電池、MESMA、その他 |
| 潜水艦の種類 | SSK;SSN;その他 |
| 構成要素 | 発電機、モーター、バッテリー、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | TKMS;サーブ;海軍グループ;ナバンティア;ハンファ海洋; Kawasaki Heavy Industries |
| 予測期間 | 2026年から2036年 |
| アプローチ | 発注または改修中の各潜水艦あたりのAIP装備のプログラムレベルの建造は、造船所の納入スケジュールや国防予算と照合されます。 |
出典: Fact.MRの分析。2026年11月9日 更新
市場はどのように区分されていますか?
-
推進技術タイプ別
- スターリング機関
- 燃料電池
- MESMA
- その他
-
潜水艦の種類別
- SSK
- 社会保障番号(SSN)
- その他
-
コンポーネント別
- 発生器
- モーター
- バッテリー
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の潜水艦市場における空気独立推進システムの規模はどのくらいですか?
潜水艦市場向けの空気独立推進システムの成長率はどのくらいになるのでしょうか?
どの推進技術タイプが先導されるのでしょうか?
どのタイプの潜水艦がリードするのか?
どのコンポーネントがリードするのでしょうか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード