- Market Value (2025): USD 34.3 Bn
- Estimated Value (2026): USD 38.1 Bn
- Forecast Value (2036): USD 107.0 Bn
- CAGR (2026-2036): 10.9%
2036年までに自動車用プリキャッシュシステム市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 38.1億人、2036年にはUSD 107.0億人に10.9% CAGR。
- Fact.MR分析によると、自動車用プレクラッシュシステム市場の評価は2025年にUSD 34.3億ドルとされています。
- 需要は2026年の USD 38.1 億 から2036年には USD 107.0 億 に増加すると見込まれています。
- 2026年から2036年にかけて10.9% CAGRが記録されると予測されており、先進的な車両安全技術の需要増加と乗員保護の改善が牽引されています。
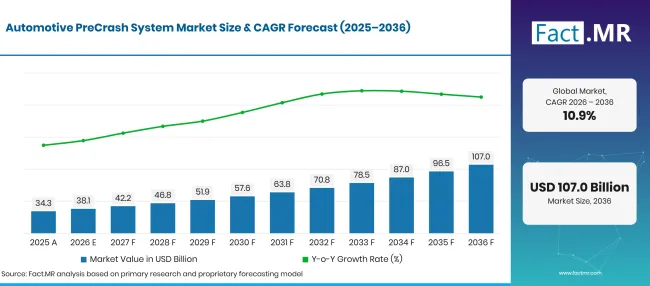
Factmr Automotive Precrash System Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 34.3 |
| 2026 | 推定 | 38.1 |
| 2036 | 予報 | 107.0 |
| CAGR 2026年から2036年 | 予測期間 | 10.9% |
出典: Fact.MRの分析。2026年10月19日 更新
自動車プレクラッシュシステム市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間にUSD 68.9億の絶対的な機会が生まれました
- 市場の需要要因
- 自動車メーカーは、高度な運転支援システムが車両設計において重要になるにつれて、衝突防止と乗員の安全により重点を置いています。衝突前のシステムはセンサーやその他の技術を用いて衝突の可能性を検知し、タイムリーな警告や車両介入を支援します。NHTSAの2024年4月29日の自動緊急ブレーキ安全規則は、衝突防止技術が道路安全の向上に果たす役割を強調しています[1]。
- 車両の安全要件と消費者の期待は、高度な衝突検知技術の統合を促進しています。
- 自動車メーカーや技術サプライヤーは、衝突リスクを減らすために自動運転型緊急ブレーキ、歩行者検知、衝突回避技術を開発しています。これらのシステムは、正確な環境感知、信頼性の高いソフトウェア、車両制御および拘束システムとの統合に依存しています。
- 純正機器メーカー(OEM)は、車両設計や生産時に事前クラッシュ技術がますます統合されているため、市場採用の中心的な存在であり続けています。
- 分析された主要セグメント
- コンポーネント別:センサーは2026年に 32.4% シェアを占め、近くの車両、障害物、衝突リスクの検出に役割を反映しています。
- 車両タイプ別:乗用車は2026年に 72.3% シェアを占め、先進的な安全機能の導入により個人用車両が支えられています。
- 技術別:自動運転緊急ブレーキは2026年に 41.2% シェアを占め、衝突リスクが検知された際に介入する技術の需要を反映しています。
- 販売チャネル別:2026年には OEMが 88.4% シェアを占める見込みです。なぜなら、事前のクラッシュ技術は製造時に車両に統合されていることが一般的だからです。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「自動車のプレクラッシュシステムは、メーカーが衝突防止と乗員保護を優先する中で、より注目を集める可能性が高いです。自動車メーカーは、これらの技術を大規模に採用する前に、信頼性の高いセンシング性能、効果的なシステム統合、そして異なる走行状況下での厳格な検証が必要です。」
- 戦略的意味
- メーカーはセンサーの精度、システムの信頼性、車両安全アーキテクチャとの互換性を優先し、より広範な採用を支えるべきです。
- 自動車サプライヤーは、車両開発中に衝突検知およびブレーキ技術を統合するために、 OEMとの協力を強化する必要があります。
- 技術開発者は、多様な道路、天候、交通状況下での自律緊急ブレーキおよび歩行者検知システムの性能向上に注力しなければなりません。
- 車両メーカーは、システムコストと安全性能、規制要件、消費者の需要を併せて、事前衝突技術を選択するべきです。
ドイツは2036年までに 12.1% CAGR を記録する見込みです。ブラジルは 11.0%年、次いでアメリカが 10.0%年と予測されています。英国は 8.9%年、日本は 7.9%年と予測されています。車両生産、自動車安全要件、先進的な運転支援技術の採用の違いが、両国間で市場成長の明確な経路を生み出しています。
自動車用プレクラッシュシステム市場はセグメントごとにどのように構成されていますか?
Fact.MR 、センサーがコンポーネント部門で 32.4%をリードしていることが分かりました。乗用車が車両タイプでリード 72.3%。自動運転緊急ブレーキが技術部門で 41.2%をリードしています。 OEM が販売チャネルをリード 88.4%。
どの車両タイプが支配的ですか?
乗用車は2026年にシェア 72.3% 保持しています。
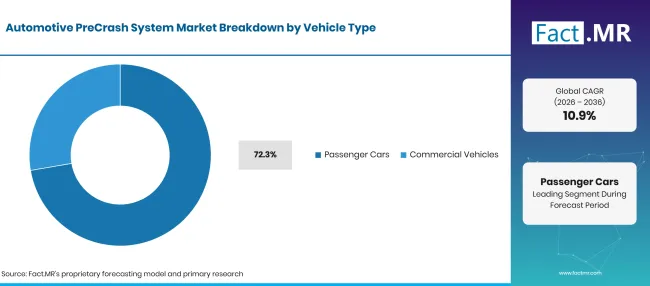
Factmr Automotive Precrash System Market Breakdown Vehicle Type | Source: Fact.MR
| 車両の種類 | シェア(2026年) |
|---|---|
| 旅客車(主要セグメント) | 72.3% |
| 他のセグメントを合わせた | 27.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月19日 更新
乗用車は、自動車メーカーが衝突防止や乗員保護を支援するために、乗用車に事前の安全技術をますます統合する中で、車両タイプ別の割合を占めています。
コンポーネントセグメントをリードしているのは何でしょうか?
センサーは2026年のシェア 32.4% 占めています。
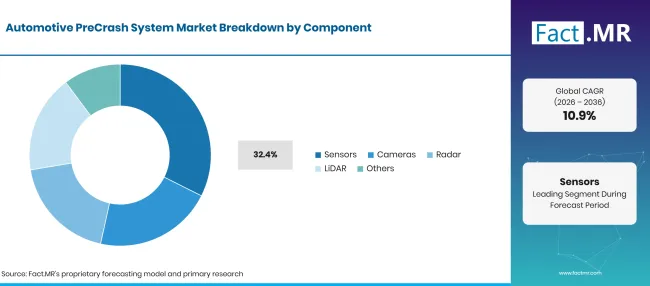
Factmr Automotive Precrash System Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| センサー(主要セグメント) | 32.4% |
| 他のセグメントを合わせた | 67.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月19日 更新
センサーは、衝突前のシステムが周囲の車両、歩行者、障害物、変化する道路状況の信頼できる検出に依存しているため、指定された部品の割合を補填します。これらの部品は、タイムリーな警告や自動安全対応を支援するデータを提供します。
テクノロジーは需要をどのように形作るのでしょうか?
自動運転緊急ブレーキは2026年のシェア 41.2% を占めています。
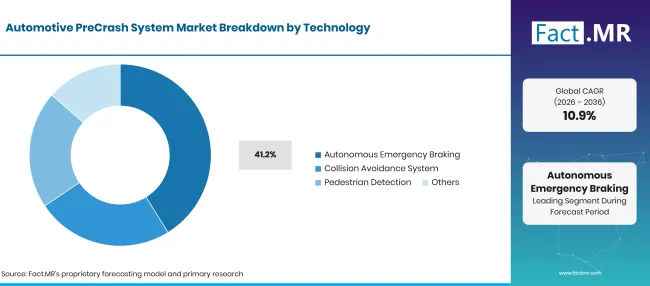
Factmr Automotive Precrash System Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| 自動運転緊急ブレーキ(先行セグメント) | 41.2% |
| 他のセグメントを合わせた | 58.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月19日 更新
自動運転緊急ブレーキは、衝突リスクが検出された際に自動でブレーキを踏む技術の需要が高まる中、市場で支配的なシェアを保っています。自動車メーカーが衝突防止と歩行者の安全を優先する中、自動運転緊急ブレーキの採用は増加しています。レーダー、カメラ、物体認識の進歩により、より迅速な危険の検知やブレーキ対応が可能になっています。規制要件や高度な運転支援システムの統合拡大も市場拡大をさらに後押ししています。
セールスチャネルセグメントは市場の需要をどのように形作るのでしょうか?
OEM 2026年に 88.4% シェアを獲得しました。
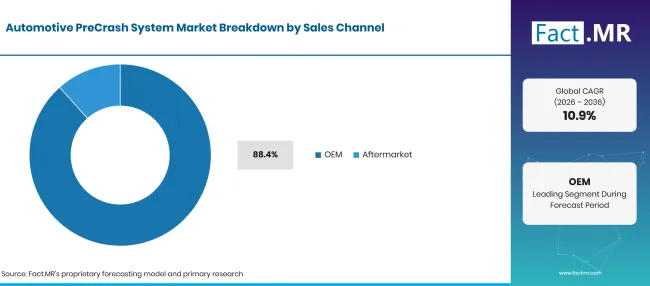
Factmr Automotive Precrash System Market Breakdown Sales Channel | Source: Fact.MR
| 販売チャネル | シェア(2026年) |
|---|---|
| OEM (主要セグメント) | 88.4% |
| 他のセグメントを合わせた | 11.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月19日 更新
OEM、販売チャネルシェアの定めは、製造時に車両に統合されるプレクラッシュシステムが一般的に採用されているためです。工場での設置により、自動車メーカーはセンサー、カメラ、レーダー、ブレーキ制御、車両ソフトウェアを統一された安全アーキテクチャ内で連携させることができます。アフターマーケットは購入後に安全技術を追加・アップグレードしたい車両所有者にサービスを提供しますが、設置は車両の互換性、システムの複雑さ、統合要件によって異なります。
自動車プレクラッシュシステム市場の導入を加速させているものと、それを妨げているものは何でしょうか?
車両安全や高度な運転支援システムへの需要増加は採用を促進しますが、システム統合コストの高いことや技術的複雑さが市場拡大を鈍らせています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 先進運転支援システム(ADAS)の統合が進む | +1.0% | ヨーロッパ、アメリカ大陸 | 中期(2年〜4 年) |
| 車両安全規制の強化 | +0.9% | グローバル | 短期(≤ 2 年) |
| 自動運転緊急ブレーキの需要増加 | +0.7% | グローバル | 中期(2年〜4 年) |
| センサーおよびカメラ技術の進歩 | +0.5% | グローバル | 短期(≤ 2 年) |
| 統合車両安全システムへの投資OEM | +0.4% | アジア、ヨーロッパ | 長期(≥ 4 年) |
出典: Fact.MRの分析。2026年10月19日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| AIベースの衝突予測システムの統合 | +0.8% | グローバル | 中期(2年〜4 年) |
| 新興市場におけるプレクラッシュ技術の拡大 | +0.6% | アジア、アメリカ大陸 | 中期(2年〜4 年) |
| 先進的なレーダーおよびLiDARシステムの開発 | +0.5% | ヨーロッパ、アジア | 長期(≥ 4 年) |
| 改造およびアフターマーケット安全ソリューション | +0.4% | グローバル | 短期(≤ 2 年) |
出典: Fact.MRの分析。2026年10月19日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高いシステム開発および統合コスト | -0.8% | グローバル | 短期(≤ 2 年) |
| 既存の車両アーキテクチャとの複雑な統合 | -0.6% | グローバル | 中期(2年〜4 年) |
| 悪天候条件下でのセンサー性能の制限 | -0.5% | グローバル | 短期(≤ 2 年) |
| アフターマーケットの互換性や取り付けの複雑さは限定的です | -0.4% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月19日 更新
2036年までに金属キレート市場を拡大している国はどこですか?
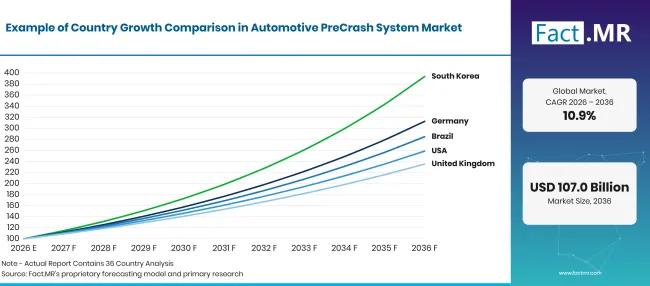
Factmr Automotive Precrash System Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026-2036) |
|---|---|
| ドイツ | 12.1% |
| ブラジル | 11.0% |
| アメリカ合衆国 | 10.0% |
| イギリス | 8.9% |
| 日本 | 7.9% |
出典: Fact.MRの分析。2026年10月19日 更新
ドイツの養子縁組を支えるものは何でしょうか?
12.1% CAGRは、厳格な車両安全基準と先進的な自動車製造によって牽引されています。
ドイツにおける自動車用プレクラッシュシステムの需要は、確立された自動車製造産業と先進的な運転支援技術への注力によって恩恵を受けています。欧州連合の一般安全規則は、新車に対して高度な緊急ブレーキや関連車両カテゴリーの脆弱な道路利用者を検知するシステムなどの追加の必須安全機能を導入しました。これらの要件は、センサー、カメラ、レーダー、自動運転緊急ブレーキシステムの統合 OEM を支援しています。 [2]
ブラジルはどのように養子縁組を進めているのか?
11.0% CAGR、進化する車両安全要件と衝突警報技術の広範な統合に支えられています。
ブラジルの市場は、車両安全向上に向けた規制の取り組みや、高度な運転支援機能への関心の高まりから恩恵を受ける可能性があります。同国のCONTRAN決議番号 759 、特定の車両カテゴリーにおけるリアアラートまたは監視システムの要件を定め、2025年から新車プロジェクトへの導入が始まり、2027年からは生産中のすべての車両に拡大されます。これらの措置は、ドライバーが近くの障害物を検知するのに役立つカメラ、センサー、その他のシステムの需要を支える可能性があります。 [3]
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
10.0% CAGR、義務付けられた自動緊急ブレーキの要件とADAS統合の進展によって形作られました。
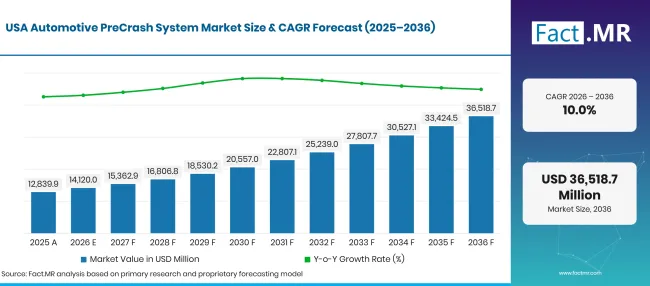
Factmr Automotive Precrash System Market Forecast Usa | Source: Fact.MR
米国の自動車用プレクラッシュシステム市場は、2036年までに 10.0% CAGR 成長すると予測されています。成長は、義務付けられた自動緊急ブレーキ要件、強化された連邦安全規則、新車におけるADAS機能の広範な利用によって支えられています。自動車メーカーは規制要件を満たし、乗用車および商用車モデルの衝突防止を向上させるため、センサーベースの安全機能を追加しています。
イギリスはどのように養子縁組を築いているのか?
8.9% CAGR、道路安全の取り組みと衝突防止技術の統合の進展によって形作られています。
英国市場は車両安全基準を強化し、交通事故の減少に寄与しています。政府は緊急ブレーキやその他の運転支援システムを含む、英国の車両型式承認枠組みに追加の安全技術を導入するための協議を行っています。これらの取り組みは、特に乗用車への OEM 設置を通じて、センサー、カメラ、自動運転緊急ブレーキの普及をさらに支援する可能性があります。 [4]
日本の養子縁組を支えるものは何でしょうか?
7.9% CAGR、確立された自動車技術の能力と衝突防止への重点に支えられています。
日本の自動車用プレクラッシュシステムの販売は、先進的な自動車製造産業と車両・歩行者による衝突防止に注力した恩恵を受けています。国土交通省は新車における衝突被害軽減ブレーキシステムの要件を導入し、車両カテゴリーや生産期間を横断して段階的に導入しています。これらの措置は、特に工場搭載の安全技術を通じてレーダー、カメラ、センサー、自動緊急ブレーキシステムの需要を支えています。 [5]
自動車のプレクラッシュシステム市場をリードしているのは誰ですか?
Fact.MR 、自動車プレクラッシュシステム市場のプロファイル Robert Bosch GmbH、 ZF Friedrichshafen AG、 DENSO Corporation 、 Aptiv PLC を紹介しています。
市場に出ている企業は、レーダーセンサー、カメラシステム、物体検出、衝突リスク評価など、自動車安全および先進運転支援システム(ADAS)分野に参入しています。彼らの技術は、自動緊急ブレーキ(AEB)、前方衝突警告、衝突回避、歩行者検知などの応用をサポートしています。 ZF Friedrichshafen AGの乗用車ADAS事業をHAMANに移管する計画は、レーダー、スマートカメラ、コンピューティングソリューション、ADASソフトウェアをカバーする重要な展開です。より広範なセンシングエコシステムの他の進展には、2026年2月のZadar LabsによるFusionrideの買収や、2026年5月にインディーセミコンダクターがams OSRAMからイメージセンサー製品ラインを取得する合意などがあります [6] [7][8]
商用競争は検知精度、センサーの信頼性、ソフトウェア統合、応答時間に依存しています。自動車メーカーは検証済みでコスト効率の良いシステムを優先し、ADAS開発者はリアルタイムの意思決定のために互換性のあるハードウェアとソフトウェアを必要とします。サプライヤー比較では、特定の事前クラッシュ機能、生産のスケーラビリティ、技術サポートを考慮すべきです。
主要な提供者はどの企業ですか?
自動車プレクラッシュシステム市場の主要企業は、 Robert Bosch GmbH、 ZF Friedrichshafen AG、 DENSO Corporation 、 Aptiv PLCです。
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
参考文献
- [1]国家高速道路交通安全局。(2024年4月 29日)。 NHTSAは事故を減らし命を救うための重要な安全規則を最終決定しました。
- [2]欧州委員会。(2026年7月 8日) より安全な車、より安全な道路:新規則が施行される。
- [3]交通省。(2022年12月 22日)。 Resolução CONTRAN nº 759, de 20 de dezembro de 2018。
- [4]運輸省。(2026年7月 16日) GB型別承認における車両安全技術の義務化:政府の対応。
- [5]国土・インフラ・交通・観光省。(2020年1月 31日)衝突被害軽減ブレーキシステムの国際基準の導入および新車の義務化要件。
- [6] ZF Friedrichshafen AG。(2025年12月 23日)ZFはADAS事業を車内電子機器のリーダー、ハーマンに売却。
- [7]ザダー・ラボ。(2026年2月 25日)ザダー・ラボはフュージョンライドの買収を完了し、zSIGNAL 2.0を導入。
- [8]サムスン電子。(2025年12月 23日)ハーマンがZFのADAS事業を買収。
この報告書が答えます
- このレポートは、自動車の事前衝突システムが特定の車両タイプにおける衝突検知、事故防止、車両安全をどのように支援するかを説明しています。
- セグメント分析では、指定された部品カテゴリ、車両タイプ、技術、販売チャネルを比較し、提供されている場合は2026年の市場シェアも含まれます。
- 国別分析では、ドイツ、ブラジル、アメリカ、イギリス、日本とそれぞれの市場成長率について論じています。
- 競争プロフィールは Robert Bosch GmbH、 ZF Friedrichshafen AG、 DENSO Corporation 、 Aptiv PLCです。
- 技術分析は自動緊急ブレーキ、衝突回避システム、歩行者検知を区別し、販売チャネル分析は OEM 販売とアフターマーケットを区別します。
自動車プレクラッシュシステム市場は何をカバーしていますか?
この市場は、潜在的な衝突を検知し、予防車両の安全を支援するために設計された自動車の事前衝突システムを対象としています。乗用車や商用車への応用を追跡しています。製品カバレッジにはセンサー、カメラ、レーダー、LiDARなどの部品が含まれ、技術的なカバレッジは自動運転緊急ブレーキ、衝突回避システム、歩行者検知を区別します。車両安全要件や高度な運転支援システムの採用は購入決定に影響を与えます。
スコープには何が含まれているのでしょうか?
含まれる製品や技術は、自動車の事前衝突検知および衝突防止に関連しています。市場カバレッジは、指定された部品や技術を組み込んだシステムであり、販売チャネルは OEM とアフターマーケットに分かれています。セグメントは乗用車および商用車も含み、ドイツ、ブラジル、アメリカ、英国、日本の指定国も含まれます。
範囲から除外されるものは何ですか?
分析では、事前衝突検知や衝突防止に関連しない自動車技術は除外されています。定義された事前衝突システムカテゴリーに直接関与しない一般的な車両部品は対象外です。単独の自動車製造設備および無関係な車両アクセサリーも除外されます。関連のない自動車システムからの収益は、定義された事前衝突システム市場の境界内に該当しない限り含めるべきではありません。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
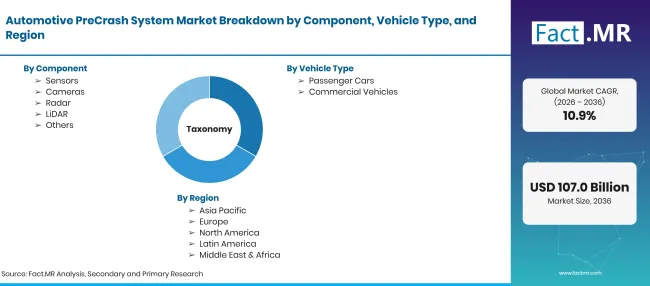
Factmr Automotive Precrash System Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億:2026年の評価、2036年の予測および CAGR |
| 市場の定義 | 自動車用プレクラッシュシステムは、センサー、検知、安全技術を用いて潜在的な衝突を特定し、予防的な車両安全対策を支援します。 |
| 構成要素 | センサー、カメラ、レーダー、LiDAR、その他 |
| 車両の種類 | 乗用車;商用車 |
| 技術 | 自動運転緊急ブレーキ、衝突回避システム、歩行者検知、その他 |
| 販売チャネル | OEM;アフターマーケット |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | Robert Bosch GmbH; ZF Friedrichshafen AG; DENSO Corporation; Aptiv PLC |
| 予測期間 | 2026年から2036年 |
| アプローチ | 部品、車両タイプ、技術、販売チャネル、国別成長率に基づく市場セグメンテーションおよび予測分析。 |
出典: Fact.MRの分析。2026年10月19日 更新
市場はどのように区分されていますか?
-
コンポーネント別
- センサー
- カメラ
- レーダー
- LiDAR
- その他
-
車両タイプ別
- 客車
- 商用車
-
技術別
- 自律緊急ブレーキ
- 衝突回避システム
- 歩行者検知
- その他
-
販売チャネル別
- OEM
- アフターマーケット
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の自動車用プレクラッシュシステム市場の規模はどのくらいですか?
2026年から2036年の CAGR は?
どの構成要素が最も大きなシェアを占めているのでしょうか?
どの車両タイプがリードしますか?
どの会社が対象ですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード