- Market Value (2025): USD 60.2 Bn
- Estimated Value (2026): USD 62.7 Bn
- Forecast Value (2036): USD 94.9 Bn
- CAGR (2026-2036): 4.2%
2036年までに高馬力トラクター市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 62.7億人、2036年にはUSD 94.9億人に4.2% CAGR。
- 2025年の高馬力トラクター市場の評価額はUSD 60.2 億ドルで、大規模な畑作物や穀物農場が購入の大部分を占めています。
- 2036年までに、商業農場がより広いプランターや耕起用具を引く機械に移行し、2026年のUSD 62.70億ドルからUSD 94.9億ドルに達する見込みです。
- 4.2% CAGRは2026年から2036年まで続く見込みです。古い車両の置き換えと、トラクションや精密制御への着実な投資が並行しているからです。
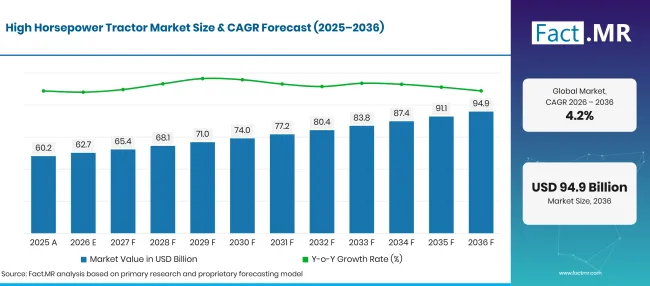
High Horsepower Tractor Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 60.2 |
| 2026 | 推定 | 62.7 |
| 2036 | 予報 | 94.9 |
| CAGR 2026年から2036年 | 予測期間 | 4.2% |
出典: Fact.MRの分析。2026年10月30日 更新
高馬力トラクター市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、大規模な商業農場に集中して USD 32.2 億ドルの新規価値を生み出します。
- 市場の需要要因
- 農場の統合は各事業者がカバーしなければならない面積を徐々に引き上げています。米国農務省は2025年にUSD 1百万以上の販売を記録した農場115,030、米国の農地の約36.0%を操業していると報告しています[1]。その規模の保有地には、長時間にわたって広い道具を引けるトラクターが必要です。
- メーカーは、1回あたりの牽引能力を重視する農場向けにパワー定格を引き上げ続けています。2025年9月、Case IHはピーク出力853馬力とトルクアップ40%を誇るSteiger 785 Quadtracを発表しました[2]。このクラスの機械は、1人のオペレーターが大型機具をより高い地上速度で操作できます。
- 世界の農業生産量の増加は、畑仕事量の増加を続けています。2025年7月、OECDとFAOは、主に生産性向上を通じて今後10年間で世界の農業および魚産生産が 14% 増加すると推定しています[3]。ヘクタールあたりの収量が増加すると、植え付けや収穫時の作業負荷が増加し、高容量機械の導入が有利です。
- 労働コストは、農場がより少ないドライバーでより広い範囲をカバーする理由を与えています。 USDデータによると、2024年の全農業職業の平均時給は USD 19.10 人で、2023年から 3.09% 上昇しています[4]。より広い作業機を強いトラクターに搭載することで、その賃金はより多くのエーカーに分散されます。
- 自動化の準備状況は購入基準となりつつあります。2025年8月、フェントは 1000 Vario Gen4 シリーズを発売しました。これは 426 HPから 550 HPまで幅広く、PTx OutRunの穀物カートおよび耕起自動化の工場出荷準備が整っています[5]。購入価格や農場の収益性は、各交換のタイミングに影響を与えています。
- 分析された主要セグメント
- エンジン出力別: 201-300 HPは2026年も 38.5% シェアを保持します。このバンドは中型機に十分なドローバープルを提供しつつ、トップクラスのパワークラスの価格を抑えています。
- 用途別:耕作、植え付け、穀物運搬が年間のほとんどの稼働時間を消費するため、2026年は農業が 64.8% の割合を占める。
- ドライブタイプ別: 4WDは2026年に1 62.3% シェアを獲得します。なぜなら、湿った土や重い土壌でのトラクターの積み重さがトラクターの積載可能な道具幅を決定するためです。
- 販売チャネル別: OEM 2026年には、新車ごとに構成、保証、ファイナンスをまとめるディーラーネットワークを通じて 71.8% シェアを獲得するでしょう。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「このカテゴリーの購入決定は、単純な計算から始まります。つまり、天候が変わるまでにクルーが何ヘクタールを完成させなければならないかです。誘導と自動化対応を備えた四輪駆動モデルは、その計算を短縮できるため、市場を拡大します。信頼性の高い駆動系と高速部品、サービスサポートを組み合わせるサプライヤーは、大規模農場からのリピート注文を獲得するでしょう。」
- 戦略的意味
- トラクターメーカーは、購入者が定格馬力と同時に運転コストを比較するため、1ヘクタールあたりの燃料使用量やサービス間隔の現地データを公開すべきです。
- ディーラーは重要な部品を在庫し、大規模農場のクラスター近くで技術者を訓練すべきです。なぜなら、植え付け中のトラクターが故障すると修理費用よりも高くつくからです。
- 精密技術提供者は、トラクターブランドやパワークラスをまたいで対応できるガイダンスと制御パッケージを構築しるべきです。
- 機器の貸し手は返済スケジュールを収穫キャッシュフローに連動させるべきであり、これにより高付加価値機械の初期費用を軽減できます。
ブラジルは 5.1% CAGRでグループをリードし、記録的な穀物収穫により拡大する農地に大型の機械が引き寄せられています。アメリカは 4.7%年に続き、老朽化した畑に代わり大規模な畑作物生産が進んでいます。日本は農地がより少なく大きな保有地に移行するため、 4.0% で上昇します。ドイツは 3.6%を記録し、低調な登録年を経て耕作農場がアップグレードされています。イギリスは 3.1%で取引を終え、穀物農家は新規購入と厳しい作物利益率を比較検討しています。
高馬力トラクター市場はセグメントごとにどのように構成されていますか?
201-300 HPが 38.5%でエンジンパワーをリードします。農業部門が 64.8%でアプリケーション部門をリードします。 4WDがドライブタイプ部門をリード 62.3%。 OEM が 71.8%の営業チャネルで1位を維持します。
どのエンジン出力カテゴリーがリードしているのでしょうか?
201-300 HPが2026年の販売の 39.1% を占めています。
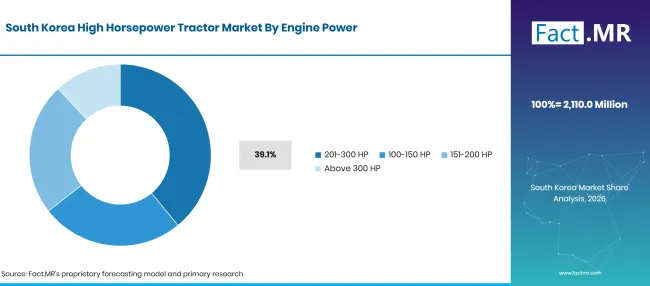
Factmr High Horsepower Tractor Market South Korea By Engine Power | Source: Fact.MR
| エンジン出力 | シェア(2026年) |
|---|---|
| 201-300 HP(リーディングセグメント) | 39.1% |
| 他のセグメントを合わせた | 61.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
商業用の列作農場は 12列プランターや重耕作機に十分なドローバープルが必要ですが、ほとんどの農場はすべての作業に連結式機械を必要としません。 201 HPと 300 HP間のトラクターは、1台で耕起、植え付け、輸送を行い、燃料費や購入コストは 300 HP上級のものよりも低く抑えられます。大規模農場が運営する土地の割合がこの構成を形作ります。2025年時点で販売 USD 1 百万エーカー以上の米国農場は平均 2,733 エーカーでした [1]。その規模の事業では、主耕起用に 300 馬力より1台上に機械を稼働させ、植え付けや散布用の中型ユニットを複数稼働させることが多い一方、 農業用トラクター は 100 馬力以下の規模で小規模な農場に供給されます。
応用における農業を支えるものは何でしょうか?
農業は2026年の収入の 64.8% を占めています。
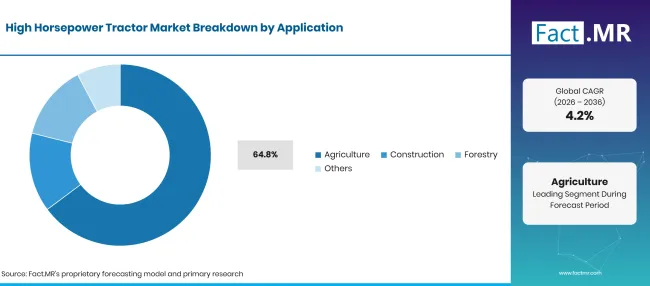
High Horsepower Tractor Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 農業(主要分野) | 64.8% |
| 他のセグメントを合わせた | 35.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
穀物、油糧種子、飼料生産者は毎年これらの機械で最も多くの時間を費やしています。深耕、植え付け、耕作、穀物カート作業はすべて数千ヘクタールにわたる持続的な牽引力を必要とし、季節限定の時間帯は、より少ない回数で畑を終える機械に報酬を与えます。作物保護作業はさらに時間を延長し、農業用 スプレー機 はトラクターの油圧や誘導に対応し、取り付けやトレードを組み合わせます。建設請負業者は土木作業や運搬に高出力トラクターを使用します。林業オペレーターは、トラック式や関節式機械が不要な専用 林業機械 と並行して使用します。
ドライブタイプ形状はどのように要求されますか?
4WDは2026年の市場で 62.3% を主張しています。
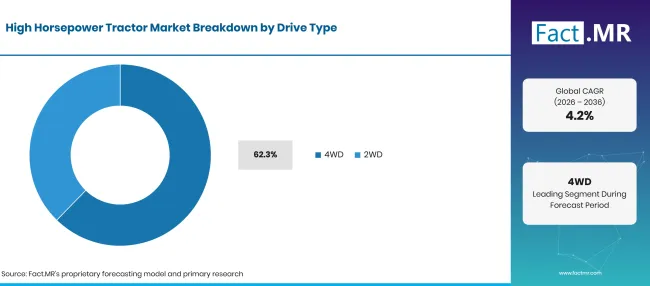
High Horsepower Tractor Market Breakdown Drive Type | Source: Fact.MR
| ドライブタイプ | シェア(2026年) |
|---|---|
| 4WD(主要セグメント) | 62.3% |
| 他のセグメントを合わせた | 37.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
トラクターが重い粘土を広いディスクやリッパーで引っ張ると、ホイールスリップは燃料と時間を無駄にします。4輪すべてを駆動することで動力が接触面積に分散し、作業深度を維持し、繰り返しの通過による圧縮を軽減します。二輪駆動モデルは依然として軽量な運搬やヤード作業に適しており、購入価格が低くメンテナンスが簡単なグリップを上回っています。トラック式および連節式 4WD設計はパワーレンジの上位を担い、 農業用トラクター の購入者は一般的に 150 馬力以上でフロントアクスル駆動を標準と見なしています。
セールスチャネルは需要をどのように形成するのでしょうか?
OEM チャネルは2026年の売上 71.8% を確保しています。
| 販売チャネル | シェア(2026年) |
|---|---|
| OEM (リードセグメント) | 71.8% |
| 他のセグメントを合わせた | 28.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
このクラスのトラクターは大規模な資本投資であり、購入者は工場保証、仕様選択、ディーラーサポートを一つの取引で実現したいと考えています。メーカーディーラーは下取りや資金調達も手配し、大規模農場が固定サイクルで機械をローテーションするのを助けます。アフターマーケットは、しばしば10年以上に及ぶ稼働期間中に交換部品、修理、改造ガイドキットを提供します。既存機器の維持管理は一定のコストラインです。英国の農場では2025年に固定資本の設備消費が 2,712 00万ポンドに達し、2024年の 2,637 百万ポンドから増加しています[6]。
高馬力トラクター市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
より大きな農場、より広い農具、労働コストが、大規模農場がオペレーター一人あたりより多くの電力を購入させています。高い購入価格、資金調達コスト、農場収入の変動により、代替決定が1シーズン以上遅れることがよくあります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 商業農場における大型機具や大容量機械の利用増加 | +1.5% | グローバル | 中期(2年から4 年) |
| 四輪駆動の牽引力と効率的な重作業の需要 | +1.1% | 北アメリカ、ラテンアメリカ、西ヨーロッパ | 中期(2年から4 年) |
| 精密誘導、テレメトリ、自動機械制御の統合 | +0.9% | グローバル | 長期的(>= 4 年) |
| 老朽化トラクターの交換によるダウンタイムとメンテナンスの削減 | +0.7% | グローバル | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月30日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ガイダンス、テレメトリー、実装制御を組み合わせた精密農業パッケージ | +0.5% | グローバル | 中期(2〜4 年) |
| 大規模農場や大規模な作物生産のための大容量トラクター | +0.4% | 北アメリカ、ラテンアメリカ | 中期(2年から4 年) |
| 高価値機器向けの接続サービスプラットフォームと予知保全 | +0.3% | グローバル | 長期(>= 4 年) |
| 商業農場向けの柔軟な資金調達および設備交換プログラム | +0.2% | ラテンアメリカ、北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月30日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高い初期購入価格と高額な資金調達 | -0.3% | グローバル | 短期(<= 2 年) |
| 作物価格と農場運営利益率の変動 | -0.2% | グローバル | 中期(2年から4 年) |
| 修理費用の上昇と遠隔地での専門サービスへのアクセスの制限 | -0.1% | ラテンアメリカ、南アジア・太平洋 | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
2036年までに高馬力トラクター市場を拡大している国はどこですか?
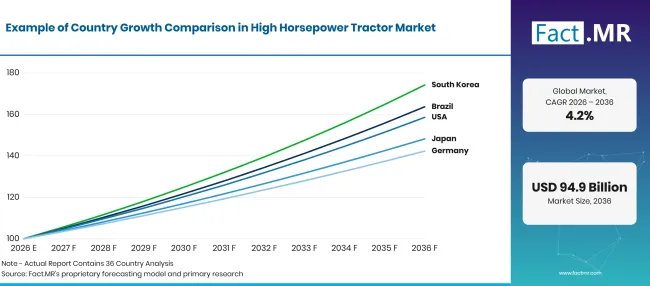
High Horsepower Tractor Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ブラジル | 5.1% |
| 米国 | 4.7% |
| 日本 | 4.0% |
| ドイツ | 3.6% |
| 英国 | 3.1% |
出典: Fact.MRの分析。2026年10月30日 更新
ブラジルはどのように需要を発展させているのでしょうか?
5.1% CAGR、記録的な穀物生産と大規模な大豆・トウモロコシ農場の拡大によって牽引されました。
ブラジルの作物基盤は拡大を続けており、新しいヘクタールごとに重耕作、植え付け、運搬能力が必要です。Conabは2025/26年の穀物収穫量を、前シーズンから2.6%増加した過去最高の361.700万トンと推定しており、83.500万ヘクタールの作付面積を把握しています[7]。大豆の生産量は同じ推計で180.4百万トンに達しました[7]。農産信用や商品価格がトラクター購入のペースを季節ごとに左右しています。
アメリカ合衆国の採用を支えているものは何でしょうか?
4.7% CAGRは、広大な面積の田作農場と安定したフリートの補充に支えられています。
アメリカのトウモロコシと大豆の事業は、春の短い期間にわたって強力なトラクターを稼働させて土壌準備と植え付けを行っています。全国の農業統計によると、2025年には平均面積469エーカーの農場1,865,000が数えられています[1]。購入は農場の財政に敏感であり、2026年9月の予測では2026年の純農業純所得はUSD 158.4億ドルとされており、名目上2025年から2.6%減少しています[8]。車輪式およびトラック式の連節式モデルは、面積の上部を担当しています。
日本の成績はどうですか?
4.0% CAGR、農地の統合により大きな企業所有が助けられました。
日本は長らくコンパクトな機械に依存してきましたが、その農場構造は急速に変化しています。2025年の農林国勢調査では約 836,000 の農業管理企業が集計され、5年前 22.3% 未満でしたが、1事業体あたりの平均耕作面積は 3.6 ヘクタールに増加しました[9]。法人は 10.1% 増加し、約 34,000 ヘクタール[9]となりました。北海道の大手稲作および畑作事業者が、 100 馬力以上のトラクターの主な購入グループを形成しています。
ドイツの採用を支持するものは何でしょうか?
3.6% CAGRは、登録年が低迷した後に機械をアップグレードする耕作農場を反映しています。
ドイツの耕作農場は、特に東部諸州で穀物、菜種、トウモロコシの土地で広く農具を運用しています。連邦政府は2025年の穀物収穫量を約 44.7 百万トンと報告し、2024年とほぼ 15% 増加しました[10]。トラクターの購入は回復に遅れをとりました。フェントは連邦自動車輸送局のデータ 24,440 引用し、2025年のドイツでの新規トラクター登録数は2024年から 12.4% 減少したと報告しています[11]。国内機械メーカーは国内を高出力設計の基準市場として維持しています。
イギリスはどのように需要を拡大しているのか?
3.1% CAGR、穀物農家は機械の需要と厳しい作物の利益率のバランスを取っています。
英国の需要は主に大規模な耕作農場から来ており、雨季の秋が掘削期間を縮小させることがあります。Defraは、2024/25年にイギリスの穀物農場の平均農業事業所得が20%増加しGBP 49,700に達したと報告しましたが、農業環境や多様化収入が作物企業の損失を相殺しています[12]。収穫済み小麦の生産量は2025年に約1200万トンに達し、2024年7.3%高くなりました[6]。高出力トラクターの購入は、農業の信頼感が弱まると減速する傾向があります。
高馬力トラクター市場をリードしているのは誰ですか?
競争は2つの層に分かれます。ジョンディア、CNH(ケースIHやニューホランド経由)とAGCO(フェント、マッシー・ファーガソン、ヴァルトラ経由)といったフルライングループは、ミッドレンジのロークロップトラクターから関節式およびトラック式機械まであらゆるパワークラスをカバーし、ディーラー密度、部品物流、社内誘導ソフトウェアで勝ちます。
Case IHは2025年9月にSteiger 785 Quadtracでこのアプローチを示し、追加のピーク出力とバンドルされた自動化パッケージを組み合わせています [2]。フェントも2025年8月に同様の道を歩み、自律型穀物カートおよび耕作作業用に 1000 Vario Gen4 を準備しました[5]。CLAAS、久保田、SDF(Deutz-Fahr経由)、JCB、ヴァーサタイルは第2層を形成し、CLAAS Xerion、高速JCB Fastrac、Versatileの連節 4WDモデルなど、より狭いラインナップで明確なアイデンティティで競い合っています。予測期間中、収穫時期のサービスカバレッジと混合フリート間で機能する自動化が勝者と他の車隊を分けることになります。
主要な提供者はどの企業ですか?
主要企業にはジョンディア、CNH(ケースIH、ニューホランド)、 AGCO Corporation (フェント、マッセイファーガソン、ヴァルトラ)、CLAAS; Kubota Corporation;SDF(ドイツ・ファール)、JCB、そしてバーサタイルが含まれます。
- ジョン・ディア
- CNH(ケースIH、ニューホランド)
- AGCO Corporation (フェント、マッシー・ファーガソン、ヴァルトラ)
- クラアス
- Kubota Corporation
- SDF(ドイツ・ファール)
- JCB
- 多用途
参考文献
- [1] アメリカ農務省、国立農業統計局。(2026年2月) 『農場と農場の土地 2025』概要。
- [2] ケースIH。(2025年9月 23日) ケースIHは、史上最高馬力のストラクターを発表。スタイガー 785 クアドトラック。
- [3]OECDとFAO。(2025年7月 15日)。 OECD-FAO農業見通し 2025-2034。
- [4] 米国農務省、経済調査局。(2025年11月 18日)。 農業労働。
- [5] AGCO Corporation。(2025年8月 26日)。 フェントは2025年農業進歩ショーで 1000 Vario Gen4 トラクターと新型オプティマムプランターを発表。
- [6]環境・食糧・農村問題省。(2026年7月 9日)。 イギリスの農業 2025年。
- [7]ブラジル政府 アジェンシア・ガバッジ。(2026年9月15日)Conab estima produção recorde na safra 2025/26 com 361,7 milhões de toneladas de grãos [Conabが2025年記録26 361.7百万トンの穀物収穫を推定]。
- [8] 米国農務省経済調査局。(2026年9月 3日)。 農業部門所得予測。
- [9]農林水産省(2026年3月31日)。[2025年農林国勢調査最終結果の概要公開]。
- [10]ドイツ連邦政府。(2025年9月3日)。Landwirtschaft sichert stabile Ernte trotz Wetterextremen[農業は極端な気象にもかかわらず安定した収穫を確保]。
- [11]フェント。(2026年1月 16日)。 2025年にドイツの農家の4人に1人がフェントトラクターを購入しました。
- [12]環境・食品・農村問題省。(2025年11月 20年)。 イングランドの農場タイプ別農業事業収入 2024/25。
この報告書が答えます
- 高馬力トラクターの収益はエンジン出力、用途、駆動タイプ、販売チャネルごとに分配されます。
- 各セグメントには2026年のリーダーと、そのポジションを支えるフィールドコンディションが表示されます。
- 農場規模、作物生産量、農家収入がブラジル、アメリカ合衆国、日本、ドイツ、イギリスの比較の枠組みとなっています。
- メーカーのプロフィールでは、フルライングループと専門ビルダーをパワークラスや駆動系で分類しています。
- インパクト表は、交換サイクルや所有コストを形作る要因、機会、制約をランク付けします。
高馬力トラクター市場は何を扱っていますか?
高馬力トラクターは、重耕作、大規模植え付け、土壌準備、幅広い道具の操作に持続的なドローバー出力を供給する機械です。車輪式、関節式、履帯式のレイアウトがあり、異なる駆動系配置があります。
収益は4つのエンジン出力バンド、4つのアプリケーショングループ、2種類の駆動タイプ、2つの販売チャネルで追跡されます。地域ごとの需要とこの出力レンジで活動しているメーカーのポジションが全体像を完成させます。
スコープには何が含まれているのでしょうか?
農業、建設、林業、その他の覆われた用途向けに販売された場合、 100 馬力以上の新品トラクターが評価対象となります。リジッドフレームと連節式の両方、車輪式および履帯式の両モデルも対象となります。
工場で装備された誘導装置、テレマティクス、自動化機能はトラクター価格の一部として評価されます。後からアフターマーケットチャネルで購入した改造キットはそのチャネル内でカバーされますが、 自動運転トラクター の調査で追跡された自動運転プラットフォームはここでは二重にカウントされません。
範囲から除外されるものは何ですか?
馬力 100 未満のコンパクトおよびユーティリティトラクターは市場価値にカウントされません。耕耘機、プランター、トレーラーなどの単独の作業器具も除外され、コンバインハーベスターや自走式スプレーも含まれていません。
ファイナンス製品および単独サービス契約は除外されます。 電動トラクター の分析で扱われたバッテリー駆動モデルは、 100 HPの閾値を満たす場合にのみカウントされます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 件以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
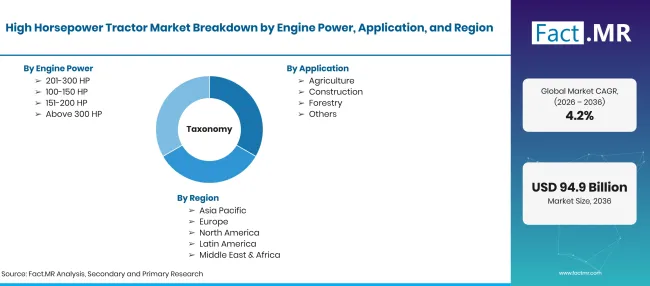
High Horsepower Tractor Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 新型の車輪付きおよび履帯トラクターは 100 馬力以上の出力で、農業、建設、林業およびその他の重作業向けに販売されます。価値は完成機械レベルで測定されます。 |
| エンジン出力 | 100- HP150 ; 151- HP200 ; 201- HP300 ;HP 300 以上 |
| 応用 | 農業、建設、林業、その他 |
| ドライブタイプ | 4WD; 2WD |
| 販売チャネル | OEM;アフターマーケット |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ブラジル、米国;日本;ドイツ;英国 |
| 紹介企業 | ジョン・ディア;CNH(ケースIH、ニュー・ホランド); AGCO Corporation (フェント、マッセイ・ファーガソン、ヴァルトラ);CLAAS; Kubota Corporation;SDF(ドイッツ・ファー);JCB;ヴァリバーサルティ |
| 予測期間 | 2026年から2036年 |
| アプローチ | トラクター登録および出荷指標、農場構造データ、パワークラスとドライブタイプの分割、販売チャネルの構成、メーカーポートフォリオのレビューを用いるハイブリッドなトップダウンおよびボトムアップアプローチ。 |
出典: Fact.MRの分析。2026年10月30日 更新
市場はどのように区分されていますか?
-
エンジン出力別
- 100-150 HP
- 151-200 HP
- 201-300 HP
- 上 300 HPより
-
用途別
- 農業
- 建設
- 林業
- その他
-
ドライブタイプ別
- 4WD
- 2WD
-
販売チャネル別
- OEM
- アフターマーケット
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の高馬力トラクター市場の規模はどのくらいですか?
2026年から2036年にかけて、高馬力トラクター市場の成長率はどのくらいになるのでしょうか?
高馬力トラクター市場でリードしているエンジン出力カテゴリーはどれですか?
高馬力トラクター市場をリードしている用途は何でしょうか?
高馬力トラクター市場をリードしている駆動タイプは何でしょうか?
高馬力トラクター市場をリードしている販売チャネルはどこですか?
高馬力トラクター市場で最も成長する国はどこでしょうか?
高馬力トラクター市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード