- Market Value (2025): USD 9.5 Bn
- Estimated Value (2026): USD 10.5 Bn
- Forecast Value (2036): USD 31.9 Bn
- CAGR (2026-2036): 11.6%
2036年までに生分解性プラスチック市場の価値予測はいくらになるのでしょうか?
2026年にはUSD 10.5億人、2036年には11.6% CAGRでUSD 31.9億人に増加します。
- 生分解性プラスチック市場の価値は2025年に USD 9.5 億 ドルとされていました。
- Fact.MR分析によると、包装コンバーターや専門製品メーカーが適格な生分解性樹脂グレードを追加し、2026年には売上がUSD 10.5 億台から2036年にはUSD 31.9億台に達すると予測されています。
- 2026年から2036年の11.6% CAGR予測は、パッケージの転換や選定された使い捨て製品における機会を反映しています。
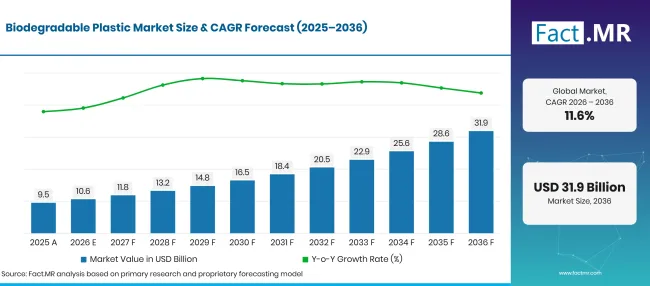
Biodegradable Plastic Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 計算された推定値 | 9.5 |
| 2026 | 推定 | 10.6 |
| 2036 | 予報 | 31.9 |
| CAGR 2026年から2036年 | 予測期間 | 11.6% |
出典: Fact.MRの分析。2026年10月24日 更新
生分解性プラスチック市場の成長を背景にした決定的な数字は何ですか?
この予測では、2026年から2036年の間に年間売上が USD 21.3 0億ドル増加すると見込まれています。
- 市場の需要要因
- 食品包装コンバーターは、顧客が適切な有機物回収にアクセスできる場合、認証済み堆肥化可能なフォーマットを重視します。
- 包装廃棄物は依然として材料選択の問題です。ユーロスタットは2025年10月に、EU居住国一人あたり2023年に 35.3 kgのプラスチック包装廃棄物を発生させたと報告しました [2]。樹脂メーカーは、生分解性製品がどこで実行可能な廃棄経路を提供しているかを示す必要があります。
- 農業用フィルムメーカーは、汚染フィルムの収集が困難な用途のために生分解性グレードを検討します。土壌の生分解は、産業用堆肥認証だけでは現場での性能を説明できないため、別途試験が必要です。
- 製品メーカーはますます樹脂サプライヤーに押出指示や一貫した納品仕様を求めるようになりました。技術サポートは変換試験を減らし、生産者がシール挙動や完成品強度を管理するのに役立ちます。
- 分析された主要セグメント
- 製品タイプ別: ポリラク酸(PLA) は2026年の売上の 30.8% を占める見込みで、確立されたフィルムおよび剛性製品現像の利用に支えられています。
- エンドユーザー別:包装は2026年の価値の 42.3% を占めると予測されており、コンバーターは堆肥化可能な柔軟な食品 サービス 形式の開発に伴います。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャ氏は次のように述べています。「生分解性プラスチックは、まず完成品とその実際の処分システムで機能するかどうかで競争します。実証済みの寿命切れの主張と安定した樹脂品質を組み合わせる生産者は、再注文を得る可能性が高いです。商業的な採用は、各配合が意図された用途や処分環境で良好に機能するかどうかに依存します。」
- 戦略的意味
- 樹脂生産者は、加工指示とともにグレードごとの堆肥化や生分解の証拠を公表すべきです。
- 包装コンバーターは、既存の材料を交換する前に、密閉強度と保存期間の性能をテストすべきです。
- 農産物メーカーは、土壌生分解性フィルムと工業用堆肥専用製品を区別すべきです。
- 小売や食品サービスブランドは、包装請求と顧客向けの収集サービスを調整すべきです。
評価対象5か国のうち、ドイツは 14.1% CAGR、次いで英国は 12.3%と予測されています。ブラジルは 11.0%、日本は 10.4%、アメリカは2036年までに 9.3% を記録しています。これらの経路は、包装規則、樹脂変換能力、下流廃棄物処理の異なる組み合わせを反映しています。
生分解性プラスチック市場はセグメントごとにどのように構成されていますか?
PLAは2026年製品価値の 30.8% を占め、パッケージングはエンドユーザー販売の 42.3% を占めています。
どの製品タイプが主流なのでしょうか?
ポリラクティック酸(PLA)が2026年のシェアで 30.8% トップです。
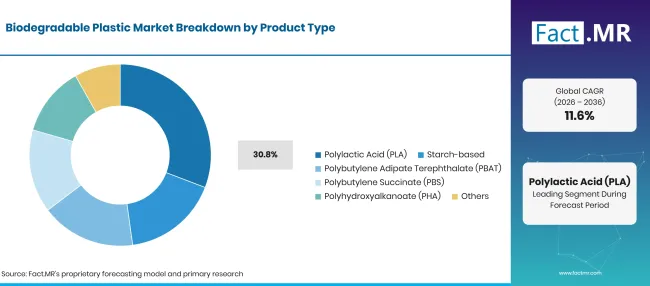
Biodegradable Plastic Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| ポリラクティック酸(PLA) | 30.8% |
| その他の製品タイプを組み合わせた | 69.2% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月24日 更新
PLAは剛性食品や選択された柔軟な製品に加工されます。製造経路は発酵糖から始まり、乳酸をポリマー樹脂に変換します。コンバーターは、使用可能な寿命宣言が通常の包装仕様を無効にしないため、透明度や剛性、熱性能も評価します。デンプン系樹脂は袋や柔軟な製品に使われ、しばしばブレンドとして使われます。PBATは堆肥化可能な化合物に柔軟性をもたらし、PBSは別のポリエステルルートを提供します。異なる生分解プロファイルが必要な場合、PHAグレードは注目を集めます。カネカ氏はグリーンプラネットを植物油から微生物発酵で生成されるPHBHポリマーと説明しています[3]。
エンドユーザーセグメントをリードするものは何でしょうか?
パッケージングは2026年に 42.3% シェアを獲得すると予測されています。
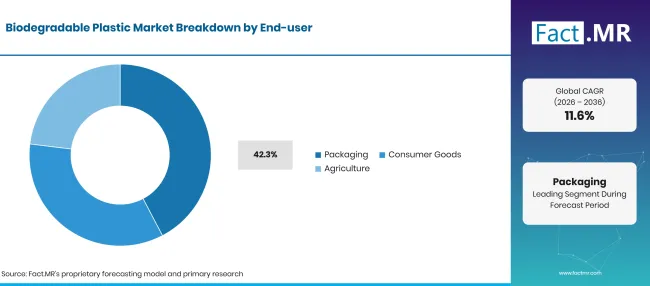
Biodegradable Plastic Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| パッケージング | 42.3% |
| 他のエンドユーザーの組み合わせ | 57.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月24日 更新
包装は最大のシェアを占めており、コンバーターは再生分解性フィルムや成形製品を購入して再生産します。食品汚染された用途は、収集・処理施設が製品を受け入れている場合、堆肥化と実用的な関連を持つ可能性があります。EUの包装枠組みにより、開発チームにとって製品ごとの廃棄基準がより重要になりました。消費財には、外観や加工が重要な小型の耐久物や使い捨て品が含まれます。農業はマルチや関連製品を対象とし、その寿命や現場条件が家庭用包装と異なります。
生分解性プラスチック市場の採用を加速させている要因と、それを妨げている要因は何でしょうか?
パッケージ変換およびグレードの入手可能性支援の採用。樹脂コスト、廃棄インフラ、劣化に関する主張の混乱が対応可能な応用を制限しています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 用途特定型堆肥化包装 | +1.0% | ヨーロッパ、北アメリカ | 短期から中期 |
| 新たな人民解放軍生産能力 | +0.8% | アジアおよび輸出市場 | 中期(2年〜4 年) |
| 専門的な農業用途 | +0.6% | ブラジル、日本、ヨーロッパ | 中期(2年〜4 年) |
| コンバーターによる材料認証 | +0.5% | グローバル | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月24日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 堆肥化可能な食品サービス製品 | +0.8% | ヨーロッパ、アメリカ合衆国 | 中期(2年〜4 年) |
| 柔軟な製品のための樹脂ブレンド | +0.6% | グローバル | 短期から中期 |
| フィールドテスト済み農業用フィルム | +0.4% | ブラジル、日本 | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月24日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%を | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 処理および収集の選択肢は限られています | -0.6% | グローバル | 短期から長期まで |
| 確立された樹脂に対するコスト | -0.5% | グローバル | 短期(<= 2 年) |
| 認証と表示の複雑さ | -0.4% | ヨーロッパ、日本、アメリカ | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月24日 更新
2036年までに生分解性プラスチック市場を拡大している国はどこですか?
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 14.1% |
| 英国 | 12.3% |
| ブラジル | 11.0% |
| 日本 | 10.4% |
| 米国 | 9.3% |
出典: Fact.MRの分析。2026年10月24日 更新
ドイツの採用を支持するものは何でしょうか?
14.1% CAGR、パッケージデザインや認証された堆肥化可能なグレードに関連しています。
ドイツの包装コンバーターは、完成品が明確な堆肥化経路を持つ場所で生分解性樹脂の試験を行う予定です。Destatisは2026年2月に発表した数字で、ドイツの収集システムが2024年に約8.8300万トンの包装を回収したことを示しています[8]。フィルムメーカーにとって、確立された収集ネットワークは実際の処理条件に基づく材料選択を促進します。2025年1月に発表された欧州の包装規則は、特定の用途における堆肥化可能性により注意を払っています[1]。
イギリスではどのように養子縁組が進んでいますか?
12.3% CAGR、包装料や慎重に選ばれた堆肥化製品に結びついています。
イギリスでは、包装メーカーが既存のフィルムや容器ラインを変更する前に、生分解性のグレードとリサイクル含有プラスチックを比較しています。環境・食品・農村省は2025年6月に、2025–2026年の生産者責任拡大枠組みのもと、プラスチック包装に対して1トンあたり£423の基本料金を公表しました[9]。これは包装設計を検討する明確な財政的理由を生み出しますが、生分解性自体はリサイクル性とは異なる性質です。
ブラジルの生分解性プラスチック市場を支えているものは何ですか?
11.0% CAGRは樹脂原料や包装回収要件によって形作られます。
ブラジルの樹脂製造業者は 発酵系ポリマーに関連する農業原料にアクセスでき、包装メーカーはそれらの原料を商業用グレードに変換するコストを引き続き評価しています。2025年11月の連邦政府の発表では、2026年のプラスチック包装の回収目標を 32% と設定しました[4]。2025年10月の法令では、2026年のリサイクル含有量目標を 22% と別途設定しています[5]。これらの要件は包装設計や回収計画に影響を与えますが、生分解性製品には独自の適切な廃棄経路が必要です。
日本はどのように生分解性プラスチックの使用を発展させているのでしょうか?
10.4% CAGR、材料の品質やターゲットを絞った応用に関わる。
日本のメーカーは、各生分解性ポリマーグレードの性能を通常生産に導入する前に評価する傾向があります。環境省は2026年3月に報告し、2024会計年度に日本が 38.11 00万トンの都市廃棄物を発生させたと報告しました[6]。廃棄物処理の要件により、包装会社は設計時に使用済みフィルムや成形製品の送先を明確にすることを促しています。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
9.3% CAGR、認証された材料や地元の有機廃棄物収集の影響を受けています。
アメリカ合衆国では、食品サービス業者は、収集システムが完成品を受け入れる場合、生分解性かつ堆肥化可能なプラスチックを検討することが期待されています。PLA生産者は選定されたカップや容器にグレードを提供し、コンパッショナーはより具体的な性能要件を持つ柔軟な包装を提供しています。2025年6月、米国農務省は適格なバイオベース製品のラベル付けおよび試験に関するBioPreferred Programの規則を更新しました[10]。
生分解性プラスチック市場をリードしているのは誰ですか?
商業競争はポリマーメーカーと専門コンパウンド業者にまたがっています。NatureWorksはIngeo PLAを供給し、TotalEnergies CorbionはLuminy PLAを提供しています。BASFはecovio堆肥化可能なポリマーを販売し、Novamontはフィルムやバッグ用のMater-Bi配合を開発しています。KanekaはGreen Planet PHBHを供給し、CJ CheilJedangはPHA材料を扱っています。 Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.、Kingfa、Biome Bioplasticsは関連する樹脂または化合物ポートフォリオを通じて参入しています。Teknor Apex(Danimer Scientific)の生分解性材料事業は、Danimerが破産手続きに入った後、2025年6月にTeknor Apexに買収されました[7]。
これらのサプライヤーを区別するのは単なる生分解性の主張ではありません。顧客は個々のグレードを比較し、変換挙動や関連する分解試験を行います。樹脂の入手可能性、バッチの一貫性、技術支援が、有望なパイロット材料が完全な生産に到達するかどうかを判断することが多いです。原料やポリマー製造能力を持つ企業は、ブレンドや応用支援に注力するコンパウンド業者とは異なります。
主要な提供者はどの企業ですか?
主要企業には NatureWorks LLC; BASF SE; Novamont SpA;TotalEnergies Corbion;Teknor Apex(ダニマー・サイエンティフィック);CJ CheilJedang; Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.;キングファ・サイエンス&テック; Kaneka Corporation;バイオーム・バイオプラスチック。
- NatureWorks LLC
- BASF SE
- Novamont SpA
- トータルエナジーズ・コービオン
- テクノール・アペックス(ダニマー・サイエンティフィック)
- CJチェイルジェダン
- Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.
- キングファ科学・技術
- Kaneka Corporation
- バイオームバイオプラスチック
参考文献
- [1]欧州委員会。(2026年3月 30日) 欧州委員会は、より持続可能で競争力のあるEU包装セクターの実現を支援するための新しい包装規則の実施を支援するための指針を発表します。
- [2]ユーロスタット。(2025年10月 22日) EUにおけるプラスチック包装廃棄物:1人あたり 35.3 kg。
- [3] Kaneka Corporation。(2025年5月 20日)。 KANEKA生分解性ポリマーグリーンプラネット™は、塩野木製薬が業界初で医薬品包装用バンディングフィルムとして採用しました。
- [4]輸送インフラ部門。(2025年11月 19日)。 Nova regulamentação nacional incentiva a logística reversa de embalagens plásticas.
- [5]プレシデンシア・ダ・レプブリカ。(2025年10月 21日)。 2025年 12.688号法令、 21 de outubro。
- [6]日本政府環境省(2026年3月 27日) 2024会計年度の都市固形廃棄物の発生および処分。
- [7]テクノール・エイペックス。(2025年6月 10日)。 テクノール・エイペックスは、持続可能な素材ポートフォリオのさらなる多様化のため、ダニマー・サイエンティフィックを買収しました。
- [8]国家連邦(Destatis)。(2026年2月23日)Abfallentsorgung 2024: 芸術と技術
- [9]環境・食品・農村問題省。(2025年6月 30日)。 包装に対する生産者責任拡大:2025年の基本料金。
- [10] 米国農務省農村開発局。(2025年6月 26日)。 BioPreferredプログラムによる新たな「合理化」規則の実施。
この報告書が答えます
- 2026年と2036年に生分解性プラスチックの販売がどのくらいの価値に達すると予測されていますか。
- 2026年の売上で最大のシェアを占めるポリマーの種類は何でしょうか。
- パッケージングがどのように使われているか、製品試験や材料認証。
- なぜ特定の国の包装および廃棄物政策が商業採用に影響を与えるのか。
- サプライヤーグレードの入手可能性やコンバージョンコストが市場競争にどのように影響するか。
生分解性プラスチック市場は何をカバーしていますか?
この市場は、生分解性プラスチック樹脂および包装および関連完成品に使用される商業用化合物を対象としています。含まれる材料には生分解経路があり、意図された条件に対して評価する必要があります。再生可能な原料から作られたプラスチックは自動的に生分解性ではなく、生分解性グレードが必ずしも家庭で堆肥化可能であるとは限りません。
スコープには何が含まれているのでしょうか?
PLAおよびでんぷん系樹脂は、該当する生分解基準を満たすPBAT、PBS、PHA材料とともに含まれています。市販の混合物は生分解性プラスチック化合物として販売される場合に含まれます。製品性能の主張は、正確な試験条件および最終配合に関連して解釈されます。
範囲から除外されるものは何ですか?
従来の非生分解性ポリエチレンおよびポリプロピレンは除外されます。該当条件下で生分解が示されていない生体系ポリマーもこの範囲外です。紙のみの堆肥化可能なパッケージ、完成品の小売利益率、リサイクルサービスは生分解性ポリマーの販売にはカウントされません。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
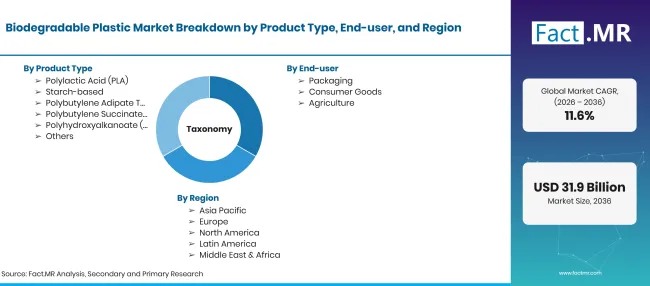
Biodegradable Plastic Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 10億、2026年から2036年まで; CAGR |
| 市場の定義 | 生分解性プラスチックポリマーおよび化合物の商業製品への転換販売 |
| 製品タイプ | PLA;でんぷん系;PBAT;PBS;PHA;その他 |
| エンドユーザー | 包装、消費財、農業 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;英国;ブラジル、日本;米国 |
| 紹介企業 | NatureWorks LLC; BASF SE; Novamont SpA;トタルエナジーズ・コービオン;テクノール・エイペックス(ダニマー・サイエンティフィック);CJチェイルジェダン; Mitsubishi Chemical Corporation / PTT MCC Biochem Co., Ltd.;キングファ科学・技術; Kaneka Corporation;バイオームバイオプラスチック。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 製品グレードのマッピング、ユースケースレビュー、規制および公共廃棄物統計、生産者の能力に関する証拠 |
出典: Fact.MRの分析。2026年10月24日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- ポリラクティック酸(PLA)
- デンプン系
- ポリブチレンアディパトテレフタレート(PBAT)
- ポリブチレン・スクシネート(PBS)
- ポリヒドロキシアルカノート(PHA)
- その他
-
エンドユーザー別
- パッケージング
- 消費財
- 農業
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の生分解性プラスチック市場の規模はどのくらいですか?
2026年から2036年までの生分解性プラスチック市場の CAGR はどうなっていますか?
生分解性プラスチック市場をリードしている製品タイプはどれですか?
生分解性プラスチック市場をリードしているエンドユーザーはどこですか?
生分解性プラスチック市場の主要企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード