- Market Value (2025): USD 115.3 Mn
- Estimated Value (2026): USD 426.2 Mn
- Forecast Value (2036): USD 129.9 Mn
- CAGR (2026-2036): 12.6%
2036年までにカーボンナノロッド市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 129.9百万12.6% CAGR、2036年にはUSD 426.2百万に増加します。
- 2025年にはカーボンナノロッドの需要が USD 115.3 百万 に達し、自動車用化合物や導電性電子部品が大部分を占めています。
- バッテリーメーカーや車両サプライヤーが試験販売から契約販売へと移行する中、2036年までに収益はUSD 426.2 百万ドルに達する見込みで、2026年のUSD 129.9百万ドルから増加します。
- 12.6% CAGRは2026年から2036年まで市場を牽引します。なぜなら、グレードを認定した新しいセルラインや燃料システムプラットフォームがリピート注文になるからです。
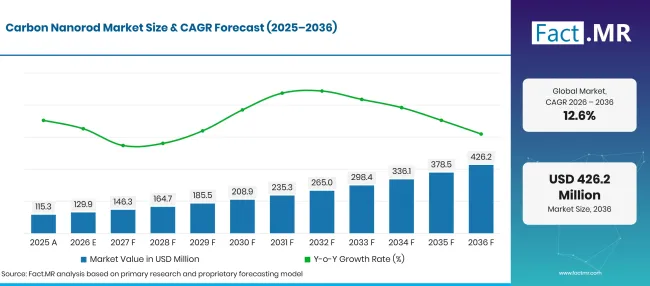
Factmr Carbon Nanorod Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 百万) |
|---|---|---|
| 2025 | 実際の | 115.3 |
| 2026 | 推定 | 129.9 |
| 2036 | 予報 | 426.2 |
| CAGR 2026年から2036年 | 予測期間 | 12.6% |
出典: Fact.MRの分析。2026年10月30日 更新
カーボンナノロッド市場の成長を背景にした決定的な数字は何ですか?
市場は2026年から2036年の間に新価値で USD 296.4 百万ドルを獲得し、主に車両部品やバッテリー電極から調達されます。
- 市場の需要要因
- バッテリー開発者はリチウムイオン以外の化学物質におけるカーボンナノ構造の試験を行っています。2025年12月、インドの技術開発委員会は、単層カーボンナノチューブをナトリウムイオン電池に追加するNOPOナノテクノロジーズの実現可能性調査を支持しました [1]。この種の研究は、単層グレードがグリッド蓄電セルへの早期導入を可能にします。
- セルメーカーは単層炭素の長期供給契約を締結しています。OCSiAlとMolicelは2025年5月に提携を発表し、OCSiAlはMolicelの高出力セルの陽極および陰極の両方にナノチューブを供給しています [2]。1つのセルに対する適格なサプライヤーポジションが次世代の注文につながることが多いです。
- 車両の電動化により、電流を通す部品の数が増え、静電気を流す必要があります。エネルギー機関 The International 2025年に電気自動車が世界の自動車販売で 25% シェアに達したと報告しています[3]。バッテリーハウジング、センサーケース、燃料ラインはすべて軽量な導電性プラスチックを必要としています。
- 電子機器メーカーは、熱を移動させ電荷を放散しつつも薄い部品を求めています。棒状のカーボンは低負荷時に導電性ネットワークに達するため、ハウジングやトレイは表面仕上げと強度を保ちます。
- すぐに使えるマスターバッチやペーストは新規購入者の障壁を下げます。コンパウダーは乾燥ナノ材料粉末を取り扱う代わりに、予備混合グレードを注文できるようになり、認証期間が短縮され、工場現場での粉塵曝露が減少します。
- 分析された主要セグメント
- 製品タイプ別:単壁カーボンナノロッドは2026年に 56.4% シェアを占める見込みです。セルメーカーは他の炭素の負荷のごく一部で導電性にプレミアムを支払うためです。
- 用途別:電子機器は2026年に 34.1% シェアを占め、静電気防止パッケージ、遮蔽フィルム、サーマルパッドでの安定した使用を反映しています。
- エンドユーザー別:燃料システム、バッテリーパック、塗装プラスチックパネルに導電性化合物が必要なため、2026年には自動車業界が 57.2% シェアを占めるでしょう。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「車両プログラムではすでに1トン単位でカーボンナノロッドを購入しており、バッテリー工事ではこの予測期間中に2つ目の大きな出口が追加されます。検査結果と適格部品の間のギャップは依然として分散であり、既混合品でグレードを出荷するサプライヤーはより多くのプログラムを獲得します。キログラムあたりの価格は、添加剤1グラムあたりの導電率よりも低くカウントされます。」
- 戦略的意味
- ナノロッド製造者はバッチレベルの純度や壁構造データを公開すべきです。自動車やセルの購入者は現在、試験注文前にそれを求める傾向があります。
- コンパウンドメーカーは、燃料ラインやバッテリーハウジングに使われる樹脂に適合したマスターバッチを開発し、車両サプライヤーが社内での混合を省略できるようにすべきです。
- バッテリー開発者は、導電性添加剤の遅延変更がセルの適格性を再始動するため、パイロット電極に早期に単壁グレードを実施すべきです。
- 電子部品メーカーは、単一のグレードに決める前に、ナノロッド充填フィルムやパッドを自社の熱・静電気ターゲットと比較してテストすべきです。
イギリスは 15.4% CAGR5か国の中で先頭に立ち、公共資材資金が研究を生産に移行させるのを助けています。ドイツは 14.7% に続き、車両輸出基盤が深まり、新たなマイクロエレクトロニクス計画を展開しています。ブラジルは 12.6%に達し、バッテリー蓄電工場が新たな出発地を開設しています。日本は強力なナノカーボン研究基盤から 10.5% 成長しています。アメリカは 9.1%で遅れており、バッテリー製造プログラムが電気自動車販売の冷え込みの後、需要を形成しています。
カーボンナノロッド市場はセグメントごとにどのように分かれていますか?
単壁カーボンナノロッドが製品タイプをリード 56.4%;電子工学が 34.1%でアプリケーションをリードします;自動車が 57.2%でエンドユーザーをリードします。
どの製品タイプがリードしているのか?
単壁カーボンナノロッドは2026年の収益の 56.4% を占めます。
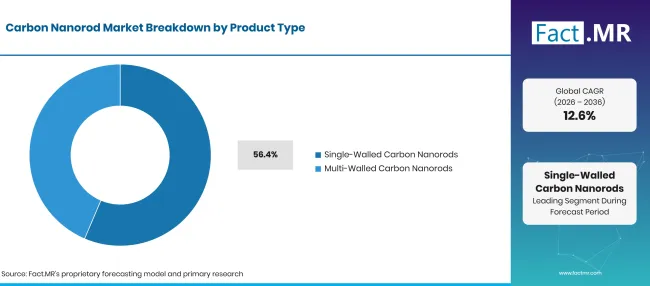
Carbon Nanorod Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| 単壁カーボンナノロッド(先導セグメント) | 56.4% |
| 他のセグメントを合わせた | 43.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
電極エンジニアやフィルムメーカーは、連続した導電経路を保ちつつ、最も低い添加剤線量を求めます。単層構造は最小限の負荷でその点に達し、セル内に活性物質をより多く残します。この利点はナ トリウムイオン電池にも引き継がれており、硬い炭素陽極の導電性が弱点であることが知られています。多層層グレードは1キログラムあたりのコストが安く、より大規模に栽培されるため、プラスチックやゴムではデフォルトとして使われ続けています。また、導電性が必要な構造複合材料では、チョップした カーボンファイバー ともよく融合します。購入者は両方のタイプを承認リストに載せ、部品ごとに選ぶことが多いです。
アプリケーション内で電子機器をサポートするものは何ですか?
電子機器は2026年の価値の 34.1% を表しています。
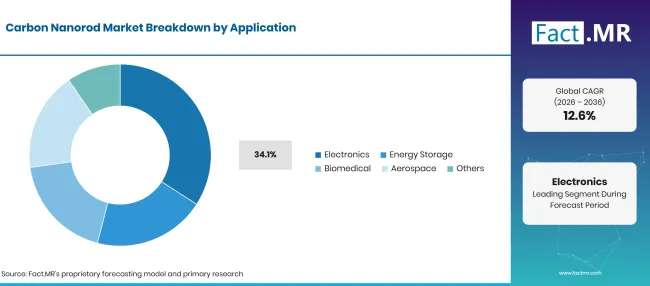
Carbon Nanorod Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| エレクトロニクス(主要セグメント) | 34.1% |
| 他のセグメントを合わせた | 65.9%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
チップの取り扱い、ディスプレイ、センサーはすべて、静電気に強く、狭い空間で熱を広げる部品が必要です。ナノロッド充填のフィルムやパッドは高密度モジュール内の 熱インターフェース材料 として機能し、導電性トレイは輸送中のウェハーを保護します。これらの部品の供給基盤はヨーロッパで拡大しています。2025年10月のドイツ政府の議会への回答では、シリコンザクセンのマイクロエレクトロニクスクラスターの雇用者は約 81,000 人[4]とされています。次の用途としてエネルギー貯蔵が続き、電極や スーパーキャパシタ用の導電性添加剤を基盤としています。インプラントや医薬品キャリアの長期にわたる安全性試験のため、バイオメディカル用途は小規模かつ遅いままです。航空宇宙購入者は落雷防止や除氷のためにナノロッド層を試験していますが、そこでの資格審査サイクルは何年も続きます。
エンドユーザーは需要をどのように形成しているのでしょうか?
自動車購入者は2026年の販売の 57.2% を占めています。
| エンドユーザー | シェア(2026年) |
|---|---|
| 自動車(主要セグメント) | 57.2% |
| 他のセグメントを合わせた | 42.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
車両メーカーは燃料ライン、コネクター、塗装されたボディパネルに導電性プラスチックを指定し、すべてのプラットフォームは大量に発注されています。電動駆動系もバッテリーハウジングやセンサーシールドをそのリストに加えます。IEAは2025年に世界中で販売された電気トラック 441,000 台を数え、前年の2倍以上に達しました[3]。大型車両はより大きなパックを搭載し、1台あたりより多くのシールド電子機器が必要です。電子機器メーカーが第2のエンドユーザーグループを形成し、次いでヘルスケア、航空宇宙、防衛分野が続きます。車両あたりのチップ含有量は増加し続け、 自動車用半導体 はより冷涼でシールド性の高いパッケージを必要としています。防衛購入者はキログラムあたりの価格を多く支払いますが、少量で注文します。
カーボンナノロッド市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
電気自動車、新しいバッテリー化学、高密度電子機器が、低重量で導電性を必要とする用途を増やしています。高い生産コスト、不均一なバッチ品質、長い部品選定が、多くの購入者をカーボンブラックに留めています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 燃料システム、バッテリーハウジング、車両電子機器向けの導電性化合物 | +3.9% | グローバル | 中期(2年から4 年) |
| リチウムイオンおよびナトリウムイオン電極における単壁添加剤 | +2.8% | 東アジア、北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
| チップ取り扱いおよび高密度電子部品向けの静電気・熱部品 | +2.0% | 東アジア、西ヨーロッパ | 中期(2〜4 年) |
| すぐに使えるマスターバッチやペーストで、資格認定を短縮します | +1.4% | 北アメリカ、東アジア | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 半導体包装熱制御用のナノロッドフィルムおよびパッド | +1.3% | 東アジア、北アメリカ | 長期(>= 4 年) |
| ナトリウムイオンおよびグリッド蓄電セル用の導電性添加剤 | +1.1% | グローバル | 長期(>= 4 年) |
| 導電性自動車および産業用ポリマー用のマスターバッチ | +0.8% | 西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| タッチパネルおよび太陽電極用の印刷透明導電膜 | +0.4% | 東アジア | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 単壁グレードの合成および精製コストが高い | -0.7% | グローバル | 短期(<= 2 年) |
| 生産者による生産量の規模化によるバッチごとの変動 | -0.4% | グローバル | 中期(2年から4 年) |
| 車両、航空宇宙、医療部品における長い資格取得サイクル | -0.3% | 北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
2036年までにカーボンナノロッド市場を拡大している国はどこですか?
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 英国 | 15.4% |
| ドイツ | 14.7% |
| ブラジル | 12.6% |
| 日本 | 10.5% |
| 米国 | 9.1% |
出典: Fact.MRの分析。2026年10月30日 更新
イギリスはどのように需要を拡大しているのか?
15.4% CAGR、研究から生産へと新しい資料を移す公的資金によって推進されています。
2026年2月、英国政府は英国の材料イノベーションを市場に早く投入し、生産を国内に留めるため、80 00万ポンド規模の国家材料イノベーションプログラムを発表しました[5]。車両需要が第二の牽引力を加えています。運輸省は、2025年にゼロエミッション車両が新規道路利用登録を取得 19.9% したと報告しました[6]。ナノカーボン分野の大学スピンアウトは、パイロット規模への資金提供ルートを見つけることが可能になりました。
ドイツの採用を支持するものは何でしょうか?
14.7% CAGRは、大規模な電気自動車輸出基盤と国家マイクロエレクトロニクス戦略に支えられています。
ドイツの自動車メーカーは電気自動車をヨーロッパおよびそれ以外の地域に出荷しており、それぞれの車はバッテリーや燃料システムに導電性プラスチックを搭載しています。Destatisは、2026年1月から7月にかけてバッテリー電気自動車がドイツの新車輸出の量で約 28.1% 、約 560,000 台を占めたと報告しました[7]。2025年10月、連邦内閣はチップ設計、研究移転、スキル、投資インセンティブを含むマイクロエレクトロニクス戦略を採択しました[8]。
ブラジルはどのように需要を発展させているのでしょうか?
12.6% CAGR、新しい蓄電池製造やグリッドプロジェクトによって支援されています。
ブラジルは国内の蓄電池産業を構築しています。2026年2月、ブラジル開発銀行(BNDES)はサンタカタリナ州イタジャイにあるWEGのエネルギー貯蔵プラントにR$280 百万の資金を承認しました[9]。この発電所は年間最大 2 GWhの蓄電システム、または 400 ユニットの 5 MWh[9]を生産します。地元のセルおよびパックメーカーは規模拡大に伴い導電性添加剤を必要とし、ブラジルの大規模なプラスチック産業は第二の供給源を提供しています。
日本の成績はどうですか?
10.5% CAGRは、印刷電子機器やバッテリーのナノチューブ処理に関する国内研究を反映しています。
日本の公立研究所は、ナノカーボン利用を制限する分散問題を解決しています。2026年1月、AISTは超音波処理なしでカーボンナノチューブを拡散するAI誘導プロセスを報告しました[10]。その結果、プリントされたフィルムは 90% 光透過率に達し、シート抵抗は 35 オーム/平方格に達し、AISTはこれを同種の印刷で最高の結果と評しています[10]。タッチパネル、太陽電極、バッテリー材料が対象とされています。
アメリカ合衆国の採用を支えているものは何でしょうか?
9.1% CAGR、連邦のバッテリー製造プログラムが電気自動車販売の減速を補っています。
2026年10月、米国エネルギー省は、太平洋岸北西部国立研究所が主導するコンソーシアム「バッテリー製造加速器」を立ち上げ、新しいバッテリー技術を米国の生産に移行させることを目指しました[11]。連邦税額控除の終了後、電気自動車の需要は冷え込みました。米国エネルギー情報局(EIA)は、バッテリー電気自動車が2025年9月に軽量車両販売の過去最高 12% を記録し、その後2026年第3四半期には 6% に減少したと報告しました[12]。
カーボンナノロッド市場のリーダーは誰ですか?
この市場をめぐって3つのサプライヤーグループが競合しています。Arkemaや Cabot Corporation のような化学大手は、結合剤や導電性炭素と並んで多層壁グレードを販売しているため、買い手が電極や化合物全体を1つのパートナーにしたい場合に勝ちます。Arkemaは2025年5月のCIBFで導電性バッテリーペースト用のグラフィストレングスナノチューブを発表しました[13]。
大量生産の専門家であるNanocylとHyperion Catalysisは、車両および電子部品向けの即使用マスターバッチや樹脂特化濃縮物で競合しています。単層生産者のOCSiAl、Thomas Swan、 Raymor Industriesは純度と低負荷で競合しています。OCSiAlは2025年5月に高出力セルの承認サプライヤーとなりました[2]。Cheap Tubesは、多数のグレードを少量購入する研究所およびパイロットラインにサービスを提供しています。ここから2036年まで、契約は工場間での分散品質を安定させ、車両およびセルの顧客に対して1回のプログラムサイクルで新グレードの適格化が可能なサプライヤーに有利となります。
主要な提供者はどの企業ですか?
主な企業には Arkema S.A.; Cabot Corporation;OCSiAl; Nanocyl S.A.; Hyperion Catalysis International Inc.;トーマス・スワン& Co. Ltd.; Raymor Industries Inc.;そして Cheap Tubes Inc.
- Arkema S.A.
- Cabot Corporation
- OCSiAL
- Nanocyl S.A.
- Hyperion Catalysis International Inc.
- トーマス・スワン& Co. Ltd.
- Raymor Industries Inc.
- Cheap Tubes Inc.
報告書の範囲と内容は?
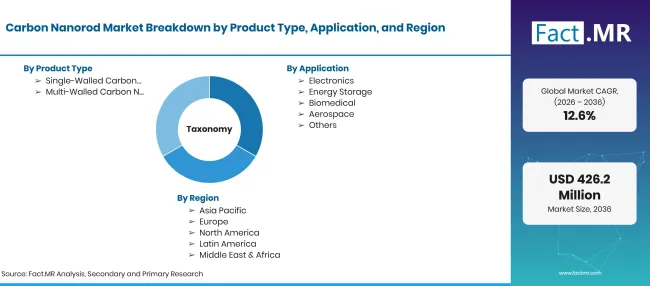
Carbon Nanorod Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 百万 |
| 市場の定義 | 単一または複数のグラミニカル壁を持つ棒状の管状炭素ナノ構造体で、導電性、熱的、補強用途向けに粉末、マスターバッチ、ペーストとして販売されます。収益は材料レベルでカウントされます。 |
| 製品タイプ | 単壁カーボンナノロッド;多壁カーボンナノロッド |
| 応用 | 電子工学、エネルギー貯蔵、バイオメディカル、航空宇宙、その他 |
| エンドユーザー | 電子工学、自動車、医療、航空宇宙・防衛、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 英国;ドイツ;ブラジル、日本;米国 |
| 紹介企業 | Arkema S.A.; Cabot Corporation;OCSial; Nanocyl S.A.; Hyperion Catalysis International Inc.;トーマス・スワン& Co. Ltd.; Raymor Industries Inc.; Cheap Tubes Inc. |
| 予測期間 | 2026年から2036年 |
| アプローチ | 壁面タイプごとの生産能力、車両部品ごとの加積積し、セル、電子部品の量、純度によるグレード価格に基づくハイブリッドなトップダウンおよびボトムアップモデルです。 |
出典: Fact.MRの分析。2026年10月30日 更新
参考文献
- [1]インド政府科学技術省技術開発委員会。(2025年12月17日)。TDB-DSTは、I4Fコールのもと、バンガルールのM/s NOPO Nanotechnologies India Pvt. Ltd.を支援しています。
- [2] OCSial。(2025年5月 7日) OCSiAlとMolicelは、単壁カーボンナノチューブを用いた超高出力細胞の強化に向けた長期パートナーシップを発表しました。
- [3]国際エネルギー機関(IEA)(2026年5月 20日) グローバルEVアウトルック2026:ローンチウェビナースライド。
- [4]ドイツ連邦議会。(2025年10月28日)。ドイツの経済・安全政治における半導体産業の重要性(Drütcsache 21/2446)
- [5]科学・イノベーション・技術省。(2026年2月 19日)。 より迅速ながん診断とクリーンなエネルギーを提供する英国の研究専門知識。
- [6]運輸省。(2026年4月 29日)。 車両免許統計、イギリス:2025年。
- [7]Statistisches Bundesamt (Destatis)(2026年9月21日)Exporte von neuen Pkw in den ersten sieben Monaten 2026 um 4,0 % zum Vorjahreszeitraum gesunken [2026年上半月の新車輸出件数は前年同期比4.0%減少]。
- [8]連邦経済・エネルギー省(2025年10月15日)。連邦内閣がマイクロエレクトロニクス戦略を採択
- [9]Banco Nacional de Desenvolvimento Econômico e Social(BNDES)。(2026年2月 4日)。 Com R$ 280 mi, BNDES apoia construção da maior e mais moderna fábrica de sistemas de armazenagem de energia elétrica do Brasil [280 百万R$でブラジルに新しい電力蓄電システム工場の建設を支援]。
- [10]国立先進産業科学技術研究所(AIST)。(2026年1月21日)AI[カーボンナノチューブ分散プロセスのAI誘導最適化]。
- [11] 米国エネルギー省。(2026年10月 28日)。 DOEは米国の競争力強化のためにバッテリー製造加速器を立ち上げる。
- [12] 米国エネルギー情報局(AIA)。(2026年10月 19日)。 ハイブリッド車の販売は増加している一方で、バッテリー電気自動車の販売は税控除終了後も減少傾向にあります。
- [13]Arkema。(2025年5月 15日) ArkemaはCIBF 2025で最先端のバッテリー材料ソリューションを一括で発表。
この報告書が答えます
- 2026年と2036年にカーボンナノロッドの価値がどれほどあるのか、そしてその2年間の速度はどうなるのか。
- なぜ単壁グレードが製品のリードを保ち、マルチウォールグレードがプラスチックやゴムの取引を維持するのか。
- 車両部品、電子機器、バッテリー電極はそれぞれナノロッドの供給を利用しています。
- どの政策や業界のシグナルがイギリス、ドイツ、ブラジル、日本、アメリカ合衆国を分けています。
- どのサプライヤーグループが規模、レディミックスフォーマット、純度、そして将来の契約を決定するかで勝つか。
カーボンナノロッド市場は何を扱っていますか?
本研究は、工業用購入者に販売された単層および多層カーボンナノロッドを追跡しています。材料は、乾燥粉末、ポリマーマスターバッチ、水や溶剤ペーストのいずれかで出荷されるかをカウントします。
需要は電子機器、エネルギー貯蔵、バイオメディカル、航空宇宙およびその他の用途、さらに自動車、電子機器、医療、航空宇宙、防衛の購入者全体にわたって追跡されています。価値は、材料が完成品に入る前に、製造者や製法者が請求する価格で計測されます。
スコープには何が含まれているのでしょうか?
セルメーカーに販売される導電性添加剤、MEMSセンサーやフレキシブルエレクトロニクスのグレードも対象とされています。マスターバッチや濃縮物はナノロッド含有製品の価値としてカウントされます。
大学やパイロットラインに販売される研究用グレードの材料も含まれています。また、ナノロッドとグラフェンやカーボンブラックを組み合わせたハイブリッド添加剤も含まれており、これらのナノロッドは導電性を持っています。
範囲から除外されるものは何ですか?
完成したバッテリー、車両部品、電子機器、航空宇宙構造物は除外されます。それら内部のナノロッド素材のみが評価されます。
カーボンブラック、グラファイト、グラフェンはナノロッドなしで販売されているものは含まれていません。合成リアクター、混合装置、契約試験サービスも研究対象外です。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
市場はどのように区分されていますか?
-
製品タイプ別
- 単壁カーボンナノロッド
- 多壁カーボンナノロッド
-
用途別
- 電子機器
- エネルギー貯蔵
- バイオメディカル
- 航空宇宙
- その他
-
エンドユーザー別
- 電子機器
- 自動車
- 医療
- 航空宇宙・防衛
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のカーボンナノロッド市場の規模はどのくらいですか?
2026年から2036年までのカーボンナノロッド市場の CAGR はどうなっていますか?
カーボンナノロッド市場でリードしている製品タイプはどれですか?
カーボンナノロッド市場をリードしている用途は?
カーボンナノロッド市場をリードしているエンドユーザーはどこですか?
カーボンナノロッド市場で最も成長する国はどこでしょうか?
カーボンナノロッド市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード