- Market Value (2025): USD 16.9 Bn
- Estimated Value (2026): USD 17.9 Bn
- Forecast Value (2036): USD 30.7 Bn
- CAGR (2026-2036): 5.6%
ディーゼル車排気ガスアフタートリートメントシステム市場の2036年までの価値はどのくらいになると予測されていますか?
2026年にはUSD 17.9億人、2036年にはUSD 30.7億人、5.6% CAGR。
- Fact.MR分析によると、ディーゼル車両の排気ガス後処理システム市場は2025年にUSD 16.9 億に達しました。
- 新車が統合排気システムを採用し続ける中、2026年には販売台数がUSD 17.9億台から2036年にはUSD 30.7億台に達すると予測されています。
- 市場は2026年から2036年の間に、オリジナル機器および交換用途で5.6% CAGRを記録すると予測されています。
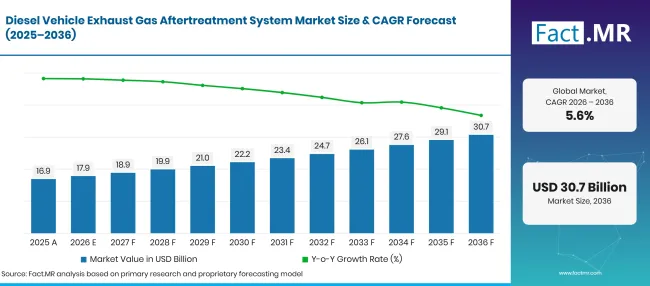
Diesel Vehicle Exhaust Gas Aftertreatment System Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 16.9 |
| 2026 | 推定 | 17.9 |
| 2036 | 予報 | 30.7 |
| CAGR 2026年から2036年まで | 予測期間 | 5.6% |
出典: Fact.MRの分析。2026年10月26日 更新
ディーゼル車排気ガスアフタートリートメントシステムの市場の成長を背景にした決定的な数字は何ですか?
2036年までに市場価値USD 12.80億ドルに達し、SCRと大型商用車が見通しの中心となります。
- 市場の需要要因
- トラックメーカーは、低負荷運転や通常の高速道路走行中に窒素酸化物を制御する排気システムを必要としています。
- 欧州の商用フリートは依然としてディーゼル動力と密接に結びついています。欧州自動車製造業者協会(ABA)は、2026年前半のEUトラック登録のうちディーゼルが 92.1% を占めていると報告しています [2]。これにより、排気処理は現在のトラック生産の中心となっています。
- サービス工場では、車両の排気レイアウトに適合する交換用フィルター、センサー、投与部品が必要です。フリートオペレーターは修理計画の際に、ダウンタイムのコストと部品の入手可能性を比較検討します。
- 分析された主要セグメント
- 技術別:選択的触媒還元(SCR)は2026年に 42.3% シェアを占めており、ディーゼル窒素酸化物制御における役割を反映しています。
- 車両タイプ別:大型商用車は2026年の販売で 44.6% シェアを占めています。なぜなら、長時間の運転時間が排気の耐久性をフリート運用の中心としているからです。
- 販売チャネル別:オリジナル・イ71.2%・メーカー(OEM)が2026年に車両組立時にシステム統合が進む中でリードしています。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「排気処理の難しい部分は、排気温度が低下したときに性能を維持することです。ディーゼルトラックプログラムにおいては、供給者は利用可能なスペース内で温度制御とサービスアクセスがどのように連携しているかを示さなければなりません。」
- 戦略的意味
- エンジンメーカーは、ディーゼルプラットフォーム設計の早期段階で触媒加熱や低温変換を評価し、パッケージング変更が遅れないようにすべきです。
- 部品メーカーは、サービス寿命がフリート運用コストに影響を与えるため、一貫したフィルター品質と耐久性の記録を維持する必要があります。
- フリートメンテナンスチームは、部品発注前にセンサーや交換ユニットの各エンジンキャリブレーションとの互換性を追跡すべきです。
- ディストリビューターは、よく整備される車両プラットフォームを中心に在庫計画を作成し、互換性のある交換アセンブリを明確に特定すべきです。
ドイツは商用車のフリートと修理基盤を活かし、2036年までに 6.7% CAGR の拡大が見込まれています。ブラジルは 6.1% 年に続き、重機関排出ガス規制が車両製造の一部として継続しています。米国はエンジン認証とフリートサービスのニーズにより 5.5% と予測されています。イギリスは貨物輸送の継続で 4.9% と見込まれており、日本は国内メーカーが既存のディーゼルプラットフォームを改良する中で 4.4% と見込まれています。
ディーゼル車排気ガス後処理システム市場はセグメントごとにどのように構成されていますか?
SCRは技術販売の 42.3% を占め、重商用車が 44.6%を占めています。 OEMは2026年に1 71.2% に貢献します。
どの技術が支配的ですか?
選択的触媒還元(SCR)は2026年の市場価値の 42.3% を占めています。
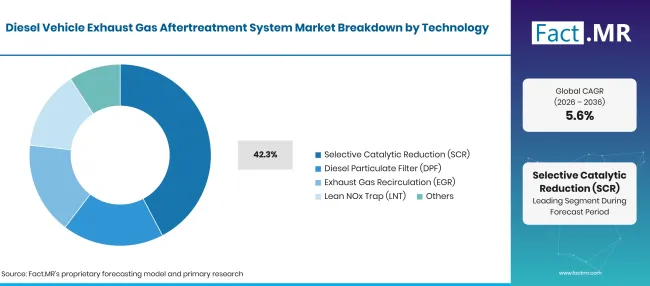
Diesel Vehicle Exhaust Gas Aftertreatment System Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| 選択的触媒還元(SCR)(先導セグメント) | 42.3% |
| その他の技術を組み合わせた | 57.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
選択的触媒還元(SCR)は、触媒の前にディーゼル排気液溶液を導入して窒素酸化物を処理します。 ディーゼル粒子フィルター(DPF)はすすを処理し、経路や負荷に適した洗浄戦略が必要です。排気ガス再循環(EGR)は、ガスが排気管装置に到達する前に燃焼条件を変えます。リーンNOxトラップ(LNT)は、包装やエンジン運転がその設計を支える用途に適用されます。
ビークルタイプのセグメントをリードしているのは何でしょうか?
2026年には大型商用車がシェア 44.6% 保持しています。
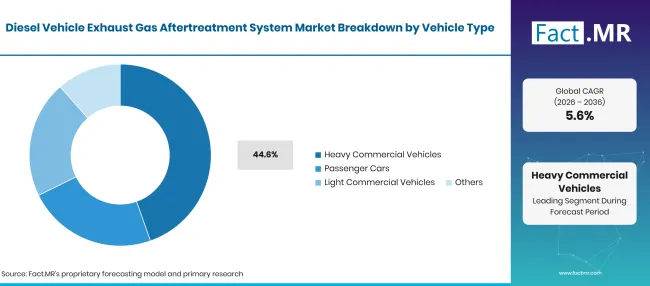
Diesel Vehicle Exhaust Gas Aftertreatment System Market Breakdown Vehicle Type | Source: Fact.MR
| 車両の種類 | シェア(2026年) |
|---|---|
| 大型商用車(主要セグメント) | 44.6% |
| 他の車両タイプを組み合わせて | 55.4% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
大型トラックは長時間負荷がかかるため、排出ガス性能や耐用年数がシステム選択において重要です。 軽商用車は、配送スケジュールや都市部ルートに適した小型パッケージを使用します。
セールスチャネルは需要をどのように形成するのでしょうか?
2026年の市場71.2%は、オリジナル・イクイップメント・マニュファクター(OEM)の販売です。
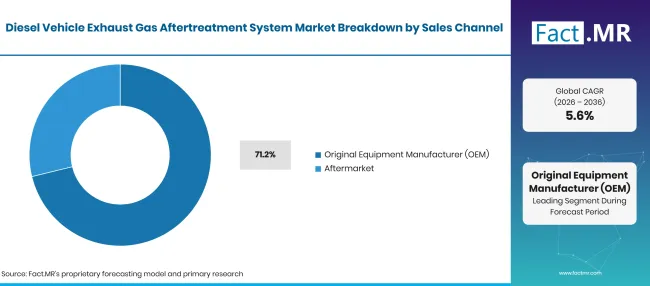
Diesel Vehicle Exhaust Gas Aftertreatment System Market Breakdown Sales Channel | Source: Fact.MR
| 販売チャネル | シェア(2026年) |
|---|---|
| オリジナル・イクイップメント・メーカー(OEM)(主要セグメント) | 71.2% |
| アフターマーケット | 28.8% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
OEM販売は工場で搭載された統合排気システムを考慮しており、部品寸法や制御ソフトウェアは最初からエンジンに合わせる必要があります。米国EPAが2026年7月に提案したSCR関連規定の改正案は、ディーゼルエンジン開発におけるシステム診断とコンプライアンス計画の役割を強調しています[3]。
ディーゼル車排気ガスアフターセラメントシステムの市場の採用を加速させている要因と、それを妨げている要因は何でしょうか?
重装備のディーゼル生産および排出ガス規制の要件が販売を支えています。システムコストとサービスの複雑さが障壁を生み出します。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ディーゼル重視の商用車生産 | +1.0% | ヨーロッパ、アメリカ、アジア | 短期(<= 2 年) |
| より厳格な低温排出制御 | +0.8% | アメリカ合衆国、ヨーロッパ | 中期(2年〜4 年) |
| 車両整備および交換サイクル | +0.7% | グローバル | 中期(2年〜4 年) |
| 排気制御の統合OEM | +0.5% | グローバル | 長期(>= 4 年) |
| 耐久性と診断要件 | +0.4% | アメリカ合衆国、ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 改良されたコールドスタート変換 | +0.8% | 北アメリカ | 中期(2年〜4 年) |
| アクセシブルなフィルターサービス設計 | +0.6% | グローバル | 中期(2年〜4 年) |
| プラットフォーム専用交換キット | +0.4% | ヨーロッパ、アメリカ大陸 | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月26日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高い統合および検証コスト | -0.6% | グローバル | 中期(2年〜4 年) |
| メンテナンスとダウンタイムへの曝露 | -0.5% | グローバル | 短期(<= 2 年) |
| 代替パワートレインの成長 | -0.4% | ヨーロッパ、日本 | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
2036年までにディーゼル車両排気ガス後処理システム市場を拡大している国はどこですか?
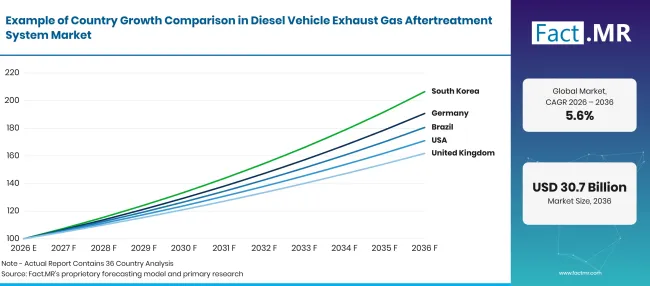
Diesel Vehicle Exhaust Gas Aftertreatment System Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 6.7% |
| ブラジル | 6.1% |
| 米国 | 5.5% |
| 英国 | 4.9% |
| 日本 | 4.4% |
出典: Fact.MRの分析。2026年10月26日 更新
ドイツの採用を支持するものは何でしょうか?
6.7% CAGR、商用車の生産や車両の維持管理に関連しています。
ドイツのトラックメーカーは、排出ガス制御が異なる走行負荷に対応する必要があるため、エンジン開発段階でSCR触媒や粒子フィルターを選択しています。現地生産プログラムは、車両プラットフォームに適合し、整備中もアクセス可能なシステムをサポートすることが期待されています。連邦統計局は2025年3月に、ドイツが2024年に約 3.4 00万台の新乗用車を輸出したと報告しています[7]。
ブラジルはどのように需要を発展させているのでしょうか?
6.1% CAGR、重機のコンプライアンスやサービスニーズに関連しています。
地元のメーカーやサービス会社は、ブラジルの車両モデルに適したSCRユニットの供給機会を得ています。長距離運転のトラックには信頼性の高いセンサーと液体の投与が必要なため、修理チームは正確なエンジン構成に注意を払っています。ブラジル環境省は2026年9月に2024年の在庫年度およびPROCONVEカテゴリーを網羅した道路車両排出ガスインベントリを公表しました[4]。
アメリカの需要を形作る要因は何でしょうか?
5.5% CAGR、2027年のエンジンプログラムおよび診断に連動しています。
アメリカ合衆国では、重機関メーカーが認証と実際の運転条件の改訂に向けてディーゼル処理ハードウェアを準備しています。低温窒素酸化物への変換は、企業が次世代エンジンプラットフォームを改良する中で注目される見込みです。
イギリスはどのように機能しているのでしょうか?
4.9% CAGR、運賃距離や交換購入に連動しています。
イギリスの貨物事業者は、ディーゼルトラックが予定された納車時間に反発することが多いため、修理時間にかなりの重きを置いています。交換用の微粒子フィルターや投与システム部品は、車両ごとの迅速な識別が可能な作業場から恩恵を受けることが期待されています。運輸省は2026年5月に、イギリス登録の重貨物車両が2025年に英国の道路で 19.0 0億キロメートルを走行したと報告しました[5]。
日本の市場発展に影響を与える要因は何でしょうか?
4.4% CAGR、コンパクトなパッケージと長い耐用年数によって形作られています。
日本の商用車メーカーは、コンパクトなエンジンルームと慎重に配置された排気経路で取り組んでいます。 Fact.MR 分析によると、パッケージングの必要性は将来のトラックモデルにおけるSCRユニットや粒子フィルターの位置に影響を与えると予想されています。国土交通省は「2026年の『自動車図』を発表し、トラックとバスの別カテゴリーを設けました[6]。
ディーゼル車排気ガスアフターセラメントシステム市場をリードしているのは誰ですか?
競合は完全な排気アセンブリ、触媒材料、電子制御装置に及びます。 Robert Bosch GmbH と Denso Corporation はエンジンおよび排出関連部品を供給し、TennecoとFORVIAは排気システム工学に関わります。Cumminsは大型商用車向けの統合エンジンおよびアフタートリートアーキテクチャを提供しています。ジョンソン・マシーは排出ガス制御触媒技術で参加しています。
排気供給業者はエンジンメーカーのパッケージングおよび運用要件を満たすかどうかで競合しています。 カミンズは2026年9月に、ツインモジュール設計が2つのアセンブリと1つのDEFドーザーを使用していると説明しました [1]。このようなレイアウトは、エンジンとトラックフレームに沿った排気経路の設計の価値を強調しています。
主要な提供者はどの企業ですか?
主な企業は Robert Bosch GmbH; Tenneco Inc.; FORVIA SE; Cummins Inc.;エーバーシュペッハーグループ; Marelli Holdings Co., Ltd.; Denso Corporation;そしてジョンソン・マッシー。
- Robert Bosch GmbH
- Tenneco Inc.
- FORVIA SE
- Cummins Inc.
- エーバーシュペッハー群
- Marelli Holdings Co., Ltd.
- Denso Corporation
- ジョンソン・マシー
参考文献
- [1] Cummins Inc. (2026年9月 23日)。 ツインモジュール:カミンズ社の2027年製ディーゼル後処理システム。
- [2]欧州自動車製造業者協会。(2026年7月29日)。新商用車登録:バン+1.9%、トラック+9.8%、バス+22.7%1 2026年。
- [3] 米国環境保護庁。(2026年7月 14日)。 提案規則:2027年モデル以降の大型高速道路用エンジンに対する修正および不適合罰則、ならびにSCR装備ディーゼルエンジンの誘発規定の改正。
- [4]Ministério do Meio Ambiente e Mudança do Clima.(2026年9月 24日)。 Resultados do Inventário Nacional de Emissões Atmosféricas por Veículos Automotores Rodoviários 2025 (Ano-Base 2024) [データセット]。
- [5]運輸省。(2026年5月 27日)。 道路貨物統計:2025年。
- [6]国土・インフラ・交通・観光省。(2026年)。 数字でみる自動車2026 [2026年の数値における自動車]。
- [7]Statistisches Bundesamt (Destatis)(2025年3月20日)。3,4 2024年ドイツ輸出市場
この報告書が答えます
- 2026年の市場価値、2036年の予測、そして予想される売上成長ペース。
- なぜ大型商用車がディーゼル排気ガス機器の支出の中心であり続けるのか。
- SCR、DPF、EGR、LNTの役割や運用ニーズの違いについて。
- OEM購入と交換部品の活動の違いはどうでしょうか。
- 地域の状況が5つの国内市場におけるディーゼルの後処理活動に影響を与えるか。
ディーゼル車排気ガスアフタートリートメントシステム市場は何をカバーしていますか?
市場は、燃焼後の道路車両のディーゼル排気を処理するシステムを対象としています。収益には、元の車両設置やサービス中の交換のために販売される関連する排気処理アセンブリや部品が含まれます。その境界はディーゼル車およびその規制された排気管汚染物質を制御するために必要な機器に沿っています。
スコープには何が含まれているのでしょうか?
SCR触媒や計量機器は、ディーゼル粒子フィルターや関連処理装置とともに扱われています。
EGRおよびLNTシステムは技術構造の中に含まれています。大型商用車および軽商用車に搭載されるシステムは、乗用車やその他の道路車両とともに車両補償の一部を構成しています。
範囲から除外されるものは何ですか?
ディーゼルエンジンを搭載しないバッテリー電気自動車は市場外です。海洋船舶専用の単独の非道路発電機排気システムおよび処理装置は除外されます。
燃料、一般的な車両修理作業、その他関連しないエンジン部品は後処理システムの収益としてカウントされません。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
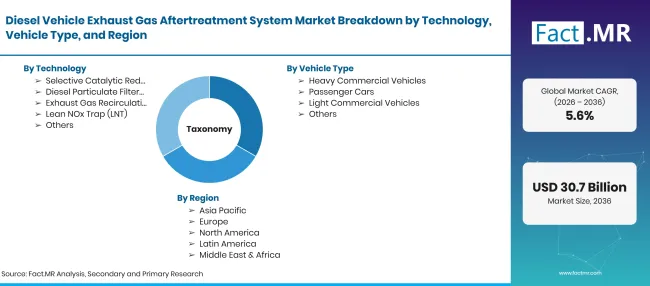
Diesel Vehicle Exhaust Gas Aftertreatment System Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 道路走行用ディーゼル車に設置された排気後処理ハードウェアおよび関連制御部品で、粒子状物質や窒素酸化物の処理に用いられます。 |
| 技術 | 選択的触媒還元(SCR);ディーゼル粒子フィルター(DPF);排気ガス再循環(EGR);リーンNOxトラップ(LNT);その他 |
| 車両の種類 | 大型商用車;乗用車;軽商用車;その他 |
| 販売チャネル | オリジナル・イクイップメント・メーカー(OEM);アフターマーケット |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 予測期間 | 2026年から2036年 |
| 紹介企業 | Robert Bosch GmbH; Tenneco Inc.; FORVIA SE; Cummins Inc.;エーバーシュペッハーグループ; Marelli Holdings Co., Ltd.; Denso Corporation;そしてジョンソン・マッシー。 |
| アプローチ | 車両生産、排出基準、部品の適用、サプライヤーシステムおよびサービス条件のレビュー。 |
出典: Fact.MRの分析。2026年10月26日 更新
市場はどのように区分されていますか?
-
技術別
- 選択触媒還元(SCR)
- ディーゼル粒子フィルター(DPF)
- 排気ガス再循環(EGR)
- リーンNOxトラップ(LNT)
- その他
-
車両タイプ別
- 大型商用車
- 客車
- 軽商用車
- その他
-
販売チャネル別
- オリジナル・イクイップメント・メーカー(OEM)
- アフターマーケット
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のディーゼル車排気ガスアフタートリートメントシステム市場はどのくらいの規模ですか?
2026年から2036年までのディーゼル車排気ガス後処理システム市場の CAGR はどうなっていますか?
ディーゼル車排気ガスアフタートリートメントシステム市場をリードしている技術は?
ディーゼル車排気ガス後処理システム市場でリードしている車両タイプは何でしょうか?
ディーゼル車排気ガスアフタートリートメントシステム市場の主要企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード