- Market Value (2025): USD 16.5 Bn
- Estimated Value (2026): USD 18.5 Bn
- Forecast Value (2036): USD 57.5 Bn
- CAGR (2026-2036): 12.0%
2036年までに、ドライビングサポートシステムECU市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 18.46億人、2036年にはUSD 57.54億人、12.0% CAGR。
- Fact.MR分析によると、2025年のDriving_Support_System_ECU_Market市場の評価はUSD 16.5億ドルでした。
- 業界の収益は2026年の USD 18.5 億 から2036年には USD 57.5 億 に増加すると予測されています。
- 12.0%予測CAGRは、安全検証や半導体認証が設置のペースを左右する、より広範な補助運転機能の利用を反映しています。
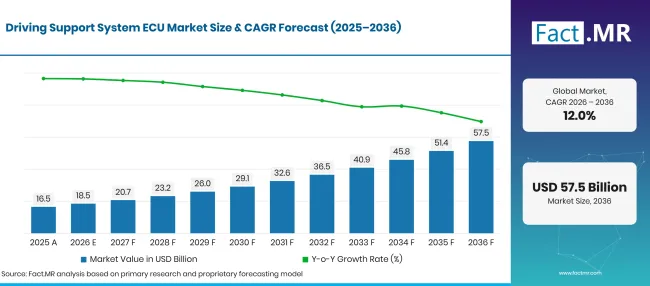
Driving Support System Ecu Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 歴史的推定 | 16.5 |
| 2026 | 基準年推定 | 18.5 |
| 2036 | 予報 | 57.5 |
| CAGR 2026–2036 | 成長予測 | 12.0% |
出典: Fact.MRの分析。2026年10月27日 更新
ドライビングサポートシステムECU市場の成長を背景にした決定的な数字は何ですか?
市場は2026年から2036年の間に USD 39.08 億台が増加すると予想されています。
乗用車はより多くの車両輸送の機会を占め、純正装備プログラムが依然として市場への主要なルートとなっています。アダプティブクルーズコントロールは、ECU'商業的役割の明確な例を示しています。レーダーやカメラ入力を統合して検証された縦方向制御を実現します。緊急ブレーキに関する規則や進化する消費者評価プロトコルも、各プラットフォームのエンジニアリング負荷を増加させます。[1][3]
- 市場の需要要因
- 安全プログラムは現在、より厳しい試験条件下で自動緊急ブレーキが車両や歩行者を確実に検知できるかどうかを評価しています。これにより、単なるバンパーに取り付けるセンサーではなく、安定したセンサーから制御へのインターフェースの需要が高まります。 [3]
- 多機能コントローラーは、レーンセンタリング、アダプティブクルーズコントロール、共通ハードウェアによる緊急ブレーキをサポートできます。統合は、安全に関わる機能間の分離をメーカーが文書化できる点で魅力的です。
- 新しいEuro NCAP 2026評価プロトコルは、実際の使いやすさや補助運転の挙動により厳しく注目します。ドライバーの操作と制御ロジックを同時に検証できるサプライヤーは、将来の車両プログラムでの展望を高めます。 [1]
- モデル・リフレッシュサイクルは、ますますソフトウェアの変更や新しいセンサーを伴います。ECUチームは、コントローラーを再利用できるよう、プロセッサの余裕とツールチェーンを維持しなければなりません。
- 商用車フリートは、特に車両のダウンタイム、事故のリスク、保険会社の要求により電子機器の搭載量が増える場合に、アクティブセーフティパッケージの利用を徐々に拡大しています。
- 分析された主要セグメント
- 車両タイプ別:乗用車は2026年の市場の 62.4% を表します。乗用車プラットフォームは大規模な生産と繰り返される機能アップグレードを組み合わせています。
- 用途別:アダプティブクルーズコントロールは2026年の市場の 26.8% を表しています。アダプティブクルーズコントロールは、個別のアプリケーション割り当てが最も高いです。
- 販売チャネル別: OEM は2026年の市場 85.3% を表しています。設計導入、キャリブレーション、保証義務は工場チャネルに有利です。
- アナリストの意見 Fact.MR
- Sr.コンサルタントのシャンブ・ナート・ジャー氏は、 Fact.MR 「ECUの調達決定は、繰り返し可能な安全性パフォーマンスと各新車両プラットフォームの統合コストにますます依存しています。より大きな仕様のプロセッサは、メーカーがセンサー、気象条件、モデルバリアントを超えて予測可能なソフトウェア挙動を実証できなければ、価値は限定的です。認証証拠を車両プラットフォーム間で運べるサプライヤーは、主にオンボード価格で競合他社よりも強い立場を持つべきです。」
- 戦略的意味
- ECUサプライヤーは、統合された計算プラットフォームを提案する前に、ブレーキおよびステアリング出力の安全要件を追跡可能なものとして維持すべきです。
- 自動車メーカーは、センサーアップグレードに必要なプロセッサ予備を評価すべきであり、今日のコントローラーだけを基準に選ぶのではなく、39;の機能セットを基準に選ぶべきではありません。
- ティア1サプライヤーは、プログラム初期にシリコン、組み込みソフトウェア、電磁両立試験を整合させることで、適格性の遅延を削減できます。基板生産品質が安全に重要なコントローラの歩留まりに影響を与える場合、 自動車電子製造サービス市場 との調整は重要です。
- 代替業者は検証済みの校正手順へのアクセスが必要です。安全上重要な経路への支援なしの後付けは、重大な保証や責任リスクをもたらします。
ドライビングサポートシステムECU市場はセグメントごとにどのように構成されていますか?
収益分配の大部分を説明するのは、3つの購買次元で、コントローラーを受け取る車両、収益が割り当てられる支援機能、そして商業チャネルです。
なぜ乗用車がECUの設置を支配するのでしょうか?
乗用車は2026年の車両タイプセグメントの 62.4% を占めています。
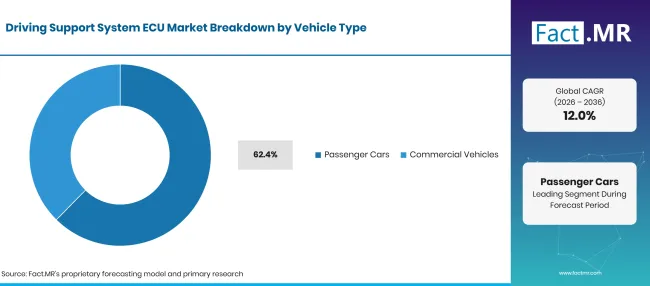
Driving Support System Ecu Market Breakdown Vehicle Type | Source: Fact.MR
| 車両の種類 | シェア(2026年) |
|---|---|
| 客車 | 62.4% |
| 商用車 | 37.6% |
出典: Fact.MRの分析。2026年10月27日 更新
乗用車は2026年の収益の 62.4% を占めています。なぜなら、補助運転パッケージがプレミアムなネームプレートから大量生産の構成へと移行したからです。利点はすべての車両で均一ではなく、低コストモデルの中には小型コントローラーの機能を組み合わせているものもあります。商用車システムは異なる調達の試練に直面しています。フリートオペレーターは強力なブレーキアシストと継続的なメンテナンスを重視しますが、長時間の稼働サイクルやモデル固有の電気アーキテクチャがコントローラーの再設計を遅らせることがあります。より広範な 自動車用レーダーセンサー市場 はここで重要です。なぜならレーダー機能はECU入力に影響を与えつつも、別のハードウェアカテゴリーとして扱われるからです。 [2]
なぜアダプティブクルーズコントロールがアプリケーションのリーダーなのでしょうか?
2026年のアプリケーションセグメントの 26.8% はアダプティブクルーズコントロールです。
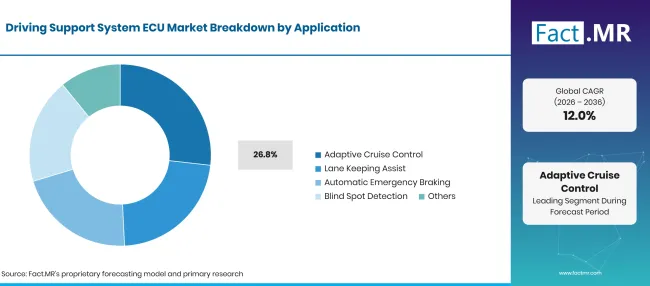
Driving Support System Ecu Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| アダプティブクルーズコントロール | 26.8% |
| レーンキーピングアシスト | 24.4% |
| 自動緊急ブレーキ | 23.7% |
| ブラインドスポット検出 | 17.3% |
| その他 | 7.8% |
出典: Fact.MRの分析。2026年10月27日 更新
アダプティブクルーズコントロールは、アプリケーション区分における2026年ECU需要の 26.8% を表しています。繰り返しの距離と速度の計算、そして車両制御との継続的な連携が必要です。車線保持は、ステアリング精度とカメラのアライメントを特に重要にしています。自動緊急ブレーキは、判断遅延や境界線上での堅牢な操作により大きな重みを置きます。 ドライバーモニタリングや車内センサー の普及も、アシストドライビング機能が人間のドライバーに制御を返す方法に影響を与えています。これらの機能はしばしば物理的な電子機器を共有しているため、アプリケーション共有は各機能ごとに別々のコントローラーではなく、主な用途を表しています。 [3]
OEMチャネルがアフターマーケットセールスより先んぐるのは何でしょうか?
OEM 2026年のセールスチャネルセグメントの 85.3% を占めています。
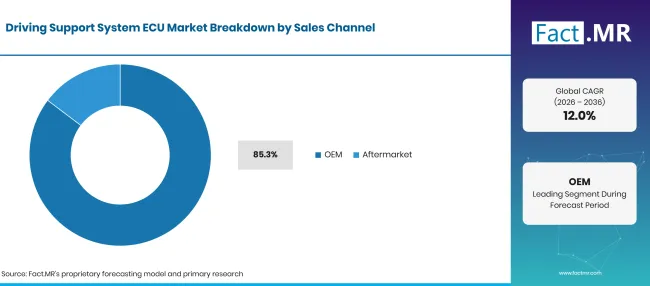
Driving Support System Ecu Market Breakdown Sales Channel | Source: Fact.MR
| 販売チャネル | シェア(2026年) |
|---|---|
| OEM | 85.3% |
| アフターマーケット | 14.7% |
出典: Fact.MRの分析。2026年10月27日 更新
OEMチャネルは2026年の485.3%を占めています。ステアリングやブレーキECUは通常、型式承認前に車両と整合させる必要があります。39httpsセンサー、サイバーセキュリティの提供、診断環境。コントローラを追加するのはコストが高く、技術的には非現実的になることがあります。アフターマーケットの収益は、交換、専門的な統合、サービス関連の需要に集中しています。コントローラーソフトウェアはまた、車両に依存しています。†39;自動車運用システムアーキテクチャであるため、初期の設計選択を逆転させるのは困難です。[4]
ドライビングサポートシステムECU市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
エンジニアリングの採用には強い上昇余地がありますが、予測は検証能力やサプライチェーンの準備状況に敏感なままです。以下の数値は個々の市場状況に対する概算的な感受度を示しており、ヘッドライン成長率への寄与を合計したものではありません。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 新車プログラムへのAEBのより広範な含め方 | +1.2% | 北アメリカ、ヨーロッパ | 2026–2032 |
| モデルトリム間で共通する計算アーキテクチャ | +0.9% | ヨーロッパ、東アジア | 2027–2035 |
| 乗用車における補助運転機能の導入 | +1.4% | グローバルOEM | 2026–2036 |
| 車両安全仕様の更新 | +0.6% | アメリカ、ブラジル、ヨーロッパ | 2028–2036 |
| ECUファミリー向けの長期ソフトウェアサポート | +0.7% | 日本、ドイツ、アメリカ | 2027年から2036年 |
出典: Fact.MRの分析。2026年10月27日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| スケーラブルゾーンコントローラー統合 | +1.1% | ドイツ、日本、アメリカ | 2028–2036 |
| 悪天候感知のより良い検証 | +0.8% | ヨーロッパ、北アメリカ | 2027–2034年 |
| マルチセンサーECU向けのキャリブレーションサービス | +0.5% | グローバルサービスハブ | 2026–2033 |
| 新プラットフォームのローカル供給資格 | +0.6% | ブラジル、アジア | 2027–2035 |
出典: Fact.MRの分析。2026年10月27日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 長い機能安全の確認 | -0.9% | グローバルな OEM | 2026–2030 |
| 自動車グレードのチップ認証遅延 | -0.7% | 日本、ドイツ、アメリカ | 2026年から2031年まで |
| 修理の複雑さとセンサー再調整コスト | -0.5% | 北アメリカ、ヨーロッパ | 2027年から2036年 |
| モデル間での断片化されたソフトウェアスタック | -0.8% | グローバル | 2026–2036 |
出典: Fact.MRの分析。2026年10月27日 更新
2036年までにドライビングサポートシステムECU市場を拡大している国はどこですか?
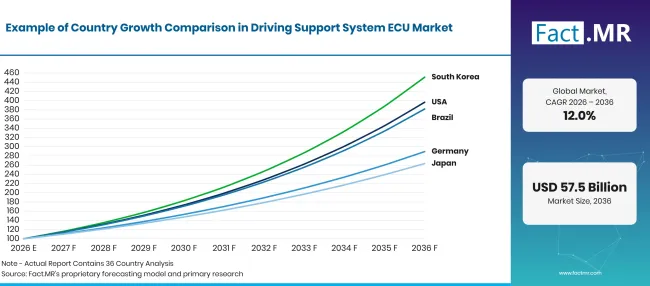
Driving Support System Ecu Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 11.21% |
| ブラジル | 14.34% |
| 米国 | 14.77% |
| 英国 | 9.62% |
| 日本 | 10.17% |
出典: Fact.MRの分析。2026年10月27日 更新
ドイツの車両工学はどのようにECU需要を再構築しているのでしょうか?
11.21% CAGR 2036年まで。安全性検証と密接に統合された車両プラットフォームが購入サイクルを定義しています。
ドイツのメーカーは、補助運転制御を長期にわたる車両プラットフォーム開発プログラムに結びつけています。ユーロNCAP'改訂された評価フレームワークは、使いやすさと運転支援行動に重点を置き、ヨーロッパ各地で販売する自動車メーカーに対して追加の検証作業を生み出しています。[1 ]EU 's の段階的な一般安全要件は、堅牢なブレーキおよび制御機能の商業的重要性を強調しています。[2]ドイツ #39;11.21%予測CAGRは複雑な車両電子機器プログラムによって支えられていますが、長期のリリースサイクルはプラットフォームが量産に入るまで収益を先延ばしにする傾向があります。
なぜブラジルはより小さな基盤からより速いECU成長を達成できたのでしょうか?
14.34% CAGR 2036年まで。安全機能の幅広さにより、ECUの内容向上に余地が生まれます。
ブラジル'成長機会は、比較的高価な乗用車を超えた補助運転機能の移行に焦点を当てています。サプライヤーはプラットフォームの経済性、輸入コンテンツ、成熟したプレミアムセグメントよりも均一でないディーラーの修理環境に適応しなければなりません。 14.34% CAGR 見通しは、自動運転車への急激なシフトではなく、適応クルーズや緊急ブレーキパッケージへのアクセス拡大を反映しています。トリムレベル間で効率的な調整と再利用を目的としたコントローラーは、地域のプログラムにより適合しています。
比較の中でアメリカが最も強い見通しを示している理由は何でしょうか?
14.77% CAGR 2036年まで。より広範な緊急ブレーキ要件と大量の車両が投資を支えています。
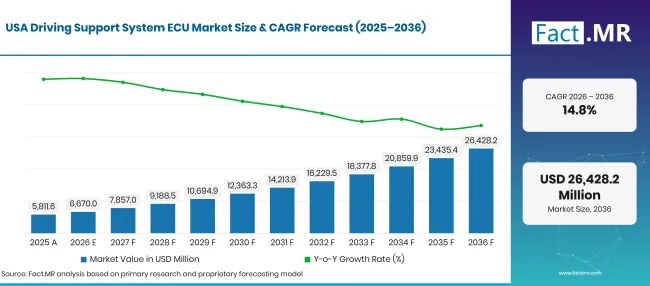
Driving Support System Ecu Market Forecast Usa | Source: Fact.MR
米国市場は、乗用車や軽トラックに能動的安全機能を拡大するにつれて、 14.77% 的に成長すると予測されています。NHTSA'2024年の自動緊急ブレーキ規則により、より明確な規制方向性が確立されましたが、コンプライアンスのスケジュールや技術的な課題は個々のローンチ計画に影響を与えます。 [3] 自動車メーカーは、許容できないサービスコストを生じさせることなく、車両あたりより多くのセンサーを管理する必要があります。診断経路と一貫した対応時間を提供するECUサプライヤーは、この規模と規制圧力の組み合わせから恩恵を受けるはずです。
英国市場は車両輸入やサービスニーズによってどのように影響を受けていますか?
9.62% CAGR 2036年まで。混合車両の車両群が標準適合性に注目しています。
イギリス39; 9.62% の成長予測は、多くの国際メーカーから供給される車両構成を反映しています。したがって、需要は国内のECUエンジニアリングだけでなく、ヨーロッパのプラットフォームの決定と密接に結びついています。小売業者や修理ネットワークはフロントガラスの交換や衝突修理後のキャリブレーションを担当しなければならず、 OEMは右ハンドルバリエーション間で安全ソフトウェアを一貫性に保つ必要があります。診断やサポートが容易なコントローラーは、英国特有の生産量が限られても下流コストを削減できます。
日本の規律あるECU拡大の理由は何でしょうか?
10.17% CAGR 2036年まで。強力な車両と電子機器の統合は、テストされた再利用可能なシステムを有利にします。
日本の自動車メーカーは、慎重に検証されたプラットフォームを通じて補助運転の変更を展開する傾向があります。市場' 10.17% CAGR 見通しは、ブレーキやステアリング制御に関する保守的なリリース管理と並行して、より広範な機能の利用可能性を反映しています。半導体認証、冗長性、サプライヤーの継続性は、安定したサービス寿命を求めるメーカーにとって重要です。この環境は、既存の製造および診断プロセスを妨げずに次世代センサーを組み込めるコントローラーの需要を生み出しています。
ドライビングサポートシステムECU市場を形作っているのは誰か?
Bosch、Continental、Denso、ZF、Aptivはコントローラー、センシング、システム統合の各層で運営しています。Mobileye、Magna、Valeo、Hyundai Mobiも、ソフトウェア、知覚、車両電子機器の異なる組み合わせを用いた運転支援プログラムに参加しています。関連する競争上の課題は、サプライヤーが車両アーキテクチャ全体でどの責任を検証・維持できるかであり、製品シートに搭載されているチップの数ではありません。
ECU契約はソフトウェア保守、電子製造、テストエンジニアリングを数年モデルにわたり占有することがある。自動車メーカーは、機能安全やサイバーレジリエンスと並行して部品供給の継続性をますます重視している。基板の組立と認証は重要だが、組み立て能力だけでは制御システム設計の所有には不十分である。したがって、競争は承認されたプラットフォーム、リリース品質、長期的なサービス能力にかかっている。
主要な提供者はどの企業ですか?
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- ZF Friedrichshafen AG
- Aptiv PLC
- Magna International Inc.
- Mobileye Global Inc.
- Valeo SA
- Hyundai Mobis Co., Ltd.
報告書の範囲と内容は?
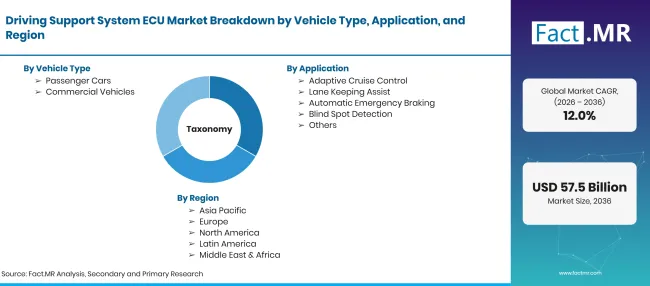
Driving Support System Ecu Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 研究タイトル | ドライビングサポートシステムECU市場 |
| 基準年(基年) | 2026 |
| 歴史的言及 | 2025 |
| 予測期間 | 2026–2036 |
| 基準市場価値 | USD 18.46 億 |
| 市場価値の予測 | USD 57.54 億 |
| 予報 CAGR | 12.0% |
| セグメント寸法 | 車両の種類、用途、販売チャネル |
| 国別分析 | ドイツ、ブラジル、アメリカ合衆国、イギリス、日本 |
| 地域カバレッジ | 北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東およびアフリカ |
出典: Fact.MRの分析。2026年10月27日 更新
市場はどのように区分されていますか?
-
車両タイプ別
- 客車
- 商用車
-
用途別
- アダプティブクルーズコントロール
- レーンキーピングアシスト
- 自動緊急ブレーキ
- ブラインドスポット検出
- その他
-
販売チャネル別
- OEM
- アフターマーケット
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
参考文献
- [1] ユーロNCAP。(2025年11月 26日) ユーロNCAPは現代の運転リスクに対応するため、2026年のプロトコル変更を発表。
- [2] 欧州委員会。(2026年7月 8日) 安全な車、安全な道路:新規則が施行される。
- [3]国家高速道路交通安全局。(2024年4月29日)NHTSAは自動緊急ブレーキに関する規則を最終決定。
- [4]国連欧州経済委員会。(2024年10月 4日) 新しい国連規則が運転補助システムの導入への道を開く。
この報告書が答えます
- 2025年、2026年、2036年のグローバルなサポート支援ECU販売の規模はどのくらいですか?
- 2026年から2036年の市場 CAGRは?
- 2026年に最も多くの配分を生み出している運転支援プログラムはどこですか?
- 乗用車と商用車のECU予算はどのように異なりますか?
- どの国が成長予測が速いのか、その理由は?
- どの規制、検証、サービスコストがサプライヤー選択に影響を与えますか?
ドライビングサポートシステムECU市場は何をカバーしていますか?
本研究では、主に運転支援機能に割り当てられた車両搭載電子制御ユニットの価値を重視しています。設計チャネル、乗用車と商用車のバランス、アダプティブクルーズコントロール、車線維持、緊急ブレーキ、ブラインドスポットサポートなどの応用を検証しています。収益や成長の期待はECUシステムおよび関連する適格コンテンツに関するものであり、自動運転車全体の価値ではありません。
スコープには何が含まれているのでしょうか?
純正機器ECU収益、関連する交換コントローラー販売、乗用車および商用車、上場支援アプリケーション、サプライヤーエコシステム、5か国間の予測比較。地域別ビューは、車両が最終的にどこで販売されるかに関わらず、グローバルなプログラムをカバーしています。
範囲から除外されるものは何ですか?
単独カメラ、レーダー、ライダーは別売り;インフォテインメントプロセッサ;一般的なパワートレインコントローラー;完全自動運転サービスの収益;そして完成車の販売。これらの隣接カテゴリーは需要を反映しますが、ECUの市場価値には加算されません。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
よくあるご質問
2026年のドライビングサポートシステムECU市場はどのくらい大きいのでしょうか?
2036年の予測価値は?
2026年から2036年の年 CAGR は?
どの車両タイプが最も大きなシェアを持っていますか?
どのアプリケーションがリードしますか?
OEMsを通じてどの株式が売られているのでしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード