- Market Value (2025): USD 38.5 Bn
- Estimated Value (2026): USD 40.6 Bn
- Forecast Value (2036): USD 69.9 Bn
- CAGR (2026-2036): 5.6%
2036年までにVVTおよびスタート・ストップシステム市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 40.6億人、2036年にはUSD 69.9億人に5.6% CAGR。
- 2025年にはVVTおよびスタートストップシステム市場の価値が USD 38.5 0億ドルに達し、新エンジン搭載の工場搭載ユニットがその収益の大部分を占めていました。
- 2036年までに市場は USD 69.9 億に達し、2026年の USD 40.6 億 から増加します。ハイブリッドエンジンとフリート効率規制により、両技術は新しいエンジンプログラムに留まるためです。
- 2026年から2036年までは5.6% CAGRが続きます。なぜなら、マイルドハイブリッドやフルハイブリッドエンジンは、より高速なカムフェイザーと古いエンジンよりも強力な再起動ハードウェアを必要とするからです。
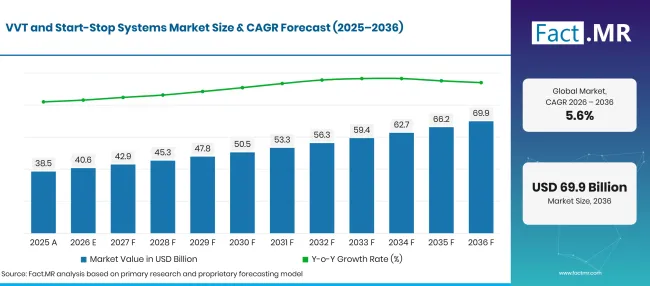
Vvt And Start Stop Systems Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 38.5 |
| 2026 | 推定 | 40.6 |
| 2036 | 予報 | 69.9 |
| CAGR 2026年から2036年 | 予測期間 | 5.6% |
出典: Fact.MRの分析。2026年10月26日 更新
VVTおよびスタート・ストップシステム市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に、市場はハイブリッドおよび商用車のエンジンプログラムを牽引し、 USD 29.3 億の新規価値を獲得します。
- 市場の需要要因
- ハイブリッドエンジンはバルブタイミングや再起動ハードウェアの主な牽引力です。ユーロスタットは2025年にEUに登録された新型非プラグインハイブリッド車が13.4%3.6200万台に達し、プラグインハイブリッドは1.0300万台にのぼります[1]。これらのエンジンはすべて1回の運行中に何度も停止・再起動されるため、カムフェイザーやスターターはより過重な稼働サイクルに直面します。
- サプライヤー契約は内燃機関の開発が継続していることを確認しています。2025年2月、ボルグワーナーは東アジアの大手自動車メーカーの最新ハイブリッドおよびガソリンエンジンに可変カムタイミングを供給すると発表しました。生産は2026年第1四半期からです[2]。
- 欧州の政策は2035年以降、効率的なエンジンの導入に余地を残しています。欧州委員会の2025年12月の自動車パッケージでは、2035年から新車の排気管排出削減目標が 90% に設定され、残りの 10% はEU製の低炭素鋼、e燃料、またはバイオ燃料によって相殺されます[3]。この目標の下で製造されたプラグインハイブリッドやレンジエクステンダーは、バルブタイミング制御を維持します。
- トラック、バス、配送バンは交通渋滞やデポで長時間アイドリングを続けます。フリートオペレーターはアイドル状態の多い路線でディーゼルを節約するためにスタート・ストップとシリンダー停止機能を装備し、エンジンメーカーは後処理用に排気温度を管理するために可変バルブアクチュエーションを追加しています。
- 古い車やバンは交換チャネルを有効に保ちます。スターター、フェイザーソレノイド、タイミングアクチュエーターは何度も再始動した後に摩耗し、保証期間が切れると独立工場で交換されます。
- 分析された主要セグメント
- 技術別:2026年にはスタートストップシステムが 42.5% シェアを保持します。これは、高電圧システムなしでも市街地交通でのアイドル燃料使用を削減するためです。
- 車両タイプ別:2026年には商用車が 54.8% シェアを占める見込みで、トラックやバスはエンジンあたりのバルブ作動・再起動含有量が増えるためです。
- 燃料タイプ別:2026年にはガソリンがシェアを 58.9% 独占します。なぜなら、ほとんどのハイブリッドエンジンがガソリンサイクルを中心に構築されているからです。
- エンドユーザー別: OEMはエンジン開発中に締結された装着契約を通じて2026年に 59.3% シェアを得ます。
- アナリストの意見 Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「自動車メーカーは現在、カムフェイザーやスタートストップハードウェアを、頻繁なハイブリッド再始動への対応力で評価しており、単価だけでなく評価しています。商用車のエンジンは最も重い含有量を抱えています。なぜなら、フリートオーナーはアイドリング時に節約した1リットル分の料金を支払うからです。48Vやハイブリッドのデューティサイクルを設計するサプライヤーは、2036年までにローンチされるエンジンプログラムを勝ち取ることになるでしょう。」
- 戦略的意味
- バルブタイミング供給業者は、ハイブリッドエンジンの電気およびトーションアシストカムフェイザーを、これらのエンジンが従来型よりもはるかに頻繁に再始動するため、該当性を認めるべきです。
- トラックやバスのエンジンメーカーは、シリンダーの停止とスタート・ストップを組み合わせて、アイドル燃料消費を減らし、都市部の処理後を暖かく保つべきです。
- アフターマーケットのディストリビューターは、保証期間が切れる車両にはフェイザーソレノイドや重装スターターを備蓄すべきです。交換サイクルは再起動回数に続くためです。
- 関税の影響を受ける部品メーカーは、フェイザーやスターターの精密加工を複数の国に分散させ、利益率を守るべきです。
6.8%年には米国がグループの先頭で、ハイブリッド車が軽車両販売のシェアを獲得し、ほとんどのガソリン車にストップ&スタートが導入されています。ドイツは6.4%年に続き、EU排出規制の下でハイブリッド登録が増加しています。日本は自動車メーカーがハイブリッドエンジンの刷新を続け、6.0%を記録しています。ブラジルは新たな連邦効率上限の導入により4.9%で拡大しています。最後に英国が4.3%年で、ゼロエミッション車が新規登録の大きなシェアを占めています。
VVTおよびスタート・ストップシステム市場はセグメントごとにどのように分かれていますか?
42.5%年はStart-Stop Systemsが技術部門をリードします。商用車は54.8%年で車両タイプ部門をリードします。ガソリンは58.9%年で燃料タイプ部門でトップとなります。OEM 59.3%年でエンドユーザー部門で1位を保持します。
技術の需要はどこに集中しているのでしょうか?
Start-Stop Systemsは2026年の収益の1 42.5% を担います。
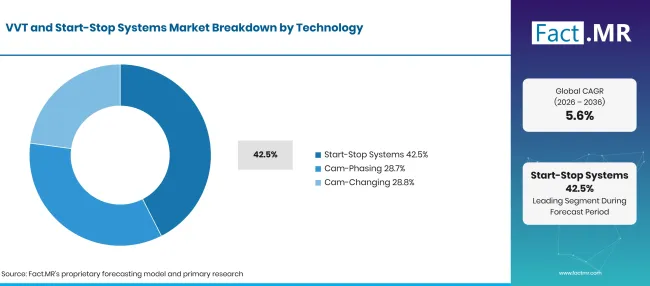
Vvt And Start Stop Systems Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| スタート・ストップシステム(リーディングセグメント) | 42.5% |
| 他のセグメントを合わせた | 57.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
自動車メーカーは、アップグレードされたスターター、より強力なバッテリー、制御ソフトウェアでアイドリング時のエンジン停止機能を追加できるため、エンジンの再設計は不要です。この低いエントリーコストにより、エントリーモデルだけでなくプレミアムモデルにもこの機能を搭載できます。カムフェイジングユニットは、エンジン 電子制御システムによって駆動されることが多く、量も増えます。米国では、2024年モデルの生産のうち 57.6% がストップ/スタートを備えたガソリンエンジンが占めています(EPA[4]。カムチェンジシステムは、より狭い性能およびディーゼルエンジンに対応し、カムプロファイルの切り替えによって低速トルクが向上します。
ビークルタイプのセグメントをリードしているのは何でしょうか?
商用車は2026年の販売の 54.8% を占めています。
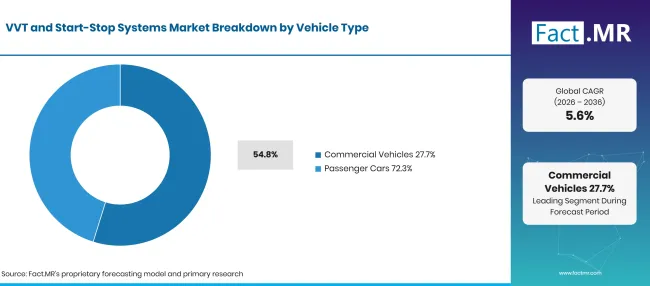
Vvt And Start Stop Systems Market Breakdown Vehicle Type | Source: Fact.MR
| 車両の種類 | シェア(2026年) |
|---|---|
| 商用車(主要セグメント) | 54.8% |
| 他のセグメントを合わせた | 45.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
大型トラックや市営バスは長時間、しばしばアイドリング状態でエンジンを稼働させるため、フリートオーナーにとって節約リットル1リットルはすぐに増加します。1台の重機関は、可変バルブ作動とシリンダー停止機能を搭載し、重装備のスターターや独自の制御モジュールを搭載できます。この内容は車両あたりの収益を車を大きく上回ります。乗用車はユニット供給量がはるかに多いですが、車両あたりの供給量は少なくなります。自動車メーカーはほとんどの新モデルにスタート・ストップ・カムフェイザーを装備し、 自動車のエンジンバルブ ベースはカムフェイジング需要を広げています。
燃料タイプの需要はどのようになっていますか?
ガソリンは2026年の需要の 58.9% を占めています。
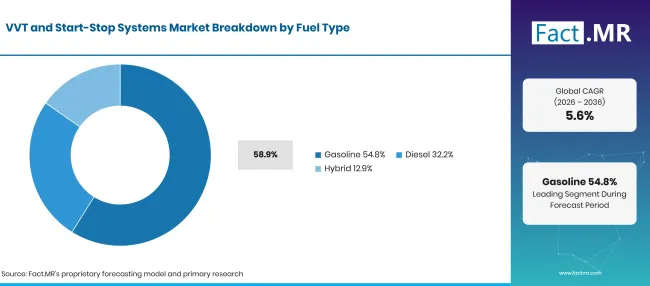
Vvt And Start Stop Systems Market Breakdown Fuel Type | Source: Fact.MR
| 燃料の種類 | シェア(2026年) |
|---|---|
| ガソリン(先行セグメント) | 58.9% |
| 他のセグメントを合わせた | 41.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
ほとんどのフルおよびマイルドハイブリッドエンジンはガソリンサイクルで動作し、ワイドカムの位相によって効率モードと高出力モードの切り替えを行います。ターボチャージャー付きガソリンエンジンは、しばしば 自動車用ターボチャージャーと組み合わせられ、ターボラグを抑えるために可変タイミングが必要です。ヨーロッパでは純ガソリンの販売量が減少しており、ユーロスタットは2025年に 2.98 00万台の新車を記録し、 18.4% 減少しています[1]。ディーゼルはトラックやバスの中心的な存在です。ハイブリッド専用のハードウェアはエンジンあたりのコンテンツ量を加えます。スタータージェネレーターや電動フェイザーは従来部品よりも高価です。
エンドユーザー内で OEMを支えるものは何ですか?
OEMは2026年の収益の 59.3% を奪います。
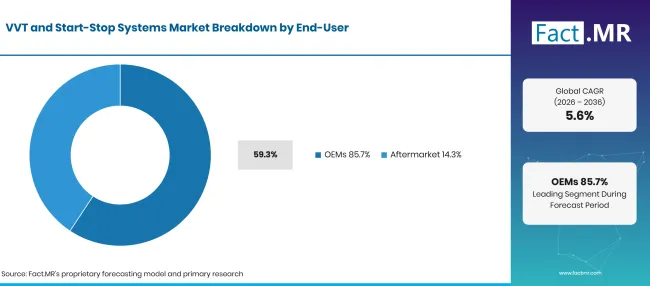
Vvt And Start Stop Systems Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| OEMs(リーディングセグメント) | 59.3% |
| 他のセグメントを合わせた | 40.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
自動車メーカーはエンジンがテストベンチ上にある間にバルブタイミングや再始動ハードウェアを固定し、契約はエンジンファミリーの全寿命にわたって適用されることが多いです。ティア・ 1 サプライヤーはエンジンチームと連携してキャリブレーションを行うため、プログラム途中でサプライヤーを変えることは稀です。アフターマーケットは保証が終了した車両にサービスを提供しています。工場ではフェイザーソレノイド、タイミングアクチュエーター、重装スターターを交換し、 オルタネーターとスターターモーター のチャネルはディストリビューターにこれらの購入者への迅速なルートを提供します。
VVTおよびスタート・ストップシステム市場の導入を加速させている要因と、それを妨げている要因は何でしょうか?
ハイブリッドエンジンプログラム、アイドル・ヘビートラックのフリート、燃費規制により、バルブタイミングやリスタートのハードウェアの需要が維持されています。拡大は、一部の購入者がバッテリー電気自動車にシフトしていることや、精密部品の関税によって制限されています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高速カムフェイザーとリスタートハードウェアを搭載したハイブリッドエンジン | +1.5% | グローバル | 短期(<= 2 年) |
| 燃費とCO2 効率的な内燃機関の生産を維持する規則です | +1.2% | 北アメリカ、西ヨーロッパ、ラテンアメリカ | 中期(2年から4 年) |
| トラック、バス、配送車両のアイドル減少 | +0.9% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 旧艦隊における摩耗したスターターやフェイザー部品の交換 | +0.6% | 北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 48Vベルトスターター発電機と高度なカム位相調整の組み合わせ | +0.9% | グローバル | 中期(2年から4 年) |
| 重負荷ディーゼルエンジン向けのシリンダー停止および可変バルブ作動 | +0.7% | 北アメリカ、西ヨーロッパ | 中期(2年から4 年) |
| ハイブリッド専用エンジン用の電動カムフェイザー | +0.5% | 東アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| バルブタイミングやエンジン再始動を必要としないバッテリー電気自動車の普及 | -0.8% | 西ヨーロッパ、東アジア | 中期(2〜4 年) |
| 頻繁な再起動によるスターターやバッテリーの摩耗の懸念 | -0.4% | グローバル | 短期(<= 2 年) |
| 関税と貿易の混乱が部品コストの上昇を招く | -0.3% | 北アメリカ | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月26日 更新
2036年までにVVTおよびスタート・ストップシステム市場を拡大している国はどこですか?
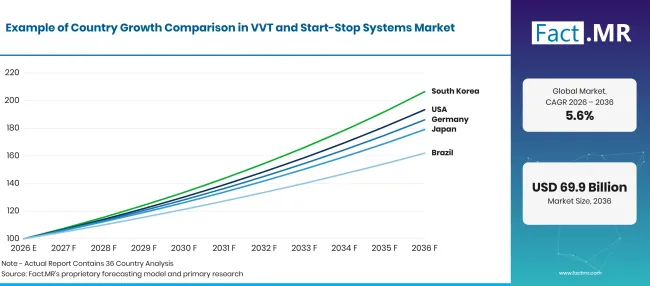
Vvt And Start Stop Systems Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 米国 | 6.8% |
| ドイツ | 6.4% |
| 日本 | 6.0% |
| ブラジル | 4.9% |
| 英国 | 4.3% |
出典: Fact.MRの分析。2026年10月26日 更新
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
6.8% CAGR、ハイブリッド車の販売増加とガソリン車のほぼ標準的なストップ・スタートによって牽引されています。
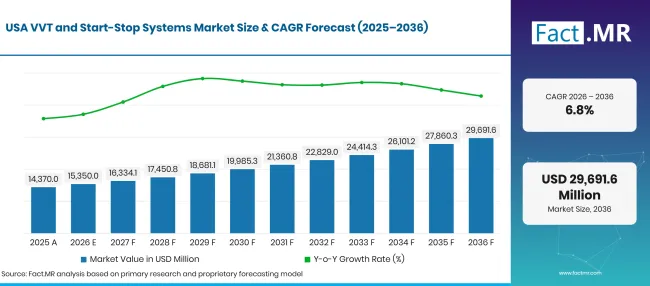
Vvt And Start Stop Systems Market Forecast Usa | Source: Fact.MR
米国エネルギー情報局(EIA)によると、ハイブリッド車は2025年第2四半期から2026年第2四半期の間にライトデューティ車両の販売 16% を記録しました[5]。EPAのデータによると、2024年モデル生産のうち、マイルドハイブリッドは 5.3% 、強力なハイブリッドは 9.5% で存在します[4]。ピックアップおよびSUVエンジンは、連邦の燃費規制を満たすため、シリンダー停止機能とワイドカムの位相調整も備えています。
ドイツはどのように需要を発展させているのでしょうか?
6.4% CAGR、EUの規則の下で増加を続けるハイブリッド登録によって支えられています。
クラフトファールト連邦政府は2025年に新型ハイブリッド車1,127,509台数を報告し、登録数の39.5%に相当する19.0%増加しました[6]。プラグインハイブリッド車がそのうち311,398を占めています。新規ガソリン登録数は21.6%27.2%シェアに減少しました[6]。この変化により、バルブタイミングの内容は単なるガソリンエンジンから、より高速なフェイザーや強力な再起動部品を必要とするハイブリッドエンジンへと移行しています。
日本の採用を支えているものは何でしょうか?
6.0% CAGR、燃焼ハードウェアの需要を維持するハイブリッドエンジンによって助けられています。
エネルギー機関The International、2025年の日本の電気自動車販売は3%未満だったと報告しています[7]。バッテリー電気自動車が非常に少ない中、国内自動車メーカーは新型ハイブリッドエンジンへの投資を続けています。愛新、電装、アステモなどの地元サプライヤーは、これらのエンジン工場近くでカムフェイザー、制御ソレノイド、スターターを製造しています。
ブラジルはどのように需要を拡大しているのでしょうか?
4.9% CAGR、連邦の効率上限が自動車メーカーをよりクリーンなエンジンへと押し進めています。
2025年4月の法令 12,435 はブラジルのムーバープログラムを規制し、軽量車メーカーに対し2027年10月 1日までに新たなエネルギー消費上限を満たすことを義務付けています[8]。IEAによると、ブラジルの電気自動車販売は2025年の新車販売の 9% に達しました[7]。車両の大半は依然としてフレックス燃料エンジンを使用しており、エタノールとガソリンの切り替え時にカム位相の効果を得ています。
イギリスはどのように機能しているのでしょうか?
4.3% CAGR、新車のゼロ排出シェアの上昇によって抑制されています。
運輸省は、2025年に新規ガソリン車の登録数が19%610,000に減少したと報告しています[9]。ゼロエミッション車が新車登録の23%を占め、2024年の19%と比べて[9]。ハイブリッド車やマイルドハイブリッド車が残りの市場の多くを占めているため、ほとんどの内燃車モデルではスタート・ストップとカムフェイジングが継続されています。
VVTおよびスタート・ストップ・システム市場の主導者は誰ですか?
3つのグループが供給を形成しています。ボルグワーナー、シェフラー、アイシンなどのバルブタイミング専門家は、ハイブリッド再起動サイクル下でフェイザーの応答速度と耐久性を競い合っています。
ボルグワーナーは2026年5月に、日本自動車メーカーの次世代ハイブリッドエンジンでトーションアシスト可変カムタイミング賞を受賞し、2028年から生産が開始されました[10]。2026年8月には、欧州のプレミアムV6 ファミリーと大量生産の中国製 1.5リッターターボガソリンエンジン向けにカムトルク駆動プログラムを追加しました[11]。日本のシステムメーカーである電装、アステモ、三菱電機はバルブタイミングコントロールやスターターをエンジン電子機器と組み合わせています。Valeoなどの電動化サプライヤーは 48Vハードウェアを販売しています。2026年6月、ヴァレオはダチアのマイルドハイブリッドモデルに電動リア駆動を追加する 48Vの2速eアクスルを発売しました[12]。イートンはバルブ作動とシリンダー停止機能を備えたヘビーデューティエンジンを提供しています。ハイブリッドエンジンプログラムを早期に獲得し、生産期間全体にわたってサポートすることで、強力なサプライヤーを差別化します。
主要な提供者はどの企業ですか?
主な企業には BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation;アステモ社; Mitsubishi Electric Corporation; Valeo SE;および Eaton Corporation plcが含まれます。
- BorgWarner Inc.
- Schaeffler AG
- AISIN Corporation
- DENSO Corporation
- アステモ社
- Mitsubishi Electric Corporation
- Valeo SE
- Eaton Corporation plc
参考文献
- [1] ユーロスタット。(2026年7月 31日) 2025年には新しいバッテリーのみの電気自動車が 30% 増加。
- [2] ボルグワーナー。(2025年2月 6日) ボルグワーナーは、東アジアの主要なハイブリッドおよびガソリンエンジン OEM可変カムタイミング技術を提供しています。
- [3]欧州委員会、TRIMIS。(2025年12月 24日)。 自動車パッケージ。
- [4] 米国環境保護庁(EPA)。(2026年2月) 2025年EPA自動車動向報告書:1975年以降の温室効果ガス排出量、燃費、技術。
- [5] 米国エネルギー情報局(U.S. Energy Information Administration)(2026年7月 27日) ハイブリッド車の販売は増加している一方で、バッテリー電気自動車の販売は税控除終了後も減少傾向にあります。
- [6]クラフトファールト連邦政府。(2026年1月6日)Fahrzeugzulassungen im Dezember 2025: Jahresbilanz(2025年12月の車両登録:年次レビュー)。
- [7]国際エネルギー機関(IEA)(2026年5月 20日) グローバルEV見通し2026:電気自動車の動向。
- [8]ブラジル共和国大統領府。(2025年4月15日)Decreto nº 12.435, de 15 de abril de 2025 [2025年4月15日法令第12,435号]。
- [9]運輸省。(2026年4月 29日)。 車両免許統計、イギリス:2025年。
- [10]ボルグワーナー。(2026年5月 6日) ボルグワーナーは、アジアで燃焼およびハイブリッドパワートレインプログラムで2つのコンケスト賞を受賞しました。
- [11]ボルグワーナー。(2026年8月 5日) ボルグワーナーがヨーロッパと中国で新たな可変カムタイミングプログラムの受賞を確定。
- [12]Valeo。(2026年6月 17日) ValeoはDacia Duster、Bigster、Striker向けにFirst 48V 2-Speed eAxleでエネルギー転換を加速させる。
この報告書が答えます
- 2026年から2036年までの技術、車両タイプ、燃料タイプ、エンドユーザーによる収益の分配。
- なぜスタート・ストップシステム、商用車、ガソリンエンジン、 OEM 装備が各セグメントでトップの地位を占めているのか。
- アメリカ、ドイツ、日本、ブラジル、イギリスにおける成長の違いは何でしょうか。
- どのサプライヤーがハイブリッドエンジンプログラムで勝つのか、そしてその理由は何で。
- 48Vハードウェア、電動フェイザー、重負荷バルブ作動が新たな収益を生み出すでしょう。
VVTおよびスタート・ストップ・システム市場は何をカバーしていますか?
この市場には、エンジン効率のハードウェアファミリーが2つあります。1つ目はカムフェイズ調整やカムチェンジによってバルブタイミングを変えます。2つ目はアイドリング時にエンジンを停止し、必要に応じて再始動します。
収益は乗用車およびガソリン、ディーゼル、ハイブリッドエンジン搭載の商用車で追跡されます。販売は自動車メーカーまたはアフターマーケット購入者への販売時に測定されます。
スコープには何が含まれているのでしょうか?
完全なスタート・ストップ、カム位相調整、カムチェンジシステムもカウントされます。フェイザー、ソレノイド、アクチュエーター、強化スターターや制御モジュールも含まれています。バッテリーはスタート・ストップシステムの一部として販売された場合のみカウントされます。
48Vマイルドハイブリッドシステムで使用されるベルトスターター発電機は、エンジン再起動機能を行う場合に含まれます。工場や部品販売業者を通じて販売された交換ユニットもカウントされます。
範囲から除外されるものは何ですか?
スタートストップのない車両では、固定タイミングのバルブトレイン、標準スターター、バッテリーは除外されます。ターボチャージャー、燃料噴射、潤滑油も市場外です。
バッテリー電気パワートレインは除外されており、 ハイブリッド車のトラクションモーターやバッテリーパックも含まれます。これらの車両ではエンジン側のバルブタイミングと再起動ハードウェアのみがカウントされます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
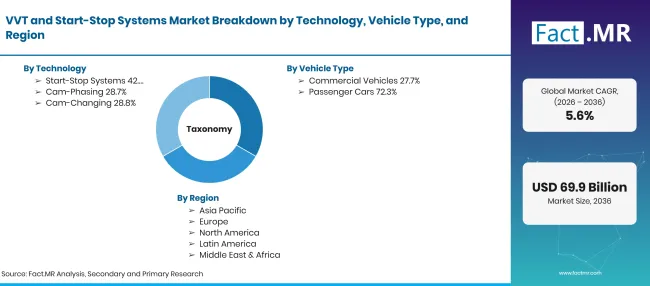
Vvt And Start Stop Systems Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | バルブタイミングを変えたり、アイドリング時にエンジンを自動停止・再始動したりするエンジン技術(スタート・ストップ、カム位相調整、カムチェンジシステムなどが含まれます)。収益は自動車メーカーや乗用車・商用車のアフターマーケットへの販売に充てられます。 |
| 技術 | スタート・ストップシステム;カムフェージング;カムチェンジング |
| 車両の種類 | 商用車;乗用車 |
| 燃料の種類 | ガソリン車、ディーゼル車、ハイブリッド車 |
| エンドユーザー | OEMs;アフターマーケット |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 米国;ドイツ;日本;ブラジル、英国 |
| 紹介企業 | BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation;アステモ社; Mitsubishi Electric Corporation; Valeo SE; Eaton Corporation plc |
| 予測期間 | 2026年から2036年 |
| アプローチ | 車両およびエンジンの生産を用いてトップダウンおよびボトムアップの推定;技術別のエンジンごとのコンテンツ価値; OEM およびアフターマーケットチャネルの分割;国別の燃料および車両構成;およびサプライヤープログラムのレビュー。 |
出典: Fact.MRの分析。2026年10月26日 更新
市場はどのように区分されていますか?
-
技術別
- スタート・ストップシステム
- カム・フェージング
- カムチェンジング
-
車両タイプ別
- 商用車
- 客車
-
燃料の種類別
- ガソリン
- ディーゼル
- ハイブリッド
-
エンドユーザー別
- OEM
- アフターマーケット
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のVVTおよびスタートストップシステム市場の規模はどのくらいですか?
2026年から2036年までのVVTおよびスタートストップシステム市場の CAGR はどうなっていますか?
VVTおよびスタートストップシステム市場をリードしている技術は何でしょうか?
VVTおよびスタート・ストップシステム市場でリードしている車両タイプは何ですか?
VVTおよびスタートストップシステム市場でリードしている燃料タイプはどれですか?
VVTおよびスタートストップシステム市場をリードしているエンドユーザーはどこですか?
VVTおよびスタートストップシステム市場で最も成長する国はどこでしょうか?
VVTおよびスタートストップシステム市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード