- Market Value (2025): USD 26.8 Bn
- Estimated Value (2026): USD 28.5 Bn
- Forecast Value (2036): USD 53.3 Bn
- CAGR (2026-2036): 6.5%
電子内視鏡機器市場の2036年までの価値予測はいくらですか?
2026年にはUSD 28.5億人、2036年にはUSD 53.3億人、6.5% CAGR。
- Fact.MR分析によると、電子内視鏡機器市場は2025年にUSD 26.8億に達しました。
- 売上は2026年の USD 28.5 億 台から2036年には USD 53.3 億 台に増加すると予測されています。
- 臨床提供者がビデオ内視鏡や対応視聴システムに投資する中、2026年から2036年にかけて市場は 6.5% CAGR が見込まれています。
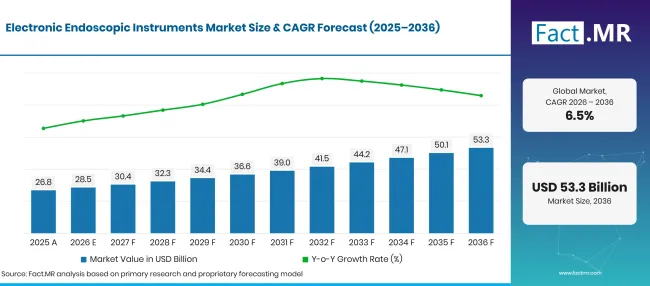
Electronic Endoscopic Instruments Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 26.8 |
| 2026 | 推定 | 28.5 |
| 2036 | 予報 | 53.3 |
| CAGR 2026年から2036年 | 予測期間 | 6.5% |
出典: Fact.MRの分析。2026年10月23日 更新
電子内視鏡機器市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間にUSD 24.810億の絶対的な機会があり、内視鏡や消化器用途が牽引しています。
- 市場の需要要因
- 消化器科は、スクリーニングおよび治療中に鮮明な粘膜画像と予測可能なスコープ処理が必要です。2025年5月、オリンパスは拡張被写界深度2画像を備えたEZ1500胃鏡および大腸内視鏡のFDA承認を発表しました。この機器は、旧型の可視化プラットフォームを置き換える際に病院に追加の選択肢を提供します。
- 病院の内視鏡ユニットは、デジタル画像システムが設置されたプロセッサーや診察室にどのように適合するかを評価しています。2025年4月11日、FDAは富士フイルムのEP-8000プロセッサーおよびEG-860R内視鏡(K243260)に関する510(k)の実質的な同等性決定を発表しました [1]。互換性およびサービス計画は、医療システムが個別の代替からフルシステムアップグレードへ移行する際に影響を与えます。
- 呼吸器チームはビデオ気管支鏡を用いて気道を検査し、サンプリングを指導します。病院はまた、画像の保存方法や、スタッフが処置室全体で共通の視聴システムを使用できるかどうかも検討します。
- 関節や骨盤空間で働く外科医は、アクセスが制限されている場所で明確な映像を提供するカメラが必要です。チームは画像制御と器具洗浄手順を比較し、新しいプラットフォームが実用的な改善をもたらすかどうかを判断します。
- 分析された主要セグメント
- 製品別:内視鏡は2026年において 42.3% シェアを占めており、柔軟で硬い機器が臨床の直接的な可視化において重要となります。
- 用途別:2026年には診断検査や内視鏡治療の必要性から消化器内科が 36.6% シェアを占めています。
- エンドユーザー別:病院は2026年に 60.1% シェアを獲得し、処置スイートや集中型機器再処理への投資を反映しています。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「購入者は画像品質とサービス体制、再利用可能な機器の清掃にかかる時間を比較します。 ビデオ内視鏡の選択は、そのスコープが検査や画像処理装置にどのように適合するかに依存します。」
- 戦略的意味
- 病院は画像品質をサービス体制や再利用可能なスコープの清掃にかかる時間と比較します。ビデオ内視鏡は利用可能なプロセッサーや検査装置と連携しなければなりません。
- 再利用可能な器具は定期的な点検と患者間の検証済み清掃が必要なため、病院は購入価格と併せて生涯のサービスニーズを検討する傾向があります。
- ビジュアライゼーション供給者は、通常の検査ルーチンに適合する画像コントロールや、スタッフがそれらを一貫して使用できるトレーニングを提供することで、自社システムを差別化できます。
- 専門センターでは、部屋の広さや日々の症例スケジュールが電子内視鏡システムの種類に影響を与えるコンパクトな機器構成を好むことがあります。
ドイツは 7.8% CAGRを記録すると予測されています。ブラジルも専門治療サービスの開発に伴い 7.1% に続きます。米国は 6.5%年成長と見込まれ、英国は 5.8%年と見込まれています。日本は既存の臨床施設が代替医療や専門医療用の機器を購入し続けるため、 5.1% を更新すると予測されています。
電子内視鏡機器市場はセグメント別にどのように分かれていますか?
内視鏡 42.3%;消化器内科 36.6%;2026年に病院 60.1% 。
どの製品タイプが主流なのでしょうか?
内視鏡は2026年 42.3% シェアを占めています。
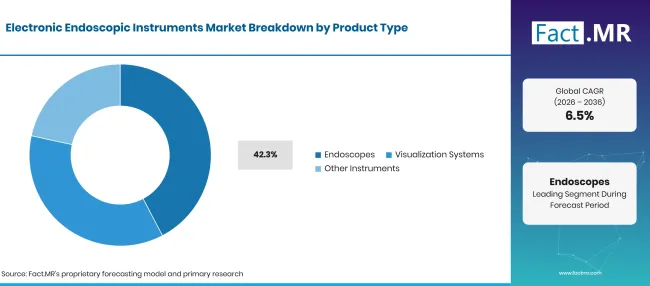
Electronic Endoscopic Instruments Market Breakdown Product Type | Source: Fact.MR
| どの製品タイプが支配的か | シェア(2026年) |
|---|---|
| 内視鏡(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
内視鏡は、検査対象の身体部位に到達し観察するための器具です。臨床部門はしばしば、手術の混合と既に設置されているプロセッサーに基づいて内視鏡を選択します。可視化システムは、画像を解釈するために必要な表示、光、画像処理機能を提供します。標準的な診断内視鏡だけでは不十分な場合の特定の介入をサポートする機器もあります。
アプリケーションセグメントをリードするものは何でしょうか?
2026年の消化器内科は 36.6% 割合を占めています。
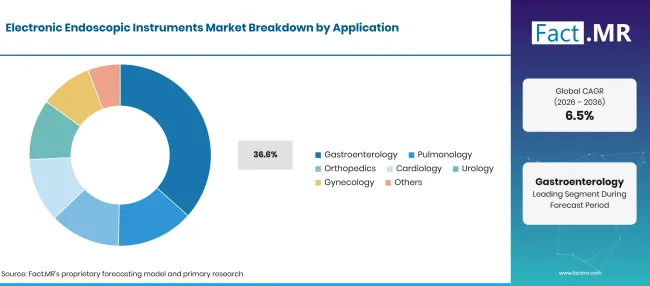
Electronic Endoscopic Instruments Market Breakdown Application | Source: Fact.MR
| アプリケーションセグメントをリードするもの | シェア(2026年) |
|---|---|
| 消化器内科(主要分野) | 36.6% |
| 他のセグメントを合わせた | 63.4% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
消化器科では、上部および下部消化管の検査や選択された治療に電子機器を使用しています。申請には、医師が組織を検査し、生検や介入が必要な部位にアクセスするのを支援するスコープが求められます。呼吸器科では気道を観察するために気管支鏡を使用し、一方整形外科では関節手術には剛性カメラシステムを使用します。泌尿器科や婦人科では、異なる体格に合わせた器具が必要です。ビデオ対応の検査により、クリニックは画像画質やプロセッサの互換性に基づいて 医療用ビデオスコープを 比較できます。
エンドユーザーの購買は売上にどのような影響を与えるのか?
2026年には病院が 60.1% シェアでトップとなりました。
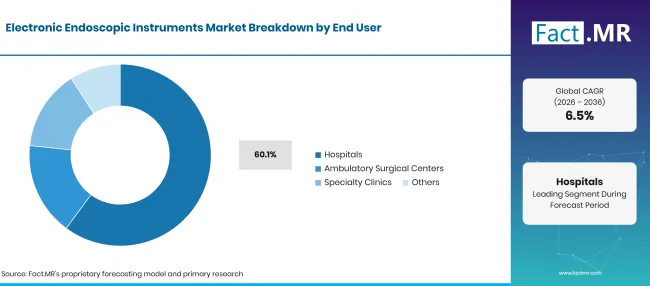
Electronic Endoscopic Instruments Market Breakdown End User | Source: Fact.MR
| エンドユーザーの購買は売上にどのような影響を与えるか | シェア(2026年) |
|---|---|
| 病院(主要セグメント) | 60.1% |
| 他のセグメントを合わせた | 39.9% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
病院は診断部門と外科部門に内視鏡検査室を運営しているため、器具の選定には臨床チームや工学サービスが関与します。病院は既存のビデオプラットフォームを稼働させつつ、内視鏡の交換が必要になる場合があります。外来手術センターは、短期間の診察に適した症例に重点を置き、実用的な機器の交換が必要です。専門クリニックは通常、より狭い患者層に合わせた器具を購入します。手術室チームは、内視鏡手術機器の計画時にカメラシステムと併用して腹腔 鏡機器を レビューします。
電子内視鏡計器市場の普及を加速させているものと、それを妨げているものは何でしょうか?
ビデオイメージングのアップグレードは採用を支援します。資本予算や機器の再処理要件は交換を遅らせる可能性があります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| スコープとプロセッサのアップグレード | +1.0% | グローバル | 中期(2年〜4 年) |
| 消化器検査と治療 | +0.8% | 北アメリカ、ヨーロッパ | 中期(2年〜4 年) |
| デジタル画像統合 | +0.7% | グローバル | 長期的(4+年) |
| 外来手術アクセス | +0.5% | アメリカ大陸、ヨーロッパ | 中期(2〜4 年) |
| 専門的な外科的ニーズ | +0.4% | 東アジア、ヨーロッパ | 長期的(4+年) |
出典: Fact.MRの分析。2026年10月23日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| より広い光学イメージング | +0.8% | グローバル | 中期(2年〜4 年) |
| 内視鏡的超音波 | +0.6% | 北アメリカ、ヨーロッパ | 中期(2年〜4 年) |
| スコーププラットフォームのアップグレード | +0.5% | グローバル | 短期(最大 2 年) |
| 専門アクセス拡張 | +0.4% | ラテンアメリカ、アジア | 長期的(4+年) |
出典: Fact.MRの分析。2026年10月23日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高い設備投資 | -0.8% | グローバル | 短期(最大 2 年) |
| 清掃の検証ニーズ | -0.6% | グローバル | 中期(2年〜4 年) |
| コンポーネント互換性 | -0.5% | グローバル | 中期(2年〜4 年) |
| 臨床研修期間 | -0.4% | グローバル | 長期的(4+年) |
出典: Fact.MRの分析。2026年10月23日 更新
2036年までに電子内視鏡機器市場を拡大している国はどこですか?
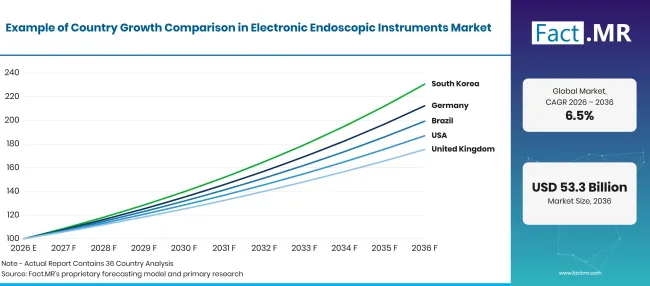
Electronic Endoscopic Instruments Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 7.8% |
| ブラジル | 7.1% |
| アメリカ合衆国 | 6.5% |
| イギリス | 5.8% |
| 日本 | 5.1% |
出典: Fact.MRの分析。2026年10月23日 更新
なぜドイツは電子内視鏡の見通しが強いのでしょうか?
7.8% CAGR、確立された病院内視鏡活動および機器交換のニーズによって支えられています。
ドイツの病院では、消化器ケアや専門外科で電子内視鏡機器を使用しています。連邦統計局は2025年に胆管に対する内視鏡手術 300,475 報告しています[4]。病院は既存システムの交換時にプロセッサの互換性、画質、メンテナンス、修理支援も評価しています。
ブラジルはどのように電子内視鏡へのアクセスを拡大しているのでしょうか?
7.1% CAGRは、専門医療の拡大や病院機器のニーズによって形作られます。
ブラジルの病院では消化器やその他の低侵襲手術で電子内視鏡が使用されています。エブサーは公立病院ネットワークを通じた専門医療へのアクセス拡大に向けた継続的な取り組みを強調しています[7]。機器の購入は現地の臨床能力に依存し、研修、保守支援、予備機器へのアクセスは主要サービスセンター以外での採用に影響を与えます。
アメリカ合衆国における電子内視鏡機器の販売を促進している要因は何ですか?
6.5% CAGR、大腸検診および可視化システムのアップグレードに関連しています。
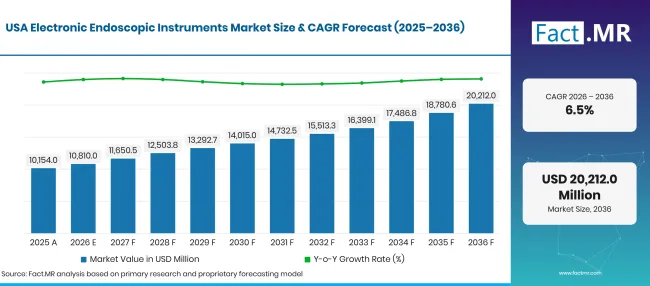
Electronic Endoscopic Instruments Market Forecast Usa | Source: Fact.MR
米国の病院や外来センターは、定期的なスクリーニングおよび診断手順のために内視鏡機器を保有しています。CDCは2025年6月に、 50 歳から 75 歳の成人の約10割が現在大腸がん検診を受けていると報告しました [3]。医療提供者はまた、機器選択時に画像品質、プロセッサ互換性、整備、FDAの要件も比較しています。
イギリスは電子内視鏡の利用をどのように発展させていますか?
5.8% CAGR、診断能力や機器の更新に影響されます。
英国の病院は、多忙な診断スケジュールや既存の内視鏡・プロセッサの状態に合わせて内視鏡機器を計画しています。NHSイングランドは2026年2月に2025年12月の診断待ち時間および活動統計を発表し、 15 主要な検査および手技を網羅しています[5]。病院はまた、画像の一貫性、馴染みのある管理、洗浄要件、メンテナンススケジュールもシステム更新に際して考慮します。
なぜ日本は電子内視鏡の着実な成長を維持しているのでしょうか?
5.1% CAGR、確立されたビデオ内視鏡プラットフォームと画像診断のアップグレードによって支えられています。
日本の病院は電子内視鏡の長年の経験と確立された可視化システムを持っています。オリンパスは2026年6月に内視鏡診断と治療用の 4K LCDモニターを導入しました[6]。病院は新しいカメラ、ディスプレイ、プロセッサーを既存機器と比較し、システムの互換性、画質、再利用可能なスコープケア、現地の技術サポートも重要な購入要素として残っています。
電子内視鏡機器市場をリードしているのは誰ですか?
オリンパスと富士フイルムは、消化器および外科手術のためのスコープ、プロセッサー、観察技術を組み合わせた電子内視鏡プラットフォームと密接に関連しています。彼らの競争力は、病院が設置機器を変更する前に画像品質、システム互換性、使いやすさ、サービスサポートへのアクセスを考慮した完全な可視化エコシステムにあります。
カール・ストルツとリチャード・ウルフは外科内視鏡分野で強い存在感を持ち、特に病院が硬質スコープ、カメラシステム、手技専用機器を必要とする分野で活躍しています。ストライカー、スミス&ネフュー、メドトロニックは、より広範な低侵襲および外科技術ポートフォリオを通じて参加し、電子可視化を用いた手術室での応用において関連性を持っています。
ボストン・サイエンティフィックは、可視化システムと併用する専門機器やアクセサリーを通じて内視鏡関連の手技分野にサービスを提供しています。したがって、競争は臨床専門分野、設置プラットフォーム、サービス範囲、機器の互換性によって異なり、単一の統一された製品モデルに従うわけではありません。
主要な提供者はどの企業ですか?
主要企業には KARL STORZ SE & Co. KG; Stryker Corporation; Fujifilm Holdings Corporation; Boston Scientific Corporation;メドトロニックplc; Richard Wolf GmbH;およびスミス&ネフューplcが含まれます。
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Fujifilm Holdings Corporation
- Boston Scientific Corporation
- メドトロニック株式会社
- Richard Wolf GmbH
- スミス&ネフュー株式会社
参考文献
- [1] 米国食品医薬品局(FDA)(2025年4月 11日)。 510(k) 市販前通知:K243260—FUJIFILM Processor EP-8000;FUJIFILM Endoscope Model EG-860R.
- [2]Olympus Corporation。(2025年5月28日)オリンパスは最先端の画像内視鏡のFDA承認を発表しました。
- [3]疾病対策センター(CDC)(2025年6月 11日)。 大腸がん検診検査の利用。
- [4]連邦国家(Destatis)。(2025年9月 30日)。 Die 20 häufigsten Operationen insgesamt.
- [5]NHSイングランド。(2026年2月 12日)2025年12月の診断待ち時間と活動。
- [6] Olympus Corporation。(2026年6月 24日)オリンパスは内視鏡診断と治療の明瞭さを高めるために 4K液晶モニターを発売しました。
- [7]ブラジル病院サービス会社。(2025年11月 11日)。ソブレ:エブセル・エム・アソン。
この報告書が答えます
- この分析は電子内視鏡および支援可視化システムの購入要因を調査しています。
- プロダクトセグメンテーションは、スコープとビデオプロセッサおよび関連する内視鏡機器を比較します。
- 消化器内科のカバーは、直接的な組織検査やビデオガイド付き処置の必要性を説明しています。
- エンドユーザー分析により、病院と外来手術センターや専門クリニックを区別します。
- 国別展望は、ドイツ、ブラジル、アメリカ、英国、日本を予測率を用いて比較しています。
- 競争保険とは、名前が挙がった10社の関連内視鏡提供内容を指します。
- 公式のFDA記録やメーカーの最新情報は、最新のデバイス開発に関する証拠を提供します。
電子内視鏡機器市場は何を扱っていますか?
電子内視鏡機器市場は、臨床手技中に体内部位を検査するためのビデオ対応スコープおよび関連観察機器を含みます。システムは消化器検査や専門手術で使用されることがあります。
スコープには何が含まれているのでしょうか?
このスコープは、病院や外来ケアで使用される電子内視鏡および対応ビデオシステムを対象としています。また、電子視聴を必要とする専門的な器具も含まれます。購入分析では、システムの交換や機器の互換性も考慮されます。応用範囲は消化器検査や気道手技、さらに内視鏡的視点に基づく手術も含まれます。
範囲から除外されるものは何ですか?
内視鏡検査以外の一般イメージング機器は除外されます。手術室の家具や病院サービスは器具販売とは別です。消毒のみの製品は操作用品に該当します。その他の診断機器は電子内視鏡の定義を満たす場合にのみ対象となります。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
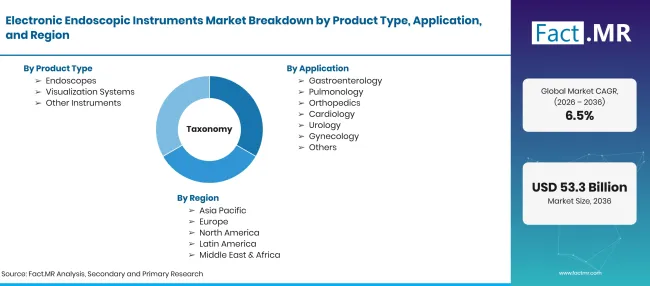
Electronic Endoscopic Instruments Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人に増加し、CAGR |
| 市場の定義 | 内部検査および治療に使用される電子内視鏡および対応可視化機器 |
| 製品タイプ | 内視鏡、可視化システム、その他の器具 |
| 応用 | 消化器内科;呼吸器内科;整形外科;循環器内科;泌尿器科;婦人科;その他 |
| エンドユーザー | 病院、外来外科センター、専門クリニック、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | KARL STORZ SE & Co. KG; Stryker Corporation; Fujifilm Holdings Corporation; Boston Scientific Corporation;メドトロニック株式会社; Richard Wolf GmbH;そしてスミス&ネフュー株式会社。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 市場セグメンテーション、公式デバイス記録およびメーカーの製品開発 |
出典: Fact.MRの分析。2026年10月23日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 内視鏡
- 可視化システム
- その他の楽器
-
用途別
- 消化器内科
- 呼吸器学
- 整形外科
- 循環器学
- 泌尿器科
- 婦人科
- その他
-
エンドユーザー別
- 病院
- 外来外科センター
- 専門クリニック
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の電子内視鏡機器市場の規模はどのくらいですか?
2026年から2036年の CAGR は?
どの製品タイプがリードするのか?
どのエンドユーザーがリードシェアを占めているのでしょうか?
電子内視鏡機器市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード