- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 3.0 Bn
- Forecast Value (2036): USD 5.92 Bn
- CAGR (2026-2036): 7.0%
2036年までにエネルギー冷却市場の予測はいくらになるのでしょうか?
2026年にはUSD 3.010億USD 5.9、2036年には7.0% CAGRで億に増加します。
- 2025年には10億 USD 2.8 に達し 、エネルギー硬化市場はフレキシブルパッケージ印刷、産業用木材クリアコート、自動車用電子部品カプセル化で強い勢いを確立しました。
- 製造工場が従来のサーマルコーティングラインをコンパクトで狭スペクトルのUV-LEDおよび高スループット電子ビーム硬化システムに転換するため、2026年の USD 3.0 億 台から2036年には USD 5.92 億 台へと売上が急増すると見込まれています。
- 2026年から2036年の予測期間における堅調な7.0% CAGRを踏まえ、市場価値の拡大は、VOC排出抑制、公共料金の削減、優れたコーティング耐性による環境規制によって牽引されています。
市場の商業的軌跡は、産業仕上げエコシステム全体での技術的近代化の激しい動きを反映しています。従来の溶剤搭載および水性コーティングシステムは、広範な物理的乾燥トンネル、熱酸化装置、液体キャリアを蒸発させるための広い床面積を必要とします。対照的に、 100% 固体のエネルギー硬化型配合は乾燥フットプリントなしで、周囲の工場温度で集中光子や電子爆撃により即座に硬化します。この即時の物理的硬化により、完成品をブロックや表面損傷のリスクなく即座に積み重ね、包装、または機械処理を行うことができ、高速包装および製造ライン全体の進行中の在庫を大幅に削減します。
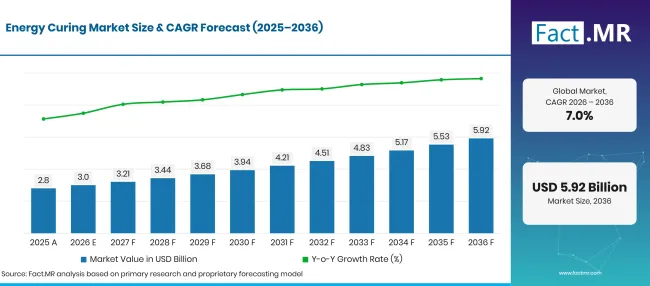
Energy Curing Market Forecast Global 1 | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 2.8 |
| 2026 | 推定 | 3.0 |
| 2036 | 予報 | 5.92 |
| CAGR 2026年から2036年まで | 予測期間 | 7.0% |
出典: Fact.MRの分析。2026年10月27日 更新
エネルギーキュア市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に、エネルギー養成産業は有害な大気汚染物質の規制禁止、UV-LED硬化ヘッドの急速な産業採用、持続可能な消費財包装の需要増加により、絶対的な10億 USD 2.9 ドルの機会を生み出すでしょう。
- 市場の需要要因
- 低排出配合は実用的なコンプライアンスの道となりつつあります。EPAの2025年エアロゾルコーティング改正案は、製品加重反応性限度、化合物反応性係数、報告要件、試験方法を改訂しました [1]。これらの変更は、制御された硬化と溶媒関連排出の低排出コーティングの必要性を強化しています。
- クリーンエア規則は100%固体化学の運用ケースを広げています。2025年の米国エアロゾルコーティング規則はクリーンエア法の下で採用され、オゾン形成へのVOC寄与を減らす目的2。紫外線および電子ビームシステムは、従来の熱乾燥を経ずに迅速に硬化できるため恩恵を受けています。
- 材料の選択は硬化速度と同じくらい重要になりつつあります。EPAの現行TSCAプロセスは製造前に新化学物質を審査し、リスクが特定された場合に制限を課すことがあります [3]。光起始剤、オリゴマー、添加剤、低移動配合を十分に特徴付けた供給者は採用上の優位性を得ます。
- 工場の近代化は、より高速な処理能力とプロセスエネルギー集約度の低さを結びつけています。NISTの2025年レビューでは、生産性、エネルギー性能、近代化が競争力指標として中心的なものであり続ける、大規模で資本集約的な米国製造基盤が描かれています [4]。効率的な養成および仕上げシステムは、これら3つの優先事項すべてに合致しています。
- 企業のカーボンキャッティングは、各硬化工程のエネルギーコストを明らかにしています。ドイツ環境庁は2025年から燃料、電力、プロセス排出測定のための品質保証された組織排出係数を提供しています [5]。より一貫した会計により、UV-LED改造の評価が資本計画の意思決定においてより容易になります。
- 分析された主要セグメント
- 技術別:UV硬化は2026年市場価値の 52.3% を占め、業界の39主要な技術プラットフォームとして機能しています。商業グラフィックアート、工業用コーティング、組立接着剤など。
- 用途別:印刷は2026年に 29.3% シェアを持つ主要な応用分野であり、UVおよびEBインクの急速な普及により、食品パック印刷、ラベル変換、柔軟なプラスチックポーチなどに向けられています。
- エンドユーザー業界別:包装は2026年に 28.2% シェアを持つ最大のエンドユーザーセクターであり、ブランドオーナーは即効性、食品接触安全性、高光沢のパッケージ仕上げを求めています。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「エネルギー硬化はもはやニッチな仕上げの代替手段ではなく、現代の持続可能な工業製造の中心的な運用柱となっています。電気料金の高騰と市のVOC排出の厳しい制限により、従来のガス式熱乾燥オーブンは経済的に成り立たなくなっています。変換炉は、暖かい時間が不要で、有害なオゾンをゼロにし、中圧水銀アークランプに比べて運転電力を50%75%に削減できるため、UV-LED硬化プラットフォームを急速に採用しています。同時に、化学製剤の分野も急速に進化しています。化学合成器は、超低移動プロファイルを持つ高反応性の多機能アクリレートオリゴマーやポリマー光イニシエーターを商業化し、過去の食品包装の臭いや汚染の懸念を完全に解決しています。今後10年で、従来のサーマルラインを放射線処理可能なプラットフォームに変換できない産業用コーティング業者は、厳しい規制上のペナルティや持続不可能な運営コストの不利に直面すると予測しています。」
- 戦略的意味
- 化学製剤会社は、再生可能調達の消費者用包装樹脂に対するブランドオーナーの目標を達成するために、バイオ由来のエポキシアクリレートおよびポリエステルアクリレートの合成を加速すべきです。
- 産業用コーティングアプリケーターは、均一な硬化深度を確保し、反応しないモノマー残留物を避けるために、自動放射線モニタリングやUV-LEDの改造に投資する必要があります。
- 印刷機メーカーは、紙板用インクと超薄型フレキシブルバリアフィルムをシームレスに切り替えられるように、UV/EBのデュアルキュア乾燥ステーションを標準化すべきです。
- オリゴマー生産者は、食品接触、医療用包装、電子ディスプレイラミネーション用の低移動・低臭い原材料の認証のために専用のクリーンルーム合成ラインを確立しなければなりません。
ドイツのエネルギー硬化消費は2036年までに 8.5% CAGR 拡大し、欧州の主要な市場では自動車ティア1 サプライヤーや精密工学工場が仕上げ作業をゼロVOC放射線硬化に転換しています。
エネルギー冷却市場はセグメントごとにどのように分かれていますか?
UV硬化は 52.3%で技術をリードし、 29.3%では印刷が応用をリードし、2026年には包装がエンドユーザー 28.2% 業界を支配しています。
どの技術が支配的ですか?
UV硬化は2026年の技術価値の 52.3% を捉えています。
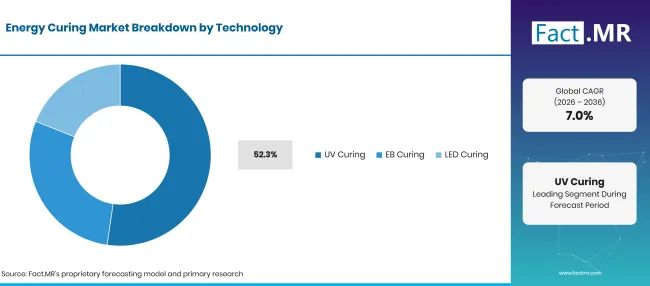
Energy Curing Market Breakdown Technology 1 | Source: Fact.MR
紫外線硬化技術はエネルギー硬化産業の基盤を成し、世界の総収益の半分以上を占めています。UV硬化システムは、従来の中圧水銀蒸気ランプまたはUVA、UVB、UVCスペクトルバンドの光子を放出する固体UV-LEDアレイのいずれかを展開します。この放射エネルギーにさらされると、配合された液体コーティング内に溶解した光起始子分子が反応性フリーラジカルまたは陽イオン性種へと解離します。これらの反応性中間体はアクリレートやエポキシモノマー間で急速な連鎖成長重合を開始し、液体膜を一瞬で架橋不溶性ポリマーネットワークに変換します。UV硬化はグラフィックアート印刷機、コンパクトディスク製造、光ファイバー外装、家具仕上げラインなどに広く応用されています。 365 nm、 385 nm、 395 nmのUV-LEDモジュールの急速な採用により、重金属水銀の処理問題を排除し、機械式シャッターを使わずに即時のオン/オフサイクルを実現し、熱基板の歪みも防止することで、この支配性をさらに強固にしています。製造業者は、高顔料負荷コーティング配合のために光開始子吸収スペクトルを最適化するために、 産業用木材仕上げの配合 や 自動車用外装コーティングの 技術データを定期的に参照しています。
| 技術 | シェア(2026年) |
|---|---|
| UV硬化(先導セグメント) | 52.3% |
| 他のセグメントを合わせた | 47.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
どのアプリケーションが市場をリードしていますか?
印刷は2026年の申請収益の 29.3% を占めています。
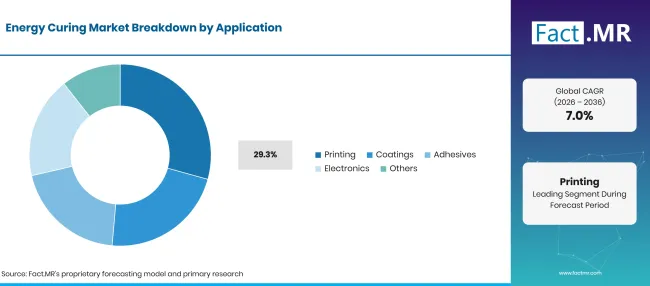
Energy Curing Market Breakdown Application 1 | Source: Fact.MR
商業印刷およびグラフィックアート分野は、エネルギー硬化化学の主要な商業応用例です。印刷作業では、インクやニスの高速作業が毎分 300 メートルから 500 メートルを超える高速なウェブプレスで乾燥させる必要があります。従来の熱硬化インクは大型ガスオーブンを必要とし、ミネラルオイル溶剤を蒸発させてインクを乾燥させ、大量のVOC排出を生み出し、熱焼却炉への多大な資本投資を必要とします。対照的に、UVおよびEB硬化インクは 100% 活性固形物で構成されており、印刷のニップで瞬時に硬化します。この即時乾燥により、印刷所間のにじみなく複数のインク層を連続して印刷でき、優れた色密度、鋭いドット再現、卓越した耐擦性を実現しています。エネルギー硬化インクは高級折りたたみ式カートンパッケージ、自己接着ラベル、飲料用縮小スリーブ、飲料缶の金属装飾に主流となっています。プリントコンバーターはまた、専用 の純正機器製自動車用仕上げ や 持続可能なドライパウダー仕上げ を用いて、高速産業用プレスの硬化速度や表面傷耐性のベンチマークを行っています。
| 応用 | シェア(2026年) |
|---|---|
| 印刷(主要セグメント) | 29.3% |
| 他のセグメントを合わせた | 70.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
どのエンドユーザー業界が最も大きなシェアを占めているのでしょうか?
パッケージングは2026年のエンドユーザーの需要 28.2% を指示します。
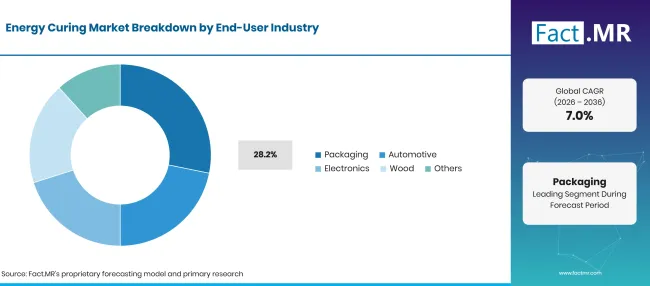
Energy Curing Market Breakdown End User Industry 1 | Source: Fact.MR
パッケージ変換は、エネルギー硬化可能な素材における消費業界の中で最大の規模を象徴しています。食品・飲料、医薬品、パーソナルケア、高級消費財のブランドオーナーは、目を引く視覚的美学と堅牢な物理的バリア保護を組み合わせたパッケージングを義務付けています。エネルギー硬化オーバープリントバーニッシュ(OPV)は、高光沢、マット、ソフトタッチ、触覚のあるテクスチャー仕上げを提供し、棚の魅力を高めつつ、出荷や取り扱い中の印刷グラフィックの擦り傷、湿気、化学物質曝露から保護します。さらに、包装業界の#39循環経済の遵守と軽量化への緊急の推進により、エネルギー硬化は不可欠となっています。エネルギー硬化は最小限の熱を発生させるため、コンバーターは従来の熱乾燥トンネル内で溶けてしまう超薄型の単一材料ポリエチレンおよびポリプロピレンフィルムを印刷・コーティングできます。コンバーターは、 表面準備およびストリッピングの プロトコルを実施し、 配合された充填剤やコーティング添加剤 を活用することで、インクのレオロジーやフィルムバリアの完全性を最適化することで厳格な品質保証を維持します。
| エンドユーザー産業 | シェア(2026年) |
|---|---|
| パッケージング(主要セグメント) | 28.2% |
| 他のセグメントを合わせた | 71.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
エネルギーキュア市場の採用を加速させているものと、それを妨げているものは何でしょうか?
採用は政府の積極的なVOC排出抑制、UV-LED改造による急速なエネルギー節約、高い包装ライン速度によって推進されていますが、原材料コストの高騰、薄膜における酸素抑制の課題、食品包装における光開始子の移動安全性の懸念により成長が抑制されています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 国際環境規制が厳格な産業用VOCおよび炭素の上限を課す | +1.6% | 西ヨーロッパ、北アメリカ、東アジア | 短期(<= 2 年) |
| 水銀蒸気ランプシステムの省エネ型固体UV-LEDアレイへの変換 | +1.4% | グローバル | 短期(<= 2 年) |
| 高速で即効性の柔軟な包装や折りたたみ式カートン印刷の需要急増 | +1.1% | 北アメリカ、東アジア | 短期(<= 2 年) |
| 薄いポリマーフィルムや木製ベニヤなどの温度感受性基材をコーティングする能力 | +0.9% | 西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| 高い架橋密度による優れたスクラッチ耐性、化学的耐性、溶媒耐性 | +0.7% | グローバル | 中期(2年から4 年) |
| 電子ビーム硬化ユニットの小型化により、コンパクトなウェブプレス設置が可能になります | +0.6% | 北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月27日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 再生可能植物油およびリグニン由来のバイオベースアクリレートオリゴマーの開発 | +0.8% | 西ヨーロッパ、北アメリカ | 中期(2年〜4 年) |
| 複雑な 3D工業形状向けのデュアルキュアおよび水性UV配合の拡張 | +0.7% | 北アメリカ、西ヨーロッパ | 中期(2年〜4 年) |
| 直接食品接触のための高分子非移動光イニシエーターの商業化 | +0.6% | 西ヨーロッパ、東アジア | 長期(>= 4 年) |
| 電気自動車のバッテリーセルおよび回路基板におけるUV硬化性誘電体コーティングの応用 | +0.5% | 東アジア、北アメリカ | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月27日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 製剤アクリレートは溶剤樹脂に比べて原材料コストが1キログラムあたり高い | -0.6% | グローバル | 短期(<= 2 年) |
| 薄膜における大気中の酸素阻害による表面粘着性と硬化欠陥 | -0.5% | グローバル | 中期(2年から4 年) |
| 既存の熱乾燥プレスラインの改修には多額の資本投資が必要でした | -0.4% | ラテンアメリカ、南アジア・太平洋 | 短期(<= 2 年) |
| モノマー取り扱いによる皮膚感作の可能性に関する厳格な規制審査 | -0.4% | 西ヨーロッパ、北アメリカ | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年10月27日 更新
2036年までにエネルギー冷却市場を拡大している国はどこですか?
最新の工業用コーティング施設、先進的な包装加工事業、電子製造ハブへの継続的な投資が、2036年までの国レベルのエネルギー硬化消費を牽引します。
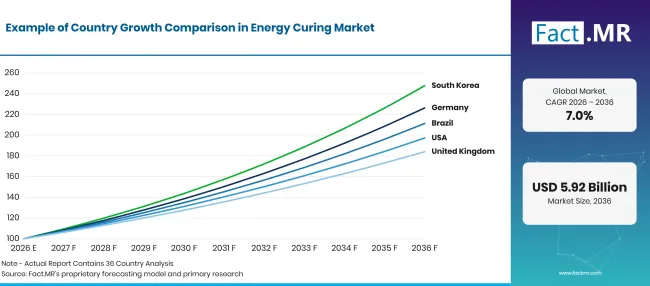
Energy Curing Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年) |
|---|---|
| ドイツ | 8.5% |
| ブラジル | 7.8% |
| 米国 | 7.0% |
| 英国 | 6.3% |
| 日本 | 5.6% |
出典: Fact.MRの分析。2026年10月27日 更新
ドイツを支えるものは何でしょうか。39;の採用を支持しているのでしょうか?
8.5% CAGRは、産業脱炭素化法、自動車用ティア1 部品コーティング、高効率UV-LEDプレス変換によって推進されています。
ドイツの機会は単なる路線拡張ではなく、産業の脱炭素化に結びついています。2025年には、EU ETS対象の1,789固定設備は約26500万トンのCO2およびCO換算を排出し、2024年より3.1%減少しました。一方、工業施設は約5%トン[6]の排出削減を実現しています。削減の必須条件は、仕上げ品質を損なうことなく熱需要を抑える硬化システムを優先することです。
ブラジルの成績はどうですか?
7.8% CAGR、急成長する柔軟な包装の転換、農業用ラベル印刷、家具製造拠点の拡大によって支えられています。
ブラジルの需要は、柔軟で硬質な包装形式や装飾された包装形式に分散しています。2025年には正式な包装業界の雇用が1.35%増加し、雇用277,667、プラスチック包装は生産価値の37.6%、金属包装18.9%[7]となっています。この組み合わせは、速硬化インク、ニス、機能性コーティングの複数の入り口を生み出しています。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
7.0% CAGRは、大規模な消費者向け包装生産、デジタルUVインクジェット印刷の成長、産業用電子機器の組立を基盤としています。
米国市場は、後付けの経済性と設備統合によって形作られています。NISTの2025年製造レビューでは、生産性、エネルギー使用、サプライチェーンの強靭性が、大規模な資本集約型生産基盤における継続的な競争力の指標として特定されています [8]。UV-LEDおよび電子ビームシステムは、硬化時間の短縮、ラインフットプリントの削減、施工中の作業の制限など、これらの圧力に対応しています。
イギリスは需要をどのように発展させているのでしょうか?
6.3% CAGRは、高級パッケージ仕上げ、持続可能な食品ラベル印刷、産業用木材コーティングの改造を中心としています。
英国の成長は、確立された印刷ネットワーク内の交換需要に依存しています。国家統計局は、VATおよびPAYE登録印刷企業および雇用を対象とした2025年専用データセットを発表しました [9]。この運営基盤は、ラベル、パッケージ、商業印刷におけるUVおよびLED硬化の継続的な需要を支えています。
日本はどのように需要を拡大しているのでしょうか?
5.6% CAGRは、先進的な半導体パッケージング、精密電子コーティング、高性能光学薄膜製造を基盤としています。
日本の最も大きなチャンスは、硬化制御が生のライン速度を上回る精密基板にあります。JEITAが報告したMETIのデータによると、2025年1月の電子部品およびデバイスの生産は前年 3.0% 増加しており、電子基板は 9.2% 、搭載基板は 13.8%増加しています [10]。生産構成は特殊なUV硬化コーティング、インク、接着剤、封閉剤をサポートしています。
エネルギー冷却市場をリードしているのは誰ですか?
世界のエネルギー硬化市場の競争環境は、専門的な多国籍化学コングロマリット、放射線硬化オリゴマーのイノベーター、先進的なフォトイニシエーターメーカーによって特徴づけられています。主要な化学メーカーは、垂直統合型アクリル酸原料、独自の多機能アクリート合成、そしてコンバーターの硬化速度と接着プロファイルの最適化を支援するグローバルな技術サービスセンターを通じて市場シェアを守っています。トップクラスのサプライヤーは、反応性希釈単量体を不要にする低粘度 100% 固体オリゴマーの合成に広範な研究資本を注いでおり、これにより皮膚刺激のリスクを低減し、職場の安全性を向上させています。
業界関係者は印刷機のオリジナル機器メーカー(OEM)、UV-LED硬化ランプ開発者、パッケージングブランドオーナーと積極的に連携し、統合ターンキー硬化エコシステムを構築しています。グラフィックアーツ分野のリーダーは、欧州食品接触規制に基づく食品包装遵守認証を受けた低移動・低臭いインク車両に注力しています。工業用コーティングでは、UV起爆と二次的な湿気または熱硬化機構を組み合わせたデュアルキュアシステムを開発し、複雑な 3D部品の影のあるアンダーカットで完全な架橋を実現します。化学サプライヤーはまた、電気自動車バッテリー用の 先進的な薄膜分離処理 を提供し、 放射線硬化型圧力感知接着 剤や高精度航空宇宙組立で使用される 高性能産業用接着テープ を調合しています。
主要な提供者はどの企業ですか?
主要企業には BASF SE; Akzo Nobel N.V.; PPG Industries Inc.; Dymax Corporation;DSM-ファーメニヒAG;オールネックスグループ; Alberdingk Boley GmbH;アルケマグループ; Resonac Holdings Corporation; IGM Resins B.V.
- BASF SE
- Akzo Nobel N.V.
- PPG Industries Inc.
- Dymax Corporation
- DSM-フィルメニッヒAG
- オールネックス・グループ
- Alberdingk Boley GmbH
- アルケマ・グループ
- Resonac Holdings Corporation
- IGM Resins B.V.
参考文献
- [1] 米国環境保護庁(EPA)(2025年1月 17年)。エアロゾルコーティングの国家揮発性有機化合物排出基準:改正(90 FR 5697)。
- [2] 米国環境保護庁。(2026年7月 6日)。エアロゾルコーティング:国家揮発性有機化合物排出基準。
- [3] 米国環境保護庁。(2025年)。有害物質管理法(TSCA)に基づく新化学物質の見直し。
- [4]トーマス, D.(2026年)。米国製造業経済年次報告書:2025年(NIST AMS 100-76)。国立標準技術研究所(NIST)
- [5]世界連邦裁判所。(2026年3月25日)組織の三重機製造機関の排出物。
- [6] ドイツ排出権取引庁(DEA)。(2026年10月 4日)。2025年の排出減少は著しく遅い。
- [7] ブラジル防腐処理協会。(2026年)。Estudo ABRE macroeconômico da embalagem e cadeia de consumo: 2025.
- [8]トーマス, D. (2026)。米国製造業経済年次報告書:2025年(NIST AMS 100-76)。国立標準技術研究所(NIST)。
- [9] 国家統計局(2025年9月 30日)2025年の印刷業界企業
- [10] 日本電子 Information Technology Industries 協会。(2025年)。2025年1月 日本の電子産業による生産 [経済産業省のデータ]。
この報告書が答えます
- 本研究では、紫外線アーク、固体UV-LED、電子ビーム硬化技術が、資本支出、エネルギー効率、基板の熱限界、硬化深度の面でどのように異なるかを分析しています。
- アプリケーション分析では、グラフィックアーツ印刷インク、工業用表面コーティング、組立構造用接着剤、半導体カプセル化材料の市場拡大について詳述しています。
- エンドユーザー産業マッピングは、消費者向け包装コンバーター、自動車メーカー、家電組立業者、商業用木材仕上げ工場における商業需要を定量化します。
- 化学組成ベンチマークは、エポキシアクリレート、ポリウレタンアクリレート、ポリエステルアクリレート、および特殊な非移動型ポリマー光イニシエーター間の性能ダイナミクスを評価します。
- 各国市場評価は、ドイツ、ブラジル、アメリカ合衆国、イギリス、日本における10年間の詳細な成長予測を提供し、資材販売と環境規制および製造業生産量を結びつけています。
- 競争プロファイリングは、世界有数の10のエネルギー冷却化学サプライヤーの化学合成能力、特許ポートフォリオ、持続可能性ロードマップ、M&A戦略を検証します。
エネルギー冷却市場は何をカバーしていますか?
エネルギーキュアリング市場は、紫外線光子や加速電子ビームに曝露された際に瞬時に放射線誘起のフリーラジカルまたはカチオン重合を受けるよう設計されたすべての化学システム、プレポリマー、反応性原材料を含みます。従来の熱蒸発乾燥機構を完全に回避することで、エネルギーキュア可能な製品は揮発性有機溶剤、有害大気汚染物質、温室効果ガスを放出することなく、 100% 反応性固体変換を実現します。市場範囲は、高速商業印刷、保護産業用木材・プラスチックコーティング、自動車表面仕上げ、構造用接着剤接着、マイクロエレクトロニクス部品パッケージングにわたり化学物質消費を追跡しています。化学処方者は、特殊な機能的バックボーンアーキテクチャを持つ光高分子化可能な特殊樹脂を合成し、バランスの取れた引張強度、柔軟性、化学耐性を提供します。
財務評価は、製造元の卸売収益を評価します。これらは、配合済みの放射線硬化可能なコーティング、インク、接着剤、オーバープリントのニス、中間オリゴマーおよび産業用コンバーターに直接販売される特殊なフォトイニシエーターパッケージの商業販売によって生み出される収益です。分析範囲には、 100% 活性液体配合、特殊な水媒性放射線硬化可能なポリウレタン分散体(UV-PUD)、カチオン性シクロアリファティックエポキシ樹脂、デュアルキュアハイブリッド配合が含まれます。単独のUVランプ器具、LEDライトアレイ、電子ビーム加速器の資本機器販売は、技術市場の内訳に含まれます。
スコープには何が含まれているのでしょうか?
報告書に含まれる'sのカバレッジは、アクリートモノマーおよびオリゴマーに基づくフリーラジカル機構と、サイクロアリファティックエポキシおよびビニルエーテルに基づくカチオン機構を用いた放射線硬化型配合です。製品タイプには、フレキソグラフィーインク、グラビアインク、スクリーンプリントインク、デジタルUVインクジェットインク、オーバープリントバーニッシュ、産業用ウッドクリアコート、自動車用ベースコートおよびトップコート、プラスチック表面ハードコート、光学ディスクコーティング、構造組立接着剤が含まれます。分析スコープは、水銀アークランプ、ガリウムドープランプ、固体UV-LEDヘッド(365 nm、 385 nm、 395 nm、 405 nm)、および低電圧から中電圧電子ビームシステム向けに設計された配合を捕捉します。
地理的には包括的で、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカの市場需要を追跡しています。チャネルマッピングは、一次化学製剤業者、通行料コンパウンダー、認可された産業用化学品販売業者、多国籍包装コンバーターや自動車 OEMとの直接供給契約を通じた商業取引をカバーしています。
範囲から除外されるものは何ですか?
市場範囲から除外されるのは、熱溶剤蒸発や周囲の空気酸化のみで硬化し、放射線を発生させない従来の溶剤対応および標準的な水性コーティング、インク、接着剤です。同様に、高温熱硬化性粉末コーティングで高温熱硬化オーブンを必要とするものは、特殊な低温UV硬化可能な粉末配合が明確に特定されていない限り、一次エネルギー硬化化学物質の総計から除外されます。
さらに、歯科医師が椅子側で塗布する医療用複合充填補正剤、消費者向け小売用UV硬化ジェルネイルポリッシュ、消費者向けクラフト趣味用UV硬化キットは、本報告書の産業および商業製造の範囲から除外されています。従来の熱乾燥オーブンに関連する独立した産業用暖房ダクト、天然ガスバーナー、熱排気焼却炉は分析範囲外に含まれます。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
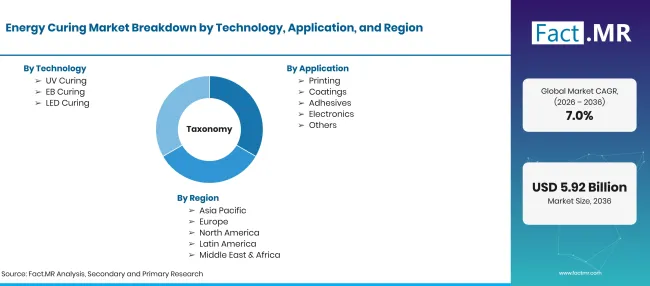
Energy Curing Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にUSD10億7.0% CAGR2036年にはUSD10億に増加します |
| 市場の定義 | エネルギー硬化とは、紫外線(UV)、発光ダイオード(UV-LED)、電子ビーム(EB)に曝露されると瞬時に重合する光イニシエーター、オリゴマー、モノマーを配合した放射線硬化可能なコーティング、インク、接着剤、電子カプセルラントを指します。市場価値は化学メーカーの実現段階で追跡されます。 |
| 技術 | UV硬化;EB硬化;LED硬化 |
| 応用 | 印刷、コーティング、接着剤、電子工学、その他 |
| エンドユーザー産業 | パッケージング、自動車、電子機器、木材、その他 |
| 地域カバレッジ | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 分析対象の主要国 | ドイツ;ブラジル、米国;英国;日本 |
| 主要選手のプロフィール | BASF SE; Akzo Nobel N.V.; PPG Industries Inc.; Dymax Corporation;DSM-ファーメニッヒAG;オールネックスグループ; Alberdingk Boley GmbH;アルケマグループ; Resonac Holdings Corporation; IGM Resins B.V. |
| 歴史的基年(基期) | 2025年(USD 2.8 億) |
| 予報期間 | 2026年(USD 3.0 億)から2036年(USD 5.9 億) |
出典: Fact.MRの分析。2026年10月27日 更新
市場はどのように区分されていますか?
-
技術別
- UV硬化
- EB硬化
- LED硬化
-
用途別
- 印刷
- コーティング
- 接着剤
- 電子機器
- その他
-
エンドユーザー業界別
- パッケージング
- 自動車
- 電子機器
- 木材
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のエネルギー冷却市場はどれほど大きいのでしょうか?
2026年から2036年までのエネルギー冷却市場の CAGR はどうなっていますか?
エネルギー硬化市場をリードしている技術はどれですか?
どのアプリケーションが最も高い市場シェアを占めていますか?
どのエンドユーザー産業がエネルギーの硬化消費を支配しているのでしょうか?
2036年までに最も速い成長率を保つ国はどこでしょうか?
エネルギー冷却市場の主要なメーカーはどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード