- Market Value (2025): USD 72.8 Mn
- Estimated Value (2026): USD 77.7 Mn
- Forecast Value (2036): USD 148.7 Mn
- CAGR (2026-2036): 6.7%
2036年までに医療用オーバーチューブ市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 77.7百万6.7% CAGR、2036年にはUSD 148.7百万に増加します。
- 医療用オーバーチューブ市場は2025年にUSD 72.8百万件に達し、販売は上消化管異物治療、静脈瘤ケア、深部腸内鏡検査に集中していました。
- 治療的内視鏡が三次医療センターから地区病院へ広まることで、2026年のUSD 77.7百万ドルから2036年までにUSD 148.7百万ドルに収入が拡大すると見込まれています。
- 6.7% CAGRは、手術件数の着実な増加と、再利用可能なスリーブから滅菌の使い捨てユニットへの支出の徐々のシフトを反映しています。
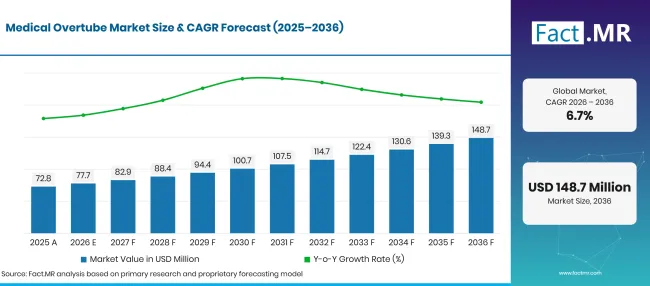
Medical Overtube Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 百万) |
|---|---|---|
| 2025 | 実際の | 72.8 |
| 2026 | 推定 | 77.7 |
| 2036 | 予報 | 148.7 |
| CAGR 2026年から2036年 | 予測期間 | 6.7% |
出典: Fact.MRの分析。2026年11月6日 更新
医療用オーバーチューブ市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は USD 71.0 百万ドルの新規価値が加算され、使い捨てスリーブ、消化器内視鏡検査、病院の購入者がその大部分を占めています。
- 市場の需要要因
- 大腸疾患は内視鏡リストを満杯に保っています。WHOの大腸がんファクトシートによると、2022年の世界では 1.9 00万件の新規症例と 900,000 人以上の死亡が報告されており、各スクリーニングおよび監視経路にはスリーブが腔道を保護するためのスコープパスが追加されています[1]。
- 肥満は肥満手術や内視鏡による減量治療の基盤を広げています。WHOは2024年に肥満を抱える人が 1.1 0億人と数えており、肥満手術内視鏡および再手術で使われるロングアクセススリーブの需要を支持しています[2]。
- 規制当局は新しいアクセス設計の承認を続けています。FDAは2026年9月 18日にNeptune MedicalのPathfinder内視鏡オーバーチューブを内視鏡アクセスオーバーチューブの分類で承認しました[3]。
- 異物や食物ボーラスケースには、繰り返しの内視鏡挿入のために保護されたチャネルが必要です。これにより、標準的な緊急内視鏡カートには2チューブの食道および胃スリーブが保持されます。
- 感染防止チームは再処理ループを省略するデバイスを好みます。滅菌された使い捨てスリーブは、掃除の手間を省き、混雑したユニットでの監査結果の発生源を減らします。
- 分析された主要セグメント
- 製品タイプ別:滅菌スリーブは廃棄物ビンから出て再処理キューに入ることはありません。2026年には使い捨てオーバーチューブがシェアを 58.3% 保持します。
- 用途別:消化器内視鏡検査は、異物、静脈瘤、腸内鏡検査の量が多く、繰り返しのスコープ通過が必要なため、2026年の収益の 58.9% を占めます。
- エンドユーザー別:病院は緊急内視鏡カバーと複雑な治療症例の紹介により、2026年に 54.2% を把握します。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「オーバーチューブは低価格の製品ですが、難しい異物ケースや深部内視鏡検査を1回のセッションで安全に終わらせられるかを決めます。購入者は、すでに自分のユニットに装着されているスリーブに合い、スムーズに挿入でき、無菌状態で届くものを報酬として与えます。スリーブとスコーププラットフォームをまとめるサプライヤーは、2036年まで単独のアクセサリー販売者に対して優位性を持つことになります。」
- 戦略的意味
- メーカーは、スコープ直径と作業長ごとに明確な互換性図を公開すべきです。なぜなら、スリーブの不揃いは未使用のまま返却されるからです。
- 配送業者は、食道と胃の両方の長さを緊急内視鏡ユニットの近くに取り揃えるべきです。そこでは予告なしに食品ボーラスの症例が届きます。
- 病院の購入者は、再利用可能なスリーブの全費用(清掃作業や監査を含む)と、滅菌使い捨ての単価を比較すべきです。
- 投資家は、新規参入者や設計変更の早期サインとして、内視鏡アクセスオーバーチューブカテゴリーの規制クリアランスを追跡すべきです。
ドイツは、病院内視鏡部門の密集したネットワークと大量の大腸直腸症患者数がスリーブ利用率を高く保っているため、 7.8%に位置する国をリードしています。ブラジルは 7.1%年に続き、公的がんサービスは診断内視鏡の能力を低いベースから増やしています。アメリカは 6.5%で成長しており、これは大規模ながらすでに成熟した導入基盤を反映しています。イギリスは全国スクリーニングにより大腸内視鏡検査の量が安定しているため 5.8% を掲示していますが、日本は内視鏡の実践が長く確立されており人口が減少しているため、その範囲を 5.1% で縮小しています。
医療用オーバーチューブ市場はセグメントごとにどのように分かれていますか?
使い捨てオーバーチューブが 58.3%年で製品タイプをリードします。消化器内視鏡が 58.9%年で申請のトップとなります。病院は2026年にエンドユーザーを 54.2% に保持します。
どの製品タイプがリードしているのか?
2026年の販売の 58.3% は使い捨てオーバーチューブです。
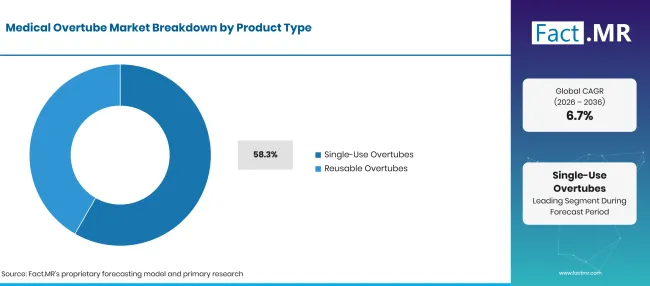
Medical Overtube Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| 使い捨てオーバーチューブ(リーディングセグメント) | 58.3% |
| 他のセグメントを合わせた | 41.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
内視鏡看護師は、無菌状態で1人の患者で廃棄されるスリーブにかかる時間が短くなります。ボストン・サイエンティフィックは、異物除去および複数回の上消化管挿管用にオーバーチューブ内視鏡アクセスシステムをラベル付けし、再利用や再処理を禁じています[4]。この表示スタイルは現在カテゴリー全体で一般的であり、 使い捨て内視鏡への広範な移行に合致しています。再利用可能なオーバーチューブは、検証済みの洗浄ラインと高い症例数を持つユニットに収容され、使用回数が使い捨て内視鏡より低くなることがあります。バルーン内視鏡システムに付属するシリコーンおよびウレタンスリーブが主な再利用可能なフォーマットです。これらの利用は、材料の寿命やスタッフが長く狭いルーメンをどれだけ簡単に掃除できるかに依存します。
申請書内で消化器内視鏡検査をサポートするものは何ですか?
消化器内視鏡検査は2026年の収入の 58.9% を占めています。
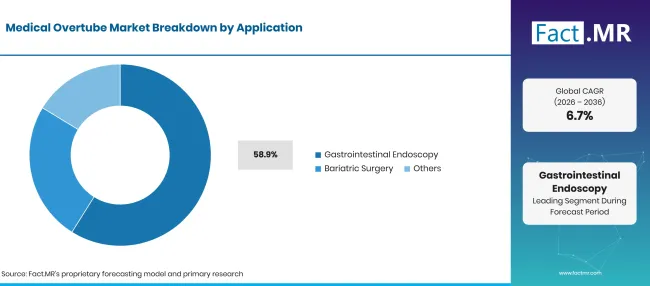
Medical Overtube Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 消化器内視鏡(主要セグメント) | 58.9% |
| 他のセグメントを合わせた | 41.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
上部消化管の緊急事態、静脈瘤ケア、深部小腸治療はすべて、保護された経路を繰り返し通過するスコープ検査を必要とします。NHSイングランドは、認定された腸内検査大腸内視鏡検査医に、年間 120 回以上の大腸内視鏡検査を週に1回以上行うリストの記入を求めています[5]。この規模の量は内 視鏡手術用機器 やアクセススリーブを安定的に使用しています。肥満手術は2番目の用途で、スリーブは内視鏡縫合や再修復手術中に器具の誘導に使用されます。その他の用途は、ステント除去など特定の治療手法を含みます。オリンパスは2026年2月に、CADIEによるコンピュータ支援検出ソリューションがFDAの承認およびCEマークを取得しており、より多くの病変が見つかり、より多くのフォローアップ治療が見つかることを示しています[6]。
エンドユーザーセグメントをリードしているものは何でしょうか?
病院は2026年の需要の 54.2% を占めています。
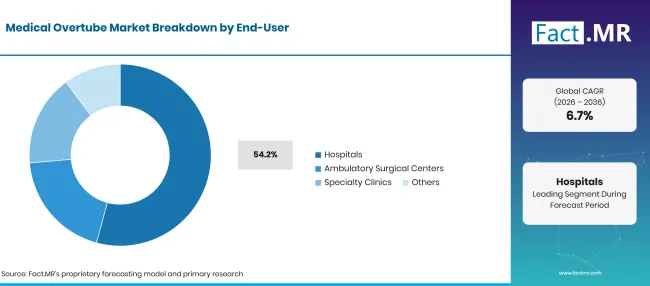
Medical Overtube Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 病院(主要セグメント) | 54.2% |
| 他のセグメントを合わせた | 45.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
緊急の食物ボーラス障害、出血性静脈瘤、複雑な腸内鏡症例は、麻酔カバー付きの病院内視鏡スイートに回されます。これらのスイートは複数のスコーププラットフォームを運用し、さまざまな長さのスリーブを常に手元に置いています。中央調達はまた、スリーブと 内視鏡システム やその他のアクセサリーをまとめた契約を好む傾向があります。外来手術センターは次の購入グループであり、使い捨てスリーブが迅速な顧客の回転を抑える選択的上消化管内視鏡および大腸内視鏡リストに注力しています。専門クリニックは、消化器科や肥満外科に特化したサービスを通じて需要を増やしています。その他の購入者には、教育センターや軍事施設が含まれます。
医療用オーバーチューブ市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
内視鏡検査の増加、異物症例、深部腸内鏡検査によりスリーブは日常的に使用され、感染管理の圧力も無菌使い捨て機器への購入が進んでいます。使い捨てユニットの繰り返しコスト、再利用可能な機器の再処理、スコープブランド間の問題対応に必要な労力が普及を遅らせています。小規模病院は緊急用カート用にスリーブを購入する傾向もあります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 繰り返しのスコープ通過を必要とする成長消化器内視鏡検査 | +1.5% | グローバル | 中期(2年から4 年) |
| 治療的内視鏡および深部腸内鏡検査の広範な利用 | +1.2% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 感染管理の簡素化のための使い捨てアクセサリーの好み | +0.9% | グローバル | 短期(<= 2 年) |
| 肥満内視鏡および修正手術の拡大 | +0.7% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>= 4 年) |
| 手続き効率性と範囲の適合性に注力 | +0.6% | グローバル | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 複雑な治療手技に対応できる柔軟な使い捨てスリーブ | +0.9% | グローバル | 中期(2年から4 年) |
| 新興医療システムにおける内視鏡能力の成長 | +0.7% | ラテンアメリカ、南アジア・太平洋、中東・アフリカ | 長期(>= 4 年) |
| 肥満手術および第三空間内視鏡用に設計されたスリーブ | +0.6% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年〜4 年) |
| 検証済み再処理に適した耐久性のある再利用材料 | +0.6% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 使い捨てオーバーチューブへの継続的な支出 | -0.4% | グローバル | 短期(<= 2 年) |
| 再利用可能なスリーブの清掃、消毒、維持費用 | -0.3% | グローバル | 中期(2年から4 年) |
| スコープモデルと直径をまたぐ適合限界 | -0.2% | グローバル | 中期(2〜4 年) |
| 小規模病院やクリニックの厳しい予算 | -0.1% | ラテンアメリカ、南アジア・太平洋、中東・アフリカ | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
2036年までに医療用オーバーチューブ市場を拡大している国はどこですか?
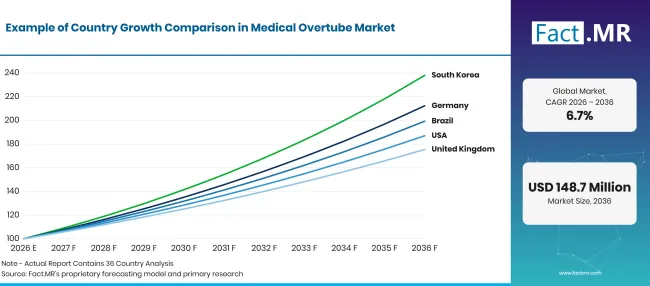
Medical Overtube Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 7.8% |
| ブラジル | 7.1% |
| 米国 | 6.5% |
| 英国 | 5.8% |
| 日本 | 5.1% |
出典: Fact.MRの分析。2026年11月6日 更新
ドイツでの養子縁組を支えるものは何ですか?
7.8% CAGR、密集した病院内視鏡ネットワークと高い大腸内科症例数に支えられています。
ロベルト・コッホ研究所のがん登録センターによると、2023年にドイツで約 55,300 人が新たに大腸がんと診断され、男性 30,250 人、女性 25,070 人に分かれています[7]。各症例には診断的な大腸内視鏡検査、ポリープ摘出、監視業務が伴います。ドイツの消化器科は治療的な上消化管内科の治療も大量に扱っており、無菌スリーブや腸内鏡用アクセサリーを定期的に再注文しています。
ブラジルはどのように需要を発展させているのでしょうか?
7.1% CAGR、公的がんサービスにおける新しい診断内視鏡能力によって助けられています。
ブラジル国立がん研究所(INCA)は、2026年に 53,810 件の新規大腸がんおよび直腸がんの新規症例と胃がんの新規症例 22,530 件と推定しています[8]。両がんは州立病院や民間ネットワークにおける上消化管内視鏡検査と下消化管内視鏡検査の両方を牽引しています。価格と流通業者の形状は変わり、スリーブのデザインは大都市圏外の地域センターに届きます。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
6.5% CAGR、治療的内視鏡と新しいアクセス設計によりスリーブの使用は安定しています。
国立がん研究所のSEERプログラムは、2026年に米国で新規大腸がん症例 158,850 件を推定しています[9]。この症例数は、病院や外来センターでの大規模な大腸内視鏡および治療のボリュームを支えています。Pathfinder内視鏡オーバーチューブのFDA承認により、難しい消化器内診時のループを減らすことを目的とした新しいスリーブ設計が追加され、既存の異物スリーブも導入されています[3]。
イギリスは需要をどのように発展させているのでしょうか?
5.8% CAGR、これは大腸内視鏡検査リストを安定させる全国スクリーニングを反映しています。
NHSイングランドは、 50 歳の方に2年ごとに大腸がん検診の 74 を呼びかけ、異常な結果が出た人には大腸内視鏡検査を提供しています[10]。スクリーニングセンターは大腸内視鏡検査の活動に関する認定規則を遵守しなければならず、これにより内視鏡検査室は年間を通じて忙しい状況となっています[5]。NHSトラストは主にフレームワーク契約を通じてスリーブを購入するため、単価と診療範囲の適合性が入札スコアに大きく影響します。
日本の成績はどうですか?
5.1% CAGR、成熟した内視鏡診療所が一人当たりの手術率が高いためです。
日本国立がんセンターは、2023年の発症率で大腸がんを最も一般的ながんと位置づけており、男性は生涯で 9.6% リスク、女性は 7.9% リスクです[11]。バルーン内視鏡検査や内視鏡下粘膜下郭清は日本の病院で日常的に行われており、スリーブの使用はすでに広く行われています。成長は再利用可能なユニットの置き換えや、新しい第三空間手術の設計からもたらされています。
医療用オーバーチューブ市場をリードしているのは誰ですか?
競争は3つの階層に分かれます。スコーププラットフォームの所有者であるオリンパスと富士フイルムは、バルーン内視鏡検査システムの一部としてスリーブを販売しており、アクセサリーは装着済みのスコープベースに沿い、適合保証で勝ちます。オリンパスは消化器関連のフランチャイズも引き続き拡大しています。2026年5月にはEndoRoboticsとグローバル流通契約を締結し、内視鏡下膜剥離のためのロボット支援ツールをEndoTherapyポートフォリオに追加しました[12]。
アクセサリー専門のBoston ScientificとSTERISは、異物除去や複数回挿管のための使い捨て上消化管スリーブをめぐり競合しており、無菌包装や広範な病院契約が重視されています。STERISはGuardus食道および胃管チューブを含む消耗品ラインナップで、2026年11月の業績で医療消耗品収益の成長を報告しました[13]。Neptune Medicalや住友ベークライトのような焦点を絞った革新者は、柔軟な形状ロックスリーブで難しい解剖学的部位をターゲットにしています。2036年までの成功は、スコープの適合性、臨床トレーニングサポート、そして病院入札で受け入れられる価格で滅菌スリーブを供給できる能力にかかっています。
主要な提供者はどの企業ですか?
医療用オーバーチューブ市場の主要企業には、オリンパス、富士フイルム、ボストンサイエンティフィック、STERIS、ネプチューンメディカル、住友ベークライトなどがあります。
- オリンポス
- 富士フイルム
- ボストン・サイエンティフィック
- ステリス
- ネプチューン・メディカル
- 住友ベークライト
市場はどのように区分されていますか?
-
製品タイプ別
- 使い捨てオーバーチューブ
- 再利用可能なオーバーチューブ
-
用途別
- 消化器内視鏡
- 肥満手術
- その他
-
エンドユーザー別
- 病院
- 外来外科センター
- 専門クリニック
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
参考文献
- [1]世界保健機関(WHO)(2026年2月 13日) 大腸がん。
- [2]世界保健機関(WHO)(2026年10月 7日) 肥満と過体重。
- [3] 米国食品医薬品局(FDA)(2026年9月 18日)。 510(k) 市販前通知:パスファインダー内視鏡オーバーチューブ(K262262)。
- [4] Boston Scientific Corporation。(2025年)。 『オーバーチューブ内視鏡アクセスシステム:使用方法』。
- [5]NHSイングランド。(2025年7月 11日)。 大腸がん検診:内視鏡検査のガイドライン。
- [6] Olympus Corporation。(2026年2月 3日)。 EAGLE試験は、オリンパスCADDIEのAIソリューションが高リスクかつ検出困難な大腸病変の検出に効果があることを示しました。
- [7]ロバート・コッホ研究所、がん登録データセンター。(2026年8月 25日)。 クレブス:ダルムクレブス。
- [8]国立カンサー研究所(INCA)。(2026年2月 4日)。 ブラジル:estimativa dos casos novos。
- [9]国立がん研究所、SEERプログラム。(2026年)。 がん統計の事実:大腸がん。
- [10]NHSイングランド。(2026年3月 17日) 大腸がん検診:プログラム概要。
- [11]国立がんセンター 日本。(2026年7月 14日)。 最新のがん統計。
- [12] Olympus Corporation。(2026年5月4日)オリンパスはEndoRoboticsとグローバル流通契約を締結、EndoTherapy Portfolioに移行Adds Robot-Assisted Technologies。
- [13]STERIS plc.(2026年11月 4日)。 STERISは2027会計年度第2四半期の財務結果を発表しました。
この報告書が答えます
- オーバーチューブの収益は使い捨てと再利用可能なスリーブでどのように分配され、使い捨てスリーブのリードを維持する要因は何でしょうか?
- どの消化器外科手術で最もスリーブの使用が増え、肥満手術はそれにどのように影響しますか?
- なぜ病院は外来センターやクリニックよりも多くのスリーブを購入するのでしょうか?
- このカテゴリーで、スコーププラットフォームの所有者とアクセサリースペシャリストを区別するものは何ですか?
- 5カ国の中で2036年までにスリーブ需要が最も早く伸びるのはどこでしょうか?
- どのような規制や感染管理のトレンドが製品設計に影響を与えるのでしょうか?
医療用オーバーチューブ市場は何を扱っていますか?
本研究では、内視鏡の挿入管全体を滑り込む柔軟なスリーブを追跡し、内視鏡を食道、胃、または小腸に導きます。これらは異物の採取、静脈瘤治療、バルーン内視鏡検査、そして複数回のスコープ検査を必要とする処置をサポートします。
収益は使い捨ておよび再利用可能なスリーブの製造販売価格で評価されます。売上は消化器内視鏡検査、肥満手術およびその他の用途、病院、外来手術センター、専門クリニックおよびその他の購入者に遡ります。
スコープには何が含まれているのでしょうか?
上部消化管、小腸、大腸アクセス用の使い捨ておよび再利用可能なオーバーチューブ、バルーン腸内鏡検査システムに付属するスリーブも含まれています。
異物および食物ボーラス除去に使用される食道および胃スリーブはカウントされます。より広範な 内視鏡機器 キットの一部として販売されるスリーブは、付属品としてカウントされます。
内視鏡縫合や肥満手術の手術中に器具を誘導するためのオーバーチューブも市場の一部です。
消化器用に内視鏡アクセス用のオーバーチューブとしてクリアされた形状ロックやバルーンチップスリーブもカバー範囲内です。
範囲から除外されるものは何ですか?
内視鏡、ビデオプロセッサー、その他の内視鏡機器はカウントされません。
尿管アクセス鞘や泌尿器内導入部は、消化管オーバーチューブと同じ規制製品コードを共有していても除外されます。腹腔鏡的トロカーやより広範な一般外科機器は除外されます。内視鏡再処理装置、消毒剤、処置費用はここでカウントするスリーブ収入の対象外です。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
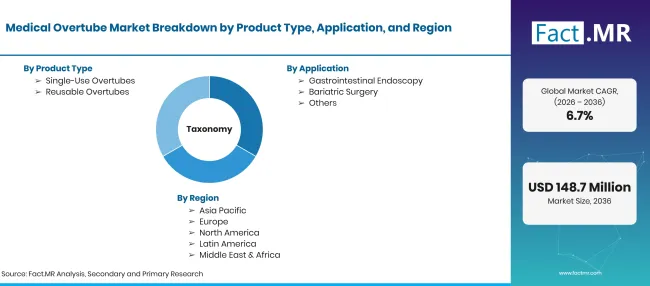
Medical Overtube Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD百万USD、2036年には百万CAGR |
| 市場の定義 | 内視鏡の上に柔軟なスリーブを装着し、挿入を容易にし、粘膜を保護し、消化器科や肥満手術中の繰り返しの内視鏡通過を可能にします。 |
| 製品タイプ | 使い捨てオーバーチューブ;再利用可能なオーバーチューブ |
| 応用 | 消化器内視鏡検査、肥満手術、その他 |
| エンドユーザー | 病院、外来外科センター、専門クリニック、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | オリンパス;富士フイルム;ボストンサイエンティフィック;ステリス;ネプチューンメディカル;住友ベークライト |
| 予測期間 | 2026年から2036年 |
| アプローチ | 国別消化器内視鏡検査の検査数にスリーブ使用率と平均販売価格を掛け合わせ、供給者ポートフォリオと照合します。 |
出典: Fact.MRの分析。2026年11月6日 更新
よくあるご質問
2026年の医療用オーバーチューブ市場はどのくらいの規模ですか?
医療用オーバーチューブ市場の成長率はどのくらいになるのでしょうか?
どの製品タイプがリードするのか?
どのアプリケーションがリードしますか?
どのエンドユーザーリードですか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード