- Market Value (2025): USD 3.21 Bn
- Estimated Value (2026): USD 3.35 Bn
- Forecast Value (2036): USD 5.11 Bn
- CAGR (2026-2036): 4.3%
2036年までに有機素市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 3.4億人、2036年にはUSD 5.1億人に4.3% CAGR。
- 2025年には有機物化合物の収益が USD 3.21 億 に達し、ラミネートやプラスチックの難燃剤が主な供給源となりました。
- 電子機器の生産と特殊合成の拡大により、年間価値は2026年の USD 3.35 億 から2036年には USD 5.11 億 に増加する見込みです。
- 2026年から2036年までのこの 4.3% CAGR は、回路基板の需要に合わせてペースを調整し、米国とヨーロッパでの実質的なレビューによって調整されます。
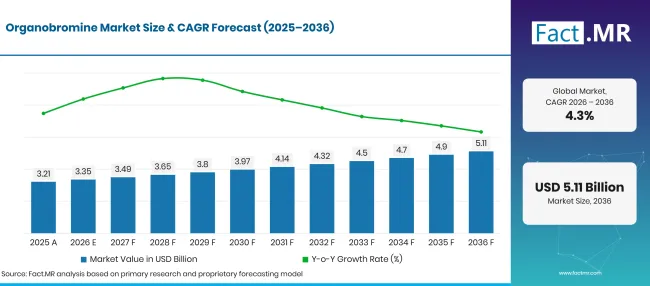
Organobromine Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 3.21 |
| 2026 | 推定 | 3.35 |
| 2036 | 予報 | 5.11 |
| CAGR 2026年から2036年 | 予測期間 | 4.3% |
出典: Fact.MRの分析。2026年10月26日 更新
有機素市場成長の決定的な数字は何ですか?
2026年から2036年の期間は USD 1.7 億ドルの新たな価値が加算され、その多くは電子機器や難燃性ポリマーに関連しています。
- 市場の需要要因
- 新たな電子機器生産能力がブロミン酸積層材の導入を進めています。インドは2026年2月に電子部品製造計画の支出を 40,000 クロールルピーに引き上げ、承認されたプロジェクトには多層プリント基板 [1]が含まれています。各新基板ラインには難燃性エポキシ積層が必要であり、反応型TBBPAはそこに使われます。
- 原料は数カ国に集中しています。世界の臭素生産量は2025年に430,000メトリックトンに達し、イスラエルだけでも約200,000トン[2]を生産しました。そのため、自らの塩水を保有する派生企業は、商業用臭素の購入者に対して安定したコストポジションを維持しています。
- 規制審査は、どの化合物が顧客を維持するかを決定します。2026年6月、米国EPAは電気・電子製品、バッテリー、繊維、建築資材の利用を対象としたTBBPAのリスク評価案を発表しました[3]。この草案は、労働者や表流水に対して一定の条件下でリスクがあると認めましたが、消費者に対する不合理なリスクは認めていませんでした。
- ポリマーメーカーは低分子添加剤からポリマーおよび反応性グレードへと移行しています。これらのグレードは樹脂に結合し、完成品からの移動を制限し、コンバーターが顧客の仕様を満たすのに役立ちます。
- 医薬品や農薬合成は第二の需要源を維持しています。臭素原子は多くの結合反応で離脱基として機能するため、中間体メーカーは臭素化芳香族化合物を一定かつ小ロットで購入します。
- 分析された主要セグメント
- 製品タイプ別:テトラブロモビスフェノールA(TBBPA)は、FR4基板用のエポキシ樹脂に反応し、ポリマー内に固定されるため、2026年には56.5%シェアを得ます。
- 用途別:2026年には難燃剤が 48.3% シェアを占める見込みです。ケーブル、ハウジング、ラミネートが販売前に点火試験に合格しなければならないためです。
- エンドユーザー業界別:電子機器は2026年にラミネートプレスや部品成形機からの安定した受注により 42.5% シェアを占めます。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「有機物の需要は他のどの製品よりも回路基板に密接についています。このつながりがTBBPAを2036年まで中心的に保つでしょう。自社の塩水と派生製品を持つ生産者は、通行料生産者よりも規制コストをより容易に吸収します。次の価値の波は、購入者が純度と書類に支払う高分子難燃剤や医薬品中間体から生まれます。」
- 戦略的意味
- 臭素誘導体生産者は、物質ごとの審査により耐久性が高い高分子および反応性難燃性グレードに投資すべきです。
- ラミネートおよび樹脂メーカーは、世界の臭素産出量がいくつかの塩水田に依存しているため、少なくとも2つのTBBPA供給源を対象とすべきです。
- 中間業者は、製薬顧客向けに規制資料や不純物データを構築し、すべての臭素化投入物を監査すべきです。
- 電子機器の調達チームは、多年契約締結時に米国EPAの審査およびEUのアロマティック臭素系難燃剤規制作業を追跡すべきです。
ドイツは 4.8%の5か国グループの先頭で、エンジニアリングプラスチックや車両電子機器が難燃剤の配製を活発に支えています。ブラジルは鉱業、石油、工業成長で化学物質使用が増加し、 4.4% に続きます。アメリカでは、回路基板、バッテリー、特殊合成の需要が 4.0% ペースを占めています。イギリスの低 3.6% 率は、新しいポリマーグレードを有利にする厳しい廃棄物規制を反映しています。日本は 3.2%でリストを締めくくり、自国の臭素生産が成熟した電子機器基盤を支えています。
オルガノブロミン市場はセグメントごとにどのように分かれていますか?
TBBPAが 56.5%で製品タイプをリードします。難燃剤が 48.3%でアプリケーション部門でトップとなります。電子機器は 42.5%年でエンドユーザー業界で首位を維持します。
どの製品タイプがリードしているのか?
TBBPAは2026年の販売の 56.5% を占めています。
| 製品タイプ | シェア(2026年) |
|---|---|
| テトラブロモビスフェノールA(TBBPA)(先導セグメント) | 56.5% |
| 他のセグメントを合わせた | 43.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
ラミネートプレスはTBBPAを反応性モノマーとして使用するため、臭素は硬化したエポキシの骨格の一部となります。この化学反応により、FR-4 ボードは別途添加剤なしで耐火性能を得ています。供給の大部分はイスラエル、ヨルダン、アメリカ、中国の臭素生産者から東アジアの 銅被覆ラミネート 工場へと流れています。TBBPAは2019年12月にEPAが高優先度化学物質に指定して以来米国の審査対象となっており、2026年6月 16日に連邦官報による評価案通知が出されました[4]。エチレンジブロマイドは少量で燻蒸および合成に利用されます。HBCDは既存のフォーム添加剤であり、現在は持続性汚染物質規制により制限されているため、販売は減少しています。
アプリケーションセグメントをリードするものは何でしょうか?
難燃剤は2026年の売上の 48.3% を占めています。
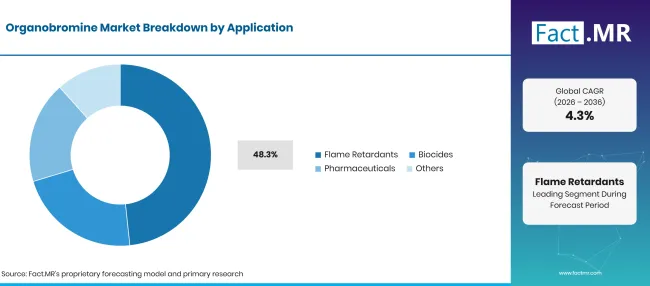
Organobromine Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 難燃剤(主要セグメント) | 48.3% |
| 他のセグメントを合わせた | 51.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
電子機器、ケーブル、絶縁材の防火基準は、部品が販売前に達成すべき最低試験結果を設定しています。臭素化グレードは低荷重でその結果に達し、機械的特性が基底ポリマーに近い状態を保ちます。上流コストは数社の統合生産者が設定した 臭素 価格に従います。建設分野はこの用途の弱点です。ICLは、2025年第3四半期に建設の低調さにより臭素系難燃剤の販売が減少したと報告しましたが、価格上昇が収益性を押し上げました[5]。冷却水およびパルプ工場向けの生物殺滅剤が第二の出口を形成し、医薬品や作物保護用の中間体が残りを占めています。
エンドユーザー産業における電子機器の支援は何でしょうか?
電子機器購入者は2026年の需要の 42.5% を占めています。
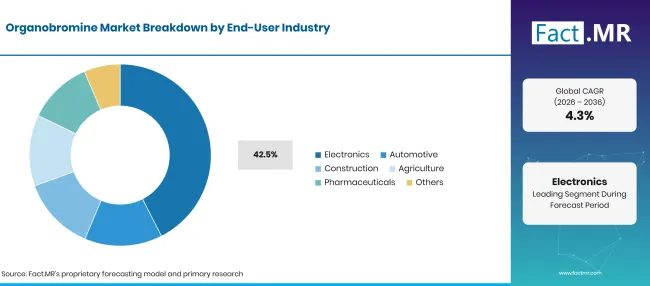
Organobromine Market Breakdown End User Industry | Source: Fact.MR
| エンドユーザー産業 | シェア(2026年) |
|---|---|
| エレクトロニクス(主要セグメント) | 42.5% |
| 他のセグメントを合わせた | 57.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
基板、コネクター、ハウジングメーカーは、試験に合格し鉛フリーはんだ熱に耐える難燃剤を求めています。ラミネートの反応性TBBPAやハウジングのポリマーグレードは両方のニーズに応えています。インドのECMS承認は2026年1月までに11州で46用途をカバーし、新しい基板および部品ラインが追加されました[1]。自動車需要は、耐火プラスチックを必要とするパワーエレクトロニクスやバッテリーパックを搭載する車両が増えるにつれて増加しています。建設分野では断熱フォームに臭素酸塩が使用され、農業や医薬品では中間物が購入されています。バッテリーおよび吸収チラーのユーザーは、この市場外の無機塩である臭化リチウムに依存しています。
有機亜鉛市場の採用を加速させているものと、それを妨げているものは何でしょうか?
回路基板の生産能力、防火コード、医薬品合成が臭素誘導体工場への注文を流れさせています。米国、ヨーロッパ、英国での物質レビューはペースを鈍らせ、購入者はより新しいポリマーグレードへと向かっています。建設需要の弱さもさらなる足かせとなっています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 電子機器、ケーブル、ハウジングの防火安全試験 | +1.2% | グローバル | 短期(<= 2 年) |
| 新しいプリント基板とラミネート容量 | +1.0% | 東アジア、南アジア・太平洋 | 短期(<= 2 年) |
| 薬物および作物化学合成のための臭素化中間体 | +0.7% | 西ヨーロッパ、南アジア・太平洋 | 中期(2年から4 年) |
| 冷却水および製紙工場用の臭素殺虫剤 | +0.5% | 北アメリカ、中東、アフリカ | 中期(2年から4 年) |
| イスラエル、ヨルダン、アメリカ合衆国における自給塩水供給 | +0.4% | 中東・アフリカ、北アメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| プラスチックからの移動を制限する高分子難燃剤 | +0.6% | 西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| EVバッテリーパックおよびパワーエレクトロニクス用の耐火プラスチック | +0.4% | 東アジア、西ヨーロッパ | 中期(2年から4 年) |
| 米国スマッコバー塩水からの新たな臭素容量 | +0.3% | 北アメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| TBBPAおよび芳香族臭素系難燃剤の物質レベルのレビュー | -0.6% | 北アメリカ、西ヨーロッパ | 中期(2〜4 年) |
| 臭化ジフェニルエーテルの廃棄物制限の厳しさ | -0.4% | 西ヨーロッパ | 短期(<= 2 年) |
| 一部のプラスチックではリンやその他のハロゲンフリーシステムへの切り替え | -0.3% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
2036年までに有機素市場を拡大している国はどこですか?
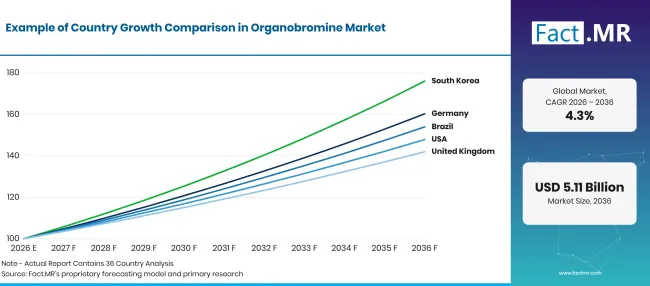
Organobromine Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 4.8% |
| ブラジル | 4.4% |
| 米国 | 4.0% |
| 英国 | 3.6% |
| 日本 | 3.2% |
出典: Fact.MRの分析。2026年10月26日 更新
ドイツの採用を支持するものは何でしょうか?
4.8% CAGR、耐火性化合物を必要とするエンジニアリングプラスチックや車両電子機器によって駆動されています。
ドイツの化合物メーカーは、臭素系およびリン難燃剤を自動車や家電のポリアミドおよびポリエステル部品に混合しています。Destatisは、エネルギー集約型産業の生産量が2026年2月に1月から 1.9% 増加し、自動車生産は 1.7% 増加したと報告しています[6]。ライン川地域の化学団地では難燃剤の配合が行われており、EUの芳香族臭素酸塩グレードの規制作業により、購入者はポリマー系製品へと誘導されています。
ブラジルはどのように需要を拡大しているのでしょうか?
4.4% CAGRは、採掘と産業の成長によって化学物質の利用が拡大しました。
IBGEは、2025年にブラジルの工業生産が 0.6% 増加し、採掘産業が 4.9% 増加したと報告しました[7]。鉱業、石油、ガス活動は臭素殺生物化合物や特殊化学品を利用し、農業は作物保護のために臭素化中間体を購入しています。ブラジルはほとんどの臭素誘導体を輸入しているため、地元の流通業者やブレンダーがイスラエルや米国の供給者と工業利用者をつなげています。
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
4.0% CAGR、回路基板、バッテリー、特殊合成の需要によって助けられています。
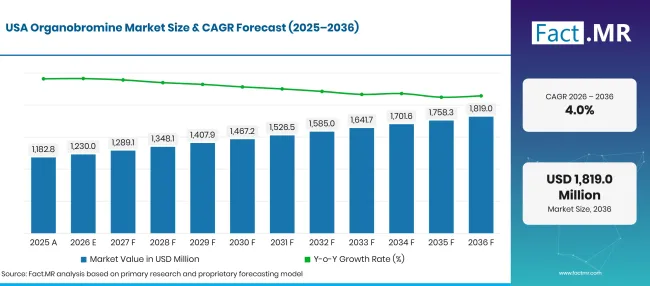
Organobromine Market Forecast Usa | Source: Fact.MR
アメリカはアーカンソー州の塩水から臭素を生産していますが、依然として大量の輸入を行っています。USGSは2025年の臭素および化合物の輸入量を 40,000 トンと推定しており、2024年より約 30% トンです。イスラエルは2025年7月までに約 89% の輸入を供給しました[2]。国内の誘導体工場は難燃剤、油田、水処理の顧客にサービスを提供し、新たなスマッコバープロジェクトは塩水供給の追加を目指しています。
イギリスは需要をどのように発展させているのでしょうか?
3.6% CAGR、より厳格な廃棄物規制を反映し、新しい難燃性グレードを評価します。
2025年4月 1日から、イギリスはテトラからデカブロモジフェニルエーテルの合計の廃棄物濃度制限を 1,000 mg/kgから 500 mg/kgに引き下げました[8]。同日付から、別の難燃剤であるデクロランプラスの許可使用も関連命令で変更されました[9]。リサイクル業者や電子機器ブランドは現在、廃棄物プラスチックに含まれるレガシー化合物を少なくする反応性およびポリマーグレードを支持しています。
日本の成績はどうですか?
3.2% CAGR、家庭用臭素の排出は成熟した電子機器の基盤に供給されています。
USGSによると、日本は2025年に約 20,000 トンの臭素を生産しました[2]。その生産量は、東生などの化学グループが運営する地元の難燃剤および中間物工場に供給されています。日本のラミネートおよび部品メーカーは厳格な純度基準を設定しており、需要は建設よりも電子機器生産に追随しています。
オルガノブロミン市場をリードしているのは誰ですか?
3つのグループが競争を形成しています。統合された塩水所有者が原料を管理しているのは、Albemarle、ICL、Jordan Bromine Company、 Archean Chemical Industries は元素臭素とTBBPAなどの派生物の両方を販売しています。彼らの強みはコストと供給の継続性にあります。ICLは、2025年第4四半期に南米およびヨーロッパで需要に応じて透明塩水液の販売が増加し、価格上昇が難燃剤の量減少を相殺したと報告しています[11]。
LANXESSとTosohを中心とした製剤専門家が製品設計をめぐって競合しています。K 2025で、LANXESSはDBDPEの代替として提供される高分子難燃剤であるEmerald Innovation 5000を発表しました[10]。Neogen Chemicalsは、芳香族および環状臭素誘導体を医薬品および農薬購入者に提供しています。 TETRA Technologies はアーカンソー州で臭素のポジションを構築しており、エバーグリーンユニットは2025年4月に総面積 6,953 エーカーに拡大しました[12]。自定ブライン、ポリマーグレード、規制関連の資料が、2036年までに強力なサプライヤーを分けることになります。
主要な提供者はどの企業ですか?
主な企業には Albemarle Corporation; ICL Group Ltd.; LANXESS AG;ジョーダンブロミン社; Tosoh Corporation; Archean Chemical Industries Ltd.; Neogen Chemicals Limited;および TETRA Technologies株式会社が含まれます。
- Albemarle Corporation
- ICL Group Ltd.
- LANXESS AG
- ジョーダンブロミン社
- Tosoh Corporation
- Archean Chemical Industries Ltd.
- Neogen Chemicals Limited
- TETRA Technologies株式会社
参考文献
- [1] インド政府報道情報局。(2026年2月 3日)。 電子部品製造スキーム:連邦予算2026-27 スキーム支出を 40,000 クロールルピーに引き上げる。
- [2] 米国地質調査所。(2026年2月) 鉱物商品概要 2026:臭素。
- [3] 米国環境保護庁(EPA)。(2026年6月 12日)。 EPAは、労働者と環境をより良く保護するため、TSCA難燃剤のレビューの次のステップを踏み、リスク評価案TBBPAを発表しました。
- [4] 米国環境保護庁。(2026年10月20日)。4,4'-(1-メチルリデン)ビス[2,6-ジブロモフェノール](TBBPA)のリスク評価。
- [5]ICLグループ。(2025年11月12日)ICLは2025年第3四半期の業績を報告し、新たな戦略原則を発表。
- [6]国家連邦(Destatis)。(2026年4月9日)。2026年2月の生産:- 前月の0.3%。
- [7]ブラジル地理・統計研究所(IBGE)。(2026年2月 3日)。 Indústria nacional recua 1,2% em dezembro e fecha 2025 com alta de 0,6% [国営産業は12月に 1.2% 落、2025年を 0.6%に終了]。
- [8]英国政府。(2025年3月11日)。持続性有機汚染物質(改正)規則 2025(S.I. 2025 No. 296)。
- [9]英国政府。(2025年3月11日)。持続性有機汚染物質(改正)(第2号)規則 2025年(S.I. 2025 No. 297)。
- [10] LANXESS AG。(2025年9月 25日) LANXESS at K 2025:添加物、着色剤、顔料に焦点を当てる。
- [11]ICLグループ。(2026年2月 18日) ICLは2025年第4四半期および通年度の結果を報告します。
- [12] TETRA Technologies社(2025年4月 24日)。 TETRA Technologies社はスマックオーバー層エバーグリーンユニットの拡張と追加の試験井戸結果の更新を発表。
この報告書が答えます
- オルガノブロミンの収益は、2026年から2036年までの製品タイプ、用途、エンドユーザー産業ごとに追跡されています。
- 読者は、なぜTBBPA、難燃剤、電子機器が各セグメントでトップの地位を占めているのかを知ります。
- 臭素供給、廃棄物規制、電子機器の出力がドイツ、ブラジル、アメリカ合衆国、イギリス、日本の比較対象となっています。
- Profilesは、塩水の所有者、配合専門家、中間製品メーカーを競争の仕方でグループ化しています。
- 米国のTBPAレビューと英国の廃棄物制限は、再配合圧力がどこで高まるかを示すために追跡されています。
オルガノブロミン市場は何をカバーしていますか?
有機素化合物は少なくとも1つの炭素-臭素結合を含み、難燃剤、殺滅剤、または合成の構成要素として機能します。TBBPA、エチレンジブロミド、HBCDおよびその他の臭化芳香族化合物や脂肪族化合物がこの市場に該当します。
価値は化合物レベルで測定され、化学物質がラミネートに反応したり、プラスチックにブレンドされたり、薬剤に変換されたりします。需要は電子機器、自動車、建設、農業、製薬の全ての利用者に追跡されています。
スコープには何が含まれているのでしょうか?
反応性および添加性臭素難燃剤も含まれ、複合剤に販売されるポリマーグレードも含まれます。DBNPAや冷却水や製紙工場用のブロモクロロジメチルヒダントインなどの臭素化生物殺滅剤も該当します。
医薬品、農薬、精細化学メーカーに販売される臭素化芳香族および脂肪族中間体は中間体の販売価格でカウントされます。元素臭素はこれらの製品の原料コストとしてモデルに含まれます。
範囲から除外されるものは何ですか?
無機臭素塩は除外されています。これには、清浄塩水掘削液に使用される臭化カルシウムや臭化ナトリウムが含まれます。塩化カルシウムを基にした軽い塩水も本研究の対象外です。
完成したラミネート、プラスチック部品、臭素を含む医薬品は、それ自体の価値としてカウントされません。リサイクルプラスチックから回収された臭素は、化合物として再販売されるまで除外されます。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
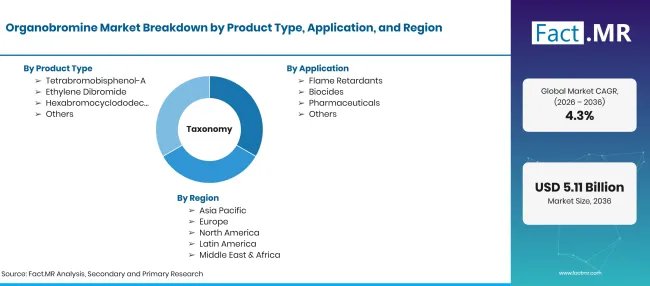
Organobromine Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 炭素-臭素結合を含む有機化合物は難燃剤、生物殺滅剤、合成中間体として販売されます。収益は化合物生産者による初回販売時に計上されます。 |
| 製品タイプ | テトラブロモビスフェノールA(TBBPA);エチレンジブロンマイド;ヘキサブロモシクロドデカン(HBCD);その他 |
| 応用 | 火炎妨害剤;生物殺滅剤;医薬品および化学中間体;その他 |
| エンドユーザー産業 | 電子工学、自動車、建設、農業、製薬、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | Albemarle Corporation; ICL Group Ltd.; LANXESS AG;ジョーダンブロミン社; Tosoh Corporation; Archean Chemical Industries Ltd.; Neogen Chemicals Limited; TETRA Technologies、株式会社。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 国別の臭素生産量を用いたハイブリッドなトップダウンおよびボトムアップアプローチ;デリバティブ収量;積層材、プラスチックおよび中間体需要;国別の物質規則;およびサプライヤーポートフォリオのレビュー。 |
出典: Fact.MRの分析。2026年10月26日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- テトラブロモビスフェノールA(TBBPA)
- エチレンジブロマイド
- ヘキサブロモシクロドデカン(HBCD)
- その他
-
用途別
- 難燃剤
- 殺生物
- 医薬品および化学中間体
- その他
-
エンドユーザー業界別
- 電子機器
- 自動車
- 建設
- 農業
- 医薬品
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のオルガノブロミン市場はどのくらい大きいのでしょうか?
2026年から2036年の有機物素市場の CAGR は?
有機素市場をリードしている製品タイプは何でしょうか?
どの用途が有機素市場を牽引していますか?
最終利用者産業はどこが有機素市場をリードしているのでしょうか?
どの国が有機素市場で最も成長するのでしょうか?
有機素市場の主な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード