- Market Value (2025): USD 803.7 Mn
- Estimated Value (2026): USD 902.8 Mn
- Forecast Value (2036): USD 2887.7 Mn
- CAGR (2026-2036): 12.3%
小売用セルフスキャンソリューション市場の2036年までの価値予測はいくらになるのでしょうか?
2026年にはUSD 902.8百万人、2036年にはUSD 2887.7万人、12.3% CAGR。
- 小売用セルフスキャンソリューション市場の評価は2025年に USD 803.7 百万 ドルに達しました。
- 需要は2026年の USD 902.8 百万 から2036年には USD 2887.7 百万 に増加すると予測されています。
- 店舗ネットワークの自己スキャン拡大やより信頼性の高い取引管理への投資により、市場は2026年から2036年にかけて 12.3% CAGR で拡大すると予測されています。
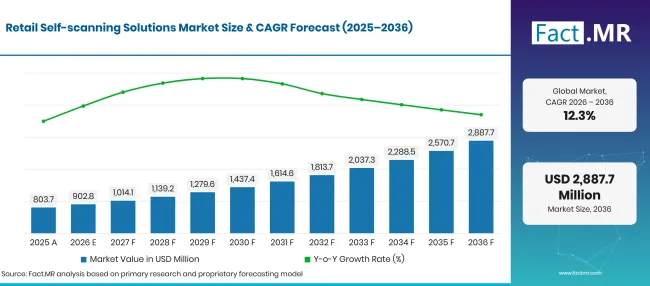
Retail Self Scanning Solutions Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 百万) |
|---|---|---|
| 2025 | 実際の | 803.7 |
| 2026 | 推定 | 902.8 |
| 2036 | 予報 | 2887.7 |
| CAGR 2026年から2036年 | 予測期間 | 12.3% |
出典: Fact.MRの分析。2026年10月27日 更新
小売用セルフスキャンソリューション市場の成長を決定づける数字は何ですか?
この予測では、2026年から2036年の間に年間売上が USD 1984.9 400万ドル増加すると予測されています。機器は依然として最大の要素ですが、より重要な支出の決定は、その機器を数百件の通常の取引や複数の店舗でどのように運用するかです。価格インターフェース、バスケット回収、スタッフ介入は、設置後のサービスやソフトウェア需要を生み出します。これらのコストを制御できなかった小売業者は、レジの経済性を向上させることなく、デバイスの資産を拡大してしまう可能性があります。
- 市場の需要要因
- バーコード移行は、市場の一部に対して具体的なスケジュールを設定します。GS1'2025年12月のガイダンスでは、2027年末までにリニアおよび 2D製品識別子の両方を扱うシステムが求められています。 [3] これは法的な期限というよりも業界準備のための目標ですが、イメージングスキャナーの所有と情報の正確処理の間にギャップが生じることを露呈させます。 バーコードソフトウェア の需要は、単なるハードウェアの交換だけでなく、データ解釈や販売時調情報管理(POS)統合にも拡大するでしょう。
- 商品の損失も導入の障壁の一つです。ECRリテール・ロスは、2026年の調査で人員配置、デザイン、技術が固定セルフチェックアウトの精度に与える影響を調査しました。 [4] この研究はすべての形態のモバイルセルフスキャンによる損失を定量化していません。その限界内であっても、顧客操作の取引の割合が高いほど、スキャンの見逃しや介入、管理の失敗の機会が増えるという意味は明らかです。これらの運用コストは、最初から投資のケースに含まれます。
- 価格やプロモーションの不一致は、買い物客が支払いに到達したときに初めて目につくことが多いです。その時点で、顧客はすでにバスケットに時間を投資しており、再開に対して寛容ではありません。スキャンを小売業者と接続するプロバイダーは、†39;のライブ価格設定やロイヤルティルールは、遅いコード読み取りよりも高額な失敗に対応します。 セルフサービスキオスクでは、スタッフのアクセスや支払いコントロールの位置によって、問題が迅速に解決されるか、待ち時間になるかを決定できます。
- 複数店舗での展開はさらにリスクの層を加えます。設定エラーがエステート全体で繰り返される可能性があります。デバイス監視と管理されたソフトウェアリリースは、小売業者が孤立したスキャナーの故障とシステム的な支払いや価格の問題を区別するのに役立ちます。最も有効な指標は、未完了取引、繰り返し支援依頼、照合エラーであり、ヘッドラインの設置数ではありません。
- 分析された主要セグメント
- コンポーネント別:ハードウェアは2026年の収益の 42.3% を占めています。更新サイクルやデバイスメンテナンスは、ソフトウェアが運用パフォーマンスに重要になる中でも依然として重要な役割を果たしています。
- 技術別:バーコードスキャンは2026年に 44.0% でリードしています。その立場は、既存の製品識別子のサポートや 2Dコードへの移行を中心的な購買課題としています。
- 用途別:スーパーマーケット/ハイパーマーケットは2026年の売上の 45.0% を占めています。彼らの多様なバスケットやプロモーションルールは、在庫が限られている店舗よりも多くの取引例外を露呈しています。
- 展開モード別:オンプレミスは2026年の収益の 56.8% を占めています。店内取引の継続性は、中央管理の魅力とともに依然として重要です。
- エンドユーザー別:小売業者は2026年の収益の 65.0% を占めています。彼らは投資を管理し、運営上の影響を吸収しますが、消費者はスキャンを行います。
- アナリストの意見 at Fact.MR
- シャンブ・ナート・ジャー、リードコンサルタント、 Fact.MR
- 市場はデバイス主導の購買決定から取引主導の意思決定へと移行しています。スキャナーが素早く読み取っても、顧客が棚に表示された価格を支払えず、商品を訂正できず、最初からやり直さずに支援を受けられない場合には価値を生み出しません。そのため、完了した取引、スタッフの介入、照合の正確さが、機器数よりも導入品質の指標として強力になっています。ハードウェアは引き続き支出の大きな割合を占めますが、差別化はますます統合とサポートにあります。小売施設全体で同じ繰り返しの問題を解決できるプロバイダーは、更新や拡大に適した立場にあります。未解決の価格や支払いの例外が依然として拘束力のある制約である限り、より高速なリーダーの経済的根拠はほとんどありません。
- 戦略的意味
- 店舗の経済性が、次の機器を追加する前に支援モデルを決定するべきです。介入のコストは、スタッフがどれだけ早く通知されるか、問題を特定できるか、そしてバスケットが中断を乗り越えるかどうかに依存します。ピーク時には、複数の例外が同時に発生すると、名目上独立したレジが再びスタッフのいるサービスのボトルネックに陥ることがあります。
- 固定型RFIDリーダーへの投資は、小売業者が適切なタグ付けカバレッジを持ち、曖昧な読み取りを確実に解決できる方法がある場合に限り意味を持ちます。高価値または一貫してタグ付けされている商品カテゴリーはこのケースを支持する場合があります。タグ管理が弱い混合品揃えはそうでないかもしれません。関連する比較対象は、例外やメンテナンスを含む正確な取引あたりのコストです。
- 棚のラベル、ロイヤルティオファー、バスケットの合計が一致しない場合、買い物客は取引の最悪の段階で問題に気づきがちです。 スマート棚 との統合は、商品の識別や価格更新が支払いまで一貫している場合にのみ重要です。接続された棚は、店舗内の価格ガバナンスの不一致を解決する解決策ではありません。
- サービス責任は、ベンダーが混在するレジアウトの施設で過小評価されがちです。スキャナーの交換は価格インターフェースの故障を修復しません。ソフトウェアアップデートが中断された支払いを復元できない場合もあります。これらの境界を越えて責任を割り当てる契約は、停電を短縮し、同じ欠陥が複数の店舗で再発するのを防ぐことができます。
ブラジルが5か国の中で最も速い CAGR を持ち、次いで日本とドイツが続きます。アメリカは比較的成熟した展開機会を示しています。これは一様な導入曲線ではありません。新しい施設は統合やサポートコストを伴い、既存の施設は完成した取引や管理の改善がますます必要とされています。国の戦略は、実際の運用制約の位置を反映すべきです。
小売用セルフスキャンソリューション市場はセグメント別にどのように構成されていますか?
ハードウェア 42.3%;バーコードスキャン 44.0%;スーパーマーケット/ハイパーマーケット 45.0%;オンプレミス 56.8%;小売業者は2026年に 65.0% 。
なぜハードウェアがセルフスキャン収益の最大の要素であり続けるのでしょうか?
ハードウェア部門は2026年にコンポーネント部門をリードし、収益シェアは 42.3% でした。
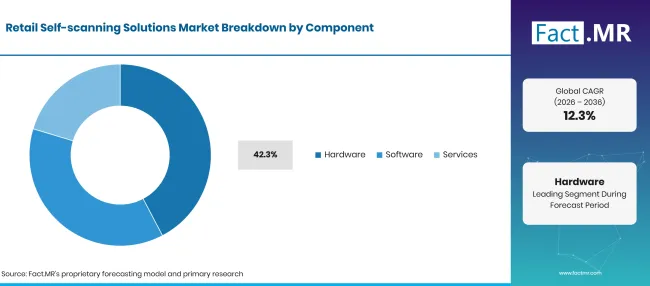
Retail Self Scanning Solutions Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| ハードウェア(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
ハードウェアは収益の 42.3% を担うため、ソフトウェア支出が増加する中でも、デバイスの信頼性や更新サイクルは商業的に重要です。店舗所有の携帯端末では、充電、損失防止、買い物間の破損、回転が継続的な運用コストとなっています。固定機器は画面アクセス、支払い周辺機器、修理中のサービス中断など、異なる負担に直面します。リーダー'記載された能力だけでは、どちらのコストプロファイルも説明できません。携帯のスキャンは資本要件を変えますが、購入完了に対する責任は変わりません。小売業者は依然として信頼できる製品記録、支払い、サポートを必要とします。デバイス'所有権は単に店舗外に移るだけです。したがって、モバイルと店舗所有ハードウェアの経済性は、事前のスキャナーコストではなく、取引全体を通じて比較されるべきです。
小売コードの機能が高まる中で、なぜバーコードスキャンが中心的な役割を果たしているのでしょうか?
バーコードスキャンセグメントは2026年にテクノロジー分野で 44.0% 収益シェアでリードしています。
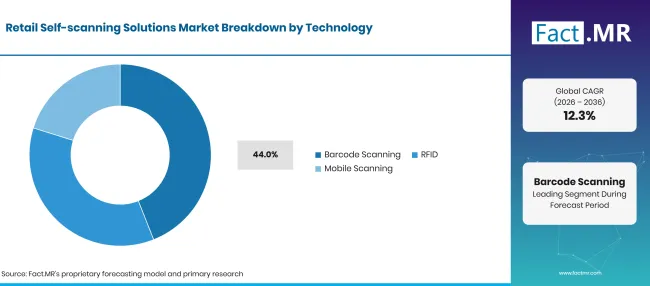
Retail Self Scanning Solutions Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| バーコードスキャン(主要セグメント) | 44.0% |
| 他のセグメントを合わせた | 56.0% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
バーコードスキャンは、小売業者がすでに認知された製品識別子を中心に運営しているため、収益の 44.0% をリードしています。短期的な課題は互換性です。新しいコード形式は、バスケットに誤った商品、数量、価格が記録されていればほとんど価値を生み出しません。小売業者は、より豊かなコードが運用上有用になる前に、チェックアウト、返品、価格プロモーションの際に一貫したデータを解釈する必要があります。GS1 は、線形バーコードと 2Dコードが連携して動作することを明確に想定しています。イメージングスキャナーだけでは準備状況を確立できません。 [3] これにより移行は統合とテストプログラムへと変わります。店舗は、サプライヤーが実際に印刷するコード、POSソフトウェアがどのように処理しているか、情報が欠落または重複した場合に何が起こるかを確認しなければなりません。
なぜスーパーマーケットやハイパーマーケットは最大の応用機会を提供するのでしょうか?
スーパーマーケットやハイパーマーケットは2026年の申請収益の 45.0% を占めています。
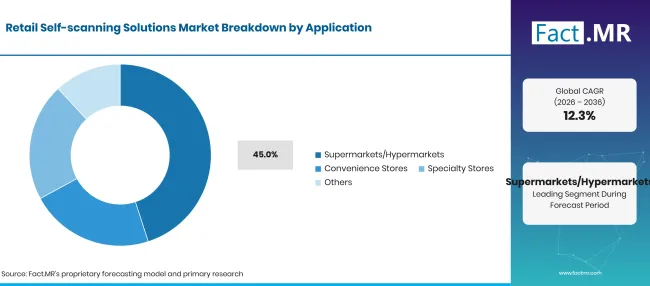
Retail Self Scanning Solutions Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| スーパーマーケット/ハイパーマーケット(主要セグメント) | 45.0% |
| 他のセグメントを合わせた | 55.0% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
スーパーマーケットやハイパーマーケットは申請収益の 45.0% を占めており、混合バスケットが市場の中心に位置しています。バラ産物、複数回、計量済み商品、変更オファーは、狭い品揃えよりもバスケットの不一致の可能性を高めます。買い物中にスキャンすることで最終的な支払い体験が改善されますが、これは買い物客がレジに到達する前にこれらの例外を管理した場合に限ります。未解決の項目が一つだけでバスケット全体が混乱することがあります。数量の修正、判読不能なラベル、または年齢制限による購入は、他の商品が正常にスキャンされていても従業員が必要になることがあります。したがって、経済性は介入の頻度と応答時間、そして顧客の処理能力に依存します。店舗のレイアウトは例外のコストを増幅または削減することがあります。
なぜオンプレミス展開が依然としてリーダーシップを保っているのでしょうか?
オンプレミスセグメントは2026年に展開モードで 56.8% 収益シェアでリードしています。
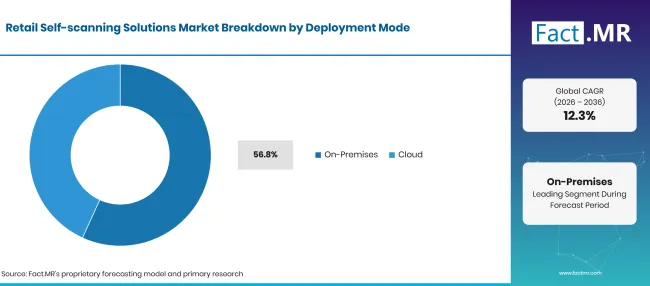
Retail Self Scanning Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| 展開モード | シェア(2026年) |
|---|---|
| オンプレミス(主要セグメント) | 56.8% |
| 他のセグメントを合わせた | 43.2% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
オンプレミスシステムは、チェックアウトの連続性がストアレベルの要件であるため、 56.8% シェアを保持します。ローカル処理は外部接続への依存を制限できますが、コアの価格設定や支払い機能が依然としてリモートサービスを必要とする場合は制限できません。区別はイデオロギー的なものではなく運用上のものであり、適切な仕組みとは、日常的な障害時にトランザクションを完了し、確実に照合する仕組みです。大規模なチェーンは中央の監視と一貫した更新を必要とし、個々のストアは信頼性の高い実行が必要です。これらのニーズは共存可能です。より有用な調達の質問は、復旧手続き、構成制御、障害の所有者に関するものであり、#39;cloud'および'ローカル'オペレーティングアーキテクチャの完全な記述として扱うのではありません。
小売業者の優先順位は、買い物客が運営するサービスにどのような影響を与えるのでしょうか?
小売セグメントは2026年にエンドユーザー部門で 65.0% 収益シェアでリードしています。
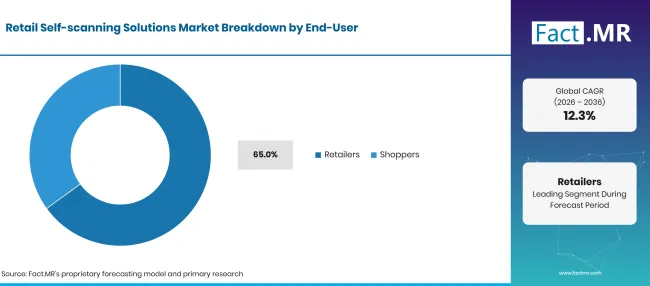
Retail Self Scanning Solutions Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 小売業者(主要セグメント) | 65.0% |
| 他のセグメントを合わせた | 35.0% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月27日 更新
小売業者はサービスの購入と維持、価格ルールの設定、ミスや縮小のコストを負担するため、収益の計 65.0% を考慮します。好ましい顧客体験は導入に寄与しますが、店舗が調整できない取引を補うことはできません。したがって、投資の決定は単に待ち時間の短縮ではなく、完了した販売、スタッフ、管理コストのバランスです。買い物客はサービスを利用するかどうかを決めますが、通常はその基盤となるインフラを購入しません。彼らの不確実性への耐性は低く、バスケットの中身を確認し、誤りを訂正し、支払いを完了する必要があります。小売業者は、これらの単純な行動を維持しつつ、未記録商品が店頭から出るのを防ぐ管理を適用しなければなりません。どちらの目的も他方を支配しない場合、採用はより持続的です。
初期ローンチ後にセルフスキャン展開が持続可能になる理由は何でしょうか?
展開は、混雑時間に取引が失敗した場合にテストされます。価格の未払い、支払いの放棄、支援要請は日常的な運営イベントであり、例外的なケースではありません。これらを解決して顧客がスタッフのいるレーンに移動すれば、店舗は自己スキャンを正当化した労働力と容量のメリットの一部を失うことになります。
次の投資判断は運用証拠に従うべきです。未完成のバスケットが多い場合はインターフェースの不備を示唆し、繰り返される価格紛争は製品データの問題を示唆し、頻繁な承認は人員配置や方針を示唆しています。デバイスを追加してもこれらすべてが解決するわけではありません。統合、サポート、商品の損失は規模の大きな制約であり、特に異なるレイアウトや製品構成の店舗にパイロットがコピーされる場合に顕著です。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 店舗ネットワーク全体での顧客操作スキャンの拡大 | +1.3% | ドイツ、日本、ブラジル、アメリカ合衆国 | 2026年から2032年まで |
| スキャンと価格設定、ロイヤルティ、支払いの統合 | +0.9% | グローバル | 2026年から2031年まで |
| 線形バーコードと 2Dバーコード共存の準備 | +0.6% | ヨーロッパ、北アメリカ、アジア太平洋 | 2026年から2029年 |
| 大量使用されたスキャン機器の交換と更新 | +0.7% | ドイツ、アメリカ合衆国、イギリス、日本 | 2027年から2034年まで |
| 一貫したマルチストア展開をサポートする運用ソフトウェア | +0.5% | 世界中の小売チェーン | 2027年から2036年まで |
出典: Fact.MRの分析。2026年10月27日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| より良い例外処理とスタッフ支援ツール | +0.8% | ヨーロッパ、北アメリカ、日本 | 2026年から2031年まで |
| 既存の小売業者アプリケーションに紐づいたモバイルスキャン | +0.6% | ブラジル、ヨーロッパ、アメリカ合衆国 | 2027年から2034年まで |
| 適切なタグ付き商品カテゴリーでのRFID対応購入 | +0.4% | 日本、ヨーロッパ、北アメリカ | 2028年から2036年まで |
| 分散店舗資産の管理監視とサポート | +0.7% | グローバル | 2027年から2033年まで |
出典: Fact.MRの分析。2026年10月27日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 商品の紛失と不正確なバスケットキャプチャ | -0.9% | グローバル | 2026年から2036年 |
| 断片化された価格設定および決済システムとの統合 | -0.6% | 混合技術エステートを持つ小売業者 | 2026年から2031年まで |
| 頻繁な顧客介入と十分な支援の欠如 | -0.5% | 人入量の多い食料品店とコンビニエンスストア | 2026年から2032年まで |
| 初期装備と展開コスト | -0.4% | ブラジルおよび世界中のコスト感応型小売フォーマット | 2026年から2030年 |
出典: Fact.MRの分析。2026年10月27日 更新
2036年までに小売セルフスキャンソリューション市場を拡大している国はどこですか?
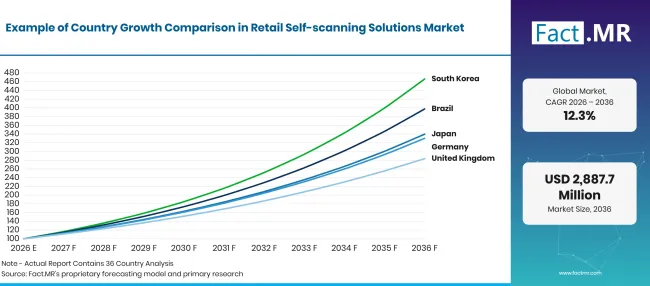
Retail Self Scanning Solutions Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 12.7% |
| ブラジル | 14.8% |
| 米国 | 9.6% |
| 英国 | 11.0% |
| 日本 | 13.0% |
出典: Fact.MRの分析。2026年10月27日 更新
ドイツはどのようにして...39;設置されたモバイルスキャン基地はその機会をどう変えているのでしょうか?
ドイツ:2026年から2036年まで 12.7% CAGR 。確立されたサービス基盤は、拡張と改善の余地を生み出します。
EHIは2025年のカウントで、携帯端末、カート搭載、スマートフォン形式を含む 3,646 店舗でモバイルセルフスキャンを記録しました。 [2] したがって、ドイツは小売基盤の一部において純粋に実験的な段階を過ぎています。インストールされたカバレッジは、メンテナンス、継続的なソフトウェアアップデート、複数のスキャンフォーマット間での摩擦を減らす改善に大きな市場を生み出しています。
次の成長ステップは、必ずしも新たな設置である必要はありません。オペレーターは、店舗間で放置されたバスケット、助けを待つ時間、価格紛争を比較し、どの店舗がパフォーマンスが低いかを特定できます。既存のサービスから繰り返し問題を除去できるプロバイダーは、機器数の増加に頼らずに更新の理由を測定できます。
ブラジルを支えるものは何でしょうか。39;の予測による拡大の加速は?
ブラジル:2026年から2036年まで 14.8% CAGR 。成長は店舗レベルの投資を実用的に展開し支援することにかかっています。
ブラジルは 14.8%年時点で5か国で予測をリードしていますが、各店舗の開始経済的状況が国の成長率よりも重要です。既存の決済および小売ソフトウェアとの統合は、手頃な価格のリーダーを高額な展開に変えてしまう可能性があります。実用的な展開には、購入や設置だけでなく、取引の例外処理に使うローカルサポートやスタッフの時間も予算化しなければなりません。
スケールは、すべての店舗で統合作業を再現しなくても繰り返せる構成を有利にします。小売業者がすでに広く顧客向けアプリケーションを持っている場合、モバイルスキャンは専用デバイスの要件を減らす可能性があります。その節約は、アプリケーションがバスケット記録を正確に保ち、支払い回収が容易であれば成り立ちます。
米国の小売業者は、既存の展開に対してどこでリターンを改善できるのでしょうか?
アメリカ合衆国:2026年から2036年まで 9.6% CAGR 。取引完了はデバイス数単独よりも有用な成長テストを提供します。
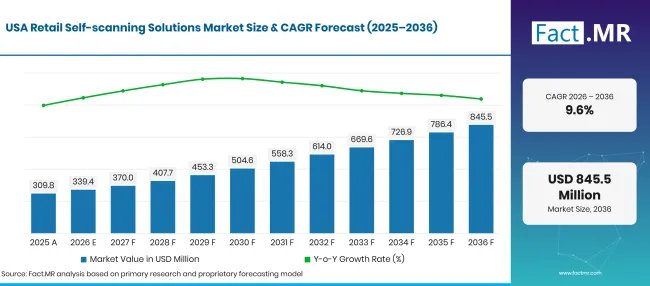
Retail Self Scanning Solutions Market Forecast Usa | Source: Fact.MR
米国市場は2026年に USD 339.4 百万ドルと予測されています。その大きな導入機会の中で、更新支出はレジ遅延の実際の原因と照らして評価されるべきです。店舗によっては追加の収容能力が必要です。他の店舗では価格の同期改善やスタッフの迅速な介入が必要です。これらすべてをハードウェア不足として扱うことは、資本を誤った制約に向けるリスクがあります。
より強力な競争オファーは、小売業者が取引管理を損なうことなく営業能力を変えられるものである。サービスの信頼性、柔軟な支援体制、そして一貫したデータがあれば、新しいターミナルを追加してもほとんど改善が見られない場合でも更新を正当化できる。これは最初の展開販売とは異なる提案である。
なぜイギリスの派遣は援助を製品の一部として扱うべきなのでしょうか?
イギリス:2026年から2036年まで 11.0% CAGR 。明確な介入ルーチンは、顧客の利便性と取引管理を結びつけるのに役立ちます。
ECR'2026年の固定レジ調査では、 39 小売業者からの回答が含まれ、技術、デザイン、スタッフ介入の相互作用を探りました。 [4] これは英国特有のモバイルスキャン損失の推定値ではなく、そう解釈すべきではありません。英国市場における関連性は、孤立した運営上の問題点にあります。つまり、支援を必要とする顧客は過度な混乱なく販売を完了できなければなりません。
介入設計は労働と満足度の両方に影響を与えます。誤った従業員に届いたり、元のバスケットを紛失したアラートは繰り返し作業を生み出します。明確なエスカレーションルールがあれば、スタッフは例外を迅速に解決できます。重要なのは、いかなる犠牲を払っても人の関与を排除することではなく、正確性を向上させたり販売を維持するイベントに限って人間の関与を保留することです。
日本はどのようにしてコンパクトなスキャンサービスを信頼できるショッピング習慣に変えることができるのでしょうか?
日本:2026年から2036年まで 13.0% CAGR 。多様な店舗レイアウトでの明確なやり取りと迅速な復旧サポート展開。
日本' 13.0% 予測は、スペースや顧客の流れが制限される店舗で使いやすいサービスを維持するという、別の展開課題を示しています。スキャンポイントを追加しても、アシスタンスエリアがレジを妨げたり、インターフェースが顧客に支払いの不確実性をもたらす場合、スループットは改善しません。コンパクトなハードウェアと明確なインタラクション設計は、その環境で直接的な運用に影響を与えます。
小売業者は†39;技術の選択は商品および運用要件に従うべきです。バーコード、RFID、モバイルの配置はタグ付け、デバイス、サポートに異なる要求をもたらしますが、顧客は一貫した価格と支払い行動に直面すべきです。複数のフォーマットでその一貫性を維持できるプロバイダーは、小売施設全体での拡張の強い理由を持っています。
小売セルフスキャンソリューション市場をリードしているのは誰ですか?
競争の差はもはや機器ベンダー間だけにとどまりません。小売業者は、取引を通じてバスケットや支払いデータを正確に保てる業者を比較します。NCR Voyix'2025年年次報告書は、バーコードスキャン、コンピュータビジョン、RFIDを組み合わせ、クラウド管理とローカル運営を組み合わせたサービスを説明しています。 [5] これらはサプライヤーが報告する能力であり、独立して測定された店舗の成果ではありません。導入のパフォーマンスが決定的なテストであり続けています。
長期にわたる店舗契約の更新時には、企業の継続性も重要です。 NCR Corporation は2023年に NCR Voyix Corporation となりました。 [5] ウィンコア・ニックスドルフは2016年に買収され、現在はディーボルド・ニックスドルフ内のレガシーアイデンティティを代表しており、独立した現代のライバルではありません。 [1] 小売業者は、特に機器や決済の統合がサプライヤーの境界を越える場合、サービスおよびソフトウェアサポートの現責任者について明確な理解が必要です。
主要な提供者はどの企業ですか?
- Zebra Technologies
- データロジック
- Honeywell International
- NCR Corporation
- Fujitsu Limited
- ディーボルト・ニックスドルフ
- 東芝グローバルコマースソリューションズ
- Seiko Epson Corporation
- パナソニック
- ウィンコア・ニックスドルフ
参考文献
- [1] ディーボルド社。(2016年8月 15日)。ディーボルドがウィンコア・ニックスドルフの買収を完了。[プレスリリース]。
- [2] EHIリテール研究所。(2025年11月 5日)。 Jede 18。Kasse is eine SB-Kasse。
- [3]GS1。(2025年12月) 2小売販売時点管理(POS)実施ガイドラインにおけるDバーコード (リリース 1.1.0)。
- [4]ホプキンス、M.(2026年6月 16日)。 セルフチェックアウト損失報告書2026。ECR小売損失。
- [5] NCR Voyix Corporation。(2026年)。2025年年次報告書(フォーム 10-K)。 米国証券取引委員会(SEC)。
この報告書が答えます
- なぜハードウェアが最大の部品シェアを保持しているのでしょうか?
- 2Dバーコードへの移行は、スキャン投資にどのような影響を与えますか?
- スーパーマーケットとハイパーマーケットの展開が商業的に異なる理由は何ですか?
- ローカル処理やクラウド管理は展開の選択にどのような影響を与えますか?
- どの支援と調整要件が国々の拡大を形作るのか?
小売セルフスキャンソリューション市場は何をカバーしていますか?
本レポートは、コンポーネント、技術、アプリケーション、展開モード、エンドユーザーにわたる小売セルフスキャンソリューションをカバーしています。顧客操作のスキャンと、製品記録、価格設定、支払い、支援を含む広範な取引との関係を検証しています。対象国はドイツ、ブラジル、アメリカ合衆国、イギリス、日本です。競合評価は機器サプライヤーやトランザクションプラットフォームプロバイダーを考慮し、既存の企業アイデンティティと現在の組織を区別しています。固定チェックアウト調査は当初の範囲で使用されており、すべてのモバイルスキャンフォーマットの直接的な測定とはみなされません。
スコープには何が含まれているのでしょうか?
含まれる範囲は、顧客操作型の小売スキャンを支援するハードウェア、ソフトウェア、サービスです。技術カテゴリはバーコードスキャン、RFID、モバイルスキャンであり、スーパーマーケット/ハイパーマーケット、コンビニエンスストア、専門店などに適用されます。展開範囲はオンプレミスおよびクラウドの連携を含み、小売業者とショッパーは明確なエンドユーザー関係として扱われます。関連するバスケット処理、レジ統合、デバイス管理および導入サポートも、セルフスキャニングソリューションの一部として考慮されます。
範囲から除外されるものは何ですか?
市場は、自己走査システム、一般的なオンライン商取引収益、自己走査機能のない単独決済サービスを通じて購入した商品の小売価値を除外しています。倉庫の在庫リーダー、産業用追跡システム、スタッフ専用のスキャン機器は、対象顧客サービスに組み込まれない限り対象外です。一般的な棚インフラや店舗管理ソフトウェアについては、インターフェースが自己スキャンに影響を与える場合にのみ議論され、関連のない収益は含まれません。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
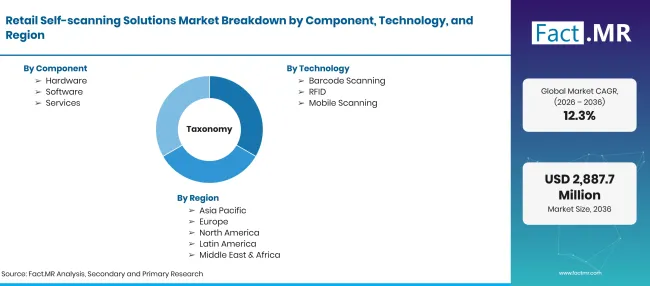
Retail Self Scanning Solutions Market Taxonomy 1 | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD 902.8百万USD 2,887.7、2036年には百万12.3% CAGR |
| 市場の定義 | ハードウェア、ソフトウェア、関連サービスで、小売顧客が携帯スキャナー、モバイルアプリ、セルフサービスレジシステムを使って商品をスキャンし、購入を完了できるようにします。 |
| 構成要素 | ハードウェア;ソフトウェア;サービス |
| 技術 | バーコードスキャン、RFID、モバイルスキャン、その他 |
| 応用 | スーパーマーケット/ハイパーマーケット;コンビニエンスストア;専門店;その他 |
| 展開モード | オンプレミス;クラウド |
| エンドユーザー | 小売業者;消費者;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 米国;ドイツ;英国;日本;ブラジル |
| 紹介企業 | Zebra Technologies;データロジック; Honeywell International; NCR Corporation; Fujitsu Limited;ディーボルド・ニックスドルフ;東芝グローバルコマースソリューションズ; Seiko Epson Corporation;パナソニック;ウィンコア・ニックスドルフ |
| 予測期間 | 2026年から2036年 |
| 市場分析アプローチ | 小売設置、スキャンハードウェア、ソフトウェア統合、取引管理、保守サービス、店舗レベルの導入に関するトップダウンおよびボトムアップの評価。 |
出典: Fact.MRの分析。2026年10月27日 更新
市場はどのように区分されていますか?
-
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
-
技術別
- バーコードスキャン
- RFID
- モバイルスキャン
-
用途別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 専門店
- その他
-
展開モード別
- オンプレミス
- クラウド
-
エンドユーザー別
- 小売業者
- 買い物客
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
小売用セルフスキャンソリューション市場の規模はどのくらいですか?
予想される成長率はどのくらいですか?
どのコンポーネントや技術カテゴリーが市場をリードしていますか?
どのアプリケーションおよびデプロイメントカテゴリーが最も大きなシェアを占めていますか?
紹介されている国の中で最も成長が速い国はどこですか?
このレポートの担当者

レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード