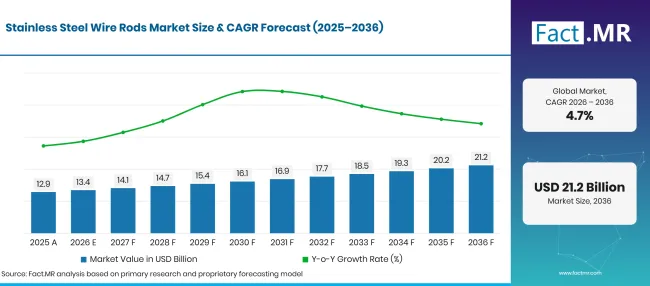
- Market Value (2025): USD 12.9 Bn
- Estimated Value (2026): USD 13.4 Bn
- Forecast Value (2036): USD 21.2 Bn
- CAGR (2026-2036):4.7%
2036年までにステンレススチールワイヤーロッド市場の価値はどのくらいになると予測されていますか?
2026年の USD 13.5 億人から2036年には USD 21.2 億人に 4.7% CAGR。
- Fact.MR は、2025年にステンレス鋼ワイヤーロッド市場が USD 12.9 億 に達し、コールドヘッドとスプリングワイヤーがコイル注文の大部分を占めると推定しています。
- 2036年までに売上は2026年の USD 13.4 億 から USD 21.2 億に増加し、車両やエネルギーサプライチェーンのファスナーメーカーがステンレス成分を添加している見込みです。
- 2026年から2036年までの年間成長率は平均 4.7% CAGR と見込まれます。これは、西洋市場の輸入規制により注文が国内の融解に向かっているためです。
Factmr Stainless Steel Wire Rods Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 12.9 |
| 2026 | 推定 | 13.4 |
| 2036 | 予報 | 21.2 |
| CAGR 2026年から2036年 | 予測期間 | 4.7% |
出典: Fact.MRの分析。2026年10月16日 更新
ステンレス鋼ワイヤーロッド市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、ファスナーや自動車用ワイヤーの需要に牽引され、 USD 7.7 億の新規価値が加わりました。
- 市場の需要要因
- 主要な西側市場では輸入保護が強化されています。2026年7月 1 日から、EU体制は2024年から免税鉄鋼割当量を約 47% 減らし、年間上限 18.3 百万トンに設定し、割当外関税を 50%[ 1]に引き上げました。EU内で溶融する製鉄所は、地元のワイヤードローワーに販売されるコイルの価格がより堅調に引き上げられています。
- 世界のステンレス鋼生産は増加し続けていますが、その地理的分布は不均一です。ステンレススチールフォーラムThe International2025年の世界の溶融工場生産量は64.2百万トンと報告し、2.1%増加し、アジアは55.3百万トン[2]となっています。ヨーロッパや北米のロッド購入者は、価格と並んで納入距離や製粉所の承認を重視しています。
- 産地証明書の提出は入国条件となりつつあります。2026年10月 1 日以降、EUの輸入業者は溶融・鋳造国および各鋼材ロットの熱番号を示す製材所試験証明書を提示しなければなりません[3]。一国で他所で鋳造されたビレットから圧延された棒は、現在では溶融工場への書類の記録が必要です。
- 冷流ヘッドファスナーはステンレス棒の主な出口として残っています。車両やプロセスプラント用のボルト、ネジ、リベットは 304、 316 、 302HQなどのグレードが必要です。これらのグレードは湿式または化学作業で強度を維持します。
- 分析された主要セグメント
- 直径別: 6mmは2026年 43.9% シェアを占めます。ワイヤードロワーは数回のパスでほとんどのファスナーとスプリングのサイズまで引き下げることができます。
- 用途別:車両、工場、建物で使用される冷間ヘッドボルトやスクリューの量が多いため、2026年にはファスナーが 50.4% シェアを占める見込みです。
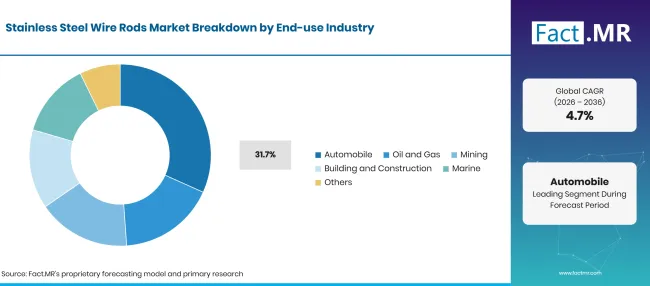
- 最終用途産業別:自動車メーカーが排気、燃料、シャーシ部品に指定している耐腐食性と耐熱性を考慮すると、2026年には自動車が 31.7% シェアを獲得する見込みです。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャ氏は「ワイヤーロッドの買い手は、価格を求める前に鋼材がどこで溶かされたのかを尋ねるようになった。この変化は、顧客の近くに自社の溶融工場を持つ工場に有利に働いている。6mm、8mm、10mmコイルでは、大手ファスナーやスプリングメーカーでグレード承認を持つ生産者が勝者となる。明確なニッケルサーチャージ条件は、長期契約の更新時にトン数と同じくらいカウントされるだろう。」
- 戦略的意味
- ロッドメーカーは、コンバーターが新しいミルの認証が遅く、ほとんど切り替えないため、ファスナーやスプリングメーカーの承認された仕様に合わせて直径やグレードを調整すべきです。
- 保護市場外の製粉所は、EUおよび英国の割当外関税および米国全体の税率が現在 50%にあることを踏まえ、割当権取得か現地のローリングパートナーを確保するべきです。
- ワイヤードロワーやコールドヘッダーは、すべての熱で溶融源の記録を保持し、源や炭素含有量の境界チェックが厳格になる中で、第二の発生源も認定すべきです。
- 流通業者はファスナークラスター近くの3つのコア直径を在庫保持すべきです。なぜなら、輸入コイルが割当制限に直面すると短いリードタイムが受注を獲得するからです。
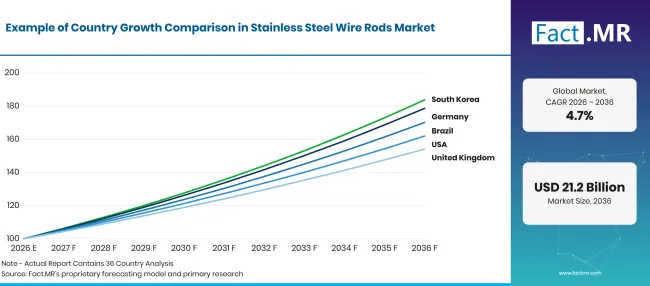
ドイツはEUの輸入保護のもとで自動車工場やファスナーメーカーを活用し、6.0% CAGR成長を図る見込みです。ブラジルも5.5%年に続き、車両組立が拡大し、業界見通しが改訂されています。アメリカでは、国内で溶接されたロッドを報酬とするセクション232関税の4.9%ペースが反映されます。より厳しい割当制度により、イギリスは4.4%にとどまります。日本は国内の鉄鋼生産が減少し続ける3.9%でグループを締めくくります。
ステンレス鋼ワイヤーロッド市場はセグメントごとにどのように分かれていますか?
6mmが直径で 43.9%をリードします。ファスナーがアプリケーションを上回る 50.4%;自動車は 31.7%年でエンドユース産業で首位を占めます。
どのDiameterのリードですか?
2026年の販売量の43.9%は6mmです。
| 直径 | シェア(2026年) |
|---|---|
| 6mm(先導セグメント) | 43.9% |
| 他のセグメントを合わせた | 56.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
ワイヤードロワーは、減量作業が少ないまま多くの完成サイズに達するスターティングコイルを好みます。6mmのロッドは数回のパスで冷流線、スプリングワイヤー、細線まで引き出されるため、1つのストックサイズでほとんどの注文に対応します。8mmおよび10mmのコイルは、より重いファスナーブランク、ボルト、溶接メッシュワイヤーに使われます。ニッケルはオーステナイトロッドのコストの大部分をあらゆる直径で設定します。米国地質調査所は2025年のLMEキャッシュニッケル価格を約USD 15,000トンあたりと推定しており、2024年よりおおよそ11%とされています[4]。これにより、インドネシアは世界の鉱山生産量の3.9百万トンのうち2.6百万トンに位置しています[4]。ニッケル銑鉄で稼働する中国とインドネシアの製錬工場は、西洋製錬所よりも低い価格で価格を落とすことができます。
アプリケーションセグメントをリードするものは何でしょうか?
ファスナーは2026年の販売の 50.4% を占めています。
| 応用 | シェア(2026年) |
|---|---|
| ファスナー(先行セグメント) | 50.4% |
| 他のセグメントを合わせた | 49.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
コールドヘッダーはステンレス鋼棒をボルト、ネジ、ナット、リベットに変換し、自動車や化学プラントの部品に使います。 工業用ファスナー の製造業者は、ヘディング中の亀裂が大量の廃棄を招くため、含有量の少ない清潔な鋼材を必要とします。スプリングメーカーは、疲労や腐食に強いバルブ、クリップ、シートスプリングに 302 および 631 グレードを購入します。 溶接電極 の製造者は、ステンレス棒をベースメタルに合わせた充填ワイヤーに引き込みます。ワイヤーメッシュ織り職人は、フィルター、スクリーン、建築パネルにアニール棒を使用します。
最終用途産業における自動車の支援は何でしょうか?
自動車購入者は2026年の販売の 31.7% を占めています。
Factmr Stainless Steel Wire Rods Market Breakdown End Use Industry | Source: Fact.MR
| 最終用途産業 | シェア(2026年) |
|---|---|
| 自動車(主要セグメント) | 31.7% |
| 他のセグメントを合わせた | 68.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
自動車メーカーは排気クランプ、燃料システム部品、シートスプリング、トリムファスナーにステンレス鋼線を指定しています。これらの部品は熱、道路塩分、または湿気にさらされます。ティア・1サプライヤーは各ロッドソースをグレードと表面品質で評価し、プラットフォームの寿命中、認可されたミルで体積を保ちます。電気自動車はバッテリーハウジング、冷却回路、充電ハードウェアにステンレス成分を加えます。The Internationalエネルギー庁は、2025年に世界の電気自動車販売が20%20百万台以上に成長し、新車販売の約4分の1を占めたと報告しています[5]。石油・ガスや鉱業事業者は耐腐食性のファスナーやスクリーンを購入し、建築や海洋利用者は塩化物豊富な現場では二重ステンレス鋼を選びます。
ステンレス鋼ワイヤーロッド市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
輸入保護、安定した車両生産量、原産地規制により、ロッドオーダーは地域製粉所へと誘導されています。変動性の強いニッケル上乗せ料、輸入コイルに依存するコンバーターの土地価格上昇、成熟経済における工業生産の鈍化が成長を妨げています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| EU、英国、米国の工場を保護する輸入割当と関税 | +1.2% | 西ヨーロッパ、北アメリカ | 短期(<= 2 年) |
| 車両、プロセスプラント、建築プロジェクトからのステンレスファスナー需要 | +1.0% | グローバル | 中期(2年から4 年) |
| 電気自動車プラットフォームがステンレス鋼線の添加物を増やす | +0.8% | 西ヨーロッパ、東アジア、ラテンアメリカ | 中期(2年から4 年) |
| 石油、ガス、鉱業、海洋事業者からの耐腐食性ワイヤー需要 | +0.6% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月16日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| メルト・アンド・ポアの産地規則は地域間の棒供給を有利にします | +0.7% | 西ヨーロッパ | 短期(<= 2 年) |
| 2027年以降、国境炭素料金に先んじて低炭素ステンレスロッド | +0.5% | 西ヨーロッパ | 中期(2年〜4 年) |
| ブラジルにおける車両組立の増加 | +0.4% | ラテンアメリカ | 中期(2年〜4 年) |
| 承認されたワイヤードロワーやファスナーメーカーとの長期供給契約 | +0.3% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月16日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ニッケルおよび合金の価格変動により製鉄所の利益率が圧迫されています | -0.5% | グローバル | 短期(<= 2 年) |
| 輸入ロッドに依存するコンバーターの陸地調達コストが高くなる | -0.4% | 西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| 成熟市場における工業生産の弱さ | -0.3% | 西ヨーロッパ、東アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月16日 更新
2036年までにステンレススチールワイヤーロッド市場を拡大している国はどこですか?
Factmr Stainless Steel Wire Rods Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 6.0% |
| ブラジル | 5.5% |
| 米国 | 4.9% |
| 英国 | 4.4% |
| 日本 | 3.9% |
出典: Fact.MRの分析。2026年10月16日 更新
ドイツの採用を支持するものは何でしょうか?
6.0% CAGR、EUの輸入保護政策に根ざした自動車業界の基盤を反映しています。
VDAによると、ドイツの工場は2025年に乗用車を4.1500万台生産し、2%増加しました[6]。電気自動車の生産台数は2025年1月から11月にかけて約1.56百万台に達しました[6]。協会は2026年の生産が1%4.11百万台に減らされると見込んでおり、ロッドの需要はユニット成長よりも車両あたりのステンレス含有量に依存します[6]。
ブラジルはどのように需要を拡大しているのでしょうか?
5.5% CAGR、車両組立の増加と現地のコンバーター需要が牽引しています。
アンファヴェアは2025年にブラジルで 2.644 00万台の車両が生産されたと数えています[7]。2026年7月、協会は2026年の生産見通しを 2.798 百万台に引き上げ、 5.8% 増加[7]となりました。今年も輸出は 12.8% 減少傾向にあります[7]。国内生産の規模が大きくなることで、地元コンバーター製のステンレスファスナー、クランプ、スプリングの需要が押し上げられます。
アメリカの採用を支える要因は何でしょうか?
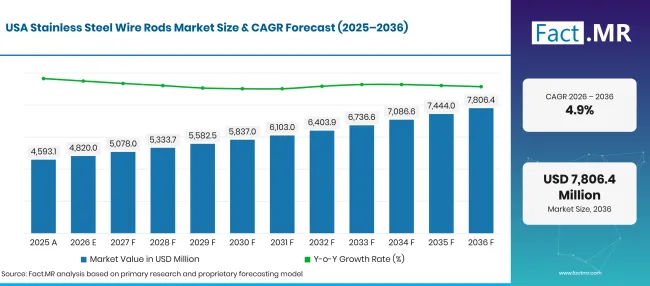
4.9% CAGR、国内の溶け込みを促進するセクション 232 の義務に支えられています。
Factmr Stainless Steel Wire Rods Market Forecast Usa | Source: Fact.MR
2026年4月の公告では、2026年4月6日から輸入された覆鋼の全関税額に対して適用される一般的なセクション232 50%税率が定められました[8]。米国で溶融・鋳造された鋼材のみを原料とした派生品は10%[8]支払います。米国のステンレス鋼溶融工場の生産量は2025年に7.6%2.1百万トンに増加しました[2]。国内の棒製造業者はファスナーやワイヤーの顧客により価格の余地を得ています。
イギリスは需要をどのように発展させているのでしょうか?
4.4% CAGR、輸入割当の厳しさがコイル調達の形を変える中で、
英国の鉄鋼貿易措置は2026年7月1日にこのセーフガードを置き換え、20製品カテゴリーで割当量を51%削減し、割当を超える輸入に対して50%関税を課しました[9]。2026年3月14日以前に契約された商品は、2026年9月30日までその関税免除のままでした[9]。英国のカーボンボーダー調整メカニズムは2027年1月1日から鉄鋼の輸入を対象とし10、高排出ロッドのコストを引き上げます。
日本の成績はどうですか?
3.9% CAGR、鋼材生産減少の中で高品位需要の背景に。
世界鉄鋼協会によると、日本は2025年に 80.7 00万トンの原油鋼を生産し、2024年から 4.0% 減少しています[11]。国内のワイヤーメーカーは依然として精密部品や自動車用に自由切断およびスプリンググレードのステンレス鋼棒を購入しています。国内製鋼契約のため、生産量の増加は控えめにとどまる見込みです。
ステンレス鋼ワイヤーロッド市場をリードしているのは誰ですか?
生産者は三つのグループに分けられます。日本製鉄( Nippon Steel Stainless Steel Corporation年まで)と青山は、融解規模と幅広い品位リストを組み合わせています。
青山の青天拠点では高速ステンレスロッドミルが稼働しています。アセリノックスはノースアメリカン・ステンレスとロルダンを通じて、米国およびEU関税圏内での溶融源を購入しています。インドの生産者ジンダル・ステンレスとヴィラジ・プロプロファイルズはコストと輸出範囲で競合しています。2025年4月、ジンダル・ステンレスはJSLスーパースチールの約 40% の従来エネルギー使用量を代替する太陽光発電契約を締結しました[12]。このユニットは年間 160,000 トンのステンレス鋼線材と鉄筋を巻き上げています[12]。ダイドスチール、コーニュ・アッチャイ・スペシャリ、アクチャイエリー・ヴァルブルナは、フリーカッティング、コールドヘッド、スプリンググレードを専門としています。2025年8月、コグネは電力の 94% 以上が認証済み再生可能エネルギー源から供給されていると報告しました[13]。グレード承認、原産地記録、低炭素融解が強力な供給者を際立たせます。
主要な提供者はどの企業ですか?
主要企業にはAcerinox, S.A.(ノースアメリカン・ステンレスやロルダンを含む)、 Nippon Steel Corporation ( Nippon Steel Stainless Steel Corporationを含む)、 Tsingshan Holding Group Co., Ltd.; Jindal Stainless Ltd.; Viraj Profiles Pvt. Ltd.; Daido Steel Co., Ltd.; Cogne Acciai Speciali S.p.A.;そして Acciaierie Valbruna S.p.A.
- アセリノックス社(ノースアメリカン・ステンレスおよびロルダンを含む)
- Nippon Steel Corporation ( Nippon Steel Stainless Steel Corporationを含む)
- Tsingshan Holding Group Co., Ltd.
- Jindal Stainless Ltd.
- Viraj Profiles Pvt. Ltd.
- Daido Steel Co., Ltd.
- Cogne Acciai Speciali S.p.A.
- Acciaierie Valbruna S.p.A.
参考文献
- [1] 欧州委員会。(2026年6月 30日)。 新たなEUは第三国からの鉄鋼輸入に対する保護措置を実施。
- [2] 国際ステンレス鋼フォーラム。(2026年2月 27日)。 2025年にはステンレス鋼の溶解工場の生産が 2.1% 増加しました。
- [3]欧州委員会。(2026年8月 28日)輸入 業者が溶けて注ぎ出した国を証明するために提供すべき証拠の種類を決定するための欧州委員会実施規則(EU) 2026/1963。
- [4] 米国地質調査所。(2026年2月) 鉱物商品概要 2026:ニッケル。
- [5]国際エネルギー機関。(2026年5月 20日) 今年販売される車の約 30% が電気自動車になる見込みで、各国や消費者がエネルギー危機に対応しています。
- [6]自動車産業連盟(VDA)。(2026年1月 5日) 2025年の乗用車生産は前年よりやや上回っています。
- [7]アンファヴェア。(2026年7月7日)。統計・市場:2026年予測 [統計と市場:2026年予測]。
- [8]ホワイトハウス。(2026年4月 2日)。 アルミニウム、鉄鋼、銅の米国への輸入調整のための措置を強化すること。
- [9]英国 ビジネス・貿易省。(2026年10月 1日)。 2026年7月 1 日からの英国の鉄鋼貿易措置。
- [10]HM 歳入関税庁。(2026年9月 9日)。 カーボンボーダー調整メカニズム。
- [11]世界鉄鋼協会。(2026年1月 23日) 2025年12月の原油鋼生産量および2025年の世界粗鋼生産総量。
- [12]ジンダル・ステンレス。(2025年4月 10日)。 JSLスーパースチールとサンシュアエナジーのMWp PPA 11 契約。
- [13]コーニュ・アッチャイ・スペシャリ。(2025年8月 25日) コーニュ・アッチャイ・スペシャリ:使用されるエネルギーの 94% は再生可能エネルギー源から来ており、 93% 従業員は正社員契約を結んでいます。
この報告書が答えます
- ワイヤーロッドの収益は直径、用途、最終用途産業ごとに分割されます。
- 2026年にどの直径、用途、エンドユース業界が第一位を占め、どの買い手がそれを支持しているのか?
- 輸入割当、車両生産量、国内製鉄が5か国を比較する基準となっています。
- 生産者は統合グループ、コスト主導の輸出業者、グレードスペシャリストに分けられ、それぞれが競争するものを掲げています。
- 割当スケジュール、溶融・注ぎの証拠規則、炭素境界料金が追跡され、それらがロッドの調達にどのように影響しているかを示しています。
ステンレススチールワイヤーロッド市場は何を扱っていますか?
熱間圧延ステンレス鋼ワイヤーロッドのコイル形状は、ステンレス鋼ワイヤーロッド市場に属します。コアグレードはオーステナイト系 304 および 316型で、特定の用途にはフェライト系、マルテンサイト系、二重系グレードがあります。二次精錬によって製造された自由切削、析出硬化、超クリーン製の棒も含まれます。
この評価は、ワイヤードロワー、ファスナーメーカー、スプリングメーカー、溶接消耗品生産者に販売されたロッドを追跡します。収益はロッド段階で測定され、引き抜き、ヘディング、織り込みが価値を加える前に行われます。
スコープには何が含まれているのでしょうか?
標準サイズおよび精密圧延サイズのオーステナイト、フェライト、マルテンサイト、二重、析水硬化棒が対象となります。ワイヤードローリングや冷間成形用のアニール、直接冷却、ピクルド加工されたコイルも含まれます。
社内でワイヤーに引き込まれたキャプティブロッドは、そのロッド価値としてカウントされます。購入したステンレスビレットからリローラーで圧延されたロッドも含まれます。
範囲から除外されるものは何ですか?
炭素、亜鉛メッキ、高炭素ワイヤーロッドはこの評価に含まれず、 カーボンロングスチール のバーやセクションも含まれていません。チタン、ニッケル合金、非鉄合金ワイヤーロッドも除外されています。
ロッドステージ後に販売されるドローステンレスワイヤー、仕上げファスナー、スプリング、織物メッシュは除外されます。コイル、シート、プレートなどのステンレスフラット製品はロッド収益に含まれず、チューブも同様です。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
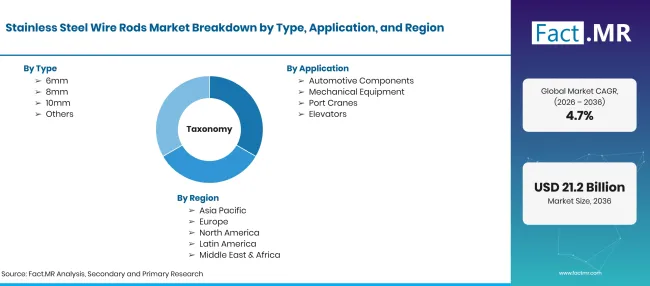
Factmr Stainless Steel Wire Rods Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 熱間圧延ステンレス鋼ワイヤーロッドは、主に直径 6mm、 8mm、 10mmのコイルで販売されています。購入者はワイヤードロワー、コールドヘッダー、スプリングメーカー、溶接消耗品メーカーです。 |
| 直径 | 6mm; 8mm; 10mm |
| 応用 | ファスナー、バネ、溶接電極、ワイヤーメッシュ |
| 最終用途産業 | 自動車、石油・ガス、鉱業、建設、海洋 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | アセリノックス社(ノースアメリカン・ステンレスおよびロルダンを含む); Nippon Steel Corporation ( Nippon Steel Stainless Steel Corporationを含む); Tsingshan Holding Group Co., Ltd.; Jindal Stainless Ltd.; Viraj Profiles Pvt. Ltd.; Daido Steel Co., Ltd.; Cogne Acciai Speciali S.p.A.; Acciaierie Valbruna S.p.A. |
| 予測期間 | 2026年から2036年 |
| アプローチ | ステンレスメルトショップの出力を用いたハイブリッドなトップダウンおよびボトムアップアプローチ;長製品圧延におけるワイヤーロッドの割合;ファスナー、スプリング、車両生産;国別の貿易指標;および工場ポートフォリオのレビュー。 |
出典: Fact.MRの分析。2026年10月16日 更新
市場はどのように区分されていますか?
-
直径別:
- 6mm
- 8mm
- 10mm
-
用途別:
- ファスナー
- 泉
- 溶接電極
- ワイヤーメッシュ
-
最終用途産業別:
- 自動車
- 石油・ガス
- 鉱業
- 建設と建設
- 海兵隊
-
地域別:
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のステンレス鋼ワイヤーロッド市場はどのくらい大きいのでしょうか?
2026年から2036年までのステンレス鋼ワイヤーロッド市場の CAGR はどうなっていますか?
ステンレス鋼ワイヤーロッド市場でどの直径がリードしていますか?
ステンレス鋼ワイヤーロッド市場をリードしている用途は何ですか?
ステンレス鋼ワイヤーロッド市場をリードしている最終用途産業はどこですか?
どの国がステンレススチールワイヤーロッド市場で最も成長するのでしょうか?
ステンレス鋼ワイヤーロッド市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード