- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
2036年までに無人水中探査機(UUV)市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 5.7億人、2036年にはUSD 18.4億人に12.5% CAGR。
- 2025年に USD 5.05 億 ドルの価値を持つ無人水中探査器市場は、主に沖合調査および海底検査業務から収益を得ていました。
- 海軍が商用艦隊と並行して機雷探知や海底警備車両を発注することで、2026年の収益は USD 5.68 億 から2036年には USD 18.4 億 に増加する見込みです。
- 2026年から2036年までの412.5% CAGRは、より深い評価の自動運転車両により、1ミッションあたりより多くの海底をカバーする予定です。
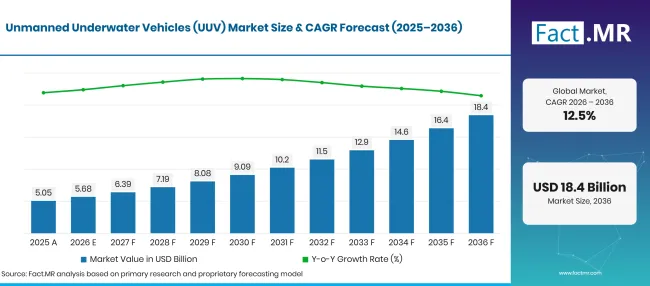
Unmanned Underwater Vehicles Uuv Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 5.05 |
| 2026 | 推定 | 5.68 |
| 2036 | 予報 | 18.4 |
| CAGR 2026年から2036年 | 予測期間 | 12.5% |
出典: Fact.MRの分析。2026年10月30日 更新
無人水中車両(UUV)市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、洋上エネルギーおよび海軍プログラムを中心に USD 12.7 億ドルの新たな価値が加算されます。
- 市場の需要要因
- 海軍は、少人数の乗組員艦艇で海底を見守りたいと考えています。英国国防省は2025年12月、国防省と産業界が大西洋バスティオンの水中プログラムに14 00万ポンドの種子コーン資金を約束し、英国および欧州 26 企業が対潜センサーの提案に入札していると発表しました [1]。この種のプログラムは、センサー搭載自律走行車の安定した注文を生み出しています。
- 海底ケーブルの損傷により、インフラ保護が防衛課題に上がっています。NATOは2024年12月 25日にエストニアとフィンランドを結ぶケーブルが損傷した後、2025年1月にバルト・セントリーを打ち上げました [2]。パイプラインやケーブルを巡回する巡回には、海底を繰り返し検査できる車両が必要です。
- 国海の大部分は依然として十分に地図化されていません。米国の海洋・沿岸地図に関する省庁間作業部会は、2025年末時点でアラスカ北極の787,000平方海里のうち68%が未地図化されていると報告しています[3]。水路測量事務所や測量請負業者は、これらのギャップを船上ソナー単独よりも早く埋めるためにAUVに頼っています。
- 沖合の油田・ガス田は、その稼働期間中ずっと検査が必要です。パイプライン、ライザー、ウェルヘッドは固定サイクルで点検され、その後の修理作業は作業クラスのROVが実施します。
- より良いバッテリーと搭載処理により、1機の1機で1回の潜航でより多くの性能を発揮できるようになりました。オペレーターはミッション中にソナーデータを確認し、回収せずに目標に送ることができます。
- 分析された主要セグメント
- タイプ別:自律型水中ビークル(AUV)は、支援船に繋がれずに広範囲を調査するため、2026年には 54.2% シェアを保持します。
- 用途別:商業探査は2026年に海底マッピングやパイプラインルート調査を通じて海洋エネルギーの 42.6% シェアを占めます。
- 推進システム別:バッテリー駆動スラスターが静かに動作しコンパクトな船体に適していることから、2026年には電気自動車 67.3% シェアを獲得するでしょう。
- エンドユーザー別:石油・ガスは2026年に 79.9% シェアを支配し、生産者は海底資産の検査、保守、修理作業を予約します。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャ氏は「海上生産者は依然としてほとんどの小切手を発行しています。なぜなら、すべての海底油田は何十年も検査が必要だからです。より早く変化しているのは海軍側で、機雷探知やケーブル保護が有人船から車両へと移行しています。長時間のバッテリー持続時間と信頼できるソナーデータを組み合わせたサプライヤーは、両グループから繰り返しの注文を獲得するでしょう。」
- 戦略的意味
- 車両メーカーはモジュール式のペイロードベイを設計すべきで、1つの船体がパイプライン検査、機雷探知、マッピングセンサーを切り替えられるようにすべきです。
- 沖合事業者は、通常のパイプラインやライザー調査をAUVに移し、作業用ROVは介入作業に用いるべきです。
- 国防省は既存の艦艇や潜水艦の発進・回収に資金を出すべきです。ホストプラットフォーム統合は配備を遅らせることが多いためです。
- センサーおよびバッテリーのサプライヤーは、深海顧客に届くためにセルやソナーヘッドの圧力評価を 6,000 メートルを超える資格を認めるべきです。
14.4% CAGR年には、ドイツ海軍がドローンを使った機雷探知を推進し、先に進む見込みです。ブラジルは13.1%年で続き、塩田前の海底での継続的な検査が求められています。アメリカは湾岸での生産と海軍の自律性プログラムを通じて11.9%に到達しています。イギリスの10.6%進めは潜水艦発射型車両と海底警備の取り組みを反映しています。日本は9.4%年でグループを締めくくり、深海研究が宇宙船開発を牽引しています。
無人水中車両(UUV)市場はセグメントごとにどのように構成されているのでしょうか?
自律型水中探査(AUV)が 54.2%でトップ;商業探査が 42.6%でアプリケーションをトップに立つ;電気が 67.3%で推進システムをリードする;石油・ガスが 79.9%のエンドユーザーで1位を維持します。
どのタイプがリードするのか?
AUVは2026年の販売の 54.2% を占めています。
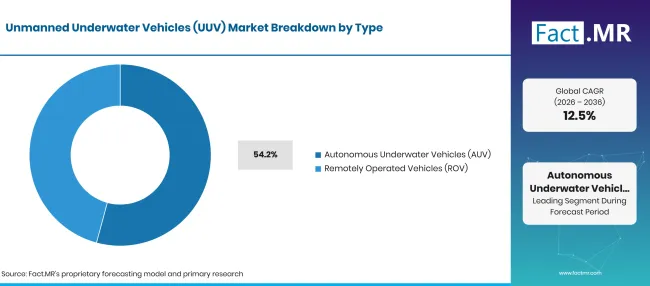
Unmanned Underwater Vehicles Uuv Market Breakdown Type | Source: Fact.MR
| 種類 | シェア(2026年) |
|---|---|
| 自律型水中ビークル(AUV)(主要セグメント) | 54.2% |
| 他のセグメントを合わせた | 45.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
調査会社は、母船が他の作業を行う間、丸一日計画された航路をたどる車両を好みます。AUVはテザーなしで広範囲にわたってマルチビームエコーサウンダーと合成開口ソナーを搭載しています。遠隔操作車両はバルブの回転、清掃、修理の道具であり、レンタル中の 水中ドローン は短期間の検査任務に従事しています。深度評価は上昇し続けています。NOAA海洋探査局は2025年7月に、オルフェウスAUVが 5,600 メートル以下の潜航を複数回完了し、マリアナ海溝東 5,645 メートルで多金属結節を撮影したと報告しました[4]。自 律型水中探査機 の需要は、このような深度が日常的になるにつれて増加しています。
アプリケーション内で商業探査を支えるものは何でしょうか?
商業探査は2026年の収益の 42.6% を占めています。
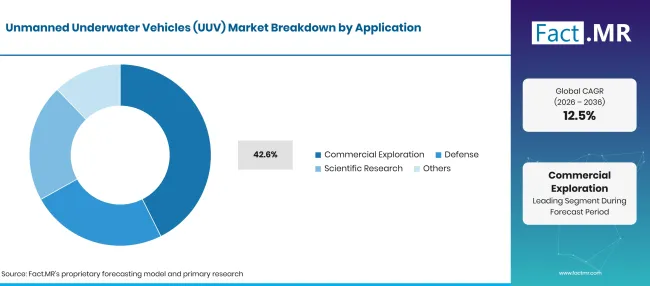
Unmanned Underwater Vehicles Uuv Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 商業探査(主要セグメント) | 42.6% |
| 他のセグメントを合わせた | 57.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
エネルギー企業は、新たな海底開発の前にルートのマッピング、パイプラインの点検、海底の評価を行います。調査請負業者は車両、ソナー、データ処理を現場オペレーターとの長期契約にまとめています。2026年3月、コングスベルグ・ディスカバリーは、DOFがブラジル沖での深海調査・検査のためにコングスベルグ・リスンの電磁センシングを搭載したHUGIN 3000 AUVを発注したと発表しました[5]。防衛は機雷対策や偵察を担当し、科学研究は深海探査に資金を提供しています。 海底電力ケーブル のケーブルルート調査は、洋上風力開発者にとって仕事を追加します。
推進システムは需要をどのように形作るのでしょうか?
電動駆動車は2026年に 67.3% シェアを占めています。
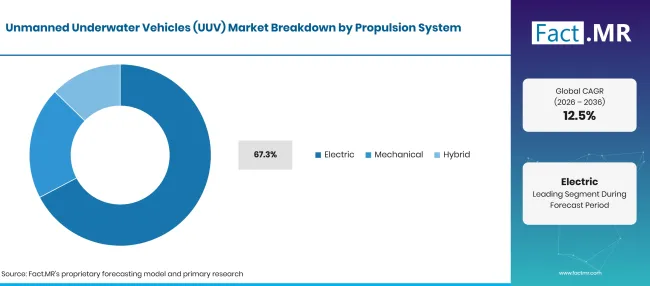
Unmanned Underwater Vehicles Uuv Market Breakdown Propulsion System | Source: Fact.MR
| 推進システム | シェア(2026年) |
|---|---|
| 電気(先行セグメント) | 67.3% |
| 他のセグメントを合わせた | 32.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
小型および中型の車両は燃料やエンジンを積むスペースがほとんどありません。バッテリー駆動のスラスターはホバリング時に細かい制御を行い、低音を発生させることでソナーイメージングや秘密の海軍作業に役立ちます。耐圧性リチウム イオンバッテリー がほとんどのAUVのミッション距離を設定します。バッテリーとディーゼル発電機を組み合わせたハイブリッドシステムは、数週間航行するボーイングのオルカのような超大型機体に搭載されています。機械式および油圧駆動は、地表から動力を供給する重い作業級ROVに搭載されています。
エンドユーザーセグメントをリードしているものは何でしょうか?
石油・ガスは2026年の需要の 48.2% を占めています。
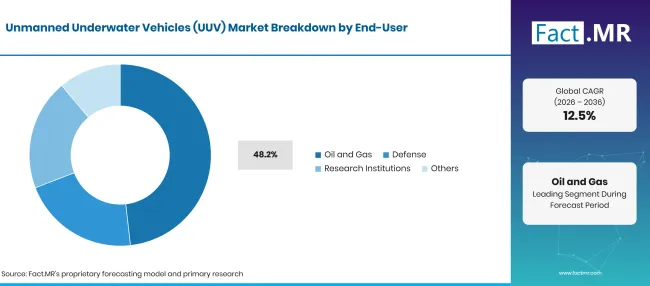
Unmanned Underwater Vehicles Uuv Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 石油・ガス(主要セグメント) | 79.9% |
| 他のセグメントを合わせた | 20.1%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
沖合生産者は、各油田の生涯を通じて、パイプライン、ライザー、ウェルヘッドを厳格な完全性規則の下で検査しなければなりません。作業クラスのROVがマニピュレーター付きで、各検査後の修理作業を担当します。Oceaneeringは2025年5月にbp Mauritania Investments Limited から複数年契約を獲得し、グレーター・トルチュー・アフメイム油田での検査、保守、修理を担当しました。この油田は2台の海底ロボットを搭載した船舶がサービスを提供しています[6]。防衛機関や研究機関は、より少ない車両の購入を行っていますが、より高い自律性とより深い評価を指定しています。
無人水中車両(UUV)市場の普及を加速させているものと、それを妨げているものは何でしょうか?
沖合検査サイクル、海軍機雷探知、海底マッピングにより、ダイバーなしで動作する車両への購入が進んでいます。車両やセンサーのコストが高く、水中通信の弱さが、小規模事業者の間での導入が依然として遅れています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| AUVおよびROVを用いた沖合パイプライン、ライザー、ウェルヘッドの検査 | +2.1% | グローバル | 短期(<= 2 年) |
| 機雷対策および水中監視における海軍の支出 | +1.8% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 自律性、航法、ソナー解像度の進歩 | +1.3% | グローバル | 中期(2〜4 年) |
| 海底マッピングと深海研究プログラム | +0.8% | 東アジア、北アメリカ、西ヨーロッパ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 深海調査用の長期AUV | +0.8% | グローバル | 中期(2〜4 年) |
| 商業ミッションと防衛ミッションで共有されるモジュール式センサーペイロード | +0.6% | グローバル | 中期(2年から4 年) |
| 海底に停泊している居住船が沖合検査のために行われています | +0.5% | 北アメリカ、ラテンアメリカ、西ヨーロッパ | 短期(<= 2 年) |
| 海底ケーブルおよびパイプラインの保護 | +0.4% | 西ヨーロッパ、北アメリカ、東アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 機体、ペイロード、打ち上げ装置の初期費用は高額です | -0.6% | グローバル | 短期(<= 2 年) |
| 水中通信、航行および回収の限界 | -0.4% | グローバル | 中期(2年から4 年) |
| 訓練を受けたオペレーターと整備支援の不足 | -0.3% | ラテンアメリカ、中東、アフリカ | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
2036年までに無人水中探査機(UUV)市場を拡大している国はどこですか?
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 14.4% |
| ブラジル | 13.1% |
| 米国 | 11.9% |
| 英国 | 10.6% |
| 日本 | 9.4% |
出典: Fact.MRの分析。2026年10月30日 更新
ドイツの採用を支持するものは何でしょうか?
14.4% CAGR、海軍のドローンベースの機雷対策への投資によって推進されました。
連邦軍は2025年5月に、契約が4機の自律型シーキャットドローンを対象とし、さらに多くの機体もオプションでクラス 332 機雷探査機と統合すると報告しました[7]。シーキャットは合成開口ソナーを用いて最大 300 メートルの深さで海底を撮影しています[7]。洋上風力は民間検査業務も行い、連邦電力局は2025年末までに北海およびバルト海の洋上風力容量 9.5 GWをカウントしています[8]。
ブラジルはどのように需要を発展させているのでしょうか?
13.1% CAGRは、塩鉱床からの深海油田の産出に支えられています。
ブラジルの国立石油・天然ガス・バイオ燃料庁は、2025年の石油生産量は2024年から12%増加し、約3.8百万バレル/日に達したと報告しています[9]。塩前の油田はその生産量のおよそ80%を供給していました[9]。これらの油田は深海に位置しているため、オペレーターはパイプライン調査、ライザーチェック、海底マッピングにROVやAUVに依存しています。
アメリカ合衆国の採用を支えているものは何でしょうか?
11.9% CAGR、湾岸開発および海軍の自律プログラムを反映しています。
米国エネルギー情報局(EIA)は、2025年のメキシコ湾の原油生産量が1日平均 1.9 百万バレルに達し、ホエールやバリモアを含む5つの新規プロジェクトに支えられています[10]。新たな深海プロジェクトごとに、定期的な点検が必要な海底装置が追加されます。海軍はまた、国内サプライヤーが製造する機雷探知や超大型自律走行車への資金提供も行っています。
イギリスはどのように需要を拡大しているのか?
10.6% CAGR、潜水艦発進型自律性と海底警備によって支えられています。
イギリス海軍は2025年7月、プロジェクト・スキュラのもと、地中海で潜水艦の魚雷発射管を通じて無人潜水艦が発射・回収されたと報告しました[11]。この作業はL3ハリスと共にAUKUSピラー 2を通じて実施され、水中偵察および海底戦を支援しています[11]。北海のパイプラインとケーブルが商業検査の需要を安定させています。
日本の成績はどうですか?
9.4% CAGR、深海科学が車両設計に影響を与えています。
JAMSTECは2026年5月に浦島8000AUVが、日本海溝の7,000メートルから7,500メートルの約58kbpsでダウンサンプリングされたサイドスキャンソナー画像を水面に送信したと報告しました[12]。ほぼリアルタイムのイメージングにより、研究者は潜水艦が水中にある間も調査を調整できます。深海科学ミッションでは、後に商業調査船に届くセンサーも試験されます。
無人水中ビークル(UUV)市場をリードしているのは誰ですか?
供給を形成する3つのグループが担当しています。サーベイAUVの専門家が耐久性とセンサー品質で競合しています。コングスバーグ・ディスカバリーはHUGINファミリーを販売し、テレダイン・マリーンはガビア、オスプレイ、シーラプターの車両を提供しています。L3ハリスはアイヴァーのラインナップを製造しています。2026年3月、コングスバーグはブラジル沖での作業用にListenセンサーを搭載したHUGIN 3000 の被写度注文を獲得しました[5]。
防衛プライムはミッション統合で競合しています。ゼネラル・ダイナミクス・ミッション・システムズは機雷探知用のブルーフィン機を供給し、ボーイングはオルカ超大型機を製造しています。ATLAS ELEKTRONIKはSeaCatハイブリッドAUVを提供しており、これはドイツの機雷探査機向けに発注されたドローンタイプです[7]。L3ハリスは2025年の英国海軍のプロジェクト・スキュラ試験も支援しました[11]。サーブとオーシャニアリングはセイバートゥースおよび作業級ROVで検査グループの主力を務め、オーシャンニアリングは2025年5月にモーリタニアでBP契約を追加しました[6]。実証済みの深度評価とペイロード統合により、海軍および海上の受注が増加する中で勝者を分けるでしょう。
主要な提供者はどの企業ですか?
主な企業にはコングスバーグ・ディスカバリー、テレダイン・マリン、 Saab AB;ジェネラル・ダイナミクス・ミッション・システムズ、ボーイング社、 ATLAS ELEKTRONIK GmbH; L3Harris Technologies社、そして Oceaneering International社が含まれます。
- コングスベルク発見
- テレダイン・マリン
- Saab AB
- ジェネラル・ダイナミクス・ミッション・システムズ
- ボーイング社
- ATLAS ELEKTRONIK GmbH
- L3Harris Technologies社
- Oceaneering International社
参考文献
- [1] イギリス国防省。(2025年12月 8日)。 英国はロシアからの脅威に対抗するための新しい水中戦技術を発表。
- [2] NATO欧州連合国最高司令部。(2025年1月 14日) バルト・セントリーはバルト海におけるNATOの存在感を強化する。
- [3]海洋・沿岸マッピングに関する省庁間作業部会、NOAA。(2026年3月)。 2026年進捗報告書:未地図の米国海域。
- [4]NOAA海洋探査(2025年7月 7日) 新型自動運転車は深海とその重要鉱物の理解を深めるのに貢献します。
- [5]コングスバーグ。(2026年3月) コングスバーグ・リッスンはDOF HUGINの注文で商業的ブレイクスルーを達成。
- [6]Oceaneering International。(2025年5月7日)。オーシャニアリングがBPMauritania Investments Limitedによる検査、保守、修理契約の授与を発表。
- [7]連邦軍(2025年5月13日)Neue SeaCat-Drohnen: Modernisierung der Minenjagdboote zur Seeminenabwehr [新しいSeaCatドローン:機雷防衛のための機雷探査機の近代化]。
- [8]連邦通貨。(2026年1月 8日)。 2025年の再生可能エネルギーの成長。
- [9]国立ペトロレオ・天然・生体燃焼局(ANP)。(2026年6月30日)。ANP divolga dados consolidados do setor regulado em 2025[ANPが2025年に規制セクターの統合データを発表]。
- [10] 米国エネルギー情報局。(2026年3月 31日)。 米国の原油生産量は2025年に増加し、新記録を更新しました。
- [11]イギリス海軍。(2025年7月22日)イギリス海軍が潜水艦から自律走行車両を発射する先駆的な試験。
- [12]日本海洋地球技術庁(2026年5月15日)8,000 m級AUV浦島8000からの高速音響通信によるソナー画像のリアルタイム送信に成功。
この報告書が答えます
- 2026年から2036年の間にUUVの収益はどの程度成長し、どの買い手が最も価値をもたらすのでしょうか?
- タイプ、用途、推進力、エンドユーザーに関して、読者はどのサブセグメントがリードし、なぜ買い手がそれを選ぶのかを学びます。
- 海軍プログラム、沖合生産物、海洋研究はドイツ、ブラジル、アメリカ合衆国、イギリス、日本の比較の枠組みとなっています。
- 車両メーカーやサービスオペレーターは、最近の契約や製品ラインごとにグループ化されています。
- バッテリーの制限、水中通信、オペレーターの技術が採用のチェックとして評価されます。
無人水中車両(UUV)市場は何をカバーしているのか?
この市場では、自律型水中ビークルと遠隔操作型ビークルが2つのビークルタイプに分けられます。AUVはオンボードナビゲーションを使って事前プログラムされたミッションを遂行し、ROVは電力と制御信号を運ぶテザーで水上船舶と接続されます。
購入者には、洋上エネルギー企業、海軍、測量請負業者、研究機関が含まれます。車両は、水深等級、ペイロード容量、耐久力、自律性の度合いで、手発進型から超大型海軍車両まで異なります。
スコープには何が含まれているのでしょうか?
標準の航法、ソナー、カメラ搭載の完全なAUVおよびROVは、電気、機械、ハイブリッド推進の対象としてカウントされています。魚雷発射管発射型および超大型海軍車両も含まれています。
洋上風力基礎点検に使用される車両も対象となり、空中風 力タービンのドローン検査 は屋外にとどまります。小型の検査クラスの 水中ロボット は、専門的な調査や検査作業に販売される際にカウントされます。
範囲から除外されるものは何ですか?
有人潜水艇、潜水艦、無人水上艦艇、空中ドローンは除外されています。ソナーヘッド、バッテリー、航法装置は部品として別売りされ、除外されます。
船舶チャーター、データ処理、ダイビングからのオフショアサービス収入は、車両売却の一部でない限りカウントされません。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
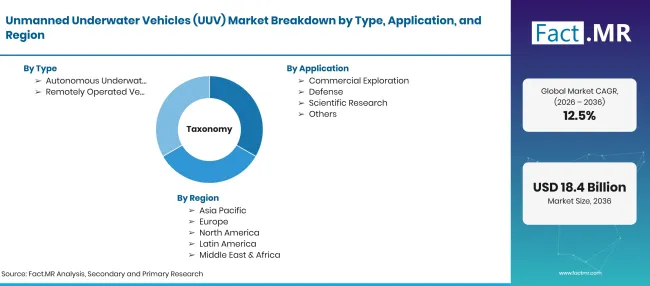
Unmanned Underwater Vehicles Uuv Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 水面下で自律または遠隔操作で運用される無人機です。この範囲は、商業探査、防衛、科学研究、その他の水中作業に販売されるAUVおよびROVを対象としています。 |
| 種類 | 自律水中ビークル(AUV)、リモート操作ビークル(ROV) |
| 応用 | 商業探査;防衛;科学研究;その他 |
| 推進システム | 電気自動車、機械自動車、ハイブリッド自動車 |
| エンドユーザー | 石油・ガス;防衛;研究機関;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | コングスバーグ・ディスカバリー;テレダイン・マリン; Saab AB;ジェネラル・ダイナミクス・ミッション・システムズ;ボーイング社; ATLAS ELEKTRONIK GmbH; L3Harris Technologies社; Oceaneering International社。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 沖合のフィールドおよびパイプラインカウントを用いたハイブリッドなトップダウンおよびボトムアップアプローチ;海軍機雷対策および海底警備プログラム;タイプおよび深度評価別の車両価格;推進分野の分割;およびサプライヤーポートフォリオレビュー。 |
出典: Fact.MRの分析。2026年10月30日 更新
市場はどのように区分されていますか?
-
タイプ別
- 自律型水中ビークル(AUV)
- 遠隔操作型ロボット(ROV)
-
用途別
- 商業探査
- 防衛
- 科学的研究
- その他
-
推進システム別
- 電気
- 機械的
- ハイブリッド
-
エンドユーザー別
- 石油・ガス
- 防衛
- 研究機関
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の無人水中探査機市場の規模はどのくらいですか?
2026年から2036年までの無人水中探査機市場の CAGR はどうなっていますか?
無人水中探査機市場をリードしているのはどのタイプですか?
無人水中探査機市場をリードするアプリケーションは何でしょうか?
無人水中探査機市場をリードしている推進システムは何でしょうか?
無人水中探査機市場をリードしているエンドユーザーはどこでしょうか?
無人水中探査機市場で最も成長する国はどこでしょうか?
無人水中探査機市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード