- Market Value (2025): USD 74.2 Bn
- Estimated Value (2026): USD 77.1 Bn
- Forecast Value (2036): USD 113.2 Bn
- CAGR (2026-2036): 3.9%
2036년까지 인산탄 및 인산 화학 시장의 가치는 얼마로 예상되나요?
2026년에는 USD 77.1억 달러, 2036년에는 USD 113.2억 달러에 이르3.9% CAGR.
- Fact.MR 분석에 따르면, 인산염 및 인산 화학 시장은 2025년에 USD 74.2억 달러에 달했습니다.
- 매출은 2026년 USD 77.1억에서 2036년까지 USD 113.2억으로 증가할 것으로 예상됩니다.
- 인산염 비료가 작물 영양의 중심으로 남아 있기 때문에 시장은 2026년부터 2036년 사이에 3.9% CAGR 기록될 것으로 예상됩니다.
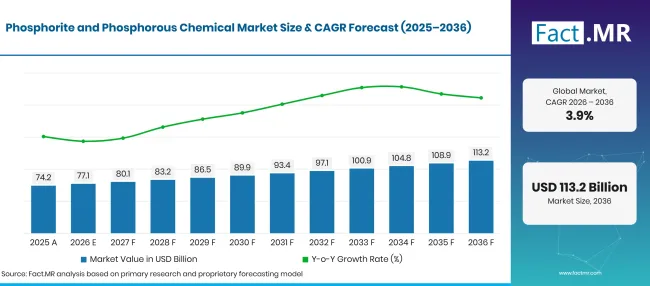
Factmr Phosphorite And Phosphorous Chemical Market Forecast Global | Source: Fact.MR
| 연도 | 기초 | 시장 가치 (USD 억) |
|---|---|---|
| 2025 | 실제 | 74.2 |
| 2026 | 추정치 | 77.1 |
| 2036 | 예보 | 113.2 |
| CAGR 2026년부터 2036년까지 | 예측 기간 | 3.9% |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트
인산석 및 인산 화학 시장 성장의 주요 수치는 무엇인가요?
Fact.MR 2026년부터 2036년 사이에 절대 기회가 USD 36.1 억 개로 추정됩니다.
- 시장 내 수요 동인들
- 인산염 비료 제조업자는 안정적인 인산암과 인산의 공급을 요구합니다.
- 브라질 비료 혼합업체는 대량의 수입 영양분을 구매합니다. 브라질 개발부 무역 통계는 2025년에 45.48 백만 미터톤의 화학 비료 수입을 기록했습니다 [2].
- 독일 농장 공급업체들은 인광염 비료 주문을 작물 사용량과 영양 계획에 맞게 조정합니다.
- 분석한 주요 세그먼트
- 제품 유형별: 2026년 비료는 인산염 영양분이 확립된 작물 생산 수요를 충족시키기 때문에 비료가 38.2% 차지합니다.
- 적용 분야별: 2026년 농업이 42.1% 비중을 차지하는데, 이는 영양소 사용이 계절을 넘어 반복 구매를 촉진하기 때문입니다.
- 유통 채널별: 직접 판매가 2026년 점유율을 차지하며 44.3% , 대형 산업 및 비료 고객들이 제조업체와 대량 거래량을 주선합니다.
- 분석가 의견 Fact.MR
- Fact.MR의 수석 컨설턴트인 샴부 나트 자(Shambhu Nath Jha)는 "통합 생산자들은 암석 가공과 산성 생산을 조율하여 원료 품질과 공장 일정을 관리할 수 있습니다. 구매자들은 국내와 수입 재료를 선택할 때 공급된 영양소 비용, 배치 사양, 공급 신뢰성을 비교합니다."라고 말합니다.
- 전략적 함의
- 광산 단체들은 불순물이 하류 처리 비용에 영향을 미치므로, 암석 선광 계획을 인산 공장이 요구하는 품질에 맞춰야 합니다.
- 비료 제조업체는 수입된 암석이나 완성된 인산염이 관련된 경우, 주로 작물 영양분 수요와 항구 배송 일정에 맞춰 계절별 생산을 계획해야 합니다.
- 산업용 화학 구매자는 제품 사양을 명확하게 유지하기 위해 식품 등급이나 기술 등급을 비료 등급과 별도로 평가해야 합니다.
독일은 4.7% CAGR 로 예측되며, 특수 비료 계획이 인산염 구매에 영향을 미치고 있습니다. 브라질은 4.3% 위를 따르는데, 농작물 영양소 공급이 국내 가공과 수입에 모두 의존하기 때문입니다. 미국은 확립된 광산 및 산 생산으로 3.9% 추정됩니다. 영국은 영양분 사용 선택권이 강화되는 가운데 3.5% 로 예상됩니다. 일본은 수입 비료 원료가 공급의 중심으로 남아 있어 3.1% 전망을 기록했습니다.
인산염 및 인산 화학 시장은 세그먼트별로 어떻게 나뉘나요?
Fact.MR 추정: 비료는 제품 유형 선두를 38.2%; 농업 주도: 적용 부문에서 42.1%; 직접 판매 리드 유통 채널을 44.3%.
어떤 제품 유형이 지배적인가요?
비료는 2026년에 38.2% 비중을 차지합니다.
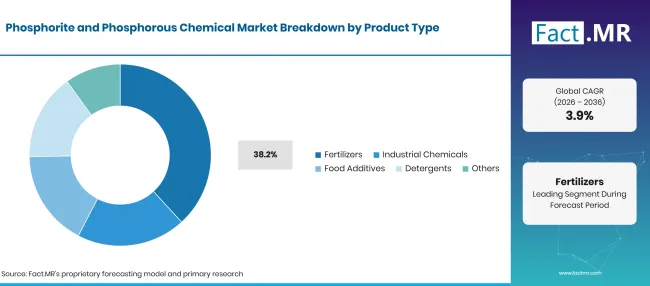
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Product Type | Source: Fact.MR
| 제품 유형 | 쉐어 (2026) |
|---|---|
| 비료 (선두 부문) | 38.2% |
| 다른 구간들 합쳐 | 61.8%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트
인산염 암석의 주요 용도는 비료 생산이며, 비료는 인산과 작물 영양분으로 전환됩니다. 인은 식물 성장과 뿌리 발달에 중요한 영양소입니다. 농부들은 인산염 비료를 사용해 인을 공급합니다. 수요는 농업 경제와 작물 수요에 의해 좌우됩니다. 광산과 가공 공장을 모두 운영하는 기업들은 원자재 공급과 생산 계획에 대해 더 큰 통제권을 갖는 경우가 많습니다.
애플리케이션 부문을 이끄는 것은 무엇인가요?
2026년 농업이 42.1% 비중을 차지합니다.
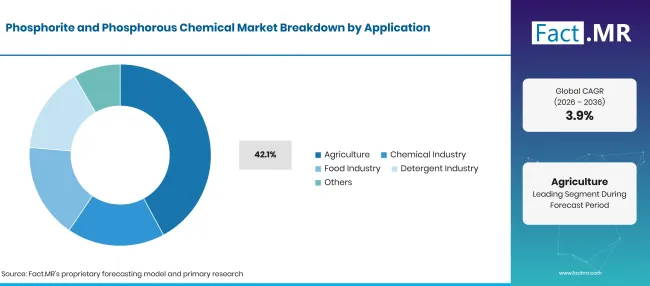
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Application | Source: Fact.MR
| 적용 | 쉐어 (2026) |
|---|---|
| 농업 (주요 부문) | 42.1% |
| 다른 구간들 합쳐 | 57.9%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트
농업은 식재와 토양 조건에 연계된 반복적인 구매 사이클에 인산염 영양분을 끌어들입니다. 비료 믹서기는 식물 능력에 따라 완성된 인산염 제품과 투입 물질 중에서 선택합니다. 작물 자문관은 토양 검사에서 영양소 필요로 판단될 때 제품 선택에도 영향을 미칩니다.
유통 채널이 매출에 어떤 영향을 미치나요?
직접 판매는 2026년에 44.3% 점유율을 차지합니다.
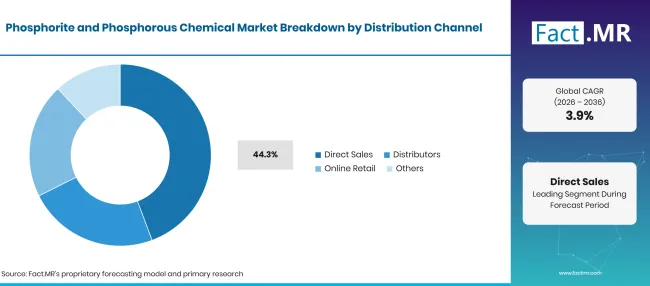
Factmr Phosphorite And Phosphorous Chemical Market Breakdown Distribution Channel | Source: Fact.MR
| 유통 채널 | 쉐어 (2026) |
|---|---|
| 직접 판매 (주요 부문) | 44.3% |
| 다른 구간들 합쳐 | 55.7%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트
인광석 광산과 통합 화학 생산업체 사이에서는 계약된 대량을 비료 공장이나 대형 가공업체로 운송하는 직접 판매가 흔합니다. 오랜 고객들은 원료의 균일한 품질과 합의된 일정에 따른 배송을 기대합니다.
인산염 및 인화학 시장 도입을 가속화하는 요인은 무엇이며, 그 발목을 잡는 요인은 무엇일까요?
작물 영양 구매는 판매를 지원하며; 광물 가공 비용과 무역 노출은 유연성을 제한합니다.
운전자 영향 분석
| 운전사 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 작물 인산염 적용 | +0.8% | 글로벌 | 중기 (2년 –4 년) |
| 통합 암석에서 산으로의 가공 | +0.7% | 북아메리카, 아프리카 | 장기 (>= 4 년) |
| 대량 비료 수입 요구사항 | +0.6% | 라틴 아메리카, 동아시아 | 단기 (<= 2 년) |
| 고순도 화학 사용 | +0.5% | 유럽, 동아시아 | 중기 (2년 –4 년) |
| 계절별 유통업체 주문 | +0.4% | 글로벌 | 단기 (<= 2 년) |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트
기회 영향 분석
| 기회 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 효율적인 산 처리 | +0.7% | 글로벌 | 장기 (>= 4 년) |
| 회수된 인하천 | +0.6% | 서유럽, 동아시아 | 장기 (>= 4 년) |
| 특수 식품 및 화학 등급 | +0.5% | 글로벌 | 중기 (2년 –4 년) |
| 농장 분포 확대 | +0.4% | 라틴 아메리카 | 중기 (2년 –4 년) |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트
구속 영향 분석
| 자제력 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 광석 품질 및 정광 비용 | -0.8% | 글로벌 | 장기 (>= 4 년) |
| 수입 및 화물 노출 | -0.6% | 브라질, 일본 | 단기 (<= 2 년) |
| 영양분 사용 제한 | -0.5% | 유럽 | 중기 (2년 –4 년) |
| 화학 등급 자격 | -0.4% | 글로벌 | 중기 (2년 –4 년) |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트
2036년까지 인산 및 인화학 시장을 확장하는 국가는 어디인가요?
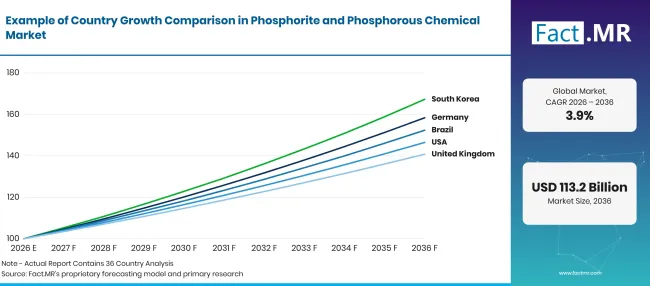
Factmr Phosphorite And Phosphorous Chemical Market Growth Index | Source: Fact.MR
| 국가 | CAGR (2026–2036) |
|---|---|
| 독일 | 4.7% |
| 브라질 | 4.3% |
| 미국 | 3.9% |
| 영국 | 3.5% |
| 일본 | 3.1% |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트
왜 독일이 인산염 화학 성장을 선도하고 있을까요?
4.7% CAGR정기적인 비료 사용과 산업용 인산염 사용으로 지원됩니다.
독일은 농업 및 산업 사용자 모두로부터 인산염 제품에 대한 수요가 있습니다. Destatis는 2026년 1분기 국내 인산염 비료 판매량에서 50,856톤의 P₂O₅을 보고했습니다 [3]. 비료 공급업체는 계절별 작물 요구량에 맞춰 납품을 계획합니다. 산업 고객은 품질 및 순도 요구에 따라 인산염 제품을 선택합니다.
브라질은 어떻게 인산염 화학 제품 판매를 확대하고 있나요?
4.3% CAGR대규모 비료 수요와 지역 가공 능력 증가에 의해 주도되었습니다.
브라질은 작물 영양분에 크게 의존하며 인산염 가공 능력을 계속 확장하고 있습니다. 국립광업청은 산타키테리아 프로젝트에서 연간 1.05 00만 미터톤의 인산염 비료 생산량을 계획하고 있다고 보고했습니다 [5]. 비료 회사들은 주요 파종 시즌 전에 신뢰할 수 있는 공급이 필요합니다. 환율 변동과 수입 자재 비용도 구매 결정에 영향을 미칩니다.
미국 내 인산염 화학물질 판매를 뒷받침하는 요인은 무엇인가요?
3.9% CAGR는 국내 인산암 생산과 통합 산성 변환에 의해 형성되었습니다.
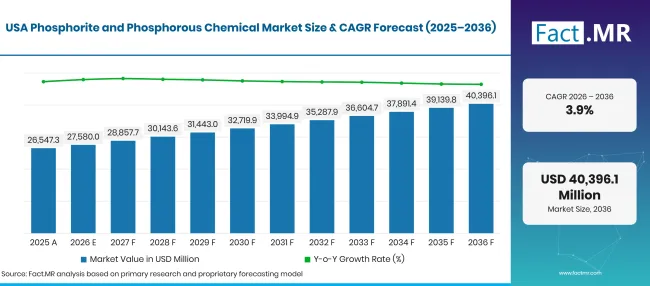
Factmr Phosphorite And Phosphorous Chemical Market Forecast Usa | Source: Fact.MR
미국에는 비료 및 화학 제조업체에 공급하는 대규모 인광염 채굴 산업이 있습니다. 미국 지질조사국은 2025년에 시장 가능한 인산염 암석 생산량을 20 백만 미터톤으로 추정했습니다 [1]. 국내 인광석 생산은 하류 산업에 원자재를 꾸준히 공급하는 데 도움을 줍니다. 전문 구매자는 품질, 농도, 성능 요구에 따라 인산염 제품을 선택합니다.
영국은 인산염 화학 수요를 어떻게 관리하고 있나요?
3.5% CAGR측정된 비료 적용과 전문 화학 분배로 지원됩니다.
영국은 인산염 비료를 보다 표적화된 방식으로 사용하며, 구매는 작물과 토양 요구량에 따라 결정되는 경우가 많습니다. Defra는 2024년 작물과 잔디 전반에 걸쳐 헥타르당 평균 인산염 비료 사용량을 10 kg이라고 보고했습니다 [4]. 비료 수요는 연간 농업 프로그램과 밀접하게 연관되어 있으며, 이는 큰 생산량 증가보다는 관련이 없습니다.
왜 일본은 인산염 재고 계획에 더 의존할까요?
3.1% CAGR수입된 비료 원료와 엄격히 관리되는 재고의 영향을 받았습니다.
일본은 수입 인산염 원료에 크게 의존하고 있어 가격과 운송비가 구매 결정에 중요한 요소입니다. 농림부는 2026년 3월 말에 인산암모늄 매장량 보장 2.4 개월을 보고했습니다 [6]. 비료 회사들은 현지 작물 수요와 계절별 수요에 맞춰 구매를 조정합니다.
인산 및 인 화학 시장을 누가 주도하나요?
인광석 시장에는 인광석을 채굴하는 기업뿐만 아니라 비료 제품을 생산하는 기업도 포함됩니다. 모자이크와 OCP 그룹은 광업과 비료 생산 모두에서 사업을 운영하며 원자재 공급과 가공을 통제하고 있습니다. Nutrien, EuroChem, PhosAgro도 인산염 비료 생산에 활발히 참여하고 있습니다.
ICL 그룹과 J.R. 심플롯은 인산염 기반 비료 및 화학 제품을 제공합니다. 이노포스는 식품 및 산업 분야에 사용되는 특수 인산염 성분에 집중합니다. 야라는 인산염 제품을 더 넓은 비료 범위 내에 포함시킵니다. CF Industries 는 주로 질소 비료로 알려져 있어 통합 인산염 생산업체에 비해 인산염 제품에 대한 참여가 적습니다.
주요 제공자는 어떤 회사들인가요?
주요 기업으로는 모자이크 컴퍼니; OCP 그룹; Nutrien Ltd.; Yara International ASA; EuroChem Group AG; 포사그로; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings; J.R. 심플롯 컴퍼니.
- 모자이크 컴퍼니
- OCP 그룹
- Nutrien Ltd.
- Yara International ASA
- EuroChem Group AG
- 포스아그로
- ICL Group Ltd.
- CF Industries Holdings
- Innophos Holdings
- J.R. 심플롯 컴퍼니
시장은 어떻게 세분화되나요?
-
제품 유형별
- 비료
- 산업 화학
- 식품 첨가물
- 세제
- 기타
-
적용 분야별
- 농업
- 화학 산업
- 식품 산업
- 세제 산업
- 기타
-
유통 채널별
- 직접 판매
- 유통업체
- 온라인 소매
- 기타
-
지역별
- 북미
- 라틴 아메리카
- 서유럽
- 동유럽
- 동아시아
- 남아시아 및 태평양
- 중동 및 아프리카
참고문헌
- [1] BASF SE. (2025년 11월 5일) 현대 트랜시와 BASF가 SCF 주입 폼 기술을 적용한 엘라스톨란® TPU를 사용한 모듈러 콘셉트 시트를 공개했습니다.
- [2] Covestro AG. (2025년 7월 16일). 코베스트로가 전기차 배터리용 첨단 난연 캡슐화 폼을 출시했다.
- [3] 국가 연방 (Destatis). (2026년 2월 6일). 2025년 12월 생산량: - 전월 대비1.9% .
- [4] 국가연방 (Destatis). (2026년 5월 21일) 2026년 1분기 미국과의 무역 수출 흑자는 전년 동기 대비 30.5% 감소했다.
- [5] 미국 인구조사국. (2026년 9월 1일). 건설 가치 한눈에 확인할 수 있음: 2026년 7월.
- [6] 미국 인구조사국. (2026년 9월 1일). 건설 지출(건설 시행): 2026년 7월.
- [7] 경제산업부. (2025년 6월 9일). 모빌리티 디지털 전환(DX) 전략 업데이트.
- [8] 국가 연방 (Destatis). (2026년 8월 7일). 2026년 6월 수출: + 2026년 5월0.9% .
- [9] 미국 노동통계국. (2026년 10월 2일). 플라스틱 및 고무 제품 제조: NAICS 326.
- [10] 교통부. (2026년 4월 29일). 차량 면허 통계: 2025년.
- [11] 독일 자동차 산업 협회. (2026년 1월 5일). 2025년 승용차 생산량은 전년도를 약간 높였다 ' s 수준.
- [12] 독일 자동차 산업 협회. (2026년 2월 16일). 자동차 생산.
이 보고서는 다음을 다룹니다
- 보고서는 암석 공급과 완성된 인산염 비료 또는 인 화학물질 판매 간의 관계를 조사합니다.
- 세그먼트 분석은 비료와 농업이 주요 예측 용도인 이유를 설명합니다.
- 채널 분석은 직접 계약과 화학 유통업체가 수행하는 역할에 대해 다룹니다.
- 국가별 비교는 다섯 개 시장에서 인산염 수입 노출과 국내 생산을 조사합니다.
- 경쟁 개요는 통합 비료 제조업체와 특수 인산염 공급업체를 구분합니다.
- 비용 분석은 암석 품질, 전환 공장, 벌크 자재의 운송 조건을 고려합니다.
인산탄 및 인산화학 시장은 무엇을 다루나요?
이 시장은 농업 또는 산업용으로 판매되는 채굴된 인산염 및 인산염 유래 화학물질을 포함합니다. 완성된 비료와 인산은 명시된 가치 사슬 내에 포함될 때 포함됩니다. 화학 등급은 최종 용도와 제품 사양에 따라 구분됩니다.
범위에는 무엇이 포함되어 있나요?
인산염 광물 생산, 인산 전환, 인산염 비료도 포함됩니다. 하류 식품 및 산업용 인산염은 인화학적 사용량을 반영하는 판매량을 포함합니다.
범위에서 제외되는 것은 무엇인가요?
이 평가는 인산염 성분이 전혀 없는 질소 및 칼륨 관련 없는 판매를 제외합니다. 또한 인산염 암석이나 인산염 화학물질 판매를 대표하지 않는 독립 채굴 서비스도 제외합니다.
분석은 어떻게 구성되었나요?
분석은 120+ 출처, 35+ 기업 포트폴리오, 25+ 국가, 그리고 20 개 이상의 산업 인터뷰를 바탕으로 합니다.
- 1차 조사: 1차 조사는 제조업체, 서비스 제공자, 기술 개발자, 유통업체, 최종 사용자 및 주제 전문가들과의 논의를 포함합니다. 이 대화들은 구매 우선순위, 제품 채택, 운영 도전, 승인 요건, 경쟁 포지셔닝, 그리고 광범위한 시장 수용에 영향을 미치는 요인들을 검토합니다.
- 데스크 리서치: 데스크 리서치는 정부 통계, 규제 간행물, 회사 공고, 무역 데이터, 기술 연구, 산업 협회, 표준, 공공 정책 및 기타 권위 있는 출처를 포함합니다. 분석에 사용된 모든 출처는 참고문헌에 문서화되어 있습니다.
- 시장 규모 및 예측: 시장 추정치는 과거 실적, 수요 지표, 가격 및 판매량 추세, 세그먼트 점유율, 기업 참여율, 국가별 성장, 채택 패턴, 투자 활동, 시장 확장의 장벽을 결합합니다.
- 데이터 검증 및 업데이트 주기: 주요 인터뷰를 공개 데이터, 기업 활동, 규제 변화, 거래 패턴, 산업 동향과 비교하여 결과를 검증합니다. 정기적인 업데이트는 신제품 출시, 용량 변화, 파트너십, 승인, 상업적 채택 변화를 검토합니다.
세분화
보고서의 범위와 범위는 무엇인가요?
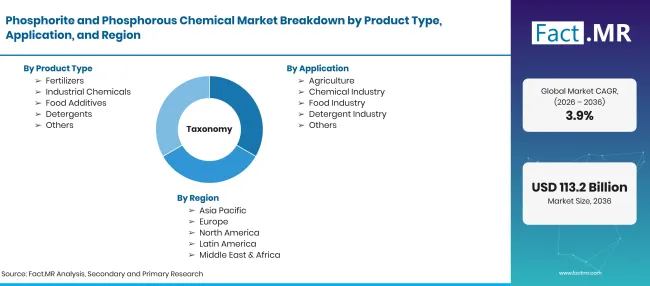
Factmr Phosphorite And Phosphorous Chemical Market Taxonomy | Source: Fact.MR
| 속성 | 세부 사항 |
|---|---|
| 정량 단위 | 2026년부터 2036년까지 USD 10억 달러; 3.9% CAGR |
| 시장 정의 | 비료 및 산업 분야에 사용되는 인산암석과 하류 인석 화학물질. |
| 제품 유형 | 비료; 산업용 화학물질; 식품 첨가물; 세제; 기타 |
| 적용 | 농업; 화학 산업; 식품 산업; 세제 산업; 기타 |
| 유통 채널 | 직접 판매; 유통업체; 온라인 소매; 기타 |
| 다루는 지역 | 북미; 라틴 아메리카; 서유럽; 동유럽; 동아시아; 남아시아 및 태평양; 중동 및 아프리카 |
| 다루는 국가 | 독일; 브라질; 미국; 영국; 일본 |
| 소개된 기업들 | 모자이크 컴퍼니; OCP 그룹; Nutrien Ltd.; Yara International ASA; EuroChem Group AG; 포스아그로; ICL Group Ltd.; CF Industries Holdings; Innophos Holdings; J.R. 심플롯 컴퍼니 |
| 예측 기간 | 2026년부터 2036년까지 |
| 접근 방식 | 시장 가치 및 세그먼트 예측과 공식 광물, 농업 및 무역 증거를 포함합니다. |
출처: Fact.MR 분석. 2026년 10월 14일 업데이트

