- Market Value (2025): USD 4.25 Bn
- Estimated Value (2026): USD 8.3 Bn
- Forecast Value (2036): USD 4.5 Bn
- CAGR (2026-2036): 6.3%
2036년까지 박막 트랜지스터 시장의 가치는 얼마로 예측되나요?
2026년에는 USD 4.5억 달러, 2036년에는 USD 8.3억 달러에 이르6.3% CAGR.
- Fact.MR에 따르면 2025년 박막 트랜지스터 시장 가치는 USD 4.25억 달러로 평가되었습니다.
- 자동차, 노트북, 웨어러블 기기는 기기당 더 많은 픽셀을 차지하게 되어, 백플레인 가치는 2026년 USD 4.52억에서 2036년에는 USD 8.3억으로 상승할 것입니다.
- 예측 기간 동안 6.3% CAGR이 유지될 것입니다. 더 높은 주사율과 산화물 배열은 각 패널의 가치를 올려줍니다.
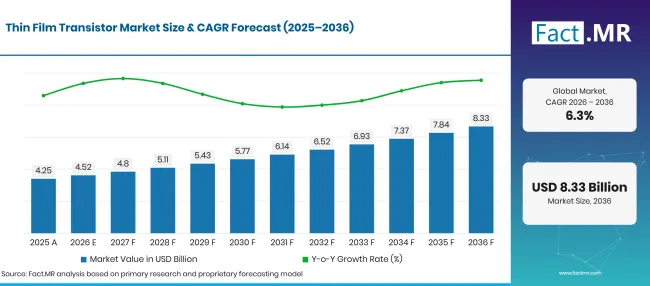
Factmr Thin Film Transistor Market Forecast Global | Source: Fact.MR
| 연도 | 기초 | 시장 가치 (USD 억) |
|---|---|---|
| 2025 | 실제 | 4.25 |
| 2026 | 추정치 | 4.5 |
| 2036 | 예보 | 8.3 |
| CAGR 2026년부터 2036년까지 | 예측 기간 | 6.3% |
출처: Fact.MR 분석. 2026년 10월 21일 업데이트
박막 트랜지스터 시장 성장의 결정적인 수치는 무엇인가요?
2026년부터 2036년까지는 주로 모바일, IT, 자동차 백플레인에서 USD 3.8 억 달러가 추가될 것입니다.
- 시장 내 수요 동인들
- TFT 디스플레이 수요는 사용 중인 연결된 화면 수에 따라 달라집니다. ITU는 2025년에 약 6 억 명이 온라인에 접속했으며, 이는 1년 만에 240 백만 명 이상 증가한 수치라고 보고했습니다 [1]. 이 사용자 대부분은 액티브 매트릭스 패널 위에 구축된 휴대폰, 노트북 또는 태블릿을 통해 인터넷에 접속합니다.
- 자동차 디스플레이 백플레인은 신모델마다 점점 더 많은 면적이 되고 있습니다. IEA는 2025년 전기차 판매량이 20 백만 대를 돌파했으며, 이는 전 세계 신차 판매량의 약 4분의 1에 해당한다고 밝혔습니다 [2]. 전기차는 넓은 계기판과 센터 스크린을 갖추고 있으며, 대형 LTPS와 산화물 배열을 사용합니다.
- 노트북과 태블릿용 IT OLED 패널은 더 큰 유리로 전환되고 있습니다. 새로운 8.6세대 라인들은 각 기판에서 노트북 크기의 패널을 더 많이 절단했고, 각 패널에는 엄격한 임계값 제어가 가능한 LTPS 또는 LTPO 백플레인이 필요합니다.
- 산화물 TFT 기술은 모니터를 넘어 확산되고 있습니다. 인듐갈륨 아연 산화물 채널은 전류가 거의 누설되지 않아, 이미지가 정적일 때 패널이 천천히 새로고침되어 휴대폰, 시계, 컬러 전자책 표지판의 배터리 전력을 절약할 수 있습니다.
- 의료 영상도 동일한 유리 공정에 의존합니다. 평판 X선 검출기는 비정질 실리콘 배열을 사용해 각 픽셀을 읽고, 병원은 필름과 구형 검출기를 대체하여 꾸준하고 고부가가치 주문을 추가합니다.
- 분석한 주요 세그먼트
- 유형별: 비정질 실리콘은 2026년에 42.3% 점유율을 유지할 예정인데, 이는 수년간 감가상각된 대형 유리 공장들이 여전히 평방미터당 가장 저렴한 가격에 텔레비전과 모니터 배열을 생산하기 때문입니다.
- 최종 사용자별: 디스플레이 제조업체가 2026년에 72.3% 점유율을 차지할 것입니다. 거의 모든 TFT 배열이 통합 패널 팹에 보관되어 완성된 모듈의 일부로만 판매되기 때문입니다.
- 분석가 의견 Fact.MR
- Fact.MR의 수석 컨설턴트 샴부 나트 자(Shambhu Nath Jha)는 "백플레인 가치는 평방미터 유리에서 픽셀당 성능으로 이동하고 있습니다. 비정질 실리콘은 TV와 모니터 베이스를 유지할 것이지만, 노트북, 자동차, 웨어러블 기기가 가변 주사율과 낮은 전력을 요구함에 따라 LTPS와 산화물 배열이 대부분의 새로운 수익을 차지할 것입니다. 대형 기판에서 산화물 또는 하이브리드 LTPO 배열을 구동할 수 있는 패널 제조업체들이 2036년까지 주도할 것입니다."
- 전략적 함의
- 디스플레이 팹은 비정질 실리콘 용량의 일부를 산화물 배열로 전환해야 합니다. IT 및 자동차 구매자들이 이제 저누설과 느린 주사 모드를 요구하기 때문입니다.
- 장비 및 자재 공급업체는 산화물 채널과 투명 전극이 모두 농축된 금속 원을 사용하기 때문에 인듐과 갈륨 공급 계약을 확보해야 합니다.
- 자동차 티어 1 공급업체들은 한 조종석 프로그램당 여러 백플레인 기술을 인증해야 하며, 이는 한 제조기 유형이 부족할 경우 위험을 분산시킵니다.
- 의료기기 제조업체들은 각 영상 시스템에 대해 10년간의 서비스를 기대하기 때문에 검출기 배열을 장기 수명 부품으로 취급해야 합니다.
일본은 7.3% CAGR그룹을 선두로 달리고 있으며, 산화물과 LTPS 노하우가 휴대폰 외부의 새로운 백플레인 작업을 지원합니다. 독일은 프리미엄 자동차 인테리어가 더 넓은 디스플레이를 차지하면서 6.4% 을 이어갑니다. 미국 내 6.1% 성장은 높은 기기 보유와 꾸준한 모니터 업그레이드에 기반하고 있습니다. 영국은 5.6% 속도로 이동하는 반면, 무배출 차량 등록은 증가하고 있습니다. 브라질은 거의 보편적인 TV 소유와 증가하는 휴대폰 사용에 힘입어 5.2%다섯 단계를 완성합니다.
박막 트랜지스터 시장은 세그먼트별로 어떻게 나뉘나요?
비정질 실리콘이 42.3%타입 부문에서 선두를 차지할 것입니다; 디스플레이 제조업체는 72.3%최종 사용자 부문에서 1위를 차지할 것입니다.
어떤 유형이 우세한가요?
비정질 실리콘은 2026년 판매의 42.3% 을 차지합니다.
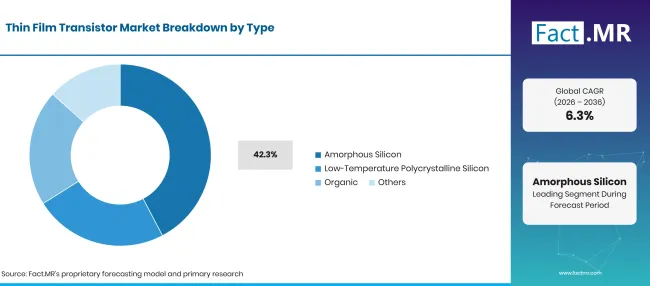
Factmr Thin Film Transistor Market Breakdown Type | Source: Fact.MR
| 유형 | 쉐어 (2026) |
|---|---|
| 비정질 실리콘 (선두 세그먼트) | 42.3% |
| 다른 구간들 합쳐 | 57.7%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 10월 21일 업데이트
텔레비전과 모니터 유리는 매우 큰 시트로 절단되며, 이 형식은 단순하고 저마스크 공정을 선호합니다. 비정질 실리콘 배열은 폴리실리콘보다 포토리소그래피 단계가 적어 8.5 세대 및 10.5 세대 팹이 대규모 LCD 디스플레이를 위해 운영할 수 있습니다. 이 재료는 넓은 판 전체에 걸쳐 균일한 반응이 필요한 X선 검출기에도 사용됩니다. 저온 다결정 실리콘은 훨씬 높은 전자 이동도를 제공하여 휴대폰과 시계 화면의 유리 가장자리를 따라 구동 회로를 구축할 수 있게 합니다. IGZO를 기반으로 한 산화물 배열이 두 가지 사이의 간극을 메우며, 갈륨 공급에 의존합니다. 미국 지질조사국(USGS)은 2025년 중국이 1차 저순도 갈륨 생산의 99% 를 차지했다고 추정했습니다 [3]. 유기 트랜지스터는 유연한 센서와 인쇄 라벨에 여전히 틈새가 남아 있습니다. 플라스틱에 저온으로 인쇄할 수 있지만, 이동성과 안정성은 여전히 무기 채널을 따라갑니다.
최종 사용자 세그먼트를 이끄는 것은 무엇인가요?
디스플레이 제조업체는 2026년 수요의 72.3% 를 차지합니다.
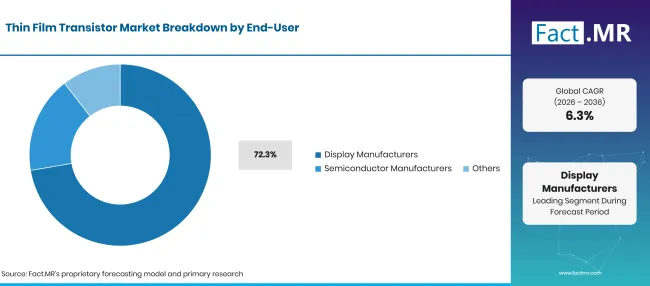
Factmr Thin Film Transistor Market Breakdown End User | Source: Fact.MR
| 최종 사용자 | 쉐어 (2026) |
|---|---|
| 디스플레이 제조업체 (주요 부문) | 72.3% |
| 다른 구간들 합쳐 | 27.7%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 10월 21일 업데이트
패널 팹은 트랜지스터 배열과 전면 평면을 한 지붕 아래에 설치하는데, 이는 배열이 클린룸을 떠난 후 배송이나 저장이 불가능하기 때문입니다. 따라서 수익은 브랜드가 지불하는 LCD 패널 과 OLED 모듈 가격에 반영됩니다. 어레이 수율은 이러한 구매자에게 주요 비용 기준입니다. 각 배열의 투명 전극은 인듐 주석 산화물을 사용합니다. USGS는 인듐 주석 산화물이 전 세계 인듐 사용량의 대부분을 차지하며, 주로 평면 패널 디스플레이에서 사용되며, 2025년 전 세계 정유소 생산량은 1,100 톤으로 추정된다고 보고했습니다 [4]. 반도체 제조업체들은 센서, 바이오칩, 패널 레벨 패키징에 유리 TFT 공정을 사용하는 소규모 구매자 그룹을 형성합니다.
박막 트랜지스터 시장의 도입을 가속화하는 요인은 무엇이며, 그 발목을 잡는 요인은 무엇일까요?
스크린 타임, 대형 차량 디스플레이, 노트북 및 웨어러블 기기에서 산화물 및 LTPO 배열 도입으로 채택이 증가할 것입니다. 패널 가격 주기, 높은 제조 비용, 집중 금속 공급 의존도가 성장을 저해합니다.
운전자 영향 분석
| 운전사 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 휴대폰, 노트북, 태블릿 등 1인당 더 많은 연결된 화면이 필요합니다 | +1.5% | 글로벌 | 단기 (<= 2 년) |
| 전기차의 더 넓은 계기판과 중앙 디스플레이 | +1.3% | 동아시아, 서유럽, 북미 | 중기 (2년 -4 년) |
| LTPS와 LTPO 백플레인이 필요한 8.6세대 IT OLED 라인 | +1.1% | 동아시아 | 중기 (2년 -4 년) |
| 저전력 가변 리프레시 패널에 대한 산화물 TFT 도입 | +0.8% | 동아시아, 북아메리카 | 중기 (2년 -4 년) |
| 병원에서의 평면 패널 X선 검출기 교체 | +0.6% | 북아메리카, 서유럽 | 장기 (>= 4 년) |
출처: Fact.MR 분석. 2026년 10월 21일 업데이트
기회 영향 분석
| 기회 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 컬러 전자종이 간판과 산화물 배열에 붙은 선반 라벨 | +0.8% | 서유럽, 동아시아 | 중기 (2년 -4 년) |
| LTPS 백플레인으로 구동되는 마이크로 LED 디스플레이 | +0.7% | 동아시아, 북아메리카 | 장기 (>= 4 년) |
| 바이오칩 및 센서용 유리 TFT 배열 | +0.4% | 북아메리카, 동아시아 | 장기 (>년= 4 년) |
출처: Fact.MR 분석. 2026년 10월 21일 업데이트
구속 영향 분석
| 자제력 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 패널 가격 변동이 팹 업그레이드를 지연시킨다 | -0.7% | 글로벌 | 단기 (<= 2 년) |
| LTPS 및 산화물 라인의 높은 자본 비용 | -0.5% | 동아시아 | 중기 (2년 -4 년) |
| 인듐과 갈륨의 집중 공급 | -0.4% | 글로벌 | 장기 (>= 4 년) |
출처: Fact.MR 분석. 2026년 10월 21일 업데이트
2036년까지 박막 트랜지스터 시장을 확장하는 국가는 어디인가요?
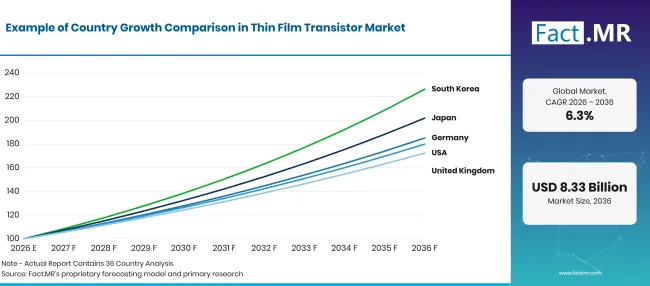
Factmr Thin Film Transistor Market Growth Index | Source: Fact.MR
| 국가 | CAGR (2026년부터 2036년까지) |
|---|---|
| 일본 | 7.3% |
| 독일 | 6.4% |
| 미국 | 6.1% |
| 영국 | 5.6% |
| 브라질 | 5.2% |
출처: Fact.MR 분석. 2026년 10월 21일 업데이트
일본의 채택을 뒷받침하는 요인은 무엇일까요?
7.3% CAGR산화물과 LTPS 공정 기술에 의해 새로운 백플레인 용도로 전환되고 있습니다.
일본의 박막 트랜지스터 수요는 스크린이 일상생활의 일부인 가정 시장에 기반하고 있습니다. 내무통신성은 2025년 조사에서 가구 91.8% 가 스마트폰을 소유하고 있다고 보고했습니다 [5]. 일본 공장들은 IGZO와 LTPS 배열을 개척했으며, 현재 이 노하우를 자동차 조종석, 의료 센서, 컬러 전자종이에 적용하고 있습니다.
독일은 수요를 어떻게 확장하고 있나요?
6.4% CAGR, 프리미엄 자동차 조종석과 밀집된 가정용 기기 소유가 뒷받침합니다.
독일의 디스플레이 패널 수요는 가정과 차량 각각의 스크린 수가 증가함에 따라 증가하고 있습니다. Destatis는 2024년 가구 90.8%가 스마트폰을 소유했으며, 100 가구당 170.6대의 스마트폰을 보유하고 있다고 보고했습니다 [6]. 연방 자동차 운송청(Federal Motor Transport Authority)은 2025년에 신형 배터리 전기차를 545,142대, 등록 건수의 19.1% 비중을 차지했습니다 [7] 이들 중 다수는 곡면 또는 기둥 너비의 자동차 스마트 디스플레이를 탑재하고 있습니다.
미국 입양을 지원하는 요인은 무엇인가요?
6.1% CAGR거의 모든 사람이 컴퓨터 소유를 하고 모니터를 업그레이드하는 데 도움을 주었습니다.
미국에서 LCD와 OLED 스크린 사용은 가정, 사무실, 차량에 걸쳐 있습니다. 인구조사국은 2020년부터 2024년까지 95.5% 가구가 컴퓨터를 보유하고 있다고 보고했습니다 [8]. EPA 자료에 따르면 2024년형 신차의 7% 차지하는 것은 배터리 전기차입니다 [9]. 이곳 구매자들은 산화물 및 LTPS 배열을 사용하는 고주사율 게이밍 모니터와 대형 노트북 화면을 선호합니다.
영국은 수요를 어떻게 발전시키고 있나요?
5.6% CAGR, 무배출 차량 등록률 증가에 힘입어 말입니다.
영국의 자동차 디스플레이 수요는 신규 등록 변화와 연관되어 있습니다. 교통부는 2025년에 처음으로 528,000 제로에이스트 차량이 등록되었으며, 이는 2024년에 24% 증가했다고 보고했습니다 [10]. 면허 제로에스에피션 차량은 2025년 말까지 2,012,000 에 도달했습니다 [10]. 소매 및 운송 운영자들도 매장과 역에 디지털 사이니지와 전자종이 디스플레이를 구매합니다. 영국 디자인 회사들은 이러한 패널을 아시아 공장에서 조달하여, 현지 수요가 완성 모듈 수입으로 나타납니다.
브라질은 어떻게 평가하나요?
5.2% CAGR, 휴대폰과 TV 소유가 화면 교체를 안정적으로 유지하고 있기 때문입니다.
브라질에서는 스마트폰과 TV 화면이 대부분의 인구에 도달하고 있습니다. IBGE는 2025년에 10세 이상 167.4백만 명이 개인 휴대전화를 보유하고 있었으며, 이 중 89.8%명이라고 보고했습니다 [11]. 같은 조사에서는 가구 93.9%에서 텔레비전이 설치된 것으로 나타났습니다 [11]. 마나우스 자유무역지대의 지역 조립은 수입된 패널을 완성된 TV와 휴대폰으로 전환합니다.
박막 트랜지스터 시장을 누가 주도하고 있나요?
세 그룹이 백플레인 수익을 놓고 경쟁하고 있습니다. 한국과 중국의 대형 공장인 BOE, 삼성 디스플레이, LG 디스플레이는 TV, IT, 모바일 패널에 걸쳐 LTPS와 산화물 배열을 운영하며, BOE와 LG 디스플레이도 비정질 실리콘을 사용해 기판 크기와 수율 면에서 경쟁합니다.
AUO와 다른 대만 제조업체들은 자동차, 게임, 마이크로 LED 백플레인에 집중하고 있습니다. 2026년 1월, AUO는 마이크로 LED가 2025년에 발급된 디스플레이 특허의 대부분을 차지한다고 밝혔습니다 [12]. 일본 전문가인 샤프와 일본 디스플레이는 산화물과 LTPS 공정 깊이를 두고 경쟁하고 있습니다. 샤프는 2026년 3월에 샤프 디스플레이 테크놀로지의 IGZO 산화물 TFT 배열을 사용하는 컬러 전자종이 디스플레이를 상장했습니다 [13]. 일본 디스플레이는 2026년 6월 CyteSi와 협력하여 액상 기반 바이오 샘플 장치용 TFT 유리 백플레인 개발 및 제작에 합의했습니다 [14]. 대형 유리에서의 산화물 배열 수율과 휴대폰 및 TV 외 용도의 새로운 용도가 강력한 생산업체들을 차별화시킬 것입니다.
주요 제공자는 어떤 회사들인가요?
주요 기업으로는 BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; 그리고 Japan Display Inc.
- BOE Technology Group Co., Ltd.
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- AUO Corporation
- Sharp Corporation
- Japan Display Inc.
보고서의 범위와 범위는 무엇인가요?
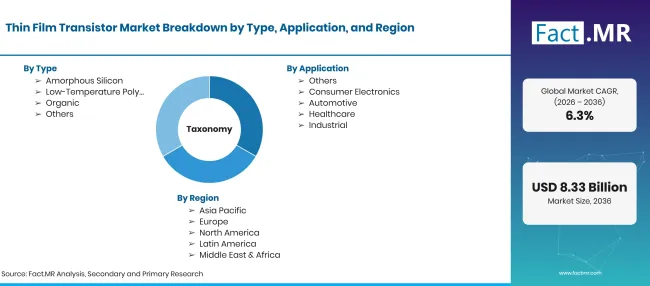
Factmr Thin Film Transistor Market Taxonomy | Source: Fact.MR
| 속성 | 세부 사항 |
|---|---|
| 정량 단위 | 2026년에 USD억에서 2036년에는 USD억에 이를 CAGR |
| 시장 정의 | 픽셀이나 센서 셀을 전환하기 위해 유리, 폴리이미드 또는 기타 기판에 증착된 박막 트랜지스터 배열. 값은 패널, 검출기 및 기타 능동 매트릭스 장치 내 백플레인 수준에서 계산됩니다. |
| 유형 | 비정질 실리콘; 저온 다결정 실리콘; 유기; 기타 |
| 적용 | 소비자 전자제품; 자동차; 의료; 산업; 기타 |
| 기술 | LCD; OLED; 전자종이; 기타 |
| 최종 사용자 | 디스플레이 제조업체; 반도체 제조업체; 기타 |
| 다루는 지역 | 북미; 라틴 아메리카; 서유럽; 동유럽; 동아시아; 남아시아 및 태평양; 중동 및 아프리카 |
| 다루는 국가 | 일본; 독일; 미국; 영국; 브라질 |
| 소개된 기업들 | BOE Technology Group Co., Ltd.; Samsung Display Co., Ltd.; LG Display Co., Ltd.; AUO Corporation; Sharp Corporation; Japan Display Inc. |
| 예측 기간 | 2026년부터 2036년까지 |
| 접근 방식 | 크기와 기술별 패널 출하수를 이용한 하이브리드 상향식 및 하향식 모델; 패널 유형별 백플레인 비용 분담; 발전 및 배열 공정별 제조 용량; 국가별 장치 소유; 그리고 생산자 포트폴리오 검토. |
출처: Fact.MR 분석. 2026년 10월 21일 업데이트
참고문헌
- [1] 국제전기통신연합. (2025년 11월, 17년) 전 세계 인터넷 사용자 수는 증가하지만, 격차는 주요 디지털 격차를 심화시키고 있습니다.
- [2] 국제에너지기구. (2026). 글로벌 EV 전망 2026: 집행 요약.
- [3] 미국 지질조사국. (2026년 2월). 광물 상품 요약 2026: 갈륨.
- [4] 미국 지질조사국. (2026년 2월). 광물 상품 요약 2026: 인듐.
- [5] 일본 내무통신성. (2026년 5월 29일). [2025년 통신 사용 추세 조사 결과].
- [6] 국가 연방 (Destatis). (2026년 8월 17일). Ausstattung privater Haushalte mit Informations- und Kommunikationstechnik - Deutschland [정보통신기술 탑재 가정용기].
- [7] 크라프트파흐르트-연방 연방 (2026년 1월 6일). Fahrzeugzulassungen im Dezember 2025 - Jahresbilanz [2025년 12월 차량 등록, 연례 검토].
- [8] 미국 인구조사국. (2025). 퀵팩트: 2020-2024년 미국 가구 컴퓨터 보유 비율.
- [9] 미국 환경보호청. (2026년 2월 19일). 자동차 동향 보고서의 주요 내용.
- [10] 교통부. (2026년 4월 29일). 차량 면허 통계: 2025년.
- [11] 브라질랜드 지리학 및 통계학 연구소 (IBGE). (2026). Acesso à Internet e à televisão e posse de telefone móvel celular para uso pessoal 2025 [인터넷 및 텔레비전 접속 및 개인 휴대전화 소유 2025].
- [12] AUO Corporation. (2026년 1월 21일). AUO는 클라리베이트가 선정한 글로벌 혁신가 100 위(Top Innovators)로 5년 연속 선정되었습니다.
- [13] Sharp Corporation. (2026년 3월 10일). 전자 종이 디스플레이 .
- [14] Japan Display Inc. (2026년 6월 5일). JDIとCyteSi, Electro-wetting on Dielectric (EWOD [JDI와 CyteSi는 EWOD 기술을 활용한 미생물 샘플 처리 장치의 백플레인 개발 및 제조에 동의함]
이 보고서가 답합니다
- 2026년과 2036년에 TFT 백플레인 매출은 얼마나 큰지, 그리고 두 해를 연결하는 속도는 어떻게 되나요?
- 어떤 트랜지스터 종류와 어떤 구매자 그룹이 가장 큰 비중을 차지하며, 그 점유를 유지하는 것은 무엇일까요?
- 소비자 전자제품, 자동차, 의료, 산업용은 어디에서 백플레인 수요를 끌어내며, LCD, OLED, 전자종이는 어떻게 다른가요?
- 왜 일본, 독일, 미국, 영국, 브라질은 서로 다른 성장 속도를 보일까요?
- 산화물과 LTPS 배열을 대규모로 제작하는 패널 제조업체를 다른 업체들과 구분 짓는 것은 무엇인가요?
박막 트랜지스터 시장은 무엇을 다루나요?
비정질 실리콘, 저온 폴리실리콘, 유기 반도체 및 산화물 채널로 제작된 액티브 매트릭스 백플레인이 이 시장의 핵심을 이룹니다. 각 배열은 LCD, OLED 스택 또는 전자 종이 필름을 구동할 수 있습니다.
수요는 소비자 전자제품, 자동차, 의료, 산업 분야에서 추적됩니다. 소비자 전자제품은 휴대폰, 노트북, 모니터, TV를 구성하며, 자동차는 클러스터, 센터 스크린, 중앙 정보 디스플레이를 차지합니다. 의료용으로는 X선 감지기와 진단 모니터가 있으며, 산업용 용도로는 제어판과 견고한 휴대용 기기가 포함됩니다.
범위에는 무엇이 포함되어 있나요?
LCD 패널과 OLED 디스플레이 용 백플레인, 전자종이 간판과 선반 라벨용 배열도 포함됩니다. 패널 팹이 자체 모듈을 위해 구축한 배열은 각 패널 내 백플레인 값으로 계산됩니다.
평면 패널 X선 검출기, 지문 센서, 바이오칩에 사용되는 TFT 배열도 포함된다. 광고 디스플레이 와 키오스크 내부의 백플레인은 능동 매트릭스 유리를 사용할 경우 경계 내에 포함된다.
범위에서 제외되는 것은 무엇인가요?
마이크로디스플레이에 사용되는 실리콘 웨이퍼 CMOS 백플레인과 실리콘 칩의 이산 트랜지스터는 제외됩니다. 각 픽셀에 트랜지스터가 없는 패시브 매트릭스 디스플레이는 포함되지 않습니다.
컬러 필터, 편광 필터, 백라이트, 드라이버 IC, 커버 글라스는 동일한 모듈 내에 배송되더라도 제외됩니다. 완성된 TV, 휴대폰, 모니터는 백플레인 값으로만 계산됩니다.
분석은 어떻게 구성되었나요?
분석은 120+ 소스, 35+ 기업 포트폴리오, 25+ 국가, 그리고 20 개 이상의 산업 인터뷰를 바탕으로 합니다.
- 1차 연구: 1차 조사는 제조업체, 서비스 제공자, 기술 개발자, 유통업체, 최종 사용자 및 주제 전문가들과의 논의를 포함합니다. 이 대화들은 구매 우선순위, 제품 채택, 운영 도전, 승인 요건, 경쟁 위치, 그리고 광범위한 시장 수용에 영향을 미치는 요인들을 다룹니다.
- 데스크 리서치: 데스크 리서치는 정부 통계, 규제 간행물, 회사 공고, 무역 데이터, 기술 연구, 산업 협회, 표준, 공공 정책 및 기타 권위 있는 출처를 포함합니다. 분석에 사용된 모든 출처는 참고문헌에 문서화되어 있습니다.
- 시장 규모 및 예측: 시장 추정치는 과거 실적, 수요 지표, 가격 및 물량 동향, 세그먼트 점유율, 기업 참여율, 국가별 성장, 채택 패턴, 투자 활동, 시장 확장의 장벽을 결합합니다.
- 데이터 검증 및 업데이트 주기: 주요 인터뷰를 공개 데이터, 기업 활동, 규제 변화, 거래 패턴, 산업 동향과 비교하여 결과를 검증합니다. 정기적인 업데이트는 신제품 출시, 용량 변화, 파트너십, 승인, 상업적 채택 변화를 검토합니다.
세분화
시장은 어떻게 세분화되나요?
-
유형별
- 비정질 실리콘
- 저온 다결정 실리콘
- 유기농
- 기타
-
적용 분야별
- 가전 제품
- 자동차
- 의료
- 산업
- 기타
-
기술별
- LCD
- OLED
- 전자종이
- 기타
-
최종 사용자별
- 디스플레이 제조업체
- 반도체 제조업체
- 기타
-
지역별
- 북미
- 라틴 아메리카
- 서유럽
- 동유럽
- 동아시아
- 남아시아 및 태평양
- 중동 및 아프리카

