- Market Value (2025): USD 2.12 Bn
- Estimated Value (2026): USD 2.3 Bn
- Forecast Value (2036): USD 4.0 Bn
- CAGR (2026-2036): 5.9 %
2036년까지 Top Drives Market 가치 전망은 얼마인가요?
2026년에는 USD 2.25억 달러, 2036년에는 USD 3.99억 달러에 이르5.9% CAGR.
- 2025년 주요 드라이브 시장의 가치는 USD 2.12억 달러로, 주로 북미의 육상 시추 및 브라질 해상의 심해 프로그램에 기반을 두고 있습니다.
- 계약업체들이 오래된 로터리 테이블 장비를 교체하고 신축에 AC 탑 드라이브를 지정함에 따라 2026년 USD 2.25 억에서 2036년까지 매출이 USD 3.99억으로 증가할 것입니다.
- 5.9% CAGR은 더 긴 수평 유정, 시추 장비 업그레이드 주기, 그리고 유럽과 아시아의 새로운 지열 시추 프로그램에서 나올 것입니다.
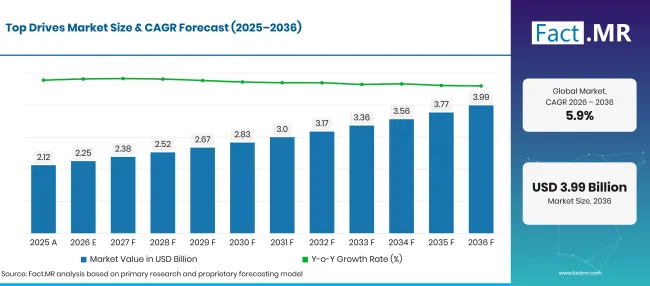
Top Drives Market Forecast Global | Source: Fact.MR
| 연도 | 기초 | 시장 가치 (USD 억) |
|---|---|---|
| 2025 | 실제 | 2.12 |
| 2026 | 추정치 | 2.25 |
| 2036 | 예보 | 3.99 |
| CAGR 2026년부터 2036년까지 | 예측 기간 | 5.9% |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
Top Drives 시장 성장의 결정적인 수치는 무엇인가요?
2026년부터 2036년까지는 USD 1.7 억 달러의 신규 가치를 추가하며, 육상 시추선용 전기 장치와 해상 유정용 무거운 시스템이 대부분의 가치를 차지합니다.
- 시장 내 수요 동인들
- 탄화수소 생산량 꾸준히 증가: 미국 에너지정보청(AEA)은 2025년 국가 원유 생산량을 하루 13.7 백만 배럴로 예측했으며, 2027년에는 하루 14.3 백만 배럴을 전망하고 있습니다 [1]. 이 생산량을 유지하려면 지속적인 신규 시추가 필요하며, 모든 능동 시추 장비는 긴 횡방향 시추를 위한 토크를 전달할 수 있는 탑 드라이브가 필요합니다.
- 심해 개발: 2025년 브라질의 석유 생산량은 하루 평균 3.77 백만 배럴에 달했으며, 염전 전 유전은 국가 석유 및 가스 생산의 79.63% 을 제공했습니다 [1]. 염전 유정은 깊고 무거워서 이 지역의 시추선과 반잠수정은 대용량 유닛을 운반합니다.
- 전기 구동 및 자동화: 시추 제어 시스템은 이제 시추공 입력 없이 상단 구동 속도를 직접 조절하며, 속도와 토크를 지층에 맞게 조정합니다. 홍화 그룹은 2026년 3월 영구 자석 상단 구동 모터가 방폭 인증을 통과했으며, 일반적인 비동기식 직접 구동 모터보다 약 30% 높은 토크 밀도를 제공한다고 보고했습니다 [3].
- 장비 현대화: 많은 랜드 리그는 여전히 켈리와 로터리 테이블이나 1세대 탑 드라이브로 드릴을 합니다. 에어컨 유닛으로 교체하면 연결 시간과 배관 취급 작업이 줄어들고, 주간 요금이 안정되면 회수도 빠릅니다.
- 분석한 주요 세그먼트
- 유형별: 가변 주파수 제어가 가능한 AC 모터가 더 세밀한 토크 조절을 제공하고 자동 장비 소프트웨어와 쉽게 연동되기 때문에 2026년에는 일렉트릭 탑 드라이브가 64.0% 점유율을 유지할 것입니다.
- 적용 분야별: 육상 시추 사업이 2026년 수익의 59.7% 를 차지할 것이며, 육상 시추 시 수가 부유식 시추 및 플랫폼 시추 시추 시공을 훨씬 앞두고 매년 더 많은 우물을 시추합니다.
- 용량별로: 500-1000 톤은 2026년에 36.4% 을 포획할 예정이며, 이 등급은 대부분의 최신 육상 시추선과 많은 해상 플랫폼 시추선을 포함합니다.
- 최종 사용자별: 석유 및 가스 산업은 2026년 가치의 65.4% 을 차지할 것이며, 이는 탄화수소를 위한 탐사 및 개발 유정의 양으로 인해 더욱 그렇습니다.
- 분석가 의견 Fact.MR
- Fact.MR의 수석 컨설턴트인 샴부 나트 자(Shambhu Nath Jha)는 "계약업체들은 단순히 인양 등급이 아니라 자동 시추에 추가되는 요소로 최고 드라이브를 평가할 것입니다. 진단이 잘 된 전기 유닛이 대부분의 선대 업그레이드를 차지할 것이고, 해상 구매자들은 장거리 심해 운행에도 토크를 유지하는 무거운 시스템에 계속 비용을 지불할 것입니다. 시추 현장에 예비 부품과 서비스 팀을 둔 공급업체는 2036년까지 우위를 점할 것입니다."
- 전략적 함의
- 제조업체들은 이제 시공업체가 장비를 선택할 때 가동 시간을 가격에 가동률에 가깝게 평가하기 때문에, 모든 신형 전기 모델에 예측 진단과 원격 제어를 포함해야 합니다.
- 시추 계약업체는 시추 제어 업그레이드와 함께 탑 드라이브 개조를 계획해야 합니다. 현대식 드라이브는 자동화 시스템이 명령할 때만 대부분의 이점을 제공합니다.
- 유통업체와 서비스 업체는 바쁜 분지 근처에 마모 부품과 재조립 키트를 비치해야 합니다. 한 번의 세척관이나 변속기가 고장 나면 며칠간 장비를 멈출 수 있기 때문입니다.
- 투자자들은 신규 유닛 판매만큼이나 애프터마켓도 면밀히 살펴봐야 합니다. 육상 시추 장비의 설치 기반이 정비와 업그레이드로 반복적인 수익을 창출하기 때문입니다.
독일은 7.1%5개국 중 선두를 달리고 있으며, 심층 지열 프로젝트가 소규모 시추 장비 기반에 새로운 구매자 계층을 추가했습니다. 브라질은 6.5%뒤를 잇고 있으며, 염분 개발이 해상 시추 장비를 바쁘게 하고 중장비 유닛을 선호합니다. 미국은 업그레이드가 신규 시추 장비 수를 능가하는 크지만 성숙한 육상 함대를 5.9% 성장하고 있습니다. 영국은 5.3%정점을 지나 분지에서 사이드트랙과 유정 복원에 의존하고 있습니다. 일본은 4.7%순위로 마감하는데, 시추 수요가 주로 지열 조사와 연구정에서 나오기 때문입니다.
Top Drives 시장은 세그먼트별로 어떻게 나뉘나요?
Electric Top Drives가 64.0%타입 부문을 선도할 것이며; Onshore Drilling이 59.7%Application 부문을 선도할 것입니다; 500-1000 톤이 36.4%용량을 선도할 것입니다; 석유 및 가스 산업은 2026년에 최종 사용자 부문을 65.4% 로 유지할 것입니다.
어떤 유형의 주인공인가요?
전기 탑 드라이브는 2026년 판매의 64.0% 를 차지합니다.
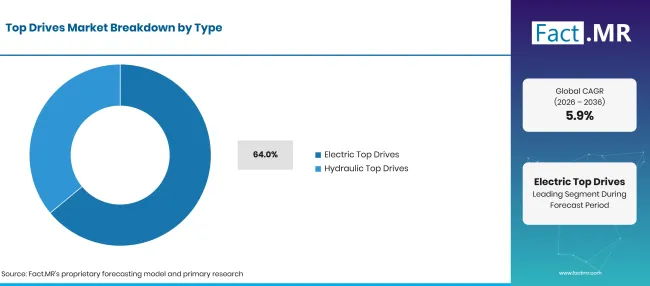
Top Drives Market Breakdown Type | Source: Fact.MR
| 유형 | 쉐어 (2026) |
|---|---|
| 일렉트릭 탑 드라이브 (주요 세그먼트) | 64.0% |
| 다른 구간들 합쳐 | 36.0%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
방향성 및 확장형 유정은 비트에서 일정한 회전과 정확한 토크가 필요하며, 가변 주파수 제어 하의 AC 모터가 이를 모두 제공합니다. 시추공은 모터 데이터를 직접 시추 자동화 소프트웨어에 입력할 수도 있습니다. Bentec은 자사의 탑 드라이브를 VFD 제어 하의 AC 모터 유닛으로 설명하며, 오만에서 PDO를 위해 H&P가 시추할 때 제작한 4대의 자동 1,250 마력 육상 장비는 각각 PDO 규격에 맞게 자체 제작된 상부 구동기를 탑재하고 있습니다 [4]. 이 유닛의 무거운 기어 트레인은 연결 시 산업용 모터 브레이크 로 스트링을 고정합니다. 유압 탑 구동기는 무게와 면적이 중요한 소형 토지 시그, 작업 유닛, 채굴 시추 등에서 여전히 사용되고 있습니다. 자주 이동하고 디젤 유압 파워팩에서 작동하는 휴대용 시그에 적합합니다. 유압 호스 와 펌프는 서비스 작업을 추가합니다.
응용 분야에서 육상 시추를 지원하는 것은 무엇인가요?
Onshore Drilling은 2026년 수익의 59.7% 를 차지합니다.
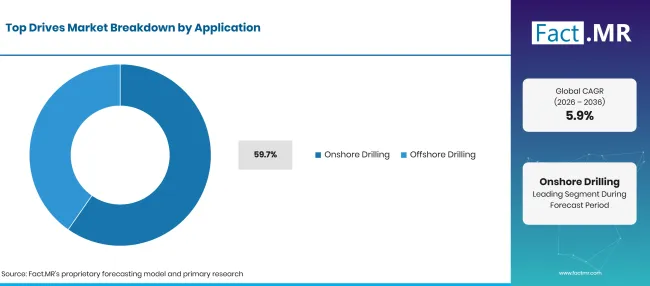
Top Drives Market Breakdown Application | Source: Fact.MR
| 적용 | 쉐어 (2026) |
|---|---|
| 육상 시추 (선두 부문) | 59.7% |
| 다른 구간들 합쳐 | 40.3%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
육상 시추선은 셰일 분지, 중동, 중앙아시아 지역의 대부분의 유정을 시추하며, 각 시추공은 연 중 여러 차례 드릴 파이프를 교체합니다. EIA는 2025년 미국 내 연평균 육상 로터리 시추 시추 547 개를 해상 14 대비한 것으로 계산했습니다 [5]. 토지 시공업체들은 패드 사이를 빠르게 이동하는 컴팩트 드라이브를 선호합니다. 해상 시추선은 구매 수가 적지만, 각 유닛이 더 크고 정비 비용이 더 높습니다. 시추선과 반잠수정선은 종종 듀얼 탑 드라이브나 1,000 톤 이상의 중량 단일 유닛을 운용합니다. 이 시추선들의 파이프 취급은 선반 및 캣워크 시스템의 유압 실린더 와도 연결됩니다.
용량 부문을 이끄는 것은 무엇인가요?
500-1000 톤스는 2026년 수익의 36.4% 을 차지합니다.
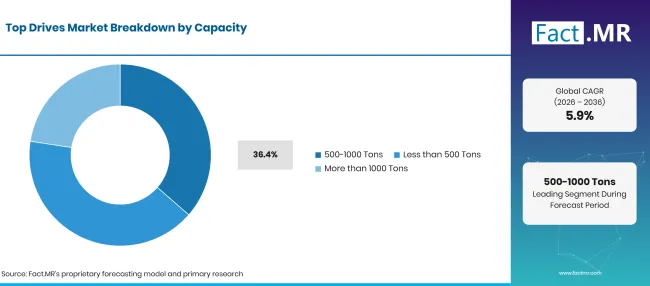
Top Drives Market Breakdown Capacity | Source: Fact.MR
| 수용 인원 | 쉐어 (2026) |
|---|---|
| 500-1000 톤 (주요 세그먼트) | 36.4% |
| 다른 구간들 합쳐 | 63.6%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
1,500 에서 2,000 마력의 현대 육상 시추 장비는 보통 500 톤에서 750 톤 사이의 드라이브와 함께 사용되며, 이는 대부분의 셰일 및 일반 우물을 포함합니다. NOV는 현재 상단 드라이브 페이지에서 500, 750 , 1,000 톤 모델을 나열하고 있으며, HMH는 심층 시추를 위한 최대 1,000 쇼트톤 등급의 DDM 기계를 제공합니다. Premium Oilfield Technologies GDM은 150 톤에서 1,000 톤까지 범위를 제공합니다. 500 톤 미만의 유닛은 얕은 우물, 워크오버 작업, 지열 또는 수정에 사용되며, 주로 트럭 장착 시추공에 사용됩니다. 이들은 여러 분지에서 유압 워크오버 유닛 과 겹칩니다. 1,000 톤 이상의 시스템은 거의 심해 부유선과 가장 무거운 육상 시추선에만 구매됩니다.
최종 사용자는 수요를 어떻게 형성하나요?
석유 및 가스 산업이 2026년 가치의 65.4% 을 차지합니다.
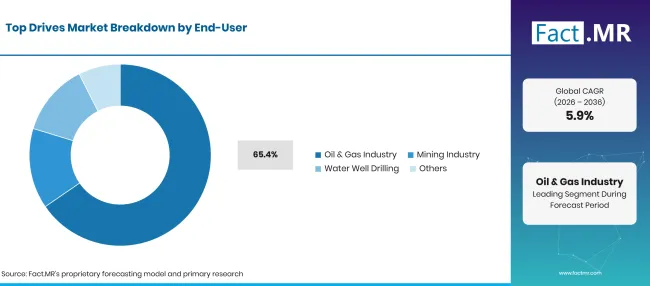
Top Drives Market Breakdown End User | Source: Fact.MR
| 최종 사용자 | 쉐어 (2026) |
|---|---|
| 석유 및 가스 산업 (주요 부문) | 65.4% |
| 다른 구간들 합쳐 | 34.6%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
탄화수소 유정은 긴 스트링, 높은 토크, 지속적인 순환이 필요하므로, 상부가 시추 바닥의 핵심을 구동합니다. 상류 예산은 시추 장치 수와 함대의 업그레이드 속도를 결정합니다. 이 유정의 표면 장비는 시추 및 완성 시 사용되는 유량 제어 장비 와 연결됩니다. 광산 회사들은 심층 탐사공과 샤프트 파일럿 시추에서 상부 구동을 사용하며, 이 경우 코어 회수와 토크 제어가 중요합니다. 지하 채굴 장비 구매자들은 환기 및 배수구를 위한 시추 장비도 주문합니다. 수정 계약자와 지열 개발업자가 나머지 수요를 이루며, 종종 더 작은 유압 장치를 사용합니다.
Top Drives 시장 도입을 가속화하는 요인은 무엇이며, 무엇이 이를 저해하고 있을까요?
더 긴 수평 경로, 심해 프로그램, 시추 자동화는 계약업체들을 현대적인 전기 탑 드라이브로 몰아넣고 있습니다. 유럽과 아시아의 지열 프로젝트는 석유 및 가스 외부에 두 번째 고객층을 열었습니다. 높은 구매 가격과 전문 서비스 제공은 소규모 계약자들의 도입을 늦추고 있습니다. 유가 변동도 시추 예산을 삭감하면서 시추 장비 업그레이드를 지연시키고 있습니다.
운전자 영향 분석
| 운전사 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 더 긴 측면 시추를 이용한 육상 석유 및 가스 개발 시추 | +1.8% | 북미, 중동, 라틴 아메리카 | 중기 (2년 -4 년) |
| 해상 및 심해 시추 프로그램 | +1.4% | 브라질, 북미, 서유럽 | 장기 (>=4 년) |
| 전기 탑 드라이브와 자동 시추 제어 도입 | +1.1% | 북미, 서유럽, 동아시아 | 중기 (2-4 년) |
| 회전 테이블 시스템과 구형 상단 구동장치 교체 | +0.8% | 글로벌 | 단기 기간(<=2 년) |
| 복잡하고 장거리 유정을 위한 고용량 장비 | +0.6% | 글로벌 | 장기 (>=4 년) |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
기회 영향 분석
| 기회 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 심해 프로젝트용 대용량 전기 탑 드라이브 | +1.1% | 브라질, 북미, 서유럽 | 장기 (>=4 년) |
| 예측 유지보수 및 원격 진단 패키지 | +0.8% | 북미, 서유럽, 동아시아 | 중기 (2년 -4 년) |
| 기존 장비를 현대식 탑 드라이브로 개조했습니다 | +0.6% | 글로벌 | 단기 (<=2 년) |
| 지열 및 특수 심층 시추 응용 | +0.3% | 독일, 일본, 북미 | 장기 (>=4 년) |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
구속 영향 분석
| 자제력 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 첨단 탑 드라이브 시스템에 대한 높은 초기 투자 | -0.9% | 글로벌 | 단기 (<=2 년) |
| 유지보수 비용과 전문 서비스 의존도 | -0.6% | 글로벌 | 중기 (2년 -4 년) |
| 변동성 탐사 예산과 시추 활동 | -0.4% | 북미, 라틴 아메리카, 서유럽 | 중기 (2-4 년) |
| 소규모 계약업체를 위한 통합 과제 | -0.2% | 신흥 시장 | 장기 (>=4 년) |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
2036년까지 Top Drives 시장을 확장하는 국가는 어디인가요?
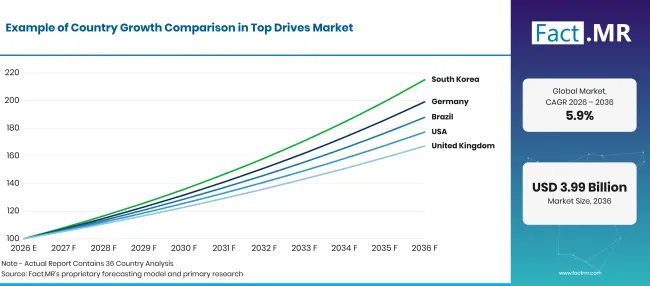
Top Drives Market Growth Index | Source: Fact.MR
| 국가 | CAGR (2026년부터 2036년까지) |
|---|---|
| 독일 | 7.1% |
| 브라질 | 6.5% |
| 미국 | 5.9% |
| 영국 | 5.3% |
| 일본 | 4.7% |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
독일에서 탑드라이브 채택을 뒷받침하는 요인은 무엇인가요?
7.1% CAGR지역 난방을 위한 심층 지열 시추에 의해 주도됩니다.
독일은 석유정이 적지만, 열전환 과정에서 탄화수소 시추와 동일한 토크 제어가 필요한 깊은 시추정이 필요합니다. 연방 내각은 2025년 12월 연방 에너지 연구 보고서 2025를 채택했으며, 이 보고서는 2024년 약 1.4 억 유로의 연방 에너지 연구 지출을 기록하고 2026년부터 시작하는 Explorationsinitiative Geothermie 조치 중 하나로 명시했습니다 [6]. 지열 캠페인에서 성공한 계약업체들은 길고 뜨거운 유정을 가동할 수 있는 전기 탑 드라이브가 필요합니다.
브라질은 수요를 어떻게 발전시키고 있나요?
6.5% CAGR, 이는 염 이전 해상 개발에 의해 뒷받침되었습니다.
해상 유전은 거의 모든 브라질 생산량을 담당합니다. ANP 데이터에 따르면 2025년 육상 유정은 국가 생산량의 4.92% 에 불과했으며, 연간 누적 석유 생산량은 1.376 0억 배럴에 달합니다 [2]. 이 유전에서 작업하는 부유식 시추기는 깊은 곳에서 안정적인 토크를 가진 무거운 탑 드라이브가 필요합니다.
미국 입양을 지원하는 것은 무엇인가?
5.9% CAGR자동화된 장비로 전환하는 대규모 육상 함대의 도움을 받았다.
셰일 시추는 국내 선단의 대부분을 육지에 머무르게 하며, 계약업체들은 장거리 수평 시추 시 시추 속도에 대해 경쟁합니다. 해상 작업은 수요 흐름을 줄입니다. 해양 에너지 관리국(Bureau of Ocean Energy Management)은 2026년 2월 결정 기록을 발표하여 2025년 8월 최종 프로그램적 환경 영향 평가서(Final Programmatic Environmental Impact Statement [7]에 따라 걸프 오브 아메리카 리스 판매 259 및 261을 재확인했습니다. 에어컨 드라이브의 개조 작업이 구매 중 꾸준한 비중을 차지할 것입니다.
영국에서 탑드라이브 도입을 뒷받침하는 요인은 무엇인가요?
5.3% CAGR, 북해에서의 측면 및 우물 복원 작업을 반영하고 있습니다.
북해 전환청은 2025년에 38 개의 개발 유정을 집계했으며, 여기에는 6개의 기계적 측면 구간이 포함되어 있으며, 지출은 약 1.6 0억 파운드로 꾸준히 유지되었습니다 [8]. 운영자들은 그 해 56 개의 유정을 다시 가동시켜 16 백만 배럴의 석유를 추가했습니다 [9]. 정부의 2025년 법정 공급 보안 보고서에 따르면, 영국 대륙붕은 5년 평균에서 연간 총 가스 공급량의 약 43% 를 공급합니다 [10]. 이 작업을 수행하는 플랫폼 시추선은 신규 용량보다 신뢰할 수 있는 구동 장치가 더 필요합니다.
일본은 어떻게 운영되나요?
4.7% CAGR지열 탐사가 서서히 확장됨에 따라 말이다.
일본 내각은 2025년 2월 제7차 전략에너지 계획을 승인하여 2013 회계연도에 비해 2040 회계연도에 73% 온실가스 감축 목표를 설정했습니다 [11]. 천연자원에너지기구의 후속 설명에 따르면 JOGMEC가 개발 위험과 비용을 낮추기 위해 지열 자원 조사를 주도할 것이라고 합니다 [12]. 조사 우물은 소형 시추 장비를 사용하여 단위 부량이 적게 유지됩니다.
누가 상위 드라이브 시장을 주도하고 있나요?
공급업체는 세 그룹으로 나뉩니다. NOV와 HMH와 같은 풀 리그 및 장비 제조업체는 완전 시추 패키지의 일부로 탑 드라이브를 판매하며, 육상 및 해상 시추 장비에 대규모 설치 기반을 보유하고 있습니다.
Canrig, Bentec, Drillmec은 자체 탑 드라이브를 시추 또는 시추 작업에 결합하고 현장 데이터를 수집해 설계를 개선하는 두 번째 그룹을 형성합니다. 예를 들어, Canrig의 Sigma 장치는 긴 측면 우물용 500톤 드라이브이며 자동 제어가 적용되어 있습니다. Bentec은 2025년 10월 사례 연구에 설명된 바와 같이 오만에서 시추를 위해 자체 탑 드라이브를 갖춘 4대의 자동 육상 시추 장비를 납품했습니다 [4]. 홍화 그룹과 Premium Oilfield Technologies 는 육상 및 해상 시추 장비에 대해 광범위한 등급 범위를 제공하는 세 번째 그룹을 형성합니다. 홍화는 2026년 4월에 공동 개발한 전면 전기 시추 시스템이 남극에서 3,413 미터까지 도달했다고 보고했습니다 [13]. 2036년까지 서비스 범위와 자동화 인터페이스의 품질이 공급업체를 인양 등급보다 더 크게 구분시킬 것입니다.
주요 제공자는 어떤 회사들인가요?
주요 드라이브 시장의 주요 기업으로는 NOV, HMH, Canrig, Bentec, Drillmec, Honghua Group, Premium Oilfield Technologies등이 있습니다.
- 11월
- 흠
- 캔릭
- 벤텍
- 드릴멕
- 홍화 그룹
- Premium Oilfield Technologies
참고문헌
- [1] 미국 에너지정보청. (2026년 10월 6일). 단기 에너지 전망.
- [2] 국립 페트로렐레오 항공 자연 및 바이오 컴버스티비스. (2026년 2월). 페트로렐레오 및 천연가스 생산, 184단위 생산: 2025년 생산에 대해 발표.
- [3] 홍화 그룹. (2026년 3월 25)
- [4] 벤텍. (2025년 10월 27일). PDO를 위한 H&P 시추 장비 설계 및 제작.
- [5] 미국 에너지정보청. (2026년 9월 30일). 원유 및 천연가스 시추 활동.
- [6] 연방 경제에너지부. (2025년 12월, 10일) 연 방 에너지 연구위원회 2025: 에너지 혁신
- [7] 해양 에너지 관리국. (2026년 2월 24일). BOEM 걸프 리스 매각 259 및 261에 대한 결정 기록을 발행합니다.
- [8] 북해 전환 당국. (2026년 8월 11일). UKCS 웰스 인사이트 보고서 2026.
- [9] 북해 전환 당국. (2026년 8월 11일) 복원 된 유정은 2025년에 16 백만 보에이크를 생산했습니다.
- [10] 에너지 안보 및 넷 제로부. (2025년 12월 17일). 2025년 공급 법정 보안 보고서.
- [11] 경제산업부. (2025년 2월 18일). 제7차 전략에너지 계획에 관한 내각 결정.
- [12] 천연자원에너지청. (2025년 11월 11일). 7차 전략 에너지 계획의 면밀한 검토: 재생 에너지의 대폭 확대를 목표로 함.
- [13] 홍화 그룹. (2026년 4월 10일).3413(3,413 미터 기록: 전동 구동 장비가 극지 연구를 지원함).
이 보고서가 답합니다
- 전기식과 유압 탑 드라이브 간에 수익은 어떻게 분배되며, 왜 계약업체들이 에어컨 유닛으로 전환하고 있나요?
- 왜 육상 시추 장비가 지출의 큰 부분을 차지하며, 해상 수요가 구별되는 이유는 무엇일까요?
- 셰일, 전통 및 심해 우물에 적합한 인양 등급은 무엇인가요?
- 자동화, 원격 진단, 서비스 네트워크가 공급업체 선택을 어떻게 바꾸고 있나요?
- 독일, 브라질, 미국, 영국, 일본 간의 성장 격차는 무엇일까요?
- 어떤 공급업체가 완전한 장비를 제작하고, 어느 업체가 드라이브 자체에 집중하나요?
Top Drives Market은 무엇을 다루나요?
이 연구는 전 세계 시추 계약자, 운영자, 시추 제작자에 판매된 탑 드라이브 유닛의 수익을 추적합니다. 각 유닛은 판매 시점에 한 번만 집계되며, 새 시추 장비에 장착되거나 기존 드라이브를 교체하는 경우에 따라 다릅니다.
가치는 제조사 판매 가격으로 측정됩니다 USD. 보장은 전기 및 유압 설계, 모든 인양 등급, 모든 최종 사용자 그룹을 아우릅니다. 광산, 수자원, 지열 시추공은 석유 및 가스정과 함께 집계됩니다.
범위에는 무엇이 포함되어 있나요?
전기 및 유압식 탑 구동 장치는 구동 모터, 변속기, 워시파이프 조립체를 포함한 완전한 단위로 판매되었습니다.
탑 드라이브 패키지에 통합된 파이프 핸들러, 가이드 돌리, 제어 캐비닛이 출하됨. 켈리 및 로터리 테이블 드라이브를 탑 드라이브로 대체하는 개조 키트. 육상 시추선, 해상 플랫폼 시그, 잭업 및 플로팅 리그용 드라이브.
범위에서 제외되는 것은 무엇인가요?
시추 장비, 시추 리스 및 시추 계약자 서비스 수입을 완성하세요.
드릴 비트, 드릴 파이프, 시추 유체 및 유정 완성 장비는 별도로 판매되었습니다. 상부 구동장치에 연결되지 않은 독립형 전기 모터, 산업용 기어박스 및 유압 동력 장치. 예비 부품 및 수리 서비스는 단위 판매와 별도로 청구됩니다.
분석은 어떻게 구성되었나요?
분석은 120+ 소스, 35+ 기업 포트폴리오, 25+ 국가, 그리고 20 개 이상의 업계 인터뷰를 바탕으로 합니다.
- 1차 연구: 1차 조사는 제조업체, 서비스 제공자, 기술 개발자, 유통업체, 최종 사용자 및 주제 전문가들과의 논의를 포함합니다. 이 대화들은 구매 우선순위, 제품 채택, 운영 도전, 승인 요건, 경쟁 위치, 그리고 광범위한 시장 수용에 영향을 미치는 요인들을 다룹니다.
- 데스크 리서치: 데스크 리서치는 정부 통계, 규제 간행물, 회사 공고, 무역 데이터, 기술 연구, 산업 협회, 표준, 공공 정책 및 기타 권위 있는 출처를 포함합니다. 분석에 사용된 모든 출처는 참고문헌에 문서화되어 있습니다.
- 시장 규모 및 예측: 시장 추정치는 과거 실적, 수요 지표, 가격 및 물량 동향, 세그먼트 점유율, 기업 참여율, 국가별 성장, 채택 패턴, 투자 활동, 시장 확장의 장벽을 결합합니다.
- 데이터 검증 및 업데이트 주기: 주요 인터뷰를 공개 데이터, 기업 활동, 규제 변화, 거래 패턴, 산업 동향과 비교하여 결과를 검증합니다. 정기적인 업데이트는 신제품 출시, 용량 변화, 파트너십, 승인, 상업적 채택 변화를 검토합니다.
세분화
보고서의 범위와 범위는 무엇인가요?
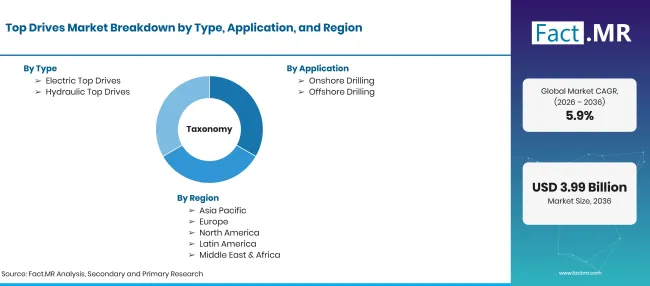
Top Drives Market Taxonomy | Source: Fact.MR
| 속성 | 세부 사항 |
|---|---|
| 정량 단위 | USD 10억 |
| 시장 정의 | 시추 장비의 데릭에 장착된 상단 구동 시스템은 드릴 스트링을 회전시키고 토크를 가하며, 파이프 스탠드를 가득 채운 상태에서 연속 시추를 가능하게 합니다. |
| 유형 | 전기 탑 구동; 유압 탑 구동 |
| 적용 | 육상 시추; 해상 시추 |
| 수용 인원 | 500-1000 톤; 500 톤 미만; 1000 톤 이상 |
| 최종 사용자 | 석유 및 가스 산업; 광업 산업; 수정 시추; 기타 |
| 다루는 지역 | 북미; 라틴 아메리카; 서유럽; 동유럽; 동아시아; 남아시아 및 태평양; 중동 및 아프리카 |
| 다루는 국가 | 독일; 브라질; 미국; 영국; 일본 |
| 소개된 기업들 | NOV; HMH; 캔릭; 벤텍; 드릴멕; 홍화 그룹; Premium Oilfield Technologies |
| 예측 기간 | 2026년부터 2036년까지 |
| 접근 방식 | 국가별 시추장비 수, 신규 시추 제작, 개조 비율을 유형별 단가와 결합한 후, 제조사 포트폴리오와 비교했습니다. |
출처: Fact.MR 분석. 2026년 11월 6일 업데이트
시장은 어떻게 세분화되나요?
-
유형별
- 일렉트릭 탑 드라이브
- 유압 탑 구동 장치
-
적용 분야별
- 육상 시추
- 해상 시추
-
수용 인원별
- 500-1000 톤
- 500톤도 안 돼
- 1000톤 이상
-
최종 사용자별
- 석유 및 가스 산업
- 광업 산업
- 우물 시추
- 기타
-
지역별
- 북미
- 라틴 아메리카
- 서유럽
- 동유럽
- 동아시아
- 남아시아 및 태평양
- 중동 및 아프리카

