- Market Value (2025): USD 1.77 Bn
- Estimated Value (2026): USD 2.11 Bn
- Forecast Value (2036): USD 12.3 Bn
- CAGR (2026-2036): 19.3%
Qual é o valor previsto para a previsão de Gerenciamento de Nuvem para o Mercado OpenStack até 2036?
USD 2.11 bilhões em 2026 para USD 12.3 bilhões em 2036, em um 19.3% CAGR.
- Em 2025, a gestão de nuvem para o mercado OpenStack valia USD 1.77 bilhões, com as nuvens privadas de operadoras de telecomunicações e grandes empresas comandando a maioria dos pedidos.
- O mercado se expandirá de USD 2.11 bilhões em 2026 para USD 12.3 bilhões até 2036, à medida que as empresas transferirão máquinas virtuais de hipervisores proprietários para infraestrutura aberta.
- A receita de gestão do OpenStack vai se acumular a um CAGR 19.3% de 2026 a 2036, já que as regras de soberania de dados e as cargas de trabalho de IA empurram a computação de volta para o controle do proprietário.
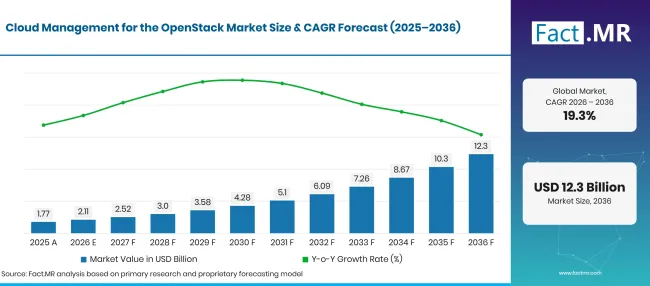
Cloud Management For The Openstack Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 1.77 |
| 2026 | Estimativa | 2.11 |
| 2036 | Previsão | 12.3 |
| CAGR 2026 a 2036 | Período de previsão | 19.3% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Quais são os números definidores por trás do crescimento do Mercado OpenStack para a Gestão da Nuvem?
USD 10.2 bilhões de receita adicional serão gerados entre 2026 e 2036, liderados por softwares de nuvem privada em grandes empresas.
- Impulsionadores de Demanda no Mercado
- A adoção de nuvem corporativa na Europa continua ampliando o número de compradores do OpenStack. A Eurostat informou que 52.74% das empresas da UE usaram serviços pagos de computação em nuvem em 2025 [1]. Empresas que começam com e-mails e armazenamento hospedados frequentemente transferem cargas de trabalho principais em seguida, e algumas optam por rodá-las em uma nuvem privada aberta.
- As regras de switching de nuvem favorecem APIs abertas. A Lei de Dados da Comissão Europeia está em vigor desde 12 de setembro de 2025 e estabelece um marco para que os clientes possam alternar entre provedores de serviços de processamento de dados [2]. O OpenStack oferece a provedores e usuários uma API compartilhada e documentada que facilita as movimentações entre as nuvens.
- Mudanças no licenciamento de virtualização estão fazendo com que as equipes de TI busquem alternativas. Muitos operadores agora testam o OpenStack com KVM como caminho para os conjuntos de máquinas virtuais existentes, e fornecedores de gestão oferecem ferramentas de migração para mover cargas de trabalho em etapas.
- Infraestrutura privada de IA adiciona clusters de GPUs que precisam de escalonamento e controle multi-inquilino. The International Agência de Energia relatou que data centers usaram cerca de 415 TWh de eletricidade em 2024, cerca de 1.5% do consumo global, e projetaram cerca de 945 TWh até 2030 [3]. Proprietários que desenvolvem essa capacidade querem um plano de controle aberto para ela.
- A entrega baseada em Kubernetes está reduzindo o esforço operacional do OpenStack. Os fornecedores agora embalam os serviços OpenStack como contêineres, então atualizações e escalabilidade seguem as mesmas ferramentas que as equipes de plataforma já usam para aplicações.
- Segmentos-chave analisados
- Por Componente: O software representará 62.3% participação em 2026, já que as assinaturas para distribuições suportadas e ferramentas do ciclo de vida serão renovadas a cada ano.
- Por Modo de Implantação: A Nuvem Privada terá 43.7% participação em 2026, já que compradores regulados mantêm cargas de trabalho sensíveis em hardware que possuem.
- Por tamanho da organização: Grandes Empresas terão 71.4% participação em 2026 por meio de equipes internas de plataforma que podem rodar nuvens multi-site.
- Por usuário final: TI e Telecomunicações conquistarão 27.8% participação em 2026, refletindo a demanda dos operadores por infraestrutura aberta que hospede funções de rede.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O OpenStack não é mais um projeto científico para a maioria dos compradores, é o recurso B, quando eles querem controle sobre custo, localização dos dados e escolha de hardware. Os fornecedores vencedores serão aqueles que tornarem as atualizações entediantes e as migrações previsíveis. As ofertas de serviços gerenciados terão mais benefícios para empresas que desejam o controle de uma nuvem privada sem precisar contratar uma grande equipe operacional."
- Implicações Estratégicas
- Os fornecedores de distribuição OpenStack devem enviar caminhos de migração testados para máquinas virtuais, redes e volumes de armazenamento, já que a maioria dos novos compradores chega com um conjunto de hipervisores já existente.
- Provedores de serviços gerenciados devem oferecer níveis de nuvem privada de preço fixo com termos claros de suporte, já que empresas de médio porte não têm funcionários para operar o OpenStack 24 horas por dia.
- As operadoras de telecomunicações devem alinhar suas plataformas OpenStack com funções de rede de contêineres, para que um plano de controle atenda tanto a cargas de trabalho legadas quanto nativas da nuvem.
- Parceiros de hardware devem certificar servidores de GPU e tecidos de alta velocidade com grandes distribuições antes que projetos de IA cheguem à fase de licitação.
Em 22.1% CAGR, a Alemanha avançará à frente do grupo, já que empresas e órgãos públicos preferem nuvens que podem hospedar localmente. O Reino Unido segue em 15.8%, onde incidentes de segurança mantêm os conselhos focados no controle de infraestrutura. O Japão publicará 15.2%, ajudado pelo uso quase universal de nuvem corporativa. O crescimento da 14.9% nos Estados Unidos dependerá de um grande grupo de engenheiros de nuvem. O Brasil completa o grupo em 13.6%, com acesso à internet agora alcançando a maioria das residências.
Como a Gestão de Nuvem para o Mercado OpenStack se divide por segmento?
Software liderará o Componente em 62.3%; Nuvem Privada liderará o Modo de Implantação em 43.7%; Grandes Empresas ocuparão o primeiro lugar em Tamanho de Organização em 71.4%; TI e Telecomunicações liderarão o Usuário Final em 27.8%.
Qual Componente domina?
O software representa 62.3% das vendas de 2026.
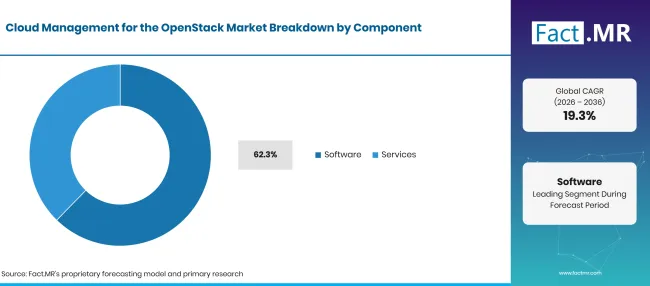
Cloud Management For The Openstack Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Software (Segmento líder) | 62.3% |
| Outros segmentos combinados | 37.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Os gastos com software do OpenStack são impulsionados pela necessidade de uma versão suportada e testada em vez de código bruto a montante. Os compradores pagam por patches de segurança de longo prazo, drivers certificados e uma ferramenta de atualização que move uma nuvem de uma versão para a outra sem tempo de inatividade. Muitas plataformas rodam sobre camadas de software de virtualização de servidores , como o KVM, que a distribuição agrupa e mantém. Consultoria e serviços gerenciados do OpenStack abrangem design, implantação, migração e operação 24 horas por dia. A demanda por serviços aumenta quando uma empresa move um grande conjunto de máquinas virtuais, porque cada carga de trabalho precisa de testes e planejamento de transição. Os serviços também preenchem lacunas de habilidades em empresas que não conseguem equipar uma equipe dedicada à nuvem.
O que lidera o segmento de Modo de Implantação?
A Nuvem Privada detém 43.7% das vendas de 2026.
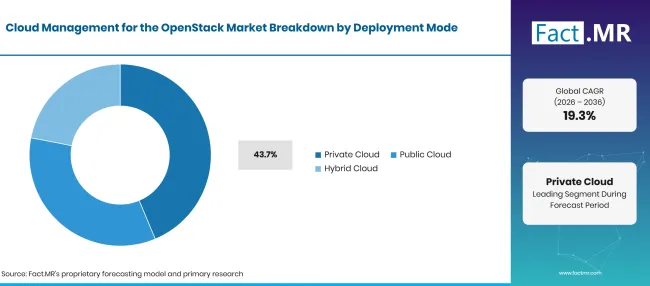
Cloud Management For The Openstack Market Breakdown Deployment Mode | Source: Fact.MR
| Modo de Implantação | Compartilhar (2026) |
|---|---|
| Nuvem Privada (Segmento principal) | 43.7% |
| Outros segmentos combinados | 56.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Bancos, hospitais, ministérios e operadores mantêm dados sensíveis em hardware que possuem ou alugam, com controle claro sobre localização e acesso. As nuvens OpenStack privadas oferecem provisão de autoatendimento enquanto permanecem dentro de seu próprio perímetro de segurança. Muitas são implantadas em sistemas hiperconvergentes que unem computação e armazenamento em um único rack. As nuvens públicas OpenStack são operadas por provedores regionais que vendem capacidade com APIs abertas. Implantações híbridas conectam uma nuvem OpenStack local à capacidade pública, e ferramentas para gerenciamento multi-nuvem ajudam as equipes a posicionar cargas de trabalho em ambas.
Como o tamanho da organização molda a demanda?
Grandes Empresas representam 71.4% das vendas de 2026.
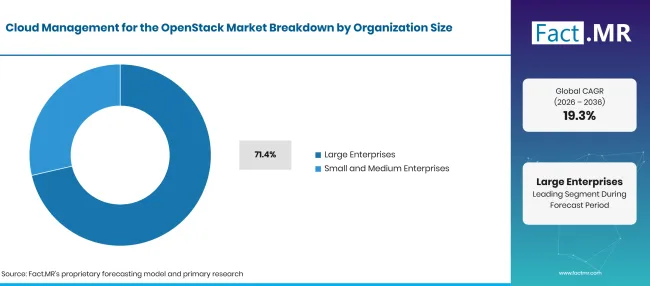
Cloud Management For The Openstack Market Breakdown Organization Size | Source: Fact.MR
| Tamanho da organização | Compartilhar (2026) |
|---|---|
| Grandes Empresas (Segmento líder) | 71.4% |
| Outros segmentos combinados | 28.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Empresas multi-site operam milhares de máquinas virtuais e têm orçamento para engenheiros dedicados de plataforma. Elas mais se beneficiam ao substituir licenças por socket por software aberto. Em toda a UE, 84.67% de grandes empresas adquiriram serviços de computação em nuvem em 2025, segundo a Eurostat [1]. Pequenas e médias empresas alcançam o OpenStack principalmente por meio de nuvens privadas gerenciadas e provedores públicos de OpenStack. Instaladores mais leves e edições de nó único agora reduzem o ponto de entrada para equipes de TI menores.
O que apoia TI e Telecomunicações dentro do Usuário Final?
Compradores de TI e Telecomunicações representam 27.8% das vendas de 2026.
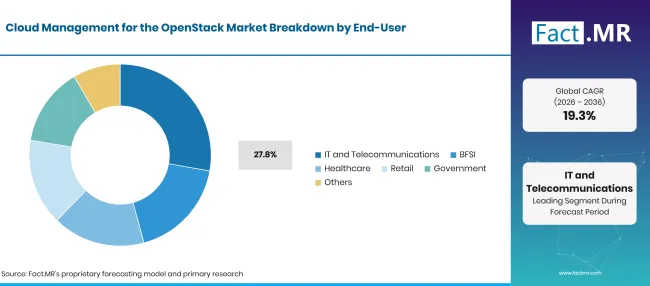
Cloud Management For The Openstack Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| TI e Telecomunicações (Segmento líder) | 27.8% |
| Outros segmentos combinados | 72.2%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Operadoras móveis operam funções virtuais de núcleo e borda no OpenStack, e 5implementação do G mantém essa presença crescendo. A ITU informou que as redes 5G cobriram 55% da população mundial em 2025 [4]. Muitas operadoras hospedam cargas de virtualização de funções de rede no OpenStack em sites centrais e regionais. Na UE, 82.92% de empresas do setor de informação e comunicação usaram serviços pagos em nuvem em 2025 [1]. Compradores de BFSI usam o OpenStack para cargas de trabalho reguladas que devem permanecer em locais aprovados. Provedores de saúde o aplicam a arquivos de imagem e sistemas de registros, frequentemente ao lado de serviços de computação em nuvem para saúde . Usuários varejistas e governamentais preferem o OpenStack para controle de custos e residência de dados.
O que está acelerando a Gestão da Nuvem para a adoção do Mercado OpenStack e o que está impedindo?
A adoção se beneficiará das regras de switching na nuvem, das mudanças de licenças de virtualização e dos clusters privados de IA. O crescimento é travado pela escassez de habilidades do OpenStack e pelo esforço de mover grandes conjuntos legados.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Migração dos estados de máquinas virtuais para longe dos hipervisores proprietários | +3.8% | América do Norte, Europa Ocidental | Curto prazo (<= 2 anos) |
| Soberania de dados e regras de comutação de nuvem | +3.2% | Europa Ocidental, Ásia Oriental | Médio prazo (2-4 anos) |
| Função da rede de telecomunicações e virtualização 5núcleo G | +2.6% | Leste Asiático, América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Construções privadas de IA e clusters de GPU | +2.2% | América do Norte, Leste Asiático | Curto prazo (<= 2 anos) |
| Empacotamento baseado em Kubernetes de serviços OpenStack | +1.4% | Global | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Níveis de nuvem privada gerenciada para empresas de médio porte | +1.3% | Global | Curto prazo (<= 2 anos) |
| Nuvens públicas soberanas de provedores regionais | +1.1% | Europa Ocidental, América Latina | Médio prazo (2-4 anos) |
| Sites OpenStack de borda para operadores e varejistas | +0.8% | Leste Asiático, América do Norte | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Escassez de engenheiros com habilidades em operações OpenStack | -1.2% | Global | Curto prazo (<= 2 anos) |
| Complexidade das atualizações em grandes nuvens multi-site | -0.8% | Global | Médio prazo (2-4 anos) |
| Concorrência dos serviços de nuvem pública em hiperescala | -0.7% | América do Norte, América Latina | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Quais países estão escalando o Gerenciamento de Nuvem para o Mercado OpenStack até 2036?
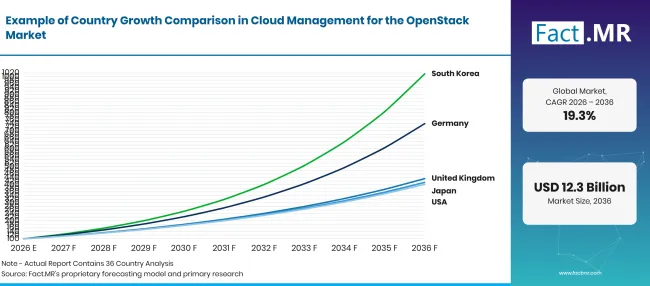
Cloud Management For The Openstack Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 22.1% |
| Reino Unido | 15.8% |
| Japão | 15.2% |
| Estados Unidos | 14.9% |
| Brasil | 13.6% |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
O que apoia a adoção pela Alemanha?
22.1% CAGR, impulsionada pela demanda por nuvens hospedadas localmente sob as regras europeias de dados.
A demanda por OpenStack na Alemanha se baseia no amplo uso da nuvem entre empresas. A Destatis relatou que 54% das empresas alemãs com pelo menos 10 funcionários usaram serviços pagos em nuvem em 2025 [5]. A participação atingiu 88% no setor de informação e comunicação [5]. Compradores alemães frequentemente precisam de hospedagem doméstica, que favorece nuvens OpenStack privadas e regionais.
Como o Reino Unido está escalando a demanda?
15.8% CAGR, respaldada por prioridades de segurança que mantêm a infraestrutura sob controle direto.
Empresas do Reino Unido avaliam as opções de nuvem contra um fluxo constante de incidentes cibernéticos. O Departamento de Ciência, Inovação e Tecnologia relatou que 43% de empresas britânicas identificaram uma violação ou ataque nos 12 meses anteriores à pesquisa de 2025 [6]. Grandes empresas relataram uma taxa de 74% [6]. As nuvens privadas OpenStack permitiram que essas empresas definissem seus próprios controles.
O que está apoiando a adoção pelo Japão?
15.2% CAGR, ajudado pelo uso quase universal da nuvem entre empresas japonesas.
Empresas japonesas já tratam a nuvem como TI padrão. O Ministério do Interior e Comunicações informou em maio de 2025 que a parcela de empresas que utilizam serviços em nuvem ultrapassou 80% [7]. A mesma pesquisa constatou que 88.2% dos usuários de nuvem relatou benefícios [7]. As operadoras de telecomunicações no Japão também operam grandes conjuntos OpenStack para funções de rede.
Como os Estados Unidos se saem?
14.9% CAGR, refletindo uma grande base de engenheiros de nuvem e plataformas.
Equipes OpenStack nos Estados Unidos podem contar com um grande grupo de mão de obra. O Bureau of Labor Statistics projeta cerca de 280,000 vagas a cada ano em ocupações em computação e tecnologia da informação de 2025 a 2035 [8]. Reportou um salário anual mediano de $109,470 para esse grupo em maio de 2025 [8]. Empresas de hospedagem e centros de pesquisa são compradores frequentes de nuvem privada.
Como o Brasil está desenvolvendo a demanda?
13.6% CAGR, à medida que a conectividade crescente amplia o mercado para serviços locais em nuvem.
A base digital do Brasil está se expandindo. O IBGE informou que 74.9 milhões de domicílios, ou 93.6% de residências privadas permanentes, tinham acesso à internet em 2024 [9]. Maior conectividade aumenta a demanda por hospedagem local. Data centers públicos e provedores regionais estão adicionando capacidade de nuvem aberta para manter os dados no país.
Quem lidera a Gestão de Nuvem para o Mercado OpenStack?
O fornecimento se divide em dois grupos. Fornecedores de distribuição vendem builds e ferramentas de ciclo de vida suportadas pelo OpenStack. A Red Hat oferece os Serviços Red Hat OpenStack no OpenShift, que utiliza um plano de controle conteinerizado no OpenShift. A Canonical marcou 15 anos do OpenStack em outubro de 2025 e afirmou que mais de 500 nuvens rodam sua distribuição em produção sob o Ubuntu Pro [13]. A Mirantis lançou o Rockoon em janeiro de 2025, um controlador open source para OpenStack no Kubernetes que ancora o Mirantis OpenStack para Kubernetes [10].
A Platform9 vende o Private Cloud Director para equipes de virtualização e lançou uma Edição Comunitária gratuita em março de 2025 [11]. Operadores e provedores gerenciados formam o segundo grupo. A Rackspace Technology lançou o OpenStack Business em julho de 2025, uma nuvem privada totalmente gerenciada e dedicada [12]. A OVHcloud constrói sua nuvem pública com padrões abertos como o OpenStack, com uma API OpenStack para automação. Confiabilidade de atualização, ferramentas de migração e suporte 24 horas por dia separarão os fornecedores à medida que os compradores mudam as cargas de trabalho em escala.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Red Hat, Inc.; Canonical Ltd.; Mirantis, Inc.; Platform9 Systems, Inc.; Rackspace Technology, Inc.; e OVHcloud.
- Red Hat, Inc.
- Canonical Ltd.
- Mirantis, Inc.
- Plataforma9 Systems, Inc.
- Rackspace Technology, Inc.
- OVHcloud
Bibliografia
- [1] Eurostat. (2026, janeiro). Computação em nuvem - estatísticas sobre o uso por empresas.
- [2] Comissão Europeia. (2026, julho 2). Lei de Dados.
- [3] Agência Internacional de Energia. (2025). Energia e IA: Resumo executivo.
- [4] União Internacional de Telecomunicações. (2025, outubro 15). Fatos e Números 2025: Cobertura da rede móvel.
- [5] Statistisches Bundesamt (Destatis). (2025, novembro 24). Jedes zweite Unternehmen nutzt kostenpflichtige Cloud-Services [A cada segunda empresa usa serviços pagos em nuvem].
- [6] Departamento de Ciência, Inovação e Tecnologia. (2025, junho 19). Pesquisa sobre violações de segurança cibernética 2025.
- [7] Ministério do Interior e Comunicações, Japão. (2025, maio 30). [Resultados da Pesquisa de Tendência de Uso de Comunicações 2024].
- [8] Bureau de Estatísticas Trabalhistas dos EUA. (2026, agosto 27). Ocupações em Computação e Tecnologia da Informação.
- [9] Instituto Brasileiro de Geografia e Estatística (IBGE). (2025, julho 24). Internet chega a 74,9 milhões de domicílios do país em 2024 [Internet alcança 74.9 milhões de domicílios em 2024].
- [10] Mirantis. (2025, janeiro 28). Mirantis lança software open source que simplifica a gestão do OpenStack no Kubernetes.
- [11] Plataforma9. (2025, março 31). Plataforma9 lança a Edição Comunitária Gratuita para que todos os profissionais de virtualização possam experimentar a nuvem privada mais fácil.
- [12] Tecnologia de Rackspace. (2025, julho 8). Empresas Aprimoram Privacidade, Segurança e Controle com a Nuvem Privada de Negócios OpenStack da Rackspace Technology.
- [13] Canônico. (2025, outubro 7). OpenStack cloud - feliz 15aniversário!.
Este relatório responde
- A receita de gerenciamento do OpenStack é dividida entre software e serviços, com os valores monitorados até 2036.
- Quais modos de implantação, tamanhos de empresas e usuários finais representam a maior participação e por que compram.
- Alemanha, Reino Unido, Japão, Estados Unidos e Brasil são comparados em uso da nuvem, pressão de segurança e habilidades.
- Fornecedores de distribuição e provedores gerenciados são perfilados com seus produtos OpenStack atuais.
- Migração de hipervisores, regras de soberania e clusters de IA são ponderados contra a escassez de habilidades e o esforço de upgrade.
O que cobre o Gerenciamento de Nuvem para o Mercado OpenStack?
O gerenciamento de nuvem OpenStack abrange as ferramentas e serviços que instalam, executam e atualizam uma nuvem OpenStack. Isso inclui distribuições suportadas, ferramentas de implantação e atualização, monitoramento e o trabalho operacional realizado por provedores gerenciados.
A receita é acompanhada por componente, modo de implantação, tamanho da organização e usuário final. Os valores refletem o que os compradores pagam a fornecedores e empresas de serviços, não o custo dos servidores abaixo.
O que está incluído no escopo?
Assinaturas para distribuições OpenStack, gerenciadores de ciclo de vida e controladores OpenStack baseados em Kubernetes estão incluídas. Consultoria, migração, treinamento e operação gerenciada de nuvens OpenStack são contados como serviços.
A capacidade pública do OpenStack é contabilizada na camada de gerenciamento e serviço. Ferramentas para orçamento e estorno dentro das nuvens OpenStack são incluídas quando vendidas com a plataforma, enquanto ferramentas FinOps independentes em nuvem são acompanhadas em outros lugares.
O que é excluído do escopo?
Servidores, armazenamento e hardware de rede vendidos sob contratos separados são excluídos. Serviços de nuvem pública em hiperescala que não rodam no OpenStack estão fora do limite de receita.
Produtos independentes de segurança de dados em nuvem e plataformas gerais Kubernetes sem gerenciamento OpenStack também são excluídos.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
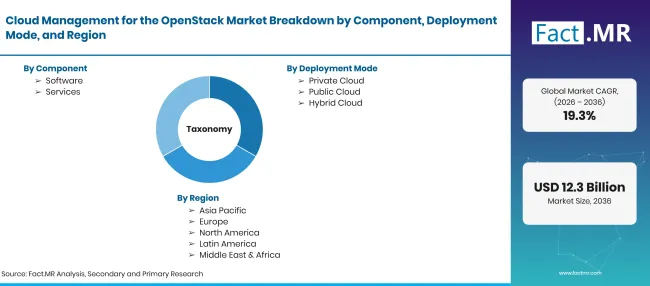
Cloud Management For The Openstack Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Software e serviços usados para implantar, operar, atualizar e governar nuvens construídas sobre OpenStack. Inclui distribuições suportadas, ferramentas de gerenciamento do ciclo de vida, consultoria e operação gerenciada. |
| Componente | Software; Serviços |
| Modo de Implantação | Nuvem Privada; Nuvem Pública; Nuvem Híbrida |
| Tamanho da organização | Grandes Empresas; Pequenas e Médias Empresas |
| Usuário Final | TI e Telecomunicações; BFSI; Saúde; Varejo; Governo; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Reino Unido; Japão; Estados Unidos; Brasil |
| Empresas Perfiladas | Red Hat, Inc.; Canonical Ltd.; Mirantis, Inc.; Platform9 Systems, Inc.; Rackspace Technology, Inc.; OVHcloud |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Abordagem híbrida de cima para baixo e de baixo para cima usando contagens de núcleos do OpenStack em produção; preços de assinatura e suporte por nó; valores de contratos de serviços gerenciados; distribuição e divisões entre usuários finais por país; e revisão do portfólio de fornecedores. |
Fonte: análise da Fact.MR. Atualizado em 22 de outubro de 2026
Como o mercado é segmentado?
-
Por Componente
- Software
- Serviços
-
Por Modo de Implantação
- Nuvem Privada
- Nuvem Pública
- Nuvem Híbrida
-
Por tamanho da organização
- Grandes Empresas
- Pequenas e Médias Empresas
-
Por Usuário Final
- TI e Telecomunicações
- BFSI
- Saúde
- Varejo
- Governo
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é a dimensão da gestão de nuvem para o mercado OpenStack em 2026?
Qual é o CAGR da gestão de nuvem para o mercado OpenStack de 2026 a 2036?
Qual componente lidera a gestão da nuvem para o mercado OpenStack?
Qual modo de implantação lidera a gestão de nuvem para o mercado OpenStack?
Qual tamanho de organização lidera a gestão de nuvem para o mercado OpenStack?
Qual usuário final lidera a gestão da nuvem para o mercado OpenStack?
Qual país crescerá mais na gestão de nuvem para o mercado OpenStack?
Quais são as principais empresas na gestão de nuvem para o mercado OpenStack?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF