- Market Value (2025): USD 83.68 Bn
- Estimated Value (2026): USD 90.6 Bn
- Forecast Value (2036): USD 201.2 Bn
- CAGR (2026-2036): 8.3%
Qual a previsão de que o mercado de tratamento para diabetes vale até 2036?
USD 90.6 bilhões em 2026 para USD 201.2 bilhões até 2036, em um 8.3% CAGR.
- Fact.MR estima que o mercado de tratamento para diabetes atingiu USD 83.7 bilhões em 2025, com agentes hipoglicêmicos orais, insulina e injetáveis não insulinicas formando a base de receita.
- A receita subirá de USD 90.6 bilhões em 2026 para USD 201.2 bilhões até 2036, à medida que as novas classes de medicamentos assumem uma fatia maior dos gastos com tratamento de cada paciente.
- O valor aumentará em 8.3% CAGR de 2026 a 2036, já que uma população tratada maior encontra migração constante para incretina e terapias semanais.
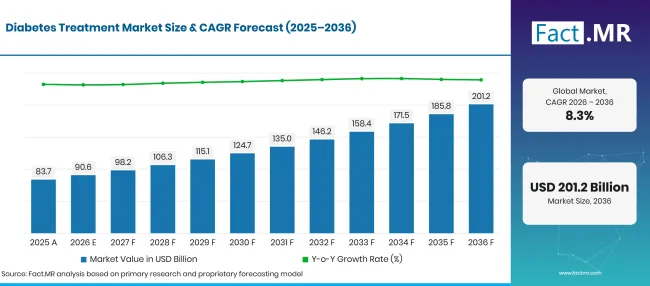
Factmr Diabetes Treatment Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 83.68 |
| 2026 | Estimativa | 90.6 |
| 2036 | Previsão | 201.2 |
| CAGR 2026 a 2036 | Período de previsão | 8.3% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Quais são os números definidores por trás do crescimento do Mercado de Tratamento de Diabetes?
O período de 2026 a 2036 adiciona USD 110.6 bilhões em novo valor, concentrado em agentes orais e injetáveis de incretina.
- Impulsionadores de Demanda no Mercado
- Uma grande população não tratada mantém o funil de pacientes amplo. A Organização Mundial da Saúde informou em setembro de 2025 que mais de 800 milhões de pessoas tinham diabetes em 2022 e que metade delas não eram tratadas [1]. Cada pessoa levada para o cuidado torna-se um portador de prescrição de longo prazo.
- Rótulos baseados em resultados estão aumentando o valor de cada prescrição. Em janeiro de 2025, a FDA dos EUA aprovou o Ozempic para reduzir o risco de agravamento da doença renal e morte cardiovascular em adultos com diabetes tipo 2 e doença renal crônica [2]. Os prescritores agora escolhem agentes para proteção de órgãos, bem como para controle da glicose.
- Opções de insulina de menor custo estão ampliando o acesso. A FDA aprovou o Merilog, o primeiro biossimilar de insulina de ação rápida, em fevereiro de 2025 para adultos e crianças com diabetes [3]. A competição de biossimilares dá aos pagadores espaço para cobrir mais pacientes com insulina.
- Pacientes mais velhos precisam de terapia por mais anos. O risco de diabetes aumenta com a idade, e pacientes diagnosticados na casa dos cinquenta podem permanecer em regimes com múltiplos medicamentos por décadas.
- Dispositivos conectados estão transferindo decisões diárias de dosagem para dentro de casa. Leituras de sensores que sincronizam com aplicativos de smartphone ajudam pacientes e profissionais a ajustar as doses entre as consultas, o que apoia a adesão aos medicamentos prescritos.
- Segmentos-chave analisados
- Por tipo de produto: Agentes hipoglicêmicos orais terão 42.8% participação em 2026, já que comprimidos de baixo custo continuam sendo o primeiro passo da terapia para a maioria das pessoas com diabetes tipo 2 .
- Por tipo de tratamento: A medicação representará 88.3% participação em 2026, já que os regimes orais e injetáveis sem insulina cobrem quase todos os pacientes diagnosticados.
- Por canal de distribuição: As farmácias hospitalares conquistarão 44.2% participação em 2026 graças à iniciação de tratamento, cuidados internados e prescrição de especialistas.
- Por Usuário Final: A Homecare terá 49.5% participação em 2026, já que comprimidos, auto-injeção e verificações de glicose acontecem em casa todos os dias.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Os prescritores agora julgam um medicamento para diabetes pelo que ele faz pelo coração, rins e peso corporal, e o controle da glicose sozinho já não conquista mais uma vaga no formulário. Empresas que combinam dados de desfechos com dosagem simples e monitoramento conectado manterão os pacientes por anos, enquanto genéricos e biossimilares carregam o volume de baixo preço. A próxima onda de valor virá dos mercados emergentes que ampliam a cobertura de seguro e dos pacientes que passam dos comprimidos para os injetáveis."
- Implicações Estratégicas
- Os fabricantes de medicamentos devem colocar os resultados cardiovasculares, renais e de peso ao lado dos dados glicêmicos nos dossiuários dos pagadores, pois os comitês de formulário avaliam os quatro.
- Fornecedores de insulina e injetáveis devem ampliar o fornecimento de canetas, formatos semanais e capacidade de biossimilares, já que o custo do próprio bolso decide se os pacientes começam e continuam a terapia.
- As redes de farmácias deveriam incluir lembretes de renovação e entrega domiciliar nos serviços de cuidados crônicos, já que as renovações perdidas reduzem o valor vitalício de cada paciente.
- Sistemas de saúde e pagadores devem vincular o rastreamento aos programas de acompanhamento para que os pacientes recém-diagnosticados recebam a terapia adequada antes que apareçam complicações.
Os Estados Unidos permanecerão na frente em 10.7% CAGR, com um grande grupo de pacientes e rápida adoção de terapias contra incretina. O Brasil segue em 9.8% à medida que o sistema público de saúde amplia o acesso livre a medicamentos para diabetes. A Alemanha avançará em 9.5%, onde o seguro estatutário e os programas de cuidados estruturados mantêm os pacientes em tratamento regular. O ritmo 8.4% do Japão reflete uma população envelhecida que precisa de terapia por mais tempo. O Reino Unido completa o grupo em 7.5% dentro de um sistema de cuidados maduro e financiado publicamente.
Como o Mercado de Tratamento para Diabetes se divide por segmento?
Agentes Hipoglicêmicos Orais liderarão o Tipo de Produto em 42.8%; A medicação liderará o Tipo de Tratamento em 88.3%; Farmácias Hospitalares ficarão em primeiro lugar no Canal de Distribuição em 44.2%; O Homecare liderará o Usuário Final em 49.5%.
Qual Tipo de Produto domina?
Agentes Hipoglicêmicos Orais representam 42.8% das vendas de 2026.
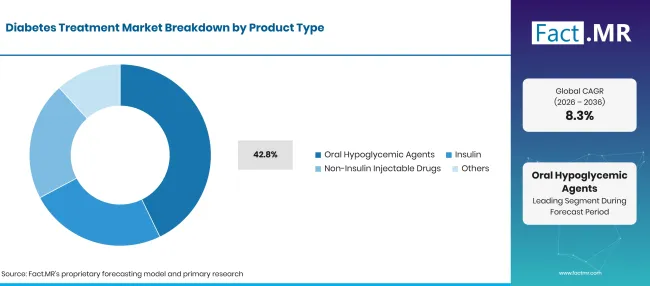
Factmr Diabetes Treatment Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Agentes Hipoglicêmicos Orais (Segmento Líder) | 42.8% |
| Outros segmentos combinados | 57.2%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
A maioria das pessoas com diabetes tipo 2 começa com comprimidos, e muitos permanecem neles por anos. Metformina, sulfonilureias, inibidores de DPP-4 e inibidores de SGLT2 são frequentemente combinados em produtos de dose fixa que reduzem a carga de comprimidos. Versões genéricas mantêm amplo acesso em mercados sensíveis a preços. A insulina continua essencial no tratamento tipo 1 e avançado tipo 2, e canetas de injeção tornam a dosagem mais simples e precisa. Injetáveis sem insulina, liderados por agonistas do receptor GLP-1, estão ganhando terreno em benefícios combinados de peso e glicose. Em novembro de 2025, a Comissão Europeia autorizou o Kyinsu, uma combinação semanal de insulina icodec e semaglutida para adultos com diabetes tipo 2 insuficientemente controlada com insulina basal ou um agonista do receptor GLP-1 [4].
O que apoia a medicação dentro do tipo de tratamento?
A medicação compensa 88.3% demanda de 2026.
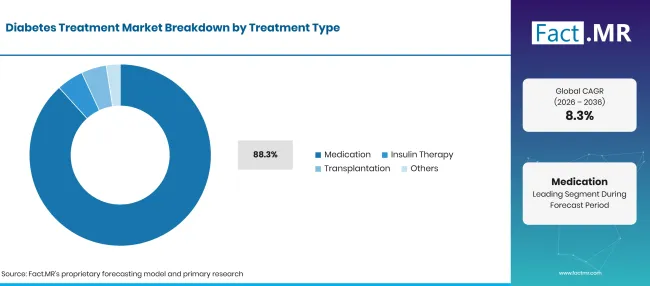
Factmr Diabetes Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Tipo de tratamento | Compartilhar (2026) |
|---|---|
| Medicação (Segmento principal) | 88.3% |
| Outros segmentos combinados | 11.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
O controle da glicose ao longo da vida depende de regimes medicamentosos diários ou semanais, desde agentes orais até injetáveis sem insulina com proteção para o coração e os rins. Os médicos adicionam ou trocam de classes conforme a doença avança, então um único paciente frequentemente utiliza vários produtos ao longo de uma década. A terapia com insulina representa uma rota separada para pacientes tipo 1 e aqueles com doença tipo 2 avançada. O transplante, que abrange procedimentos de pâncreas e células de ilhéus, atende um pequeno grupo com doença grave e é limitado pelo fornecimento e custo de doadores. Programas de estilo de vida e abordagens emergentes baseadas em células compõem as opções restantes.
O que lidera o segmento de Canal de Distribuição?
As farmácias hospitalares representam 44.2% da receita de 2026.
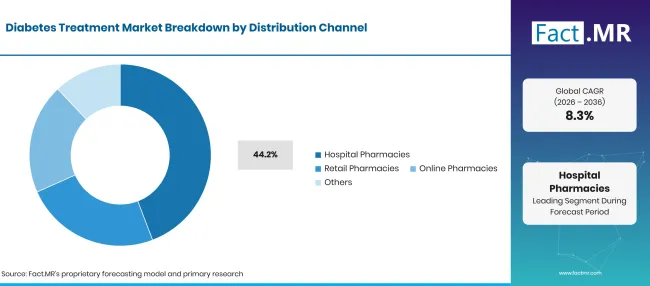
Factmr Diabetes Treatment Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de Distribuição | Compartilhar (2026) |
|---|---|
| Farmácias Hospitalares (Segmento líder) | 44.2% |
| Outros segmentos combinados | 55.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Consultas com especialistas e internações hospitalares são onde muitos pacientes recebem sua primeira receita para um injetável ou insulina. Internações por complicações adicionam volume constante, e os formulários hospitalares influenciam quais marcas os pacientes levam para casa. Farmácias de varejo lidam com a maioria das receitas repetidas de comprimidos e insulina, além de orientações sobre técnicas de injeção e armazenamento. Farmácias online estão ganhando usuários por meio da entrega domiciliar de terapias crônicas. Programas de venda por correspondência e dispensação de clínicas completam a mistura de canais.
Como o Usuário Final forma a demanda?
Homecare representa 30.3% das vendas de 2026.
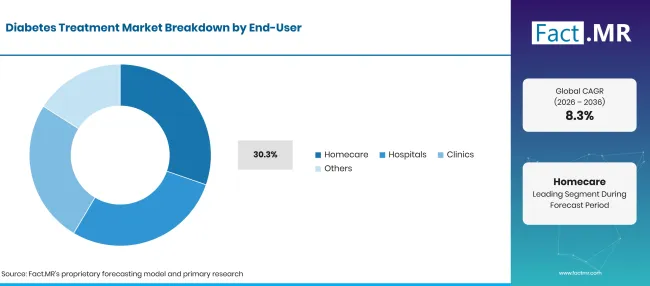
Factmr Diabetes Treatment Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Homecare (Segmento principal) | 49.5% |
| Outros segmentos combinados | 50.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Os pacientes realizam a maior parte dos cuidados diários por conta própria por meio de comprimidos, autoinjeção e testes de glicose. Canetas, bombas de insulina e sensores conectados reduzem o esforço e diminuem o número de visitas à clínica necessárias. Hospitais intervêm em casos de episódios agudos e no início de regimes complexos. As clínicas cuidam de triagens, acompanhamento e renovação de prescrições. O crescimento dos serviços de saúde domiciliar também está trazendo injeção e monitoramento assistidos por enfermeiros para pacientes idosos que moram sozinhos.
O que está acelerando a adoção do Diabetes Treatment Market e o que está impedindo?
Uma triagem e reembolso mais amplos continuarão movendo os pacientes para terapias mais novas. Expirações de patentes, controles de preços e acesso limitado em mercados de baixa renda manterão o crescimento do valor abaixo do ritmo do crescimento dos pacientes.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Aumento do peso do diabetes tipo 2 e da obesidade | +2.3% | Global | Curto prazo (<= 2 anos) |
| Mudança do prescritor para inibidores de SGLT2 e terapias de GLP-1 | +1.8% | Global | Curto prazo (<= 2 anos) |
| Pacientes mais velhos que precisam de controle sustentado da glicose | +1.4% | Ásia Oriental, Europa Ocidental, América do Norte | Longo prazo (>= 4 anos) |
| Cobertura mais ampla de triagem e reembolso | +0.9% | América Latina, Sul da Ásia e Pacífico, Europa Ocidental | Médio prazo (2-4 anos) |
| Cuidados domiciliares apoiados por monitoramento conectado | +0.5% | América do Norte, Europa Ocidental, Leste Asiático | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Insulinas biossimilares e genéricos de baixo custo em mercados emergentes | +1.1% | Global | Médio prazo (2-4 anos) |
| Formulações de GLP-1 uma vez por semana e orais | +0.9% | Global | Curto prazo (<= 2 anos) |
| Administração automatizada de insulina ligada ao monitoramento contínuo de glicose | +0.6% | América do Norte, Europa Ocidental, Leste Asiático | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Expirações de patentes e pressão sobre precificação de medicamentos de marca | -0.6% | Global | Curto prazo (<= 2 anos) |
| Altos custos de terapia restringem o acesso em mercados de baixa renda | -0.4% | América Latina, Sul da Ásia e Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Efeitos colaterais, lacunas de oferta e baixa adesão dos pacientes | -0.2% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Quais países estão ampliando o mercado de tratamento do diabetes até 2036?
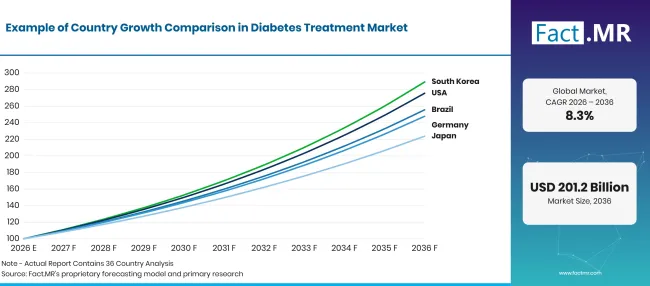
Factmr Diabetes Treatment Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Estados Unidos | 10.7% |
| Brasil | 9.8% |
| Alemanha | 9.5% |
| Japão | 8.4% |
| Reino Unido | 7.5% |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
O que apoia a adoção nos Estados Unidos?
10.7% CAGR, impulsionado por uma grande base de pacientes e rápida adoção de novas classes de medicamentos.
Os Centros de Controle e Prevenção de Doenças (CDC) relatam que 40.1 milhões de pessoas, ou 12.0% da população dos EUA, tinham diabetes em 2023 [5]. O Medicare negociou os preços para Januvia, Jardiance e Farxiga entrou em vigor em 2026, e os preços de Ozempic, Rybelsus, Janumet e Tradjenta seguem em 2027 [6]. Custos mais baixos do próprio bolso para pacientes idosos apoiarão volumes de recarga por meio de farmácias de varejo e entregas domiciliares.
Como o Brasil se sai?
9.8% CAGR, apoiado por um acesso público mais amplo a medicamentos para diabetes.
O Ministério da Saúde do Brasil informou em seus resultados do Vigitel 2025 que adultos com diagnóstico médico de diabetes aumentaram de 5.5% em 2006 para 12.9% em 2024 [7]. O sistema unificado de saúde pública, SUS, é a principal fonte de atendimento.
O que sustenta o crescimento da Alemanha?
9.5% CAGR, com cobertura ampla de seguro e programas de cuidados estruturados.
O Instituto Robert Koch estimou em setembro de 2025 que 6.05 milhões de pessoas na Alemanha haviam diagnosticado diabetes tipo 2 em 2022, uma prevalência de 8.6% [8]. Sua projeção coloca o número em 11.01 milhões até 2050 se a incidência e a mortalidade excessiva permanecerem inalteradas [8]. O seguro de saúde estatutário cobre a maioria das terapias, e avaliações de benefícios favorecem medicamentos com resultados comprovados para o coração e os rins.
Como o Japão está escalando a demanda?
8.4% CAGR, refletindo uma população envelhecida que precisa de terapia de longo prazo.
O Departamento de Estatísticas do Japão informou que pessoas com 65 anos ou mais representavam 29.4% da população em setembro de 2025, uma participação recorde [9]. O Ministério da Saúde, Trabalho e Bem-Estar estimou em dezembro de 2025 que cerca de 11 milhões de pessoas são fortemente suspeitas de diabetes, número que continua a crescer [10]. O seguro universal e revisões regulares de preços mantêm o crescimento estável, enquanto pacientes mais velhos preferem regimes orais semanais e mais simples.
Como o Reino Unido está desenvolvendo a demanda?
7.5% CAGR, como um sistema maduro e financiado publicamente, gerencia a maior parte do cuidado.
Na Inglaterra, apenas 58.2% das pessoas com diabetes tipo 2 e outros receberam todos os oito processos de cuidado recomendados no ano até março de 2025, segundo o Escritório de Melhoria e Disparidades em Saúde [11]. O mesmo comentário mostra que 45.2% atingiu as três metas de tratamento [11]. O NHS oferece a maior parte da terapia por meio de medicina geral e farmácias comunitárias, e a orientação nacional favorece genéricos econômicos.
Quem lidera o Mercado de Tratamento do Diabetes?
A competição segue três linhas. Especialistas em incretina e insulina competem com base em evidências de resultados e dosagem semanal. A Novo Nordisk oferece Ozempic, Rybelsus e Tresiba, e em janeiro de 2025 obteve uma indicação de proteção renal nos EUA para Ozempic [2].
Eli Lilly combina Mounjaro e Trulicity com Humalog e Basaglar, enquanto Sanofi fornece Lantus e Toujeo e recebeu aprovação da FDA para o biossimilar Merilog em fevereiro de 2025 [3]. Fabricantes de medicamentos orais e cardiometabólicos competem por rótulos e preços para o coração e rin. A Merck comercializa Januvia e Janumet, a AstraZeneca oferece Farxiga, e a Boehringer Ingelheim vende Jardiance e Tradjenta. Fornecedores de dispositivos suportam a dosagem em casa. A Abbott fornece sensores FreeStyle Libre, a Roche oferece medidores Accu-Chek e o aplicativo mySugr, e a MiniMed lançou sua bomba MiniMed Flex controlada por aplicativo nos Estados Unidos em junho de 2026 [12]. No período de previsão, as empresas que combinarem dados de resultados, acesso acessível e ferramentas de dosagem conectadas ganharão mais terreno.
Quais empresas são as principais fornecedoras?
Empresas principais incluem Novo Nordisk; Eli Lilly; Sanofi; Merck; AstraZeneca; Boehringer Ingelheim; Abbott; Roche; e MiniMed.
- Novo Nordisk
- Eli Lilly
- Sanofi
- Merck
- AstraZeneca
- Boehringer Ingelheim
- Abbott
- Roche
- MiniMed
Bibliografia
- [1] [1] Organização Mundial da Saúde. (2025, setembro 5). OMS atualiza a lista de medicamentos essenciais para incluir tratamentos essenciais para câncer e diabetes.
- [1] [2] Novo Nordisk. (2025, janeiro 28). A FDA aprova o Ozempic (semaglutida) como o único GLP-1 AR para reduzir o risco de agravamento da doença renal e morte cardiovascular em adultos com diabetes tipo 2 e doença renal crônica.
- [1] [3] Administração de Alimentos e Medicamentos dos EUA. (2025, fevereiro de 14). FDA aprova primeiro produto biossimilar de insulina de ação rápida para tratamento do diabetes.
- [4] Agência Europeia de Medicamentos. (novembro de 2025). Kyinsu: EPAR.
- [5] Centros de Controle e Prevenção de Doenças. (2026, setembro 16). Relatório Nacional de Estatísticas de Diabetes.
- [6] Centros de Serviços de Medicare e Medicaid. (2026, setembro 22). Medicamentos Selecionados e Preços Negociados.
- [7] Ministério da Saúde, Brasil. (2026). Para o povo brasileiro viver mais e viver melhor: Resultados Vigitel 2025 [Para que os brasileiros vivam mais e melhor: Vigitel 2025].
- [8] Instituto Robert Koch. (2025, setembro 17). Tendências na prevalência e número de casos de diabetes tipo 2 diagnosticado na Alemanha: Projeções até 2050.
- [9] Departamento de Estatísticas do Japão. (2025, setembro 14). [Tópicos de Estatística nº 146: Idosos no Japão vistos nas estatísticas].
- [10] Ministério da Saúde, Trabalho e Bem-Estar, Japão. (2025, dezembro 2). [Resultados da Pesquisa Nacional de Saúde e Nutrição 2024].
- [11] Escritório de Melhoria e Disparidades em Saúde. (2026, abril 8). Perfil de diabetes: comentário estatístico, abril de 2026.
- [12] MiniMed. (2026, junho 17). A menor bomba de insulina controlada por aplicativo da MiniMed já está disponível nos EUA.
Este relatório responde
- O tamanho para 2026 e 2036 é dividido por tipo de produto, tipo de tratamento, canal de distribuição, usuário final e região.
- Cada segmento mostra qual subsegmento o lidera em 2026 e as necessidades do paciente e do prescritor por trás dessa posição.
- O número de pacientes, o reembolso e o acesso a terapias mais recentes moldam a comparação entre os cinco países listados.
- Perfis da empresa agrupa fabricantes de incretina e insulina, fabricantes de medicamentos cardiometabólicos orais e fornecedores de dispositivos.
- Os leitores podem acompanhar como expirações de patentes, biossimilares e novas classes de medicamentos moldam a escolha de tratamentos e os preços.
O que o Mercado de Tratamento de Diabetes cobre?
Essa avaliação acompanha os medicamentos, produtos de insulina e terapias relacionadas que as pessoas utilizam para controlar a glicose no sangue e limitar complicações do diabetes tipo 1 e tipo 2 . Ela abrange agentes orais, injetáveis de insulina e não insulina, além das categorias de tratamento de apoio vendidas por farmácias e profissionais de saúde.
A receita é contabilizada na primeira venda de cada produto, seja por meio de hospital, varejo ou farmácia online. As cotas de Tipo de Tratamento referem-se à principal via de cuidado utilizada pelo paciente, enquanto as outras divisões cobrem todas as vendas de tratamento.
O que está incluído no escopo?
Medicamentos orais prescritos, produtos de insulina e injetáveis não insulinínicos estão no escopo, incluindo medicamentos de marca, genéricos e biossimilares. Combinações de dose fixa, canetas e dispositivos de administração de insulina usados em cada dose também contam aqui.
O tratamento utilizado em hospitais, clínicas e cuidados domiciliares está dentro da divisão de usuários finais. Fornecedores de sistemas de monitoramento de glicose e administração de insulina são perfilados porque seus produtos orientam as decisões de dosagem e apoiam a aderência.
O que é excluído do escopo?
Suplementos e produtos de bem-estar vendidos sem receita para suporte ao açúcar no sangue são deixados de fora. Exames diagnósticos usados apenas para triagem são excluídos, assim como tratamentos para outras condições prescritas a pessoas com diabetes.
Software e serviços digitais vendidos sozinhos, sem medicamento ou sistema de administração, não são contabilizados. O financiamento de pesquisa e os serviços de ensaios clínicos também estão fora da receita do mercado.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
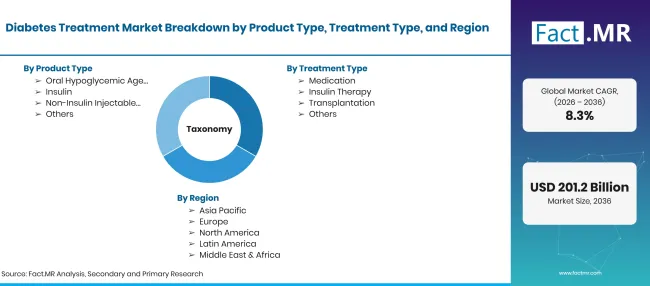
Factmr Diabetes Treatment Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Medicamentos, produtos de insulina e terapias relacionadas usados para tratar diabetes tipo 1 e tipo 2 , vendidos por meio de hospitalares, varejo e farmácias online. A cobertura abrange tratamentos orais e injetáveis e administração de insulina para uso hospitalar, clínico e domiciliar. |
| Tipo de produto | Agentes Hipoglicêmicos Orais; Insulina; Medicamentos Injetáveis Não Insulinosos; Outros |
| Tipo de tratamento | Medicação; Terapia com Insulina; Transplante; Outros |
| Canal de Distribuição | Farmácias Hospitalares; Farmácias de Varejo; Farmácias Online; Outras |
| Usuário Final | Cuidados domiciliares; Hospitais; Clínicas; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Estados Unidos; Brasil; Alemanha; Japão; Reino Unido |
| Empresas Perfiladas | Novo Nordisk; Eli Lilly; Sanofi; Merck; AstraZeneca; Boehringer Ingelheim; Abbott; Roche; MiniMed |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Abordagem híbrida de cima para baixo e de baixo para cima usando números de pacientes diagnosticados e tratados; preços de terapias por classe de medicamentos; canal de venda de farmácia; e revisão do portfólio da empresa. |
Fonte: análise da Fact.MR. Atualizado em 21 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Agentes Hipoglicêmicos Orais
- Insulina
- Medicamentos Injetáveis Não Insulinosos
- Outros
-
Por tipo de tratamento
- Medicação
- Terapia com Insulina
- Transplante
- Outros
-
Por canal de distribuição
- Farmácias Hospitalares
- Farmácias de varejo
- Farmácias Online
- Outros
-
Por Usuário Final
- Cuidados domiciliares
- Hospitais
- Clínicas
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual o tamanho do mercado de tratamento para diabetes em 2026?
Qual é a CAGR do mercado de tratamento de diabetes de 2026 a 2036?
Qual tipo de produto lidera o mercado de tratamento para diabetes?
Qual tipo de tratamento lidera o mercado de tratamento para diabetes?
Qual canal de distribuição lidera o mercado de tratamento do diabetes?
Qual usuário final lidera o mercado de tratamento de diabetes?
Qual país crescerá mais no mercado de tratamento de diabetes?
Quais são as principais empresas no mercado de tratamento de diabetes?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF