- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 3.0 Bn
- Forecast Value (2036): USD 5.92 Bn
- CAGR (2026-2036): 7.0%
Qual é a previsão do mercado de cura energética até 2036?
USD 3.0 Bilhões em 2026 para USD 5.9 Bilhões até 2036 em um 7.0% CAGR.
- Com USD 2.8 bilhões em 2025, o mercado de cura energética estabeleceu forte impulso em impressão de embalagens flexíveis, vernizes industriais para madeira e encapsulamento de componentes eletrônicos automotivos.
- As vendas dispararão de USD 3.0 bilhões em 2026 para USD 5.92 bilhões até 2036, à medida que as fábricas converterem linhas convencionais de revestimento térmico em sistemas compactos, de espectro estreito com LEDs UV e de cura por feixe de elétrons de alta potência.
- Composta em um robusto 7.0% CAGR durante o período de previsão de 2026 a 2036, a expansão do valor de mercado é impulsionada por regulamentações ambientais que limitam as emissões de VOC, contas de eletricidade mais baixas e superior resistência a riscos de revestimento.
A trajetória comercial do mercado reflete uma intensa modernização tecnológica em ecossistemas industriais de acabamento. Sistemas tradicionais de revestimento em solvente e água exigem extensos túneis físicos de secagem, oxidantes térmicos e espaço significativo no piso para evaporar os transportadores de líquido. Em contraste, formulações de sólidos 100% curáveis por energia não exigem pegada de secagem, curando instantaneamente sob bombardeio focado de fótons ou elétrons em temperaturas ambientes de fábrica. Essa cura física instantânea permite que produtos acabados sejam empilhados, embalados ou processados mecanicamente imediatamente a jusante sem risco de bloqueio ou deterioração da superfície, reduzindo drasticamente o estoque em andamento em linhas de embalagem e fabricação de alta velocidade.
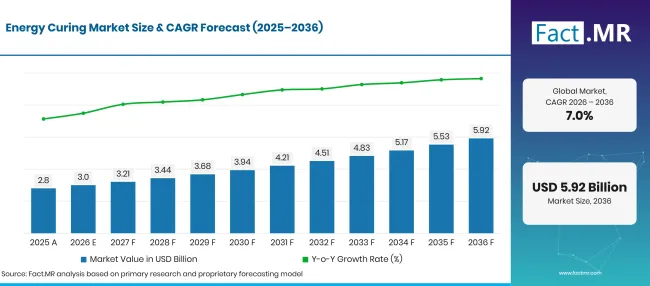
Energy Curing Market Forecast Global 1 | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 2.8 |
| 2026 | Estimativa | 3.0 |
| 2036 | Previsão | 5.92 |
| CAGR 2026 a 2036 | Período de previsão | 7.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de cura de energia?
Entre 2026 e 2036, a indústria de cura energética gerará uma oportunidade absoluta de USD 2.9 bilhões, impulsionada por proibições regulatórias sobre poluentes atmosféricos perigosos, rápida adoção industrial de cabeças de cura UV-LED e aumento da demanda por embalagens sustentáveis de bens de consumo.
- Impulsionadores de Demanda no Mercado
- A formulação com menores emissões está se tornando uma via prática de conformidade. As alterações da EPA para 2025 nos revestimentos em aerossol revisaram os limites de reatividade ponderados pelo produto, fatores de reatividade dos compostos, requisitos de relatórios e métodos de teste [1]. As mudanças reforçam o argumento para a cura controlada e revestimentos com menores emissões relacionadas a solventes.
- As regras de ar limpo estão ampliando o caso operacional para a química 100%-sólidos. A regra de revestimentos aerossóis dos EUA de 2025 foi adotada sob a Lei do Ar Limpo para reduzir as contribuições de COVs na formação de ozônio [2]. Sistemas UV e de feixe de elétrons se beneficiam porque podem curar rapidamente sem secagem térmica convencional.
- A seleção de materiais está se tornando tão importante quanto a velocidade de cura. O processo TSCA atual da EPA revisa novos produtos químicos antes da fabricação e pode impor restrições quando riscos são identificados [3]. Fornecedores com fotoiniciadores, oligômeros, aditivos e formulações de baixa migração bem caracterizados ganham uma vantagem de adoção.
- A modernização da fábrica está vinculando um fluxo de transferência mais rápido com menor intensidade energética de processo. A revisão do NIST de 2025 descreve uma grande base manufatureira intensiva em capital nos EUA, na qual produtividade, desempenho energético e modernização continuam sendo medidas centrais de competitividade [4]. Sistemas eficientes de cura e acabamento estão alinhados com as três prioridades.
- A contabilidade corporativa de carbono está expondo o custo energético de cada etapa de cura. A Agência Ambiental da Alemanha fornece fatores organizacionais de emissão garantidos de qualidade desde 2025 para medição de combustível, eletricidade e emissões de processos [5]. Contabilidade mais consistente facilita a avaliação de retrofits de UV-LED nas decisões de planejamento de capital.
- Segmentos-chave analisados
- Por Tecnologia: A cura UV exige 52.3% do valor de mercado de 2026, servindo como a principal plataforma tecnológica da indústria' S em artes gráficas comerciais, revestimentos industriais e adesivos para montagem.
- Por Aplicação: A impressão representa a principal aplicação com uma participação 29.3% em 2026, impulsionada pela rápida adoção de tintas UV e EB em impressão em caixas de alimentos, conversão de etiquetas e bolsas plásticas flexíveis.
- Por Indústria de Usuários Finais: A embalagem representa o maior setor de usuários finais com participação 28.2% em 2026, onde os proprietários das marcas exigem cura instantânea, com acabamentos de contato com alimentos e de alto brilho.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "A cura por energia não é mais uma alternativa de acabamento de nicho; tornou-se o pilar operacional central da manufatura industrial sustentável moderna. O aumento dos custos de eletricidade e os limites agressivos de emissão municipal de COV estão tornando os fornos tradicionais a gás inviáveis financeiramente. Os conversores estão adotando rapidamente plataformas de cura UV-LED porque eliminam os tempos de aquecimento, produzem ozônio zero e reduzem o consumo de energia operacional em 50% a 75% em relação às lâmpadas de arco de mercúrio de média pressão. Simultaneamente, o cenário de formulações químicas está avançando rapidamente. Sintetizadores químicos estão comercializando oligômeros multifuncionais de acrilato altamente reativos e fotoiniciadores poliméricos com perfis de migração ultrabaixos, resolvendo totalmente preocupações históricas de odor e contaminação em embalagens alimentares. Prevemos que, nos próximos dez anos, os cobridores industriais que não converterem suas linhas térmicas convencionais em plataformas curáveis pela radiação enfrentarão severas penalidades regulatórias e desvantagens operacionais insustentáveis."
- Implicações Estratégicas
- Formuladores químicos devem acelerar a síntese de acrilatos epóxi bioderivados e acrilatos de poliéster para atender às metas dos proprietários das marcas para resinas de embalagem de consumo de fontes renováveis.
- Aplicadores industriais de revestimento devem investir em monitoramento radiométrico automatizado e adaptações de LEDs UV para garantir uma profundidade de cura uniforme e evitar resíduos de monômero não reagidos.
- Os fabricantes de impressoras devem padronizar estações de secagem UV/EB de dupla cura para permitir que conversores alternem perfeitamente entre tintas de cartão e filmes barreira flexíveis ultrafinos.
- Os produtores de oligomeros devem estabelecer linhas dedicadas de síntese em sala limpa para certificar matérias-primas de baixa migração e baixo odor para embalagens médicas de contato alimentar e laminações eletrônicas para displays.
O consumo alemão de cura energética aumentará a 8.5% CAGR até 2036, liderando os mercados europeus à medida que fornecedores automotivos de nível1 e plantas de engenharia de precisão convertem operações de acabamento para a cura por radiação zero de COVs.
Como o Mercado de Cura de Energia se divide por segmento?
Tecnologia de leads de cura UV na 52.3%, aplicação de leads de impressão na 29.3%, e Embalagem domina a Indústria de Usuários Finais em 28.2% em 2026.
Qual tecnologia domina?
A cura UV captura 52.3% do valor tecnológico de 2026.
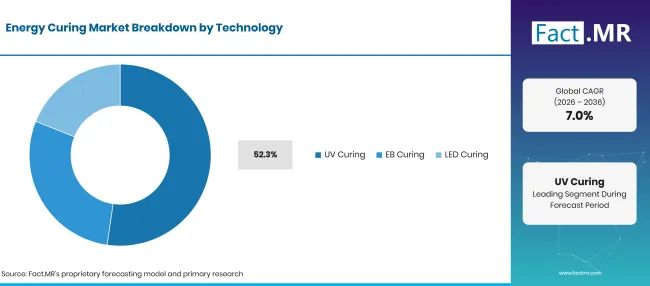
Energy Curing Market Breakdown Technology 1 | Source: Fact.MR
A tecnologia de cura por ultravioleta representa a base da indústria de cura energética, exigindo mais da metade da receita global total. Os sistemas de cura UV utilizam lâmpadas tradicionais de vapor de mercúrio de média pressão ou matrizes de LED UV de estado sólido que emitem fótons nas bandas espectrais UVA, UVB e UVC. Quando expostas a essa energia radiante, moléculas fotoiniciadoras dissolvidas dentro do revestimento líquido formulado se dissociam em radicais livres reativos ou espécies catiônicas. Esses intermediários reativos iniciam a polimerização rápida de crescimento em cadeia entre monômeros de acrilato ou epóxi, convertendo o filme líquido em uma rede polimérica reticulada e insolúvel em frações de segundo. A cura UV é universalmente utilizada em prensas gráficas de artes gráficas, fabricação de discos compactos, revestimento de fibra óptica e linhas de acabamento de móveis. A rápida adoção de módulos UV-LED de 365 nm, 385 nm e 395 nm consolidou ainda mais essa dominância ao eliminar preocupações com descarte de mercúrio de metais pesados, proporcionar ciclos instantâneos de ligar/desligar sem persianas mecânicas e evitar distorções térmicas do substrato. Fabricantes consultam rotineiramente formulações de acabamento industrial de madeira e dados técnicos de revestimentos de superfície externa automotiva para otimizar espectros de absorção de fotoiniciadores para formulações de revestimentos com alta carga pigmentária.
| Tecnologia | Compartilhar (2026) |
|---|---|
| Cura UV (Segmento líder) | 52.3% |
| Outros segmentos combinados | 47.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Qual Aplicativo lidera o mercado?
A impressão representa 29.3% da receita de inscrições de 2026.
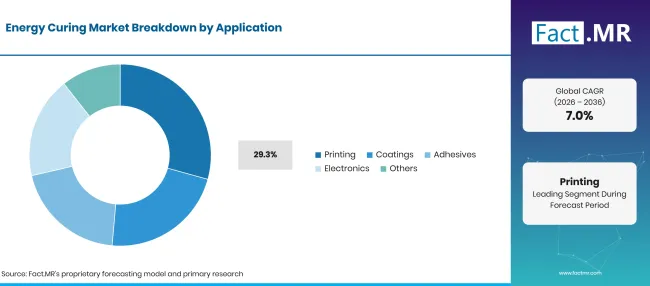
Energy Curing Market Breakdown Application 1 | Source: Fact.MR
O setor comercial de impressão e artes gráficas representa a principal aplicação comercial da química de cura energética. Operações de impressão exigem secagem rápida de tintas e vernizes em prensas de internet de rápido movimento que ultrapassam 300 a 500 metros por minuto. Tintas tradicionais de termofixação requerem grandes fornos a gás que secam a tinta evaporando solventes de óleo mineral, liberando emissões substanciais de COV e exigindo grandes investimentos de capital para incineradores térmicos. Em contraste, tintas curáveis por UV e EB consistem em 100% sólidos ativos que curam instantaneamente no ponto de impressão. Essa secagem imediata permite que impressoras imprimam múltiplas camadas de tinta consecutivamente sem borrões entre as estações, além de proporcionar densidade de cor superior, reprodução de pontos extremamente nítida e excepcional resistência ao atrito. Tintas curáveis por energia dominam embalagens de embalagens dobráveis de luxo, etiquetas autoadesivas, mangas retráteis para bebidas e decoração metálica para latas de bebidas. Conversores de impressão também utilizam acabamentos automotivos originais especializados e acabamentos sustentáveis em pó seco para medir a velocidade de cura e a resistência a riscos superficiais em prensas industriais de alta velocidade.
| Aplicação | Compartilhar (2026) |
|---|---|
| Impressão (Segmento principal) | 29.3% |
| Outros segmentos combinados | 70.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Qual Indústria de Usuários Finais captura a maior parcela?
Comandos de embalagem 28.2% da demanda do usuário final em 2026.
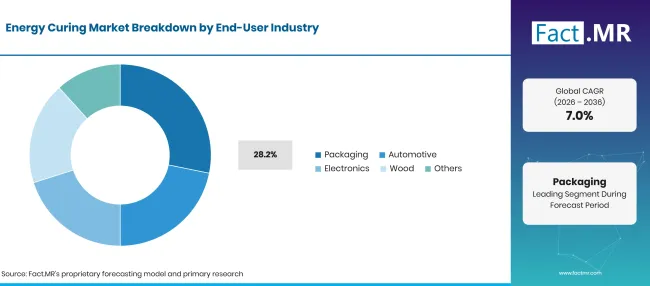
Energy Curing Market Breakdown End User Industry 1 | Source: Fact.MR
A conversão de embalagens representa a maior indústria consumidora de materiais curáveis por energia. Proprietários de marcas nos setores de alimentos e bebidas, farmacêuticos, cuidados pessoais e bens de consumo de luxo exigem embalagens que combinem uma estética visual chamativa com proteção robusta contra barreiras físicas. Os vernizes de sobreimpressão curados por energia (OPVs) entregam acabamentos de alta brilho, foscos, ao toque suave e texturados táteis que aumentam o apelo para prateleiras enquanto protegem os gráficos impressos subjacentes contra riscos, umidade e exposição a produtos químicos durante o transporte e manuseio. Além disso, o setor de embalagens e39o impulso urgente de conformidade com economia circular e leveza tornou a cura energética indispensável. Como a cura por energia gera calor mínimo, conversores podem imprimir e aplicar filmes ultrafinos e sensíveis ao calor mono-material de polietileno e polipropileno que derreteriam dentro de túneis convencionais de secagem térmica. Os conversores mantêm uma garantia rigorosa de qualidade implementando protocolos de preparação de superfície e agentes de desmontagem , utilizando preenchimentos formulados e aditivos de revestimento para otimizar a reologia da tinta e a integridade da barreira do filme.
| Indústria de Usuários Finais | Compartilhar (2026) |
|---|---|
| Embalagem (Segmento líder) | 28.2% |
| Outros segmentos combinados | 71.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
O que está acelerando a adoção do mercado de cura energética e o que está impedindo isso?
A adoção é impulsionada por restrições agressivas governamentais sobre emissões de COVs, rápida economia de energia com retrofits de LEDs UV e altas velocidades nas linhas de embalagem, enquanto o crescimento é contido por prêmios no custo das matérias-primas, desafios de inibição de oxigênio em filmes finos e preocupações com a segurança migratória dos fotoiniciadores em embalagens alimentares.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Regulamentações ambientais internacionais que impõem rigorosos limites industriais de COV e carbono | +1.6% | Europa Ocidental, América do Norte, Leste Asiático | Curto prazo (<= 2 anos) |
| Conversão de sistemas de lâmpadas de vapor de mercúrio em matrizes de LEDs de estado sólido de economia de energia | +1.4% | Global | Curto prazo (<= 2 anos) |
| Crescente demanda por embalagens flexíveis de alta velocidade e cura instantânea e impressão em caixas dobráveis | +1.1% | América do Norte, Leste Asiático | Curto prazo (<= 2 anos) |
| Capacidade de revestir substratos sensíveis à temperatura, como filmes poliméricos finos e folheados de madeira | +0.9% | Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Resistência superior a riscos, produtos químicos e solventes proporcionada por altas densidades de reticulação | +0.7% | Global | Médio prazo (2-4 anos) |
| Miniaturização de unidades de cura por feixe de elétrons permitindo instalações de prensas compactas web | +0.6% | América do Norte, Europa Ocidental | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Desenvolvimento de oligômeros de acrilato bio-baseados derivados de óleos vegetais renováveis e lignina | +0.8% | Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Expansão de formulações de dupla cura e UV aquáticas para formas industriais complexas 3D | +0.7% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Comercialização de fotoiniciadores poliméricos não migratórios para contato direto com alimentos | +0.6% | Europa Ocidental, Ásia Oriental | Longo prazo (>= 4 anos) |
| Aplicação de revestimentos dielétricos curáveis por UV em células de baterias de veículos elétricos e placas de circuito | +0.5% | Leste Asiático, América do Norte | Curto prazo (<= 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Custo de matéria-prima por quilograma mais alto para acrilatos formulados em comparação com resinas solventes | -0.6% | Global | Curto prazo (<= 2 anos) |
| Aderência superficial e defeitos de cura causados pela inibição do oxigênio atmosférico em filmes finos | -0.5% | Global | Médio prazo (2-4 anos) |
| Investimento de capital substancial necessário para adaptar as linhas de prensagem de secagem térmica existentes | -0.4% | América Latina, Sul da Ásia e Pacífico | Curto prazo (<= 2 anos) |
| Rigorosa fiscalização regulatória sobre possível sensibilização da pele pelo manuseio de monômeros | -0.4% | Europa Ocidental, América do Norte | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Quais países estão ampliando o Mercado de Cura Energética até 2036?
Investimentos sustentados em instalações industriais modernas de revestimento, operações avançadas de conversão de embalagens e polos de fabricação de eletrônicos impulsionam o consumo de cura energética em nível nacional até 2036.
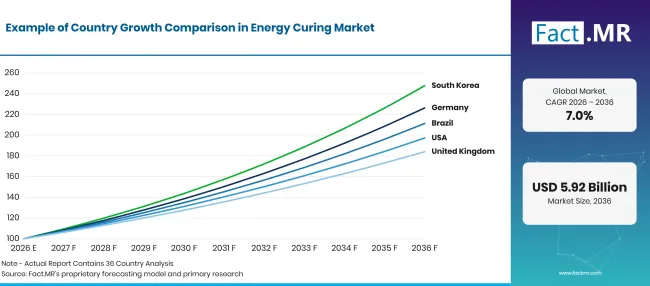
Energy Curing Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 8.5% |
| Brasil | 7.8% |
| Estados Unidos | 7.0% |
| Reino Unido | 6.3% |
| Japão | 5.6% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
O que apoia a adoção da Alemanha e da39; S?
8.5% CAGR, impulsionado por leis industriais de descarbonização, revestimento de componentes automotivos de nível1 e conversões de impressoras UV-LED de alta eficiência.
A oportunidade da Alemanha está atrelada à descarbonização industrial, e não à simples expansão da linha. Em 2025, 1,789 instalações estacionárias cobertas pelo ETS da UE emitiram cerca de 265 milhão de toneladas de CO2 equivalente, 3.1% menos do que em 2024, enquanto as instalações industriais reduziram as emissões em cerca de 5% [6]. A necessidade de redução favorece sistemas de cura que reduzem a demanda térmica sem comprometer a qualidade do acabamento.
Como o Brasil se sai?
7.8% CAGR, impulsionada pela crescente conversão de embalagens flexíveis, impressão de rótulos agrícolas e pela expansão dos polos de fabricação de móveis.
A demanda do Brasil está distribuída por formatos de embalagem flexíveis, rígidos e decorados. O emprego formal na indústria de embalagens aumentou 1.35% em 2025 para 277,667 empregos, enquanto embalagens plásticas representaram 37.6% do valor de produção e 18.9% de embalagem metálica [7]. Essa mistura cria vários pontos de entrada para tintas, vernizes e revestimentos funcionais de cura rápida.
O que está apoiando a adoção pelos Estados Unidos?
7.0% CAGR, ancorada pela produção massiva de embalagens para consumidores, crescimento da impressão digital jato de tinta UV e montagem de eletrônicos industriais.
O mercado dos EUA é moldado pela economia da retrofit e pela integração de equipamentos. A revisão de manufatura do NIST em 2025 identifica produtividade, uso de energia e resiliência na cadeia de suprimentos como medidas contínuas de competitividade em uma grande base de produção intensiva em capital [8]. Sistemas de LEDs UV e feixe de elétrons abordam essas pressões ao reduzir o tempo de cura, reduzir a pegada da linha e limitar o trabalho em andamento.
Como o Reino Unido está desenvolvendo a demanda?
6.3% CAGR, centrado em acabamento de embalagens de luxo, impressão sustentável de rótulos alimentares e conversões industriais de revestimentos para madeira.
O crescimento no Reino Unido depende da demanda por substituição dentro de uma rede de impressão já estabelecida. O Escritório Nacional de Estatísticas publicou um conjunto de dados dedicado para 2025 cobrindo empresas gráficas registradas no IVA e PAYE e empregos [9]. Essa base operacional suporta a demanda recorrente de cura por UV e LED em rótulos, embalagens e impressão comercial.
Como o Japão está escalando a demanda?
5.6% CAGR, sustentado por embalagens avançadas de semicondutores, revestimento eletrônico de precisão e fabricação de filmes ópticos de alto desempenho.
A maior oportunidade do Japão está em substratos de precisão, onde o controle de cura supera a velocidade bruta da linha. Dados da METI reportados pela JEITA mostram que a produção de componentes e dispositivos eletrônicos em janeiro de 2025 aumentou 3.0% ano após ano, com placas eletrônicas 9.2% e placas de circuito montadas até 13.8% [10]. A mistura de produção suporta revestimentos especializados curáveis por UV, tintas, adesivos e encapsulantes.
Quem lidera o Mercado de Cura Energética?
O cenário competitivo do mercado global de cura energética é caracterizado por conglomerados químicos multinacionais especializados, inovadores dedicados à cura por radiação e fabricantes avançados de fotoiniciadores. Os principais produtores de produtos químicos protegem sua participação de mercado por meio de matérias-primas de ácido acrílico verticalmente integradas, sínteses multifuncionais proprietários de acrilato e centros de serviço técnico globais que auxiliam conversores na otimização das velocidades de cura e dos perfis de aderência. Fornecedores de alto nível estão concentrando amplo capital de pesquisa na síntese de oligômeros sólidos de baixa viscosidade 100% eliminando a necessidade de monômeros diluentes reativos, reduzindo assim os riscos de irritação da pele e melhorando a segurança no trabalho.
Os participantes da indústria estão em parceria ativa com fabricantes de equipamentos originais para impressoras (OEMs), reveladores de luminárias UV-LED e proprietários de marcas de embalagens para desenvolver ecossistemas integrados de cura turnkey. Líderes do setor de artes gráficas focam em veículos de baixa migração e baixo odor de tinta certificados para conformidade com embalagens alimentares sob regulamentos europeus de contato alimentar. Em revestimentos industriais, os fabricantes desenvolvem sistemas de dupla cura combinando iniciação UV com mecanismos secundários de umidade ou cura térmica para garantir reticulação total em undercuts sombreados de peças complexas 3D. Fornecedores químicos também fornecem tratamentos avançados de separadores de filme fino para baterias de veículos elétricos e formulam adesivos sensíveis à pressão curáveis por radiação e fitas adesivas industriais de alto desempenho usadas em montagem aeroespacial de precisão.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem BASF SE; Akzo Nobel N.V.; PPG Industries Inc.; Dymax Corporation; DSM-Firmenich AG; Grupo Allnenx; Alberdingk Boley GmbH; Grupo Arkema; Resonac Holdings Corporation; IGM Resins B.V.
- BASF SE
- Akzo Nobel N.V.
- PPG Industries Inc.
- Dymax Corporation
- DSM-Firmenich AG
- Allnex Group
- Alberdingk Boley GmbH
- Grupo Arkema
- Resonac Holdings Corporation
- IGM Resins B.V.
Bibliografia
- [1] Agência de Proteção Ambiental dos EUA. (2025, janeiro 17). Normas nacionais de emissão de compostos orgânicos voláteis para revestimentos em aerossol: Emendas (90 FR 5697).
- [2] Agência de Proteção Ambiental dos EUA. (2026, julho 6). Revestimentos em aerossol: Normas nacionais de emissão de compostos orgânicos voláteis.
- [3] Agência de Proteção Ambiental dos EUA. (2025). Revisando novos produtos químicos sob a Lei de Controle de Substâncias Tóxicas (TSCA).
- [4] Thomas, D. (2026). Relatório anual sobre a economia manufatureira dos EUA: 2025 (NIST AMS 100-76). Instituto Nacional de Padrões e Tecnologia.
- [5] Um Emissões de Emissões Emissoras. (2026, março 25). Emissões faktoren zur Treibhausgasbilanzierung von Organisationen.
- [6] Autoridade Alemã de Comércio de Emissões. (2026, outubro 4). Queda significativamente mais lenta nas emissões em 2025.
- [7] Associação Brasileira de Embalagem. (2026). Estudo ABRE macroeconômico da embalagem e cadeia de consumo: 2025.
- [8] Thomas, D. (2026). Relatório anual sobre a economia manufatureira dos EUA: 2025 (NIST AMS 100-76). Instituto Nacional de Padrões e Tecnologia.
- [9] Escritório de Estatísticas Nacionais. (2025, setembro 30). Empresas da indústria gráfica para 2025.
- [10] Associação Japonesa de Eletrônicos e Information Technology Industries . (2025). Produção de janeiro de 2025 pela indústria eletrônica japonesa [Dados do Ministério da Economia, Comércio e Indústria].
Este relatório responde
- O estudo analisa como as tecnologias de cura por arco ultravioleta, UV-LED de estado sólido e cura por feixe de elétrons diferem em termos de investimento de capital, eficiência energética, limites térmicos do substrato e profundidade de cura.
- A análise de aplicação detalha a expansão do mercado em artes-artes, tintas gráficas para impressão, revestimentos industriais de superfície, adesivos estruturais para montagem e materiais de encapsulamento semicondutor.
- O mapeamento da indústria para usuários finais quantifica a demanda comercial entre conversores de embalagens de consumo, fabricantes automotivos, montadores de eletrônicos de consumo e fábricas comerciais de acabamento de madeira.
- A benchmarking de composição química avalia a dinâmica de desempenho entre acrilatos de epóxi, acrilatos de poliuretano, acrilatos de poliéster e fotoiniciadores poliméricos não migratorios especializados.
- Avaliações de mercado por país fornecem previsões detalhadas de crescimento a dez anos na Alemanha, Brasil, Estados Unidos, Reino Unido e Japão, ligando as vendas de materiais à legislação ambiental e à produção manufatureira.
- O perfil competitivo examina as capacidades de síntese química, portfólios de patentes, roteiros de sustentabilidade e estratégias de fusões e aquisições dos dez principais fornecedores globais de produtos químicos para cura de energia.
O que o Mercado de Cura Energética cobre?
O mercado de cura por energia abrange todos os sistemas químicos formulados, pré-polímeros e matérias-primas reativas projetadas para passar por polimerização instantânea de radicais livres induzidos por radiação ou catiônicos após exposição a fótons ultravioleta ou feixes de elétrons acelerados. Ao contornar completamente os mecanismos convencionais de secagem por evaporação térmica, produtos curáveis por energia alcançam 100% conversão de sólidos reativos sem descarregar solventes orgânicos voláteis, poluentes atmosféricos perigosos ou gases de efeito estufa. O escopo de mercado acompanha o consumo químico em impressão comercial de alta velocidade, revestimentos industriais protetores de madeira e plástico, acabamento de superfícies automotivas, colagem adesiva estrutural e embalagem de componentes microeletrônicos. Formuladores químicos sintetizam resinas especiais fotopolimerizáveis com arquiteturas funcionais especializadas para oferecer resistência equilibrada à tração, flexibilidade e resistência química.
Avaliações financeiras avaliam as receitas atacadistas em nível de fabricante geradas pela venda comercial de revestimentos formulados curáveis por radiação, tintas, adesivos e vernizes de sobreimpressão, bem como oligômeros intermediários e pacotes especializados de fotoiniciadores vendidos diretamente a conversores industriais. O perímetro analítico abrange 100% formulações líquidas ativas, dispersões de poliuretano curáveis por radiação em origem água (UV-PUDs), resinas epóxi cicloalifáticas catiônicas e formulações híbridas de cura dupla. As vendas de equipamentos de capital para luminárias UV independentes, matrizes de luz LED e aceleradores de feixe de elétrons estão contabilizadas em quebras do mercado tecnológico.
O que está incluído no escopo?
Incluída no relatório ' a cobertura são formulações curáveis por radiação utilizando mecanismos de radicais livres (baseados em monômeros de acrilato e oligômeros) e mecanismos catiônicos (baseados em epóxi cicloalifáticos e éteres vinílicos). Os tipos de produtos incluem tintas flexográficas, tintas de gravura, tintas para serigrafia, tintas digitais para jato de tinta UV, vernizes sobrecarregados, vernizes industriais para madeira, camadas base e topcams automotivos, revestimentos plásticos de superfície, revestimentos de disco óptico e adesivos estruturais para montagens. O escopo analítico abrange formulações projetadas para lâmpadas de arco de mercúrio, lâmpadas dopadas com gálio, cabeças de LED UV de estado sólido (365 nm, 385 nm, 395 nm, 405 nm) e sistemas de feixe de elétrons de baixa a média tensão.
A cobertura geográfica é abrangente, acompanhando a demanda do mercado na América do Norte, América Latina, Europa Ocidental, Europa Oriental, Ásia Oriental, Sul da Ásia e Pacífico, e Oriente Médio e África. O mapeamento de canais cobre transações comerciais que passam por formuladores químicos primários, compunhadores de pedágio, distribuidores autorizados de produtos químicos industriais e contratos de fornecimento direto com conversores multinacionais de embalagens e OEMautomotivas.
O que é excluído do escopo?
Excluídos do escopo de mercado estão revestimentos, tintas e adesivos convencionais à base de solvente e padrão à base de água que curam estritamente por evaporação térmica do solvente ou oxidação do ar ambiente sem iniciação de radiação. De forma semelhante, revestimentos termofixos padrão que requerem fornos térmicos de alta temperatura são excluídos do total de produtos químicos de cura por energia primária, exceto quando formulações especializadas de pós curáveis por UV a baixa temperatura são explicitamente identificadas.
Além disso, restauradores de compósitos odontológicos médicos aplicados à beira da cadeira por dentistas, esmaltes de gel curáveis por UV no varejo de consumo e kits de cura UV para amadores de artesanato de consumo estão excluídos do escopo de fabricação industrial e comercial deste relatório. Dutos de aquecimento industrial independentes, queimadores a gás natural e incineradores de exaustão térmica associados a fornos convencionais de secagem térmica estão fora do limite analítico.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
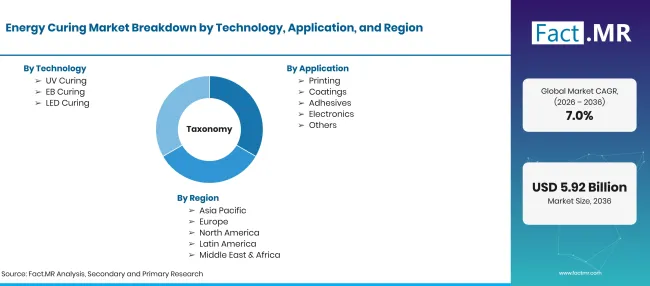
Energy Curing Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD Bilhões em 2026 para USD Bilhões até 2036 em um 7.0% CAGR |
| Definição de Mercado | A cura por energia engloba revestimentos curáveis por radiação, tintas, adesivos e encapsulantes eletrônicos formulados com fotoiniciadores, oligômeros e monômeros que polimerizam instantaneamente após exposição à luz ultravioleta (UV), diodos emissores de luz (UV-LED) ou radiação de feixe de elétrons (EB). O valor de mercado é acompanhado no nível de realização do fabricante químico formulado. |
| Tecnologia | Cura por UV; Cura EB; Cura por LED |
| Aplicação | Impressão; Revestimentos; Adesivos; Eletrônicos; Outros |
| Indústria de Usuários Finais | Embalagens; Automotivo; Eletrônicos; Madeira; Outros |
| Cobertura Regional | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Principais Países Analisados | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Principais Jogadores Perfilados | BASF SE; Akzo Nobel N.V.; PPG Industries Inc.; Dymax Corporation; DSM-Firmenich AG; Grupo Allnex; Alberdingk Boley GmbH; Grupo Arkema; Resonac Holdings Corporation; IGM Resins B.V. |
| Ano Histórico de Base | 2025 (USD 2.8 Bilhões) |
| Prazo de previsão | 2026 (USD 3.0 Bilhões) a 2036 (USD 5.9 Bilhões) |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Como o mercado é segmentado?
-
Por tecnologia
- Cura UV
- Cura EB
- Cura por LED
-
Por Aplicação
- Impressão
- Revestimentos
- Adesivos
- Eletrônica
- Outros
-
Por Indústria de Usuários Finais
- Embalagem
- Automotivo
- Eletrônica
- Madeira
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de cura energética em 2026?
Qual é o CAGR do mercado de cura de energia de 2026 a 2036?
Qual tecnologia lidera o mercado de cura de energia?
Qual aplicação representa a maior participação de mercado?
Qual indústria de usuários finais domina o consumo de cura de energia?
Qual país crescerá na taxa mais rápida até 2036?
Quem são os principais fabricantes no mercado de cura de energia?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF