- Market Value (2025): USD 803.7 Mn
- Estimated Value (2026): USD 902.8 Mn
- Forecast Value (2036): USD 2887.7 Mn
- CAGR (2026-2036): 12.3%
Qual a previsão de que o mercado de soluções de auto-escaneamento para varejo valha até 2036?
USD 902.8 milhões em 2026 para USD 2887.7 milhões em 2036, com 12.3% CAGR.
- O mercado de soluções de auto-escaneamento no varejo foi avaliado em USD 803.7 milhões em 2025.
- A demanda deve aumentar de USD 902.8 milhões em 2026 para USD 2887.7 milhões em 2036.
- A previsão é que o mercado se expanda a 12.3% CAGR entre 2026 e 2036, à medida que as redes de lojas ampliam a auto-varredura e investem em uma gestão de transações mais confiável.
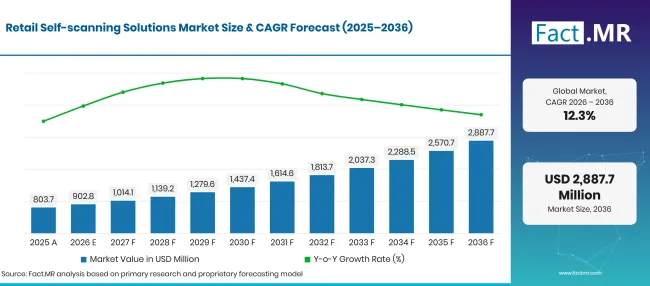
Retail Self Scanning Solutions Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD milhões) |
|---|---|---|
| 2025 | Atual | 803.7 |
| 2026 | Estimativa | 902.8 |
| 2036 | Previsão | 2887.7 |
| CAGR 2026 a 2036 | Período de previsão | 12.3% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Soluções de Auto-Escaneamento para Varejo?
A previsão adiciona USD 1984.9 milhões em receita anual entre 2026 e 2036. Equipamentos continuam sendo o maior componente individual, mas a decisão de consumo mais importante é como operar esses equipamentos em centenas de transações comuns e múltiplas lojas. Interfaces de preços, recuperação de cestas e intervenções de funcionários criam demanda por serviços e software após a instalação. Varejistas que não conseguem controlar esses custos podem expandir seu patrimônio de dispositivos sem melhorar a economia do caixa.
- Impulsionadores de Demanda no Mercado
- A transição do código de barras estabelece um cronograma concreto para partes do mercado. GS1& #39; s A orientação de dezembro de 2025 prevê que os sistemas tratem tanto dos identificadores lineares quanto 2D até o final de 2027. [3] Essa é uma ambição de prontidão para a indústria, e não um prazo legal, mas expõe uma lacuna entre possuir um scanner de imagem e processar corretamente as informações. A demanda por software de código de barras se estenderá à interpretação de dados e integração ao ponto de venda, não apenas ao hardware de substituição.
- A perda de mercadoria é outra barreira para a implantação. A ECR Retail Loss examinou a influência da equipe, do design e da tecnologia na precisão fixa do self-checkout em seu estudo de 2026. [4] A pesquisa não quantifica as perdas de todas as formas de auto-escaneamento móvel. Mesmo dentro desse limite, a implicação é clara: uma proporção maior de transações operadas pelos clientes cria mais ocasiões para escaneamentos perdidos, intervenções e falhas de controle. Esses custos operacionais pertencem ao caso de investimento desde o início.
- As incompatibilidades de preço e promoção frequentemente se tornam visíveis apenas quando o cliente atinge o pagamento. Nesse ponto, o cliente já investiu tempo na cesta e é menos tolerante a reiniciar. Provedores que conectam a digitalização com as regras de preços e fidelidade ao vivo do39varejista ; soluções resolvem falhas mais caras do que uma leitura lenta do código. Em quiosques self-service, o acesso da equipe e a localização dos controles de pagamento podem determinar se um problema é resolvido rapidamente ou se torna uma fila.
- Uma implementação em múltiplas lojas adiciona outra camada de risco: um erro de configuração pode ser repetido em todo o conjunto. O monitoramento de dispositivos e as versões controladas de software ajudam os varejistas a distinguir uma falha isolada do scanner de um problema sistêmico de pagamento ou precificação. As medidas mais úteis são transações incompletas, solicitações repetidas de assistência e erros de conciliação, não a contagem principal de instalações.
- Segmentos-chave analisados
- Por Componente: O hardware detém 42.3% da receita em 2026. Os ciclos de renovação e o serviço de dispositivos continuam sendo relevantes, mesmo com o software se tornando mais importante para o desempenho operacional.
- Por Tecnologia: A Leitura de Códigos de Barras 44.0% com leads em 2026. Sua posição torna o suporte a identificadores de produtos existentes e a transição para códigos D 2uma questão central de compras.
- Por Aplicação: Supermercados/Hipermercados contribuem com 45.0% da receita de 2026. Seus variados cestos e regras de promoção expõem mais exceções a transações do que uma loja com poucos recursos.
- Por Modo de Implantação: On-Premises representa 56.8% da receita em 2026. A continuidade das transações em loja ainda tem peso junto com o apelo da gestão central.
- Por Usuário Final: Os varejistas representam 65.0% da receita em 2026. Eles controlam o investimento e absorvem as consequências operacionais, embora os consumidores realizem as digitalizações.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal, Fact.MR
- O mercado está passando de uma decisão de compra liderada por dispositivos para uma liderada por transações. Um scanner que lê rapidamente não cria valor se o cliente não puder pagar o preço mostrado na prateleira, corrigir um item ou obter assistência sem recomeçar. Isso torna as transações concluídas, as intervenções da equipe e a precisão da conciliação indicadores mais fortes da qualidade da implantação do que a contagem de equipamentos. O hardware continuará sendo uma fatia substancial dos gastos, mas a diferenciação está cada vez mais na integração e no suporte. Provedores capazes de resolver os mesmos problemas recorrentes em todo um conjunto de varejo estão melhor posicionados para renovação e expansão. Há pouco argumento econômico para um leitor mais rápido quando exceções não resolvidas de preço ou pagamento continuam sendo a restrição vinculativa.
- Implicações Estratégicas
- A economia da loja deve determinar o modelo de assistência antes que outro dispositivo seja adicionado. O custo de uma intervenção depende de quão rápido a equipe é alertada, se consegue identificar o problema e se a cesta sobrevive à interrupção. Durante os períodos de pico, várias exceções simultâneas podem transformar caixas nominalmente independentes de volta em um gargalo de serviço com funcionários.
- Investir em leitores RFID fixos só faz sentido quando o varejista possui cobertura adequada de marcação e uma forma confiável de resolver leituras ambíguas. Uma categoria de mercadoria de alto valor ou com etiquetas consistentes pode suportar o caso; uma variedade mista com controles fracos de etiquetas pode não ser o caso. A comparação relevante é o custo por transação precisa, incluindo exceções e manutenção.
- Quando rótulos de prateleira, ofertas de fidelidade e totais de cesta discordam, os consumidores tendem a perceber o problema no pior momento da transação. A integração com prateleiras inteligentes só importa se as identidades dos produtos e as atualizações de preços permanecerem consistentes até o pagamento. Uma prateleira conectada não é uma solução para a governança inconsistente de preços em outras partes da loja.
- A responsabilidade por serviço é frequentemente subestimada em conjuntos mistos de checkout de fornecedores. A substituição de um scanner não corrige uma falha na interface de preços; uma atualização de software pode não restaurar um pagamento interrompido. Contratos que atribuem responsabilidade entre esses limites podem encurtar as interrupções e evitar que o mesmo defeito se repita em múltiplas lojas.
O Brasil tem a CAGR mais rápida entre os cinco países perfilados, seguido pelo Japão e Alemanha. Os Estados Unidos representam uma oportunidade de implantação relativamente madura. Esta não é uma curva de adoção uniforme: instalações mais recentes enfrentam custos de integração e suporte, enquanto os conjuntos estabelecidos precisam cada vez mais de melhorias nas transações e controles concluídos. As estratégias por país devem refletir onde a restrição operacional realmente se situa.
Como o mercado de soluções de auto-escaneamento para varejo se divide por segmento?
42.3%de hardware ; 44.0%de escaneamento de códigos de barras ; Supermercados/Hipermercados 45.0%; 56.8%On-premises ; Varejistas 65.0% em 2026.
Por que o hardware continua sendo o maior componente da receita de auto-escaneamento?
O segmento de Hardware lidera o Componente com uma participação 42.3% de receita em 2026.
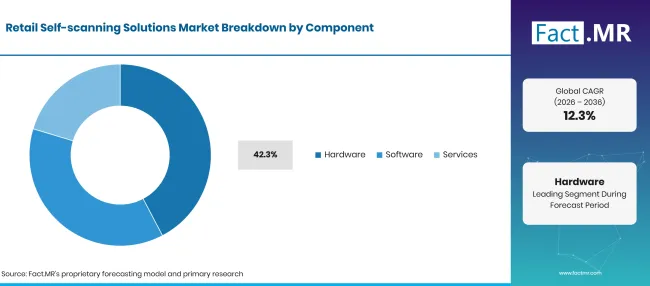
Retail Self Scanning Solutions Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Hardware (Segmento líder) | 42.3% |
| Outros segmentos combinados | 57.7% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
O hardware detém 42.3% da receita, tornando a confiabilidade do dispositivo e os ciclos de renovação comercialmente importantes, mesmo com o aumento dos gastos com software. Para unidades portáteis pertencentes a loja, carregamento, prevenção de perdas, quebras e retorno entre as compras tornam-se custos operacionais recorrentes. Equipamentos fixos enfrentam um ônus diferente, incluindo acesso à tela, periféricos de pagamento e interrupção do serviço durante reparos. A capacidade citada de um leitor ' s sozinha não descreve nenhum dos perfis de custo. A varredura de transporte do seu próprio celular altera o requisito de capital, mas não a responsabilidade pela compra concluída. O varejista ainda precisa de registros confiáveis de produtos, pagamento e suporte; a propriedade do dispositivo' s simplesmente sai da loja. Portanto, a economia do hardware móvel e do hardware da loja deve, portanto, ser comparada ao longo da transação completa, em vez do custo inicial do scanner.
O que mantém a digitalização de códigos de barras centralizada à medida que os códigos de varejo se tornam mais capazes?
O segmento de Leitura de Código de Barras lidera a Tecnologia com uma participação 44.0% de receita em 2026.
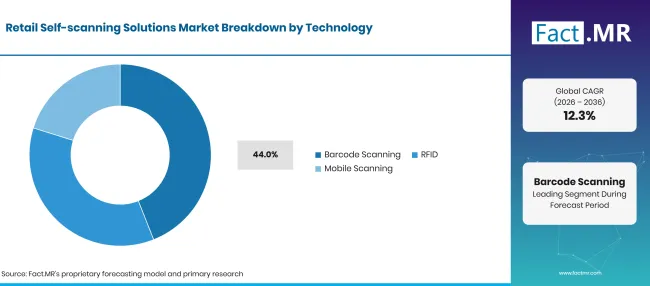
Retail Self Scanning Solutions Market Breakdown Technology | Source: Fact.MR
| Tecnologia | Compartilhar (2026) |
|---|---|
| Escaneamento de Código de Barras (Segmento líder) | 44.0% |
| Outros segmentos combinados | 56.0% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
A digitalização de código de barras gera 44.0% de receita porque os varejistas já operam em torno de identificadores de produto reconhecidos. A questão de curto prazo é a compatibilidade. Um novo formato de código gera pouco valor se a cesta registrar o item, quantidade ou preço errado. Os varejistas precisam que os dados sejam interpretados consistentemente durante o pagamento, devoluções e promoções de preço antes que o código mais rico se torne operacionalmente útil. O GS1 explicitamente prevê códigos de barras lineares e códigos D 2operando juntos; um scanner de imagem sozinho não estabelece prontidão. [3] Isso transforma a transição em um programa de integração e testes. As lojas precisam verificar os códigos que os fornecedores realmente imprimem, como o software de ponto de venda os trata e o que acontece quando informações faltam ou são duplicadas.
Por que supermercados e hipermercados apresentam a maior oportunidade de aplicação?
Supermercados/Hipermercados representam 45.0% da receita de aplicações em 2026.
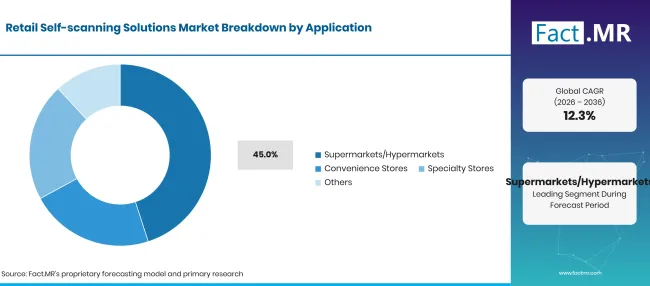
Retail Self Scanning Solutions Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Supermercados/Hipermercados (Segmento líder) | 45.0% |
| Outros segmentos combinados | 55.0% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Supermercados e hipermercados representam 45.0% da receita da aplicação, colocando cestos mistos no centro do mercado. Produtos a granel, múltiplos, bens pesados e ofertas variadas criam mais oportunidades para um descompasso de cesta do que uma seleção restrita. Escanear durante a ida pode melhorar a experiência final de pagamento, mas somente se essas exceções forem gerenciadas antes do cliente chegar ao caixa. Um item não resolvido pode atrapalhar uma cesta inteira. Uma correção de quantidade, rótulo ilegível ou compra com restrição de idade pode exigir um funcionário mesmo quando os produtos restantes são escaneados normalmente. A economia, portanto, depende da frequência da intervenção e do tempo de resposta, bem como do fluxo de clientes. O layout da loja pode amplificar ou reduzir o custo de cada exceção.
Por que a implantação local mantém uma posição de liderança?
O segmento On-Premises lidera o Modo Implantação com uma participação 56.8% de receita em 2026.
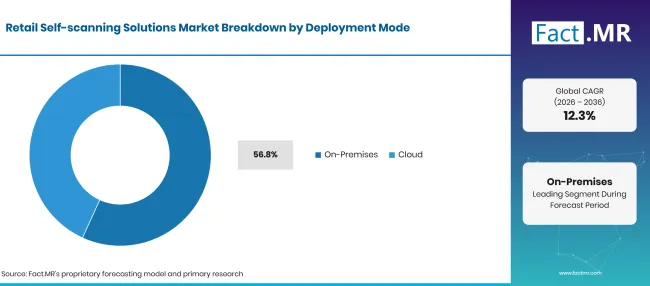
Retail Self Scanning Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Modo de Implantação | Compartilhar (2026) |
|---|---|
| On-Premises (Segmento líder) | 56.8% |
| Outros segmentos combinados | 43.2% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Sistemas on-Premises mantêm uma 56.8% compartilhamento porque a continuidade do checkout é um requisito em nível de loja. O processamento local pode limitar a dependência de uma conexão externa, mas não se funções centrais de precificação ou pagamento ainda exigirem um serviço remoto. A distinção é operacional, não ideológica: o arranjo correto é aquele que completa as transações e as concilia de forma confiável durante falhas rotineiras. Grandes cadeias precisam de supervisão central e atualizações consistentes, enquanto lojas individuais precisam de execução confiável. Essas necessidades podem coexistir. As questões de aquisição mais úteis dizem respeito a procedimentos de recuperação, controle de configuração e quem é o dono de uma queda, em vez de tratar ' nuvem' e ' local' como descrições completas da arquitetura operacional.
Como as prioridades dos varejistas moldam um serviço operado pelos compradores?
O segmento de Varejistas lidera o Usuário Final com uma participação 65.0% de receita em 2026.
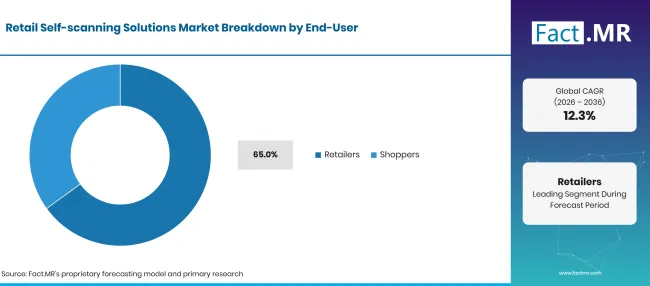
Retail Self Scanning Solutions Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Varejistas (Segmento líder) | 65.0% |
| Outros segmentos combinados | 35.0% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Os varejistas representam 65.0% da receita porque compram e mantêm o serviço, definem regras de preços e suportam os custos de erros e diminuição. Uma experiência favorável do cliente ajuda na adoção, mas não pode compensar transações que a loja não consegue conciliar. A decisão de investimento é, portanto, um equilíbrio entre vendas concluídas, pessoal e custos de controle, e não simplesmente uma passagem mais rápida pela fila. Os consumidores decidem se usam o serviço, mas normalmente não compram sua infraestrutura subjacente. Sua tolerância à incerteza é baixa: eles precisam ver o que há na cesta, corrigir um erro e finalizar o pagamento. Os varejistas precisam preservar essas ações simples enquanto aplicam controles que impedem que produtos não registrados saiam da loja. A adoção é mais duradoura quando nenhum dos objetivos domina o outro.
O que torna uma implementação auto-escaneada sustentável após o lançamento inicial?
Uma implementação é testada quando uma transação dá errado em um horário de maior movimento. Preços em falta, tentativas de pagamento abandonadas e pedidos de assistência são eventos operacionais rotineiros, não casos limites. Se resolvê-los levar os clientes para uma faixa ocupada, a loja perde parte do benefício de mão de obra e capacidade que justificava a auto-varredura desde o início.
A próxima decisão de investimento deve seguir as evidências operacionais. Altos níveis de cestos incompletos podem indicar uma interface ruim; disputas recorrentes de preços indicam problemas de dados de produto; aprovações frequentes podem indicar pessoal e políticas. Adicionar dispositivos não resolverá os três. Integração, suporte e perda de mercadorias são grandes limitações de escala, especialmente quando pilotos são copiados para lojas com layouts ou misturas de produtos diferentes.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Expansão da varredura operada pelo cliente em redes de lojas | +1.3% | Alemanha, Japão, Brasil, Estados Unidos | 2026 a 2032 |
| Integração da digitalização com preços, fidelidade e pagamento | +0.9% | Global | 2026 a 2031 |
| Preparação para a coexistência linear e 2D de códigos de barras | +0.6% | Europa, América do Norte, Ásia-Pacífico | 2026 a 2029 |
| Substituição e renovação de hardware de varredura muito utilizado | +0.7% | Alemanha, Estados Unidos, Reino Unido, Japão | 2027 a 2034 |
| Software operacional que suporta implantação consistente em múltiplas lojas | +0.5% | Redes de varejo ao redor do mundo | 2027 a 2036 |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Melhores ferramentas para o manejo de exceções e assistência à equipe | +0.8% | Europa, América do Norte, Japão | 2026 a 2031 |
| Escaneamento móvel vinculado a um aplicativo de varejista já existente | +0.6% | Brasil, Europa, Estados Unidos | 2027 a 2034 |
| Compras habilitadas por RFID em categorias de mercadorias etiquetadas adequadas | +0.4% | Japão, Europa, América do Norte | 2028 a 2036 |
| Monitoramento gerenciado e suporte para conjuntos distribuídos de lojas | +0.7% | Global | 2027 a 2033 |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Perda de mercadoria e captura imprecisa de cestas | -0.9% | Global | 2026 a 2036 |
| Integração com sistemas fragmentados de preços e pagamentos | -0.6% | Varejistas com conjuntos de tecnologia mista | 2026 a 2031 |
| Intervenções frequentes com clientes e assistência insuficiente | -0.5% | Mercados de alta circulação e lojas de conveniência | 2026 a 2032 |
| Equipamentos iniciais e custos de implantação | -0.4% | Brasil e formatos de varejo sensíveis a custos no mundo todo | 2026 a 2030 |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Quais países estão ampliando o mercado de soluções de auto-varredura para varejo até 2036?
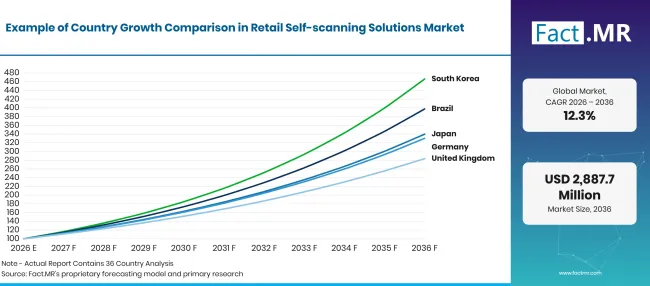
Retail Self Scanning Solutions Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 12.7% |
| Brasil | 14.8% |
| Estados Unidos | 9.6% |
| Reino Unido | 11.0% |
| Japão | 13.0% |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Como a base de escaneamento móvel instalada da Alemanha e do39muda a oportunidade?
Alemanha: 12.7% CAGR de 2026 a 2036. Uma presença de serviço estabelecida cria espaço para expansão e melhoria.
A EHI registrou auto-escaneamento móvel em 3,646 lojas alemãs em sua contagem de 2025, incluindo formatos de porta, carrinho e smartphone. [2] A Alemanha, portanto, já passou de uma fase puramente experimental em pelo menos parte de sua base varejista. A cobertura instalada cria um mercado considerável para manutenção, atualizações consistentes de software e melhorias que reduzem atritos entre vários formatos de digitalização.
O próximo passo de crescimento não precisa ser outra instalação. Os operadores podem comparar cestas abandonadas, tempo de espera por ajuda e disputas de preços entre lojas para identificar quais locais estão com desempenho inferior. Um provedor capaz de remover um problema recorrente de um serviço já estabelecido tem um argumento mensurável de renovação sem depender de números maiores de dispositivos.
O que apoia a previsão de expansão mais rápida do Brasil' S?
Brasil: 14.8% CAGR de 2026 a 2036. O crescimento depende de tornar o investimento em nível de loja viável para implantar e apoiar.
O Brasil lidera a previsão de cinco países com 14.8%, mas a economia inicial de cada loja importará mais do que a taxa de crescimento nacional. A integração com softwares de pagamento e varejo existentes pode transformar um leitor acessível em uma implementação cara. Uma implantação viável deve prever o suporte local e o tempo de equipe usado para cumprir exceções nas transações, não apenas para compra e instalação.
A escala favorecerá configurações que possam ser repetidas sem precisar recriar o trabalho de integração em todas as lojas. Onde os varejistas já têm aplicações de cliente amplamente utilizadas, a digitalização móvel pode reduzir a necessidade de dispositivos dedicados. Essa economia só se mantém se o aplicativo mantiver registros de cesta precisos e a recuperação de pagamentos simples.
Onde os varejistas dos Estados Unidos podem melhorar o retorno das implantações já estabelecidas?
Estados Unidos: 9.6% CAGR de 2026 a 2036. A conclusão de transações oferece um teste de crescimento mais útil do que apenas o número de dispositivos.
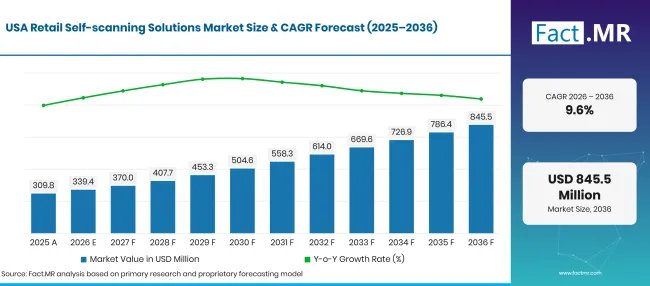
Retail Self Scanning Solutions Market Forecast Usa | Source: Fact.MR
O mercado dos Estados Unidos está projetado em USD 339.4 milhões em 2026. Dentro dessa oportunidade instalada substancial, os gastos de renovação devem ser avaliados em relação à causa real dos atrasos no checkout. Algumas lojas precisam de capacidade adicional; outras precisam de melhor sincronização de preços ou intervenções mais rápidas da equipe. Tratar tudo isso como escassez de hardware corre o risco de direcionar capital para a restrição errada.
A oferta competitiva mais forte é aquela que ajuda o varejista a mudar a capacidade operacional sem comprometer o controle das transações. Confiabilidade do serviço, acordos flexíveis de assistência e dados consistentes em todo o conjunto podem justificar a renovação mesmo quando adicionar outro terminal traz pouca melhoria. Essa é uma proposta diferente da venda da primeira implantação.
Por que as implantações no Reino Unido deveriam tratar a assistência como parte do produto?
Reino Unido: 11.0% CAGR de 2026 a 2036. Rotinas de intervenção claras ajudam a conectar a conveniência do cliente ao controle das transações.
ECR' a pesquisa de 2026 sobre caixa fixa incluiu respostas de varejistas 39 e explorou a interação entre tecnologia, design e intervenções da equipe. [4] Não é uma estimativa específica do Reino Unido para perda por varredura móvel, e não deve ser interpretada como tal. Sua relevância para o mercado britânico está no problema operacional que isola: clientes que precisam de ajuda devem ser capazes de concluir a venda sem interrupções excessivas.
O design da intervenção afeta tanto o trabalho quanto a satisfação. Alertas que chegam ao funcionário errado ou perdem a cesta original geram trabalho repetido; regras claras de escalonamento permitem que a equipe resolva exceções rapidamente. O objetivo não é eliminar o envolvimento humano a qualquer custo, mas reserva-lo para eventos onde melhora a precisão ou preserva uma venda.
Como o Japão pode transformar serviços de digitalização compacta em uma rotina de compras confiável?
Japão: 13.0% CAGR de 2026 a 2036. Interação clara e suporte rápido à recuperação para implantação em diferentes layouts de lojas.
Japão' a previsão de 13.0% aponta para um desafio diferente de implantação: manter um serviço utilizável em lojas onde o espaço e o fluxo de clientes podem ser limitados. Adicionar um ponto de varredura não melhorará o débito se a área de assistência obstruir o checkout ou se a interface deixar os clientes incertos quanto ao pagamento. Hardware compacto e design claro de interação têm implicações operacionais diretas nesse contexto.
A escolha de tecnologia de um varejista' deve seguir os requisitos de mercadoria e operação. Arranjos de código de barras, RFID e dispositivos móveis impõem demandas diferentes sobre etiquetagem, dispositivos e suporte, mas o cliente deve encontrar preços e comportamentos de pagamento consistentes. Provedores que conseguem manter essa consistência em mais de um formato têm um caso mais forte para a extensão em um conjunto de varejo.
Quem lidera o Mercado de Soluções de Auto-Escaneamento no Varejo?
A divisão competitiva não é mais apenas entre fornecedores de equipamentos. Os varejistas também comparam quem consegue manter seus dados de cesta e pagamento corretos durante toda a transação. NCR Voyix' s relatório anual de 2025 descreve ofertas que combinam escaneamento de códigos de barras, visão computacional e RFID, com gerenciamento em nuvem junto com operação local. [5] Essas são capacidades reportadas pelos fornecedores, não resultados medidos independentemente das lojas; o desempenho na implantação continua sendo o teste decisivo.
A continuidade corporativa também importa quando contratos de loja de longa duração são renovados. NCR Corporation tornou-se NCR Voyix Corporation em 2023. [5] A Wincor Nixdorf foi adquirida em 2016 e agora representa uma identidade legada dentro da Diebold Nixdorf, não um concorrente contemporâneo separado. [1] Os varejistas precisam de clareza sobre a parte atual responsável pelo serviço e suporte de software, especialmente quando integrações de equipamentos e pagamentos ultrapassam as fronteiras dos fornecedores.
Quais empresas são as principais fornecedoras?
- Zebra Technologies
- Datalogic
- Honeywell International
- NCR Corporation
- Fujitsu Limited
- Diebold Nixdorf
- Toshiba Global Commerce Solutions
- Seiko Epson Corporation
- Panasonic
- Wincor Nixdorf
Bibliografia
- [1] Diebold, Incorporada. (2016, agosto 15). Diebold conclui aquisição da Wincor Nixdorf. [Comunicado de imprensa].
- [2] Instituto de Varejo EHI. (2025, novembro 5). Jede 18. Ele é um SB-Kasse.
- [3] GS1. (2025, dezembro).2Códigos de barras D na diretriz de implementação de ponto de venda no varejo (Release 1.1.0).
- [4] Hopkins, M. (2026, junho 16). Relatório de perdas no autoatendimento 2026. Prejuízo no varejo ECR.
- [5] NCR Voyix Corporation. (2026). Relatório Anual de 2025 (Formulário 10-K). Comissão de Valores Mobiliários dos EUA.
Este relatório responde
- Por que o Hardware mantém a maior participação dos componentes?
- Como a transição para códigos de barras 2D afeta o investimento em digitalização?
- O que torna as implantações de supermercados e hipermercados comercialmente distintas?
- Como o processamento local e a gestão da nuvem influenciam as escolhas de implantação?
- Quais exigências de assistência e reconciliação moldam a expansão entre países?
O que o Mercado de Soluções de Auto-Escaneamento para Varejo cobre?
O relatório aborda Soluções de Auto-Escaneamento para Varejo em componentes, tecnologias, aplicações, modos de implantação e usuários finais. Ele examina a relação entre a varredura operada pelo cliente e a transação mais ampla, incluindo registros de produtos, preços, pagamentos e assistência. A cobertura por país inclui Alemanha, Brasil, Estados Unidos, Reino Unido e Japão. A avaliação competitiva considera fornecedores de equipamentos e provedores de plataformas de transação, com identidades corporativas legadas diferenciadas das organizações atuais. Estudos de checkout fixo são usados com seu escopo original e não são tratados como medições diretas de todos os formatos de escaneamento móvel.
O que está incluído no escopo?
O escopo incluído inclui Hardware, Software e Serviços que suportam a digitalização de varejo operada pelo cliente. As categorias de tecnologia incluem Escaneamento de Código de Barras, RFID e Escaneamento Móvel, aplicados em Supermercados/Hipermercados, Lojas de Conveniência, Lojas Especializadas e outros. A cobertura de implantação inclui arranjos On-Premises e Cloud, com varejistas e compradores tratados como relacionamentos distintos com o usuário final. O manuseio de cestos associado, integração no caixa, gerenciamento de dispositivos e suporte à implementação são considerados quando fazem parte da solução de auto-escaneamento.
O que é excluído do escopo?
O mercado exclui o valor de varejo de mercadorias adquiridas por meio de sistemas de auto-escaneamento, receita geral de comércio online e serviços de pagamento independentes sem função de auto-varredura. Leitores de estoque de armazém, sistemas industriais de rastreamento e equipamentos de escaneamento exclusivos para funcionários estão fora do escopo, a menos que sejam incorporados ao atendimento ao cliente coberto. Infraestrutura geral de prateleiras e softwares de gerenciamento de lojas são discutidos apenas quando suas interfaces afetam a auto-varredura, sem incluir suas receitas não relacionadas.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
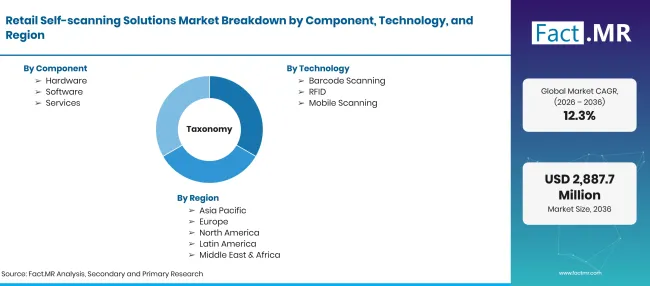
Retail Self Scanning Solutions Market Taxonomy 1 | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD 902.8 milhões em 2026 para USD 2,887.7 milhões até 2036 em 12.3% CAGR |
| Definição de Mercado | Hardware, software e serviços relacionados que permitem aos clientes varejistas escanear produtos e realizar compras usando scanners portáteis, aplicativos móveis e sistemas de caixa de autoatendimento. |
| Componente | Hardware; Software; Serviços |
| Tecnologia | Varredura de Código de Barras; RFID; Varredura Móvel; Outros |
| Aplicação | Supermercados/Hipermercados; Lojas de conveniência; Lojas Especializadas; Outros |
| Modo de Implantação | On-Premises; Cloud |
| Usuário Final | Varejistas; Consumidores; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Estados Unidos; Alemanha; Reino Unido; Japão; Brasil |
| Empresas Perfiladas | Zebra Technologies; Datalogic; Honeywell International; NCR Corporation; Fujitsu Limited; Diebold Nixdorf; Toshiba Global Commerce Solutions; Seiko Epson Corporation; Panasonic; Wincor Nixdorf |
| Período de Previsão | 2026 a 2036 |
| Abordagem de Análise de Mercado | Avaliação de cima para baixo e de baixo para cima de instalações de varejo, hardware de varredura, integração de software, gerenciamento de transações, serviços de manutenção e adoção em nível de loja. |
Fonte: análise da Fact.MR. Atualizado em 27 de outubro de 2026
Como o mercado é segmentado?
-
Por Componente
- Hardware
- Software
- Serviços
-
Por tecnologia
- Escaneamento de Código de Barras
- RFID
- Varredura Móvel
-
Por Aplicação
- Supermercados/Hipermercados
- Lojas de conveniência
- Lojas Especializadas
- Outros
-
Por Modo de Implantação
- Nas instalações
- Cloud
-
Por Usuário Final
- Varejistas
- Compradores
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de soluções de auto-escaneamento no varejo?
Qual é a taxa de crescimento projetada?
Quais categorias de componentes e tecnologia lideram o mercado?
Quais categorias de aplicação e implantação detêm as maiores participações?
Qual país cresce mais rápido entre os perfilados?
Quem elaborou este relatório

Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF