- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Какова прогнозируемая стоимость рынка автоматизированных клинических анализаторов к 2036 году?
USD 13.5 миллиарда в 2026 году до USD 25.0 миллиарда к 2036 году, что составляет 6.3% CAGR.
- Рынок автоматизированных клинических анализаторов оценивался в USD 12.7 миллиарда в 2025 году.
- Ожидается, что продажи вырастут с USD 13.5 миллиарда в 2026 году до USD 25.0 миллиарда к 2036 году.
- Рынок имеет 6.3% прогноз CAGR на 2026–2036 годы, поскольку клинические лаборатории обновляют платформы химии и иммуноанализа.
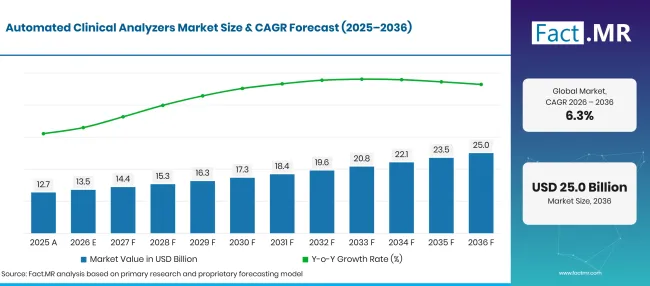
Automated Clinical Analyzers Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 12.7 |
| 2026 | Оценка | 13.5 |
| 2036 | Прогноз | 25.0 |
| CAGR 2026–2036 | Прогнозный период | 6.3% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Каковы определяющие показатели роста рынка автоматизированных клинических анализаторов?
USD 11.5 миллиарда абсолютных возможностей с 2026 по 2036 год, при этом химические анализаторы и больничные тесты стали основной базой закупок.
- Драйверы спроса на рынке
- Руководителям лабораторий больниц нужны инструменты, которые регулярно проводят тестирование крови в стационаре, при этом сохраняя предсказуемое время выполнения в загруженные смены.
- Независимые диагностические лаборатории часто используют общие анализаторные платформы и реагенты на всех своих объектах. Общие процедуры облегчают обучение сотрудников, управление проверкой качества и поддержание сопоставимых результатов.
- Отделы клинической химии сравнивают доступность реагентов и время работы анализаторов при планировании циклов замены. Roche описывает свою платформу cobas pro как модульную систему химии и иммунохимии для средних и больших объёмов лабораторий.
- Даже с автоматизированным оборудованием сотрудники лаборатории должны проверять данные калибровки и контроля качества. Поэтому менеджеры учитывают, насколько чётко инструмент документирует свою работу, прежде чем утверждать его для регулярной клинической работы.
- Ключевые сегменты, проанализированные
- По типу продукта: Химические анализаторы составляют 28.5% долю в 2026 году, так как лаборатории используют их для рутинных биохимических измерений.
- По применению: Больницы занимают 42.3% долю в 2026 году, отражая широкую нагрузку на стационарные и амбулаторные лабораторные работы.
- По технологиям: Полностью автоматизированные системы захватывают 71.4% долю в 2026 году, поскольку интегрированная обработка сокращает повторяющиеся ручные шаги.
- По конечным пользователям: Больницы занимают 40.1% долю в 2026 году, поскольку лаборатории больниц работают в различных клинических отделениях.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, главный консультант Fact.MR, отмечает: «Закупка клинических анализаторов формируется затратами на поддержание тестирования после установки. Система с подходящим меню анализов всё ещё нуждается в надёжном снабжении реагентами и местной технической поддержке. Лаборатории больниц, вероятно, будут уделять большее значение бесперебойной работе и стабильности результатов при замене инструментов, используемых в нескольких отделениях.»
- Стратегические последствия
- Производители приборов должны объяснять стоимость за отчётный результат наряду с пропускной способностью приборов при представлении предложений лабораторным сетям.
- Лаборатории больниц могут сравнивать схемы маршрутизации образцов и условия обслуживания перед выделением места для новой интегрированной линии тестирования.
- Диагностические дистрибьюторы выигрывают от поддержания запасов совместимых элементов контроля и расходников, чтобы их клиенты могли ограничивать прерывания во время рутинного тестирования.
- Сети здравоохранения должны проверять совместимость интерфейсов между анализаторами и лабораторными информационными системами перед установкой графика установки.
Ожидается, что в Германии будет 7.9% CAGR, а Бразилия достигнет 7.3% , поскольку услуги по тестированию больниц оценивают возможности анализаторов. США следуют по 6.6% в установленной регулируемой лабораторной сети. Великобритания публикует 5.9%, а Япония фиксирует 5.2% , поскольку лаборатории балансируют обновление оборудования с операционными затратами.
Как рынок автоматизированных клинических анализаторов делится по сегментам?
Химические анализаторы 28.5%; Прикладные 42.3%больниц; Полностью автоматизированные 71.4%; Конечные потребительские 40.1% больниц в 2026 году.
Какой тип продукта лидирует продажи клинических анализаторов?
Согласно Fact.MR анализу, химические анализаторы занимают 28.5% долю в 2026 году.
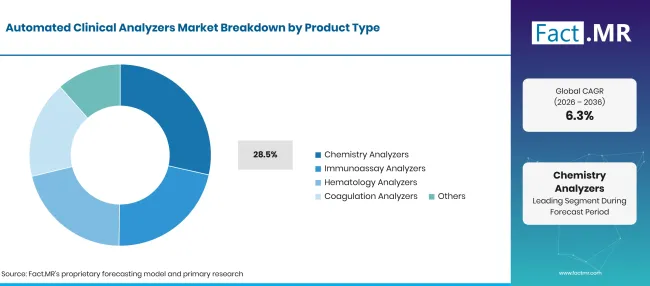
Automated Clinical Analyzers Market Breakdown Product Type 1 | Source: Fact.MR
| Тип продукта ведёт клини | Поделиться (2026) |
|---|---|
| Химические анализаторы (ведущий сегмент) | 28.5% |
| Другие объединённые сегменты | 71.5% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Химические анализаторы выполняют рутинные клинические химические измерения, которые больницы назначают неоднократно во время оценки пациентов и мониторинга лечения. Иммуноанализаторы отвечают за тесты, требующие специфических реакций антигена или антител, а гематологические системы измеряют параметры кровяных клеток. Коагуляционные анализаторы принимают клинические решения, связанные с функцией свертывания крови. Лаборатории часто закупают в соответствии с нужным меню и соответствием выбранной платформы существующим процедурам обработки образцов.
Что ведёт в сегменте «Приложения»?
Больницы составляют 42.3% долю в 2026 году.
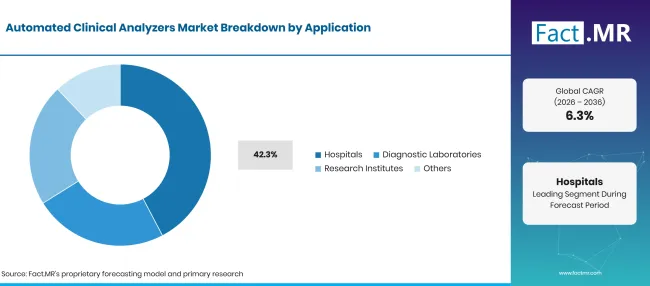
Automated Clinical Analyzers Market Breakdown Application | Source: Fact.MR
| Сегмент применения | Поделиться (2026) |
|---|---|
| Больницы (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Приложения в больницах покрывают тестирование, необходимое для стационарных отделений и амбулаторных отделений. Диагностические лаборатории также проводят маршруты с большим объемом для образцов, собранных вне больницы. Исследовательские институты используют подходящие анализаторы для определённых исследований, когда результаты анализов соответствуют их протоколам. Менеджеры больниц оценивают, может ли анализатор управлять изменениями в поступлении образцов без задержек в отчетности.
Как технологии влияют на покупку инструментов?
Полностью автоматизированные системы лидируют с долей 71.4% в 2026 году.
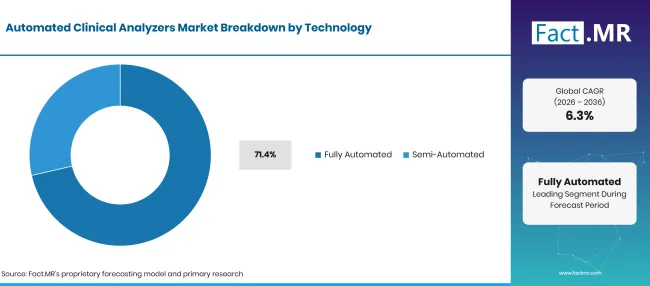
Automated Clinical Analyzers Market Breakdown Technology | Source: Fact.MR
| Влияние технологий | Поделиться (2026) |
|---|---|
| Полностью автоматизированная (ведущий сегмент) | 71.4% |
| Другие объединённые сегменты | 28.6% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Полностью автоматизированные системы обеспечивают более связанный процесс перемещения образцов, обработки реагентов и тестирования. Это может уменьшить повторяющиеся ручные задачи, но обученный персонал всё равно обслуживает оборудование, проводит контроль и проверяет результаты. Небольшие лаборатории могут предпочитать полуавтоматические приборы, если их тестовые меню или объёмы образцов не оправдывают большую систему.
Какой конечный пользователь составляет основную долю?
Больницы составляют 40.1% долю в 2026 году.
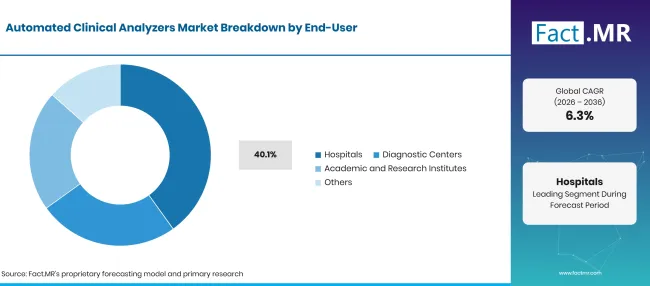
Automated Clinical Analyzers Market Breakdown End User | Source: Fact.MR
| Учетные записи конечных пользователей для th | Поделиться (2026) |
|---|---|
| Больницы (ведущий сегмент) | 40.1% |
| Другие объединённые сегменты | 59.9% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Больницы обычно поддерживают экстренные и плановые тесты в рамках одной клинической лабораторной службы. Диагностические центры часто сосредотачиваются на предсказуемых маршрутах сбора образцов и повторных тестовых панелях. Академические и исследовательские институты используют лабораторные анализаторы в исследованиях, требующих контролируемых рабочих процессов. Конечные пользователи сравнивают послепродажное обслуживание и обучение с результатами тестов, поскольку сбой прибора влияет на графики клинической отчетности.
Что ускоряет внедрение автоматизированных клинических анализаторов на рынке и что его тормозит?
Рутинные лабораторные испытания и интегрированные рабочие процессы поддерживают продажи; требования к валидации и эксплуатационные затраты сдерживают решения о замене.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Нагрузка по химии в больнице | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Интегрированные платформы анализаторов | +0.8% | Северная Америка, Европа | Среднесрочный (2–4 лет) |
| Стандартизация лабораторий | +0.7% | Глобальный | Краткосрочная (<= 2 года) |
| Расширение меню анализа | +0.5% | Глобальный | Среднесрочное (2–4 лет) |
| Послепродажное обслуживание | +0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Замены на уровне всей сети | +0.8% | Соединённые Штаты, Европа | Среднесрочные (2–4 года) |
| Автоматизация меньших лабораторий | +0.6% | Латинская Америка, Азия | Долгосрочная перспектива (> = 4 года) |
| Возможность капиллярного образца | +0.5% | Европа | Среднесрочное (2–4 года) |
| Модернизация инструментов | +0.4% | Европа, Северная Америка | Краткосрочное (<= 2 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Затраты на капитальное оборудование | -0.8% | Глобальный | Краткосрочно (< = 2 года) |
| Соблюдение комплексных тестов | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Зависимость от реагентов | -0.5% | Глобальный | Среднесрочное (2–4 года) |
| Риск простоя прибора | -0.4% | Глобальный | Краткосрочное (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Какие страны масштабируют рынок автоматизированных клинических анализаторов до 2036 года?
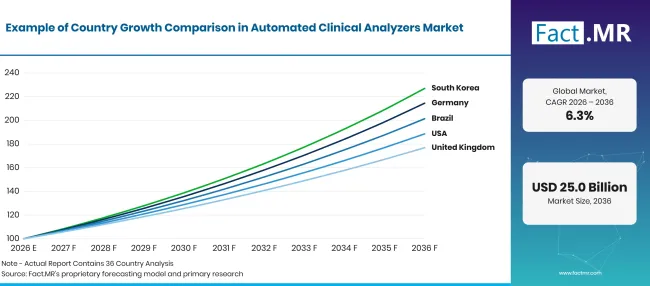
Automated Clinical Analyzers Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.9% |
| Бразилия | 7.3% |
| Соединённые Штаты | 6.6% |
| Великобритания | 5.9% |
| Япония | 5.2% |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Почему Германия расширяет использование автоматизированных клинических анализаторов?
7.9% CAGRформируется нагрузкой в больницах и стандартизированным клиническим тестированием.
Ожидается, что немецкие больничные лаборатории продолжат инвестировать в автоматизированное химическое тестирование, поскольку стационарные услуги постоянно оказывают давление на сроки обработки результатов. В ноябре 2025 года Destatis сообщил о примерно 17.5 миллионах стационарных госпитальных процедур в 2024 году [1]. Эта деятельность по уходу требует надёжного лабораторного тестирования во всех отделениях больниц.
Как Бразилия развивает закупки анализаторов?
7.3% CAGR, связанный с правилами клинического тестирования и потребностями общественного здравоохранения.
Бразильские диагностические лаборатории адаптируют свои процедуры тестирования к правилам клинического анализа, введённым компанией Anvisa. В августе 2025 года Anvisa подтвердила, что RDC 978/2025 вступил в силу 10июня 2025 года, с дополнительными уточнениями, касающимися RDC 986/2025 [2]. Таким образом, у директоров лабораторий есть практическая причина для изучения записей приборов и утверждённых рабочих процедур при выборе оборудования для химического или иммуноанализа.
Что поддерживает перспективы Соединённых Штатов?
6.6% CAGR, отражая регулируемую лабораторную базу и широкие потребности в замене анализаторов.
Клинические лаборатории США выбирают анализаторные системы с учётом качества тестов и надёжной ежедневной работы. Центры по Medicare и Medicaid описывают требования к поправкам к улучшению лабораторных лабораторий для лабораторных испытаний и контроля качества в своей информации о программе за октябрь 2026 года [3]. Эти правила влияют на то, как лаборатории документируют процедуры и оценивают новую платформу перед клиническим применением. Обзоры устройств FDA также определяют, когда производитель может вывести новую систему тестирования на рынок США. В феврале 2026 года FDA приняло решение по подаче K253491 [4], иллюстрируя роль регуляторного обзора по конкретному продукту.
Как Великобритания подходит к обновлению анализаторов?
5.9% CAGR, связанные с диагностическими возможностями больницы и эффективностью лаборатории.
Лаборатории больниц в Великобритании уделяют более тщательное внимание потоку образцов между пунктами сбора и основными отделениями тестирования. Химические и иммуноанализаторы, вероятно, вызовут интерес там, где лабораториям необходимы единые результаты по всей группе больниц. NHS England' s 2024/25 Performance Report описывает национальную диагностическую активность и меры ожидания [5], предоставляя медицинским службам представление о давлении на пути тестирования пациентов.
Почему Япония сохраняет инвестиции в анализаторы?
5.2% CAGR, определяется качеством лабораторий и циклами обновления оборудования.
Япония ' Лаборатории больниц, как правило, придают большое значение постоянным клиническим результатам и надёжной поддержке производителя при рассмотрении заменяющих анализаторов. Системы химического тестирования должны соответствовать установленным лабораторным процедурам, что делает знакомство персонала важным фактором наряду с работой приборов. В декабре 2025 года Министерство здравоохранения, труда и социального обеспечения опубликовало октябрьское исследование медицинских учреждений, охватывающее изменения в стране ' больницной сети [6]. Эти обновления помогают описать более широкую систему обслуживания, в которой лаборатории планируют использование оборудования.
Кто возглавляет рынок автоматизированных клинических анализаторов?
Roche Diagnostics предлагает химические и иммунохимические системы COBAS, а Siemens Healthineers поставляет анализаторы Atellica для клинических лабораторных работ. Abbott Laboratories продаёт платформы Alinity, а Beckman Coulter поддерживает клиническую химию и иммуноанализы через системы Dx. Продукты различаются по меню анализов, вариантам рабочих процессов и условиям обслуживания, предлагаемых клиентам больниц.
Sysmex Corporation и Horiba Medical поставляют гематологические инструменты, а Mindray Medical International продвигает лабораторные анализаторы в соответствующих категориях тестирования. Thermo Fisher Scientific и Bio-Rad Laboratories участвуют через клинические лабораторные приборы и связанные с ними продукты для тестирования или контроля качества. Покупатели больниц сравнивают покрытие услуг и пригодность анализов, а не рассматривают всех поставщиков как одинаковые.
Sysmex объявила в апреле 2025 года, что её новое индийское производство начало полномасштабное производство, включая автоматизированный гематологический анализатор XQ-320 . Местное производство может повлиять на планирование поставок и обслуживания в гематологическом бизнесе, в то время как компания продолжает обслуживать клинические лаборатории на нескольких рынках. [7]
В мае 2025 года компания Siemens Healthineers объявила о программе сертифицированного Atellica для восстановленных анализаторов. Программа предоставляет лабораториям ещё один вариант закупки оборудования, при этом сохраняя центральную часть процесса покупки сервиса и производительности. [8]
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Roche Diagnostics; Siemens Healthineers; Abbott Laboratories; Beckman Coulter; Thermo Fisher Scientific; Sysmex Corporation; Bio-Rad Laboratories; Horiba Medical; и Mindray Medical International.
- Roche Diagnostics
- Siemens Healthineers
- Лаборатории Эбботта
- Бекман Коултер
- Термо Фишер Сайентифик
- Sysmex Corporation
- Био-Рад Лаборатории
- Horiba Medical
- Mindray Medical International
Библиография
- [1] Statistisches Bundesamt (Destatis). (2025, ноябрь 6).2,0 % mehr stationäre Krankenhausbehandlungen im Jahr 2024.
- [2] Национальная служба санитарной охраны. (2025, август 28). Anvisa esclarece dúvidas sobre serviços que realizam exames de análises clínicas.
- [3] Центры Medicare и Medicaid. (2026, октябрь 7). Поправки к улучшению клинических лабораторий (CLIA).
- [4] Управление по контролю за продуктами и лекарствами США. (2026, февраль 12года).510(k) предмаркетинговое уведомление: K253491.
- [5] NHS Англии. (2025). Отчет о результатах 2024 /25.
- [6] Министерство здравоохранения, труда и социального обеспечения. (2025, декабрь 24года). [Динамическое исследование медицинских учреждений: предварительные данные по состоянию на конец октября 2025 года].
- [7] Sysmex Corporation. (2025, апрель 28). Sysmex Group ' новая производственная база в Индии начинает полномасштабную деятельность и запускает продукцию «Make in India»
- [8] Siemens Healthineers. (2025, май 19). Более экологичные клинические лабораторные испытания теперь доступны: новые решения от Siemens Healthineers отвечают на экологические и эффективные цели лабораторий.
- [9] Roche Diagnostics. (2026, март 30года). Roche получает разрешение FDA 510(k) для COBAS c 703 и Cobas ISE neo — аналитических блоков следующего поколения, повышающих эффективность и возможности лабораторий.
- [10] Siemens Healthineers. (2025). ADVIA Chemistry XPT система.
Ответы на этот отчёт
- В отчете сравниваются химические анализаторы с продуктами иммуноанализа, гематологии и коагуляции, используемыми в клинических испытаниях.
- Анализ приложений объясняет различия между покупкой аппаратов для больницы и диагностических лабораторий.
- Технологический анализ описывает операционные различия между полностью автоматизированными и полуавтоматизированными системами.
- Анализ стран сравнивает клинические лабораторные условия в Германии, Бразилии, США, Великобритании и Японии.
- Конкурентный анализ выявляет категории продукции производителей без присвоения доли рынка компаний, не поддерживаемых.
Что охватывает рынок автоматизированных клинических анализаторов?
Рынок включает автоматизированные клинические анализаторы, используемые для рутинных химических испытаний и соответствующих иммуноанализов. Гематологические и коагуляционные приборы также относятся к категориям продукции. Оборудование учитывается при использовании для клинического анализа образцов.
Что входит в область применения?
Область охватывает автоматизированные и полуавтоматические клинические анализаторы, используемые в больничных лабораториях и других испытательных учреждениях.
Он включает инструменты для поддержки определённых диагностических тестов, а также интерфейсы, необходимые для рутинной обработки результатов. Анализ рассматривает выбор оборудования по ёмкости приборов, соответствию тестового меню и требованиям к сервису. Клинические анализаторы остаются отдельными от систем визуализации.
Что исключено из сферы применения?
Эндоскоп исключает оборудование, используемое только для диагностической визуализации и нелабораторного мониторинга пациентов.
Продукция, предназначенная только для исследований, исключена из продажи клинических анализаторов, если только оборудование не поставляется для допустимого клинического использования. Автономные устройства для сбора образцов и индивидуальные тестовые наборы не входят в категорию основного оборудования анализатора. Лабораторные здания и общая инфраструктура больницы также исключены.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
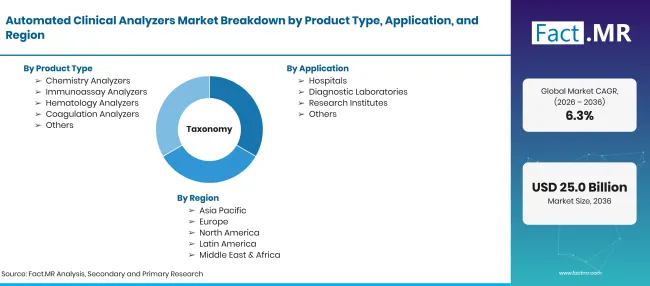
Automated Clinical Analyzers Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда в 2036 году, что составляет CAGR |
| Определение рынка | Автоматизированные клинические лабораторные анализаторы для измерения параметров образцов пациентов |
| Тип продукта | Химия; Иммуноанализ; Гематология; Коагуляция; Другие |
| Применение | Больницы; Диагностические лаборатории; Научно-исследовательские институты; Другие |
| Технологии | Полностью автоматизированная; полуавтоматизированная |
| Конечный пользователь | Больницы; Диагностические центры; Академические и научно-исследовательские институты; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | |
| Прогнозный период | 2026–2036 годы |
| Подход | Анализ продукта и клиентов с использованием официальных нормативных и поставщиков доказательств |
Источник: анализ Fact.MR. Обновлено 22 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Химические анализаторы
- Анализаторы иммуноанализа
- Гематологические анализаторы
- Анализаторы коагуляции
- Другие
-
По применению
- Больницы
- Диагностические лаборатории
- Научно-исследовательские институты
- Другие
-
По технологиям
- Полностью автоматизированная
- Полуавтоматические
-
По конечному пользователю
- Больницы
- Диагностические центры
- Академические и научно-исследовательские институты
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок автоматизированных клинических анализаторов в 2026 году?
Каков CAGR рынка автоматизированных клинических анализаторов с 2026 по 2036 год?
Какой тип продукта лидирует на рынке автоматизированных клинических анализаторов?
Какое приложение лидирует на рынке автоматизированных клинических анализаторов?
Кто являются ведущими компаниями на рынке автоматизированных клинических анализаторов?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF