- Market Value (2025): USD 34.3 Bn
- Estimated Value (2026): USD 38.1 Bn
- Forecast Value (2036): USD 107.0 Bn
- CAGR (2026-2036): 10.9%
Какова прогнозируемая стоимость рынка автомобильных PreCash System к 2036 году?
USD 38.1 миллиарда в 2026 году до USD 107.0 миллиарда к 2036 году в 10.9% CAGR.
- Согласно Fact.MR анализу, рынок автомобильных предаварийных систем оценивался в USD 34.3 миллиардов в 2025 году.
- Спрос вырастет с USD 38.1 миллиарда в 2026 году до USD 107.0 миллиардов к 2036 году.
- Прогнозируется зафиксировать 10.9% CAGR с 2026 по 2036 год, что обусловлено растущим спросом на передовые технологии безопасности автомобилей и улучшенной защитой пассажиров.
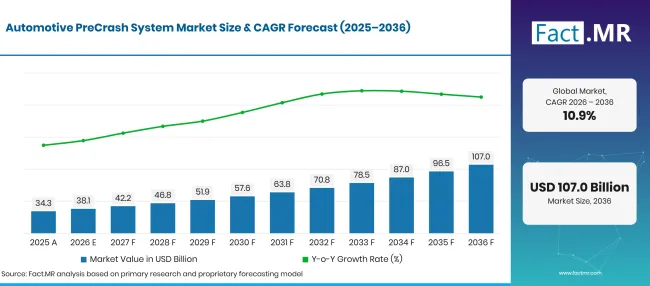
Factmr Automotive Precrash System Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 34.3 |
| 2026 | Оценка | 38.1 |
| 2036 | Прогноз | 107.0 |
| CAGR 2026–2036 | Прогнозный период | 10.9% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каковы определяющие показатели роста рынка автомобильных предаварийных систем?
USD 68.9 миллиарда абсолютных возможностей в период с 2026 по 2036 год
- Драйверы спроса на рынке
- Автомобильные производители уделяют всё большее внимание предотвращению столкновений и безопасности пассажиров, поскольку современные системы помощи водителю становятся всё более важными в проектировании автомобилей. Системы предаварийного предотвращения используют датчики и другие технологии для обнаружения потенциальных столкновений и своевременного предупреждения или вмешательства транспортных средств. Правило безопасности НHTSA от 29апреля 2024 года по автоматическому экстренному тормозу подчёркивает роль технологий предотвращения столкновений в повышении безопасности дорожного движения [1].
- Требования к безопасности автомобилей и ожидания потребителей стимулируют интеграцию передовых технологий обнаружения столкновений.
- Автопроизводители и поставщики технологий разрабатывают технологии автономного экстренного торможения, обнаружения пешеходов и предотвращения столкновений, чтобы снизить риски столкновений. Эти системы опираются на точное экологическое сенсорство, надёжное программное обеспечение и интеграцию с системами управления и удерживания автомобиля.
- Производители оригинального оборудования (OEM) остаются в центре внедрения на рынок, поскольку технологии до аварий всё чаще интегрируются в процесс проектирования и производства автомобилей.
- Ключевые сегменты, проанализированные
- По компонентам: В 2026 году 32.4% доля датчиков, что отражает их роль в обнаружении близлежащих транспортных средств, препятствий и потенциальных опасностей столкновений.
- По типу транспортного средства: Легковые автомобили будут составлять 72.3% долю в 2026 году, чему способствует интеграция передовых систем безопасности в личные автомобили.
- По технологиям: автономное аварийное торможение составит 41.2% долю в 2026 году, что отражает спрос на технологии, предназначенные для вмешательства при обнаружении риска столкновения.
- По каналам продаж: в 2026 году OEMсоставят 88.4% долю, поскольку технологии до аварии обычно интегрируются в автомобили во время производства.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Автомобильные системы до аварий, вероятно, будут привлекать больший интерес, поскольку производители уделяют приоритетное внимание предотвращению столкновений и защите пассажиров. Автопроизводителям всё ещё необходимы надёжные сенсорные характеристики, эффективная интеграция систем и строгая валидация в различных условиях вождения перед внедрением этих технологий в масштабе.»
- Стратегические последствия
- Производителям следует уделять приоритетное внимание точности датчиков, надёжности системы и совместимости с архитектурами безопасности автомобилей, чтобы поддерживать более широкое внедрение.
- Поставщикам автомобилей необходимо укрепить сотрудничество с OEMдля интеграции технологий обнаружения столкновений и торможения в процесс разработки автомобилей.
- Разработчики технологий должны сосредоточиться на улучшении эффективности автономных систем экстренного торможения и обнаружения пешеходов в различных дорожных, погодных и дорожных условиях.
- Производители автомобилей должны оценивать стоимость системы наряду с безопасностью, нормативными требованиями и спросом потребителей при выборе технологий до аварий.
В Германии планируется зафиксировать 12.1% CAGR до 2036 года. Прогнозируется, что Бразилия покажет 11.0%, за ней следуют США — 10.0%. Великобритания, по прогнозам, поднимется на 8.9%, а Япония — на 7.9%. Различия в производстве автомобилей, требованиях к безопасности автомобилей и внедрении передовых технологий помощи водителю создают различные пути для роста рынка в этих странах.
Как распределяется рынок автомобильных предаварийных систем по сегментам?
Fact.MR выясняет, что датчики ведут компоненты на 32.4%; легковые автомобили ведут по типу транспортного средства на 72.3%; автономное экстренное торможение ведёт за технологией на 41.2%; OEM руководит каналом продаж на 88.4%.
Какой тип транспортного средства доминирует?
Пассажирские вагоны занимают 72.3% долю в 2026 году.
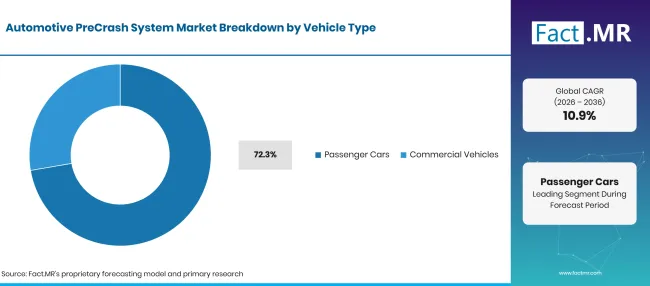
Factmr Automotive Precrash System Market Breakdown Vehicle Type | Source: Fact.MR
| Тип транспортного средства | Поделиться (2026) |
|---|---|
| Легковые вагоны (ведущий сегмент) | 72.3% |
| Другие объединённые сегменты | 27.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Легковые автомобили составляют заявленную долю типов транспортных средств, поскольку автопроизводители всё больше внедряют технологии безопасности перед столкновением в легковые автомобили для поддержки предотвращения столкновений и защиты пассажиров.
Что ведёт сегмент компонентов?
Sensors составляет 32.4% долю в 2026 году.
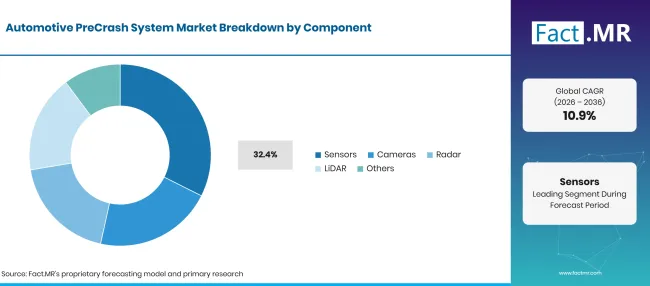
Factmr Automotive Precrash System Market Breakdown Component | Source: Fact.MR
| Компонент | Поделиться (2026) |
|---|---|
| Датчики (ведущий сегмент) | 32.4% |
| Другие объединённые сегменты | 67.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Датчики учитывают указанный долей компонентов, поскольку системы до аварии зависят от надёжного обнаружения окружающих транспортных средств, пешеходов, препятствий и изменяющихся дорожных условий. Эти компоненты предоставляют данные, поддерживающие своевременное предупреждение и автоматизированные меры безопасности.
Как технологии формируют спрос?
Автономное аварийное торможение составляло 41.2% долю в 2026 году.
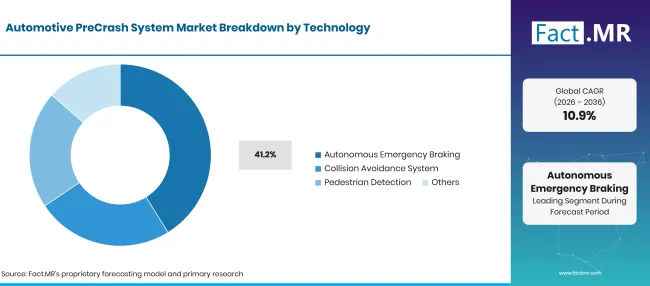
Factmr Automotive Precrash System Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| Автономное экстренное торможение (ведущий сегмент) | 41.2% |
| Другие объединённые сегменты | 58.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Автономное экстренное торможение занимает доминирующую долю рынка по мере роста спроса на технологии, которые автоматически применяют тормоза при обнаружении риска столкновений. Внедрение автономного экстренного торможения растёт, поскольку автопроизводители уделяют приоритетное внимание предотвращению столкновений и безопасности пешеходов. Достижения в области радара, камер и распознавания объектов позволяют быстрее выявлять опасности и реагировать на торможение. Регуляторные требования и растущая интеграция передовых систем помощи водителю дополнительно способствуют расширению рынка.
Как сегмент каналов продаж формирует спрос на рынке?
OEM занимает 88.4% долю в 2026 году.
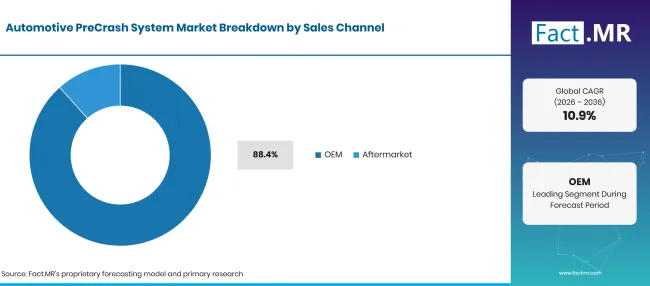
Factmr Automotive Precrash System Market Breakdown Sales Channel | Source: Fact.MR
| Канал продаж | Поделиться (2026) |
|---|---|
| OEM (ведущий сегмент) | 88.4% |
| Другие объединённые сегменты | 11.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
OEMобеспечивают заявленную долю каналов продаж, поскольку системы до аварии обычно интегрируются в автомобили во время производства. Заводская установка позволяет автопроизводителям координировать датчики, камеры, радар, системы управления торможением и программное обеспечение автомобиля в рамках единой архитектуры безопасности. Aftermarket обслуживает владельцев автомобилей, желающих добавить или модернизировать технологии безопасности после покупки, хотя установка может зависеть от совместимости автомобиля, сложности системы и требований к интеграции.
Что ускоряет внедрение автомобилей на рынке предаварийных систем и что его сдерживает?
Растущий спрос на безопасность автомобиля и передовые системы помощи водителю стимулирует внедрение, но высокие затраты на интеграцию систем и техническая сложность замедляют расширение рынка.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Растущая интеграция современных систем помощи водителю (ADAS) | +1.0% | Европа, Америки | Среднесрочные (2–4 года) |
| Повышение норм безопасности транспортных средств | +0.9% | Глобальный | Краткосрочное (≤ 2 года) |
| Растущий спрос на автономное экстренное торможение | +0.7% | Глобальный | Среднесрочные (2–4 года) |
| Достижения в технологиях сенсоров и камер | +0.5% | Глобальный | Краткосрочное (≤ 2 лет) |
| OEM инвестиции в интегрированные системы безопасности транспортных средств | +0.4% | Азия, Европа | Долгосрочная (≥ 4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Интеграция систем прогнозирования столкновений на базе ИИ | +0.8% | Глобальный | Среднесрочные (2–4 года) |
| Расширение технологий до краха на развивающихся рынках | +0.6% | Азия, Америки | Среднесрочное (2–4 лет) |
| Разработка передовых радиолокационных и LiDAR систем | +0.5% | Европа, Азия | Долгосрочная перспектива (≥ 4 лет) |
| Модернизация и послепродажные решения по безопасности | +0.4% | Глобальный | Краткосрочное (≤ 2 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие затраты на разработку и интеграцию систем | -0.8% | Глобальный | Краткосрочно (≤ 2 лет) |
| Сложная интеграция с существующими архитектурами транспортных средств | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Ограничения производительности датчиков в неблагоприятных погодных условиях | -0.5% | Глобальный | Краткосрочно (≤ 2 лет) |
| Ограниченная совместимость с послепродажным рынком и сложность установки | -0.4% | Глобальный | Среднесрочные (2–4 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Какие страны будут масштабировать рынок металлических хелатов до 2036 года?
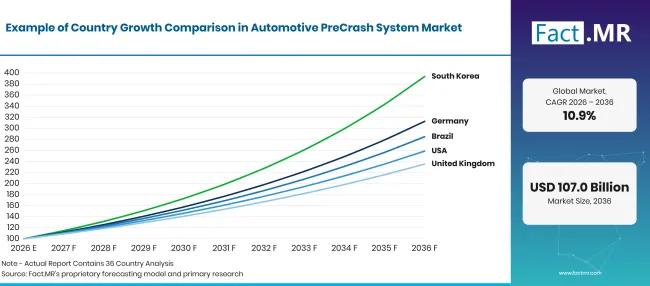
Factmr Automotive Precrash System Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026-2036) |
|---|---|
| Германия | 12.1% |
| Бразилия | 11.0% |
| США | 10.0% |
| Великобритания | 8.9% |
| Япония | 7.9% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Что поддерживает усыновление Германией?
12.1% CAGRвозглавляется строгими стандартами безопасности автомобилей и передовыми технологиями автомобильного производства.
Спрос на автомобильные системы предаварийной защиты в Германии выигрывает благодаря развитой отраслью производства автомобилей и сосредоточенности на передовых технологиях помощи водителю. Общий регламент безопасности Европейского союза ввёл дополнительные обязательные функции безопасности для новых автомобилей, включая современное экстренное торможение и системы обнаружения уязвимых участников движения в соответствующих категориях транспортных средств. Эти требования поддерживают интеграцию OEM датчиков, камер, радаров и систем автономного аварийного торможения. [2]
Как в Бразилии развивается усваивание?
11.0% CAGRподдерживается развивающимися требованиями к безопасности автомобилей и более широкой интеграцией технологий предупреждения о столкновениях.
Рынок Бразилии может получить выгоду от регуляторных мер по повышению безопасности автомобилей и растущего интереса к передовым функциям помощи водителю. Резолюция CONTRAN страны No 759 установила требования к системам заднего оповещения или мониторинга в определённых категориях транспортных средств, с началом внедрения новых транспортных проектов в 2025 году и распространяющейся на все автомобили, находящиеся в производстве с 2027 года. Эти меры могут поддерживать спрос на камеры, датчики и другие системы, которые помогают водителям обнаруживать близлежащие препятствия. [3]
Что поддерживает усыновление в Соединённых Штатах?
10.0% CAGR, сформированы обязательными требованиями к автоматическому экстренному тормозу и растущей интеграцией ADAS.
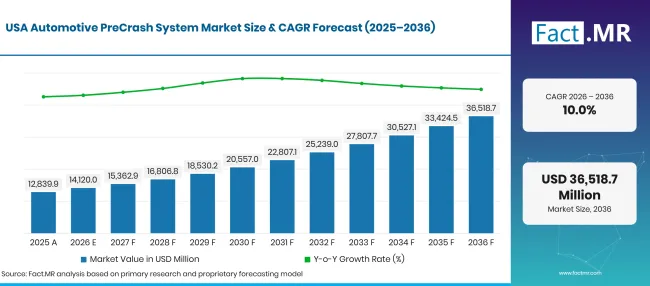
Factmr Automotive Precrash System Market Forecast Usa | Source: Fact.MR
Ожидается, что рынок автомобильных систем предаварийных систем в США будет расти 10.0% CAGR до 2036 года. Рост поддерживается обязательными требованиями к автоматическому экстренному тормозу, ужесточением федеральных правил безопасности и более широким применением функций ADAS в новых автомобилях. Автопроизводители добавляют больше функций безопасности на основе сенсоров для соответствия нормативным требованиям и улучшения предотвращения столкновений среди легковых и коммерческих автомобилей.
Как происходит внедрение строительства в Великобритании?
8.9% CAGRсформирована инициативами по безопасности дорожного движения и растущей интеграцией технологий предотвращения столкновений.
Рынок Великобритании усиливает стандарты безопасности автомобилей и снижает количество аварий на ДТП. Правительство консультировало по внедрению дополнительных технологий безопасности в систему одобрения типа автомобилей Великобритании, включая экстренное торможение и другие системы помощи водителю. Эти инициативы могут способствовать более широкому внедрению датчиков, камер и автономного экстренного торможения, особенно через установку OEM в легковых автомобилях. [4]
Что поддерживает усыновление в Японии?
7.9% CAGRподдерживается устоявшимися возможностями автомобильных технологий и акцентом на предотвращение столкновений.
Продажи автомобильных систем предаварийного предотвращения в Японии выигрывают благодаря её передовой индустрии производства автомобилей и сосредоточены на предотвращении столкновений с участием транспортных средств и пешеходов. Министерство земельных земель, инфраструктуры, транспорта и туризма ввело требования к системам тормозов для смягчения повреждений при столкновениях в новых автомобилях, внедряя их поэтапно по категориям автомобилей и срокам производства. Эти меры поддерживают спрос на радар, камеры, датчики и автономные системы аварийного торможения, особенно с помощью заводских технологий безопасности. [5]
Кто лидирует на рынке автомобильных предаварийных систем?
Fact.MR профилирует Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation и Aptiv PLC на рынке автомобильных предаварийных систем.
Компании, входящие на рынок, участвуют в автомобильной безопасности и передовых системах помощи водителю (ADAS), включая радарное сенсорство, системы камер, обнаружение объектов и оценку риска столкновений. Их технологии поддерживают такие приложения, как автономное экстренное торможение (AEB), предупреждение о прямом столкновении, предотвращение столкновений и обнаружение пешеходов. Планируемая передача ZF Friedrichshafen AGбизнеса ADAS пассажирских автомобилей HARMAN является актуальным развитием, охватывающим радар, умные камеры, вычислительные решения и программное обеспечение ADAS. Другие разработки в более широкой экосистеме датчиков включают приобретение Zadar Labs компании Fusionride в феврале 2026 года и соглашение независимой Semiconductor о приобретении линейки изображений-сенсоров от ams OSRAM в мае 2026 года [6] [7][8].
Коммерческая конкуренция зависит от точности обнаружения, надёжности датчиков, интеграции программного обеспечения и времени отклика. Автопроизводители отдают приоритет проверенным и экономичным системам, тогда как разработчикам ADAS требуется совместимое оборудование и программное обеспечение для принятия решений в реальном времени. Сравнение поставщиков должно учитывать конкретные возможности до аварии, масштабируемость производства и техническую поддержку.
Какие компании являются ключевыми поставщиками?
Ключевые компании на рынке автомобильных предаварийных систем включают Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation и Aptiv PLC.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
Библиография
- [1] Национальное управление безопасности дорожного движения. (2024, апрель 29года). NHTSA утверждает ключевые правила безопасности для снижения числа аварий и спасения жизней.
- [2] Европейская комиссия. (2026, июль 8). Безопаснее автомобили — безопаснее дороги: вступают в силу новые правила.
- [3] Министерство транспортов. (2022, декабрь 22года). Resolução CONTRAN nº 759, de 20 de dezembro de 2018.
- [4] Министерство транспорта. (2026, июль 16). Обязательное внедрение технологий безопасности транспортных средств в одобрении типов в Великобритании: ответ правительства.
- [5] Министерство земельных ресурсов, инфраструктуры, транспорта и туризма. (2020, январь 31года). Введение международных стандартов для тормозных систем при столкновениях и обязательных требований к новым транспортным средствам.
- [6] ZF Friedrichshafen AG. (2025, декабрь 23). ZF продаёт бизнес ADAS лидеру салонной электроники Harman.
- [7] Zadar Labs. (2026, февраль 25). Zadar Labs завершает приобретение Fusionride, вводя zSIGNAL 2.0.
- [8] Samsung Electronics. (2025, декабрь 23года). HARMAN приобретёт бизнес ZF ADAS.
Ответы на этот отчёт
- В отчёте описывается, как системы автомобильной предаварийной защиты обеспечивают обнаружение столкновений, предотвращение аварий и безопасность транспортных средств на всех указанных типах транспортных средств.
- Анализ сегментов сравнивает указанные категории компонентов, типы транспортных средств, технологии и каналы продажи, включая их долю рынка на 2026 год, если это указано.
- Анализ стран рассматривает Германию, Бразилию, США, Великобританию и Японию вместе с соответствующими темпами роста рынка.
- Обзор конкурсов включает Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation и Aptiv PLC.
- Технологический анализ отличает автономное экстренное торможение, системы предотвращения столкновений и обнаружение пешеходов, тогда как анализ каналов продаж отделяет OEM продажи от послепродажного рынка.
Что охватывает рынок автомобильных предаварийных систем?
Рынок охватывает автомобильные системы предаварийного ремонта, предназначенные для обнаружения потенциальных столкновений и поддержки профилактики безопасности транспортных средств. Он отслеживает применения в легковых и коммерческих транспортных средствах. Покрытие продукции включает датчики, камеры, радар, LiDAR и другие компоненты, а технологическое покрытие отличает автономное экстренное торможение, системы предотвращения столкновений и обнаружение пешеходов. Требования к безопасности автомобиля и внедрение современных систем помощи водителю влияют на решения о покупке.
Что входит в область применения?
Включенные продукты и технологии связаны с автомобильным предаварийным обнаружением и предотвращением столкновений. Рынок охватывает системы, включающие указанные компоненты и технологии, при этом каналы продаж разделены между OEM и вторичным рынком. Сегментация также охватывает легковые автомобили и коммерческие автомобили, а также указанные страны: Германия, Бразилия, США, Великобритания и Япония.
Что исключено из сферы применения?
Анализ исключает автомобильные технологии, не связанные с обнаружением до столкновений или предотвращением столкновений. Общие компоненты автомобиля, не имеющие прямой роли в определённой категории предаварийных систем, выходят за рамки. Автономное автомобильное производственное оборудование и несвязанные аксессуары также исключаются. Доходы от несвязанных автомобильных систем не должны включаться, если только они не попадают в определённые границы рыночных систем до столкновений.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
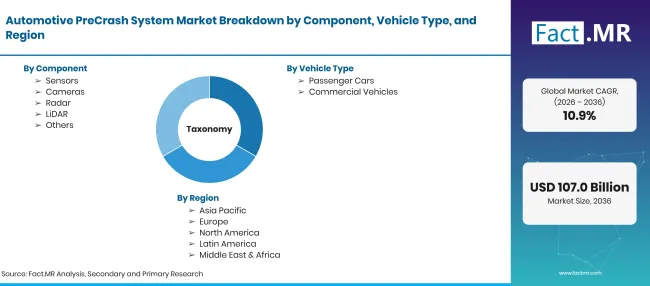
Factmr Automotive Precrash System Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда: оценка на 2026 год, прогноз на 2036 год и CAGR |
| Определение рынка | Автомобильные предаварийные системы, использующие технологии сенсоров, обнаружения и безопасности для выявления потенциальных столкновений и поддержки мер профилактики безопасности транспортных средств. |
| Компонент | Датчики; Камеры; Радар; LiDAR; Прочие |
| Тип транспортного средства | Легковые автомобили; Коммерческие транспортные средства |
| Технологии | Автономное экстренное торможение; Система предотвращения столкновений; Обнаружение пешеходов; Другие |
| Канал продаж | OEM; Aftermarket |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; США; Великобритания; Япония |
| Профилируемые компании | Robert Bosch GmbH; ZF Friedrichshafen AG; DENSO Corporation; Aptiv PLC |
| Прогнозный период | 2026–2036 годы |
| Подход | Сегментация рынка и анализ прогнозов на основе компонентов, типа транспортного средства, технологий, каналов продаж и темпов роста на уровне страны. |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Как сегментируется рынок?
-
По компонентам
- Датчики
- Камеры
- Радар
- LiDAR
- Другие
-
По типу транспортного средства
- Пассажирские вагоны
- Коммерческие транспортные средства
-
По технологиям
- Автономное экстренное торможение
- Система предотвращения столкновений
- Обнаружение пешеходов
- Другие
-
По каналам продаж
- OEM
- Aftermarket
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок автомобильных систем PreCrash в 2026 году?
Каков CAGR с 2026 по 2036 год?
Какой компонент имеет наибольшую заявленную долю?
Какой тип транспортного средства ведёт?
Какие компании покрываются?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF