- Market Value (2025): USD 38.5 Bn
- Estimated Value (2026): USD 40.6 Bn
- Forecast Value (2036): USD 69.9 Bn
- CAGR (2026-2036): 5.6%
Какова прогноз будет стоить рынок VVT и старт-стоп систем к 2036 году?
USD 40.6 миллиарда в 2026 году до USD 69.9 миллиарда к 2036 году в 5.6% CAGR.
- В 2025 году рынок VVT и систем старт-стоп составлял USD 38.5 миллиарда, при этом заводские установки на новых двигателях составляли основную часть этого дохода.
- К 2036 году рынок достигнет USD 69.9 миллиардов, по сравнению с USD 40.6 миллиардами в 2026 году, поскольку гибридные двигатели и правила эффективности автопарка сохраняют обе технологии на новых программах двигателей.
- С 2026 по 2036 год 5.6% CAGR сохраняется, поскольку двигатели с мягкими гибридами и полностью гибридными двигателями требуют более быстрых фазеров с распредвалом и более мощного оборудования для перезапуска, чем старые двигатели.
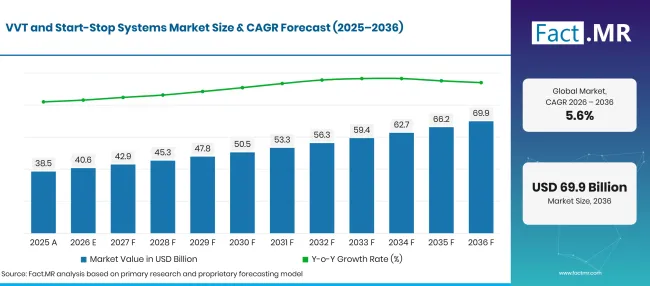
Vvt And Start Stop Systems Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 38.5 |
| 2026 | Оценка | 40.6 |
| 2036 | Прогноз | 69.9 |
| CAGR 2026–2036 | Прогнозный период | 5.6% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Каковы определяющие показатели роста рынка VVT и Start-Stop Systems?
В период с 2026 по 2036 год рынок получит USD 29.3 миллиарда новых цен, благодаря программам гибридных и коммерческих двигателей.
- Драйверы спроса на рынке
- Гибридные двигатели являются основным фактором, влияющим на систему фазирования газораспределения и перезапуска клапанов. Eurostat насчитал в 2025 году в ЕС 3.62 миллиона новых гибридных автомобилей без подключаемой подключительной подключительной системы, что на 13.4%больше , а подключаемых гибридов составило 1.03 миллиона [1]. Каждый из этих двигателей глосается и запускается несколько раз за поездку, поэтому фазеры с распредвалом и стартеры сталкиваются с более интенсивными рабочими циклами.
- Контракты с поставщиками подтверждают, что работы по двигателям сгорания продолжаются. В феврале 2025 года BorgWarner заявила, что будет поставлять переменное время распредпредвала для новейших гибридных и бензиновых двигателей крупного восточноазиатского автопроизводителя, производство начнётся с первого квартала 2026 года [2].
- Европейская политика теперь оставляет место для эффективных двигателей после 2035 года. Автомобильный пакет Европейской комиссии на декабрь 2025 года устанавливает цель по сокращению выбросов выхлопных труб 90% для новых автомобилей с 2035 года, а оставшиеся 10% будут компенсироваться низкоуглеродной сталью, электротопливом или биотопливом ЕС [3]. Подключаемые гибриды и удлинители дальности, построенные в рамках этой цели, по-прежнему будут оснащены управлением фазой газораспределения клапанов.
- Грузовики, автобусы и грузовики проводят длительное время на холостом ходу в пробках и на депо. Операторы автопарка устанавливают старт-стоп и деактивацию цилиндров, чтобы экономить дизель на этих маршрутах с большим количеством холостого хода, а производители двигателей добавляют регулируемую систему привода клапанов для регулирования температуры выхлопных газов для послеобработки.
- Старые автомобили и фургоны поддерживают активный канал замены. Стартеры, соленоиды фазеров и актуаторы изнашиваются после множества циклов перезапуска, и независимые мастерские заменяют их после окончания гарантии.
- Ключевые сегменты, проанализированные
- По технологиям: Start-Stop Systems займет 42.5% долю в 2026 году, поскольку оборудование снижает расход топлива на холостом ходу в городском транспорте без высоковольтной системы.
- По типу транспортного средства: В 2026 году коммерческие автомобили составят 54.8% долю автомобиля, поскольку грузовики и автобусы будут иметь больше клапанов и перезапуска на каждый двигатель.
- По типу топлива: В 2026 году бензин займет 58.9% долю, поскольку большинство гибридных двигателей строятся по бензиновому циклу.
- По конечному пользователю: OEMбудут получать 59.3% долю в 2026 году благодаря контрактам на оснащение, подписанным в ходе разработки двигателя.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Автопроизводители теперь оценивают фазеры с распредвалом и оборудование старт-стопа по тому, насколько хорошо они справляются с частыми перезапусками гибридов, а не только по цене единицы. Двигатели коммерческих автомобилей несут наибольшее содержание, потому что владельцы автопарков платят за каждый сэкономленный литр на холостом ходу. Поставщики, разрабатывающие для 48V и гибридных рабочих циклов, выиграют программы двигателей, которые будут запускаться до 2036 года.»
- Стратегические последствия
- Поставщики фаз газораспределения должны квалифицировать электрические и фазеры с торсионной помощью для гибридных двигателей, поскольку эти двигатели перезапускаются гораздо чаще, чем обычные.
- Производители двигателей грузовиков и автобусов должны сочетать деактивацию цилиндров с старт-стопом, чтобы снизить расход топлива на холостом ходу и сохранить тепло послеобработки на городских маршрутах.
- Послепродажные дистрибьюторы должны иметь в комплекте фазерные соленоиды и мощные стартеры для автомобилей, выходящих из гарантии, поскольку циклы замены следуют за подсчётом перезапуска.
- Производители компонентов, подвергающиеся пошлинам, должны распространять точную обработку фазеров и стартеров по нескольким странам, чтобы защитить маржу.
На 6.8%возглавляют группу США, где гибриды набирают долю в продажах легких автомобилей, а стоп/старт уже присутствует на большинстве бензиновых автомобилей. Германия идёт вслед 6.4%, при этом регистрация гибридов растёт согласно правилам ЕС. Япония рекордирует 6.0% , поскольку автопроизводители продолжают обновлять гибридные двигатели. Бразилия расширяется 4.9%, чему способствуют новые федеральные потолки эффективности. Последнее место идёт Великобритания с 4.3%, где автомобили с нулевыми выбросами занимают большую долю новых регистраций.
Как рынок VVT и систем Start-Stop разбивается по сегментам?
Системы старт-стоп будут лидировать в технологиях на 42.5%; коммерческие автомобили будут лидировать по типу транспортного средства на 54.8%; бензин будет лидировать по типу топлива на 58.9%; OEMзанимает первое место в категории конечного пользователя на 59.3%.
Где сосредоточен спрос на технологии?
Start-Stop Systems получает 42.5% дохода 2026 года.
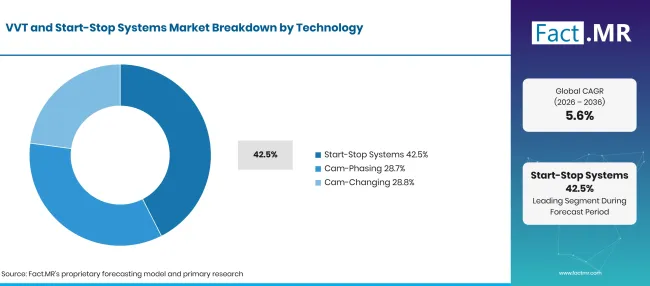
Vvt And Start Stop Systems Market Breakdown Technology | Source: Fact.MR
| Технологии | Поделиться (2026) |
|---|---|
| Системы старта-стопа (ведущий сегмент) | 42.5% |
| Другие объединённые сегменты | 57.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Автопроизводители могут добавить отключение двигателя на холостом ходу с улучшенным стартером, более мощным аккумулятором и программным обеспечением управления, поэтому не требуется перепроектировать двигатель. Низкая стоимость входа позволяет им устанавливать функции как на стартовые модели, так и на премиальные модели. По данным EPA [4, бензиновые двигатели с остановкой/запуском составили 57.6% всех выпускных автомобилей в модельном году 2024 года [ ]. Системы замены кулачков обслуживают более узкий набор производительных и дизельных двигателей, где переключение профилей кулачков улучшает крутящий момент на низких оборотах.
Что ведёт сегмент типа транспортных средств?
Коммерческие автомобили составляют 54.8% продаж 2026 года.
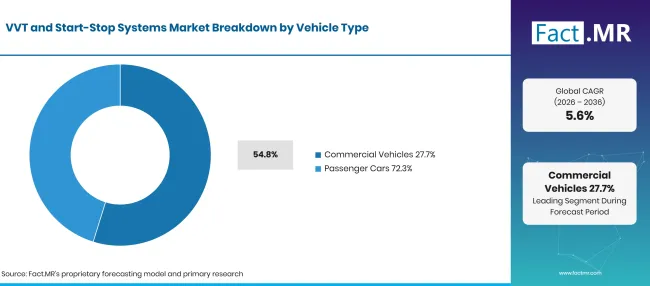
Vvt And Start Stop Systems Market Breakdown Vehicle Type | Source: Fact.MR
| Тип транспортного средства | Поделиться (2026) |
|---|---|
| Коммерческие транспортные средства (ведущий сегмент) | 54.8% |
| Другие объединённые сегменты | 45.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Тяжёлые грузовики и городские автобусы работают с двигателями в течение долгих часов, часто на холостом ходу, поэтому каждый сэкономленный литр быстро накапливается для владельцев автопарка. Один тяжёлый двигатель может иметь регулируемую работу клапанов и деактивацию цилиндров, а также мощный стартер и собственный управляющий модуль. Это содержимое значительно повышает доход с автомобиля выше автомобиля. Легковые автомобили предлагают гораздо больший объём единицы, но содержимое в каждом автомобиле ниже. Автопроизводители устанавливают фазеры старта-стопа и кулачков в большинстве новых моделей, а база клапанов двигателя поддерживает широкий спрос на фазы распредвала.
Какова форма Fuel Type?
Бензин составляет 58.9% от общего спроса в 2026 году.
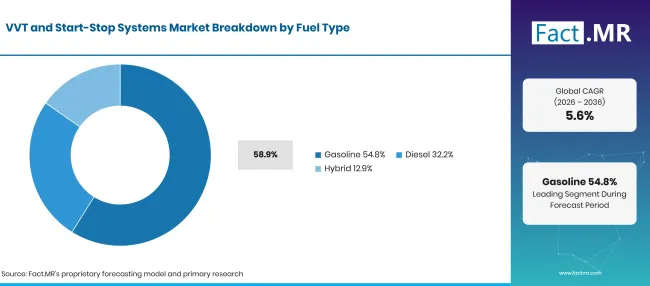
Vvt And Start Stop Systems Market Breakdown Fuel Type | Source: Fact.MR
| Тип топлива | Поделиться (2026) |
|---|---|
| Бензин (ведущий сегмент) | 58.9% |
| Другие объединённые сегменты | 41.1%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Большинство полноценных и мягких гибридных двигателей работают на бензиновом цикле, и они используют фазирование широких распредпредвалов для переключения между эффективным и мощным режимами. Турбированные бензиновые двигатели, часто в паре с автомобильным турбонаддувом, требуют переменного тайма для ограничения турболага. Объемы чистого бензина сокращаются в Европе, где Eurostat зафиксировал 2.98 миллионов новых бензиновых автомобилей в 2025 году, что на 18.4% [1]. Дизель остаётся центральным элементом грузовиков и автобусов. Специфическое оборудование для гибридов добавляет содержимое на каждый двигатель, поскольку стартер-генераторы и электрические фазеры стоят дороже обычных деталей.
Что поддерживает OEMвнутри конечного пользователя?
OEMполучают 59.3% дохода 2026 года.
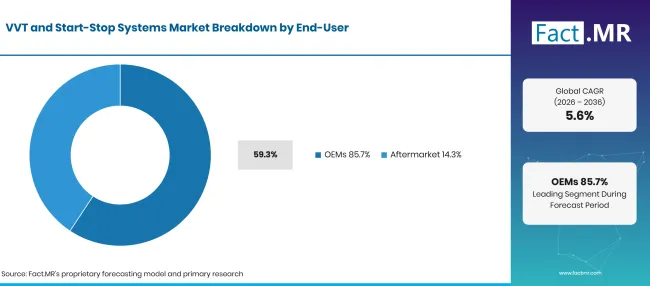
Vvt And Start Stop Systems Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| OEMs (Ведущий сегмент) | 59.3% |
| Другие объединённые сегменты | 40.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Автопроизводители фиксируют фазы газораспределения и перепуск клапанов, пока двигатель находится на испытательной стенде, а контракты часто действуют на весь срок службы семейства двигателей. Поставщики 1 -го уровня работают с командами двигателей над калибровкой, поэтому смена поставщика в середине программы — редкость. Вторичный рынок обслуживает автомобили, которые уже прошли по гарантии. Мастерские заменяют фазерные соленоиды, актуаторы и мощные стартеры, а канал генератора и стартера обеспечивает дистрибьюторам удобный путь к этим покупателям.
Что ускоряет внедрение VVT и Start-Stop Systems на рынке, и что их сдерживает?
Программы гибридных двигателей, автопарки грузовиков на холостом ходу и правила по экономии топлива поддерживают спрос на фазу газораспределения и перезапуска оборудования. Расширение ограничено переходом некоторых покупателей на аккумуляторные электромобили, которые не используют ни одной из этих технологий, а также тарифами на прецизионные компоненты.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Гибридные двигатели, оснащённые фазерами с быстрым распредвалом и оборудованием для перезапуска | +1.5% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Экономия топлива и CO2 правила, которые обеспечивают эффективность двигателей сгорания в производстве | +1.2% | Северная Америка, Западная Европа, Латинская Америка | Среднесрочное (2-4 лет) |
| Сокращение холостого хода в грузовиках, автобусах и доставочных парках | +0.9% | Северная Америка, Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
| Замена изношенных стартеров и деталей фазеров в старых автопарках | +0.6% | Северная Америка, Западная Европа | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| 48V ремень, стартер-генераторы в сочетании с продвинутыми фазами распредвала | +0.9% | Глобальный | Среднесрочное (2-4 лет) |
| Деактивация цилиндров и регулируемое привод клапанов для тяжёлых дизельных двигателей | +0.7% | Северная Америка, Западная Европа | Среднесрочное (2-4 лет) |
| Электрические фазеры с распредпредвалом для гибридных двигателей | +0.5% | Восточная Азия | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Рост числа электромобилей на аккумуляторах, которым не требуется фазирование газораспределения или перезапуск двигателя | -0.8% | Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
| Проблемы с износом стартера и аккумулятора из-за частых перезагрузок | -0.4% | Глобальный | Краткосрочно (< = 2 года) |
| Тарифы и торговые нарушения увеличивают стоимость компонентов | -0.3% | Северная Америка | Краткосрочный срок (< = 2 лет) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Какие страны масштабируют рынок VVT и систем Start-Stop до 2036 года?
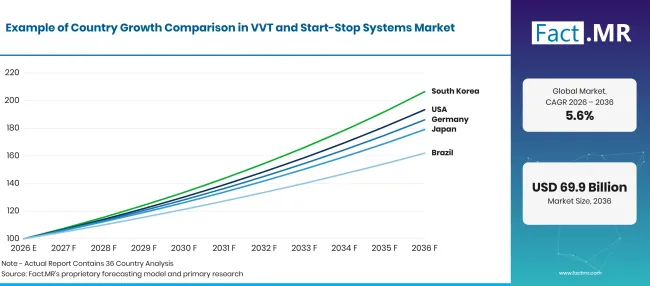
Vvt And Start Stop Systems Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Соединённые Штаты | 6.8% |
| Германия | 6.4% |
| Япония | 6.0% |
| Бразилия | 4.9% |
| Великобритания | 4.3% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Что поддерживает усыновление в Соединённых Штатах?
6.8% CAGR, обусловленным ростом продаж гибридов и почти стандартной остановкой и запуском бензиновых автомобилей.
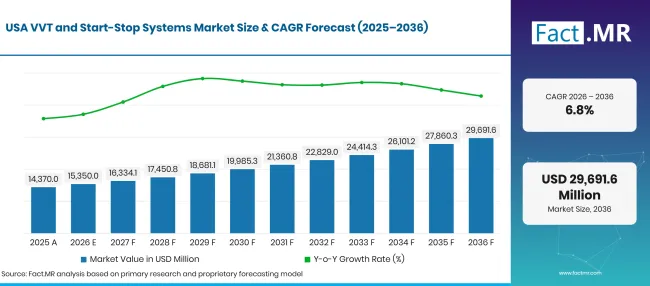
Vvt And Start Stop Systems Market Forecast Usa | Source: Fact.MR
Управление энергетической информации США сообщило, что гибриды достигли рекордного 16% продаж легких автомобилей между вторым кварталом 2025 года и вторым кварталом 2026 года [5]. Данные EPA показывают умеренные гибриды при 5.3% и сильные гибриды на 9.5% производства модельного года 2024 года [4]. Двигатели пикапов и внедорожников также оснащены деактивацией цилиндров и фазированием широких распредвалов для соответствия федеральным правилам по экономичности топлива.
Как Германия развивает спрос?
6.4% CAGR, поддерживается гибридными регистрациями, которые продолжают расти по правилам ЕС.
Kraftfahrt-Bundesamt сообщил о 1,127,509 новых гибридных автомобилях в 2025 году, что на 19.0% больше и равно 39.5% регистрации [6]. Подключаемые гибриды составили 311,398 из них. Новые регистрации бензиновых локомотивов снизились 21.6% до доли 27.2% [6]. Это изменение переносит фазирование клапанов с обычных бензиновых двигателей на гибридные двигатели, которым нужны более быстрые фазеры и более прочные запчасти для перезапуска.
Что означает поддержку усыновления в Японии?
6.0% CAGRспособствуют гибридные двигатели, поддерживающие спрос на оборудование сгорания.
The International Энергетическое агентство сообщило, что электромобили составили менее 3% продаж в Японии в 2025 году [7]. При таком небольшом количестве аккумуляторных электромобилей отечественные автопроизводители продолжают инвестировать в новые гибридные двигатели. Местные поставщики, такие как Aisin, Denso и Astemo, производят фазеры с распредпредвалами, управляющие соленоиды и стартеры рядом с этими заводами.
Как Бразилия масштабирует спрос?
4.9% CAGR, поскольку федеральные потолки эффективности подталкивают автопроизводителей к более чистым двигателям.
Указ 12,435 от апреля 2025 года регулирует бразильскую программу Mover и требует от производителей легких автомобилей достичь нового потолка энергопотребления к 1октября 2027 года [8]. Продажи электромобилей в Бразилии достигли 9% новых автомобилей в 2025 году, согласно данным IEA [7]. Большая часть парка по-прежнему работает на двигателях с гибким топливом, которые извлекают выгоду от фазирования распредвала при переходе между этанолом и бензином.
Как выступает Великобритания?
4.3% CAGR, смягчённый ростом доли новых автомобилей с нулевой долей выбросов.
Министерство транспорта сообщило, что регистрация новых бензиновых автомобилей снизилась 19% до 610,000 в 2025 году [9]. Автомобили с нулевой выбросами составили 23% регистрации новых автомобилей по сравнению с 19% в 2024 году [9]. Гибридные и мягкие гибриды по-прежнему занимают значительную часть оставшегося рынка, поэтому старт-стоп и фазирование распредвала продолжаются на большинстве моделей сгорания.
Кто возглавляет рынок VVT и систем Start-Stop?
Три группы по поставке формы. Специалисты по газогенераторам, такие как BorgWarner, Schaeffler и Aisin, конкурируют по скорости отклика фазеров и надёжности при гибридных циклах перезапуска.
BorgWarner получила награду за переменный распределительный двигатель с торсионной помощью для гибридного двигателя следующего поколения японского автопроизводителя в мае 2026 года, производство началось с 2028 года [10]. В августе 2026 года была добавлена программа с крутящим моментом распредпредвала для европейской премиальной семьи V6 и мощный китайский 1.5-литровый турбобензиновый двигатель [11]. Японские производители систем Denso, Astemo и Mitsubishi — электрические регуляторы газораспределения или стартеры парных клапанов с электроникой двигателя. Поставщики электрификации, такие как Valeo, продают оборудование 48V; в июне 2026 года Valeo выпустила двухступенчатую электроось 48V, которая добавляет электрический задний привод к мягким гибридным моделям Dacia [12]. Eaton оснащает тяжёлые двигатели с механизмом привода клапанов и деактивацией цилиндров. Ранняя победа в программах гибридных двигателей и поддержка их на протяжении всего срока производства отделят более сильных поставщиков.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation; Astemo, Ltd.; Mitsubishi Electric Corporation; Valeo SE; и Eaton Corporation plc.
- BorgWarner Inc.
- Schaeffler AG
- AISIN Corporation
- DENSO Corporation
- Astemo, Ltd.
- Mitsubishi Electric Corporation
- Valeo SE
- Eaton Corporation plc
Библиография
- [1] Евростат. (2026, июль 31года). Новые электромобили, работающие только на батареях, появятся 30% в 2025 году.
- [2] BorgWarner. (2025, февраль 6). BorgWarner поставляет технологию с переменным распредвалом для гибридных и бензиновых двигателей крупных восточноазиатских OEM.
- [3] Европейская комиссия, TRIMIS. (2025, декабрь 24года). Автомобильный пакет.
- [4] Агентство по охране окружающей среды США. (2026, февраль). Отчёт EPA Automotive Trends 2025: выбросы парниковых газов, экономия топлива и технологии с 1975 года.
- [5] Управление энергетической информации США. (2026, июль 27). Продажи гибридных автомобилей растут, в то время как продажи электроэнергии от аккумуляторов остаются ниже после истечения налогового кредита.
- [6] Kraftfahrt-Bundesamt. (2026, январь 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz [Регистрация транспортных средств в декабре 2025: ежегодный обзор].
- [7] Международное энергетическое агентство. (2026, май 20). Глобальный прогноз электромобилей 2026: тенденции электромобилей.
- [8] Presidência da República, Бразилия. (2025, апрель 15). Decreto nº 12.435, de 15 de abril de 2025 [Декрет No 12,435 от 15апреля 2025 года].
- [9] Министерство транспорта. (2026, апрель 29года). Статистика лицензирования транспортных средств, Великобритания: 2025.
- [10] BorgWarner. (2026, 6мая). BorgWarner получает две награды Conquest в Азии за программы сгорания и гибридных силовых агрегатов.
- [11] BorgWarner. (2026, август 5). BorgWarner получила новые награды за программу переменного распредпредводного управления в Европе и Китае.
- [12] Валео. (2026, июнь 17). Валео ускоряет энергетический переход с помощью первого 48В 2-скорости eAxle для Dacia Duster, Bigster и Striker.
Ответы на этот отчёт
- Как доходы распределены по технологиям, типу транспортного средства, типу топлива и конечному потребителю с 2026 по 2036 год.
- Почему системы старт-стоп, коммерческие автомобили, бензиновые двигатели и OEM оборудование занимают первое место в каждом сегменте?
- Что отличает рост в США, Германии, Японии, Бразилии и Великобритании.
- Какие поставщики выигрывают программы гибридных двигателей и на каком основании.
- Там, где 48V оборудование, электрические фазеры и тяжёлое привод клапанов откроют новый доход.
Что охватывает рынок VVT и систем старт-стоп?
Этот рынок объединяет два семейства оборудования для повышения эффективности двигателя. Первая изменяет фазы газораспределения клапанов с помощью фазирования распредвала или их переключения; вторая останавливает двигатель на холостом ходу и запускает его по требованию.
Доход отслеживается для легковых и коммерческих автомобилей с бензиновым, дизельным и гибридным двигателями. Продажи измеряются в точке продажи автопроизводителю или покупателю вторичного рынка.
Что входит в область применения?
Учитываются полные системы старт-стоп, фазирования кулачка и смена кулачка. Включены фазеры, соленоиды и приводы, а также улучшенные стартеры и управляющие модули. Аккумуляторы считаются только при продаже в системе старт-стоп.
Ременные стартер-генераторы, используемые в системах мягкого гибридного48 V, включаются при выполнении функции перезапуска двигателя. Также учитываются запасные агрегаты, продаваемые через мастерские и дистрибьюторы запчастей.
Что исключено из сферы применения?
Фиксированные механизмы газораспределения, стандартные стартеры и аккумуляторы в автомобилях без старт-стопа исключены. Турбонагнетатели, впрыск топлива и смазочные материалы также выходят за рамки рынка.
Аккумуляторные силовые агрегаты исключаются, как и тяговые двигатели и аккумуляторные блоки в гибридных электромобилях; учитываются только механизмы фазирования и перезапуска на стороне двигателя.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
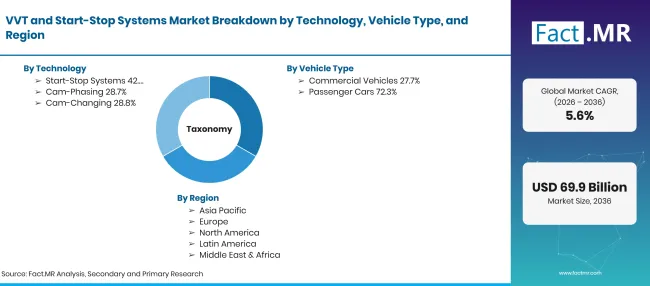
Vvt And Start Stop Systems Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Технологии двигателя, которые изменяют фазы газораспределения клапанов или автоматически останавливаются и перезапускают двигатель на холостом ходу, включая системы старт-стоп, фазирования распредвала и смена распредпредвала. Доход охватывает продажи производителям автомобилей и послепродажный рынок легковых и коммерческих автомобилей. |
| Технологии | Системы старта и остановки; Фазирование кулачков; Смена кулачков |
| Тип транспортного средства | Коммерческие автомобили; Легковые автомобили |
| Тип топлива | Бензин; Дизель; Гибрид |
| Конечный пользователь | OEMs; Aftermarket |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Соединённые Штаты; Германия; Япония; Бразилия; Великобритания |
| Профилируемые компании | BorgWarner Inc.; Schaeffler AG; AISIN Corporation; DENSO Corporation; Astemo, Ltd.; Mitsubishi Electric Corporation; Valeo SE; Eaton Corporation plc |
| Прогнозный период | 2026–2036 годы |
| Подход | Оценка сверху вниз и снизу вверх с использованием производства автомобилей и двигателей; стоимости контента двигателя по технологиям; разделению каналов OEM и послепродажного рынка; топлива и состава транспортных средств по странам; а также обзор программ поставщиков. |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Как сегментируется рынок?
-
По технологиям
- Системы старт-стоп
- Кам-фазирование
- Смена кулачка
-
По типу транспортного средства
- Коммерческие транспортные средства
- Пассажирские вагоны
-
По типу топлива
- Бензин
- Дизель
- Гибрид
-
По конечному пользователю
- OEMс
- Aftermarket
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок VVT и систем старт-стоп в 2026 году?
Каков CAGR рынка VVT и старт-стоп систем с 2026 по 2036 год?
Какая технология лидирует на рынке VVT и систем старт-стоп?
Какой тип автомобиля лидирует на рынке VVT и систем старта-стоп?
Какой тип топлива лидирует на рынке VVT и старт-стоп-систем?
Какой конечный пользователь лидирует на рынке VVT и старт-стоп-систем?
Какая страна вырастет больше всего на рынке систем VVT и старт-стоп?
Кто основные компании на рынке VVT и старт-стоп систем?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF