- Market Value (2025): USD 16.5 Bn
- Estimated Value (2026): USD 18.5 Bn
- Forecast Value (2036): USD 57.5 Bn
- CAGR (2026-2036): 12.0%
Какова прогнозируемая стоимость рынка ECU Driving Support System к 2036 году?
USD 18.46 миллиарда в 2026 году до USD 57.54 миллиарда к 2036 году, что составляет 12.0% CAGR.
- Согласно Fact.MR анализу, рынок Driving_Support_System_ECU_Market оценивался в USD 16.5 миллиарда в 2025 году.
- Ожидается, что доходы отрасли вырастут с USD 18.5 миллиарда в 2026 году до USD 57.5 миллиардов к 2036 году.
- Прогноз12.0% CAGR отражает более широкое использование функций вспомогательного вождения, при этом валидация безопасности и квалификация полупроводников определяют темпы установки.
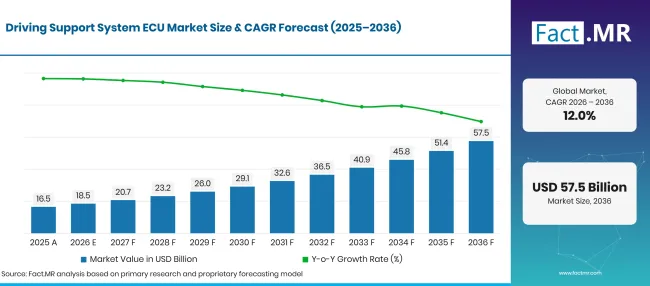
Driving Support System Ecu Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Историческая оценка | 16.5 |
| 2026 | Оценка по базовому году | 18.5 |
| 2036 | Прогноз | 57.5 |
| CAGR 2026–2036 | Прогнозируемый рост | 12.0% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Каковы определяющие показатели роста рынка ECU Driving Support System?
Ожидается, что рынок увеличится на USD 39.08 миллиарда в период с 2026 по 2036 год.
Легковые автомобили обеспечивают большую возможность объёма автомобилей, в то время как оригинальные программы оборудования остаются основным маршрутом выхода на рынок. Адаптивный круиз-контроль — наглядный пример ECU' коммерческая роль: он соединяет радиолокационные или камерные входы с проверенным продольным управлением. Правила, регулирующие экстренное торможение и эволюционные протоколы оценки потребителей, также увеличивают инженерную нагрузку за каждой платформой. [1] [3]
- Драйверы спроса на рынке
- Программы безопасности теперь оценивают, надёжно ли автоматическое экстренное торможение обнаруживает транспортные средства и пешеходов в более сложных условиях испытаний. Это повышает спрос на стабильные интерфейсы датчик-управление, а не просто на ещё один датчик, установленный на бампере. [3]
- Многофункциональные контроллеры могут поддерживать центрирование полосы, адаптивный круиз-контроль и экстренное торможение с использованием обычного оборудования. Консолидация привлекательна, когда производители могут документировать изоляцию между критически важными для безопасности функциями.
- Новые протоколы оценки Euro NCAP 2026 возлагают на более тщательный анализ удобства использования и поведение при вспомогательном вождении. Поставщики, способные проверять взаимодействие водителя вместе с логикой управления, улучшают свои перспективы участия в будущих программах транспортных средств. [1]
- Циклы обновления модели всё чаще требуют изменений в программном обеспечении и новых датчиков. Команды ECU должны поддерживать запас для процессора и инструментарий, чтобы контроллер можно было использовать повторно без повторения всей интеграции.
- Коммерческие автопарки постепенно расширяют использование активных пакетов безопасности, особенно там, где простои автомобилей, риск аварий и требования страховщиков оправдывают более высокий уровень электроники.
- Ключевые сегменты, проанализированные
- По типу транспортного средства: Легковые автомобили представляют собой 62.4% рынка 2026 года. Платформы для пассажирских автомобилей сочетают крупные серийные серии с повторяющимися обновлениями функций.
- По применению: Адаптивный круиз-контроль представляет собой 26.8% на рынке 2026 года. Адаптивный круиз-контроль имеет наибольшее количество индивидуальных приложений.
- По каналу продаж: OEM представляет 85.3% рынка 2026 года. Обязательства по проектированию, калибровке и гарантии выгодны заводскому каналу.
- Аналитическое мнение на Fact.MR
- Шамбу Натх Джа, старший консультант Fact.MR , говорит: «Решения по закупке ЭБУ всё больше зависят от повторяемых показателей безопасности и стоимости интеграции каждой новой платформы автомобиля. Процессор с более высокой спецификацией имеет ограниченную ценность, если производитель не сможет продемонстрировать предсказуемое поведение программного обеспечения между датчиками, погодными условиями и вариантами моделей. Поставщик, способный передавать сертификационные доказательства с одной платформы автомобиля на другую, должен иметь более сильные позиции, чем тот, кто конкурирует преимущественно по цене на борту.»
- Стратегические последствия
- Поставщикам ЭБУ следует поддерживать отслеживаемый случай безопасности для тормозных и рулевых выходов перед предложением консолидированной вычислительной платформы.
- Автопроизводителям следует оценивать резерв процессора, необходимый для обновления сенсоров, а не выбирать контроллеры только по сегодняшним и #39; набору функций.
- Поставщики первого уровня могут сократить задержки в квалификации, выравнивая тесты на кремний, встроенное программное обеспечение и электромагнитную совместимость на ранних этапах программы. Координация с рынком услуг по производству автомобильной электроники важна, когда качество производства плат влияет на выход контроллеров, критически важных для безопасности.
- Поставщикам замены необходим доступ к проверенным процедурам калибровки; неподдерживаемые модернизации в критически важных для безопасности путей создают существенные риски гарантии и ответственности.
Как разбивается рынок ECU системы поддержки водящих систем по сегментам?
Три аспекта закупок объясняют большую часть распределения доходов: транспортное средство, получающее контроллер, функция помощи, которой распределяется доход, и коммерческий канал.
Почему легковые автомобили доминируют в установках ЭБУ?
Легковые автомобили составляют 62.4% сегмента типов транспортных средств в 2026 году.
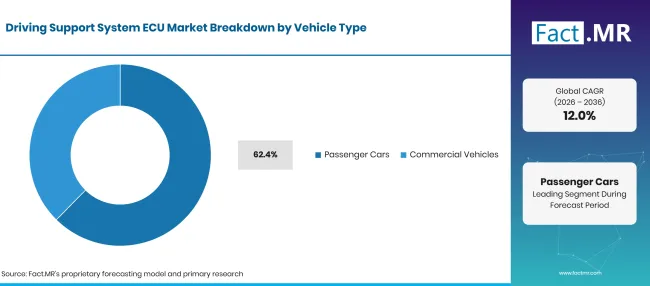
Driving Support System Ecu Market Breakdown Vehicle Type | Source: Fact.MR
| Тип транспортного средства | Поделиться (2026) |
|---|---|
| Пассажирские вагоны | 62.4% |
| Коммерческие транспортные средства | 37.6% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Легковые автомобили получают 62.4% дохода 2026 года, поскольку пакеты с ассистированным вождением перешли с премиальных брендов на конфигурации с большим объёмом. Преимущество не одинаково для всех автомобилей: некоторые недорогие модели всё ещё совмещают функции в меньших контроллерах. Системы коммерческих автомобилей проходят иные испытания закупок. Операторы автопарков ценят надёжную помощь при торможении и стабильное обслуживание, но длительные сроки работы и специфические электрические архитектуры для моделей могут задерживать переработку контроллеров. Здесь важен более широкий рынок автомобильных радарных датчиков , поскольку возможности радаров влияют на входы ЭБУ, оставаясь при этом отдельной категорией оборудования. [2]
Почему адаптивный круиз-контроль возглавляет ассортимент приложений?
Адаптивный круиз-контроль занимает 26.8% сегмента приложений в 2026 году.
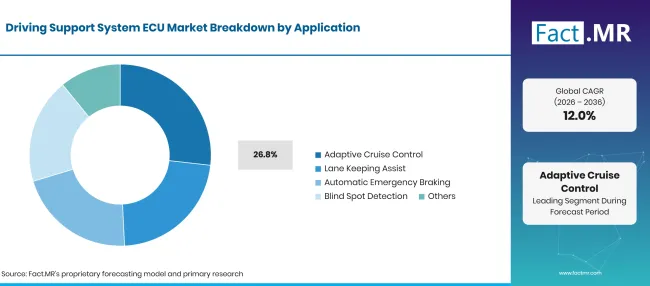
Driving Support System Ecu Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Адаптивный круиз-контроль | 26.8% |
| Ассистент удержания полосы | 24.4% |
| Автоматическое экстренное торможение | 23.7% |
| Обнаружение слепых зон | 17.3% |
| Другие | 7.8% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Адаптивный круиз-контроль отражает 26.8% спроса на ЭБУ 2026 года в рамках раздела приложений. Он требует повторных расчетов дистанции и скорости, а также постоянной координации с управлением автомобилем. Поддержание полосы движения делает точность руления и выравнивание камер особенно важными. Автоматическое экстренное торможение придаёт больший вклад на задержку принятия решений и надёжную работу в пограничных ситуациях. Рост мониторинга водителя и датчиков в салоне также влияет на то, как вспомогательное вождение передаёт управление обратно человеку. Эти функции часто используют физическую электронику, поэтому совместные приложения представляют собой основное назначенное назначение, а не отдельный контроллер для каждой функции. [3]
Что удерживает OEM канал впереди продаж после продаж?
OEM занимает 85.3% сегмента каналов продаж в 2026 году.
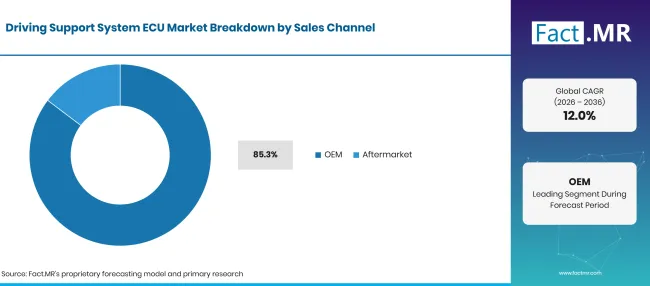
Driving Support System Ecu Market Breakdown Sales Channel | Source: Fact.MR
| Канал продаж | Поделиться (2026) |
|---|---|
| OEM | 85.3% |
| Aftermarket | 14.7% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Канал OEM охватывает 85.3% в 2026 году. Рулевый или тормозной ЭБУ обычно должен быть согласован с автомобилем и #39; датчиками, кибербезопасностью и диагностической средой перед одобрением типа. Добавление контроллера позже может быть дорогостоящим или технически непрактичным. Доходы от вторичного рынка сосредоточены на замене, специализированной интеграции и сервисном спросе. Программное обеспечение контроллеров также зависит от архитектуры автомобильной39; архитектуры автомобильной операционной системы, что затрудняет отмену первоначального выбора проекта. [4]
Что ускоряет внедрение Driving Support System ECU Market и что его сдерживает?
Внедрение инженерных компаний имеет значительный потенциал роста, но прогноз остаётся чувствительным к мощности валидации и готовности цепочки поставок. Ниже приведены цифры приблизительную чувствительность к отдельным рыночным условиям, а не суммированные вклады в общий темп роста.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Более широкое включение AEB в программы новых транспортных средств | +1.2% | Северная Америка, Европа | 2026–2032 |
| Общая вычислительная архитектура для всех комплектаций моделей | +0.9% | Европа, Восточная Азия | 2027–2035 |
| Внедрение функций ассистированного вождения в легковых автомобилях | +1.4% | Глобальные OEM | 2026–2036 |
| Обновления спецификаций безопасности автопарков | +0.6% | США, Бразилия, Европа | 2028–2036 |
| Более длительная поддержка программного обеспечения для семейств ECU | +0.7% | Япония, Германия, США | 2027–2036 |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Масштабируемая интеграция зонального контроллера | +1.1% | Германия, Япония, США | 2028–2036 |
| Лучшее подтверждение неблагоприятных погодных ощущений | +0.8% | Европа, Северная Америка | 2027–2034 |
| Услуги калибровки для многосенсорных ЭБУ | +0.5% | Глобальные сервисные узлы | 2026–2033 |
| Местная квалификация снабжения новых платформ | +0.6% | Бразилия, Азия | 2027–2035 |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Длительное завершение функциональной безопасности | -0.9% | Глобальные OEM | 2026–2030 |
| Задержки квалификации чипов автомобильного класса | -0.7% | Япония, Германия, США | 2026–2031 |
| Сложность ремонта и стоимость перекалибровки датчика | -0.5% | Северная Америка, Европа | 2027–2036 |
| Фрагментированные программные стеки по моделям | -0.8% | Глобальный | 2026–2036 |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Какие страны масштабируют рынок ЭБУ Driving Support System до 2036 года?
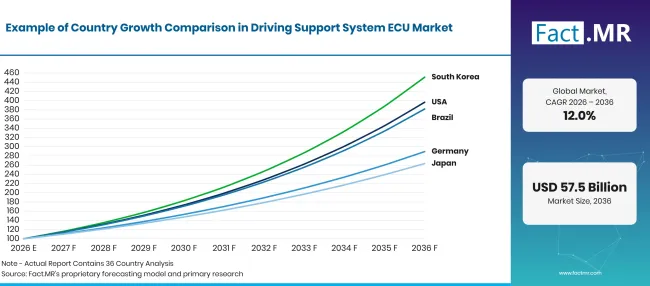
Driving Support System Ecu Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 11.21% |
| Бразилия | 14.34% |
| Соединённые Штаты | 14.77% |
| Великобритания | 9.62% |
| Япония | 10.17% |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Как немецкая автомобильная инженерия меняет спрос на ECU?
11.21% CAGR до 2036 года. Проверка безопасности и тесно интегрированные платформы автомобилей определяют цикл покупки.
Немецкие производители связывают системы управления вспомогательным вождением с программами долгосрочной разработки платформ для автомобилей. Euro NCAP' пересмотренная система оценки придаёт значение удобству использования и поведению водителя, создавая дополнительную валидационную работу для автопроизводителей, продающих автомобили по всей Европе. [1] Поэтапные требования по общей безопасности в ЕС и39; с поэтапными требованиями по общей безопасности подчёркивают коммерческую важность надёжных тормозных и управляющих функций. [2] Германия ' 11.21% прогнозируемый CAGR поддерживается сложными программами автомобильной электроники, хотя длительные циклы выпуска обычно откладывают доход до выхода платформ в серийное производство.
Почему Бразилия может показать более быстрый рост ECU с меньшей базы?
14.34% CAGR до 2036 года. Более широкий набор функций безопасности создаёт возможности для увеличения количества контента ЭБУ.
Brazil' Возможности роста сосредоточены на переносе функций вспомогательного вождения за пределы относительно дорогих легковых автомобилей. Поставщикам необходимо адаптироваться к экономике платформ, импортному контенту и менее однородной среде обслуживания автосалонов, чем в зрелых премиальных сегментах. Прогноз 14.34% CAGR отражает расширение доступа к адаптивным пакетам круизного и аварийного торможения, а не внезапный переход на беспилотные автомобили. Контроллеры, разработанные для эффективной калибровки и повторного использования на разных уровнях комплектации, лучше соответствуют местным программам.
Что даёт Соединённым Штатам самый сильный прогноз в сравнении?
14.77% CAGR до 2036 года. Более широкие требования к аварийному тормозу и большие объёмы автомобилей способствуют инвестициям.
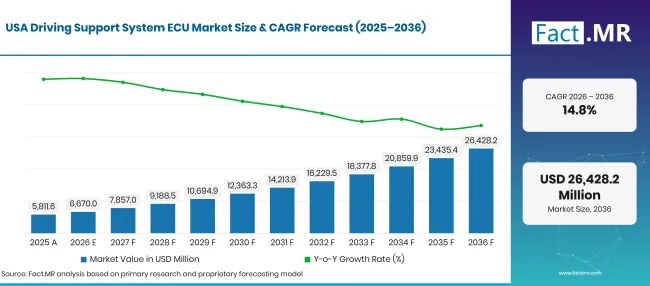
Driving Support System Ecu Market Forecast Usa | Source: Fact.MR
Ожидается, что рынок США будет расти 14.77% по мере расширения активных функций безопасности производителей на легковых автомобилях и легких грузовиках. NHTSA' правило автоматического аварийного торможения 2024 года установило более жёсткое регуляторное направление, хотя сроки соблюдения и технические сложности влияют на индивидуальные планы запуска. [3] Автопроизводителям также необходимо управлять большим количеством датчиков на автомобиль, не создавая недопустимых затрат на обслуживание. Поставщики ЭБУ, предоставляющие документированные диагностические маршруты и стабильное время реагирования, должны выиграть от такого сочетания масштаба и регуляторного давления.
Как рынок Великобритании формируется импортом автомобилей и потребностями в обслуживании?
9.62% CAGR до 2036 года. Смешанный автопарк уделяет внимание совместимости стандартов.
Прогноз роста 9.62% в Великобритании и39; Великобритания отражает ассортимент автомобилей, предоставляемый многими международными производителями. Таким образом, спрос тесно связан с решениями по европейским платформам, а не исключительно с отечественной инженерией ЭБУ. Ритейлеры и сервисные сети должны заниматься калибровкой после замены лобового стекла и ремонта после столкновений, в то время как OEMобеспечивают единообразие программного обеспечения безопасности для всех вариантов с правым рулём. Контроллеры, которые легко диагностировать и поддерживать, могут снизить дальнейшие затраты даже при ограниченном объеме производства в Великобритании.
Что объясняет дисциплинированное расширение ECU в Японии?
10.17% CAGR до 2036 года. Сильная интеграция электроники с автомобилем способствует проверенным многоразовым системам.
Японские автопроизводители, как правило, внедряют изменения в системе вспомогательного вождения через тщательно проверенные платформы. Прогнозы рынка ' 10.17% CAGR отражают более широкое доступное функциональное пространство наряду с консервативным управлением освобождением для управления торможением и рулевым управлением. Квалификация полупроводников, резервирование и непрерывность поставщиков имеют значение для производителей, стремящихся к стабильному сроку службы. Такая среда создаёт спрос на контроллеры, способные оснащивать датчики следующего поколения, не нарушая существующие производственные и диагностические процессы.
Кто формирует рынок ECU систем поддержки вождения?
Bosch, Continental, Denso, ZF и Aptiv работают на уровнях контроллера, сенсора и интеграции систем. Mobileye, Magna, Valeo и Hyundai Mobis также участвуют в программах помощи вождению, используя различные комбинации программного обеспечения, системы восприятия и электроники автомобиля. Актуальный конкурентный вопрос — какие обязанности поставщик может подтвердить и поддерживать на всей архитектуре автомобиля, а не в том, сколько чипов отображается в его продуктовом листе.
Контракт на ECU может ограничить обслуживание программного обеспечения, электронное производство и тестирование на несколько модельных лет. Автопроизводители всё чаще рассматривают непрерывность поставок компонентов наряду с функциональной безопасностью и киберустойчивостью. Сборка и квалификация плат важны, но одной только сборочной мощности недостаточно для владения проектированием системы управления. Конкуренция зависит от одобренных платформ, качества выпуска и долгосрочных возможностей обслуживания.
Какие компании являются ключевыми поставщиками?
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- ZF Friedrichshafen AG
- Aptiv PLC
- Magna International Inc.
- Mobileye Global Inc.
- Valeo SA
- Hyundai Mobis Co., Ltd.
Каков объём и охват отчёта?
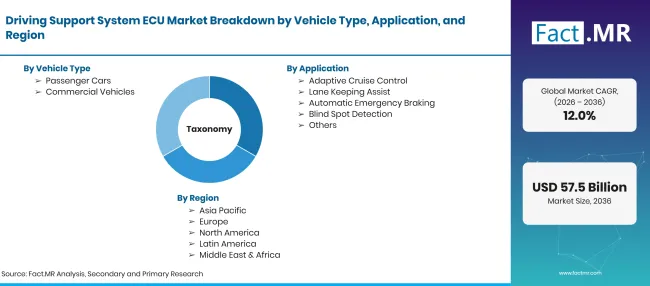
Driving Support System Ecu Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Название исследования | Рынок ECU систем поддержки водителя |
| Базовый год | 2026 |
| Исторические источники | 2025 |
| Прогнозный период | 2026–2036 |
| Базовая рыночная стоимость | USD 18.46 миллиардов |
| Прогнозируемая рыночная стоимость | USD 57.54 миллиардов |
| Прогноз CAGR | 12.0% |
| Размеры сегмента | Тип транспортного средства, применение, канал продаж |
| Анализ стран | Германия, Бразилия, США, Великобритания, Япония |
| Региональное покрытие | Северная Америка, Латинская Америка, Западная Европа, Восточная Европа, Восточная Азия, Южная Азия и Тихоокеанский регион, Ближний Восток и Африка |
Источник: анализ Fact.MR. Обновлено 27 октября 2026 г.
Как сегментируется рынок?
-
По типу транспортного средства
- Пассажирские вагоны
- Коммерческие транспортные средства
-
По применению
- Адаптивный круиз-контроль
- Ассистент удержания полосы
- Автоматическое экстренное торможение
- Обнаружение слепых зон
- Другие
-
По каналам продаж
- OEM
- Aftermarket
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Библиография
- [1] Euro NCAP. (2025, ноябрь 26). Euro NCAP объявляет об изменениях в протоколе 2026 года для борьбы с современными рисками вождения.
- [2] Европейская комиссия. (2026, июль 8). Безопаснее автомобили — безопаснее дороги: вступают в силу новые правила.
- [3] Национальное управление безопасности дорожного движения. (2024, апрель 29года). NHTSA утверждает правило об автоматическом экстренном торможении.
- [4] Экономическая комиссия ООН для Европы. (2024, октябрь 4года). Новое постановление ООН открывает путь к внедрению систем помощи в вождении.
Ответы на этот отчёт
- Насколько масштабны глобальные продажи поддерживающих ECU в 2025, 2026 и 2036 годах?
- Каков рыночный CAGRна 2026–2036 годы?
- Какие приложения для помощи при вождении генерируют наибольшие средства в 2026 году?
- Чем отличаются бюджеты ЭБУ легковых и коммерческих автомобилей?
- В каких странах прогнозируется более быстрый рост и почему?
- Какие регуляторные, валидационные и сервисные затраты определяют выбор поставщиков?
Что охватывает рынок ECU систем поддержки вождения?
В исследовании оцениваются электронные блоки управления, установленные в автомобиле, в основном назначенные для функций помощи при вождении. Рассматривается канал проектирования, баланс между легковыми и коммерческими транспортными средствами, а также применения, включая адаптивный круиз-контроль, поддержание полосы, экстренное торможение и поддержку слепых зон. Ожидания дохода и роста касаются систем ЭБУ и соответствующего квалификационного контента, а не ценности автономных автомобилей в целом.
Что входит в область применения?
Доходы от оригинального оборудования ЭБУ, соответствующие продажи заменяющих контроллеров, легковые и коммерческие автомобили, зарегистрированные заявки на помощь, экосистемы поставщиков и сравнение прогнозов по пяти странам. Региональный взгляд охватывает глобальные программы независимо от того, где автомобиль будет продан в конечном итоге.
Что исключено из сферы применения?
Автономные камеры, радар и лидар, продаваемые отдельно; мультимедийные процессоры; общие контроллеры силовой установки; доходы от полностью автономного вождения; и продажи комплектных автомобилей. Эти смежные категории влияют на спрос, но не добавляются к рыночной стоимости ЭБУ.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Часто задаваемые вопросы
Насколько велик рынок ECU с системой поддержки водящих систем в 2026 году?
Какое значение прогнозируется на 2036 год?
Каков CAGR на 2026–2036 годы?
Какой тип транспортного средства имеет наибольшую долю?
Какие приложения ведут?
Какая акция продаётся через OEMс?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF