- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Какова прогнозируемая стоимость рынка препаратов цитарабина и даунорубицина к 2036 году?
USD 1.17 миллиарда в 2026 году до USD 2.05 миллиарда к 2036 году в 5.8% CAGR.
- В 2025 году рынок препаратов цитарабина и даунорубицина составлял USD 1.11 миллиарда, при этом дженериковые флаконы, используемые в индукционных и консолидационных циклах больницы, составляли большую часть этой базы.
- Доходы вырастут с USD 1.17 миллиарда в 2026 году до USD 2.05 миллиардов к 2036 году, поскольку всё больше пожилых людей будут диагностированы с лейкемией и получают интенсивное лечение.
- Продажи препаратов для химиотерапии лейкемии будут увеличиваться на рынке препаратов цитарабина и даунорубицина CAGR период с 2026 по 2036 год, в то время как комбинированное использование липосома и более широкий доступ к онкологической помощи в странах со средним уровнем дохода увеличивают объёмы.
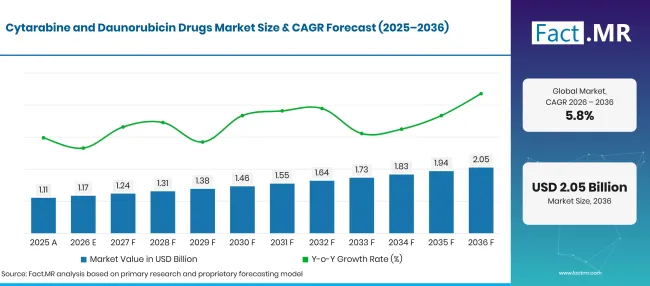
Cytarabine And Daunorubicin Drugs Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 1.11 |
| 2026 | Оценка | 1.17 |
| 2036 | Прогноз | 2.05 |
| CAGR 2026–2036 | Прогнозный период | 5.8% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Каковы определяющие показатели роста рынка препаратов цитарабина и даунорубицина?
В период с 2026 по 2036 год рынок получит USD 0.9 миллиарда, в основном за счёт индукции лейкемии в больничных условиях.
- Драйверы спроса на рынке
- Глобальное бремя рака держит бюджеты на химиотерапию под давлением для расширения. Всемирная организация здравоохранения сообщила, что рак стал причиной почти 10 миллионов смертей в 2024 году, что составляет почти одну из шести смертей [1]. Рак крови составляет постоянную часть этой нагрузки, и многие системы здравоохранения по-прежнему полагаются на старые цитотоксичные препараты для их лечения.
- Лечение детского лейкоза практически во всех протоколах зависит от цитарабина. ВОЗ оценила, что примерно 400,000 детей и подростков в возрасте от 0 до 19 годов развивают рак, при этом лейкемия относится к наиболее распространённым типам [2]. Цитарабин появляется на индукционной, интенсификационной и интратекальной фазах лечения детского лейкоза.
- Заболеваемость ОМЛ растёт с возрастом, а население стареет. Национальный институт рака США оценил 22,720 новых случаев острого миелоидного лейкоза в США в 2026 году [3]. Каждый здоровый пациент, начавший интенсивное лечение, получает несколько циклов цитарабина, часто после индукции на основе даунорубицина.
- Новые таргетные препараты часто добавляются в химиотерапию вместо её замены. Клиницисты сочетают ингибиторы FLT3 и другие таргетные препараты со стандартной индукцией, что поддерживает использование цитарабина и антрациклина.
- Ключевые сегменты, проанализированные
- По типу продукта: Цитарабин будет занимать 38.5% долю в 2026 году, так как его дозируют в индукционных, консолидных и высоких дозах спасательных циклов как при миелоидном, так и при лимфоидном лейкозе.
- По применению: Лейкемия будет составлять 52.8% долю в 2026 году, поскольку протоколы острого миелоидного и острого лимфобластного лейкоза строятся вокруг этих двух препаратов.
- По каналу распределения: В 2026 году 64.2% доля больниц, поскольку цитотоксические инфузии проводятся в стерильных условиях внутри лечащей больницы.
- По данным конечного пользователя: в 2026 году больницы получат 58.9% долю за счет стационарных индукционных пребываний, которые длятся несколько недель на каждого пациента.
- Мнение аналитика на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Цитарабин и даунорубицин — старые молекулы, однако большинство индукционных протоколов для подходящих пациентов с ОМЛ всё ещё зависят от них. Коммерческий конкурс связан с надёжным обеспечением стерильных препаратов и выигрышем тендеров в больницах, а не из-за новой химии. Рост стоимости будет обеспечиваться липосомной комбинацией у взрослых из группы высокого риска и за счёт большего числа пациентов, получающих лечение в Бразилии и Азии.»
- Стратегические последствия
- Производители генерических инъекционных средств должны держать запас и квалифицировать второстепенные площадки с отделкой полководов, поскольку покупатели в больницах быстро отказываются от поставщиков после пропущенной доставки.
- Директорам аптек больниц следует стандартизировать размеры флаконов и этапы составления для высокодозированного цитарабина, чтобы сократить отходы и ошибки в обращении.
- Онкологические страховщики должны пересмотреть правила покрытия липосомальной комбинации, чтобы пожилые пациенты с вторичным ОМЛ могли получить её.
- Онкологические центры на развивающихся рынках должны инвестировать в комнаты для цитотоксической подготовки и подготовить фармацевтов перед масштабированием программ по лечению лейкемии.
Бразилия возглавляет страну с показателем 7.2% CAGR, поскольку государственные онкологические центры ежегодно принимают всё больше пациентов с лейкемией. Япония следует за 6.2% , где пожилое население увеличивает число случаев рака крови. Великобритания будет расти 5.8% благодаря национальной регистрации рака и методам лечения NHS. В Соединённых Штатах уровень 5.0% отражает зрелый рынок с широким предложением генериков. Германия замыкает группу 4.1%, при этом объёмы онкологической помощи высоки, но цены сдерживаются на низких из-за тендеров.
Как распределяется рынок препаратов цитарабина и даунорубицина по сегментам?
Cytarabine возглавит отдел по типу продуктов в 38.5%; Leukemia — руководитель направления применения в 52.8%; Больницные аптеки станут лидерами по каналам распределения 64.2%; Больницы займут первое место по категории конечных пользователей в 58.9%.
Какой тип продукта доминирует?
Цитарабин приносит 38.5% дохода 2026 года.
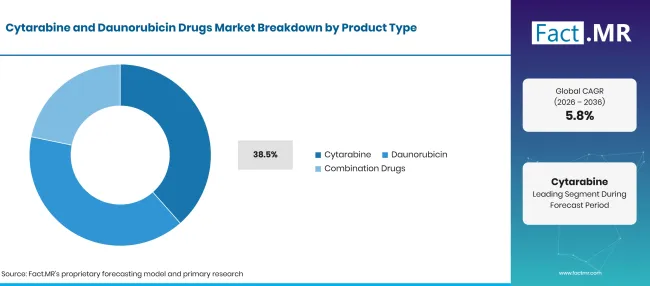
Cytarabine And Daunorubicin Drugs Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Цитарабин (ведущий сегмент) | 38.5% |
| Другие объединённые сегменты | 61.5%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Инъекция цитарабина вводится в течение семи дней в стандартной индукции и снова в высоких дозах при консолидации, поэтому каждый пациент использует множество флаконов. Поставки широко распространены по всей Европе. В списке EMA, опубликованном в декабре 2025 года, держатели разрешения на маркетинг цитарабина назвали Pfizer, Fresenius Kabi, Hikma, Accord и Sandoz [4]. Большинство этих флаконов проходят через стерильные инъекционные препараты , которые также заполняют другие цитотоксические вещества. Информация по назначению цитарабина Hospira, пересмотренная в сентябре 2026 года, содержит индукцию ремиссии при острой нелимфоцитарной лейкозе и интратекальное применение при менингеальном лейкозе [5]. Даунорубицин является партнёром антрациклина в большинстве курсов индукции ОМЛ и продаётся как традиционное решение. Комбинированные препараты включают Vyxeos — липосомальное фиксированное соотношение обоих препаратов. Европейское агентство по лекарственным средствам обновило информацию о продукте Vyxeos в августе 2026 года для взрослых с терапевтически связанными ОМЛ или ОМЛ с изменениями, связанными с миелодисплазией [6].
Что ведёт в сегменте «Приложения»?
Лейкемия составляет 52.8% дохода 2026 года.
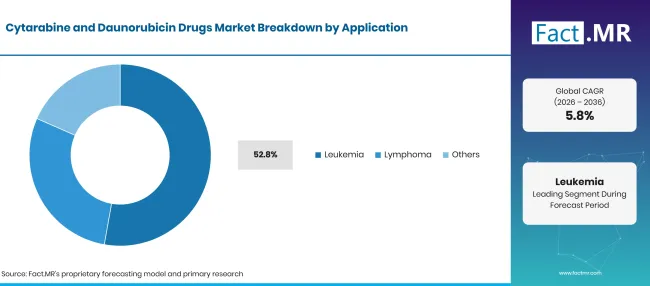
Cytarabine And Daunorubicin Drugs Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Лейкемия (ведущий сегмент) | 52.8% |
| Другие объединённые сегменты | 47.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Протоколы острого миелоидного лейкоза используют оба препарата одновременно, а схемы острой лимфобластной лейкемии дают цитарабин в нескольких блоках лечения. Каждый курс длится несколько недель в стационаре, что позволяет лечить лейкемию значительно опережать другие показатели. Лечение лимфомы использует высокие дозы цитарабина при спасении и в режимах центральной нервной системы. Национальный институт рака оценил 79,320 новых случаев неходжкинской лимфомы в США в 2026 году [7]. Пациенты с агрессивными подтипами часто проходят линии лечения лимфомы с цитарабином перед трансплантацией стволовых клеток. Другие случаи включают бласт-фазу хронического миелоидного лейкоза и отдельные редкие виды рака.
Как канал распределения формирует спрос?
Больницные аптеки получают 64.2% дохода 2026 года.
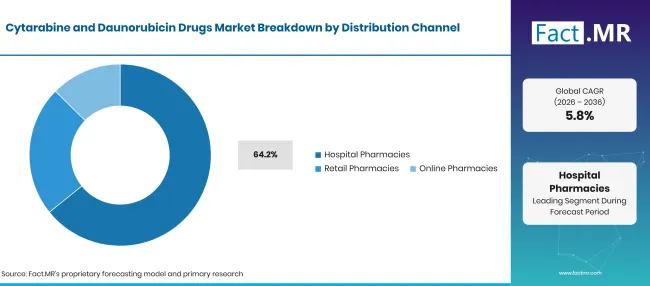
Cytarabine And Daunorubicin Drugs Market Breakdown Distribution Channel | Source: Fact.MR
| Канал распространения | Поделиться (2026) |
|---|---|
| Больничные аптеки (ведущий сегмент) | 64.2% |
| Другие объединённые сегменты | 35.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Цитотоксичные препараты должны быть подготовлены в шкафах биологической безопасности обученным персоналом, что связывает закупки с больничной аптекой. Групповые закупки и национальные тендеры устанавливают цены для целых регионов, чтобы одна награда могла перемещать объёмы между поставщиками дженериков. Розничные аптеки управляют небольшой долей, в основном специализированные пункты, которые выдают препараты в амбулаторные инфузионные отделения. Онлайн-аптеки служат каналами заказов для клиник в некоторых регионах, хотя правила холодовой цепи и опасных лекарств ограничивают прямую доставку. Поддерживающие препараты из категории лечения тошноты, вызванной химиотерапией , часто проходят через одни и те же заказы в больнице.
Что поддерживает больницы в рамках конечного пользователя?
Больницы составляют 58.9% дохода 2026 года.
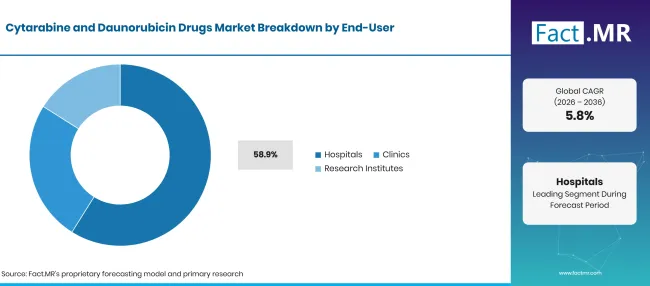
Cytarabine And Daunorubicin Drugs Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Больницы (ведущий сегмент) | 58.9% |
| Другие объединённые сегменты | 41.1%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Интенсивная индукция оставляет пациентов без рабочих анализов крови в течение нескольких недель, поэтому они остаются в гематологических отделениях с поддержкой переливания и инфекций. Только больницы могут обеспечить такой уровень мониторинга, который связывает употребление лекарств с вместимостью коек в лейкемических отделениях. Клиники предоставляют амбулаторные циклы консолидации и низкоинтенсивный цитарабин пожилым пациентам, которые не переносят полную стимуляцию. Исследовательские институты закупают препараты для испытаний, которые тестируют новые препараты против или поверх стандартной химиотерапии, включая таргетные онкологические биологические препараты , изучаемые при ОМЛ.
Что ускоряет внедрение препаратов цитарабина и даунорубицина на рынке препаратов, и что его тормозит?
Внедрение выигрывает за счёт роста случаев лейкемии у пожилых людей, расширения онкологической помощи в странах со средним уровнем дохода и стабильного использования химиотерапии наряду с таргетными препаратами. Низкие цены на дженерики, перебои в поставках и растущее использование неинтенсивных схем будут сдерживать рост стоимости.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Рост заболеваемости ОМЛ у пожилых популяций | +1.4% | Северная Америка, Западная Европа, Восточная Азия | Долгосрочная (> = 4 года) |
| Использование цитарабина в различных протоколах по лечению лейкемии у детей и взрослых | +1.1% | Глобальный | Среднесрочное (2-4 лет) |
| Таргетные препараты добавляются поверх стандартной индукционной химиотерапии | +0.9% | Северная Америка, Западная Европа | Среднесрочное (2-4 лет) |
| Расширение общественных возможностей по лечению рака на развивающихся рынках | +0.8% | Латинская Америка, Южная Азия и Тихоокеанский регион | Долгосрочная перспектива (> = 4 лет) |
| Высокие дозы цитарабина в схемах спасения при лимфоме | +0.5% | Северная Америка, Западная Европа, Восточная Азия | Краткосрочная (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Использование липосомальной комбинации при вторичном ОМЛ у пожилых людей | +0.9% | Северная Америка, Западная Европа, Восточная Азия | Среднесрочное (2-4 лет) |
| Готовые к использованию и заранее заполненные презентации для более безопасного компаундирования | +0.6% | Северная Америка, Западная Европа | Краткосрочный срок (< = 2 лет) |
| Тендерные контракты на поставки в Латинской Америке и Азии | +0.5% | Латинская Америка, Южная Азия и Тихоокеанский регион | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Снижение цен из-за множества поставщиков дженериков и тендеров | -0.7% | Глобальный | Краткосрочное (<= 2 года) |
| Неудачи стерильного производства, приводящие к дефициту | -0.5% | Северная Америка, Западная Европа | Краткосрочное (< = 2 года) |
| Перевод неспособных пожилых пациентов на неинтенсивные режимы | -0.4% | Северная Америка, Западная Европа | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Какие страны будут масштабировать рынок препаратов цитарабина и даунорубицина до 2036 года?
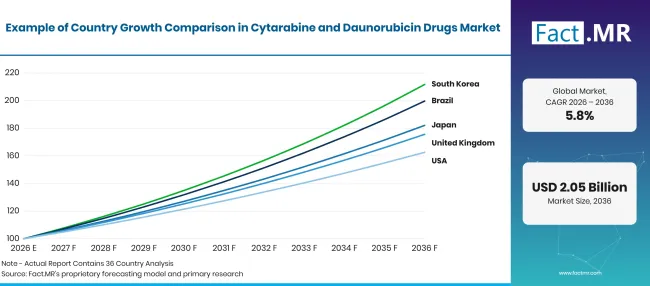
Cytarabine And Daunorubicin Drugs Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Бразилия | 7.2% |
| Япония | 6.2% |
| Великобритания | 5.8% |
| Соединённые Штаты | 5.0% |
| Германия | 4.1% |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Как Бразилия масштабирует спрос?
7.2% CAGRвызвано тем, что всё больше пациентов с лейкемией начинают лечение рака в общественных местах.
Спрос на химиотерапию лейкемии в Бразилии зависит от большой и стабильной нагрузки пациентов. Национальный институт рака (INCA) оценил 12,220 новых случаев лейкемии за каждый год с 2026 по 2028 год, что составляет 5.71 на 100,000 человек [8]. Большинство пациентов получают индукцию в аккредитованных SUS онкологических центрах, которые закупают цитарабин и даунорубицин через государственные закупки.
Что способствует росту Японии?
6.2% CAGR, поддерживаемый стареющим населением с тяжёлым бременем рака.
Министерство здравоохранения, труда и социального обеспечения Японии сообщило о 378,812 смертях от злокачественных опухолей в 2025 году, то есть 23.8% всех смертей и главной причиной [9]. ОМЛ чаще встречается после 65возраста, поэтому пожилое население привозит больше пациентов в гематологические отделения. В местных больницах используют как традиционную индукцию, так и липосомальную комбинацию для отдельных пациентов.
Как развивается спрос в Великобритании?
5.8% CAGRспособствует увеличение числа диагнозов рака в рамках лечения NHS.
NHS England сообщила о 354,820 новых диагнозах рака в Англии в 2023 году — примерно на 972 в день и 8,605 больше, чем в 2022 году [10]. Гематологические отделения в NHS Trust проводят интенсивную индукцию ОМЛ с помощью даунорубицина и цитарабина, а также национальные рекомендации определяют, какие дополнительные препараты присоединяются к этой основе.
Что означает поддержка усыновления в Соединённых Штатах?
5.0% CAGR, отражая зрелый рынок генериков с стабильным числом пациентов.
Острый миелоидный лейкоз является основной причиной использования этих препаратов в США. Национальный институт рака оценил 11,500 смертей от ОМЛ в 2026 году и сообщил о возрастной скорректированной частоте 4.4 случаев на 100,000 человека в год [3]. Несколько производителей дженериков имеют этикетки FDA для каждого препарата, что поддерживает низкие цены на единицу.
Как выступает Германия?
4.1% CAGR, поскольку ценообразование на основе тендеров ограничивает стоимость, несмотря на высокие объёмы рака.
Онкологическая помощь в Германии осуществляется с большим объёмом. Destatis сообщила, что около 228,800 человек умерли от рака в 2025 году, что делает его второй по распространённости причиной смерти после сердечно-сосудистых заболеваний [11]. Государственные страховые компании и группы по закупкам в больницах ведут переговоры о ценах на генерические химиотерапии, что снижает рост доходов ниже роста случаев.
Кто руководит рынком препаратов цитарабина и даунорубицина?
Запасы делятся на брендированный комбинированный уровень и сегмент генерических инъекций. Jazz Pharmaceuticals владеет единственным липосомическим фиксированным продуктом с фиксированной дозой — Vyxeos, и конкурирует по результатам в области ОМЛ у взрослых с высоким риском. В январе 2026 года Управление по контролю за продуктами и лекарствами США завершило обзор добавки Vyxeos, которая пересмотрела маркировку педиатрического использования по письменному запросу [12].
Производители дженериков конкурируют по стерильной мощности, ценообразованию на тендере и надежной доставке. Pfizer, через Hospira и Fresenius Kabi имеют этикетки цитарабина в США и Европе, а Hikma имеет американскую маркировку даунорубицина и европейское разрешение на цитарабин. Accord Healthcare и Sandoz также имеют европейские лицензии на цитарабин. Meitheal Pharmaceuticals запустила инъекцию даунорубицина гидрохлорида в ампуле с одной дозой 20 мг на 4 мл в октябре 2025 года [13]. Sagent Pharmaceuticals поставляет инъекции цитарабина в больницы США. Надёжность поставок, готовые к употреблению форматы и доступ к сегменту липосома выделят более сильных поставщиков от остальных.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Jazz Pharmaceuticals plc; Pfizer Inc. (Hospira); Fresenius Kabi; Hikma Pharmaceuticals PLC; Accord Healthcare; Sandoz Group AG; Meitheal Pharmaceuticals; и Sagent Pharmaceuticals.
- Jazz Pharmaceuticals plc
- Pfizer Inc. (Хоспира)
- Фрезениус Каби
- Hikma Pharmaceuticals PLC
- Accord Healthcare
- Sandoz Group AG
- Meitheal Pharmaceuticals
- Sagent Pharmaceuticals
Библиография
- [1] Всемирная организация здравоохранения. (2026, июль 3). Рак.
- [2] Всемирная организация здравоохранения. (2026, март 10года). Рак у детей.
- [3] Программа наблюдения, эпидемиологии и конечных результатов Национального института рака. (2026). Факты о статистике рака: лейкемия, острый миелоидный лейкоз (ОМЛ).
- [4] Европейское агентство по лекарственным средствам. (2025, декабрь 11). Список национально одобренных лекарственных препаратов: активное вещество цитарабин (PSUSA/00000911/202503).
- [5] Pfizer (Hospira, Inc.). (сентябрь 2026). Информация о назначении инъекций цитарабина.
- [6] Европейское агентство по лекарственным средствам. (2026, август 4). Vyxeos liposomal: EPAR.
- [7] Программа наблюдения, эпидемиологии и конечных результатов Национального института рака. (2026). Факты о статистике рака: неходжкинская лимфома.
- [8] Национальный институт по анализу (INCA). (2026, февраль 4года). Síntese de resultados e comentários: Estimativa 2026 [Резюме результатов и комментариев: оценка 2026 года].
- [9] Министерство здравоохранения, труда и социального обеспечения Японии. (2026). Сводка ежегодной статистики по актам жизни за 2025 год, предварительная].
- [10] NHS Англия. (2025, октябрь 30). Статистика регистрации рака, Англия 2023.
- [11] Statistisches Bundesamt (Destatis). (2026, октябрь 9). Todesursachen 2025: Weniger Verstorbene aufgrund von Herz-Kreislauf-Erkrankungen [Причины смерти 2025: меньше смертей от сердечно-сосудистых заболеваний].
- [12] Управление по контролю за продуктами и лекарствами США. (2026, январь 27года). Междисциплинарный обзор и оценка: NDA 209401 S-018, липосомы Vyxeos (даунорубицин и цитарабин).
- [13] Meitheal Pharmaceuticals. (2025, октябрь 2года). DAUNOrubicin гидрохлорида уже доступна.
Ответы на этот отчёт
- Сколько больницы и клиники тратят на цитарабин, даунорубицин и их липосомальную комбинацию с 2026 по 2036 год.
- Почему цитарабин, лечение лейкемии, больничные аптеки и больничные отделения в 2026 году лидируют в своих сегментах.
- Как различия по нагрузке и возможности лечения рака в Бразилии, Японии, Великобритании, США и Германии.
- Какие брендированные и дженерические поставщики имеют этикетки для этих препаратов и где каждый из них конкурирует?
- Где тендерное ценообразование, стерильные пробелы в поставках и неинтенсивные режимы ограничивают рост стоимости.
Что охватывает рынок препаратов цитарабина и даунорубицина?
В этой оценке отслеживаются инъекции цитарабина, инъекции гидрохлорида даунорубицина и липосомного даунорубицина-цитарабина. Эти препараты служат для индукции, консолидации и спасательного лечения лейкемии и лимфомы.
Доход измеряется на уровне готовой продукции для всех сильных характеристик и размеров упаковок. Брендированные и дженерические продукты учитываются вместе как у публичных, так и у частных покупателей.
Что входит в область применения?
Стандартные и высокие дозы цитарабиновых флаконов, интратекальные представления и растворы даунорубицина для внутривенного применения включены. Фиксированные комбинации липосомы считаются по полному продукту.
Включено использование в схемах спасения при неходжкинской лимфоме , а также бласт-фазы хронического миелоидного лейкоза и других маркированных применений. Также учитываются препараты, закупленные исследовательскими институтами для испытаний.
Что исключено из сферы применения?
Другие антрациклины, такие как идарубицин, доксорубицин и митоксантрон, не относятся к этому рынку. Таргетные препараты ОМЛ, гипометилирующие агенты и венетолакс исключаются, даже если принимать цитарабин.
Активный фармацевтический ингредиент, продаваемый между производителями, исключён. Услуги по трансплантации стволовых клеток и технологии клеточной терапии , используемые после химиотерапии, не учитываются.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
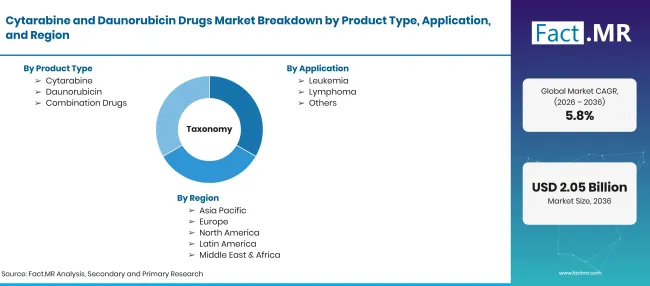
Cytarabine And Daunorubicin Drugs Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов |
| Определение рынка | Готовые дозировки цитарабина, даунорубицина и их фиксированные комбинации, используемые для лечения рака крови. Ценность учитывается по производственной цене во всех учреждениях ухода. |
| Тип продукта | Цитарабин; Даунорубицин; Комбинированные препараты |
| Применение | лейкемия; лимфома; Другие |
| Канал распространения | Больничные аптеки; Розничные аптеки; Онлайн-аптеки |
| Конечный пользователь | Больницы; Клиники; Научно-исследовательские институты |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Бразилия; Япония; Великобритания; Соединённые Штаты; Германия |
| Профилируемые компании | Jazz Pharmaceuticals plc; Pfizer Inc. (Hospira); Fresenius Kabi; Hikma Pharmaceuticals PLC; Accord Healthcare; Sandoz Group AG; Meitheal Pharmaceuticals; Sagent Pharmaceuticals |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием заболеваемости лейкемией и лимфомой; доли пациентов, пригодных для интенсивной химиотерапии; циклов и флаконов на курс; ценовых категорий дженерик и брендов по странам; а также обзор этикеток поставщика. |
Источник: анализ Fact.MR. Обновлено 26 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Цитарабин
- Даунорубицин
- Комбинированные препараты
-
По применению
- Лейкемия
- Лимфома
- Другие
-
По каналам распространения
- Больничные аптеки
- Розничные аптеки
- Онлайн-аптеки
-
По конечному пользователю
- Больницы
- Клиники
- Научно-исследовательские институты
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок препаратов цитарабина и даунорубицина в 2026 году?
Каков CAGR рынка препаратов цитарабина и даунорубицина с 2026 по 2036 год?
Какой тип продукта лидирует на рынке препаратов цитарабина и даунорубицина?
Какое применение лидирует на рынке препаратов цитарабина и даунорубицина?
Какой канал распространения лидирует на рынке препаратов цитарабина и даунорубицина?
Какой конечный пользователь лидирует на рынке препаратов цитарабина и даунорубицина?
Какая страна будет расти больше всего на рынке препаратов цитарабина и даунорубицина?
Кто основные компании на рынке препаратов цитарабина и даунорубицина?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF